
Forma parte de Ejemplos de presentaciones para inversores · Ejemplos de presentaciones para inversores de Japón
Presentación de resultados de Ebara del Q3 FY2026: resultados de nueve meses de Ebara Corporation (TSE 6361) para el periodo enero-septiembre de 2026 (año fiscal que finaliza en diciembre de 2026), con récords en pedidos, ingresos, beneficio operativo y beneficio neto de nueve meses, una revisión al alza de los pedidos anuales y detalles por segmentos para Precision & Electronics, Energy, Building & Industrial, Infrastructure y Environmental. Se trata de una presentación en japonés (決算説明会資料) con fecha de 13 de noviembre de 2026; el original se publicó en TDnet, el sistema de divulgación puntual de la Bolsa de Tokio.
Usa la portada de esta presentación como referencia de estilo para diapositivas creadas con tu propio contenido. O elige cualquier página de abajo para usar su diseño como referencia.
Navegación Rápida
Etiquetas
Compartir las diapositivas
Presentación de resultados de Ebara del Q3 FY2026: resultados de nueve meses de Ebara Corporation (TSE 6361) para el periodo enero-septiembre de 2026 (año fiscal que finaliza en diciembre de 2026), con récords en pedidos, ingresos, beneficio operativo y beneficio neto de nueve meses, una revisión al alza de los pedidos anuales y detalles por segmentos para Precision & Electronics, Energy, Building & Industrial, Infrastructure y Environmental. Se trata de una presentación en japonés (決算説明会資料) con fecha de 13 de noviembre de 2026; el original se publicó en TDnet, el sistema de divulgación puntual de la Bolsa de Tokio.
Vista detallada de cada página de diapositiva, incluyendo diseño, contenido clave y elementos visuales.
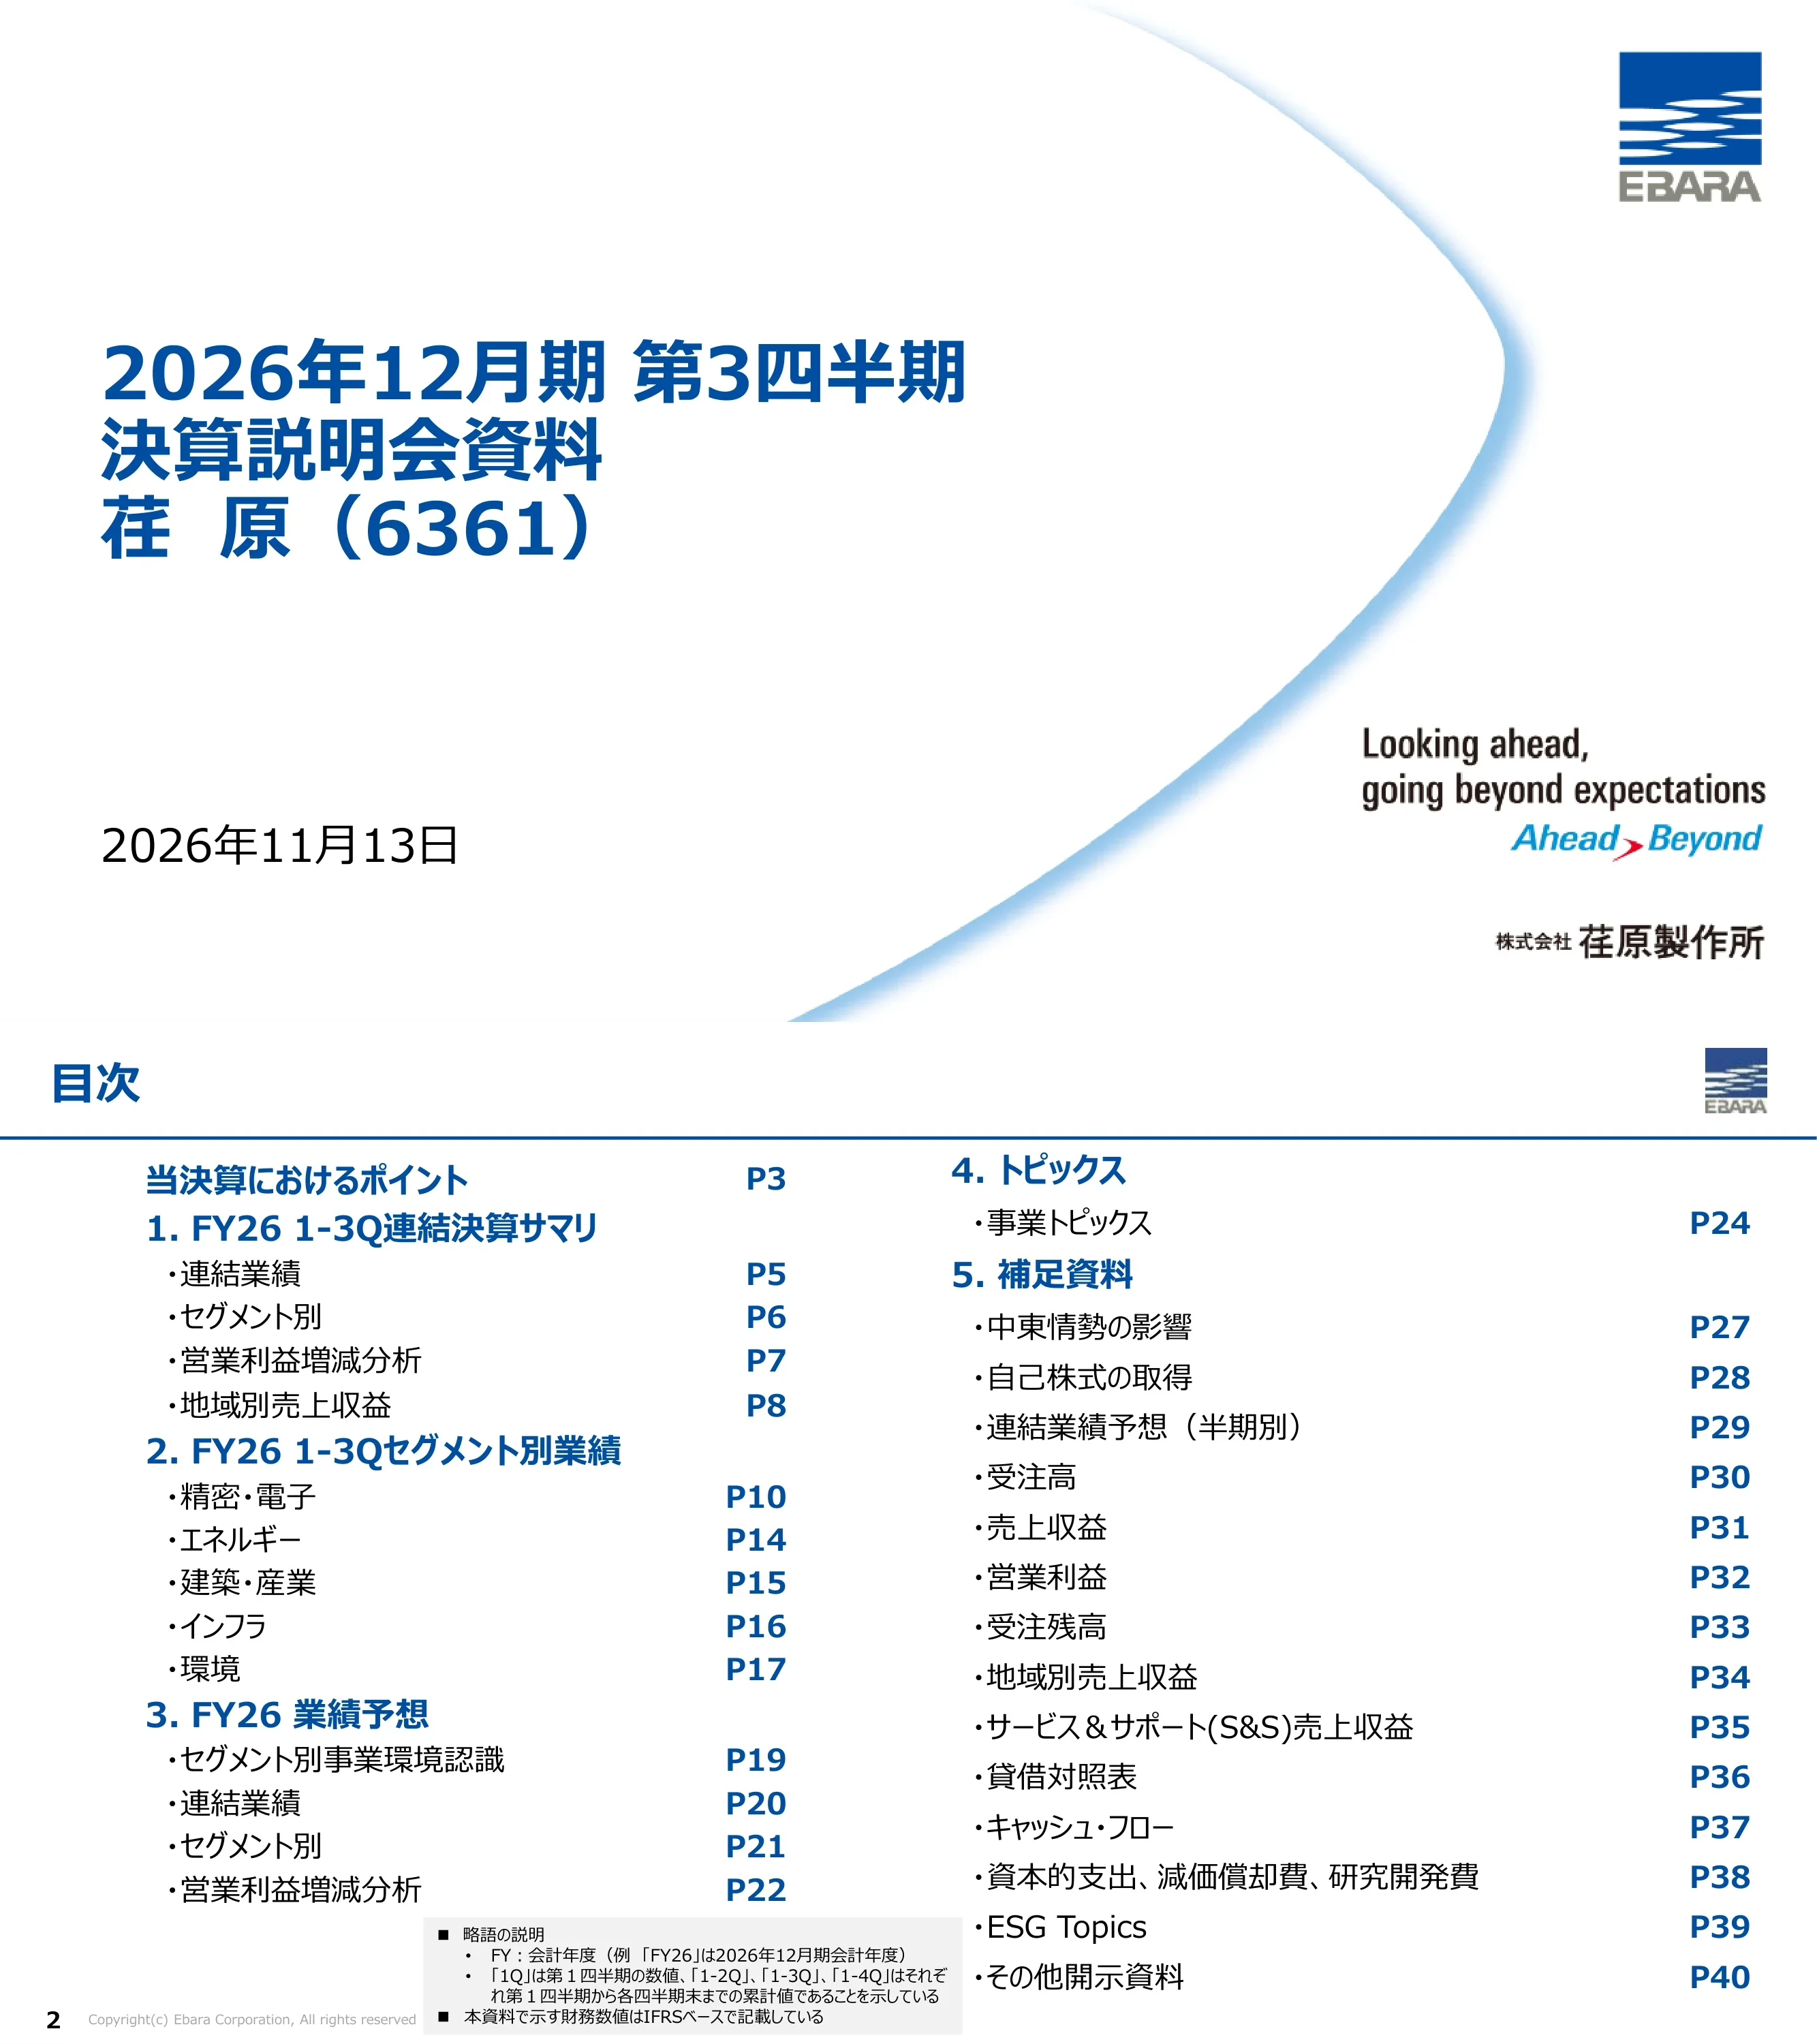
Diapositiva de título que reza «Año fiscal finalizado en diciembre de 2026, tercer trimestre, materiales de la presentación de resultados, Ebara (6361)», con fecha de 13 de noviembre de 2026, el nombre de Ebara Corporation, el logotipo y el eslogan «Looking ahead, going beyond expectations / Ahead > Beyond».
Bloque de título azul grande alineado a la izquierda, fecha en la parte inferior izquierda, logotipo arriba a la derecha, eslogan y nombre de la empresa abajo a la derecha, arco azul claro que cruza la mitad derecha.
Agenda con referencias de página: Puntos clave de estos resultados (p3); 1. Resumen consolidado del 1-3Q del FY26 (resultados consolidados, por segmento, análisis de variación del beneficio operativo, ingresos regionales); 2. Resultados por segmento del 1-3Q del FY26 (Precision & Electronics, Energy, Building & Industrial, Infrastructure, Environmental); 3. Previsión para el FY26 (entorno de negocio por segmento, consolidado, por segmento, análisis del beneficio operativo); 4. Temas (temas de negocio, p24); 5. Materiales complementarios (impacto de Oriente Medio, recompra de acciones, previsiones semestrales, pedidos, ingresos, beneficio operativo, cartera de pedidos, ingresos regionales, ingresos de S&S, balance, flujo de caja, capex/depreciación/I+D, temas ESG, otros desgloses). Una nota define el FY26 como el año que finaliza en diciembre de 2026, «1-3Q» como cifras acumuladas e indica que las cifras se presentan bajo la normativa IFRS.
Lista de agenda en dos columnas con encabezados de sección en azul y números de página alineados a la derecha; cuadro gris de notas al pie con abreviaturas en la parte inferior central.
Resultados del 1-3Q del FY26 frente al año anterior: pedidos 9.790 cientos de millones de yenes (+2.988, +43,9 %), ingresos 7.459 cientos de millones de yenes (+823, +12,4 %), beneficio operativo 835 cientos de millones de yenes (+140, +20,2 %), margen operativo 11,2 % (+0,7 p.p.), beneficio trimestral atribuible a los propietarios de la matriz 714 cientos de millones de yenes (+267, +60,0 %). Plan para todo el año FY26: pedidos 1 billón 295.000 millones de yenes (+3.453, +36,4 % interanual; +500, +4,0 % frente al plan del 14 de agosto de 2026), ingresos 1 billón 53.000 millones de yenes (+947, +9,9 %), beneficio operativo 1.250 cientos de millones de yenes (+111, +9,8 %), margen 11,9 %, beneficio neto 995 cientos de millones de yenes (+228, +29,8 %). Puntos: los pedidos, ingresos, beneficio operativo y beneficio neto alcanzaron máximos históricos para un tercer trimestre; Precision & Electronics y Energy impulsaron el crecimiento de los pedidos; otros segmentos compensaron los menores ingresos y beneficios de Energy; se registró una ganancia antes de impuestos de 206 cientos de millones de yenes por la transferencia de acciones en 水ing (una filial por el método de la participación hasta el Q1). Previsión: se elevan los pedidos para reflejar la fuerte demanda en Precision & Electronics; los ingresos y el beneficio operativo se mantienen sin cambios; se mantienen los ingresos de Precision & Electronics a pesar del impacto en la cadena de suministro por el terremoto de Kumamoto; el beneficio operativo de Energy se revisa a la baja porque las ventas de S&S relacionadas con Oriente Medio no alcanzaron las expectativas. Política de capital: recompra adicional de acciones de hasta 50 cientos de millones de yenes.
Dos tablas de KPI contiguas (datos reales de nueve meses y plan para todo el año) con flechas de tendencia, seguidas de una sección de «Puntos» con tres filas etiquetadas: resultados del 1-3Q del FY26, previsión del FY26, política de capital.
Separador de sección que destaca la sección 1 (resumen consolidado) con las otras cuatro secciones en gris.
Lista vertical de cinco títulos de sección; el activo en azul negrita, los demás en gris claro.
Tabla en cientos de millones de yenes comparando el 1-3Q del FY25 con el 1-3Q del FY26: pedidos 6.801 → 9.790 (+2.988, +43,9 %); ingresos 6.635 → 7.459 (+823, +12,4 %); beneficio operativo 695 → 835 (+140, +20,2 %); margen operativo 10,5 % → 11,2 % (+0,7 p.p.); beneficio trimestral atribuible a los propietarios de la matriz 446 → 714 (+267, +60,0 %); EPS básico ¥96,76 → ¥156,67 (+59,91, +61,9 %). Tipos de cambio promedio: USD ¥148,18 → ¥158,48, EUR ¥165,50 → ¥184,06, CNY ¥20,53 → ¥23,23.
Tabla financiera única con encabezado azul (año anterior, año actual, variación, tasa de variación), columna del año actual en negrita, subtabla de tipos de cambio separada debajo.
1-3Q del FY25 frente a 1-3Q del FY26 por segmento (cientos de millones de yenes). Precision & Electronics: pedidos 2.010 → 4.266 (+112,2 %), ingresos 2.233 → 2.935 (+31,5 %), OP 328 → 581 (+77,0 %), margen 14,7 % → 19,8 %. Energy: pedidos 1.509 → 1.689 (+11,9 %), ingresos 1.593 → 1.448 (-9,1 %), OP 170 → 14 (-91,7 %), margen 10,7 % → 1,0 %. Building & Industrial: pedidos 1.883 → 2.236 (+18,8 %), ingresos 1.734 → 1.949 (+12,4 %), OP 105 → 131 (+24,1 %), margen 6,1 % → 6,7 %. Infrastructure: pedidos 456 → 387 (-15,2 %), ingresos 417 → 437 (+4,9 %), OP 36 → 47 (+29,4 %), margen 8,8 % → 10,8 %. Environmental: pedidos 933 → 1.203 (+28,9 %), ingresos 648 → 680 (+4,9 %), OP 72 → 90 (+24,2 %), margen 11,2 % → 13,3 %. Otros/ajustes OP -19 → -29. Nota al pie: desde el Q1 del FY26, parte del P&L del negocio de hidrógeno se incluye en Energy.
Tabla larga agrupada por segmentos con barras laterales codificadas por colores; cuatro métricas por segmento; columnas para el año anterior, año actual, variación y tasa de variación.
Gráfico de cascada del beneficio operativo desde los 69500 millones de yenes del 1-3Q del FY25 hasta los 83500 millones de yenes del 1-3Q del FY26: efecto de los ingresos +232 (mayores ingresos en Precision & Electronics, Building & Industrial, Infrastructure y Environmental), rentabilidad +136 (principalmente en Precision & Electronics, Building & Industrial y Environmental), costes fijos -286 (mayores costes de personal, incluyendo aumentos de salario base, y mayor depreciación), FX +49, otros +9. Titular: el beneficio aumentó principalmente por el crecimiento de los ingresos y la mejora de la rentabilidad.
Gráfico de cascada horizontal con barras de inicio/fin en azul oscuro, pasos positivos en azul claro y negativos en gris, con cuadros de anotación unidos por líneas finas.
Barras agrupadas que comparan los ingresos del 1-3Q del FY25 y del 1-3Q del FY26 por ubicación del cliente (100 millones de yenes): Japón 2.240 → 2.395 (+6,9 %); Taiwán, Corea y resto de Asia 1.315 → 1.863 (+41,7 %); China 1.147 → 1.243 (+8,4 %); Norteamérica 896 → 868 (-3,1 %); Europa 417 → 514 (+23,3 %); Oriente Medio 375 → 285 (-24,1 %); Otros 243 → 288 (+18,7 %). Gráfico de anillos del mix del 1-3Q del FY26: Japón 32 %, Taiwán/Corea/resto de Asia 25 %, China 17 %, Norteamérica 12 %, Europa 7 %, Oriente Medio 4 %, Otros 4 %; nacional 32 %, extranjero 68 %.
Gráfico de barras emparejadas a la izquierda con los cambios porcentuales en recuadros; gráfico de anillos a la derecha con el desglose nacional/extranjero en el centro.
Divisor de sección que destaca la sección 2 (resultados por segmento).
Lista de secciones de cinco elementos con el elemento activo en azul negrita y el resto en gris.
Gráficos de tendencias acumuladas (FY25 frente a FY26; el 1-4Q del FY26 es el plan): pedidos 1.512 / 2.674 / 4.266 con un plan de 6.000 (FY25: 739 / 1.413 / 2.010 / 3.034); ingresos 829 / 1.836 / 2.935, plan 4.250; beneficio operativo 135 / 325 / 581, plan 790; margen 16,3 % / 17,7 % / 19,8 %, plan 18,6 %. Ingresos de productos frente a S&S: productos 1.538 → 2.078, S&S 695 → 857 (ratio de S&S 31 % → 29 %). Ingresos regionales: Japón 436 → 555, Asia 1.407 → 1.900, Norteamérica 268 → 303, Europa 110 → 168, Otros 9 → 9 (nacional 19 %, extranjero 81 %). Puente de beneficio operativo: 328 +261 ingresos +66 rentabilidad -109 costes fijos +35 FX = 581. Puntos clave: la demanda relacionada con la IA lidera el mercado, la utilización de las fábricas de los clientes es alta y la inversión en capacidad se está expandiendo, China se mantiene estable interanualmente; los pedidos de equipos y componentes han subido, los productos CMP han subido con fuerza para lógica/fundición y memoria; los ingresos han subido tanto para productos como para S&S; el beneficio ha subido por ingresos, mix y margen bruto, compensado en parte por costes de personal, depreciación e I+D.
Panel del segmento: cuatro minigráficos (pedidos, ingresos, beneficio operativo, margen) arriba a la izquierda; gráfico de barras de productos/S&S, gráfico de barras regional y cascada de beneficio operativo en la parte inferior; panel de 'Puntos clave' con filas de mercado, pedidos, ingresos y beneficio operativo a la derecha.
Pedidos e ingresos trimestrales del FY24 al FY26 para el segmento y sus dos subsegmentos (CMP y 'otros' fusionados en 'Equipment'; el otro subsegmento es 'Components'). Pedidos del segmento FY26: 1.512 / 1.162 / 1.592, plan del 4Q 1.733; equipos 1.146 / 715 / 1.026, plan del 4Q 1.211; componentes 365 / 446 / 565, plan del 4Q 523. Ingresos del segmento FY26: 829 / 1.007 / 1.098, plan del 4Q 1.315; equipos 539 / 684 / 712, plan del 4Q 963; componentes 289 / 322 / 386, plan del 4Q 351. También se incluyen etiquetas para las barras trimestrales del FY24 y FY25.
Dos filas (pedidos, ingresos) por tres columnas (segmento, equipos, componentes) de gráficos de barras trimestrales agrupados por año fiscal; las barras del plan se muestran como cuadros con contorno.
Pedidos e ingresos semestrales del FY24 al FY26. Pedidos del segmento: FY24 1.159 / 1.441; FY25 1.413 / 1.621; FY26 2.674 / 3.325 (plan del 2H). Pedidos de equipos FY26 1.862 / 2.237 (plan); componentes 811 / 1.088 (plan). Ingresos del segmento: FY24 1.222 / 1.561; FY25 1.505 / 1.917; FY26 1.836 / 2.413 (plan); equipos FY26 1.224 / 1.675 (plan); componentes 612 / 737 (plan). Llamada: el impacto del terremoto de Kumamoto en la cadena de suministro desplazó entre 20.000 y 30.000 millones de yenes (200-300 unidades de 100 millones de yenes) de ingresos de equipos al FY27, pero los ingresos del FY26 se mantienen sin cambios.
Misma cuadrícula de 2x3 que la página trimestral utilizando barras semestrales, con un cuadro de llamada con borde naranja sobre el gráfico de ingresos de equipos.
Barras apiladas de ingresos trimestrales de productos divididos en memoria y no memoria, desde el 1Q del FY23 hasta el 3Q del FY26. FY26: 1Q 587 (memoria 28 %, no memoria 72 %), 2Q 716 (27 % / 73 %), 3Q 775 (28 % / 72 %). Los picos anteriores incluyen el 4Q del FY25 con 920 (32 % / 68 %). Notas al pie: la división memoria/no memoria está definida por la empresa; el mix del 2Q del FY26 se reexpresó retroactivamente para corregir un error.
Gráfico de columnas apiladas de ancho completo con totales sobre las barras y etiquetas de porcentaje dentro de los segmentos, agrupados por año fiscal.
Acumulado FY26: pedidos 557 / 1.125 / 1.689, plan 2.200 (FY25 1-4Q 1.947); ingresos 465 / 967 / 1.448, plan 2.050 (FY25 2.178); beneficio operativo -16 / -7 / 14, plan 130 (FY25 259); margen -3,6 % / -0,8 % / 1,0 %, plan 6,3 %. Ingresos por productos 768 → 654, S&S 825 → 794 (ratio S&S 52 % → 55 %). Regional: Japón 68 → 18, Asia 564 → 651, Norteamérica 487 → 387, Europa 109 → 116, Oriente Medio 286 → 206, Otros 76 → 68 (nacional 1 %, extranjero 99 %). Puente de beneficio operativo: 170 -93 ingresos +7 rentabilidad -74 costes fijos +4 tipo de cambio = 14. Puntos clave: la demanda de petróleo y gas se recupera en general con incertidumbre en Oriente Medio; la petroquímica se desacelera en China; el GNL se mantiene sólido en Norteamérica y Oriente Medio; la energía es sólida en China. Los pedidos suben por grandes proyectos de petróleo y gas (bajan los pedidos petroquímicos en China); suben los pedidos de S&S. Los ingresos por productos bajan debido a una menor cartera de pedidos inicial; los ingresos de S&S bajan por retrasos en envíos de piezas y menos desplazamientos de supervisores a Oriente Medio. El OP se ve afectado por menores ingresos, costes fijos relacionados con el hidrógeno y una pérdida operativa en la planta de Jeannette en EE. UU.
Cuadro de mando de segmento estándar en rojo: cuatro minigráficos, barras de producto/S&S y regionales, gráfico de cascada de OP y panel de puntos clave a la derecha.
Acumulado FY26: pedidos 703 / 1.484 / 2.236, plan 2.800; ingresos 630 / 1.295 / 1.949, plan 2.650; beneficio operativo 44 / 83 / 131, plan 190; margen 7,0 % / 6,4 % / 6,7 %, plan 7,2 %. Productos 1.359 → 1.546, S&S 375 → 403 (ratio S&S 22 % → 21 %). Regional: Japón 739 → 759, Asia 426 → 502, Norteamérica 132 → 174, Europa 197 → 229, Oriente Medio 70 → 67, Otros 166 → 216 (nacional 39 %, extranjero 61 %). Puente de OP: 105 +46 ingresos +28 rentabilidad -67 costes fijos +10 FX +9 otros = 131. Puntos clave: el crecimiento del PIB se recupera en Norteamérica pero es débil en otros lugares; fuerte demanda de centros de datos y semiconductores; el mercado de equipos de edificación en China sigue débil por las restricciones a la inversión inmobiliaria. Los pedidos nacionales suben en productos y S&S; pedidos de centros de datos fuertes; en China, aumentaron los pedidos industriales vinculados a centros de datos y semiconductores. Los ingresos suben en Japón y en todas las regiones extranjeras excepto Oriente Medio, especialmente en las Américas. El beneficio se vio favorecido por las ganancias de productividad a pesar de los costes de materiales y por no repetirse la provisión por deudas incobrables del año pasado de un cliente estadounidense en quiebra.
Cuadro de mando de segmento en verde azulado con minigráficos, barras de producto/S&S y regionales, gráfico de cascada de OP y panel de puntos clave.
Acumulado FY26: pedidos 147 / 263 / 387, plan 600 (FY25 1-4Q 629); ingresos 232 / 321 / 437, plan 600; beneficio operativo 61 / 56 / 47, plan 60; margen 26,3 % / 17,4 % / 10,8 %, plan 10,0 %. Productos 213 → 226, S&S 204 → 211 (ratio S&S 49 % → 48 %). Regional: Japón 342 → 377, Asia 59 → 49, Norteamérica 6 → 3, Oriente Medio 9 → 3, Otros 0 → 3 (nacional 86 %, extranjero 14 %). Puente de OP: 36 +8 ingresos +4 rentabilidad -1 costes fijos +0 FX = 47. Puntos clave: mercado nacional de bombas públicas sólido; la inversión en prevención/mitigación de desastres y medidas para infraestructuras envejecidas bajo el Primer Plan a Medio Plazo para la Resiliencia Nacional de Japón se mantiene estable. Pedidos nacionales por debajo del año anterior, que tuvo varios proyectos grandes, con algunos proyectos públicos retrasados; pedidos extranjeros estables. Los ingresos suben, liderados por proyectos públicos nacionales; la rentabilidad mejoró al completarse más proyectos.
Cuadro de mando de segmento en azul con minigráficos, barras de producto/S&S y regionales, gráfico de cascada de OP y panel de puntos clave.
Acumulado FY26: pedidos 324 / 808 / 1.203, plan 1.350 (FY25 1-4Q 1.353); ingresos 301 / 479 / 680, plan 980; beneficio operativo 61 / 66 / 90, plan 135; margen 20,5 % / 14,0 % / 13,3 %, plan 13,8 %. Ingresos EPC 150 → 113, O&M 498 → 567 (ratio O&M 77 % → 83 %). Regional: Japón 642 → 676, Asia 5 → 3 (nacional 99 %, extranjero 1 %). Puente de OP: 72 +10 ingresos +33 rentabilidad -25 costes fijos +0 FX = 90. Puntos clave: demanda estable de nuevas plantas públicas de tratamiento de residuos en Japón; pedidos de O&M en niveles habituales. Se ganaron dos grandes pedidos en FY26 1-3Q (un contrato DBO de planta de residuos, un contrato integral de renovación/largo plazo) frente a tres en el periodo del año anterior. Los ingresos suben en O&M, centrados en extensión de vida útil y mantenimiento. El beneficio sube por el mix de O&M y la liberación de contingencias en proyectos EPC finalizados. Definiciones: DBO = diseño, adquisición, construcción más operación y mantenimiento por un periodo determinado; EPC = diseño, adquisición y construcción de plantas.
Cuadro de mando de segmento en verde; el desglose EPC/O&M sustituye al gráfico de producto/S&S; incluye una pequeña tabla de grandes pedidos.
Separador de sección que destaca la sección 3 (previsiones para el FY26).
Lista de secciones de cinco elementos con el elemento activo resaltado en azul.
Tabla de los principales mercados, tendencias y previsiones de mercado de la empresa para el FY26 (a fecha de noviembre de 2026). Precisión y Electrónica (fabricación de semiconductores): mercado en expansión gracias a la IA; crecimiento de la inversión en lógica/fundición y memoria; alta utilización de las fábricas; se espera que el WFE (equipos de fabricación de obleas) crezca un 20 % o más a nivel mundial. Energía (petróleo y gas, nuevas energías, electricidad): productos sólidos, ralentización de la petroquímica en China, GNL sólido, se vigila el impacto en Oriente Medio; incertidumbre en los servicios y piezas de repuesto en Oriente Medio; la descarbonización (amoniaco, hidrógeno, CCUS) avanza hacia la comercialización; crecimiento del GNL ~6 %, crecimiento del etileno ~3 %. Edificación e Industria: crecimiento en el extranjero ~2 % (debilidad en Europa y China, cautela en EE. UU. pero aumento de la demanda de centros de datos, impacto limitado en Oriente Medio); mercado nacional estancado. Infraestructura (infraestructura hídrica, ventilación): mercado nacional estancado debido a los planes de resiliencia nacional; crecimiento en el extranjero ~4 % por la demanda de agua en Asia, instalaciones envejecidas en Norteamérica y demanda de bombas de drenaje. Medio Ambiente (tratamiento de residuos sólidos): mercado nacional estancado, con una creciente demanda de extensión de vida útil.
Matriz de cinco filas con celdas de segmentos en color, columna de mercado, columna de tendencias con viñetas, iconos de flechas (global/extranjero/nacional) y columna de previsiones.
Titular: revisión al alza de los pedidos; se mantienen los ingresos, el beneficio operativo y el beneficio neto. Tabla (cientos de millones de yenes): real FY25 / plan anterior FY26 (14 de agosto de 2026) / plan FY26 (13 de noviembre de 2026): pedidos 9.496 / 12.450 / 12.950 (+3.453 interanual, +36,4%; +500 frente al plan anterior, +4,0%); ingresos 9.582 / 10.530 / 10.530 (+947, +9,9%); beneficio operativo 1.138 / 1.250 / 1.250 (+111, +9,8 %); margen del 11,9 % en los tres casos; beneficio neto 766 / 995 / 995 (+228, +29,8%). ROIC 11,9 % / 11,8 % / 11,8 %; ROE 15,6% / 18,8 % / 18,8 %; EPS básico ¥166,31 / ¥217,93 / ¥218,10; dividendo anual ¥59,0 / ¥66,0 / ¥66,0. Tipos de cambio asumidos: USD ¥145, EUR ¥175, CNY ¥20 (real FY25 149,63 / 168,94 / 20,83).
Barra de mensajes de titular sobre una gran tabla de previsiones con la columna del plan actual resaltada, bloque de ratios y bloque de tipos de cambio.
Plan anual por segmento (cientos de millones de yenes), real FY25 → nuevo plan FY26 (variación frente al plan anterior): pedidos de Precisión y Electrónica 3.034 → 6.000 (+500), ingresos 3.422 → 4.250 (sin cambios), beneficio operativo 577 → 790 (+20), margen 18,6%. Pedidos de Energía 1.947 → 2.200, ingresos 2.178 → 2.050, beneficio operativo 259 → 130 (-50 frente al plan anterior de 180), margen 6,3%. Pedidos de Construcción e Industria 2.492 → 2.800, ingresos 2.419 → 2.650, beneficio operativo 152 → 190, margen 7,2% (sin cambios). Pedidos de Infraestructura 629 → 600, ingresos 571 → 600, beneficio operativo 46 → 60 (+5), margen 10,0%. Pedidos de Medio Ambiente 1.353 → 1.350, ingresos 978 → 980, beneficio operativo 130 → 135 (+5), margen 13,8%. Otros/ajustes beneficio operativo -28 → -55 (+20 frente al plan anterior de -75). Notas al pie sobre la reclasificación del hidrógeno y el desplazamiento de ingresos por el terremoto de Kumamoto.
Tabla agrupada por segmentos con barras de colores, columna del nuevo plan resaltada y columnas de variación interanual y frente al plan anterior.
Gráfico de cascada izquierdo, del real FY25 (1.138) al nuevo plan FY26 (1.250 cientos de millones de yenes): Precisión y Electrónica +212 (demanda relacionada con la IA), Energía -129 (menores ingresos, costes fijos relacionados con el hidrógeno, pérdida operativa de la planta de Jeannette en EE. UU.), Construcción e Industria +37 (S&S nacional, crecimiento en América y EMEA), Infraestructura +13 (conversión de cartera de pedidos), Medio Ambiente +4 (ingresos y liberación de contingencias), Otros -26 (pérdida por liquidación de la revisión del plan de beneficios por jubilación). Gráfico de cascada derecho, del plan anterior (1.250) al nuevo plan (1.250): Precisión y Electrónica +20 (mix y margen bruto), Energía -50 (ver pág. 25), Infraestructura +5 (progreso fluido de la construcción), Medio Ambiente +5 (recortes de costes fijos y rentabilidad), Otros +20 (revisión de costes corporativos, incluyendo la revisión del plan de beneficios por jubilación).
Dos gráficos de cascada paralelos con cuadros de llamada para cada factor determinante.
Separador de sección que resalta la sección 4 (temas de actualidad).
Lista de cinco secciones con el elemento activo resaltado en azul.
Para satisfacer el crecimiento de la demanda a medio y largo plazo, Ebara está ampliando su capacidad de producción de equipos: (1) refuerzo de la producción en la planta de Kumamoto para aumentos graduales de volumen; (2) arrendamiento de una sala blanca de grandes dimensiones y altas especificaciones en la planta de Mobara —parte de una fábrica que Shinko Electric Industries planea adquirir de Japan Display— para asegurar la capacidad acortando el tiempo de puesta en marcha y la inversión frente a la construcción de una nueva planta, además de mejorar el BCP y la estabilidad del suministro. Detalles del arrendamiento: Edificio J1 de la planta de Mobara de Japan Display (que será adquirido por Shinko Electric en marzo de 2027), Hayano, ciudad de Mobara, prefectura de Chiba; parte de J1 (sala blanca, etc.); contrato firmado el 13 de noviembre de 2026; inicio del arrendamiento el 1 de abril de 2027 (previsto); 12 años desde la entrega. Imagen de capacidad (2026 = 1,0): 1,5x en 2027 tras las mejoras en Kumamoto; margen para ampliar a 2,5x a partir de 2028 con la planta de Mobara.
Viñetas de texto y tabla de detalles del arrendamiento a la izquierda; gráfico de barras de capacidad con flechas a la derecha.
Plan de beneficio operativo (OP) anual de Energy: inicial 210 → plan anterior 180 (14 de ago., -30 por pérdidas operativas en la planta de Jeannette en EE. UU. e impacto en Oriente Medio) → nuevo plan 130 (nov., -50). Motivos del nuevo recorte: las pérdidas de Jeannette finalizaron en gran medida en el 1H; la mayor inestabilidad en Oriente Medio implica que las ventas de S&S (reparaciones, asesores técnicos, piezas) previstas para el 2H serán inferiores; las ventas de productos progresan, pero no lo suficiente para cubrir la caída del beneficio de S&S. OP semestral: FY24 75 / 205, FY25 111 / 148, FY26 1H -7, plan 2H 137 (22 en el 3Q más 115 previstos en el 4Q). Perspectivas del Q4: se esperan 115 cientos de millones de yenes de beneficio por piezas de S&S de alto margen concentradas en el 4Q, productos de la planta de Jeannette ya normalizada y recortes estrictos de costes fijos. Hacia el FY27: se espera que las pérdidas de Jeannette terminen en el FY26; mejoras en productividad, entrega y costes por normalización y automatización; conversión de la elevada cartera de pedidos; crecimiento de S&S desde el centro insignia de Houston y una nueva base en Abu Dabi; más pedidos en el segmento upstream/midstream de GNL y S&S de mantenimiento (turnaround).
Columna izquierda con dos pequeños gráficos de barras (revisiones del plan, OP semestral); columna derecha con bloques de texto con encabezados en rojo; franja inferior 'Hacia el FY27'.
Separador de sección que destaca la sección 5 (materiales complementarios).
Lista de secciones de cinco elementos con el elemento activo resaltado en azul.
Impacto previsto principalmente en Energy y Building & Industrial; el plan asume que las tensiones actuales y las limitaciones logísticas continuarán hasta finales de diciembre de 2026, con el impacto directo integrado en las previsiones; es posible que haya más impactos. Impacto directo en el OP (cientos de millones de yenes) — FY26 1-2Q real / estimación anual anterior (14 de ago.) / nueva estimación anual (13 de nov.): Precision & Electronics (costes de materiales y logística) -1 / -2 / -2; Energy (retraso en ventas de S&S en Oriente Medio, interrupción logística y costes) -16 / -10 / -60; Building & Industrial (precios de materias primas y energía, retrasos en ventas por plazos de entrega) -5 / -10 / -10; Infrastructure (sin impacto) 0 / 0 / 0; Environmental (retrasos en construcción por escasez de materiales como resina) 0 / -1 / -1; total consolidado -22 / -23 / -73.
Tres puntos de viñeta sobre una tabla con segmentos, impactos principales y tres columnas numéricas.
Recompra adicional: mientras realiza las inversiones necesarias y mantiene la disciplina financiera (ratio D/E de 0,4–0,5 y efectivo de 1,5–2,0 meses de ingresos), Ebara sigue ajustando el patrimonio neto hacia su objetivo de ROE (18 % o más para el FY28). Ya se recompraron 100 cientos de millones de yenes (10.000 millones de yenes) en el FY26; se decidió una recompra adicional de hasta 50 cientos de millones de yenes. Condiciones: acciones ordinarias; hasta 1.700.000 acciones; hasta 50 cientos de millones de yenes; del 16 de noviembre al 31 de diciembre de 2026; finalidad: optimizar el patrimonio neto y aumentar el valor para el accionista a largo plazo. Gráfico de dividendos y recompras (base de flujo de caja, cientos de millones de yenes): dividendos 2021 104 + recompra 200 = 304; 2022 182; 2023 189; 2024 227; 2025 277 + 200 = 477; plan 2026 292 + 100 + 50 adicionales.
Texto de política y tabla de condiciones a la izquierda; gráfico de barras apiladas de retribución al accionista a la derecha.
Tabla semestral FY24–FY26 (cientos de millones de yenes). Consolidado: pedidos FY24 3.996 / 4.609, FY25 4.513 / 4.983, FY26 1H 6.362 / plan 2H 6.587; ingresos 3.945 / 4.721, 4.487 / 5.095, 4.907 / 5.622; OP 399 / 580, 500 / 638, 506 / 743; margen 10,1 % / 12,3 %, 11,2 % / 12,5 %, 10,3 % / 13,2 %. Plan 2H FY26 por segmento: pedidos de Precision & Electronics 3.325, ingresos 2.413, OP 464 (19,3 %); Energy 1.074 / 1.082 / 137 (12,7 %); Building & Industrial 1.315 / 1.354 / 106 (7,9 %); Infrastructure 336 / 278 / 3 (1,4 %); Environmental 541 / 500 / 68 (13,6 %); Otros/ajustes OP -38.
Tabla densa agrupada por total consolidado y cinco segmentos, con columnas semestrales por año fiscal y una columna resaltada para el plan del 2H FY26.
Pedidos acumulados (cientos de millones de yenes) FY25 1Q/1-2Q/1-3Q/1-4Q y plan FY26 1Q/1-2Q/1-3Q/1-4Q. Consolidado: 1.998 / 4.513 / 6.801 / 9.496; FY26 3.249 / 6.362 / 9.790 / plan 12.950. Precision & Electronics FY26 1-3Q 4.266 (plan 6.000) — equipos 2.888 (plan 4.100), componentes 1.377 (plan 1.900). Energy 1.689 (2.200); Building & Industrial 2.236 (2.800); Infrastructure 387 (600); Environmental 1.203 (1.350); Otros 7.
Tabla con filas de segmentos y columnas de periodos acumulados; FY26 1-3Q en negrita, columna de plan sombreada.
Ingresos acumulados (cientos de millones de yenes). Consolidado FY25: 2.126 / 4.487 / 6.635 / 9.582; FY26: 2.463 / 4.907 / 7.459 / plan 10.530. FY26 1-3Q por segmento (plan anual): Precision & Electronics 2.935 (4.250) — equipos 1.937 (2.900), componentes 998 (1.350); Energy 1.448 (2.050); Building & Industrial 1.949 (2.650); Infrastructure 437 (600); Environmental 680 (980); Otros 7.
Mismo formato de tabla que la página de pedidos.
Beneficio operativo acumulado (cientos de millones de yenes). Consolidado FY25: 226 / 500 / 695 / 1.138; FY26: 267 / 506 / 835 / plan 1.250. FY26 1-3Q por segmento (plan): Precision & Electronics 581 (790); Energy 14 (130); Building & Industrial 131 (190); Infrastructure 47 (60); Environmental 90 (135); Otros/ajustes -29 (-55).
Mismo formato de tabla que las páginas de pedidos e ingresos.
Cartera de pedidos al cierre del trimestre (en cientos de millones de yenes) desde el FY24 4Q hasta el FY26 3Q, más el plan para el FY26 4Q. Consolidado: 9.171 (FY24 4Q); FY25 8.868 / 9.005 / 9.196 / 9.120; FY26 9.933 / 10.592 / 11.389, plan 4Q 11.540. FY26 3Q por segmento (plan 4Q): Precision & Electronics 2.823 (3.265); Energy 2.389 (2.313); Building & Industrial 1.041 (907); Infrastructure 773 (834); Environmental 4.360 (4.216); Otros 0 (1).
Tabla de saldos al cierre del trimestre por segmento con la columna del FY26 3Q en negrita y el plan del 4Q sombreado.
Ingresos regionales acumulados por segmento (en cientos de millones de yenes) con ratios de composición del FY26. Precisión y Electrónica FY26 1-3Q 2.935: Japón 555 (19 %), Asia excl. Japón 1.900 (65 %), Norteamérica 303 (10 %), Europa 168 (6 %), Otros 9. Energía 1.448: Japón 18 (1 %), Asia 651 (45 %), Norteamérica 387 (27 %), Europa 116 (8 %), Oriente Medio 206 (14 %), Otros 68 (5 %). Construcción e Industrial 1.949: Japón 759 (39 %), Asia 502 (26 %), Norteamérica 174 (9 %), Europa 229 (12 %), Oriente Medio 67 (3 %), Otros 216 (11 %). Infraestructura 437: Japón 377 (86 %), Asia 49 (11 %), Norteamérica 3, Oriente Medio 3. Medio Ambiente 680: Japón 676 (99 %), Asia 3 (1 %). También se muestran las cifras del FY25 1Q–1-4Q.
Tabla densa y extensa: filas de totales por segmento seguidas de filas regionales; columnas del FY26 emparejadas con columnas de ratio de composición.
Ingresos y ratio de S&S por segmento (en cientos de millones de yenes), del FY25 1Q al 1-4Q y del FY26 1Q al 1-3Q. FY26 1-3Q: Precisión y Electrónica 857 (29 %); Energía 794 (55 %); Construcción e Industrial 403 (21 %); Infraestructura 211 (48 %); ingresos de O&M de Medio Ambiente 567 (ratio de O&M 83 %). FY25 completo: 970 (28 %), 1.173 (54 %), 546 (23 %), 268 (47 %), O&M 753 (77 %).
Tabla con dos filas por segmento (ingresos y ratio) a través de columnas de periodos acumulados.
(En cientos de millones de yenes) FY25 3Q / FY25 4Q / FY26 3Q: activos totales 10.482 / 10.822 / 11.204; activos corrientes 7.031 / 7.173 / 7.348 (efectivo y equivalentes 1.739 / 1.434 / 1.582; cuentas a cobrar comerciales 2.614 / 3.324 / 3.066; inventarios 2.202 / 1.976 / 2.194; otros 475 / 437 / 504); activos no corrientes 3.450 / 3.648 / 3.856. Pasivos totales 5.558 / 5.605 / 5.640 (cuentas a pagar comerciales 1.320 / 1.252 / 1.273; deuda con intereses 2.071 / 2.247 / 2.222; otros 2.167 / 2.105 / 2.144). Patrimonio neto total 4.923 / 5.216 / 5.563, de los cuales corresponden a los propietarios de la matriz 4.798 / 5.088 / 5.443. Ratio de patrimonio neto atribuible a los propietarios 45,8 % / 47,0 % / 48,6 %; ratio D/E 0,43 / 0,44 / 0,41.
Tabla de balance de situación con sangría jerárquica y dos columnas de variación (frente al 3Q del año anterior y frente al cierre del ejercicio).
(En cientos de millones de yenes) 1-3Q FY25 → FY26: CF operativo 441 → 984 (+542); CF de inversión -605 → -354 (+250); CF libre -164 → 629 (+793); CF de financiación 181 → -490 (-672). Año completo: FY25 real / FY26 plan anterior / FY26 nuevo plan: operativo 407 / 1.000 / 1.000; inversión -912 / -550 / -600; CF libre -504 / 450 / 400; financiación 168 / -350 / -200. Nota al pie: El FY26 1-3Q incluye efectivo de la transferencia de acciones de 水ing: 5.300 millones de yenes en dividendos recibidos (operativo) y 24.200 millones de yenes por la venta de la inversión por el método de la participación (inversión).
Tabla de flujo de caja dividida en bloques de nueve meses y de año completo, con una columna sombreada para el nuevo plan y nota al pie.
(En cientos de millones de yenes) 1-3Q FY25 → FY26: capex 772 → 588 (-183); depreciación 249 → 309 (+60); I+D 161 → 179 (+18). Año completo FY25 real / FY26 plan anterior / nuevo plan: capex 1.007 / 990 / 930 (Precisión y Electrónica 210, Energía 260, Construcción e Industrial 140, Infraestructura 10, Medio Ambiente 20, Otros 290); depreciación 348 / 420 / 420; I+D 232 / 250 / 250 (Precisión y Electrónica 110, Energía 50, Construcción e Industrial 50, Infraestructura 10, Medio Ambiente 30).
Tabla de dos bloques (nueve meses y año completo) con desgloses por segmento bajo cada una de las tres métricas.
Notas de prensa recientes. Medio ambiente: Ebara Environmental Plant realiza un estudio de viabilidad con tres empresas sobre reciclaje de recursos mediante metanol verde a partir de biomasa leñosa y residuos, pionero en Japón (2026/9); actividades «ecoCSV» con proveedores para reconocer propuestas que reduzcan gases de efecto invernadero y mejoren la eficiencia (2026/9); Ebara Environmental Plant recibió un premio del Ministerio de Medio Ambiente por I+D en residuos y fosas sépticas (2026/10). Social: El presidente Hosoda realizó una visita de cortesía al gobernador de la prefectura de Kumamoto para expresar agradecimiento y apoyo a la recuperación (2026/10); publicación del «Libro Blanco de Salud del Grupo Ebara 2026» (2026/10). IR: inclusión continuada en índices ESG (2026/8); segunda visita a fábrica para accionistas individuales del FY2026 (2026/11).
Tabla de tres bandas (actividades E, S e IR) con títulos de notas de prensa y fechas.
Lista de referencia de divulgaciones relacionadas con fechas y contenidos: Informe Integrado 2026, páginas de negocio (30/06/2026) — objetivos, estrategia, productos, mercados, cuota de mercado, sedes, competidores, mix regional, ratio de S&S; visión a largo plazo «E-Vision2035» y plan a medio plazo «E-Plan2028» (13/02/2026) — objetivos financieros y no financieros, cartera, asignación de efectivo; sesiones del IR Day 2026 (14/07/2026) sobre la división de Precisión y Electrónica (demanda de equipos CMP, unión híbrida de Cu, BS-PDN, componentes), la división de Energía (GNL, S&S, hidrógeno, amoníaco, CCUS) y la división de Construcción e Industrial (reestructuración, enfriadoras para semiconductores, bombas de refrigeración para centros de datos); adquisición del negocio de motores trifásicos de Mitsubishi Electric (13/11/2025).
Tabla de tres columnas: título del material (enlaces subrayados), fecha de divulgación y puntos clave; filas alternas en azul claro.
Cláusula de exención de responsabilidad estándar: las previsiones, planes y declaraciones prospectivas se basan en la información disponible a la fecha de publicación y en suposiciones sobre factores inciertos; los resultados reales pueden diferir materialmente.
Título grande en gris en la parte superior izquierda, párrafo centrado, arco azul claro en la parte superior derecha y logotipo.
Preguntas comunes sobre esta diapositiva y el contenido de la presentación subyacente.
La presentación está en japonés. Se trata de la presentación de resultados (決算説明会資料) de Ebara Corporation para los nueve meses finalizados en septiembre de 2026, con fecha de 13 de noviembre de 2026. El original se publicó en TDnet, el sistema de divulgación puntual de la Bolsa de Tokio. Los resúmenes de las diapositivas en esta página son traducciones al español de los títulos y las cifras clave.
El año fiscal de Ebara termina en diciembre, por lo que el Q3 FY2026 (1-3Q) abarca de enero a septiembre de 2026. Las cifras son acumuladas desde el primer trimestre y se presentan bajo las normas IFRS.
Los pedidos fueron de 9.790 cientos de millones de yenes (+43,9 %), los ingresos de 7.459 cientos de millones de yenes (+12,4 %), el beneficio operativo de 835 cientos de millones de yenes (+20,2 %, margen del 11,2 %) y el beneficio atribuible a los propietarios de la matriz de 714 cientos de millones de yenes (+60,0 %). La empresa indica que las cuatro cifras son máximos históricos para un tercer trimestre.
La previsión de pedidos se elevó en 500 cientos de millones de yenes hasta los 12.950 cientos de millones de yenes debido a la fuerte demanda en Precision & Electronics. Los ingresos (10.530 cientos de millones de yenes), el beneficio operativo (1.250 cientos de millones de yenes) y el beneficio neto (995 cientos de millones de yenes) se mantuvieron según el plan del 14 de agosto de 2026; el recorte de beneficios en el segmento Energy se compensa con otros segmentos.
El plan de beneficio operativo anual de Energy se redujo de 180 a 130 cientos de millones de yenes, principalmente porque la inestabilidad en Oriente Medio situó las ventas esperadas de servicios y soporte (S&S) por debajo de lo previsto. La presentación también señala una pérdida operativa en la planta de Jeannette en EE. UU., que según indica finalizó en gran medida en el primer semestre, y prevé 115 cientos de millones de yenes de beneficio en el Q4.
Los cuadros de mando por segmento (páginas 10 y 14–17) integran pedidos, ingresos, beneficios, margen, mix, regiones y un puente de beneficios en una sola diapositiva. Los gráficos de cascada (páginas 7 y 22), las tablas de previsiones (páginas 20–21) y la tabla de impacto de Oriente Medio (página 27) también son diseños de referencia excelentes.
Ebara ha recomprado 100 cientos de millones de yenes en acciones en el FY2026 y ha decidido una recompra adicional de hasta 50 cientos de millones de yenes (hasta 1,7 millones de acciones) del 16 de noviembre al 31 de diciembre de 2026. El dividendo anual previsto es de ¥66 por acción.
Sí. Se han revisado todas las imágenes de las páginas y las cifras, incluidas las densas tablas del anexo, son legibles. Los importes están en cientos de millones de yenes (100 millones de yenes) a menos que se indique lo contrario.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referencia diseños profesionales, elige tu estilo y genera diapositivas con renderizado de texto perfecto. Impulsado por Nano Banana—comienza a crear tu presentación ahora.
Tu Agente IA para diapositivas. Ahorra tiempo, brilla más rápido con la creación inteligente de presentaciones.


© 2026 2slides. Todos los derechos reservados.