
Forma parte de Ejemplos de presentaciones para inversores · Ejemplos de presentaciones para inversores de Japón
Presentación de resultados de Dentsu Group del Q3 FY2026: una presentación para inversores bilingüe (japonés/inglés) de 52 diapositivas que cubre los resultados de dentsu para el tercer trimestre (julio-septiembre) y los primeros nueve meses (enero-septiembre) del ejercicio fiscal 2026. Incluye la actualización de negocio y estrategia del CEO por región, P&L consolidado, crecimiento orgánico regional y por práctica, margen operativo, previsiones revisadas de crecimiento orgánico para el FY2026, flujo de caja, balance general, apalancamiento y detalles de dentsu Japan. Se trata de una presentación en japonés (2026年度 第3四半期 決算説明会資料) con inglés mostrado junto al japonés en casi todas las diapositivas, publicada originalmente en TDnet (divulgación oportuna de la Bolsa de Tokio) el 16 de noviembre de 2026.
Usa la portada de esta presentación como referencia de estilo para diapositivas creadas con tu propio contenido. O elige cualquier página de abajo para usar su diseño como referencia.
Navegación Rápida
Etiquetas
Compartir las diapositivas
Presentación de resultados de Dentsu Group del Q3 FY2026: una presentación para inversores bilingüe (japonés/inglés) de 52 diapositivas que cubre los resultados de dentsu para el tercer trimestre (julio-septiembre) y los primeros nueve meses (enero-septiembre) del ejercicio fiscal 2026. Incluye la actualización de negocio y estrategia del CEO por región, P&L consolidado, crecimiento orgánico regional y por práctica, margen operativo, previsiones revisadas de crecimiento orgánico para el FY2026, flujo de caja, balance general, apalancamiento y detalles de dentsu Japan. Se trata de una presentación en japonés (2026年度 第3四半期 決算説明会資料) con inglés mostrado junto al japonés en casi todas las diapositivas, publicada originalmente en TDnet (divulgación oportuna de la Bolsa de Tokio) el 16 de noviembre de 2026.
Vista detallada de cada página de diapositiva, incluyendo diseño, contenido clave y elementos visuales.
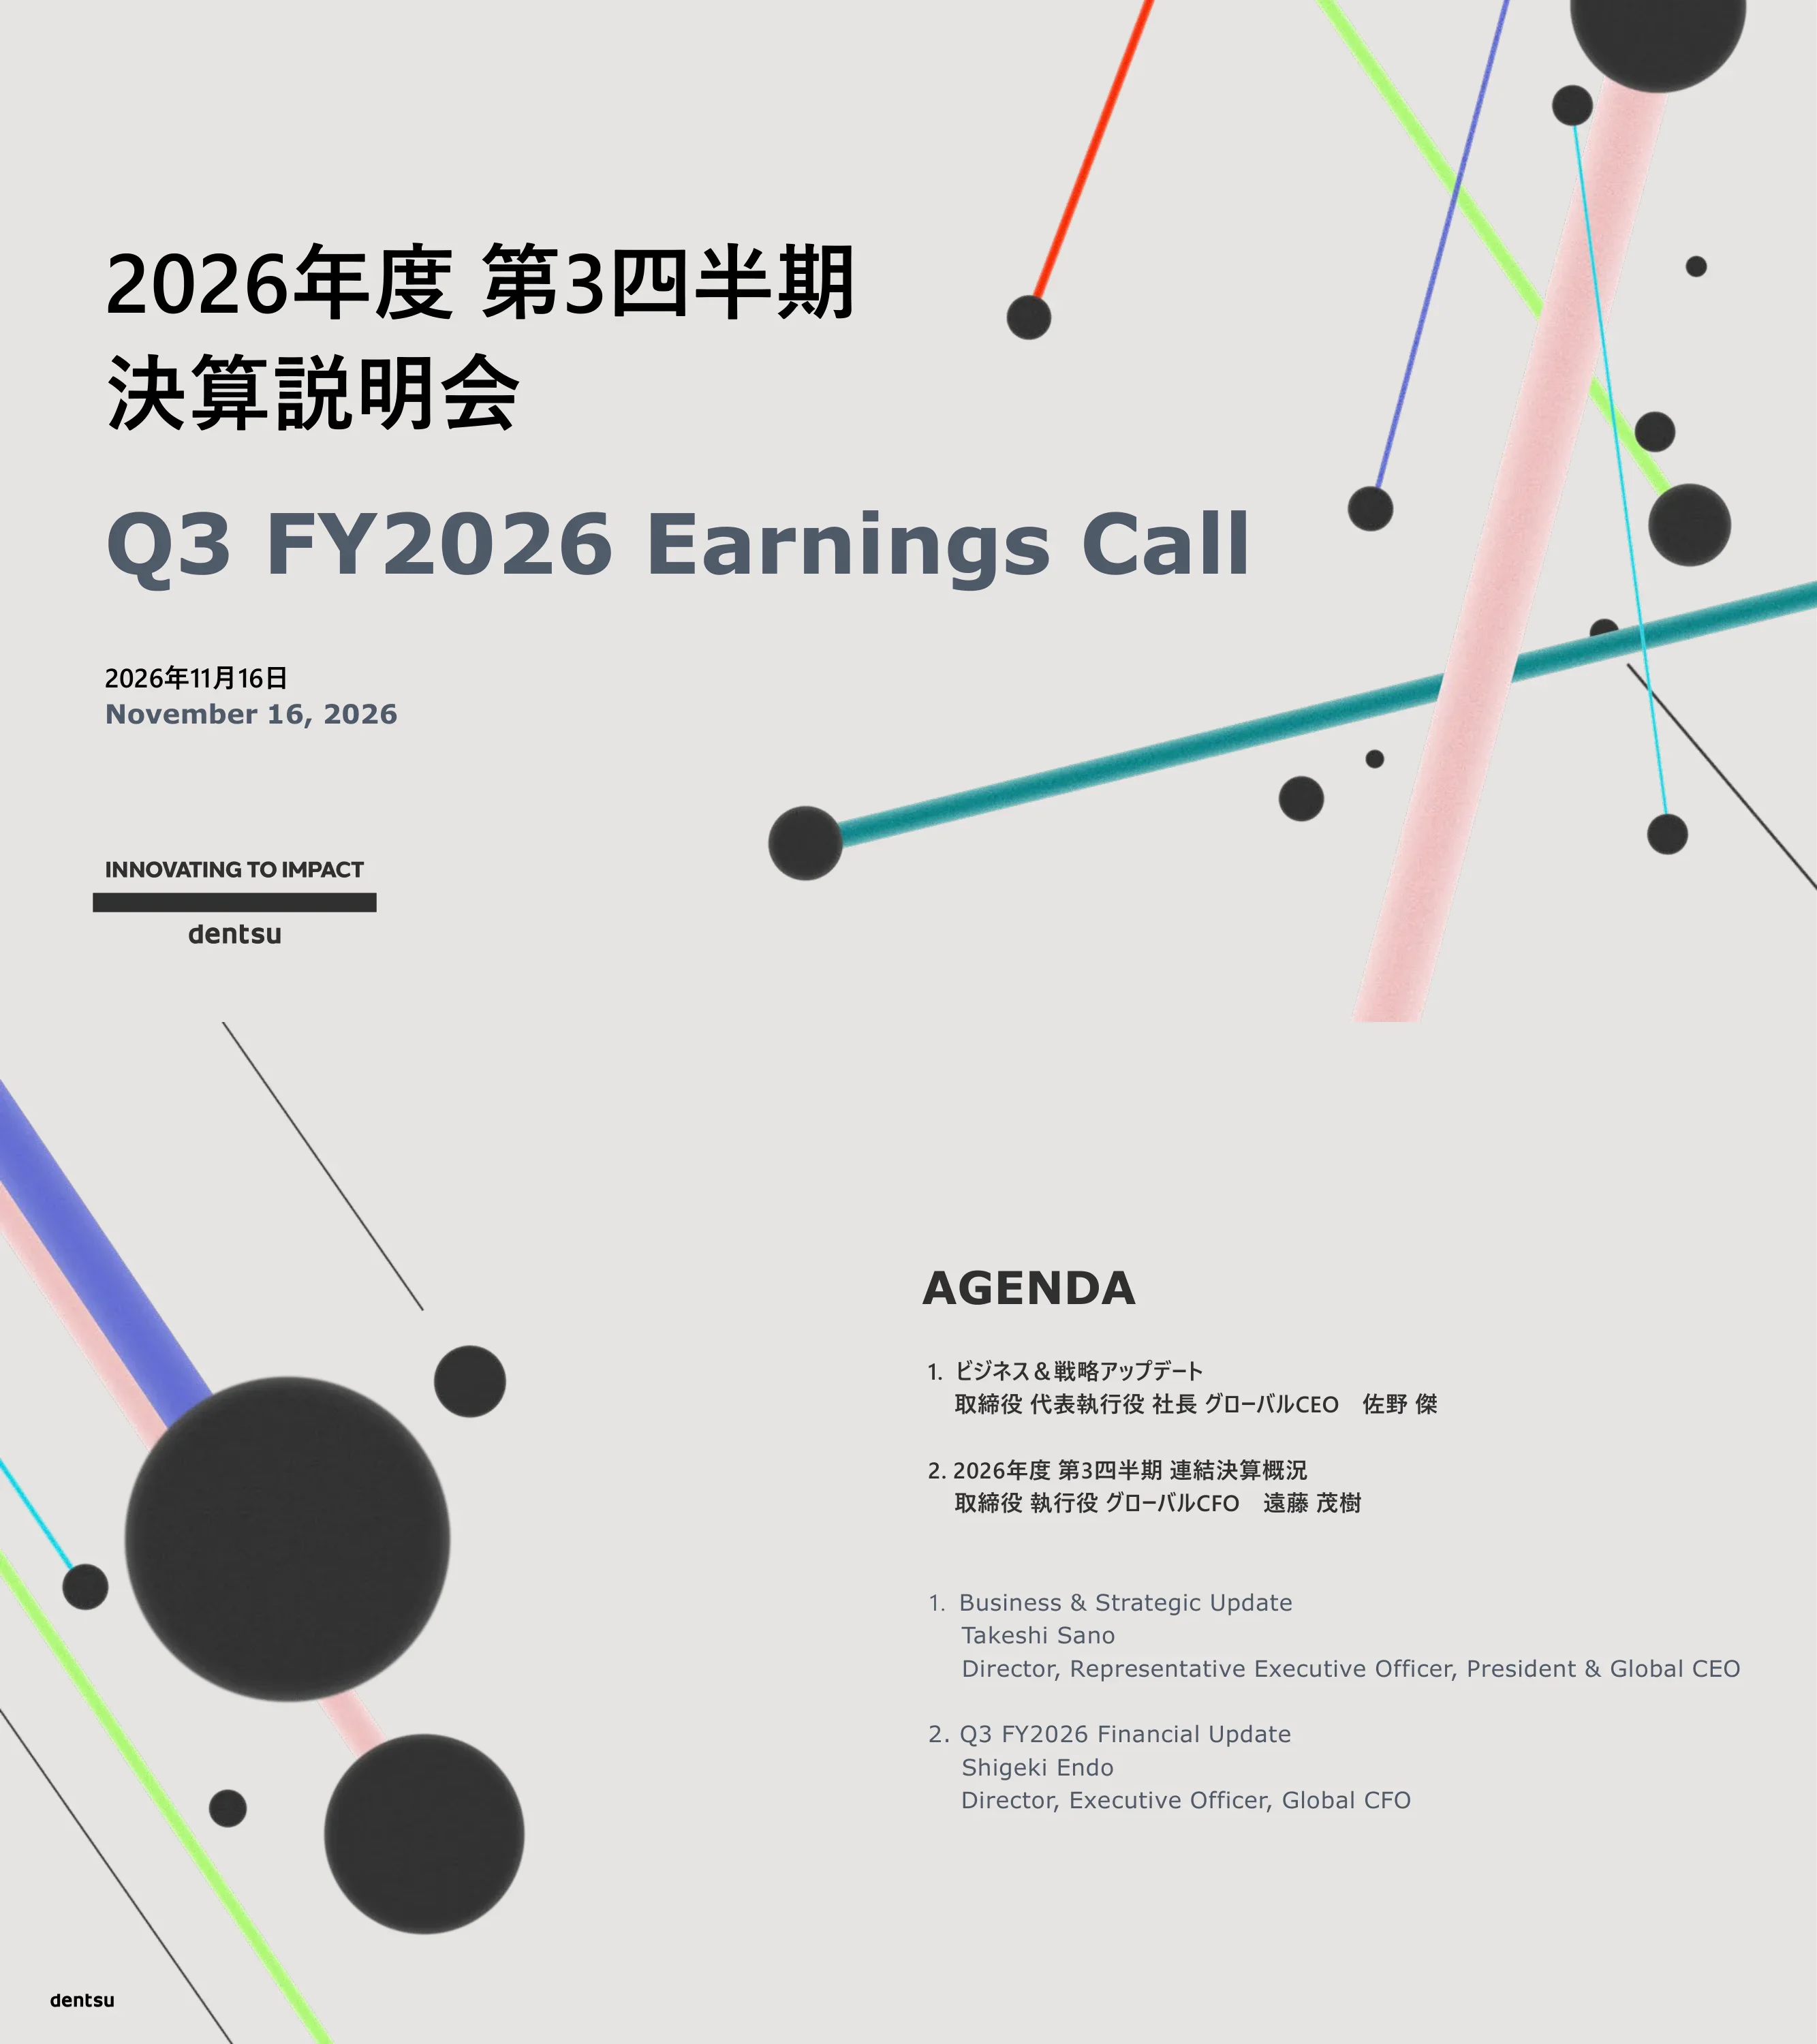
Diapositiva de portada de la presentación de resultados del Q3 FY2026 de dentsu, con fecha de 16 de noviembre de 2026. Muestra los títulos en japonés e inglés y la marca denominativa dentsu con el lema Innovating to Impact.
Bloque de título alineado a la izquierda (japonés en negro, inglés en negrita grande gris pizarra) con la fecha debajo; líneas 3D abstractas y esferas oscuras sobre un fondo gris claro a la derecha; conjunto de logotipos en la parte inferior izquierda.
Dos puntos en el orden del día: 1) Actualización estratégica y de negocio presentada por Takeshi Sano, Director, Representative Executive Officer, President & Global CEO; 2) Actualización financiera del Q3 FY2026 presentada por Shigeki Endo, Director, Executive Officer, Global CFO.
Gráfico abstracto en la mitad izquierda; texto de la agenda a la derecha con el listado en japonés sobre el listado en inglés.
Separador de sección para la actualización de negocio y estrategia del CEO, con fecha de 16 de noviembre de 2026, presentada por Takeshi Sano, President & Global CEO de dentsu y CEO de dentsu Japan.
Título de sección bilingüe grande a la izquierda con detalles del presentador debajo; líneas abstractas rojas, azules y verde azulado con esferas a la derecha.
El crecimiento orgánico del grupo en el Q3 fue del (3,7) % (Q3 2025: +1,4 %; 9M (1,0) % frente al +0,3 % de los 9M 2025). El margen operativo fue del 10,5 %, 450 pb menos interanual (9M 11,8 %, 120 pb menos), y el beneficio neto estatutario fue de 6,8 mil millones de yenes, 5,4 mil millones de yenes menos interanual (9M 53,0 mil millones de yenes, 114,6 mil millones de yenes más). Por regiones, el crecimiento orgánico del Q3 fue: Japón (2,4) %, Américas (6,5) %, EMEA (7,1) % y APAC +10,3 %, con márgenes operativos en el Q3 del 19,5 %, 21,0 %, 9,3 % y 4,8 % respectivamente.
Tres tarjetas de KPI en la parte superior con cifras grandes en verde azulado; una tabla regional debajo con una fila de encabezado en verde azulado (Japón, Américas, EMEA, APAC) que muestra el crecimiento orgánico y el margen operativo del Q3 y los 9M.
Premios: 12 en D&AD 2026, incluyendo Design Agency of the Year; 6 en los APAC Effie Awards 2026 (2 oros, 1 plata, 3 bronces); 23 en los London International Awards, incluyendo Global Design Company of the Year; 22 en MAD STARS 2026, incluyendo el Design Grand Prix y Agency of the Year. Merkle fue nombrada Líder en el IDC MarketScape para servicios profesionales de Adobe habilitados por IA. Clientes captados: ServiceNow y Air India (Global), Hitachi Construction Machinery y Pan Pacific International Holdings (Japón), Great Wall Motors y DOUGLAS Group (EMEA).
Dos tercios izquierdos: fila de fotos de premios y logotipos sobre viñetas bilingües; tercio derecho: un panel de Client Wins en gris claro que enumera los clientes con sus regiones.
Restablecimiento de la rentabilidad: se optimizaron el Global HQ y la estructura operativa de EMEA, y se simplificaron los clústeres/mercados, con reducciones de plantilla de unos 3.400 empleados, alcanzando antes de lo previsto el objetivo del FY2027. El plan del FY2026 va por buen camino, con costes de unos 26.000 millones de yenes (aprox. 260 cientos de millones de yenes) y unos ahorros anuales previstos de unos 42.000 millones de yenes (aprox. 420 cientos de millones de yenes). Restablecimiento de la competitividad: se invirtieron unos 7.000 millones de yenes (aprox. 70 cientos de millones de yenes) en los primeros nueve meses, principalmente en Media, IA y Data & Technology, y el plan de inversión del FY2026 se revisó de unos 14.000 millones de yenes a unos 11.000 millones de yenes (de aprox. 140 cientos de millones a aprox. 110 cientos de millones de yenes).
Cuadrícula de dos por dos de paneles redondeados: texto en japonés a la izquierda e inglés a la derecha para cada uno de los dos temas; nota al pie que define 'clúster'.
Los ingresos netos del Q3 en Japón fueron de 111,7 mil millones de yenes en 2026, frente a los 120,8 mil millones de yenes en 2025 (incluyendo 6,2 mil millones de yenes de CARTA HOLDINGS) y los 109,9 mil millones de yenes en 2024 (incluyendo 5,2 mil millones de yenes). El crecimiento orgánico del Q3 fue del 2,8 % (2024), 9,9 % (2025) y (2,4) % (2026). El crecimiento se volvió negativo frente a la alta comparativa del +9,9 % del año anterior y al gasto cauteloso de los clientes, pero los ingresos netos fueron los terceros más altos registrados en un Q3. El crecimiento orgánico medio del Q3 para 2024-2026 fue del 3,6 %, la publicidad en internet aumentó su facturación en dobles dígitos por 11º trimestre consecutivo y la DX creció en el dígitos simples medios.
Izquierda: gráfico de columnas en verde azulado para 2024-2026 con una flecha de tendencia naranja y una fila de crecimiento orgánico debajo; derecha: panel gris de viñetas bilingües. Una etiqueta roja de Japón se sitúa en la parte superior derecha.
Las tasas de éxito en concursos (pitch win rates) se mantuvieron por encima del 50 % tanto en el Q3 como en los 9M. Tres pilares: expansión en las cadenas de valor de los clientes (unos 500 proyectos de transformación con IA; IA SaaS desplegada en unos 50 clientes; IA generativa utilizada en el diseño de movilidad de próxima generación para acelerar el desarrollo hasta 20 veces); desarrollo de áreas de crecimiento (una JV de retail media de 7-Eleven, Dentsu Inc. y CyberAgent; soporte B2B para más de 200 empresas en el Q3); y deportes y entretenimiento (Growth Partner de la Japan Basketball Association e Integrated Growth Partner de la J.LEAGUE).
Banner de resumen bilingüe en la parte superior; tres columnas debajo con encabezados oscuros, cada una con tarjetas de casos con logotipos y fotos.
Dentsu Group mantendrá una participación de aproximadamente el 62 % en Dentsu Soken, que seguirá siendo una empresa principal de dentsu Japan. Su exclusión de bolsa tiene como objetivo agilizar la toma de decisiones e invertir en el crecimiento a largo plazo. Sinergias clave: DX/IA (consultoría y desarrollo de Dentsu Soken combinados con la base de clientes de ITOCHU), infraestructura de TI (soluciones de Dentsu Soken combinadas con la infraestructura y operaciones de TI de CTC) y retail media (planificación de Dentsu Inc. combinada con los medios en tienda de Gate One y los datos de compra de Data One).
Cuadro de resumen con borde en la parte superior con dos puntos bilingües; flecha de tipo chevron; banner oscuro; tres filas con etiquetas en verde azulado (DX·AI, IT infrastructure, Retail media) y descripciones bilingües.
El área de CXM en Américas volvió a registrar un crecimiento orgánico trimestral positivo por primera vez desde 2022, alcanzando el 0,8 % en el Q3 FY2026. El gráfico de líneas sigue el crecimiento orgánico de CXM desde el Q1 FY2023 hasta el Q3 FY2026; solo el último punto (0,8 %) está etiquetado y los valores anteriores no se muestran numéricamente. Factores de recuperación: enfoque en Marketing Transformation y AI Transformation, mejor retención de clientes y obtención de proyectos adicionales, y nuevos ingresos provenientes de una base de clientes más amplia.
Banner de resumen bilingüe; gráfico de líneas en la parte inferior izquierda bajo un encabezado oscuro; panel verde azulado claro en la parte inferior derecha con la lista de factores de recuperación. Etiqueta azul de Américas arriba a la derecha.
El área de Media se vio afectada por un menor gasto de clientes importantes, pero las nuevas adjudicaciones netas de medios en el Q3 pasaron a ser positivas. Hitos: venta consultiva con propuestas B2B basadas en datos (clasificada como agencia de marketing B2B n.º 1 en EE. UU. y n.º 1 a nivel mundial en 2025 y 2026 por B2B Marketing); propuestas integradas de retail que ganaron un nuevo cliente; y transformación de IA mediante una asociación ampliada con ServiceNow, con el contrato global de medios extendido hasta 2030.
Banner de resumen; barra azul de Business Highlights; tres columnas con contorno, cada una con un subencabezado en recuadro y descripción bilingüe.
Media en EMEA pasó a ser negativo tras el impulso del H1 debido a la incertidumbre macroeconómica y al menor gasto de clientes principales, aunque continuaron las nuevas adjudicaciones y el crecimiento con clientes existentes. Hitos: trabajo integrado liderado por medios para Netflix y DOUGLAS en más de 20 mercados europeos y selección por parte de GWM (Great Wall Motors) como socio integrado para la entrada en el mercado; lanzamiento de soluciones LLM de iProspect en Francia para búsqueda con IA y visibilidad de agentes; y uso de la plataforma propia de optimización de medios Pipes en más de 35 mercados con más de 1.700 clientes.
Banner de resumen; barra verde de Business Highlights; tres columnas con contorno con logotipos de clientes, una imagen de iProspect y un cuadro de estadísticas de mercados/clientes.
APAC volvió al crecimiento positivo tanto en el Q3 como en los 9M, impulsado por el rebote tras eventos extraordinarios del año anterior e inversiones en mercados en crecimiento. Hitos: nuevos negocios globales con Air India y un papel más relevante dentro del ecosistema de Tata; nueva adjudicación de TSB basada en Data & Technology y Media; lanzamiento de Dentsu Performance Studio en India, produciendo más de 1.000 activos creativos al mes; y selección como socio de lanzamiento de ChatGPT Ads, apoyando el despliegue en siete mercados, incluidos el sudeste asiático y Taiwán.
Banner de resumen; barra púrpura de Business Highlights; tres columnas con contorno con logotipos y pequeñas imágenes promocionales.
dentsu publicó su primer People & Culture Report (人的資本レポート), que muestra cómo la inversión en talento y cultura crea valor corporativo, y su Integrated Report 2026, que establece una nueva fase de crecimiento basada en la centralidad en el cliente, la agilidad y la colaboración. La diapositiva muestra las portadas de los informes, un mensaje conjunto del CEO y el CHRO y un diagrama de creación de valor; el texto pequeño dentro de las imágenes de los informes no es legible a esta resolución.
Banner de resumen bilingüe en la parte superior; dos collages debajo: portada del People & Culture Report con un desplegable de entrevista (izquierda) y portada del Integrated Report 2026 con un diagrama de creación de valor (derecha).
Separador de sección para la actualización financiera del CFO, con fecha 16 de noviembre de 2026, presentada por Shigeki Endo, Director, Executive Officer, Global CFO. Una nota al pie indica que las cifras pueden diferir de los estados financieros porque están preparadas para ayudar a los inversores a comprender el negocio, y remite a los apéndices para las definiciones.
Título bilingüe a la izquierda, bloque del presentador debajo, nota al pie de exención de responsabilidad en la parte inferior; arte lineal abstracto a la derecha.
Ene-sep 2026 frente a 2025: ingresos netos de 867,2 mil millones de yenes frente a 851,3 mil millones de yenes (+1,9 %); crecimiento orgánico del (1,0) % frente al 0,3 %; beneficio operativo subyacente de 101,9 mil millones de yenes frente a 111,0 mil millones de yenes ((8,1) %); margen operativo del 11,8 % frente al 13,0 % ((120) pb). El beneficio neto subyacente fue de 53,7 mil millones de yenes frente a 56,6 mil millones de yenes ((5,0) %) y el BPA básico subyacente de 206,89 yenes frente a 217,88 yenes. El beneficio operativo estatutario fue de 103,6 mil millones de yenes frente a una pérdida de (7,4) mil millones de yenes, el beneficio neto estatutario de 53,0 mil millones de yenes frente a (61,5) mil millones de yenes, y el BPA básico estatutario de 204,33 yenes frente a (237,04) yenes.
Tabla de ancho completo con encabezado verde azulado (2026 Jan-Sep, 2025 Jan-Sep, YoY); etiquetas en japonés en la columna izquierda, etiquetas en inglés en el centro; filas clave en verde azulado.
El crecimiento orgánico de los 9M fue del (1,0) % para el grupo: Japón +2,5 %, Américas (5,5)%, EMEA (2,6)% y APAC +0,7%. Distribución de los ingresos netos de los 9M: Japón 40%, Américas 27%, EMEA 24%, APAC 9%. Un gráfico de líneas muestra el crecimiento orgánico trimestral del grupo desde el 24Q1 hasta el 26Q3, terminando en un (3,7) % en el 26Q3; los puntos de datos anteriores no incluyen etiquetas de valor.
Fondo con marca de agua de mapa mundial; tabla de crecimiento orgánico regional arriba a la izquierda; gráfico de anillos de mix de ingresos abajo a la izquierda; gráfico de líneas a la derecha.
Japón Q3: ingresos netos de 111,7 mil millones de ¥ ((7,5) % interanual), crecimiento orgánico del (2,4) %, beneficio operativo subyacente de 21,8 mil millones de ¥ ((26,1) %), margen operativo del 19,5 % ((490) pb). 9M: ingresos netos de 347,7 mil millones de ¥ ((2,7) %), crecimiento orgánico del +2,5 %, beneficio operativo subyacente de 82,2 mil millones de ¥ ((6,4) %), margen del 23,6 % ((100) pb). El crecimiento orgánico de los 9M estuvo ligeramente por debajo de las expectativas y el margen ligeramente por encima. El descenso del Q3 refleja una comparativa alta con el año anterior, clientes cautelosos y una revalorización de activos en el negocio de derechos; se espera crecimiento en el Q4.
Arriba a la izquierda: distintivo circular de crecimiento orgánico (OG) de 9M y gráfico de líneas de crecimiento orgánico trimestral Japón vs. Grupo; arriba a la derecha: tabla de KPI en miles de millones de ¥; abajo: cuadro con bordes de comentarios bilingües.
Américas Q3: ingresos netos de 77,6 mil millones de ¥ (+1,1 %), crecimiento orgánico del (6,5) % (Media (6,6) %, Creative (15,6) %, CXM +0,8 %), beneficio operativo subyacente de 16,3 mil millones de ¥ ((14,3) %), margen del 21,0 % ((380) pb). 9M: ingresos netos de 233,7 mil millones de ¥ (+1,4 %), crecimiento orgánico del (5,5) % (Media (2,5) %, Creative (17,4) %, CXM (0,7) %), beneficio operativo subyacente de 45,7 mil millones de ¥ ((12,7) %), margen del 19,6 % ((310) pb). CXM volvió a crecer mientras que Media se vio afectada por un menor gasto de los clientes; el control de costes de personal mantuvo los gastos de venta, generales y administrativos (SG&A) por debajo del año anterior.
Misma plantilla que la página de Japón: distintivo de OG más gráfico de líneas Américas vs. Grupo a la izquierda, tabla de KPI con desglose por práctica a la derecha, cuadro de comentarios abajo.
EMEA Q3: ingresos netos de 66,7 mil millones de ¥ ((0,5) %), crecimiento orgánico del (7,1) % (Media (9,8) %, Creative (2,2) %, CXM (2,2) %), beneficio operativo subyacente de 6,2 mil millones de ¥ ((32,7) %), margen del 9,3 % ((440) pb). 9M: ingresos netos de 204,6 mil millones de ¥ (+8,7 %), crecimiento orgánico del (2,6) % (Media (1,9) %, Creative (3,3) %, CXM (4,0) %), beneficio operativo subyacente de 18,3 mil millones de ¥ (+23,1 %), margen del 9,0 % (+110 pb). El descenso de Media en el Q3 refleja partidas extraordinarias en el Reino Unido el año anterior, pérdida de clientes y retrasos en el gasto debido a la incertidumbre geopolítica.
Plantilla regional: distintivo de OG y gráfico de líneas EMEA vs. Grupo a la izquierda, tabla de KPI a la derecha, cuadro de comentarios bilingües abajo.
APAC Q3: ingresos netos de 26,7 mil millones de ¥ (+15,4 %), crecimiento orgánico del +10,3 % (Media (3,5) %, Creative +53,5 %, CXM (22,0) %), beneficio operativo subyacente de 1,3 mil millones de ¥, margen del 4,8 %. 9M: ingresos netos de 76,3 mil millones de ¥ (+8,5 %), crecimiento orgánico del +0,7 % (Media (2,6) %, Creative +13,0 %, CXM (19,8) %), pérdida operativa subyacente de (1,9) mil millones de ¥, margen del (2,5) %. El crecimiento de Creative en el Q3 refleja un rebote tras las partidas extraordinarias del año anterior y el crecimiento en India; el Q3 volvió a registrar beneficio operativo subyacente.
Plantilla regional: distintivo de OG y gráfico de líneas APAC vs. Grupo (pico del Q3 etiquetado como +10,3 %) a la izquierda, tabla de KPI a la derecha, cuadro de comentarios abajo.
Gráfico de cascada (bridge) desde el beneficio operativo subyacente de los 9M 2025 de 111,0 mil millones de ¥ hasta los 101,9 mil millones de ¥ en los 9M 2026: variación en ingresos netos (28,1), costes de personal +21,6, otros gastos operativos (8,1), depreciación +3,9 y divisas +1,7 (en miles de millones de ¥).
Gráfico de cascada a ancho completo con barras inicial y final en verde azulado, disminuciones en gris e incrementos en pizarra oscuro; etiquetas de categoría bilingües bajo el eje.
Las previsiones de crecimiento orgánico cambiaron del 0-1 % a aproximadamente el (1) %; el resto de la tabla de previsiones se mantiene sin cambios desde febrero. Previsiones FY2026 vs. reales FY2025: ingresos 1.491,5 mil millones de ¥ (vs. 1.435,2 mil millones de ¥), ingresos netos 1.230,2 mil millones de ¥ (vs. 1.197,5 mil millones de ¥), beneficio operativo subyacente 166,3 mil millones de ¥ (vs. 172,5 mil millones de ¥), margen operativo en el rango del 13 % (vs. 14,4 %), beneficio neto subyacente 85,2 mil millones de ¥ (vs. 93,5 mil millones de ¥), EPS básico subyacente 328,21 ¥ (vs. 360,38 ¥), dividendo por acción no mostrado (-), beneficio operativo estatutario 152,6 mil millones de ¥ (vs. (289,2) mil millones de ¥) y beneficio neto estatutario 69,7 mil millones de ¥ (vs. (327,6) mil millones de ¥). Perspectivas de crecimiento orgánico regional: Japón 3 %+, Américas (6)-(5) %, EMEA c. (2) %, APAC c. 1 %; las cifras de Américas y EMEA se actualizaron desde agosto. Supuestos de tipos de cambio: JPY/USD 156,7 ¥, JPY/GBP 211,9 ¥.
Titular bilingüe en negrita; tabla principal de previsiones con encabezado verde azulado; tabla de divisas debajo; cuadro de desglose regional con bordes a la derecha.
Diapositiva divisoria que introduce la sección de apéndices con tablas financieras detalladas, notas al pie, avisos legales y definiciones.
Título grande APPENDICES a la derecha; bandas diagonales en cian y verde azulado con esferas oscuras a la izquierda.
Ene-sep 2026: volumen de negocio 4.864,9 mil millones de ¥ (+7,4 %), ingresos 1.067,6 mil millones de ¥ (+5,3 %), ingresos netos 867,2 mil millones de ¥ (+1,9 %; (3,1) % a tipo de cambio constante). Ingresos netos por región: Japón 347,7 mil millones de ¥, Américas 233,7 mil millones de ¥, EMEA 204,6 mil millones de ¥, APAC 76,3 mil millones de ¥. Beneficio operativo subyacente 101,9 mil millones de ¥ ((8,1) %; (9,9) % a tipo de cambio constante), margen del 11,8 %, beneficio neto subyacente 53,7 mil millones de ¥, EPS subyacente 206,89 ¥, beneficio operativo estatutario 103,6 mil millones de ¥, beneficio neto estatutario 53,0 mil millones de ¥ y EBITDA subyacente 109,8 mil millones de ¥ ((7,1) %). Tipo de cambio medio: JPY/USD 158,5 (vs. 148,0), JPY/GBP 213,2 (vs. 194,6).
Gran tabla de datos con encabezado verde azulado que incluye una columna de tipo de cambio constante; tabla de divisas más pequeña debajo.
Q3 (jul-sep) 2026: volumen de negocio 1.570,0 mil millones de ¥ (+0,9 %), ingresos 350,2 mil millones de ¥ (+6,0 %), ingresos netos 284,1 mil millones de ¥ (-1,8 %), beneficio operativo subyacente 29,9 mil millones de ¥ (-31,1 %), margen 10,5 % (-450 pb), beneficio neto subyacente 15,5 mil millones de ¥ (-35,8 %), beneficio operativo estatutario 19,7 mil millones de ¥, beneficio neto estatutario 6,8 mil millones de ¥ y EBITDA subyacente 32,6 mil millones de ¥. Los ingresos netos del Q2 fueron de 288,0 mil millones de ¥ y los del Q1 de 295,1 mil millones de ¥, con márgenes operativos del 11,9 % y 12,8 %.
Tabla ancha con tres columnas trimestrales (jul-sep, abr-jun, ene-mar 2026), cada una emparejada con una columna interanual (YoY); subfilas de ingresos netos regionales.
Crecimiento orgánico trimestral del Grupo en 2026: Q1 +0,8 %, Q2 (0,2) %, Q3 (3,7) %, acumulado anual (YTD) (1,0) % (año completo 2025 +0,5 %; 2024 -0,1 %). YTD 2026 por región: Japón +2,5 %, Américas -5,5 %, EMEA -2,6 %, APAC +0,7 %. En el Q3 2026, Japón fue del -2,4 %, Américas -6,5 %, EMEA -7,1 % y APAC +10,3 %.
Dos tablas apiladas: consolidado del grupo por trimestre para 2024-2026 arriba; desglose regional por trimestre y año abajo.
Margen operativo del Grupo en 2026: Q1 12,8 %, Q2 11,9 %, Q3 10,5 %, YTD 11,8 % (2025: Q3 15,0 %, año completo 14,4 %; año completo 2024 14,8 %). Márgenes YTD 2026 por región: Japón 23,6 %, Américas 19,6 %, EMEA 9,0 %, APAC -2,5 %. Los márgenes regionales del Q3 2026 fueron 19,5 %, 21,0 %, 9,3 % y 4,8 %.
Mismo diseño de dos tablas que el apéndice de crecimiento orgánico: consolidado del grupo arriba, matriz regional abajo.
Crecimiento orgánico trimestral por práctica (Media, Creative, CXM) para Américas, EMEA y APAC para FY2024-FY2026. YTD FY2026: Américas Media -2,5 %, Creative -17,4 %, CXM -0,7 %; EMEA Media -1,9 %, Creative -3,3 %, CXM -4,0 %; APAC Media -2,6 %, Creative +13,0 %, CXM -19,8 %. Las barras apiladas muestran el mix de ingresos netos para ene-sep 2026: Américas 48 % Media, 21 % Creative, 31 % CXM; EMEA 63 %, 13 %, 24 %; APAC 56 %, 36 %, 8 %.
Tres tablas anuales apiladas a la izquierda (FY2024, FY2025, FY2026); dos gráficos de barras apiladas a la derecha para el año completo 2025 y ene-sep 2026.
Rangos de crecimiento orgánico de jul-sep 2026. 5 % o más: India, Países Bajos, Polonia, España. 0-5 %: Dinamarca, Francia, Noruega, Suecia. -10 % a 0 %: Australia, Canadá, China, Japón, Taiwán, EE. UU. Por debajo del -10 %: Alemania, Italia, Singapur, Suiza, Tailandia, Reino Unido.
Tabla de dos columnas: rango de crecimiento a la izquierda (celdas grises), nombres de mercados en japonés e inglés a la derecha.
Rangos de crecimiento orgánico de ene-sep 2026. 5 % o más: India, Polonia, España. 0-5 %: Dinamarca, Francia, Japón, Países Bajos. -10 % a 0 %: Canadá, China, Italia, Noruega, Singapur, Suecia, Suiza, Taiwán, Tailandia, Reino Unido, EE. UU. Por debajo del -10 %: Australia, Alemania.
Misma tabla de rangos de dos columnas que la versión del Q3.
Ingresos netos ene-sep 2026: Japón 347,7 mil millones de ¥, Américas 233,7 mil millones de ¥, EMEA 204,6 mil millones de ¥, APAC 76,3 mil millones de ¥; total 862,3 mil millones de ¥ más eliminaciones de 4,9 mil millones de ¥ resultan en 867,2 mil millones de ¥ consolidados. Beneficio operativo ordinario: 82,2, 45,7, 18,3 y -1,9, con costes centrales de -42,4, para un total consolidado de 101,9 mil millones de ¥. Márgenes operativos: 23,6 %, 19,6 %, 9,0 %, -2,5 %, 11,8 % consolidado. Comparativas 2025: ingresos netos consolidados 851,3 mil millones de ¥, beneficio operativo ordinario 111,0 mil millones de ¥, margen 13,0 %.
Dos tablas de segmentos apiladas (ene-sep 2026 y 2025) con columnas para cada región, total, eliminaciones/costes centrales y consolidado.
Gráfico de cascada desde los ingresos netos de 851,3 mil millones de ¥ en los 9M 2025 hasta los 867,2 mil millones de ¥ en los 9M 2026: orgánico -9,1, adquisiciones -19,0 y divisas +43,9 (en mil millones de ¥). Los vientos de cola de las divisas compensaron con creces el descenso orgánico y el efecto neto de las desinversiones.
Gráfico de cascada con barras de punto final en verde azulado y barras intermedias finas; etiquetas de ejes bilingües.
Repite el puente del beneficio operativo ordinario en el apéndice: 111,0 mil millones de ¥ (9M 2025) menos el cambio en ingresos netos -28,1, más costes de personal +21,6, menos otros gastos operativos -8,1, más depreciación +3,9 y divisas +1,7, resultando en 101,9 mil millones de ¥ (9M 2026).
Gráfico de cascada a ancho completo, igual que en la página 22.
Ene-sep 2026: ingresos netos 867,2 mil millones de ¥; costes de personal 585,8 mil millones de ¥ (67,6 % de los ingresos netos, -3,6 % interanual a moneda constante); otros gastos operativos 152,2 mil millones de ¥ (17,6 %, +5,6 %); depreciación 27,8 mil millones de ¥ (3,2 %, -12,3 %). Los ingresos netos fueron del -3,1 % interanual a moneda constante.
Tabla compacta en la parte superior izquierda con encabezado verde azulado y tres filas (importe, ratio sobre ingresos netos, interanual a moneda constante); el resto de la diapositiva es espacio en blanco.
Beneficio operativo ordinario de 101,9 mil millones de ¥ más partidas de ajuste de 1,6 mil millones de ¥ resultan en un beneficio operativo estatutario de 103,6 mil millones de ¥ (2025: 111,0 mil millones de ¥ y -118,4, resultando en -7,4 mil millones de ¥). Ajustes: amortización de intangibles adquiridos -18,2, costes de adquisición -0,1 y partidas extraordinarias +19,9, que incluyen una ganancia por venta o baja de activos no corrientes de +29,6, costes de transformación del negocio -17,6, sin deterioro (2025: -86,6) y otros +8,0.
Tabla de conciliación con subpartidas sangradas y filas de total superior e inferior sombreadas.
El beneficio neto ordinario de 53,7 mil millones de yenes, sumado a los ajustes de -0,7, da como resultado un beneficio neto estatutario de 53,0 mil millones de yenes (2025: 56,6 mil millones de yenes menos -118,1, resultando en -61,5 mil millones de yenes). Desglose: ajustes del beneficio operativo +1,6, revalorización de pasivos por opciones de venta de M&A y earnouts +0,2, impuesto sobre la renta relacionado (2,6), ajustes de participaciones no dominantes +0,2, otros 0,0.
Tabla de conciliación con el mismo estilo que la diapositiva anterior.
Beneficio operativo estatutario de 103,6 mil millones de yenes, más la participación en resultados de asociadas de 3,8 mil millones de yenes, da un beneficio antes de intereses e impuestos de 107,4 mil millones de yenes. Los costes financieros netos de -14,0 (ingresos financieros 6,5, costes financieros 20,5) resultan en un beneficio antes de impuestos de 93,4 mil millones de yenes; tras un impuesto sobre la renta de 33,6 mil millones de yenes, el beneficio neto es de 59,7 mil millones de yenes. De esa cifra, 53,0 mil millones de yenes son atribuibles a los propietarios de la matriz y 6,7 mil millones de yenes a participaciones no dominantes (2025: -55,6 mil millones de yenes en total).
Tabla de P&L a ancho completo con filas de subtotales sombreadas alternas y columnas de variación interanual (YoY).
Enero-septiembre de 2026: beneficio operativo subyacente de 101.900 millones de yenes, costes de transformación del negocio pagados (21,9), flujo de caja antes de capital circulante 115.000 millones de yenes, variación del capital circulante (19,6) (frente a (77,3)), flujos de caja operativos 95,4 mil millones de yenes (frente a 57,0 mil millones de yenes) y flujos de caja netos de actividades operativas 49,3 mil millones de yenes (frente a 10,6 mil millones de yenes). Inversión de capital +9,9, adquisiciones y enajenaciones (14,0), reembolsos de arrendamientos (26,9), flujo de caja bruto (4,5) (frente a (55,9)), sin pago de dividendos (frente a (18,1)) y transferencia a activos mantenidos para la venta +17,5. La deuda neta varió en +5,2 (frente a (102,6)).
Tabla larga y densa con encabezado verde azulado y tres columnas numéricas (2026, 2025, YoY); filas de subtotales sombreadas en gris.
Final de septiembre de 2026 frente a final de diciembre de 2025: fondo de comercio 319.200 millones de yenes (320,1), intangibles 160,9 mil millones de yenes (178,2), inmovilizado material (PPE) 23,7 mil millones de yenes, activos por derecho de uso netos de pasivos por arrendamiento (77,5), instrumentos de patrimonio 76,8 mil millones de yenes, capital circulante neto 38,8 mil millones de yenes (22,9), deuda neta (167,9) frente a (173,1), deuda relacionada con M&A (3,8), otros 116,9 mil millones de yenes. Los activos netos fueron de 487,1 mil millones de yenes (+8,7 %), con 427,3 mil millones de yenes de intereses de los propietarios y 59,9 mil millones de yenes de participaciones no dominantes. Tipos de cambio al cierre del periodo: JPY/USD 157,3, JPY/GBP 208,6.
Tabla resumen del balance con columnas de variación y % de variación, además de filas de divisas en la parte inferior.
A finales de septiembre de 2026, la deuda total era de (461,1) mil millones de yenes (frente a (502,8) mil millones de yenes el año anterior), el efectivo y equivalentes 293,3 mil millones de yenes (frente a 225,0 mil millones de yenes) y la deuda neta (167,9) mil millones de yenes (frente a (277,9) mil millones de yenes). El EBITDA subyacente (LTM) fue de 173,8 mil millones de yenes frente a 201,0 mil millones de yenes.
Tabla pequeña en la parte superior izquierda de una diapositiva mayoritariamente en blanco, con un encabezado verde azulado para las dos columnas de cierre de año.
Ingresos netos de dentsu Japan por empresa para enero-septiembre de 2026: DENTSU Inc. 165,6 mil millones de yenes (+0,4 %), Dentsu Soken 48,0 mil millones de yenes (+9,6 %), Dentsu Digital 37,5 mil millones de yenes (+9,3 %), SEPTENI HOLDINGS 20,2 mil millones de yenes (+7,6 %), Dentsu Promotion 11,0 mil millones de yenes ((6,7) %, excluyendo Dentsu Tempo), Dentsu Live 5,3 mil millones de yenes ((30,0) %), otros 60,1 mil millones de yenes ((21,2) %). Los ingresos netos totales fueron de 347,7 mil millones de yenes ((2,7) %), el beneficio operativo subyacente 82,2 mil millones de yenes ((6,4) %) y el margen del 23,6 % ((100) pb). Gráfico de mix de ingresos: 48 %, 14 %, 11 %, 6 %, 3 %, 2 % y 17 %.
Tabla con muestras de color para cada empresa; debajo, una barra horizontal apilada al 100 % del mix de ingresos netos.
El volumen de negocio de dentsu Japan en enero-septiembre de 2026 fue de 1.526,3 mil millones de yenes (+2,7 %), de los cuales el Q3 representó 504,5 mil millones de yenes (+0,3 %). Por categoría (9M): televisión 428,5 mil millones de yenes (+2,4 %; Q3 (5,8) %), internet 368,8 mil millones de yenes (+15,2 %), OOH 41,1 mil millones de yenes (+25,8 %), creativo 167,1 mil millones de yenes (+5,6 %), marketing/promoción 169,8 mil millones de yenes ((6,5) %), servicios de contenido 119,7 mil millones de yenes (+18,0 %), periódicos 28,7 mil millones de yenes ((5,0) %), revistas 7,7 mil millones de yenes ((13,2) %), radio 9,3 mil millones de yenes (+7,9 %). El dominio de internet ampliado fue de 460,7 mil millones de yenes (+12,3 %). Las notas al pie explican el tratamiento proforma excluyendo CARTA HD y la base Japan GAAP.
Tabla ancha con cuatro columnas de periodo (9M, Q3, Q2, Q1), cada una con una columna de variación interanual; notas al pie densas y bilingües en la parte inferior.
El volumen de negocio de Dentsu Inc. en enero-septiembre de 2026 fue de 1.057,9 mil millones de yenes (+6,9 %), con el Q3 en 350,7 mil millones de yenes (+2,6 %). Principales sectores de clientes (9M): información/telecomunicaciones/medios de comunicación/software 157,3 mil millones de yenes (14,9 %, +38,8 %), alimentación/bebidas/tabaco 151,4 mil millones de yenes (14,3 %, (2,2) %), servicios de restauración/otros servicios al consumidor 132,9 mil millones de yenes (12,6 %, +11,4 %), productos para el hogar/cuidado personal 114,7 mil millones de yenes (10,8 %), finanzas/seguros 99,9 mil millones de yenes (+10,3 %). El sector farmacéutico cayó un (14,8) % y el de automoción un (9,2) %.
Tabla ancha de sectores con columnas de ratio y variación interanual para los 9M y cada trimestre.
El volumen de negocio del Grupo por sector de cliente (que cubre aproximadamente el 90 % de los negocios internacionales y la totalidad de Dentsu Inc.) para enero-septiembre de 2026 fue de 4.147,2 mil millones de yenes (+12,8 %), con el Q3 en 1.352,8 mil millones de yenes (+3,8 %). Categorías principales: productos para el hogar/cuidado personal 647,6 mil millones de yenes (15,6 %, +13,7 %), alimentación/bebidas/tabaco 574,1 mil millones de yenes (13,8 %, +4,6 %), información/telecomunicaciones/medios de comunicación/software 536,2 mil millones de yenes (12,9 %, +18,1 %), distribución/comercio minorista 528,0 mil millones de yenes (12,7 %, +24,1 %), servicios de restauración/servicios al consumidor 384,8 mil millones de yenes (9,3 %). Las cifras de enero-marzo se revisaron respecto al anuncio del Q1.
Misma plantilla de tabla de sectores que la página anterior, con tres notas al pie.
Tipos de cambio promedio enero-septiembre de 2026 (vs. 2025): JPY/USD ¥158,5 (148,0), JPY/EUR ¥184,0 (165,5), JPY/GBP ¥213,2 (194,6), JPY/INR ¥1,7 (1,7), JPY/CNY ¥23,2 (20,5). Al cierre de septiembre de 2026: USD ¥157,3, EUR ¥178,3, GBP ¥208,6, INR ¥1,6, CNY ¥23,5. Ingresos netos por divisa: JPY 40,1 %, USD 23,6 %, EUR 11,1 %, GBP 7,1 %, INR 2,0 %, CNY 1,7 %, otros 14,4 %.
Tabla superior con tipos de cambio promedio y al cierre del periodo; tabla inferior de una sola fila con el desglose de ingresos netos por divisa.
Notas al pie en japonés para las diapositivas 16/23, 25/26, 27-29, 37 y 41: las cifras de beneficio neto y EPS son atribuibles a los propietarios de la matriz; definición de EBITDA subyacente; se excluye a Rusia a partir de 2024; la deuda total excluye pasivos por arrendamiento de 188.800 millones de yenes a finales de septiembre de 2026 y 191.400 millones de yenes a finales de septiembre de 2025.
Diapositiva de solo texto con referencias de diapositivas en la columna izquierda y notas explicativas a la derecha.
Versión en inglés de las notas al pie: el beneficio neto y el EPS se presentan tras la atribución a participaciones no dominantes; el EBITDA subyacente excluye los ajustes de depreciación de la IFRS 16; los resultados de Rusia se excluyen desde 2024 en adelante; la deuda total se compone de préstamos más bonos, excluyendo pasivos por arrendamiento de 188,8 mil millones de yenes (30 de septiembre de 2026) y 191,4 mil millones de yenes (30 de septiembre de 2025).
Diseño de notas al pie en dos columnas de solo texto, coincidiendo con la página en japonés.
Aviso legal en japonés sobre declaraciones prospectivas, nota sobre la aplicación de la NIIF 16 Arrendamientos (IFRS 16 Leases) desde el 1 de enero de 2019 bajo el enfoque retrospectivo modificado, y una lista de 12 riesgos clave: competitividad/estrategia a largo plazo, transformación del negocio, objetivos de sostenibilidad, talento, tecnología empresarial, ciberseguridad, gobernanza de datos, cultura corporativa, cumplimiento, litigios, ciclos económicos y desastres/geopolítica.
Diapositiva de texto denso con párrafos con viñetas y una lista numerada de riesgos.
Aviso legal en inglés sobre declaraciones prospectivas: los resultados reales pueden diferir materialmente, la nota sobre la IFRS 16 indica que los resultados pasados no se han reexpresado, y se enumeran los mismos 12 factores de riesgo. Dentsu Group renuncia a cualquier obligación de actualizar las declaraciones, salvo que lo exija la ley.
Diapositiva de solo texto con viñetas y una lista numerada.
Definiciones en japonés de los KPI utilizados en la presentación: volumen de negocio, beneficio operativo subyacente, partidas relacionadas con M&A, partidas extraordinarias, margen operativo, beneficio neto subyacente, EPS básico subyacente, ratio de reparto de dividendos, EBITDA subyacente, base de moneda constante, impacto de divisas, crecimiento por M&A, crecimiento orgánico, capital circulante neto y deuda neta.
Diseño de glosario con viñetas cuadradas, términos a la izquierda y definiciones a la derecha.
Glosario en inglés. El margen operativo es el beneficio operativo subyacente dividido por los ingresos netos. El crecimiento orgánico es el crecimiento interanual a moneda constante tras ajustar los negocios adquiridos o enajenados desde el inicio del año anterior. La deuda neta es la deuda total menos el efectivo y equivalentes de efectivo. El EBITDA subyacente es el beneficio operativo subyacente antes de depreciaciones y amortizaciones, excluyendo los efectos de la IFRS 16.
Glosario de solo texto con viñetas cuadradas.
Preguntas comunes sobre esta diapositiva y el contenido de la presentación subyacente.
Se trata del documento japonés 決算説明会資料 (2026年度 第3四半期 決算説明会資料) para la conferencia de resultados del Q3 FY2026 de Dentsu Group, con una traducción al inglés junto al japonés en casi todas las diapositivas. Se publicó originalmente el 16 de noviembre de 2026 a través de TDnet, el sistema de divulgación oportuna de la Bolsa de Tokio.
El año fiscal de Dentsu coincide con el año natural. El Q3 FY2026 comprende de julio a septiembre de 2026, y las cifras acumuladas de nueve meses (9M) cubren de enero a septiembre de 2026.
El crecimiento orgánico del Grupo fue del (3,7) % en el Q3, el margen operativo fue del 10,5 % (450 puntos básicos menos interanual) y el beneficio neto estatutario fue de 6.800 millones de yenes. Para los nueve meses, los ingresos netos fueron de 867,2 mil millones de yenes (+1,9 %), el beneficio operativo subyacente de 101,9 mil millones de yenes ((8,1) %) y el beneficio neto estatutario de 53,0 mil millones de yenes.
Sí. Las previsiones de crecimiento orgánico se recortaron del 0-1 % a aproximadamente el (1) %. El resto de la tabla de previsiones, incluidos los ingresos netos de 1.230,2 mil millones de yenes y el beneficio operativo subyacente de 166,3 millardos de yenes, se mantiene sin cambios desde febrero. Perspectivas regionales: Japón 3 %+, Américas (6)-(5) %, EMEA c. (2) %, APAC c. 1 %.
El crecimiento orgánico del Q3 fue: Japón (2,4) %, Américas (6,5) %, EMEA (7,1) % y APAC +10,3 %. Los márgenes operativos del Q3 fueron del 19,5 %, 21,0 %, 9,3 % y 4,8 % respectivamente.
Reestructuración: se alcanzó la reducción de plantilla de unos 3.400 empleados antes del objetivo del FY2027, y se espera un ahorro anual de unos 42 mil millones de yenes. Las noticias estratégicas incluyen la JV Dentsu Soken con ITOCHU Group (dentsu mantiene cerca del 62 %), una JV de retail media entre 7-Eleven/Dentsu/CyberAgent, el retorno al crecimiento de CXM en las Américas, la selección como socio de lanzamiento de ChatGPT Ads en APAC y el primer People & Culture Report.
El apéndice contiene los resultados consolidados, resultados trimestrales, crecimiento orgánico trimestral y margen por región desde 2024, crecimiento orgánico por práctica, bandas de crecimiento a nivel de mercado, información por segmentos, puentes de ingresos y beneficios, desglose de gastos de venta, generales y administrativos (SG&A), conciliaciones de beneficios, flujo de caja, posición financiera, apalancamiento, resultados de dentsu Japan por empresa, facturación por medio y por industria, tipos de cambio, aviso legal y definiciones de KPI.
Es una plantilla corporativa limpia sobre un fondo blanco o gris claro, con encabezados de tabla en color cerceta, títulos en japonés en negro sobre títulos en inglés en gris pizarra, etiquetas de región codificadas por colores (rojo para Japón, azul para las Américas, verde para EMEA, morado para APAC) y arte abstracto de líneas y esferas en las diapositivas separadoras.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referencia diseños profesionales, elige tu estilo y genera diapositivas con renderizado de texto perfecto. Impulsado por Nano Banana—comienza a crear tu presentación ahora.
Tu Agente IA para diapositivas. Ahorra tiempo, brilla más rápido con la creación inteligente de presentaciones.


© 2026 2slides. Todos los derechos reservados.