
Forma parte de Ejemplos de presentaciones para inversores
Presentación para inversores de Dalrymple Bay Infrastructure de octubre de 2026: un documento de 22 diapositivas presentado ante la ASX el 19 de octubre de 2026 (la portada indica "Investor Presentation — October/November 2026") por Dalrymple Bay Infrastructure (DBI), propietaria de la Dalrymple Bay Terminal (DBT) en Queensland, la mayor instalación de exportación de carbón metalúrgico del mundo por volumen contratado. Los importes se expresan en dólares australianos (A$, escritos como $ en la presentación). Abarca los resultados del H1-26 (seis meses hasta el 30 de junio de 2026: EBITDA de 150,5 millones de $, FFO de 92,7 millones de $, distribuciones de 13,5 céntimos por título), el modelo de Cargo por Infraestructura de la Terminal (TIC) de tipo «take-or-pay», el crecimiento orgánico de NECAP, la opción de expansión 8X, el balance con calificación de grado de inversión, ESG y estados financieros en el apéndice.
Usa la portada de esta presentación como referencia de estilo para diapositivas creadas con tu propio contenido. O elige cualquier página de abajo para usar su diseño como referencia.
Navegación Rápida
Etiquetas
Compartir las diapositivas
Presentación para inversores de Dalrymple Bay Infrastructure de octubre de 2026: un documento de 22 diapositivas presentado ante la ASX el 19 de octubre de 2026 (la portada indica "Investor Presentation — October/November 2026") por Dalrymple Bay Infrastructure (DBI), propietaria de la Dalrymple Bay Terminal (DBT) en Queensland, la mayor instalación de exportación de carbón metalúrgico del mundo por volumen contratado. Los importes se expresan en dólares australianos (A$, escritos como $ en la presentación). Abarca los resultados del H1-26 (seis meses hasta el 30 de junio de 2026: EBITDA de 150,5 millones de $, FFO de 92,7 millones de $, distribuciones de 13,5 céntimos por título), el modelo de Cargo por Infraestructura de la Terminal (TIC) de tipo «take-or-pay», el crecimiento orgánico de NECAP, la opción de expansión 8X, el balance con calificación de grado de inversión, ESG y estados financieros en el apéndice.
Vista detallada de cada página de diapositiva, incluyendo diseño, contenido clave y elementos visuales.
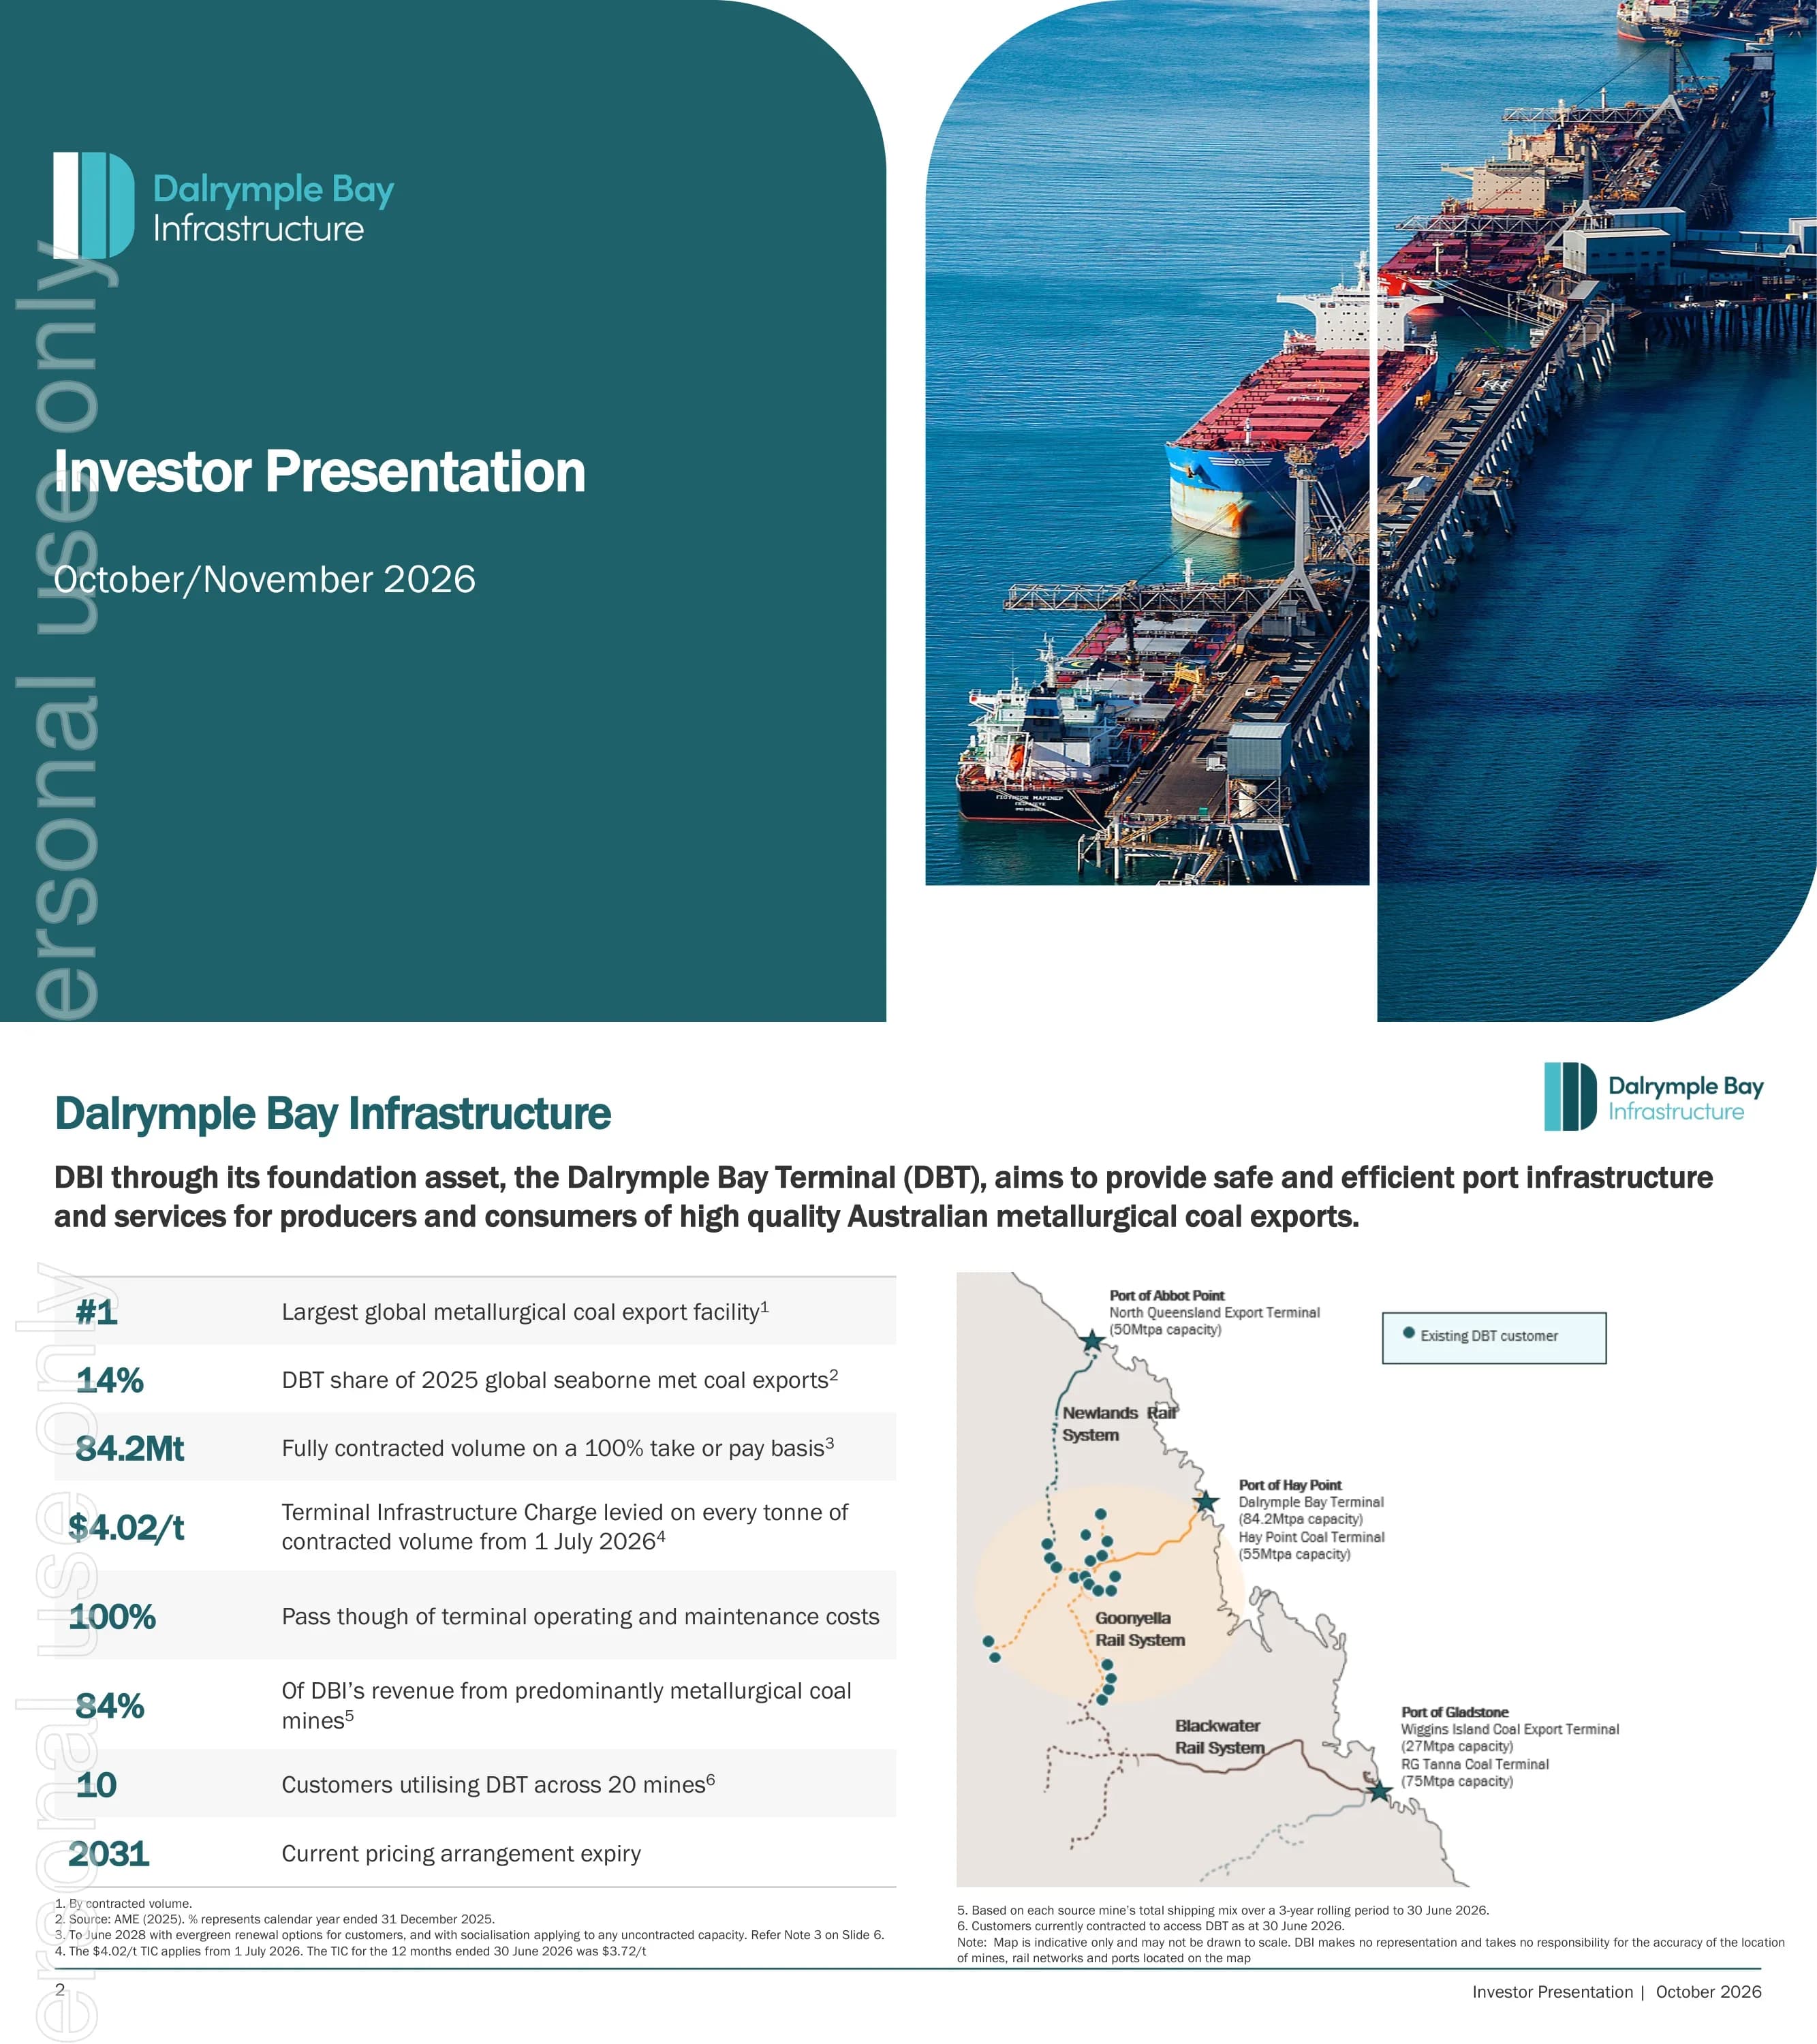
Diapositiva de título con el logotipo de Dalrymple Bay Infrastructure, el título "Investor Presentation" y la línea de fecha "October/November 2026".
Panel de color verde azulado oscuro sólido en la mitad izquierda con esquina superior derecha redondeada que contiene el logotipo y el título; la mitad derecha muestra dos paneles de fotos aéreas redondeados del muelle de la terminal con buques de carga a granel atracados.
El activo fundamental de DBI, DBT, presta servicio a las exportaciones de carbón metalúrgico australiano: es la instalación de exportación de carbón metalúrgico n.º 1 del mundo por volumen contratado, con una cuota del 14,0 % de las exportaciones mundiales de carbón metalúrgico por vía marítima en 2025 (AME). Cuenta con 84,2 Mt totalmente contratadas bajo la modalidad «take-or-pay» al 100 %, un TIC de 4,02 $/t desde el 1 de julio de 2026 (A$; 3,72 $/t para los 12 meses hasta el 30 de junio de 2026), repercusión del 100 % de los costes de operación y mantenimiento, el 84 % de los ingresos procedentes de minas predominantemente de carbón metalúrgico, 10 clientes en 20 minas y un acuerdo de precios que expira en 2031.
Columna izquierda con ocho filas de KPI (números grandes en verde azulado con descripción sobre bandas grises alternas); parte derecha con un mapa de Queensland que muestra las terminales de DBT, Abbot Point y Gladstone, los sistemas ferroviarios y puntos que representan las minas de los clientes.
Métricas principales del semestre: EBITDA de 150,5 M$ (+4,7 % frente al H1-25), FFO de 92,7 millones de $ (+10,2 %), 370,6 millones de $ en proyectos de capital pendientes de añadir a la base de activos NECAP, 350 millones de $ emitidos en el mercado australiano de bonos a medio plazo (Medium Term Note), distribuciones de 13,5 cps (+14,9 %) y cero incidentes que causaran lesiones o enfermedades graves.
Banda de ancho completo en verde azulado oscuro con seis columnas de KPI iguales separadas por líneas blancas finas (etiqueta, cifra en aguamarina, comparativa); debajo, una foto panorámica de la terminal y los atraques; notas al pie en la parte inferior.
El TIC para el TY-26/27 es de ~4,02 $/t, un ~8,1 % superior al del TY-25/26, aplicado a cada tonelada de los 84,2 Mt de capacidad contratada. Una tabla desglosa los componentes del TIC por año TIC: TIC base 3,32/3,44/3,52/3,66, cargo NECAP 0,12/0,16/0,20/0,35, TIC por tonelada contratada 3,44/3,59/3,72/4,02 y base de activos NECAP 94,2/112,9/139,5/232,5 (millones de $) para el periodo TY-23/24 a TY-26/27. Se enumeran seis términos contractuales clave: «take-or-pay», socialización de ingresos, protección por fuerza mayor, repercusión de costes, renovaciones cada 5 años e incremento por IPC en el TIC base.
Dos tercios izquierdos: tres puntos de enumeración sobre una tabla de datos con encabezado en verde azulado; tercio derecho: lista numerada de seis términos contractuales con números grandes en aguamarina separados por líneas.
Distribución del Q2-26 de 6,750 cps; previsiones para el TY-26/27 de 28,6 cps, un 8,5 % más. Política: distribuir el 60-80 % del FFO, objetivo de crecimiento del DPS del 3-7 % anual, con el máximo crédito fiscal (frank) permitido. Tabla de distribuciones devengadas: TY-23/24 21,5 cps, TY-24/25 23,0 cps, TY-25/26 26,4 cps (+14,7 %), previsiones para el TY-26/27 de 28,6 cps. Gráfico de barras apiladas que muestra las distribuciones trimestrales por año TIC (7,155 cps por trimestre previstos para el TY-26/27) y un gráfico de líneas que sigue el ratio de reparto del FFO desde el FY-22 al 1H-26 dentro de la banda objetivo del 60-80 %.
Columna izquierda: puntos sobre distribución y política encima de una tabla con encabezado verde azulado; columna derecha: gráfico de barras trimestrales apiladas (con barra de previsión discontinua) sobre un gráfico de líneas con líneas de rango objetivo discontinuas.
Cuatro palancas de crecimiento: iniciativas de ingresos (optimización de capacidad y acuerdos de seguridad revisados), NECAP (crecimiento orgánico del TIC), la opción de expansión 8X ejecutada por fases y oportunidades externas más allá de DBT filtradas por las ventajas competitivas de DBI. Una nota destaca que 10 millones de $ de ingresos incrementales por encima de los ingresos del TIC implican aproximadamente un aumento de 1,5 cps en las distribuciones con un reparto del 70-80 %.
Cuatro tarjetas aguamarina en fila, cada una con un icono en verde azulado oscuro, encabezado y descripción corta; franja con foto panorámica del muelle debajo; nota al pie sobre la opcionalidad de 8X.
Explica la mecánica del NECAP: los intereses durante la construcción se acumulan hasta que el gasto se incorpora a la base de activos NECAP, que luego devenga el tipo de los bonos del Estado australiano a 10 años más un margen y un retorno por depreciación; el NECAP ordinario ronda los 30-50 millones de $ anuales; el 1 de julio de 2026 se añadieron 97,8 millones de $ (91,3 millones de $ más 6,5 millones de $ de IDC), lo que elevó el TIC en 0,15 $/t. Tres gráficos de barras muestran el NECAP aprobado por los clientes (FY21-1H26, incluyendo 281 millones de $ de proyectos principales en el FY23), las cantidades gastadas en NECAP y el aumento de la base de activos NECAP de 51,1 millones de $ (julio de 2022) a 232,5 millones de $ (julio de 2026).
Cinco puntos de enumeración de ancho completo arriba; tres gráficos de barras contiguos debajo con series en verde azulado oscuro (mantenimiento) y aguamarina (proyectos principales).
Todas las obras actuales de NECAP fueron recomendadas por el Operador y aprobadas por todos los clientes. Se espera que el cargador de barcos SL1A y el recuperador RL4 finalicen para el 30 de junio de 2027, añadiendo otros ~0,53 $/t al cargo NECAP desde el 1 de julio de 2027 (desde los 0,35 $/t). Cada 0,10 $/t de TIC añade ~8,5 millones de $ de ingresos anuales. Un gráfico de escenario indicativo muestra el TIC subiendo de 3,59 $ (24/25) y 3,72 $ (25/26) a 4,02 $ (26/27) y aumentando progresivamente hasta el 30/31.
Mitad izquierda con puntos de enumeración; mitad derecha con gráfico de barras apiladas del TIC por año TIC con barras sólidas para datos reales, barras claras con trama para el TIC base ajustado por CPI, cargo NECAP en verde azulado oscuro y posible NECAP futuro en gris, además de una llamada que marca la puesta en marcha de SL1A y RL4.
8X es una expansión de capacidad por fases dentro de la superficie actual, una vía para alcanzar los 99,1 Mtpa de capacidad contratada, con una demanda de unos 31 Mtpa en la cola de acceso de DBT a 30 de abril de 2026. Consta de tres fases: SL4 en el muelle 3 (4,4 Mtpa, 538 millones de $), aumento de acopio (4,1 Mtpa, 335 millones de $) y nuevos sistemas de carga de entrada (6,4 Mtpa, 710 millones de $), sumando 14,9 Mtpa y 1.583 millones de $ (estimación FEL3 P95). Un gráfico de cascada (AME) muestra que la demanda mundial de carbón metalúrgico por vía marítima aumentará de 376 Mt en 2025 a 476 Mt en 2040, con una aportación de Australia de +85 Mt; un gráfico de áreas muestra la evolución de la cola de acceso.
Izquierda: viñetas sobre una tabla de fase/capacidad/coste con encabezado verde azulado; derecha: gráfico de cascada sobre un gráfico de áreas; las notas al pie incluyen la referencia a la resolución de precios de la QCA.
Perfil de deuda: límite de 2.350 millones de A$ con 2.060 millones de A$ dispuestos a 30 de junio de 2026, liquidez de 261,4 millones de A$, vencimiento de 6,3 años y tipo de interés total medio ponderado del 7,0 %. Perfil crediticio: BBB/Estable (S&P), ratio de cobertura del servicio de la deuda de 2,6x (umbral de rebaja de 1,4x), unos 415 millones de A$ de margen bajo el umbral de apalancamiento de S&P. Los gráficos muestran el perfil de vencimiento de la deuda por límite de facilidad de 2026 a 2034-2038, la deuda neta respecto al EBITDA desde el FY-22 al 1H-26, y un gráfico de anillos de la deuda dispuesta por fuente (deuda bancaria, USPP, AMTN, productos derivados estructurados).
Dos tablas pequeñas con encabezado verde azulado (Perfil de deuda, Perfil crediticio) arriba a la izquierda; gráfico de barras de vencimientos debajo; columna derecha con un gráfico de líneas de deuda neta/EBITDA sobre un gráfico de anillos con la etiqueta 2.060 millones de $.
Siete prioridades: crecimiento orgánico de los ingresos mediante nuevas iniciativas y NECAP; finalización del cargador de barcos 1A y del recuperador 4 en plazo y presupuesto; captación de volúmenes de carbón metalúrgico de la cuenca de Bowen a largo plazo, incluida la evaluación de 8X; refinanciación para reducir costes de intereses manteniendo el grado de inversión; diversificación mediante adquisiciones con un perfil de riesgo similar; exploración de futuros usos alternativos para DBT; e iniciativas ESG en toda la terminal.
Lista numerada de siete prioridades con números grandes en color aguamarina y líneas divisorias a la izquierda; foto aérea vertical del muelle a la derecha.
Separador de sección que introduce las diapositivas del anexo.
Panel izquierdo en verde azulado oscuro con esquina redondeada y la palabra "Anexos"; lado derecho con foto a sangre de un cargador de barcos cargando un granelero rojo.
Seis características del modelo: regulación flexible con un acuerdo de precios hasta 2031; cláusulas take-or-pay sobre 84,2 Mt contratados al menos hasta 2028; protección por fuerza mayor; Base TIC indexada al IPC australiano más rendimientos NECAP al tipo del bono a 10 años más margen; transferencia total de costes de operación y mantenimiento; y socialización de los ingresos por capacidad no contratada entre los clientes, salvo en circunstancias limitadas.
Cuadrícula de seis tarjetas de texto en verde azulado oscuro (3 x 2), cada una con un encabezado aguamarina e icono de contorno; foto vertical de equipos de carga de barcos en el extremo derecho.
Tabla de clientes a 30 de junio de 2026: Anglo American, Argo Resources, Glencore, Middlemount Coal, QMetco, Peabody, Pembroke Resources, Stanmore Resources, TerraCom y Whitehaven Coal, con sus minas (p. ej., Moranbah North, Hail Creek, Olive Downs, Daunia). Un gráfico de anillos desglosa los 84,2 Mtpa de capacidad contratada por cliente anonimizado; el mayor posee 25,05 Mtpa (30 %).
Izquierda: tabla de dos columnas de cliente/mina con encabezado verde azulado; derecha: gráfico de anillos con 84,2 Mtpa en el centro y una leyenda.
Toda la deuda en moneda extranjera se permuta de nuevo a AUD (sin riesgo de tipo de cambio) y el riesgo de tipo de interés se gestiona con emisiones a tipo fijo y swaps. El tipo total medio ponderado era del 7,01 % a 30 de junio de 2026 y el 90,1 % de la deuda dispuesta estaba cubierta. Tabla resumen: 973,5 millones de $ dispuestos con vencimiento en 2-5 años y 1.083,7 millones de $ a más de 5 años; total dispuesto 2.057,2 millones de $, no dispuesto 216,5 millones de $, total 2.273,7 millones de $. Un gráfico combinado muestra la deuda fija frente a la variable y el % fijo de 2026 a 2031.
Columna estrecha de viñetas a la izquierda; lado derecho con un gráfico combinado de barras y líneas sobre una tabla resumen de deuda con encabezado verde azulado.
Tabla de NECAP aprobados al 1 de julio de 2026: recuperador RL4 (115,6 millones de $ aprobados, 82,3 millones de $ gastados), cargador de barcos SL1A (165,4 millones de $ aprobados, 139,8 millones de $ gastados) y series regulares (319,6 millones de $ aprobados); total de 600,6 millones de $ aprobados, 459,8 millones de $ gastados, 232,5 millones de $ en la base de activos y 370,6 millones de $ aún por incluir. La nueva serie Z de NECAP regular de 38,5 millones de $ se aprobó por unanimidad el 13 de julio de 2026, elevando el total a 639,1 millones de $ aprobados y 409,0 millones de $ aún por incluir. Se espera que unos 300 millones de $ (+IDC) se incorporen a la base de activos el 1 de julio de 2027, lo que supone un aumento de la tasa NECAP de ~0,53 $/t.
Tres viñetas en la parte superior; tabla financiera ancha con encabezado verde azulado, siete columnas numéricas y filas de totales en negrita debajo.
En febrero de 2026, DBI publicó su primer Informe de Sostenibilidad bajo la norma AASB S2 de divulgación de información financiera relacionada con el clima, que abarca el periodo desde el 1 de enero de 2025. La información divulgada alinea el clima con la estrategia y la gobernanza e incluye análisis de escenarios; los principios son transparencia, proporcionalidad, integridad y coherencia.
Recuadro enmarcado a la izquierda con la imagen de portada del Informe de Sostenibilidad 2025 y texto descriptivo; derecha con dos recuadros apilados con barras de encabezado aguamarina que enumeran los contenidos y principios de la divulgación.
Seguridad: sin víctimas mortales ni lesiones/enfermedades graves y 2 incidentes de alto potencial en el H1-26. Diversidad: 57 % de directoras y 43 % de mujeres en puestos de liderazgo ejecutivo. Comunidad: talleres STEM de Healthy Rivers to Reef en Mackay, Whitsunday e Isaac. Gobernanza: tres nuevos directores no ejecutivos desde septiembre de 2025. Adquisiciones: más del 95 % de las adquisiciones de nuevos cargadores de barcos y apiladores-reclamadores con empresas australianas.
Cinco cuadros de texto con borde en una cuadrícula con etiquetas laterales verticales en verde azulado para "Social" y "Gobernanza"; foto aérea del entorno de la terminal en la celda inferior derecha.
H1-26 vs. H1-25 (millones de A$): ingresos por TIC 156,5 vs. 151,1; ingresos totales 433,3 vs. 395,4; EBITDA 150,5 vs. 143,8 (margen del 95 %); costes financieros netos (55,8) vs. (58,3); beneficio neto antes de impuestos 74,2 vs. 65,4; beneficio neto después de impuestos 49,2 vs. 43,1. Una segunda tabla muestra los costes por intereses netos devengados de 51,1 vs. 51,7, estables a pesar de la mayor deuda por NECAP tras la refinanciación de diciembre de 2025. Las notas numeradas explican los ingresos por TIC, otros ingresos, el EBITDA y los costes financieros.
Izquierda: tabla de P&L a toda altura con encabezado verde azulado y columna del periodo actual sombreada; derecha: notas numeradas con círculos verde azulado sobre una tabla de componentes de costes financieros.
FFO de 92,7 M$ vs. 84,1 M$; gastos de capital (93,6) vs. (57,5); ingresos por préstamos 758,5 y reembolsos (768,0) que reflejan el AMTN a 5 años de 350 M$ con un cupón del 6,234 % (vencimiento el 24 de marzo de 2031) y el reembolso de una línea de crédito sindicada de 250 M$; distribuciones mediante dividendos no franqueados (30,0) y reembolsos de pagarés de préstamos (36,9); el efectivo cayó de 110,5 a 66,5.
Tabla de flujo de caja a la izquierda con encabezado verde azulado y columna actual sombreada; columna derecha con cinco notas explicativas numeradas.
Definiciones de los términos utilizados en la presentación: $ (dólar australiano a menos que se indique lo contrario), 8X Project (expansión a un máximo de 99,1 Mtpa), AU (Access Undertaking), DBI, DBT, EBITDA, FFO, NECAP, Operador, QCA, TIC, USPP y unidades.
Dos tablas de glosario una al lado de la otra con celdas de términos en color aguamarina claro; franja fotográfica panorámica de barcos en el muelle debajo.
Avisos legales: información actualizada al 19 de octubre de 2026, para leer junto con las divulgaciones de DBI en la ASX; no constituye una oferta ni asesoramiento sobre productos financieros; declaraciones prospectivas; todas las cifras en dólares australianos; advertencias sobre los datos de la industria de AME; medidas no IFRS etiquetadas como no reglamentarias.
Texto denso en letra pequeña a dos columnas con subtítulos en color aguamarina.
Preguntas comunes sobre esta diapositiva y el contenido de la presentación subyacente.
Se trata de una presentación para inversores de 22 diapositivas de Dalrymple Bay Infrastructure (DBI), propietaria de la terminal de exportación de carbón Dalrymple Bay Terminal en Queensland, presentada ante la ASX el 19 de octubre de 2026. La portada indica "Investor Presentation — October/November 2026". Abarca los resultados del H1-26, el modelo de negocio TIC de tipo «take-or-pay», el crecimiento de NECAP y 8X, el balance y ESG.
Para los seis meses finalizados el 30 de junio de 2026, el EBITDA fue de 150,5 millones de AUD (+4,7 %), el FFO fue de 92,7 millones de AUD (+10,2 %), el beneficio neto después de impuestos fue de 49,2 millones de AUD (frente a 43,1 millones de A$) y las distribuciones fueron de 13,5 céntimos por título (+14,9 %).
Todos los importes están en dólares australianos (A$, indicados como $ en la presentación). A diferencia de muchas empresas de la ASX cuyo año fiscal va de julio a junio, DBI informa sobre la base de año natural, por lo que el H1-26 comprende de enero a junio de 2026. Por separado, el Cargo por Infraestructura de la Terminal (TIC) se establece por año TIC, que va del 1 de julio al 30 de junio (el TY-26/27 es del 1 de julio de 2026 al 30 de junio de 2027).
El TIC es el cargo por tonelada que pagan todos los clientes por cada tonelada de la capacidad contratada de 84,2 Mt de la terminal bajo una modalidad «take-or-pay». Es de 4,02 AUD/t a partir del 1 de julio de 2026, compuesto por el TIC base indexado al IPC (3,66 AUD/t) y el cargo NECAP (0,35 AUD/t).
8X es una expansión por fases dentro del espacio actual de la terminal para alcanzar los 99,1 Mtpa de capacidad contratada. La presentación enumera tres fases que añaden 14,9 Mtpa con un coste estimado de 1.583 millones de $, y señala unos 31 Mtpa de demanda en la cola de acceso; DBI aún no ha tomado una decisión final de inversión.
El PDF es la presentación tal como se entregó a la ASX. El PPTX es un PowerPoint editable convertido a partir de ese PDF, por lo que el texto y las tablas se pueden editar, aunque algunos diseños y gráficos podrían requerir ajustes en comparación con el archivo original.
Inversores en infraestructuras y rentas, analistas de crédito y equipos de relaciones con inversores (IR) de puertos, servicios públicos o autopistas de peaje que busquen un ejemplo de cómo explicar ingresos contratados, crecimiento de tarifas impulsado por el capex y política de distribución en una presentación concisa.
La presentación se entregó a la Australian Securities Exchange el 19 de octubre de 2026 y está disponible a través de los anuncios de DBI en el sitio web de la ASX y en el centro para inversores de DBI.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referencia diseños profesionales, elige tu estilo y genera diapositivas con renderizado de texto perfecto. Impulsado por Nano Banana—comienza a crear tu presentación ahora.
Tu Agente IA para diapositivas. Ahorra tiempo, brilla más rápido con la creación inteligente de presentaciones.




© 2026 2slides. Todos los derechos reservados.