
Forma parte de Ejemplos de presentaciones para inversores
Actualización Estratégica de Credicorp 2026: Scaling our Ecosystem Advantage - presentación del día del inversor de Credicorp Ltd (NYSE: BAP), el grupo de servicios financieros más grande de Perú, presentada ante la SEC como anexo al Formulario 6-K el 17 de noviembre de 2026
Usa la portada de esta presentación como referencia de estilo para diapositivas creadas con tu propio contenido. O elige cualquier página de abajo para usar su diseño como referencia.
Navegación Rápida
Etiquetas
Compartir las diapositivas
Actualización Estratégica de Credicorp 2026: Scaling our Ecosystem Advantage - presentación del día del inversor de Credicorp Ltd (NYSE: BAP), el grupo de servicios financieros más grande de Perú, presentada ante la SEC como anexo al Formulario 6-K el 17 de noviembre de 2026
Vista detallada de cada página de diapositiva, incluyendo diseño, contenido clave y elementos visuales.
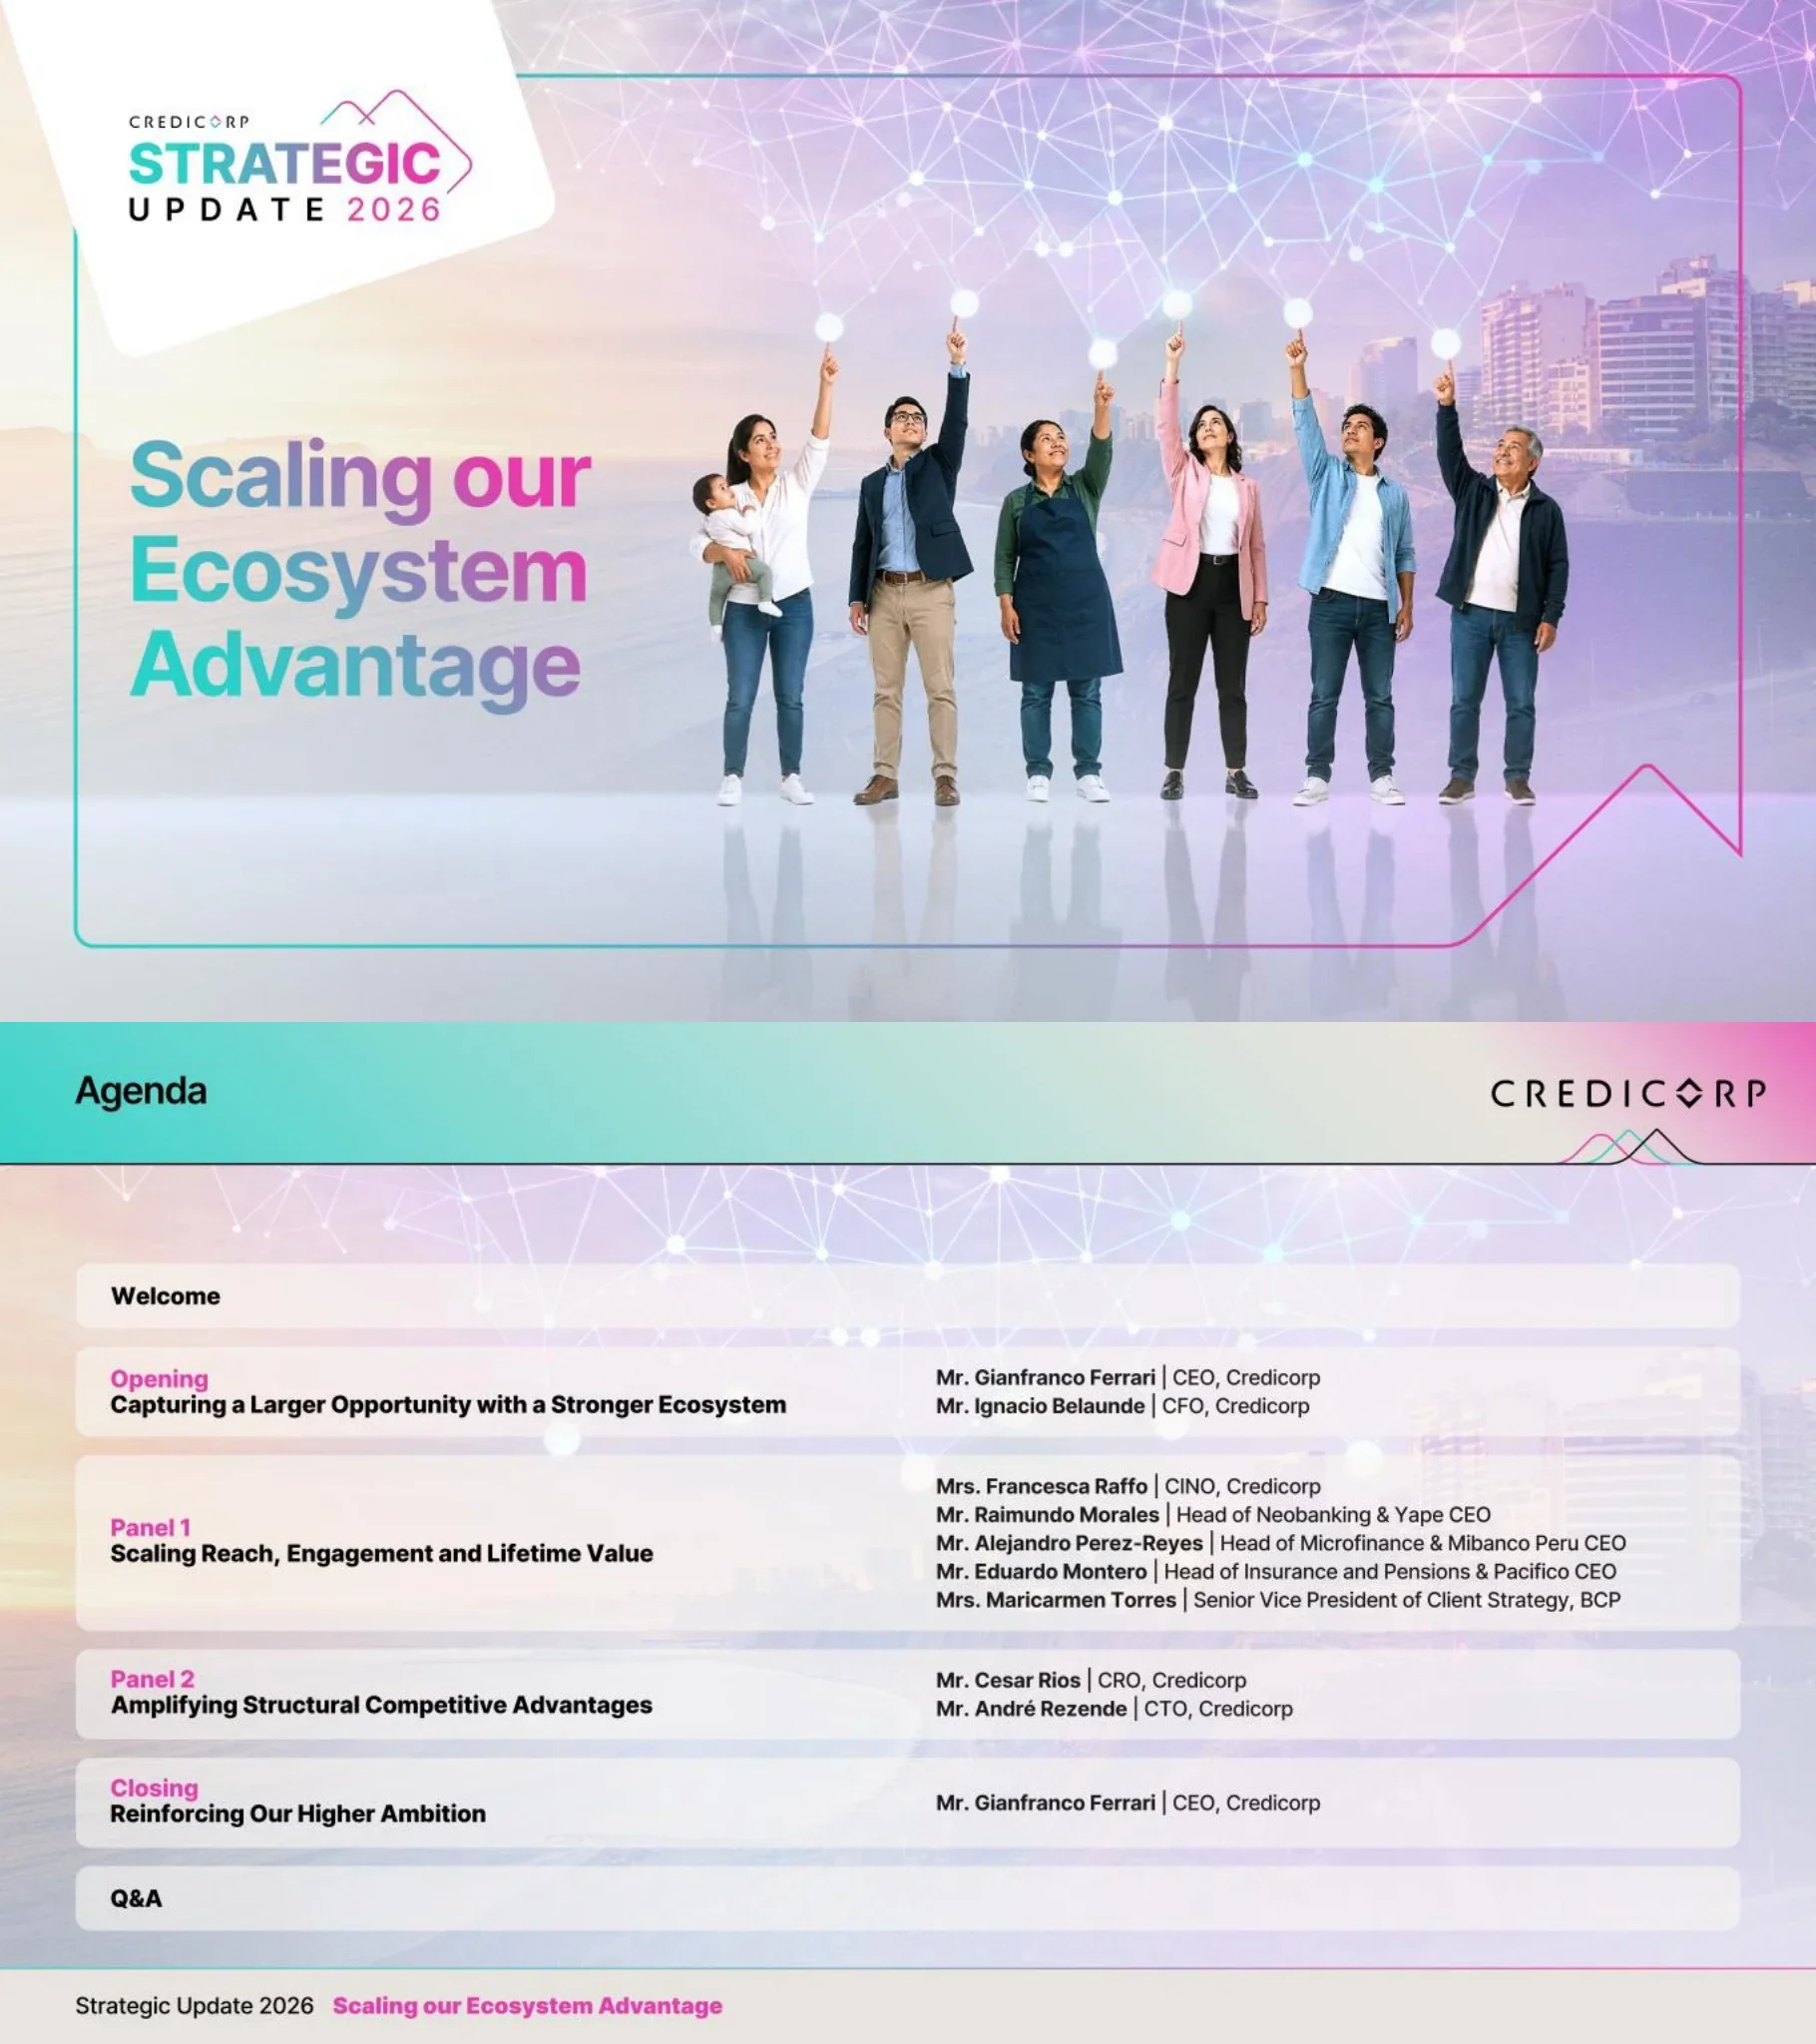
La portada de la Actualización Estratégica de Credicorp 2026 lleva el titular "Scaling our Ecosystem Advantage" en un degradado de verde azulado a magenta. Seis personas diversas señalan hacia arriba, hacia una red brillante de nodos conectados sobre la costa de Lima, simbolizando un ecosistema conectado que sirve a muchos tipos de clientes.
Fondo fotográfico a sangre con una tarjeta de logotipo blanca inclinada en la parte superior izquierda, un titular grande con degradado a la izquierda y una foto de grupo a la derecha, enmarcada por un fino contorno de verde azulado a rosa.
La agenda incluye la Bienvenida, una Apertura («Capturing a Larger Opportunity with a Stronger Ecosystem») a cargo del CEO Gianfranco Ferrari y el CFO Ignacio Belaunde, y el Panel 1 («Scaling Reach, Engagement and Lifetime Value») con cinco ponentes, incluidos los líderes de Yape y Mibanco Perú. El Panel 2 («Amplifying Structural Competitive Advantages») cuenta con el CRO César Ríos y el CTO André Rezende, seguido de un Cierre por parte del CEO y una sesión de Q&A.
Banda de encabezado con título y logotipo; seis filas redondeadas con los nombres de las secciones en rosa y negrita a la izquierda, y los nombres y cargos de los ponentes a la derecha.
Una nota de advertencia detallada sobre declaraciones prospectivas, que hace referencia a la Sección 27A de la U.S. Securities Act de 1933 y a la Sección 21E de la Exchange Act de 1934. Enumera factores de riesgo como las condiciones políticas y regulatorias en Perú, el tipo de cambio Sol/US Dollar, la calidad de la cartera de préstamos, la competencia, la ciberseguridad y cambios en las leyes de Bermuda; remite a los lectores al Punto 3.D (Risk Factors) del Form 20-F.
Una única tarjeta de texto grande con un encabezado en negrita, párrafos y una lista de riesgos con viñetas, bajo el encabezado y pie de página estándar.
Separador de sección titulado «Opening: Capturing a Larger Opportunity with a Stronger Ecosystem». Presenta a Gianfranco Ferrari (Chief Executive Officer) e Ignacio Belaunde (Chief Financial Officer) con sus fotos de perfil.
Fondo estilo portada con tarjeta de logotipo arriba a la izquierda, etiqueta rosa centrada y título en negro; dos retratos enmarcados con nombres y cargos debajo.
Dos gráficos de barras comparan a Peru con sus pares. El crecimiento del PIB (CAGR 2026 vs. 2024) sitúa a Peru en un 3,4 % frente al 2,4 % de Latam y el 2,0 % de las economías avanzadas. La penetración financiera (préstamos sobre el PIB, 2025) muestra a Peru con un 35 % frente a Colombia (41 %), Bolivia (51 %), Ecuador (58 %) y Chile (85 %).
Dos tarjetas de gráficos contiguas con Perú resaltado en magenta frente a barras en verde azulado y gris; nota al pie con fuentes del IMF y el World Bank.
Un gráfico radial muestra a Credicorp en el centro de un «ecosistema integrado líder» con BCP, Yape, Mibanco, Pacifico Seguros, Krealo, Credicorp Capital, Prima AFP y Pacifico Salud. A la derecha, las «capacidades compartidas escalables» (plataformas tecnológicas, datos y analítica, IA, riesgos y ciberseguridad) se combinan con una «ejecución disciplinada» (gestión de riesgos prudente, disciplina de capital, trayectoria probada y mentalidad de innovación).
Dos tarjetas: a la izquierda, un diagrama de ecosistema radial con logotipos circulares alrededor de un núcleo degradado; a la derecha, dos filas de cuatro iconos en verde azulado y rosa.
Para BCP más Yape, el total de clientes creció de 11 millones en 2021 a 21 millones en Sep26; los clientes digitales pasaron del 46 % al 81 % del total y el coste de servicio bajó un 34 %. Los clientes con préstamos activos crecieron de 1 a 4 millones, elevando su cuota sobre el total de clientes del 9 % al 19 %. Las notas al pie definen clientes digitales (70 % o más de transacciones vía canales digitales en los últimos 6 meses) y coste de servicio (9M26 anualizado vs. 2021).
Dos tarjetas de gráficos con barras emparejadas e indicadores de porcentaje arriba; un distintivo magenta resaltado con -34 % y una nota al pie extensa en la parte inferior.
Se nombran cuatro motores de creación de valor: crecimiento en negocios principales, cartera de innovación, monetización del ecosistema y apalancamiento operativo. Un gráfico de líneas (2019-2029) muestra que los ingresos operativos crecen más rápido que los gastos operativos, con el punto de equilibrio de la cartera de innovación marcado en torno a 2026. Las ambiciones a medio plazo son un ROE de ~22 % y un ratio de eficiencia inferior al 42 %, con el NIM ajustado al riesgo, los ingresos no financieros y el apalancamiento operativo como impulsores clave.
Franja superior con cuatro iconos, seguida de tres paneles: un gráfico de áreas/líneas por fases, una lista de impulsores con flechas y cifras de ambición en tamaño grande.
Separador para el Panel 1, «Scaling Reach, Engagement and Lifetime Value». Los panelistas son Francesca Raffo (CINO), Alejandro Pérez-Reyes (Head of Microfinance y CEO de Mibanco Perú), Raimundo Morales (Head of Neobanking y CEO de Yape), Eduardo Montero (Head of Insurance and Pensions y CEO de Pacifico) y Maricarmen Torres (SVP of Client Strategy, BCP).
Fondo estilo portada con título centrado y una fila de cinco retratos enmarcados con nombres y cargos.
Un cuadro de mando de cuatro filas compara 2021 con Sep 2026: usuarios activos mensuales de Yape de 4,5 a 17,0 millones (3,8x), contribución al beneficio neto del mercado masivo de BCP del 6 % al 21 % (3,5x), transacciones digitales de Mibanco del 6 % al 45 % (7,5x) y contribución de bancaseguros de Pacifico del 26 % al 35 % (1,3x). Las notas al pie definen cada métrica.
Filas con el logotipo de la marca a la izquierda, nombre de la métrica, cuadro verde azulado de 2021, flechas de progreso, cuadro magenta de Sep 2026 y un círculo de color con el multiplicador y una flecha.
Un gráfico de áreas apiladas de clientes de préstamos activos (en millones, de 2016 a sep. 26) muestra que el total de BCP alcanza los 4,3 millones, de los cuales Yape representa 3,2 millones. Los cuadros de texto indican que los clientes con préstamos preaprobados crecieron de 2 millones a 10 millones desde 2023, y que hay más de 6 millones de prestatarios acumulados.
Tarjeta de gráfico a la izquierda con áreas en verde azulado y magenta; a la derecha, dos cuadros de destacados apilados, uno con borde y otro con relleno degradado.
El mercado masivo representa aproximadamente el 50 % del crecimiento interanual del beneficio anual de BCP a septiembre de 2026. El crecimiento en los tres grupos de valor desde 2019 se muestra como ~3x en la cartera de préstamos, ~2x en el saldo de depósitos y ~2x en comisiones. Dos gráficos de líneas de cohortes (venta cruzada por cliente y transacciones mensuales con comisión por cliente) muestran que las cohortes más recientes alcanzan un mayor valor antes; las etiquetas de los ejes son muy pequeñas y solo parcialmente legibles.
Columna izquierda con una tarjeta de números grandes y una franja degradada con tres círculos; panel derecho con dos gráficos de cohortes multilínea.
Los usuarios activos mensuales de Mibanco aumentaron de 47 000 (jun. 23) a 141 000 (sep. 26), mientras que la cuota de transacciones digitales subió del 12 % al 45 %, etiquetado como ~4x en 2 años. Las transacciones digitales pasaron de ~163 000 (ene.-24) a ~915 000 (sep.-26, 5,6x), los ingresos no financieros de 129 (2024) a 206 (2026E) millones (1,6x), y los depósitos minoristas del 40 % al 50 % del pasivo total (+10 pp). La moneda de los ingresos no financieros no aparece impresa en la diapositiva.
Gráfico combinado de barras y líneas a la izquierda; a la derecha, tres filas con bordes que muestran valores antes/después y distintivos circulares de multiplicadores.
Un diagrama bidireccional vincula a Credicorp (clientes y distribución) con Pacifico (experiencia en protección). La cuota de mercado minorista subió del 25,5 % (2022) al 27,7 % (ago. 26), +220 pbs, y los clientes asegurados crecieron de 4,7 millones a 7,4 millones (~1,6x).
Diagrama de flechas cruzadas a la izquierda entre dos cuadros con bordes; tarjeta con degradado a la derecha con dos bloques de KPI antes/después y pastillas de resaltado blancas.
Un gráfico de áreas ilustrativo (2022-2031) muestra que la cartera de innovación pasa de representar ~10 % de los ingresos ajustados por riesgo hoy en día hacia un 30 %, con las iniciativas de la "próxima ola" en un 10 %. Una nota indica que Yape continúa escalando su monetización, creciendo más del 30 % interanual en ingresos ajustados por riesgo; el gráfico se divide entre "Real" e "Ilustrativo" en 2026.
Una tarjeta de gráfico grande con un divisor discontinuo en 2026, áreas superpuestas en magenta y verde azulado y etiquetas alineadas a la derecha.
Las transacciones mensuales generadoras de ingresos por MAU subieron de 1,5 (2022) a 5,0 (2024) y 7,5 (sep. 26), un aumento de 5x, con una barra de ambición para 2029 que no tiene valor impreso. Los clientes de préstamos alcanzan los 6,3 millones de prestatarios acumulados y 3,2 millones activos en sep. 26, frente a una ambición para 2029 de 9,0 millones y 4,5 millones. Una llamada de texto cita tickets promedio de S/ 440 para Yape frente a S/ 20 000 para el mercado masivo de BCP (S/ son soles peruanos).
Dos tarjetas de gráficos en la parte superior y tres cuadros de llamada con bordes y remates en punta debajo.
Un recorrido del cliente de seis pasos va desde pagos hasta ahorros, servicios recurrentes, crédito, seguros e inversiones. Los clientes principales y los clientes con 3 o más productos se muestran cada uno con un crecimiento de ~3x (variación de 2023 a 2026). La penetración de préstamos es del 20 % en 2026 con una ambición de 2x para 2029, y la penetración de seguros de salud es del 3 % con una ambición de 3x para 2029.
Recorrido horizontal superior de seis círculos de colores con chevrones; abajo, dos paneles con bordes etiquetados como "El modelo está probado" y "La mayor oportunidad aún está por delante".
La banca por WhatsApp se presenta como un canal de crecimiento clave, con cuatro gráficos de tendencias para sus primeros 8 meses: clientes incorporados que alcanzan los 21 000 en agosto, desembolsos 14 700, cuentas de depósito 16 400 y transferencias 57 000. La diapositiva también indica una red de sucursales y agencias de más de 282 en todo el país combinada con una visión holística del cliente; las unidades de desembolsos y transferencias no están impresas.
Columna izquierda con una foto de un teléfono y una tarjeta de mensaje con degradado; panel derecho con una cuadrícula de 2x2 de gráficos de líneas con títulos de iconos.
Se ilustran las brechas de penetración de seguros: 2 de cada 7 familias con cobertura de vida, 1 de cada 4 vehículos asegurados y el 5 % de la clase media con seguro de salud privado. Las capacidades para ampliar el acceso incluyen un tiempo de comercialización para el lanzamiento de productos de 1,5 meses y cerca de 60 000 consultas anuales en atención primaria de Innovación Clase Media (plataforma de telemedicina y clínicas ambulatorias asequibles).
Tres tarjetas de estadísticas con bordes y barras de progreso segmentadas en la parte superior, y un banner degradado de ancho completo con dos estadísticas de capacidad debajo.
Separador para el Panel 2, 'Ampliando las ventajas competitivas estructurales', presentando a Cesar Rios (director de Riesgos) y Andre Rezende (director de Tecnología).
Fondo estilo portada con título centrado y dos retratos enmarcados con nombres y cargos.
Una tabla comparativa de 'antes y después' contrasta los enfoques antiguos y nuevos: la tecnología pasa de soluciones específicas por negocio a plataformas estandarizadas y un ciclo más corto de desarrollo a despliegue; los datos pasan de analíticas creadas de forma independiente a activos de todo el grupo y conocimiento colectivo; la IA de casos de uso aislados a procesos de flujo de trabajo y componentes reutilizables; la ciberdefensa de capacidades distribuidas a un modelo de defensa integrado y respuesta coordinada.
Cuatro filas de etiquetas con flechas azules, celdas 'Desde' en verde azulado claro y celdas 'Hacia' en rosa con viñetas.
El volumen de datos en petabytes crece de 1,4 PB en 2020 a 3,8 PB en 2025 y 6,1 PB en 2026E (estimado), marcado como 4x; los años 2027E y 2028E se muestran como barras de proyección grises sin valores impresos. Dos estadísticas: el 90 % de los desembolsos se originan por leads, y más de 5.000 usuarios están potencialmente empoderados por productos de datos corporativos de confianza.
Gráfico de barras superior con una flecha, dos tarjetas de estadísticas en el centro y un banner de conclusiones con degradado en la parte inferior.
La Fase 1 (adopción) reporta que el 90 % de los empleados usan herramientas como GitHub Copilot, M365 Copilot y GenIA, con más de 100 casos de uso de IA y más de 400 en preparación. La Fase 2 (impacto de negocio) apunta a una reducción del 20 %-80 % en el tiempo de ciclo mediante agentes de IA y a que el 40 %-60 % de las consultas de clientes se gestionen mediante automatización. Siguen tres principios: aumentar la reutilización, flujos de trabajo agénticos e IA gobernada y confiable.
Icono de IA circular a la izquierda con anillos concéntricos; al centro y derecha dos tarjetas de fase con números grandes; franja inferior con tres iconos de principios.
Una diapositiva cualitativa titulada 'Ciberseguridad que protege hoy y habilita el mañana' con tres pilares: anticipar (vulnerabilidades altas y críticas), detectar (reducción del tiempo medio de detección, MTTD) y responder (reducción del tiempo medio de respuesta, MTTR). No se imprimen valores numéricos. La conclusión dice: 'Escala segura que protege a los clientes, habilita la transformación, fortalece la resiliencia y preserva la confianza'.
Una tarjeta grande con un titular a dos colores, tres columnas con iconos y un banner de mensaje con degradado.
La cartera digital de capital de trabajo para PYME de BCP creció de 1.600 millones de soles (sep-25) a 2.900 millones de soles (sep-26), ~2x, y la cartera de Yape de 600 millones de soles a 2.300 millones de soles, ~4x. A nivel de cartera minorista, los préstamos subieron un +18 %, el margen financiero neto un +26 % y las provisiones cayeron un -8 % de sep-25 a sep-26, respaldando el crecimiento con una mejora en la calidad de los activos.
A la izquierda, dos tarjetas pequeñas de gráficos de barras con flechas de crecimiento; a la derecha, tres tarjetas con iconos y un banner de mensaje con degradado.
Credicorp detalla los frentes priorizados (infraestructura y continuidad, empleados, clientes y comunidad, comunicaciones) y un flujo de 'señales tempranas para la acción' que va desde señales de múltiples fuentes hasta el monitoreo y ajuste. Un gráfico de anillo muestra una exposición directa de ~8 % de la cartera total de préstamos a septiembre de 2026: 5 % BCP minorista, 2 % Mibanco microfinanzas y 1 % BCP mayorista.
Columna izquierda con cuatro cuadros delineados con viñetas; parte superior derecha una fila de proceso de cinco iconos y parte inferior un gráfico de anillo con líneas indicadoras hacia los segmentos.
Separador para la sección de Cierre, 'Reforzando nuestra mayor ambición', presentado por Gianfranco Ferrari, director ejecutivo (CEO).
Fondo estilo portada con título centrado y un único retrato enmarcado con nombre y cargo.
Cuatro temas enmarcan la estrategia: relaciones más profundas y mayor valor de vida del cliente, capacidades compartidas y una economía más sólida, ambiciones claras para la creación de valor, y ejecución disciplinada con valor sostenible. Las ambiciones a medio plazo son ~22 % de ROE, un ratio de eficiencia inferior al 42 % y ~6 millones de clientes de préstamos activos; la ambición para 2031 es que ~30 % de los ingresos ajustados por riesgo provengan de la cartera de innovación.
Pila izquierda de cuatro barras numeradas con degradado; tarjetas centrales y derechas con cifras de ambición en tamaño grande.
La presentación cierra repitiendo el arte de la portada y su titular 'Escalando nuestra ventaja de ecosistema' con el logo de Strategic Update 2026, enmarcando la presentación antes de la sesión de preguntas y respuestas.
Idéntica a la portada: fondo fotográfico a sangre, tarjeta con logo arriba a la izquierda, titular con degradado y foto grupal de seis personas.
Preguntas comunes sobre esta diapositiva y el contenido de la presentación subyacente.
Es una presentación para el día del inversor de 29 páginas titulada "Scaling our Ecosystem Advantage". Abarca los vientos de cola macroeconómicos de Perú, el ecosistema integrado de Credicorp (BCP, Yape, Mibanco, Pacifico y otros), métricas de crecimiento digital y crediticio, capacidades compartidas en datos, IA y ciberseguridad, un caso de respuesta al riesgo de El Niño y las ambiciones finales.
Las diapositivas detallan ambiciones a mediano plazo de un ROE de ~22 %, un índice de eficiencia inferior al 42 % y ~6 millones de clientes de préstamos activos. Para 2031, la ambición es que la cartera de innovación alcance ~30 % de los ingresos ajustados por riesgo, frente al ~10 % actual. Estas son declaraciones prospectivas cubiertas por la página de exención de responsabilidad (safe harbor).
Se trata de la Actualización Estratégica 2026 de Credicorp Ltd (NYSE: BAP), presentada ante la SEC como anexo al Formulario 6-K el 17 de noviembre de 2026. Es una divulgación de una empresa pública, por lo que el contenido refleja la propia presentación de la estrategia por parte de la dirección.
BCP (incluyendo su segmento de mercado masivo y el modelo "Principality"), Yape (la billetera digital y préstamos), Mibanco (microfinanzas, incluyendo banca por WhatsApp) y Pacifico (seguros) tienen diapositivas dedicadas. El diagrama del ecosistema también muestra a Krealo, Credicorp Capital, Prima AFP y Pacifico Salud.
Los usuarios activos mensuales de Yape crecieron de 4,5 millones en 2021 a 17,0 millones en septiembre de 2026 (3,8x). Sus clientes de préstamos activos alcanzaron los 3,2 millones, hay más de 6 millones de prestatarios acumulados, y la ambición para 2029 es de 9,0 millones de prestatarios acumulados y 4,5 millones de clientes de préstamos activos.
La presentación utiliza S/ para soles peruanos (por ejemplo, un importe promedio de Yape de S/440 y miles de millones de S/ para las carteras de PYME y Yape). Algunas cifras, como los ingresos no financieros de Mibanco, no indican una moneda en la diapositiva.
Funciona bien como referencia de diseño y estructura: agenda, divisores de ponentes, cuadros de mando de KPI, gráficos de antes/después, tablas de origen/destino y una diapositiva de ambición final. Descarga el PPTX editable para adaptar los diseños con tu propio contenido, y recuerda que la marca y los datos de Credicorp pertenecen a Credicorp.
La presentación se ofrece en PDF y en PPTX editable. Ten en cuenta que algunas notas al pie y ejes de gráficos (por ejemplo, los gráficos de cohortes en la diapositiva de mercado masivo de BCP) son muy pequeños, y algunas barras de proyección no tienen valores impresos.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referencia diseños profesionales, elige tu estilo y genera diapositivas con renderizado de texto perfecto. Impulsado por Nano Banana—comienza a crear tu presentación ahora.
Tu Agente IA para diapositivas. Ahorra tiempo, brilla más rápido con la creación inteligente de presentaciones.


© 2026 2slides. Todos los derechos reservados.