
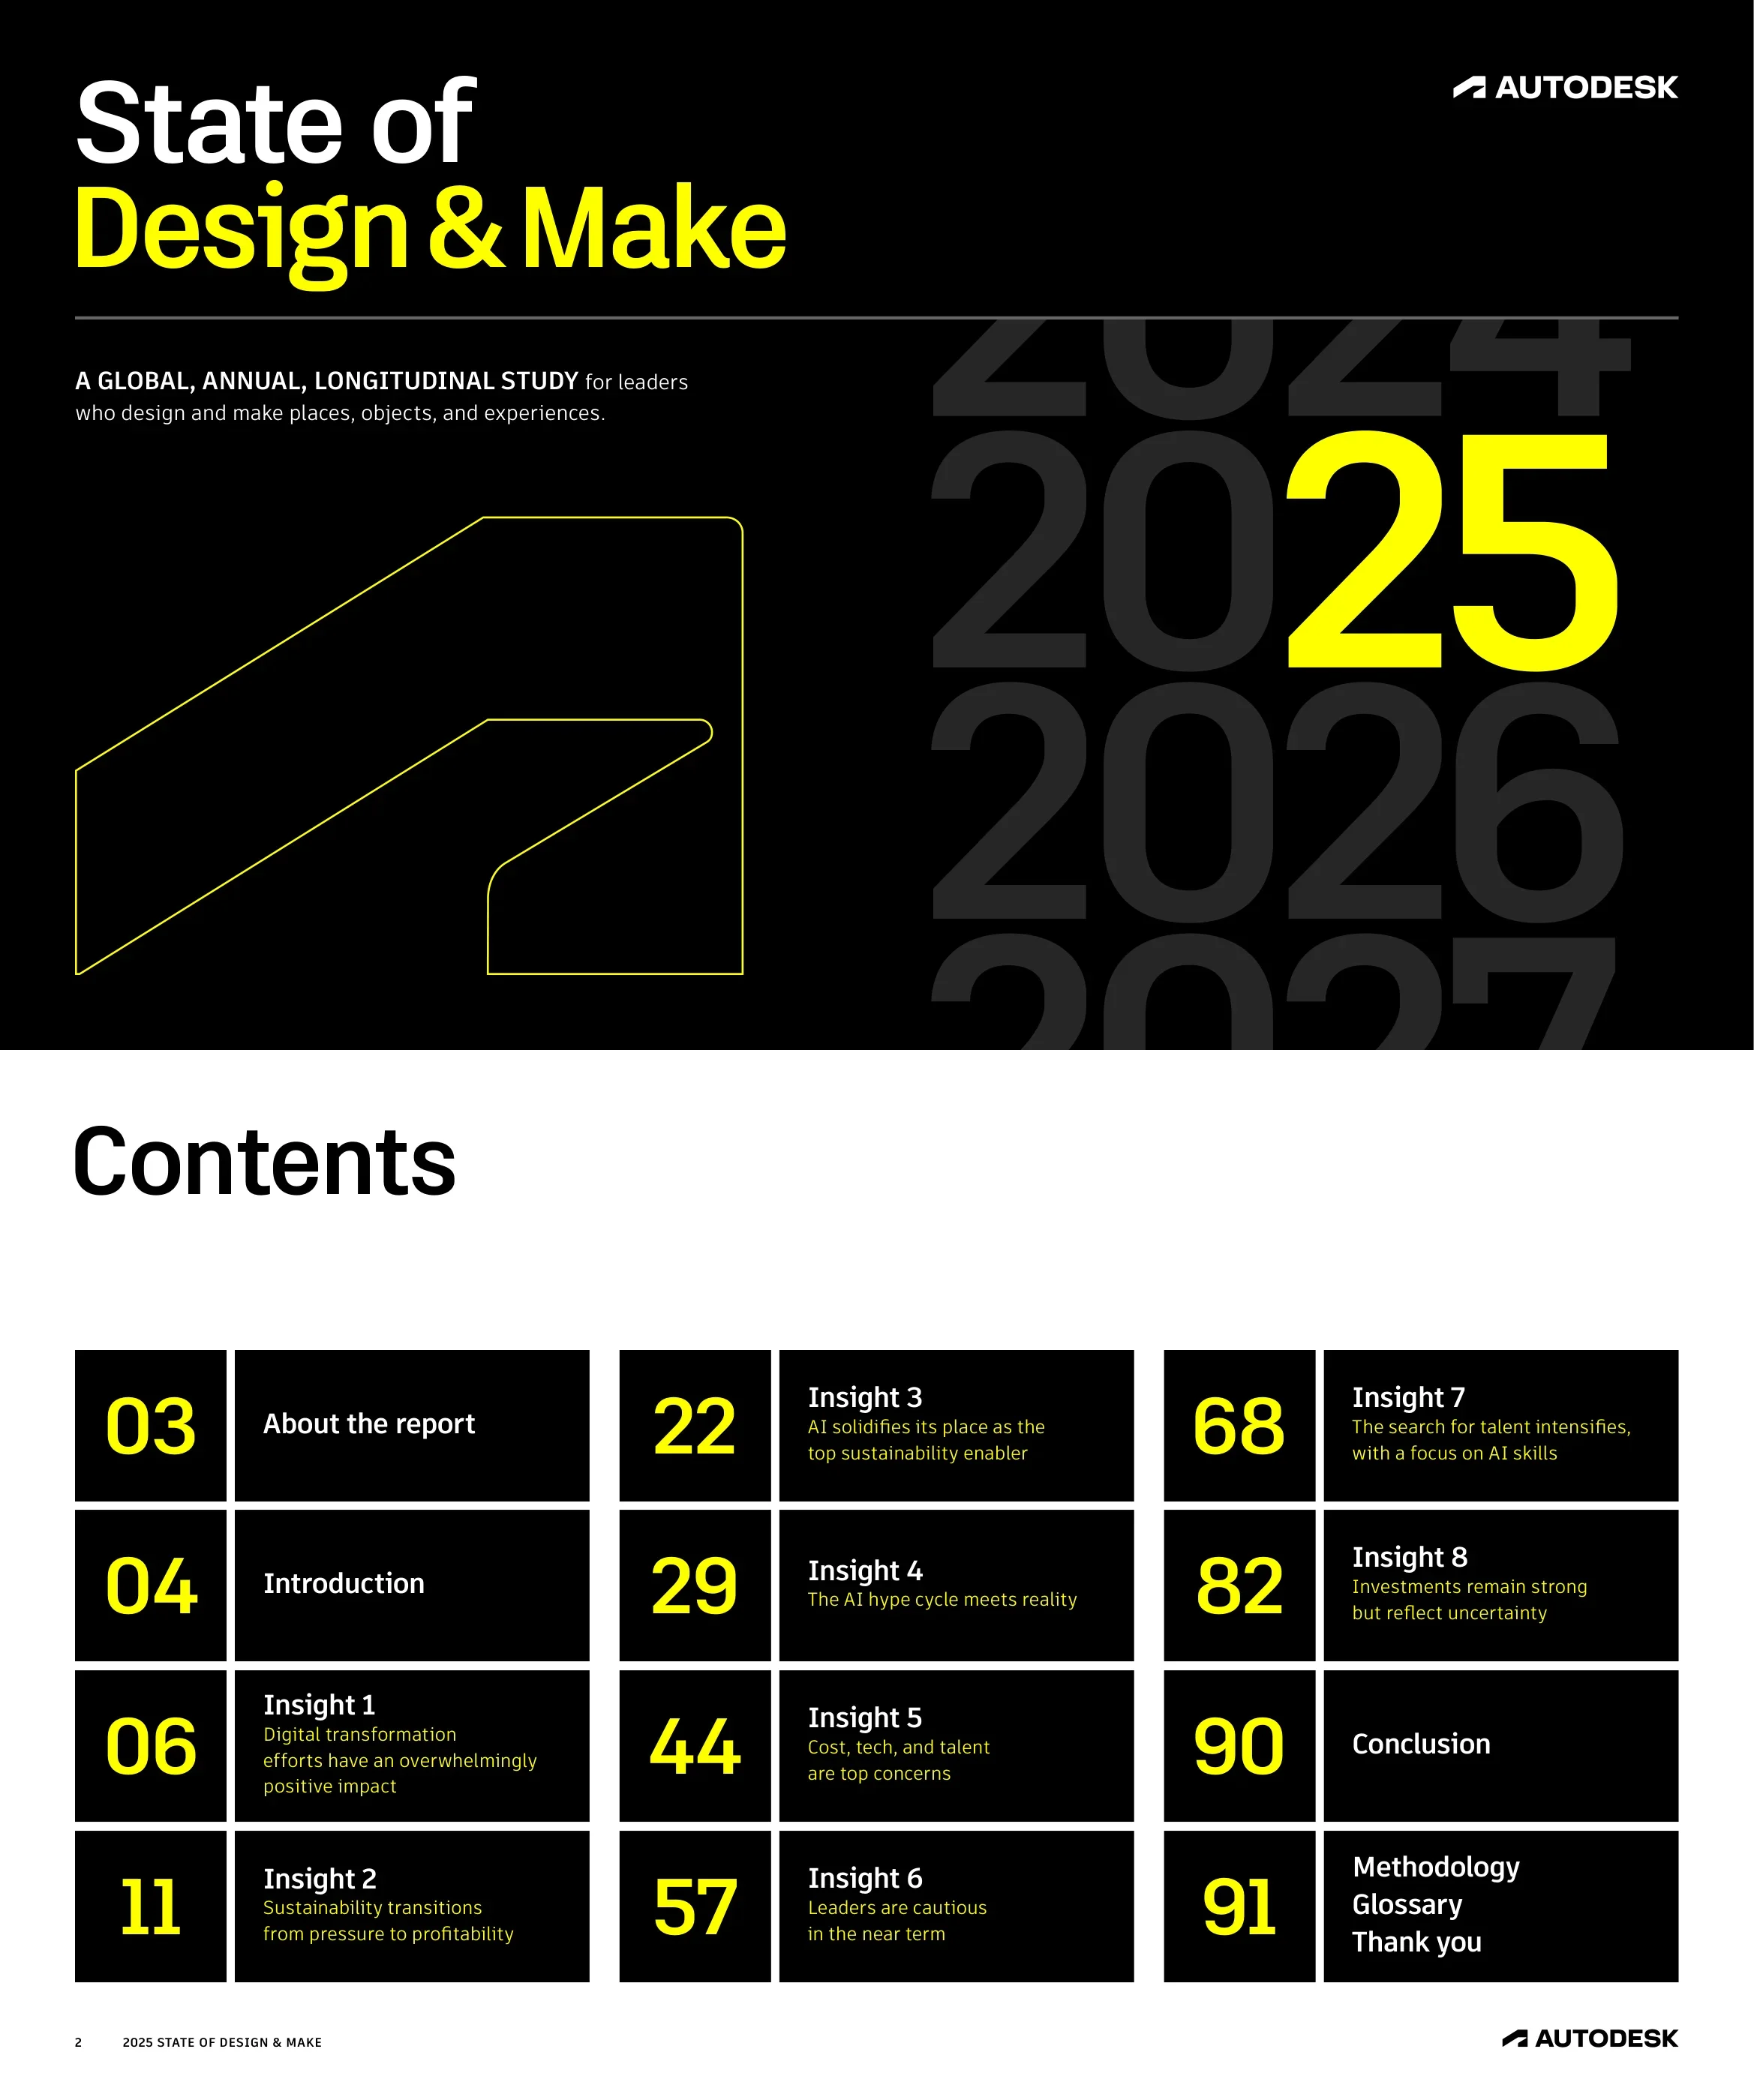
Estado del diseño y la fabricación de 2025: informe anual longitudinal de investigación de la industria global de Autodesk que encuesta a 5594 líderes de AECO, D&M y M&E sobre transformación digital, AI, sostenibilidad, talento y tendencias de inversión
Usa la portada de esta presentación como referencia de estilo para diapositivas creadas con tu propio contenido. O elige cualquier página de abajo para usar su diseño como referencia.
Navegación Rápida
Etiquetas
Compartir las diapositivas
Estado del diseño y la fabricación de 2025: informe anual longitudinal de investigación de la industria global de Autodesk que encuesta a 5594 líderes de AECO, D&M y M&E sobre transformación digital, AI, sostenibilidad, talento y tendencias de inversión
Vista detallada de cada página de diapositiva, incluyendo diseño, contenido clave y elementos visuales.
La portada presenta el tercer informe anual de investigación global de Autodesk para líderes que diseñan y fabrican lugares, objetos y experiencias, anclado por un gigantesco '25' amarillo sobre un fondo negro con un objeto isométrico amarillo de arte lineal.
Fondo negro a sangre completa con el título del informe centrado, un gran número tipográfico del año, una ilustración amarilla de arte lineal y el logotipo de Autodesk en la parte superior derecha
El índice enumera las 12 secciones principales con indicaciones de número de página en amarillo, desde 'Acerca del informe' hasta las ocho Perspectivas, pasando por la Conclusión y la Metodología.
Lista limpia de dos columnas con grandes números de página amarillos a la izquierda y títulos de sección a la derecha, diseño minimalista en blanco y negro
Esta página explica la definición de 'Diseño y Fabricación' —la convergencia de tecnologías que producen activos digitales y construidos— y describe el alcance de la encuesta: 5594 líderes de la industria en AECO, D&M y M&E en el tercer año de comparaciones longitudinales.
Imagen principal de pliegue de papel amarillo a media página en la izquierda, texto editorial con estadísticas destacadas en la derecha
La introducción resume los principales hallazgos macro: aumento de los costes, enfriamiento del optimismo en la AI, creciente incertidumbre global y la perdurable resiliencia de las inversiones en transformación digital.
Imagen principal a sangre completa de esfera molecular azul con cuadro de superposición de texto negro que contiene la copia de la introducción y los aspectos clave más destacados
Esta página define las organizaciones 'digitalmente maduras' y establece sus ventajas de rendimiento en resiliencia, utilización de datos, diversificación de la cadena de suministro y adaptabilidad al cambio.
Héroe de escultura geodésica verde a sangre completa con llamadas estadísticas insertadas y copia narrativa del cuerpo
Este divisor de sección presenta la Perspectiva 1: 'Los esfuerzos de transformación digital tienen un impacto abrumadoramente positivo', que se muestra sobre un fondo negro con un gigantesco número '01' amarillo rodante.
Fondo negro a sangre completa con etiqueta amarilla 'INSIGHT 01' en la parte superior izquierda, título de la perspectiva grande en el centro y números gigantes apilados grises/amarillos '01' a la derecha
Un gráfico de burbujas demuestra que más del 50 % de los líderes encuestados informan de un ROI positivo de la transformación digital en las dimensiones de satisfacción del cliente, productividad e innovación.
Visualización de gráfico de burbujas de ancho completo con etiquetas de eje y llamadas de porcentaje, fondo blanco mínimo con leyenda del gráfico
Las organizaciones digitalmente maduras superan a sus pares entre 26 y 35 puntos porcentuales en rendimiento, preparación, agilidad de la inversión y mantenimiento del cambio, respaldado por citas de ejecutivos de Nitesh Alagh y Anna Noneder.
Imagen principal de onda azul en una mitad, cuatro mosaicos de llamadas estadísticas y dos cuadros de citas destacadas en la otra mitad
Un gráfico de barras comparativo muestra que el coste aumentó como la principal barrera para la transformación digital, saltando del 35 % en 2024 al 44 % en 2025.
Gráfico de barras agrupadas lado a lado que compara las clasificaciones de barreras de 2024 y 2025, con barra de coste resaltada y copia narrativa de apoyo
Esta página explora en profundidad el tema del coste como barrera, con un héroe de cubo isométrico púrpura y una cita de la Dra. Max Clark de Parsons sobre estrategias de gestión de costes.
Imagen principal de cubo isométrico 3D púrpura en una mitad, narrativa editorial con cuadro de cita destacada insertada en la otra mitad
Este divisor de sección presenta la Perspectiva 2: 'La sostenibilidad pasa de la presión a la rentabilidad', que se muestra con el gigantesco número '02' amarillo sobre un fondo negro.
Fondo negro a sangre completa con etiqueta amarilla 'INSIGHT 02' en la parte superior izquierda, título de la perspectiva grande en el centro y números gigantes apilados '02' a la derecha
El setenta y dos por ciento de los líderes dicen que la sostenibilidad puede generar más del 5 % de ingresos anuales, lo que indica un cambio de la obligación a la oportunidad comercial, con una cita de Mohamad Kassir de Egis Group.
Imagen principal de malla de alambre verde azulado en una mitad, llamada de estadística clave y cuadro de cita destacada en la otra mitad con copia del cuerpo narrativo
Un gráfico de tendencias revela que la presión de las partes interesadas en la sostenibilidad (de clientes, empleados, inversores y responsables políticos) ha disminuido constantemente de 2023 a 2025, con una cita de apoyo de Marcelo Piller.
Gráfico de tendencias multilínea de ancho completo con cuatro líneas de categoría de partes interesadas que descienden durante tres años, con una cita destacada insertada
A pesar de la disminución de la presión externa, los compromisos de sostenibilidad se mantienen casi universales en un 95%, lo que sugiere que las organizaciones han internalizado la agenda, como señala Andy Yu de Build King.
Héroe de espiral de papel naranja en una mitad, llamada de estadística del 95%, texto narrativo del cuerpo y cuadro de cita destacada de Andy Yu en la otra
Un gráfico muestra que la brecha entre la estrategia de sostenibilidad a largo y corto plazo se ha reducido drásticamente al 12% en 2025, frente al 26% en 2023, con una cita del Ing. Tarek ElGamal de Redcon Construction.
Gráfico de áreas o barras que muestra la convergencia de 2023–2025, cuadro de cita destacada insertado y narrativa de apoyo
Las empresas digitalmente maduras demuestran una tasa de reconocimiento de beneficios de sostenibilidad a largo plazo del 85% y a corto plazo del 74%, lo que demuestra que la sofisticación tecnológica impulsa una estrategia de sostenibilidad holística.
Imagen de héroe de onda verde en una mitad con dos llamadas de porcentaje clave y narrativa editorial en la otra mitad
Un gráfico de barras de AMER muestra que Brasil y EE. UU. lideran la influencia de la sostenibilidad impulsada por el cliente con aproximadamente un 80%, mientras que México cayó significativamente al 62%.
Gráfico de barras regional de ancho completo con barras de porcentaje a nivel de país, codificadas por colores por país, con un breve contexto narrativo
Esta página proporciona el contexto narrativo de sostenibilidad de las Américas, con un héroe de cubo púrpura y una cita de Vinicius Prata de Eletrobras sobre la dinámica de sostenibilidad regional.
Héroe 3D de cubo púrpura en una mitad, texto del cuerpo narrativo de las Américas y cuadro de cita destacada de Vinicius Prata en la otra
Un gráfico de APAC muestra a Japón como el menos influenciado por los clientes con un 57%, mientras que China experimentó una caída significativa del 85% al 71%, con una cita de Jun Xue de Xiaomi EV.
Gráfico de barras de APAC de ancho completo con barras de porcentaje a nivel de país y anotaciones de cambio interanual, cita destacada insertada
Un gráfico de EMEA muestra a Turquía como el mercado más influenciado por el cliente con un 77%, con los Países Bajos como el menos influenciado con un 64%, y amplias disminuciones en toda la región a partir de 2024.
Gráfico de barras a nivel de país de EMEA de ancho completo con barras de comparación de 2024 vs 2025 y anotación de declive generalizado
Esta página cubre la narrativa de sostenibilidad de EMEA, con un héroe de anillo de rascacielos azul y una cita de Pierre-Yves Massille de Egis Group sobre la dinámica de sostenibilidad europea.
Héroe 3D de anillo de rascacielos azul en una mitad, texto del cuerpo narrativo de EMEA y cuadro de cita destacada de Pierre-Yves Massille en la otra
Este divisor de sección presenta Insight 3: 'La AI consolida su lugar como el principal habilitador de la sostenibilidad', que se muestra con el número gigante amarillo '03' sobre un fondo negro.
Fondo negro a sangre completa con etiqueta amarilla 'INSIGHT 03' en la parte superior izquierda, título de insight grande en el centro y números gigantes apilados '03' a la derecha
La AI ha ascendido al principal habilitador de la sostenibilidad por segundo año consecutivo, con un 39% de las organizaciones que ahora utilizan la AI para avanzar en los objetivos de sostenibilidad, frente al 34% y el 26% en años anteriores.
Héroe 3D de hexágono amarillo en una mitad, llamada de tendencia estadística clave y cuadro de cita destacada de Nitesh Alagh en la otra con narrativa de apoyo
Un diagrama de flujo estilo Sankey visualiza la continua integración de la AI y la estrategia de sostenibilidad de 2023 a 2025, mostrando el ascenso de la AI del quinto lugar al primero entre los habilitadores de la sostenibilidad.
Diagrama de flujo estilo Sankey de ancho completo con posiciones de habilitadores clasificados en tres años, bandas de flujo codificadas por colores
Esta página ilustra el impacto concreto de la sostenibilidad de la AI a través de ejemplos que abarcan la eficiencia de los centros de datos, la visualización de desastres naturales y la gestión de la compensación de carbono, con una cita de Brian Alting de Moody Nolan.
Imagen principal en 3D con ondas de tela azul en una mitad, tres ejemplos de casos de uso y un cuadro de cita destacada de Brian Alting en la otra
Un gráfico de líneas de APAC muestra el mayor aumento de Corea del Sur en la adopción de la AI para la sostenibilidad (del 15% al 43%), mientras que India lidera la región con un 52%, según una cita de Yongsik Jeong de Samoo.
Gráfico de tendencias multilínea de APAC de ancho completo con trayectorias a nivel de país y aumento destacado de Corea del Sur, cita destacada insertada
Un gráfico de líneas de EMEA muestra a Alemania y los países nórdicos registrando el mayor salto en la adopción de la AI para la sostenibilidad (hasta el 40% y el 39% respectivamente), siendo Turquía el más alto de la región con un 47%.
Gráfico de tendencias multilínea de EMEA de ancho completo con trayectorias a nivel de país y saltos destacados de Alemania/países nórdicos, cita destacada insertada del Dr. Max Clark
Un gráfico de líneas del sector D&M muestra que la maquinaria industrial lidera los esfuerzos de sostenibilidad habilitados por la AI, complementado por un foco de atención en la solución de Yamaha Motor y el concepto de vehículo eléctrico diseñado por AI de Final Aim.
Gráfico de líneas del sector D&M en una mitad, cuadro de foco de atención en la solución de Yamaha Motor / Final Aim y cita destacada de Hidenori Saito en la otra
Este divisor de sección presenta Insight 4: 'El ciclo de exageración de la AI se encuentra con la realidad', que se muestra con el gigantesco número amarillo '04' sobre un fondo negro.
Fondo negro a sangre completa con la etiqueta amarilla 'INSIGHT 04' en la parte superior izquierda, título grande de Insight en el centro y números gigantes apilados '04' a la derecha
El optimismo hacia la AI ha disminuido: aquellos que están de acuerdo en que 'la AI mejorará mi industria' se redujeron del 78% al 69%, mientras que la preocupación de que la AI desestabilice las industrias aumentó al 48%, como señaló Fumihiro Ojima de Tokyu Construction.
Imagen principal en 3D de onda verde en una mitad, dos llamadas contrastantes de cambio de porcentaje y un cuadro de cita destacada de Fumihiro Ojima en la otra
Un gráfico de área muestra que la preocupación por la disrupción de la industria relacionada con la AI aumenta del 41% en 2024 al 48% en 2025, con una cita de Amarnath Patnam de Sobha Realty.
Gráfico de área creciente de ancho completo con puntos de datos de 2024 y 2025 resaltados, cuadro de cita destacada insertada de Amarnath Patnam
Un gráfico de cuatro paneles muestra que el sentimiento hacia la AI disminuye en todas las dimensiones medidas: mejora de la industria baja un 9%, confianza baja un 9%, potencial creativo baja un 10% y confianza baja un 11%.
Comparación métrica de cuatro paneles uno al lado del otro con anotaciones de cambio de porcentaje interanual y codificación de colores consistente
Esta página detalla la ciberseguridad y la incertidumbre regulatoria como las principales preocupaciones sobre la AI, con citas de Christian Ahlers de Lindner Group y Yongsik Jeong de Samoo sobre la adopción responsable de la AI.
Imagen principal en 3D de rizo azul en una mitad, copia narrativa de dos columnas con dos cuadros de citas destacadas en la otra
Un gráfico de barras de AECO muestra que las empresas de servicios públicos y telecomunicaciones son las que menos se preocupan por la disrupción de la AI, mientras que las empresas de petróleo y gas expresan la mayor preocupación en todo el sector del entorno construido.
Gráfico de barras horizontal que clasifica los subsectores de AECO por nivel de preocupación por la AI, con barras codificadas por colores y etiquetas de porcentaje
Esta página narra la perspectiva matizada de la AI del sector AECO, con una imagen principal en espiral de abanico amarillo y una cita destacada de Ammar Al Assam de Dewan Architects sobre el equilibrio de la oportunidad de la AI con la precaución.
Imagen principal en 3D de espiral de abanico amarillo en una mitad, copia narrativa de la AI en AECO y cuadro de cita destacada de Ammar Al Assam en la otra
Un gráfico de barras de D&M muestra que las ciencias de la vida experimentan tanto la mayor preocupación por la disrupción (57%) como la mayor creencia en la mejora de la industria (75%), lo que ilustra un sentimiento dual hacia la AI.
Gráfico de barras agrupadas que compara la creencia en la disrupción frente a la mejora en los subsectores de D&M, con las ciencias de la vida resaltadas
Esta página cubre la narrativa de IA del sector de diseño y fabricación, con un elemento heroico estriado rosa/azul y una cita de Blaine Buenger de Foth sobre cómo navegar la IA dentro de contextos de fabricación regulados.
Elemento heroico 3D estriado rosa/azul en una mitad, copia de la narrativa de IA de D&M y cuadro de cita destacada de Blaine Buenger en la otra
Un gráfico de medios y entretenimiento muestra que M&E experimenta los niveles más altos de disrupción de la IA y, simultáneamente, el mayor beneficio percibido de la IA en todos los sectores encuestados.
Gráfico de doble eje de ancho completo de M&E que compara los niveles de disrupción y beneficio, con M&E como la categoría atípica destacada
La narrativa del sector de M&E explora el impacto creativo y operativo de la IA, con un elemento heroico de nudo de cable rojo, un destacado de la solución Untold Studios y citas de Veerendra Patil y Dongsoo Han.
Elemento heroico 3D de nudo de cable rojo en una mitad, cuadro de estudio de caso de Untold Studios y dos cuadros de citas destacadas (Patil/Han) en la otra
Un gráfico de barras apiladas muestra que las organizaciones que se 'acercan a su objetivo de IA' cayeron bruscamente del 48% en 2024 al 31% en 2025, con un aumento de las categorías de adopción en etapas iniciales e intermedias, según el Dr. Max Clark.
Gráfico de barras horizontales apiladas de ancho completo que compara las distribuciones de la etapa del recorrido de la IA de 2024 y 2025, con la cita destacada del Dr. Max Clark insertada
Esta página proporciona contexto narrativo para la regresión de la etapa del recorrido de la IA, con un elemento heroico de pliegue de satén rosa/lila y una cita de Jun Xue sobre la recalibración de las ambiciones de la IA a hojas de ruta realistas.
Elemento heroico 3D de pliegue de satén rosa/lila en una mitad, copia de la narrativa de declive del recorrido de la IA y cuadro de cita destacada de Jun Xue en la otra
Un gráfico de cinco paneles muestra que las intenciones de inversión disminuyen entre un 9 y un 13% en la mayoría de las categorías de tecnología, y la IA se mantiene mejor con solo una caída del 9%.
Métricas de cambio porcentual de cinco paneles en paralelo que comparan las intenciones de inversión en tecnología año tras año, con la IA destacada como la más resistente
Esta página contextualiza la relativa resiliencia de la inversión en IA en medio de retrocesos más amplios, con un elemento heroico de campo de cubos rojos y citas de Mohamad Kassir y Lars Albjerg de Novo Nordisk.
Elemento heroico 3D de campo de cubos rojos en una mitad, narrativa de resiliencia de la inversión y dos cuadros de citas destacadas (Kassir/Albjerg) en la otra
Este divisor de sección presenta el Insight 5: 'El costo, la tecnología y el talento son las principales preocupaciones', que se muestra con el número gigante amarillo '05' sobre un fondo negro.
Fondo negro a sangre completa con la etiqueta amarilla 'INSIGHT 05' en la parte superior izquierda, título grande del insight en el centro y números apilados gigantes '05' a la derecha
El control de costos es el principal desafío empresarial para el 33% de los líderes encuestados a nivel mundial, y Wei Feng Lu de Morimatsu comenta cómo las presiones de costos están remodelando la asignación de capital.
Elemento heroico 3D de cinta de abanico naranja en una mitad, llamada estadística del 33% del desafío principal y cuadro de cita destacada de Wei Feng Lu en la otra
Un gráfico de barras global clasifica los cinco principales desafíos empresariales: Costo (33%), Tecnología/AI (31%), Talento (26%), Sostenibilidad (24%) e Innovación (22%).
Gráfico de barras horizontales de ancho completo que clasifica cinco desafíos globales con etiquetas de porcentaje y barras codificadas por colores
Esta página explica la tecnología/AI y el talento como el segundo y tercer desafío global principal, contextualizando cómo interactúan con las presiones de costos en todas las industrias.
Elemento heroico 3D de onda verde en una mitad, narrativa del desafío de tecnología/talento con estadísticas de respaldo en la otra
Un gráfico circular dividido de AMER muestra que EE. UU. y Canadá están principalmente preocupados por el costo, mientras que Brasil y México están más enfocados en la AI/tecnología como su principal desafío empresarial.
Gráfico circular dividido por país de dos por dos que compara las proporciones de preocupación por el costo vs la AI, con la cita destacada de Vinicius Prata insertada
Un gráfico circular dividido de APAC muestra a Australia, Singapur e India orientados al coste, mientras que Corea del Sur, Japón y China están más centrados en la tecnología/IA.
Cuadrícula de gráficos circulares divididos de APAC de varios países que compara las proporciones de coste frente a tecnología en seis mercados
Esta página narra el panorama de los desafíos regionales de APAC, con un elemento heroico de abanico naranja y una cita de Sharmy Francis de InfraBuild sobre las presiones de costes en la infraestructura australiana.
Elemento heroico 3D de abanico naranja en una mitad, copia narrativa de APAC y cuadro de cita destacada de Sharmy Francis en la otra
Un gráfico circular dividido de EMEA muestra a Turquía como el mercado más centrado en el coste (41% frente a 21% de tecnología), mientras que España es el más centrado en la tecnología, lo que revela una importante variación intrarregional.
Cuadrícula de gráficos circulares divididos de EMEA de varios países con Turquía y España destacados como polos opuestos
Esta página cubre la narrativa de los desafíos regionales de EMEA, con un elemento heroico de cubo azul y una cita de Gregory Zatka de EuroAirport sobre la gestión de los costes de infraestructura en medio de la complejidad regulatoria.
Elemento heroico 3D de cubo azul en una mitad, copia narrativa de los desafíos de EMEA y cuadro de cita destacada de Gregory Zatka en la otra
Un gráfico circular dividido de AECO muestra que los servicios de construcción son los que menos se preocupan por la AI y los que más por el coste entre todos los subsectores de AECO.
Cuadrícula de gráficos circulares divididos de subsectores de AECO que compara las proporciones de preocupación por el coste frente a la AI en los subsectores de construcción, arquitectura, ingeniería y otros
La narrativa de los desafíos de AECO presenta un elemento heroico de papel plegado dorado, una cita de Robert Hicks de Skanska y un foco de solución en el proyecto del puente colgante Sotra de Norconsult, que logró una reducción del 99,5% en los dibujos.
Elemento heroico 3D de papel plegado dorado en una mitad, cuadro de caso práctico de Norconsult y cuadro de cita destacada de Robert Hicks en la otra
Un gráfico revela que la diversificación de la cadena de suministro ha disminuido del 76% al 65% a pesar de las crecientes señales de fragilidad, lo que indica que las organizaciones están luchando por diversificarse incluso a medida que aumenta el riesgo.
Gráfico de tendencias de la cadena de suministro de ancho completo con una línea de declive de la diversificación frente a una línea de aumento de la fragilidad, con un elemento heroico de campo de cubos púrpura
Las empresas con madurez digital tienen un 41% más de probabilidades de haber diversificado sus cadenas de suministro, lo que establece la capacidad digital como un impulsor clave de la resiliencia, respaldado por una cita de Wei Feng Lu.
Gráfico de barras de dos grupos que compara las tasas de diversificación de la cadena de suministro entre organizaciones con madurez digital y menos maduras, con una cita destacada de Wei Feng Lu insertada
Este divisor de sección presenta la Perspectiva 6: 'Los líderes son cautelosos a corto plazo', que se muestra con el número gigante amarillo '06' sobre un fondo negro.
Fondo negro a sangre completa con la etiqueta amarilla 'PERSPECTIVA 06' en la parte superior izquierda, título grande de la perspectiva en el centro y números apilados gigantes '06' a la derecha
Los líderes informan de un aumento de 10 puntos en la incertidumbre sobre el panorama global junto con una disminución de 12 puntos en la preparación, lo que indica una creciente ansiedad organizativa en medio de los vientos en contra externos.
Elemento heroico 3D de pendiente de píxeles naranja en una mitad, dos mosaicos de llamada a la acción de cambio contrastantes (+10 incertidumbre / −12 preparación) y copia del cuerpo narrativo en la otra
Un gráfico de cruce muestra que la incertidumbre aumenta del 55% al 65%, mientras que la preparación disminuye del 73% al 61%, con las dos líneas cruzándose, una representación visual del déficit de confianza del liderazgo, respaldada por una cita de Ammar Al Assam.
Gráfico de cruce de doble línea de ancho completo con la incertidumbre aumentando y la preparación disminuyendo de 2023 a 2025, con una cita destacada de Ammar Al Assam insertada
Las organizaciones con madurez digital muestran un 76% de preparación frente a solo un 47% para sus homólogas menos maduras, lo que refuerza la transformación digital como el principal amortiguador de resiliencia, con una cita de Brad Sonter de Cox Architecture.
Elemento heroico 3D de pliegue verde en una mitad, dos barras de preparación contrastantes (76% frente a 47%) y cuadro de cita destacada de Brad Sonter en la otra
Un gráfico de rango de AMER muestra que EE. UU. registra el mayor descenso en preparación, mientras que Canadá registra la mayor disminución en incertidumbre, lo que refleja respuestas divergentes a los vientos en contra regionales.
Gráfico de rango de nivel de país de AMER de ancho completo con flechas delta de preparación e incertidumbre para cada país, etiquetadas con magnitudes de cambio
Un gráfico de rango de APAC revela que Japón es el país menos preparado con un 37%, mientras que Singapur es el más incierto con un 81%, lo que muestra una marcada divergencia intrarregional.
Gráfico de rango de nivel de país de APAC de ancho completo con barras de rango de preparación e incertidumbre, Japón y Singapur señalados como valores atípicos
Esta página proporciona el contexto regional de APAC para la preparación y la incertidumbre, con un elemento heroico de esfera de cristal amarilla y una cita de Andy Yu de Build King sobre la gestión de la incertidumbre en los mercados asiáticos.
Elemento heroico 3D de esfera de cristal amarilla en una mitad, copia narrativa de APAC y cuadro de cita destacada de Andy Yu en la otra
Un gráfico de rango de EMEA muestra que los países nórdicos experimentan el mayor cambio tanto en la preparación como en la incertidumbre, lo que indica una alta volatilidad en la confianza empresarial del norte de Europa.
Gráfico de rango de nivel de país de EMEA de ancho completo con los países nórdicos destacados como el mercado de mayor cambio en ambas métricas
Esta página cubre la narrativa de preparación de EMEA, con un elemento heroico de espiral azul y una cita de Pierre-Yves Massille de Egis Group sobre la planificación estratégica en un contexto de incertidumbre del mercado europeo.
Elemento heroico 3D de espiral azul en una mitad, copia narrativa de preparación de EMEA y cuadro de cita destacada de Pierre-Yves Massille en la otra
Un gráfico de rango de AECO muestra que los servicios de arquitectura experimentan un gran cambio tanto en la preparación como en la incertidumbre, lo que lo posiciona como el subsector más volátil dentro del entorno construido.
Gráfico de rango de subsector de AECO de ancho completo con los servicios de arquitectura destacados como el subsector de mayor cambio
Esta página narra la perspectiva cautelosa del sector AECO, con un elemento heroico de cuadrícula de cubos verde azulado y una cita de Oliver Hall de SAOTA sobre cómo navegar por la incertidumbre del negocio de diseño.
Elemento heroico 3D de cuadrícula de cubos verde azulado en una mitad, narrativa de preparación del sector AECO y cuadro de cita destacada de Oliver Hall en la otra
Este divisor de sección presenta Insight 7: 'Se intensifica la búsqueda de talento, con un enfoque en las habilidades de AI', que se muestra con el número gigante amarillo '07' sobre un fondo negro.
Fondo negro a sangre completa con etiqueta amarilla 'INSIGHT 07' en la parte superior izquierda, título de insight grande en el centro y números gigantes apilados '07' a la derecha
La proporción de líderes que informan dificultades para encontrar empleados cualificados ha aumentado del 45% al 61% a nivel mundial, y Alemania muestra el salto más drástico, del 28% al 61%, desde 2024.
Elemento heroico 3D de cubo de píxeles azul en una mitad, llamada de atención de la tendencia global del 45%→61% y llamada de atención del aumento específico de Alemania con narrativa del cuerpo en la otra
Un gráfico de cinco paneles muestra que todos los indicadores de la brecha de habilidades tienden a subir entre un 14% y un 16% año tras año, mientras que la inversión en programas de aprendizaje continuo ha disminuido un 7%, lo que crea una brecha de capacidad cada vez mayor.
Gráfico de métricas de cinco paneles con barras de brecha de habilidades con tendencia ascendente y una sola barra de aprendizaje continuo con tendencia descendente resaltada en contraste
Esta página narra la creciente brecha de habilidades, con un elemento heroico de abanico púrpura y una cita de Christian Ahlers de Lindner Group sobre la urgencia de la readaptación profesional en un entorno acelerado por la AI.
Elemento heroico 3D de abanico púrpura en una mitad, copia narrativa de la brecha de habilidades y cuadro de cita destacada de Christian Ahlers en la otra
Un gráfico de tendencias de inversión en formación muestra que la inversión disminuye del 71% al 68% tras un pico en 2024, con un Steelcase solution spotlight sobre las iniciativas de aprendizaje de la fuerza laboral.
Gráfico de tendencias de inversión en formación en una mitad, cuadro de Steelcase solution spotlight en la otra, con copia narrativa del cuerpo
Esta página proporciona contexto narrativo para la disminución de la inversión en formación, con citas de Michael Zeppieri de Skanska y Jeff Siegel de HNTB sobre la tensión entre las presiones de costes y las necesidades de desarrollo de la fuerza laboral.
Héroe de cubo amarillo 3D en una mitad, narrativa sobre la disminución de la formación y dos recuadros de citas (Zeppieri/Siegel) en la otra
Un diagrama de Sankey muestra que las habilidades de AI lideran las prioridades de contratación futuras con un aumento del +4,9%, mientras que las habilidades de diseño digital disminuyen y las habilidades de seguridad de datos desaparecen de la agenda de contratación.
Diagrama de flujo de prioridades de contratación de estilo Sankey de ancho completo con las habilidades de AI resaltadas como la prioridad creciente y el diseño digital/seguridad de datos como decrecientes, con la cita destacada de Brad Sonter insertada
Esta página explica el imperativo de las habilidades de AI, con un héroe en espiral púrpura y citas de Veerendra Patil y la Dra. Karen Blay de la Universidad de Loughborough sobre la integración de las competencias de AI en la planificación futura de la fuerza laboral.
Héroe en espiral púrpura 3D en una mitad, narrativa sobre las habilidades de AI y dos recuadros de citas (Patil/Blay) en la otra
Un gráfico de rango de AECO revela que la infraestructura civil experimenta un aumento dramático en la escasez de habilidades técnicas del 28% al 61%, un aumento del 118%, el aumento más pronunciado en el sector del entorno construido.
Gráfico de rango de subsectores de AECO de ancho completo con la infraestructura civil resaltada como el subsector de mayor aumento
Esta página narra la crisis de habilidades del sector AECO, con un héroe en espiral azul y una cita de Vinicius Prata sobre el reclutamiento de talento de ingeniería para programas de infraestructura a gran escala en Brasil.
Héroe en espiral azul 3D en una mitad, narrativa sobre la crisis de habilidades de AECO y recuadro de cita destacada de Vinicius Prata en la otra
Un gráfico de rango de D&M revela que la maquinaria industrial experimenta el salto más dramático en la escasez de habilidades en toda la encuesta, aumentando del 25% al 65%, un aumento del 160%.
Gráfico de rango de subsectores de D&M de ancho completo con la maquinaria industrial resaltada como el subsector de mayor aumento
La narrativa sobre las habilidades de D&M presenta un héroe de cubos amarillos, una cita de Hidenori Saito y un foco de solución en Revolution Workshop en Chicago como un modelo de desarrollo de la fuerza laboral para la fabricación avanzada.
Héroe de cubos amarillos 3D en una mitad, recuadro de estudio de caso de Revolution Workshop y recuadro de cita destacada de Hidenori Saito en la otra
Un gráfico de rango de M&E muestra que el sector de los juegos experimenta el mayor aumento en el desafío de talento, con la dificultad para encontrar empleados cualificados aumentando del 36% al 62%.
Gráfico de rango de subsectores de M&E de ancho completo con el sector de los juegos resaltado como el subsector de mayor aumento
Esta página narra los desafíos de talento del sector de M&E, con un héroe de montaña rosa y una cita de Veerendra Patil sobre el valor de los artistas con múltiples habilidades que pueden tender un puente entre los roles creativos y técnicos de AI.
Héroe de montaña rosa 3D en una mitad, narrativa sobre las habilidades de M&E y recuadro de cita destacada de Veerendra Patil en la otra
Este divisor de sección presenta el Insight 8: 'Las inversiones siguen siendo fuertes pero reflejan incertidumbre', mostrado con el numeral gigante amarillo '08' sobre un fondo negro.
Fondo negro a sangre completa con la etiqueta amarilla 'INSIGHT 08' en la parte superior izquierda, título grande del insight en el centro y numerales apilados gigantes '08' a la derecha
El sesenta y seis por ciento de los líderes planean aumentar las inversiones, por debajo del 80% en 2024, lo que refleja un optimismo cauteloso en un entorno global más incierto, con una cita de Wei Feng Lu de Morimatsu.
Héroe naranja de cresta al atardecer 3D en una mitad, llamada de estadística del 66%, comparación interanual y recuadro de cita destacada de Wei Feng Lu en la otra
Un gráfico de barras apiladas muestra que el 66% de las organizaciones planean aumentar las inversiones (frente al 80% del año pasado), con la categoría de 'mantenerse igual' creciendo significativamente del 16% al 24%.
Gráfico de barras horizontales apiladas de ancho completo que compara las distribuciones de intenciones de inversión de 2024 y 2025 en las categorías de aumento/igual/disminución
Un gráfico de barras de AMER muestra que Canadá y EE. UU. experimentan la mayor disminución de la inversión, con EE. UU. cayendo del 90% al 73% y Canadá del 73% al 58%, según una cita de Blaine Buenger.
Gráfico de barras de nivel de país de AMER de ancho completo con la disminución de EE. UU. y Canadá resaltada, cita destacada de Blaine Buenger insertada
Un gráfico de APAC muestra a China como el único país que aumenta las intenciones de inversión futuras (del 70% al 72%), mientras que Japón y Corea del Sur han caído al 49%, con una cita de Yongsik Jeong.
Gráfico de barras de nivel de país de APAC de ancho completo con China como único valor atípico positivo y las disminuciones de Japón/Corea del Sur resaltadas, cita destacada de Yongsik Jeong insertada
Un gráfico de sectores de AECO muestra que los servicios de arquitectura y el petróleo y el gas experimentan las mayores disminuciones en las intenciones de inversión, con una cita de Sharmy Francis sobre la cautela en la inversión en infraestructura.
Gráfico de barras de subsectores de AECO de ancho completo con los servicios de arquitectura y el petróleo y el gas destacados como los subsectores de mayor declive, cita destacada de Sharmy Francis insertada
Un gráfico de barras de comparación muestra que las organizaciones se están retractando de la expansión: las intenciones de ingresar a nuevos mercados cayeron del 75% al 67%, y los planes para nuevos servicios cayeron del 77% al 69%.
Gráfico de barras de comparación lado a lado que muestra los porcentajes de intención de expansión de 2024 frente a 2025 para las categorías de ingreso a nuevos mercados y nuevos servicios
Esta página contextualiza el retroceso de la expansión, señalando que las organizaciones con madurez digital siguen siendo más agresivas con un 77% de entrada en nuevos mercados frente al 57% de sus pares menos maduros, con una cita de Wei Feng Lu.
Imagen heroica en 3D de cubo de malla rosa en una mitad, narrativa de expansión con barras de comparación segmentadas por madurez y cuadro de cita destacada de Wei Feng Lu en la otra
La conclusión pide a los líderes que se centren en los beneficios a largo plazo de la transformación digital como el camino probado a través de los vientos en contra a corto plazo de la presión de los costes, la incertidumbre de la AI y la escasez de talento.
Imagen heroica en 3D de paisaje de pilares rosa/rojo a sangre completa con cuadro de texto de superposición negro que contiene la narrativa de la conclusión y el llamado a la acción con visión de futuro
La página de metodología detalla el diseño de la investigación: n=5.560 encuestados cuantitativos recogidos de mayo a agosto de 2024 a través de una encuesta de Qualtrics de 20 minutos, más 34 entrevistas cualitativas a ejecutivos realizadas de octubre a noviembre de 2024.
Imagen heroica en 3D de cristal azul en una mitad, detalles de la metodología que incluyen el tamaño de la muestra, las fechas, el instrumento, el recuento de entrevistas y la demografía de los encuestados en la otra
Seis gráficos de anillos muestran el desglose completo de los encuestados: Industrias AECO (1.965), D&M (1.925) y M&E (1.670), y regiones APAC (2.152), EMEA (2.471) y AMER (937), con divisiones de subindustrias y países dentro de cada anillo.
Cuadrícula de seis gráficos de anillos (tres industrias + tres regiones) con sectores de subcategorías etiquetados dentro de cada anillo
El glosario define siete términos clave utilizados a lo largo del informe: Líderes de AI, Eficacia de los datos, Madurez digital, Categorías de la industria, Líderes/Expertos, Regiones y Sostenibilidad.
Diseño de definición limpio de dos columnas con encabezados de términos en negrita y texto de definición del cuerpo, fondo blanco mínimo
Esta página presenta fotografías de retrato y atribuciones de nombre/título para los primeros 12 de los 31 participantes de la entrevista cualitativa, incluidos Andy Yu, Brad Sonter, Ammar Al Assam, Mohamad Kassir, Pierre-Yves Massille, Vinicius Prata, Gregory Zatka, Blaine Buenger, Jeff Siegel, Sharmy Francis, Christian Ahlers y Anna Noneder.
Cuadrícula de retratos de tres por cuatro con fotos, nombres, títulos y organizaciones de los participantes, sobre un acento heroico de esfera con hoyuelos amarilla
Esta página presenta fotografías de retrato y atribuciones de nombre/título para los 19 participantes restantes de la entrevista, incluidos Dr. Karen Blay, Brian Alting, Wei Feng Lu, Lars Albjerg, Marcelo Piller, Dr. Max Clark, Eng. Tarek ElGamal, Yongsik Jeong, Nitesh Alagh, Robert Hicks, Michael Zeppieri, Linn Areno, Amarnath Patnam, Oliver Hall, Hidenori Saito, Fumihiro Ojima, Jun Xue, Veerendra Patil y Dongsoo Han.
Cuadrícula de retratos de varias filas con fotos, nombres, títulos y organizaciones de los participantes para los 19 entrevistados restantes
La página final presenta la descripción corporativa de Autodesk, las exenciones de responsabilidad legales con respecto a las declaraciones prospectivas y una dirección de contacto (state.of.design.and.make@autodesk.com) para la serie de investigación.
Diseño editorial limpio en blanco y negro con texto de descripción corporativa de Autodesk, texto estándar legal y correo electrónico de contacto, más el logotipo de Autodesk
Preguntas comunes sobre esta diapositiva y el contenido de la presentación subyacente.
Sí. El sistema de diseño (separadores de sección, páginas narrativas de información, páginas de datos regionales y formato de citas destacadas) está diseñado como un marco editorial modular que se puede adaptar para cualquier informe de investigación de la industria intercambiando contenido, imágenes heroicas y acentos de color para que coincidan con su marca.
El informe contiene 96 páginas formateadas como diapositivas de orientación horizontal (2338 × 1400 px WebP), que cubren una portada, contenido, información, introducción, ocho secciones de información con datos de respaldo y páginas narrativas, una conclusión, metodología, desglose de los encuestados, glosario, agradecimientos y una página de cierre informativa/legal.
El informe utiliza una paleta de marca premium en negro y amarillo eléctrico combinada con imágenes heroicas cinematográficas renderizadas en 3D a sangre completa (pliegues de papel abstractos, espirales de tela, esculturas de malla, campos de cubos de píxeles), tipografía de visualización sans-serif audaz y visualizaciones de datos limpias y minimalistas, creando una estética editorial autorizada y de nivel de empresa de consultoría.
El informe presenta una paleta de visualización diversa que incluye gráficos de burbujas, diagramas de flujo estilo Sankey, gráficos de tendencias de varias líneas, diagramas de rango, gráficos de pastel divididos (donut), gráficos de barras horizontales apiladas, gráficos de área, gráficos de barras agrupadas lado a lado y gráficos de doble línea cruzada, todos diseñados con acentos primarios verde azulado/verde y codificación de color categórica.
El informe es publicado anualmente por Autodesk, Inc. como parte de su serie de investigación longitudinal 'State of Design & Make'; la edición de 2025 es el tercer año consecutivo del estudio, lo que permite realizar comparaciones de tendencias interanuales de 2023 a 2025.
El informe cubre tres grupos de industrias: Arquitectura, Ingeniería, Construcción y Operaciones (AECO); Diseño y Fabricación (D&M); y Medios y Entretenimiento (M&E), en tres regiones globales: Asia-Pacífico (APAC), Europa, Oriente Medio y África (EMEA) y las Américas (AMER), con desgloses a nivel de país dentro de cada región.
El sistema tipográfico y el diseño son independientes del idioma: los encabezados de visualización grande, los cuadros de citas destacadas y la estructura de visualización de datos se adaptan al texto traducido sin rediseño, lo que hace que el formato sea muy adecuado para versiones localizadas en los mercados europeo, asiático y de Oriente Medio.
El informe aborda ocho temas estratégicos: el ROI de la transformación digital, la sostenibilidad como motor de ganancias, la AI como el principal facilitador de la sostenibilidad, la verificación de la realidad del ciclo de exageración de la AI, el costo/tecnología/talento como principales preocupaciones comerciales, la cautela e incertidumbre ejecutiva a corto plazo, la intensificación de la guerra de talentos de habilidades de AI y las tendencias de inversión que reflejan la incertidumbre global.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referencia diseños profesionales, elige tu estilo y genera diapositivas con renderizado de texto perfecto. Impulsado por Nano Banana—comienza a crear tu presentación ahora.
Tu Agente IA para diapositivas. Ahorra tiempo, brilla más rápido con la creación inteligente de presentaciones.




© 2026 2slides. Todos los derechos reservados.