
Teil von Investorenpräsentationen als Beispiel · Beispiele für indische Investorenpräsentationen
Zydus Lifesciences Ergebnispräsentation Q2 FY27 (4. November 2026): Die Ergebnisse des indischen Pharmaunternehmens für das am 30. September 2026 endende Quartal (Juli–September 2026, das zweite Quartal des Geschäftsjahres von April bis März), eingereicht bei BSE/NSE. Die Umsatzerlöse stiegen im Jahresvergleich um 29 % auf ₹79.096 Millionen (Rs. mn), das EBITDA betrug ₹18.945 Millionen bei einer Marge von 24,0 % (Rückgang um 6,0 % zum Vorjahr) und der ausgewiesene Nettogewinn lag bei ₹9.255 Millionen (Rückgang um 26,6 % zum Vorjahr). Das 15-seitige Deck deckt Formulierungen für Indien, Nordamerika und internationale Märkte, Consumer Wellness, Innovations- und Pipeline-Updates, ESG-Ratings sowie die vollständige konsolidierte GuV ab.
Nutzt das Titelbild dieser Präsentation als Stilvorlage für Folien aus eigenen Inhalten. Alternativ eine beliebige Seite unten wählen und ihr Layout als Vorlage nehmen.
Schnellnavigation
Tags
Folien teilen
Zydus Lifesciences Ergebnispräsentation Q2 FY27 (4. November 2026): Die Ergebnisse des indischen Pharmaunternehmens für das am 30. September 2026 endende Quartal (Juli–September 2026, das zweite Quartal des Geschäftsjahres von April bis März), eingereicht bei BSE/NSE. Die Umsatzerlöse stiegen im Jahresvergleich um 29 % auf ₹79.096 Millionen (Rs. mn), das EBITDA betrug ₹18.945 Millionen bei einer Marge von 24,0 % (Rückgang um 6,0 % zum Vorjahr) und der ausgewiesene Nettogewinn lag bei ₹9.255 Millionen (Rückgang um 26,6 % zum Vorjahr). Das 15-seitige Deck deckt Formulierungen für Indien, Nordamerika und internationale Märkte, Consumer Wellness, Innovations- und Pipeline-Updates, ESG-Ratings sowie die vollständige konsolidierte GuV ab.
Detaillierte Ansicht jeder Folien-Seite, einschließlich Layout, wichtigem Inhalt und visuellen Elementen.
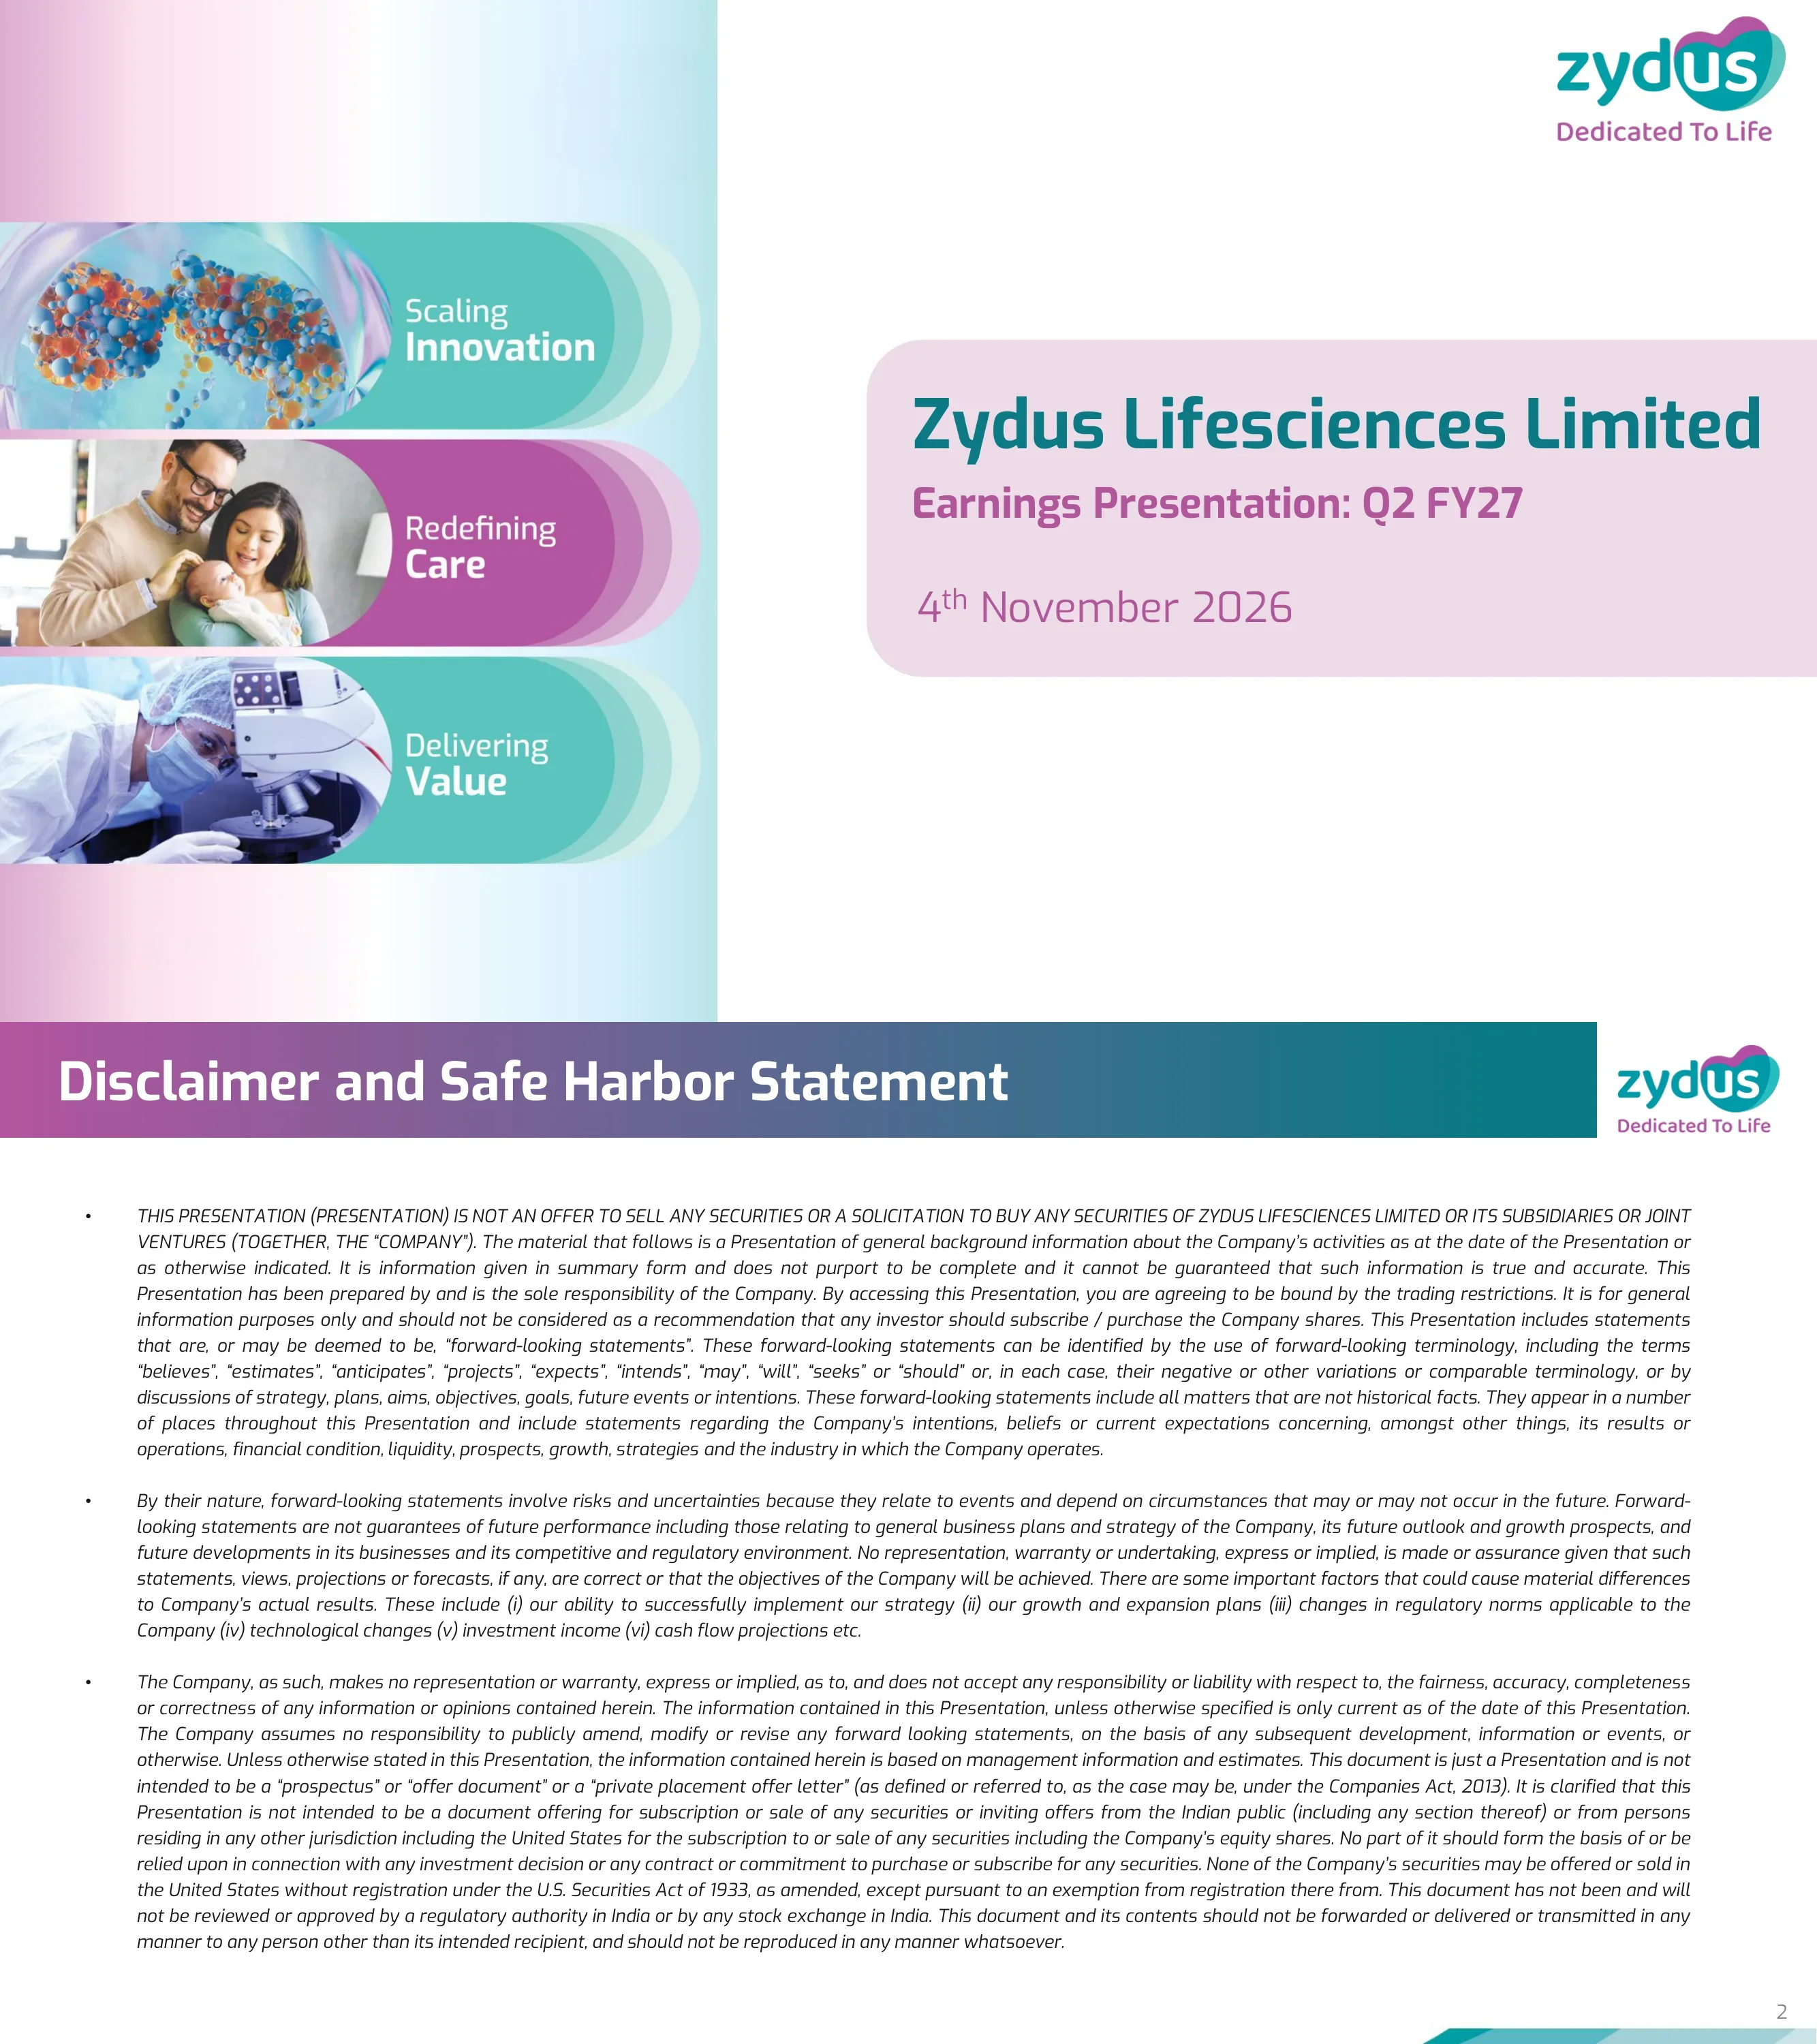
Titelfolie mit dem Titel „Earnings Presentation: Q2 FY27“, datiert auf den 4. November 2026, mit dem Zydus-Logo „Dedicated To Life“ und drei Markensäulen: Scaling Innovation, Redefining Care, Delivering Value.
Geteiltes Layout: Das linke Drittel enthält drei übereinander angeordnete, abgerundete Bildstreifen (Moleküle, eine Familie mit einem Baby, ein Labormitarbeiter am Mikroskop) mit türkisfarbenen und magentafarbenen Overlays; die rechte Seite hat ein blassrosa abgerundetes Titelfeld und das Logo oben rechts.
Standardmäßiger rechtlicher Disclaimer: Die Präsentation stellt kein Angebot zum Verkauf von Wertpapieren dar; sie enthält zukunftsgerichtete Aussagen, die Risiken unterliegen (Strategieumsetzung, Wachstumspläne, regulatorische Änderungen, Technologie, Kapitalerträge, Cashflow-Prognosen); sie ist kein Prospekt im Sinne des Companies Act von 2013 und wurde von keiner indischen Aufsichtsbehörde oder Börse geprüft.
Titelleiste mit Farbverlauf am oberen Rand und Logo rechts; drei lange, kursiv gesetzte Textblöcke im Blocksatz füllen den Hauptteil.
Vier KPI-Karten: Umsatzerlöse ₹79.096 Mio. (+29 % zum Vorjahr), F&E ₹6.573 Mio. (8,3 % des Umsatzes), EBITDA ₹18.945 Mio. (24,0 % Marge, -6,0 % zum Vorjahr) und Nettogewinn ₹9.255 Mio. (-26,6 % zum Vorjahr). Ein Donut-Diagramm schlüsselt den Umsatz von ₹77.544 Mio. (+28 %) auf: Formulierungen Nordamerika 43 % (+21 %), Formulierungen Indien 24 % (+18 %), Consumer Wellness 14 % (+76 %), IM-Formulierungen 13 % (+33 %), MedTech 3 % (+47 %), API & Sonstiges 3 % (+30 %); Pharmaanteil liegt bei 83 % (+22 %). Die Highlights vermerken ein Wachstum von 19 % im indischen Markengeschäft, den Ausbau des Specialty-Bereichs in Nordamerika, organische Investitionen (Capex) von ₹4.655 Mio. und eine Nettoverschuldung von ₹51.998 Mio. zum 30. September 2026. Regulatorische Updates: USFDA-Inspektionen in SEZ II Ahmedabad und Moraiya endeten mit einer bzw. fünf Beanstandungen; ein Transdermal-Produkt wurde am 21. Oktober 2026 nach der Moraiya-Inspektion zugelassen.
Linke Hälfte: 2x2-Raster aus KPI-Karten mit petrolfarbenem Header über einem Donut-Diagramm zum Umsatz nach Geschäftsbereichen mit Segmentbeschriftungen und grünen Wachstumspfeilen; rechte Hälfte: Aufzählung „„Highlights of Q2 FY27““ und eine Box für „„Regulatory Updates““.
Trends über fünf Quartale von Q2 FY26 bis Q2 FY27. Gesamtumsatz: 61.232 / 68.645 / 75.870 / 80.170 / 79.096 (in ₹ Mio.). Bruttogewinn: 44.327 / 50.282 / 56.107 / 57.772 / 57.552 bei einer Bruttomarge von 72,4 % / 73,2 % / 74,0 % / 72,1 % / 72,8 %. F&E: 4.820 / 6.074 / 6.982 / 6.424 / 6.573 bei 7,9 % / 8,8 % / 9,2 % / 8,0 % / 8,3 % des Umsatzes. EBITDA: 20.158 / 18.164 / 25.544 / 19.294 / 18.945 bei einer Marge von 32,9 % / 26,5 % / 33,7 % / 24,1 % / 24,0 %.
Vier gleich große Quadranten, jeweils mit einer petrolfarbenen Titelleiste und einem Säulendiagramm für fünf Quartale; die Säule des aktuellen Quartals ist magenta, die Vorquartale petrol; Margen-Diagramme enthalten Prozentangaben in Pillenform über den Säulen.
Trends über fünf Quartale (Q2 FY26 bis Q2 FY27): Ausgewiesener PAT 12.609 / 10.484 / 13.185 / 9.604 / 9.255 (in ₹ Mio.); organische Investitionen (Capex) 4.911 / 4.637 / 3.577 / 5.875 / 4.655; Nettoverschuldung zu EBITDA 0,28x / 0,34x / 0,49x / 0,68x / 0,62x; Nettoumlaufvermögen (Vorräte, Forderungen und Verbindlichkeiten aus Lieferungen und Leistungen) 72.513 / 75.938 / 81.987 / 86.143 / 83.052.
Gleiches Vier-Quadranten-Raster mit Säulendiagrammen wie auf der vorherigen Folie, ergänzt um eine Fußnote zur Definition des Nettoumlaufvermögens.
Der Umsatz mit Formulierungen in Indien stieg im Q2 FY27 auf ₹18.844 Mio. (von 15.926 im Q2 FY26), ein Plus von 18,3 % zum Vorjahr und 3,8 % zum Vorquartal, was 24 % des Gesamtumsatzes entspricht. Das Markengeschäft wuchs um 19 % zum Vorjahr und damit schneller als der indische Pharmamarkt (IPM), mit einem Wachstum der Sekundärverkäufe von 20 %, wovon etwa zwei Drittel auf Volumen und neue Produkte entfielen. Marktanteilsgewinne in den Bereichen Kardiologie, Diabetologie, Atemwege, Dermatologie, GI, Antiinfektiva, Onkologie und Nephrologie; Marktführerschaft in der Onkologie behauptet; Anteil chronischer und subchronischer Behandlungen bei 56,9 %, ein Anstieg um 450 Basispunkte über 4 Jahre. Die Markenwert-Stufen zeigen 20 Kernmarken über ₹1.000 Mio., 29 bei ₹500–1.000 Mio. und 28 bei ₹250–500 Mio. Therapiemix: Kardio-Diabetes 18 %, Atemwege 13 %, AI 12 %, Onko 10 %, Nephro 9 %, GI 9 %, Sonstige 8 %, Schmerz 7 %, Gynäkologie 5 %, Derma 5 %, VMN 4 % (AWACS MAT September 2026).
Links: Säulendiagramm zum Fünf-Quartals-Umsatz, Klammer für Vorjahres-/Vorquartalswachstum, Donut zum Umsatzbeitrag und Box zu Wachstumstreibern; unten links: Tabelle der Markenwert-Stufen und Donut zum Therapiemix; rechte Spalte: Stichpunkte zu den „Highlights for the quarter“.
Der Umsatz mit Formulierungen in Nordamerika erreichte ₹33.145 Mio. (347 Mio. US$), ein Plus von 20,8 % zum Vorjahr und 7,0 % zum Vorquartal, was 43 % des Umsatzes entspricht; Vorquartale lagen bei 313 / 314 / 323 / 327 Mio. US$. US-Generika gewannen Marktanteile durch Volumen und Neueinführungen: 5 neue Produkte im Quartal und Einführung der ersten Riociguat-Generika-Tabletten im Oktober 2026. ANDA-Zahlen: Q2 FY27 4 Einreichungen und 12 Zulassungen; H1 FY27 9 Einreichungen und 22 Zulassungen; kumuliert 516 Einreichungen und 455 Zulassungen (Zulassungen enthalten jeweils 2, 7 bzw. 31 vorläufige Zulassungen). Der Bereich US Specialty lieferte ein starkes sequenzielles Wachstum bei Rolvedon und dem 505(b)(2)-Portfolio.
Links: Umsatz-Säulendiagramm mit US$-Werten innerhalb der Säulen, Wachstums-Callouts, 43 %-Beitrag-Donut und Wachstumstreiber; unteres Band: drei gepaarte Säulendiagramme für Einreichungen/Zulassungen; rechts: Highlight-Abschnitte für US Generics und US Specialty.
Der Umsatz mit IM-Formulierungen stieg auf ₹10.009 Mio. von 7.513 im Vorjahr (dazwischen 7.881 / 8.041 / 9.735), ein Plus von 33,2 % zum Vorjahr und 2,8 % zum Vorquartal, 13 % des Umsatzes. Das Wachstum war breit gefächert über Schwellenländer und Europa; die Schwellenländer verfolgten einen fokussierten, therapieorientierten Ansatz, während Europa sich auf die Erweiterung des Portfolios und der Marktabdeckung konzentrierte.
Oben links Umsatz-Säulendiagramm und Wachstums-Callouts, in der Mitte Donut zum Umsatzbeitrag mit Box für Wachstumstreiber, rechts Highlights; die untere Hälfte der Folie ist bewusst leer gehalten.
Der Umsatz im Bereich Consumer Wellness belief sich auf 11.223 Mio. ₹, was einem Anstieg von 76,1 % im Jahresvergleich (YoY), aber einem Rückgang von 21,5 % gegenüber dem Vorquartal (QoQ) entspricht (14.292 Mio. ₹ in Q1 FY27); dies macht 14 % des Gesamtumsatzes aus. Das Inlandsgeschäft wuchs um 29 % YoY; Haut- und Haarpflege legten um 37 % zu, Lebensmittel und Ernährung um 25 %. Organisierte Kanäle erreichten in H1 FY27 einen Anteil von 38 % am Umsatz (moderner Handel 15 %, E-Commerce 23 %); das internationale Geschäft einschließlich CCL wuchs auf vergleichbarer Basis um 12 %. Markentabelle (Nielsen und IQVIA MAT Sep 2026): Glucon-D 60,0 % Anteil, Rang 1; Nycil 32,8 %, Rang 1; Sugar Free 96,0 %, Rang 1; Everyuth Gesichtsreinigung 8,4 % Rang 4, Peeling 50,2 % Rang 1, Peel-off 75,6 % Rang 1; Complan 3,9 %, Rang 4; Nutralite Streichfett Rang 1 (Unternehmensschätzung); RiteBite Ernährungs- und Proteinriegel sowie Proteinkekse und -chips Rang 1 (Unternehmensschätzungen).
Die obere Hälfte spiegelt die Segmentvorlage wider (Balkendiagramm, Wachstumskennzahlen, Donut-Diagramm, Treiber, Highlights); das untere Band ist eine Markenlogo-Tabelle mit Pill-Elementen (abgerundete Schaltflächen) für Marktanteil und Marktrang, gruppiert nach Markenfamilien.
NCE-Forschung: Neue Phase-III-Analyse von Saroglitazar-Magnesium bei primär biliärer Cholangitis auf dem ACG 2026 präsentiert; Abschluss der globalen Phase-II(b)-Studie EVIDENCES-X bei MASH. Biotech: Genehmigung zum Start von Phase-III-Studien für einen monoklonalen Antikörper in Indien. 505(b)(2) und Specialty: Die USFDA hat den BLA-Antrag für das Pembrolizumab-Biosimilar FYB206 des Partners Formycon AG zur Prüfung angenommen; es wird als die erste öffentlich angekündigte Einreichung eines Keytruda-Biosimilars bezeichnet, die in den USA akzeptiert wurde. Sonstiges: Sentynl Therapeutics hat Alvelestat von Mereo BioPharma für die Phase-III-Entwicklung bei AATD-assoziierter Lungenerkrankung lizenziert.
Textfolie mit magentafarbenen Abschnittsüberschriften (Innovationen-Updates, Weitere Updates) und dunkel-türkisfarbenen Unterüberschriften (NCE Research, Biotech R&D, 505(b)(2) and Specialty) über Aufzählungspunkten.
Unternehmens-Factsheet: Über 3 Mrd. US-Dollar globaler Umsatz (FY26, bei 88,33 ₹/US$), 13,1 Mrd. US$ Marktkapitalisierung (3. November 2026, bei 94,70 ₹/US$), ca. 57 % des Umsatzes aus dem Markengeschäft, drittgrößtes Generikaunternehmen in den USA nach Verschreibungen, unter den Top 3 in ca. 60 % der in den USA vermarkteten Produktfamilien, 7 Marken in Indiens Top 300, 44 Produktionsstandorte, 10 F&E-Zentren, ca. 30.000 Mitarbeiter, darunter mehr als 1.500 F&E-Wissenschaftler, sowie drei Premieren: Bilypsa (Saroglitazar) für MASH in Indien, Oxemia (Desidustat) als orales Medikament gegen CKD-Anämie und Tishtha, das weltweit erste Nivolumab-Biosimilar, das in Indien eingeführt wurde.
3x4-Raster aus abgerundeten Pill-Karten, jeweils mit einem großen kreisförmigen Ziffern-Badge links und einer kurzen Beschreibung rechts; nummerierte Quellen-Fußnoten am unteren Rand.
Die NSE Sustainability Ratings & Analytics-Werte stiegen von 65 (2024) über 70 (2025) auf 71/100 (2026), wodurch Zydus von der Kategorie „Aspiring“ in die Kategorie „Leader“ (Top 10 %) aufstieg und unter den Top 2 der indischen Pharmabranche rangiert (Ergebnisse veröffentlicht am 15. Oktober 2026); das ESG-Kernrating stieg von 66 auf 68. Die CRISIL ESG-Werte stiegen von 59 über 61 auf 66/100 (Kategorie „Strong“), Top 4 in der indischen Pharmabranche, wobei das ESG-Kernrating von 64 auf 70 stieg.
Zwei horizontale Bänder, getrennt durch eine gestrichelte Linie, jeweils mit einem Logo der Ratingagentur, einer dreistufigen Chevron-Zeitachse der Ergebnisse und Aufzählungspunkten auf der rechten Seite.
Ausgewiesene Gewinn- und Verlustrechnung in Mio. ₹: Gesamtertrag aus betrieblicher Tätigkeit 79.096 in Q2 FY27 gegenüber 61.232 (+29,2 % YoY) und 80.170 in Q1 (-1,3 % QoQ); H1 FY27 159.266 gegenüber 1.26.969 (+25,4 %). Bruttobeitrag 57.552 (Marge 72,8 %). Personalkosten 12.335 (+33,7 %), F&E 6.573 (+36,4 %), sonstige betriebliche Aufwendungen 21.065 (+47,7 %), Währungsgewinn 1.366 gegenüber 4.141. EBITDA 18.945 (-6,0 % YoY; Marge 24,0 % gegenüber 32,9 %); H1 EBITDA 38.239 (-6,8 %). Finanzierungskosten 1.870 (+84,6 %), Abschreibungen 6.045 (+101,3 %), PBT 12.617 (-25,5 %), Steuern 3.340, ausgewiesener Nettogewinn 9.255 (-26,6 % YoY, -3,6 % QoQ); H1 Nettogewinn 18.859 (-30,9 %).
Tabelle über die volle Breite mit türkisem Kopfzeilenbereich, magenta schattierten Spalten für den aktuellen Zeitraum (Q2 FY27, H1 FY27), fettgedruckten Zwischensummenzeilen und einer Fußnote, dass Personal- und sonstige betriebliche Aufwendungen forschungsbezogene Kosten ausschließen.
Auswirkungen von Wechselkursänderungen auf betriebliche Transaktionen oberhalb der EBITDA-Linie (Mio. ₹, „+“ = Verlust, „-“ = Gewinn): In den Herstellungskosten (COGS) enthalten 93 in Q2 FY27 gegenüber 365 in Q2 FY26 (H1: 85 gegenüber 437); in sonstigen betrieblichen Aufwendungen -1.366 gegenüber -4.141 (H1: -1.935 gegenüber -4.712); insgesamt -1.273 gegenüber -3.776 (H1: -1.850 gegenüber -4.275), d. h. ein deutlich geringerer Währungsgewinn als im Vorjahr.
Einzelne kompakte Tabelle, zentriert in der oberen Hälfte der Folie, mit magentafarbenen Spalten für den aktuellen Zeitraum und einer türkisfarbenen Summenzeile; der Rest der Folie ist Leerraum.
Abschlussfolie mit Investorenkontakt Arvind Bothra, der Unternehmenswebsite und LinkedIn-Seite sowie dem eingetragenen Sitz im Zydus Corporate Park, Khoraj (Gandhinagar), Sarkhej-Gandhinagar Highway, Ahmedabad 382 481, Gujarat, Indien.
Kopfzeilenstreifen mit Farbverlauf, großes türkisfarbenes „Vielen Dank“ auf der linken Seite über einer abgerundeten Kontaktbox mit Web- und LinkedIn-Icons; Adresse des eingetragenen Sitzes auf der rechten Seite.
Häufige Fragen zu dieser Folie und dem zugrunde liegenden Präsentationsinhalt.
Es handelt sich um die 15-seitige Investorenpräsentation von Zydus Lifesciences für das am 30. September 2026 endende Quartal, datiert auf den 4. November 2026 und bei BSE/NSE eingereicht. Sie umfasst die wichtigsten KPIs, Finanztrends über fünf Quartale, die einzelnen Geschäftsbereiche, Updates zu Innovationen und ESG sowie die ausgewiesene konsolidierte Gewinn- und Verlustrechnung.
Indische Unternehmen nutzen ein Geschäftsjahr von April bis März. Daher läuft das FY27 von April 2026 bis März 2027. Das Q2 FY27 deckt den Zeitraum von Juli bis September 2026 ab, während das H1 FY27 den Zeitraum von April bis September 2026 umfasst.
Die Umsatzerlöse beliefen sich auf ₹79.096 Millionen (+29 % zum Vorjahr), das EBITDA lag bei ₹18.945 Millionen bei einer Marge von 24,0 % (-6,0 % zum Vorjahr), die F&E-Ausgaben betrugen ₹6.573 Millionen (8,3 % des Umsatzes) und der ausgewiesene Nettogewinn lag bei ₹9.255 Millionen (-26,6 % zum Vorjahr). Die Nettoverschuldung betrug zum 30. September 2026 ₹51.998 Millionen.
Zydus erstellt dieses Deck in Millionen Indischen Rupien (Rs. mn), und diese Seite behält die Einheiten des Unternehmens bei. Um in ₹ crore umzurechnen, teilen Sie den Wert durch 10; somit entsprechen ₹79.096 Millionen etwa ₹7.910 crore. Die GuV-Tabelle verwendet zudem die indische Zifferngruppierung, z. B. 1,59,266.
Formulierungen für Nordamerika sind mit 43 % des Umsatzes der größte Bereich (₹33.145 Millionen, +20,8 % zum Vorjahr), gefolgt von Formulierungen für Indien mit 24 % (+18,3 %), Consumer Wellness mit 14 % (+76,1 %), Formulierungen für internationale Märkte mit 13 % (+33,2 %) sowie MedTech und API mit jeweils 3 %.
Ja. Die Struktur – Zusammenfassung per KPI-Karten, Finanztrend-Folien mit vier Diagrammen, wiederholbare Segmentseiten mit Wachstums-Callouts und Umsatzanteil-Donuts, ein Pipeline-Update und eine vollständige P&L-Tabelle – eignet sich gut für die Quartalsergebnisse jedes börsennotierten Unternehmens mit mehreren Segmenten. Ersetzen Sie einfach die Zahlen und das Branding durch Ihre eigenen.
Die Präsentation wurde bei den indischen Börsen BSE und NSE eingereicht und ist auch im Investorenbereich von zyduslife.com verfügbar. Die hier vorliegende Version ist die Präsentation selbst, wobei das Anschreiben an die Börsen entfernt wurde.
Die Folien sind die von Zydus Lifesciences selbst veröffentlichte Ergebnispräsentation, die zu Referenzzwecken und für Designstudien reproduziert wurde. Der Haftungsausschluss besagt, dass es sich nicht um ein Angebot von Wertpapieren handelt und zukunftsgerichtete Aussagen enthalten sind; kein Inhalt auf dieser Seite stellt eine Anlageberatung dar.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referenzieren Sie professionelle Designs, wählen Sie Ihren Stil und generieren Sie Folien mit perfekter Textdarstellung. Angetrieben von Nano Banana—beginnen Sie jetzt mit der Erstellung Ihrer Präsentation.
Ihr KI-Agent für Folien. Sparen Sie Zeit, glänzen Sie schneller mit intelligenter Präsentationserstellung.


© 2026 2slides. Alle Rechte vorbehalten.