
Teil von Investorenpräsentationen als Beispiel · Beispiele für indische Investorenpräsentationen
Investorenpräsentation der Union Bank of India für das Q2 FY2027 (Quartal zum 30. September 2026) unter dem Motto „Business First, Compliance Always“ anlässlich des 107-jährigen Bestehens, datiert auf den 19.10.2026 und bei den indischen Börsen eingereicht.
Nutzt das Titelbild dieser Präsentation als Stilvorlage für Folien aus eigenen Inhalten. Alternativ eine beliebige Seite unten wählen und ihr Layout als Vorlage nehmen.
Schnellnavigation
Tags
Folien teilen
Investorenpräsentation der Union Bank of India für das Q2 FY2027 (Quartal zum 30. September 2026) unter dem Motto „Business First, Compliance Always“ anlässlich des 107-jährigen Bestehens, datiert auf den 19.10.2026 und bei den indischen Börsen eingereicht.
Detaillierte Ansicht jeder Folien-Seite, einschließlich Layout, wichtigem Inhalt und visuellen Elementen.
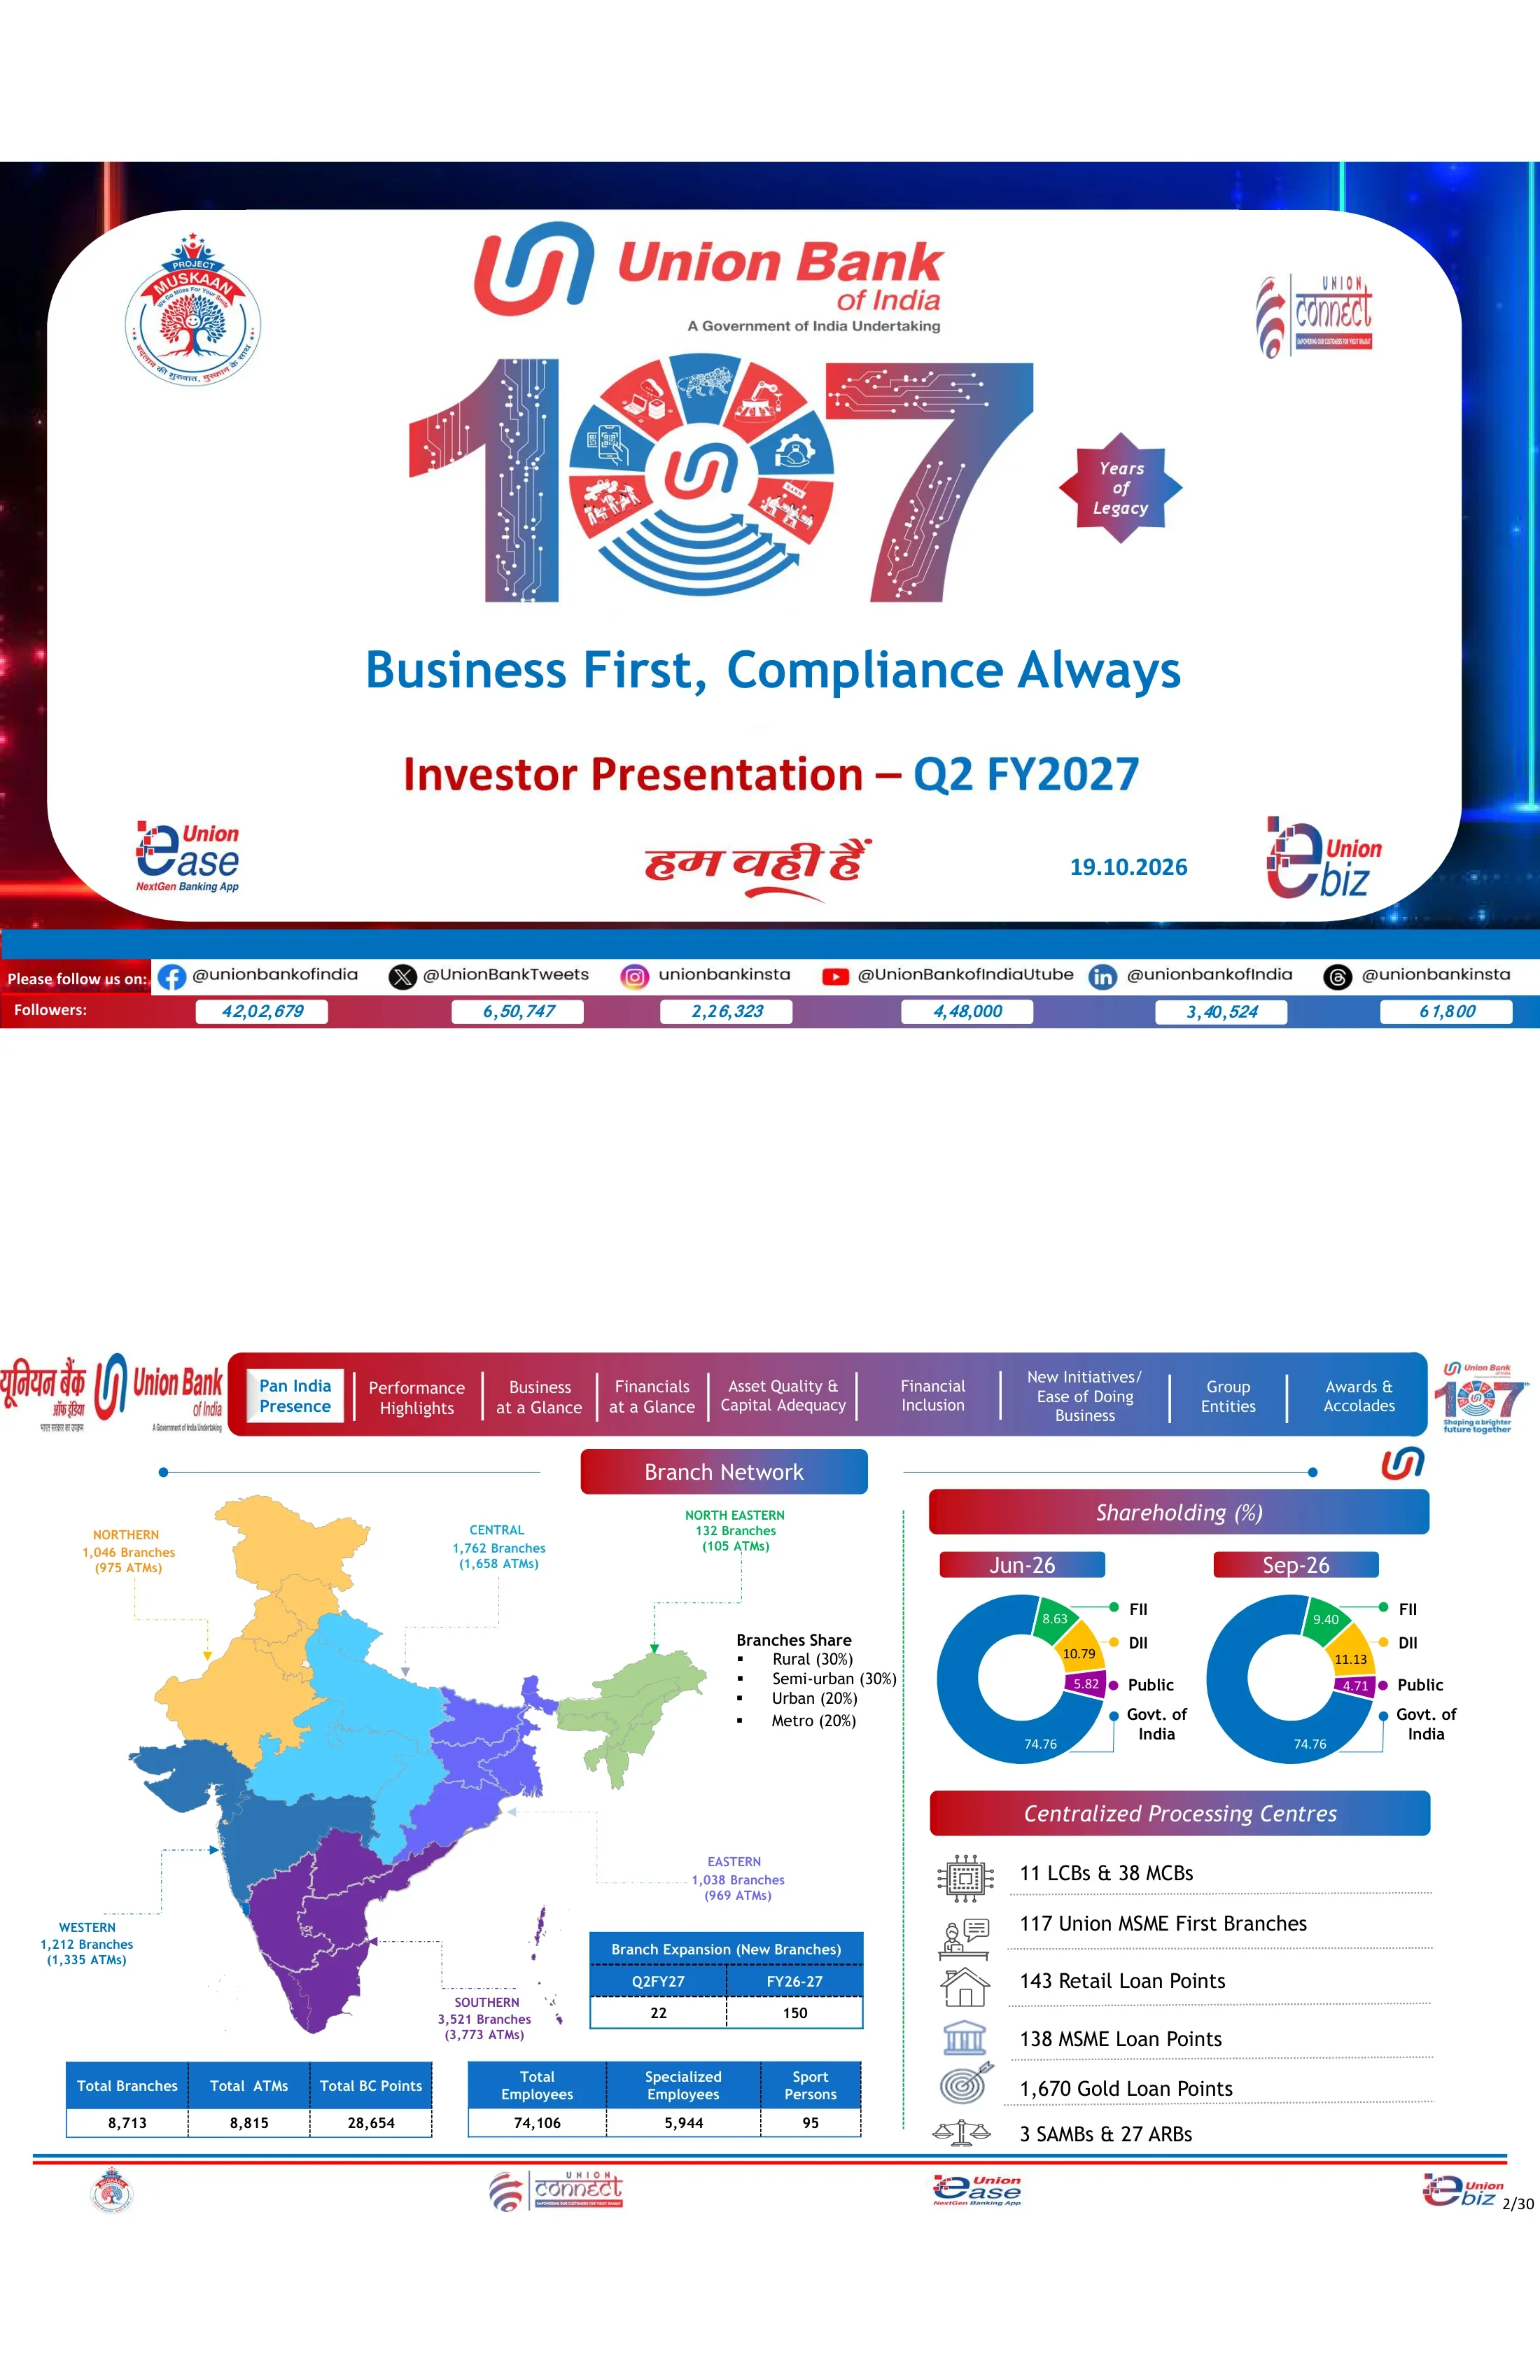
Titelfolie mit dem Logo der Union Bank of India („A Government of India Undertaking“), einer großen „107 Years of Legacy“-Grafik, dem Slogan „Business First, Compliance Always“ und dem Datum 19.10.2026. Eine Fußzeile listet die Social-Media-Profile der Bank und die Follower-Zahlen auf, zum Beispiel 42,02,679 auf Facebook.
Abgerundete weiße Karte auf einem dunkelblau-rot leuchtenden Hintergrund. Die zentrierte „107“-Zifferngrafik befindet sich über dem gestapelten Titeltext, mit Marken-App-Logos (Project Muskaan, Union Connect, Union Ease, Union eBiz) in den Ecken und einer Gradienten-Leiste für Social-Media-Follower am unteren Rand.
8.713 Filialen, 8.815 Geldautomaten und 28.654 BC-Punkte in sechs Regionen (die Region Southern hat mit 3.521 Filialen die meisten), betreut von 74.106 Mitarbeitern. Der Filialmix besteht zu 30 % aus ländlichen, 30 % aus halbstädtischen, 20 % aus städtischen und 20 % aus Metropolregionen; im Q2 FY27 wurden 22 neue Filialen eröffnet. Die indische Regierung hält 74,76 %, der Anteil der FII stieg bis Sep-26 auf 9,40 % und der der DII auf 11,13 %. Die zentralisierte Bearbeitung umfasst 11 LCBs & 38 MCBs, 117 Union MSME First-Filialen und 1.670 Goldkredit-Stellen.
Die linke Hälfte zeigt eine farbcodierte Indien-Karte mit regionalen Call-outs und Zusammenfassungstabellen darunter. Die rechte Hälfte enthält zwei Donut-Diagramme zum Vergleich der Aktionärsstruktur von Jun-26 und Sep-26 über einer Icon-Liste der zentralisierten Bearbeitungszentren.
Das globale Geschäft erreichte ₹24,75,330 crore (+12,01 % im Jahresvergleich): Einlagen von ₹13,19,455 crore (+6,87 %) und Kredite von ₹11,55,876 crore (+18,53 %). Die RAM-Kredite wuchsen um 14,65 % auf ₹6,35,527 crore, MSME um 22,39 % und Auslandskredite um 52,19 %. CASA betrug ₹4,60,728 crore bei einer inländischen CASA-Quote von 34,93 % (+237 Bp im Jahresvergleich); die globale CD-Quote lag bei 88,13 %.
Vollbreite Datentabelle mit 11 Zeilen und blauem Header. Sie vergleicht die Salden von Sep-25, Jun-26 und Sep-26 zusammen mit Spalten für das absolute und prozentuale Wachstum im Jahres- und Quartalsvergleich, wobei grüne und rote Pfeile die Richtung markieren.
Die Bruttoeinlagen wuchsen im Jahresvergleich um 6,87 % und die Bruttokredite um 18,53 %. Die CRAR lag bei 17,94 % und CET-1 bei 16,05 %. Der vierteljährliche operative Gewinn betrug ₹8,108 crore (+18,99 %), der Nettogewinn ₹5,537 crore (+30,31 %), der NII ₹10,583 crore (+20,09 %) und die Kreditkosten 0,21 %. Für das H1 FY27 betrug der Nettogewinn ₹10,870 crore gegenüber ₹8,365 crore im Vorjahr, und der NII ₹20,620 crore gegenüber ₹17,925 crore.
KPI-Raster mit sechs Kacheln in zwei Reihen (Einlagen, Kredite, Kapital, Gewinn, Nettozinsergebnis, Effizienz). Jede Kachel hat eine farbige Kopfzeile, ein Icon, Kennzahlen mit einem Richtungspfeil und darunter Vergleichs-Pills für Sep-26(6M) vs. Sep-25(6M).
Die NIM betrug 2,86 % (+19 Bp im Jahresvergleich) bzw. 3,03 % bereinigt um Steuererstattungen. Die GNPA sank um 87 Bp auf 2,42 %, die NNPA lag bei 0,42 % und die PCR bei 95,20 %. Die RoA betrug 1,38 % (+22 Bp), die Core-RoA 1,03 %, die RoE 17,21 % (+213 Bp), die RoRWA 2,78 % und der Buchwert pro Aktie stieg um 14,16 % auf ₹168,61. Die H1-RoE lag bei 16,89 % gegenüber 14,84 % im Vorjahr.
Dasselbe Raster mit sechs Kacheln wie auf der vorherigen Folie (NIM, bereinigte NIM, Asset-Qualität, RoA, RoE, RoRWA), mit Kennzahlen und Vergleichs-Pills für zwei Perioden unter jeder Kachel.
Trendlinien über neun Quartale von Sep-24 bis Sep-26 für das operative Ergebnis (auf ₹8,108 crore), den Nettogewinn (von ₹4,720 crore auf ₹5,537 crore), den NII (auf ₹10,583 crore), RoA/RoRWA, RoE (17,21 %) und EPS (₹29,01). Jahres-Chips zeigen einen Nettogewinn von ₹18,697 crore für FY-26 und ₹10,870 crore für H1FY27 sowie ein EPS von 28,48 für H1FY27.
2×3-Raster aus Diagramm-Panels mit gestrichelten Rändern. Jedes Panel hat einen Titel im Tab-Stil und ein Liniendiagramm, dessen Werte für Sep-24, Sep-25 und Sep-26 in grünen Blasen hervorgehoben sind, mit einer Reihe von fünf FY/H1-Zusammenfassungs-Chips darunter.
Die GNPA sank von ₹40,499 crore (Sep-24) auf ₹27,916 crore, eine Reduzierung um ₹12,583 crore, und die NNPA von ₹8,759 crore auf ₹4,768 crore. Die GNPA% verbesserte sich von 4,36 % auf 2,42 % und die NNPA% von 0,98 % auf 0,42 %. Die PCR stieg auf 95,20 %, die Kreditkosten sanken auf 0,21 % und die Slippage-Quote auf 0,72 %.
2×3-Raster aus Liniendiagramm-Panels mit Anmerkungen zur Verbesserung (in Bp seit Sep-24 und Sep-25) in den Ecken und FY/H1-Chips unter der untersten Reihe.
Das Kredit-Einlagen-Verhältnis (CD-Ratio) stieg global auf 88,13 % und im Inland auf 84,34 %. Die zweijährige CAGR der globalen Kredite erhöhte sich von 7,29 % auf 11,55 %, die von RAM von 8,88 % auf 10,01 %. RAM macht 55 % des globalen Mixes und 57 % des inländischen Mixes aus. Die Retail-Bureau-Scores zeigen, dass 99,8 % der Kreditnehmer einen Wert von 700 oder höher aufweisen.
Die linke Spalte enthält zwei einfarbige Blöcke (eine blaue CD-Ratio-Karte und eine lila 2Y-CAGR-Karte) mit weißen Wertefeldern. In der Mitte sind zwei Liniendiagramme (RAM vs. LC & Andere) übereinander angeordnet, und rechts ist ein Diagramm mit vier Linien zu den Retail-Bureau-Scores mit einer Klammer-Hervorhebung zu sehen.
Zum Sep-26 betrug das Retail-Portfolio ca. ₹2,65 lakh crore (23,99 % der Inlandsforderungen), die Landwirtschaft ca. ₹1,90 lakh crore (17,17 %) und MSME ca. ₹1,80 lakh crore (16,31 %). Wohnungsbaudarlehen machen 43,07 % des Retail-Bereichs aus (₹1,14,276 crore), Agrarkredite 79,36 % der Landwirtschaft und Kleinstunternehmen 52,02 % von MSME.
Drei gleich große Spalten, eine pro Segment. Jede verfügt über ein Verlaufs-Label, eine große Überschrift mit dem Wert in ₹ lakh crore und dem prozentualen Anteil an den Forderungen, eine Aufschlüsselungstabelle über fünf Quartale und ein kleines Trendliniendiagramm am unteren Rand.
Sieben Schlüsselsektoren machten zum Sep-26 38,50 % der Inlandsforderungen (₹4,25,712 crore) aus. NBFCs & HFCs beliefen sich auf ₹1,76,300 crore (15,94 %) und Infrastruktur auf ₹1,21,269 crore (10,97 %), wovon Energie ₹62.099 crore und Straßen ₹46.640 crore ausmachten. Unternehmenskredite über ₹25 crore waren zu 94,6 % mit BBB oder besser bewertet, und 99,6 % des Standard-NBFC-Exposures waren mit A oder höher geratet.
Die linken zwei Drittel enthalten eine Tabelle zum Sektorexposure mit einer darunter liegenden Infrastruktur-Untertabelle. Das rechte Drittel stapelt zwei Liniendiagramme mit gestrichelten Rändern für die Ratingprofile von Unternehmen und NBFCs, jeweils mit einer prozentualen Klammer-Hervorhebung.
Die globalen Einlagen beliefen sich auf ₹13,19,455 crore (+6,87 % im Jahresvergleich) und die inländische CASA-Quote lag bei 34,93 % (+237 Basispunkte im Jahresvergleich). Die zweijährige Einlagen-CAGR betrug global 3,07 % und im Inland 4,36 %; die durchschnittliche LCR lag bei 120,00 % und die NSFR bei 115,58 %. CASA plus Retail-Termineinlagen wuchsen um 11,42 %, Spareinlagen um 11,89 % und CASA um 14,65 % im Jahresvergleich.
Die obere Reihe enthält eine Einlagentabelle über fünf Quartale mit zwei kleinen Seitentabellen (2Y CAGR, Liquidität). Die untere Reihe zeigt drei Liniendiagramm-Panels (Zusammensetzung, Ersparnisse, CASA), jeweils mit einer Wachstumsangabe im Jahresvergleich in Klammern.
Die inländischen Investitionen beliefen sich zum Sep-26 auf ₹3,35,814 crore, wobei SLR auf 81 % des Bestands (₹2,71,174 crore) stieg und Non-SLR bei ₹64.640 crore lag. HTM SLR betrug ₹2,25,279 crore. Die Modified Duration lag bei 4,94 für SLR und 2,77 für Non-SLR. Details zur Zusammensetzung zeigen Anleihen und Schuldverschreibungen in Höhe von ₹53.260 crore.
Die linke Seite zeigt ein blaues Banner mit Quartalssummen über einem Liniendiagramm zum SLR/Non-SLR-Mix, oberhalb einer großen HTM/AFS/FVTPL-Tabelle mit blauen ₹-Spalten und lila M-Duration-Spalten. Die rechte Seite enthält eine Tabelle zur Zusammensetzung.
Die Zinserträge stiegen auf ₹28,158 crore (+7,51 % im Jahresvergleich) und der NII auf ₹10,583 crore (+20,09 %). Die Provisionserträge beliefen sich auf ₹3.210 crore, während die Treasury-Erträge um 34,60 % fielen. Der Betriebsgewinn betrug ₹8.108 crore, die Rückstellungen ₹2.570 crore und der Nettogewinn ₹5.537 crore (+30,31 % im Jahresvergleich, +3,84 % im Quartalsvergleich). Für das H1 FY27 betrug der Nettogewinn ₹10,870 crore (+29,95 %) und die Provisionserträge wuchsen um 22,90 %.
Vollbreite GuV-Tabelle mit fünf Quartalsspalten, Spalten für die prozentuale Veränderung im Jahres- und Quartalsvergleich sowie Halbjahresspalten. Wichtige Zeilen (NII, zinsunabhängige Erträge, Betriebsgewinn, Nettogewinn) sind hellblau hinterlegt und fett gedruckt, mit grünen und roten Pfeilen.
Die Gesamtrückstellungen beliefen sich im Q2 FY27 auf ₹2,570 crore, einschließlich NPA-Rückstellungen von ₹596 crore und Steuern von ₹1.870 crore; die Kreditkosten lagen bei 0,21 %. Zusätzliche Rückstellungen für Standard-Assets in Höhe von ₹700 crore (März 2026), ₹100 crore (Juni 2026) und ₹200 crore (September 2026) summieren sich auf ₹1,000 crore, die zur Stärkung der Bilanz zurückgestellt wurden. Dieser Betrag ist von PCR und CRAR ausgeschlossen.
Links eine Rückstellungstabelle mit einer hervorgehobenen Summenzeile. Die rechte Seite stapelt zwei Liniendiagramm-Panels für Kreditkosten und Quartalsrückstellungen, wobei das zweite einen Texthinweis enthält.
Quartalsweise globale und inländische Trends für Refinanzierungskosten (4,34–4,39 % im Sep-26), Rendite auf Mittel, NIM (inländisch 2,95 %, global 2,86 %), Einlagenkosten (5,01 %), Kreditrendite (7,90–8,01 %) und Anlagerendite. H1FY27-Chips zeigen CoF bei 4,38 %, CoD bei 5,03 % und NIM bei 2,83 %.
2×3-Raster aus Diagrammen mit zwei Linien (global vs. inländisch), jeweils mit Legenden-Chips und einer Reihe von fünf FY/H1-Zusammenfassungs-Chips darunter.
Das Kosten-Ertrags-Verhältnis betrug im Q2 46,78 % (46,07 % für H1FY27). Das Quartals-EPS lag bei ₹29,01 und das KGV bei 5,88. Das Geschäftsvolumen pro Filiale betrug ₹284,10 crore, der Betriebsgewinn pro Filiale ₹3,72 crore (annualisiert) und der Buchwert pro Aktie ₹168,61, bei einem Kurs-Buchwert-Verhältnis von 1,01.
2×3-Raster aus Diagramm-Panels. Die obere Reihe enthält Einzellinien-Diagramme mit FY/H1-Chips; die untere Reihe zeigt gepaarte Diagramme mit zwei Datenreihen (pro Filiale vs. pro Mitarbeiter, BVPS vs. P/B).
Die Brutto-NPA begannen das Q2 bei ₹29,093 crore. Den Zugängen von ₹1.909 crore (davon ₹1.856 crore neue Slippages) standen Abgänge von ₹3.086 crore gegenüber (Cash-Recovery ₹1.226 crore, Abschreibungen ₹1.544 crore), was zu einem Endbestand von ₹27,916 crore führte. Die Gesamtrückgewinnung einschließlich TWO belief sich auf ₹2.692 crore, die Delinquency Ratio auf 0,72 % und die PCR auf 95,20 %.
Einzelne, seitenbreite Roll-Forward-Tabelle mit fünf Quartalsspalten und zwei Halbjahresspalten. Zeilen für Anfangsbestand, Zugänge, Abgänge und Endbestand sind schattiert, Unterpunkte sind kursiv gesetzt.
Die Slippages im Q2 beliefen sich auf ₹1.909 crore: Retail ₹352 crore, Landwirtschaft ₹627 crore, MSME ₹803 crore und Großunternehmen ₹127 crore. Die Brutto-NPA pro Sektor sank auf 0,84 % für Retail, 6,86 % für Landwirtschaft, 3,74 % für MSME und 1,14 % für Großunternehmen, was einen Gesamtwert von 2,42 % ergibt.
Breite Tabelle mit drei Blöcken (Slippages, ausstehende NPA, Brutto-Sektor-NPA in %) über jeweils fünf Quartale. Zeilen für Segment-Gesamtsummen sind in blauem Text gehalten, darunter folgen die Untersegmente.
Das restrukturierte Portfolio unter RF 1.0 sank bis Sep-26 auf ₹3.701 crore und unter RF 2.0 auf ₹2.790 crore. Das SMA-Exposure über ₹5 crore fiel von ₹5.634 crore (Sep-25) auf ₹2.282 crore, wobei SMA-2 bei ₹1.338 crore lag.
Zwei untereinander angeordnete, seitenbreite Tabellen: Restrukturierung nach Segmenten unter RF 1.0 und RF 2.0, gefolgt von ausstehenden SMA-0/1/2-Werten über fünf Quartale. Jede Tabelle verfügt über eine hervorgehobene Summenzeile.
Die CRAR lag im Sep-26 bei 17,94 %, die CET-1 bei 16,05 % und Tier II bei 1,12 %. Das Gesamtkapital betrug ₹1.43.185 crore bei RWA von ₹7.98.059 crore. Tier-II-Anleihen werden von CRISIL, ICRA, India Ratings, CARE und Brickwork mit AAA/Stable bewertet; die internationalen Emittentenratings liegen bei S&P BBB/Stable und Fitch BBB-/Stable, das ESG-Rating bei CareEdge-ESG 1+. Der vom Board genehmigte Kapitalplan für das FY27 beläuft sich auf ₹8.000 crore.
Die linke Hälfte zeigt ein Liniendiagramm für CRAR/CET-1/Tier II mit CRAR-Badges, eine Kapitaltabelle und Badges für das Gesamtkapital. Die rechte Hälfte stapelt Rating-Tabellen (national, international, ESG) und eine Kapitalplan-Tabelle unter Labels mit Farbverlauf.
Die Kreditvergabe im Rahmen staatlicher Programme umfasst die Union Guaranteed Emergency Credit Line (4.39.246 Konten, ₹31.860 crore), PM Mudra im Q2 (₹6.174 crore) und PM SVANidhi (11.65.488 Konten). Die PMJDY-Konten wuchsen auf 349 lakh mit einem Guthaben von ₹16.671 crore. Die Anmeldungen zur sozialen Sicherung erreichten 392 lakh für PMSBY, 107 lakh für PMJJBY und 63 lakh für APY.
Die obere Zeile enthält eine Tabelle zu staatlichen Programmen und eine Tabelle zur Schadensregulierung für PMSBY/PMJJBY. Unter einem gestrichelten grünen Trenner befinden sich zwei Liniendiagramm-Panels für PMJDY-Konten und soziale Sicherungssysteme.
Union Sudarshan wird als der erste zentrale, vollautomatisierte Banking Intelligence Hub der Bank beschrieben. Er überwacht Geschäft, Betrieb, Risiko, Compliance, Cybersicherheit und Technologie rund um die Uhr auf Basis von 7 Säulen und über 240 Anwendungsfällen. Das System nutzt ein Hub-and-Spoke-Modell (Hub in Mumbai mit 75 Mitarbeitern; Spokes in Mumbai, Hyderabad, Mangalore und Bengaluru mit 64 Mitarbeitern), wurde intern entwickelt, läuft zu 100 % On-Premises und verfügt über eine Roadmap für KI-Agenten.
Umrandete Definitionsbox oben. Darunter drei Spalten (Hub-and-Spoke-Diagramm, Aufzählung der Highlights, Aufzählung der strategischen Vorteile) und ein kreisförmiges Sudarshan-Emblem, mit vier Dashboard-Screenshots am unteren Rand.
Vierzehn nummerierte Initiativen, gruppiert in vier Themenbereiche. „Customer Experience“ umfasst Customer 360, das Kreditkarten-Dashboard, Quick Remittance und Smart Lock/Kill Switch. „Seamless Digital Journeys“ deckt STP-Goldkredite, STP-Milchwirtschaftskredite, Self-Serve-Festgelder, CA-Eröffnung via NeSL und Insta-OD ab. „Data & Insights“ beinhaltet Geo-Intelligence und My-Diary. „Governance & Upskilling“ umfasst die Automatisierung von Büronotizen, das Tracking von Kreditanträgen und E-Learning.
Vier abgerundete Quadranten-Panels in den Farben Hellblau, Rosa, Grün und Lavendel. Jedes Panel hat ein Themen-Icon, einen Untertitel und eine Reihe nummerierter kreisförmiger Badges über kurzen Beschreibungskarten.
Das im Q2 FY27 generierte digitale Geschäft umfasste über ₹740 crore an Retail-Krediten (+23 % QoQ), über ₹150 crore in der Landwirtschaft (+79 %), über ₹490 crore an MSME-Krediten (+53 %) und über ₹7.100 crore an Einlagen (+9 %). Es wurden über 9.40.000 digitale CASA-Konten eröffnet; Union Ease gewann über 10 lakh neue Nutzer hinzu, neben über 50.000 CBDC-Nutzern.
Die linke Spalte enthält zwei blau-violette Checklisten-Panels mit Farbverlauf für digitale Initiativen. Das rechte Panel ist in drei Zeilen mit Farbverlauf unterteilt (Digital Business, Liability Journeys, Channels), jeweils mit kreisförmigen Icons und großen Zahlenwerten.
Drei Säulen (CASA-Akquise, Transaction Banking, Wealth Management) erstrecken sich über einen Bereich für institutionelles Geschäft (Government Banking, Ankerbeziehungen, Zahlungsintegration, moderne Flows wie programmierbare CBDC) und einen Bereich für Privatkundengeschäft (Gehaltskonten, Premium-Sparen, Renten und Mandate). Der Prozess folgt dem Schema „Beziehung aufbauen → Flows erfassen → Ökosystem vertiefen → Langfristigen Wert schaffen“, unterstützt durch 10 Ecosystem-Hubs und 118 Business-Center.
Drei Säulenkarten oben, darunter ein roter Block für Institutionen und ein blauer Block für das Privatkundengeschäft, die jeweils sechs Icon-Karten enthalten. Am unteren Rand befinden sich ein rotes Banner mit Pfeil-Workflow und eine Fußzeile mit Standortangaben.
Die acht Konzerneinheiten der Union Bank und ihr Nettogewinn im Q2 FY27 in ₹ crore. Fünf sind 100%ige Tochtergesellschaften, darunter Union Asset Management (AUM ₹28.029 crore, Nettogewinn 10,99) und UBI Services (13,63). Die JVs sind Star Union Dai-ichi Life Insurance (25,10 %, Nettogewinn 15,59) und ASREC (27,30 %), das assoziierte Unternehmen ist die Andhra Pradesh Grameena Bank (35 %, Nettogewinn 601,72, Anteil der Bank 210,60).
2×4-Kartenraster in Hellblau. Jede Karte zeigt einen großen Prozentsatz der Beteiligung, die Art der Einheit, den Namen, eine stichpunktartige Beschreibung und eine kleine gestrichelte Nettogewinn-Tabelle, mit einem roten „8 GROUP ENTITIES“-Pill-Button oben rechts.
Sechs Fotofelder mit Anerkennungen. Dazu gehören ein Zertifikat als „Best Retail Bank of India“ beim Navbharat BFSI Conclave (9. September 2026), ein Excellence Award im Rahmen des PMFME-Programms des MoFPI (25. August 2026) und der 3. Platz bei EASE 9.0 Q1 FY27 unter 12 PSBs. Hindi-Bildunterschriften behandeln die Rajbhasha-Preise (Amtssprache) der Bank und die Veröffentlichung ihres Buches „Business First, Compliance Always“.
2×3-Raster, das jedes Veranstaltungsfoto oder Diagrammbild mit einem Blocksatz-Textblock in Englisch oder Hindi kombiniert, getrennt durch gestrichelte grüne Linien.
Ein vollflächiges Banner zur Gratulation der Mitarbeiterin Rutuja Pisal, Mitglied der indischen Hockey-Nationalmannschaft der Frauen, zum Gewinn der Goldmedaille bei den Asian Games „nach 44 Jahren“.
Ein einzelnes gerahmtes Hero-Banner, das den Inhaltsbereich füllt: ein Porträt der Athletin links und fettgedruckte Display-Typografie rechts, vor einem Hintergrund aus Stadion und Skyline.
Foto der Bell-Ringing-Zeremonie an der NSE IX für die erste Fremdwährungsanleihe der Union Bank: 300 Mio. USD zu 5,230 % mit Fälligkeit am 28. August 2029 und 300 Mio. USD zu 5,417 % mit Fälligkeit am 28. Aug. 2031, bewertet mit Fitch BBB- und S&P BBB.
Einzelnes gerahmtes, vollflächiges Veranstaltungsfoto unter der Tab-Navigationsleiste.
Haftungsausschluss für zukunftsgerichtete Aussagen, eine „Dankeschön“-Box, ein Link und QR-Code für Investoren-Feedback sowie die E-Mail-Adresse für Investor Relations (investor.relations@unionbankofindia.bank.in), die über der Social-Media-Leiste wiederholt wird.
Zweisprachiger Logo-Header oben mit Emblem-Badges, eine blau umrandete Disclaimer-Box in der Mitte und gepaarte Boxen für Dank und Kontakt über der Social-Media-Leiste mit Farbverlauf.
Häufige Fragen zu dieser Folie und dem zugrunde liegenden Präsentationsinhalt.
Für das am 30. September 2026 zu Ende gegangene Quartal belief sich der Nettogewinn auf ₹5.537 crore (+30,31 % im Jahresvergleich), der Nettozinsertrag auf ₹10.583 crore (+20,09 %) und der Betriebsgewinn auf ₹8.108 crore (+18,99 %). Das globale Geschäftsvolumen erreichte ₹24.75.330 Crore, wobei die Kreditausleihungen um 18,53 % und die Einlagen um 6,87 % stiegen. Die GNPA-Quote verbesserte sich auf 2,42 %, die NNPA-Quote auf 0,42 %, die PCR lag bei 95,20 %, die CRAR bei 17,94 % und der RoE bei 17,21 %. Für das H1 FY27 betrug der Nettogewinn ₹10.870 crore.
Indische Banken folgen einem Geschäftsjahr von April bis März. Das FY27 läuft also von April 2026 bis März 2027, und das Q2 FY27 deckt den Zeitraum von Juli bis September 2026 ab. Das Deck vergleicht die Zahlen vom Sep-26 mit Sep-25 (im Jahresvergleich/YoY) sowie mit Jun-26 (im Quartalsvergleich/QoQ) und stellt das H1 FY27 (April–September 2026) dem H1 FY26 gegenüber.
Ja. Die Seite bietet das Original-PDF der Investorenpräsentation sowie eine daraus konvertierte, editierbare PPTX-Datei an. Sie können die Tabellen, Diagramm-Panels und das Tab-Navigations-Layout in PowerPoint, Keynote oder Google Slides wiederverwenden. Da die PPTX-Datei eine Konvertierung ist, können einige Diagramme als Bilder oder Formen statt als native Diagrammobjekte erscheinen.
Es handelt sich um die offizielle Investorenpräsentation der Union Bank of India, die in englischer Sprache veröffentlicht und bei den indischen Börsen (BSE/NSE) als Offenlegung gemäß SEBI Listing Regulation 30 eingereicht wurde. Die Quelldatei befindet sich auf der Website für Unternehmensmeldungen der BSE. Das Anschreiben der Börse wurde entfernt, sodass Seite 1 hier das eigentliche Deck-Cover ist.
Laut dem Deck sank die GNPA von ₹40.499 crore (4,36 %) im Sep-24 auf ₹27.916 crore (2,42 %) im Sep-26 und die NNPA von 0,98 % auf 0,42 %. Die PCR stieg auf 95,20 %, die Slippage-Quote im Q2 lag bei 0,72 % und das SMA-Exposure über ₹5 crore sank auf ₹2.282 crore. Die Bank baute zudem über drei Quartale einen zusätzlichen Puffer für Standard-Assets in Höhe von ₹1.000 crore auf.
Jede Inhaltsfolie verfügt über eine Tab-Leiste mit einem Farbverlauf von Rot nach Blau und neun Sektions-Tabs, wobei der aktive Bereich weiß hervorgehoben ist. Sektionstitel befinden sich in Pillen-Formen mit Farbverlauf, Liniendiagramme markieren Eckpunkte mit grünen Blasen, und Zusammenfassungs-Chips für FY/H1 verlaufen unter den Diagrammen. KPI-Seiten nutzen Sechser-Raster. Das Deck mischt zudem dichte Tabellen in ₹ crore mit Infografik-Folien, wie einem Hub-and-Spoke-Diagramm, einem Quadranten-Raster für 14 Initiativen und einem Karten-Raster für Konzerngesellschaften.
Laden Sie Ihre Quartalsergebnisdaten oder einen PDF-Entwurf bei 2Slides hoch und fordern Sie eine Investorenpräsentation in diesem Stil an: eine Sektions-Tab-Leiste, KPI-Kachelraster, Trenddiagramme mit Zusammenfassungs-Chips sowie Tabellen für GuV, NPA und Kapital. Sie können auch die Funktion „Ähnliche Folien erstellen“ mit diesem Deck als Referenz nutzen, um den rot-blauen Farbverlauf und den Layout-Rhythmus zu kopieren, dann die Zahlen bearbeiten und als PPTX exportieren.
Börsenmeldung; die erste Seite ist das Anschreiben an die Börse

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referenzieren Sie professionelle Designs, wählen Sie Ihren Stil und generieren Sie Folien mit perfekter Textdarstellung. Angetrieben von Nano Banana—beginnen Sie jetzt mit der Erstellung Ihrer Präsentation.
Ihr KI-Agent für Folien. Sparen Sie Zeit, glänzen Sie schneller mit intelligenter Präsentationserstellung.




© 2026 2slides. Alle Rechte vorbehalten.