
Teil von Investorenpräsentationen als Beispiel · Beispiele für indische Investorenpräsentationen
Tata Motors Passenger Vehicles Ergebnispräsentation Q2 FY27 – das 45-seitige Investoren-Deck der Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570; ehemals Tata Motors Ltd) für das am 30. September 2026 endende Quartal. Es umfasst konsolidierte Ergebnisse, Jaguar Land Rover (JLR) und das indische Pkw- und Elektrofahrzeuggeschäft sowie detaillierte Finanzanhänge.
Nutzt das Titelbild dieser Präsentation als Stilvorlage für Folien aus eigenen Inhalten. Alternativ eine beliebige Seite unten wählen und ihr Layout als Vorlage nehmen.
Schnellnavigation
Tags
Folien teilen
Tata Motors Passenger Vehicles Ergebnispräsentation Q2 FY27 – das 45-seitige Investoren-Deck der Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570; ehemals Tata Motors Ltd) für das am 30. September 2026 endende Quartal. Es umfasst konsolidierte Ergebnisse, Jaguar Land Rover (JLR) und das indische Pkw- und Elektrofahrzeuggeschäft sowie detaillierte Finanzanhänge.
Detaillierte Ansicht jeder Folien-Seite, einschließlich Layout, wichtigem Inhalt und visuellen Elementen.
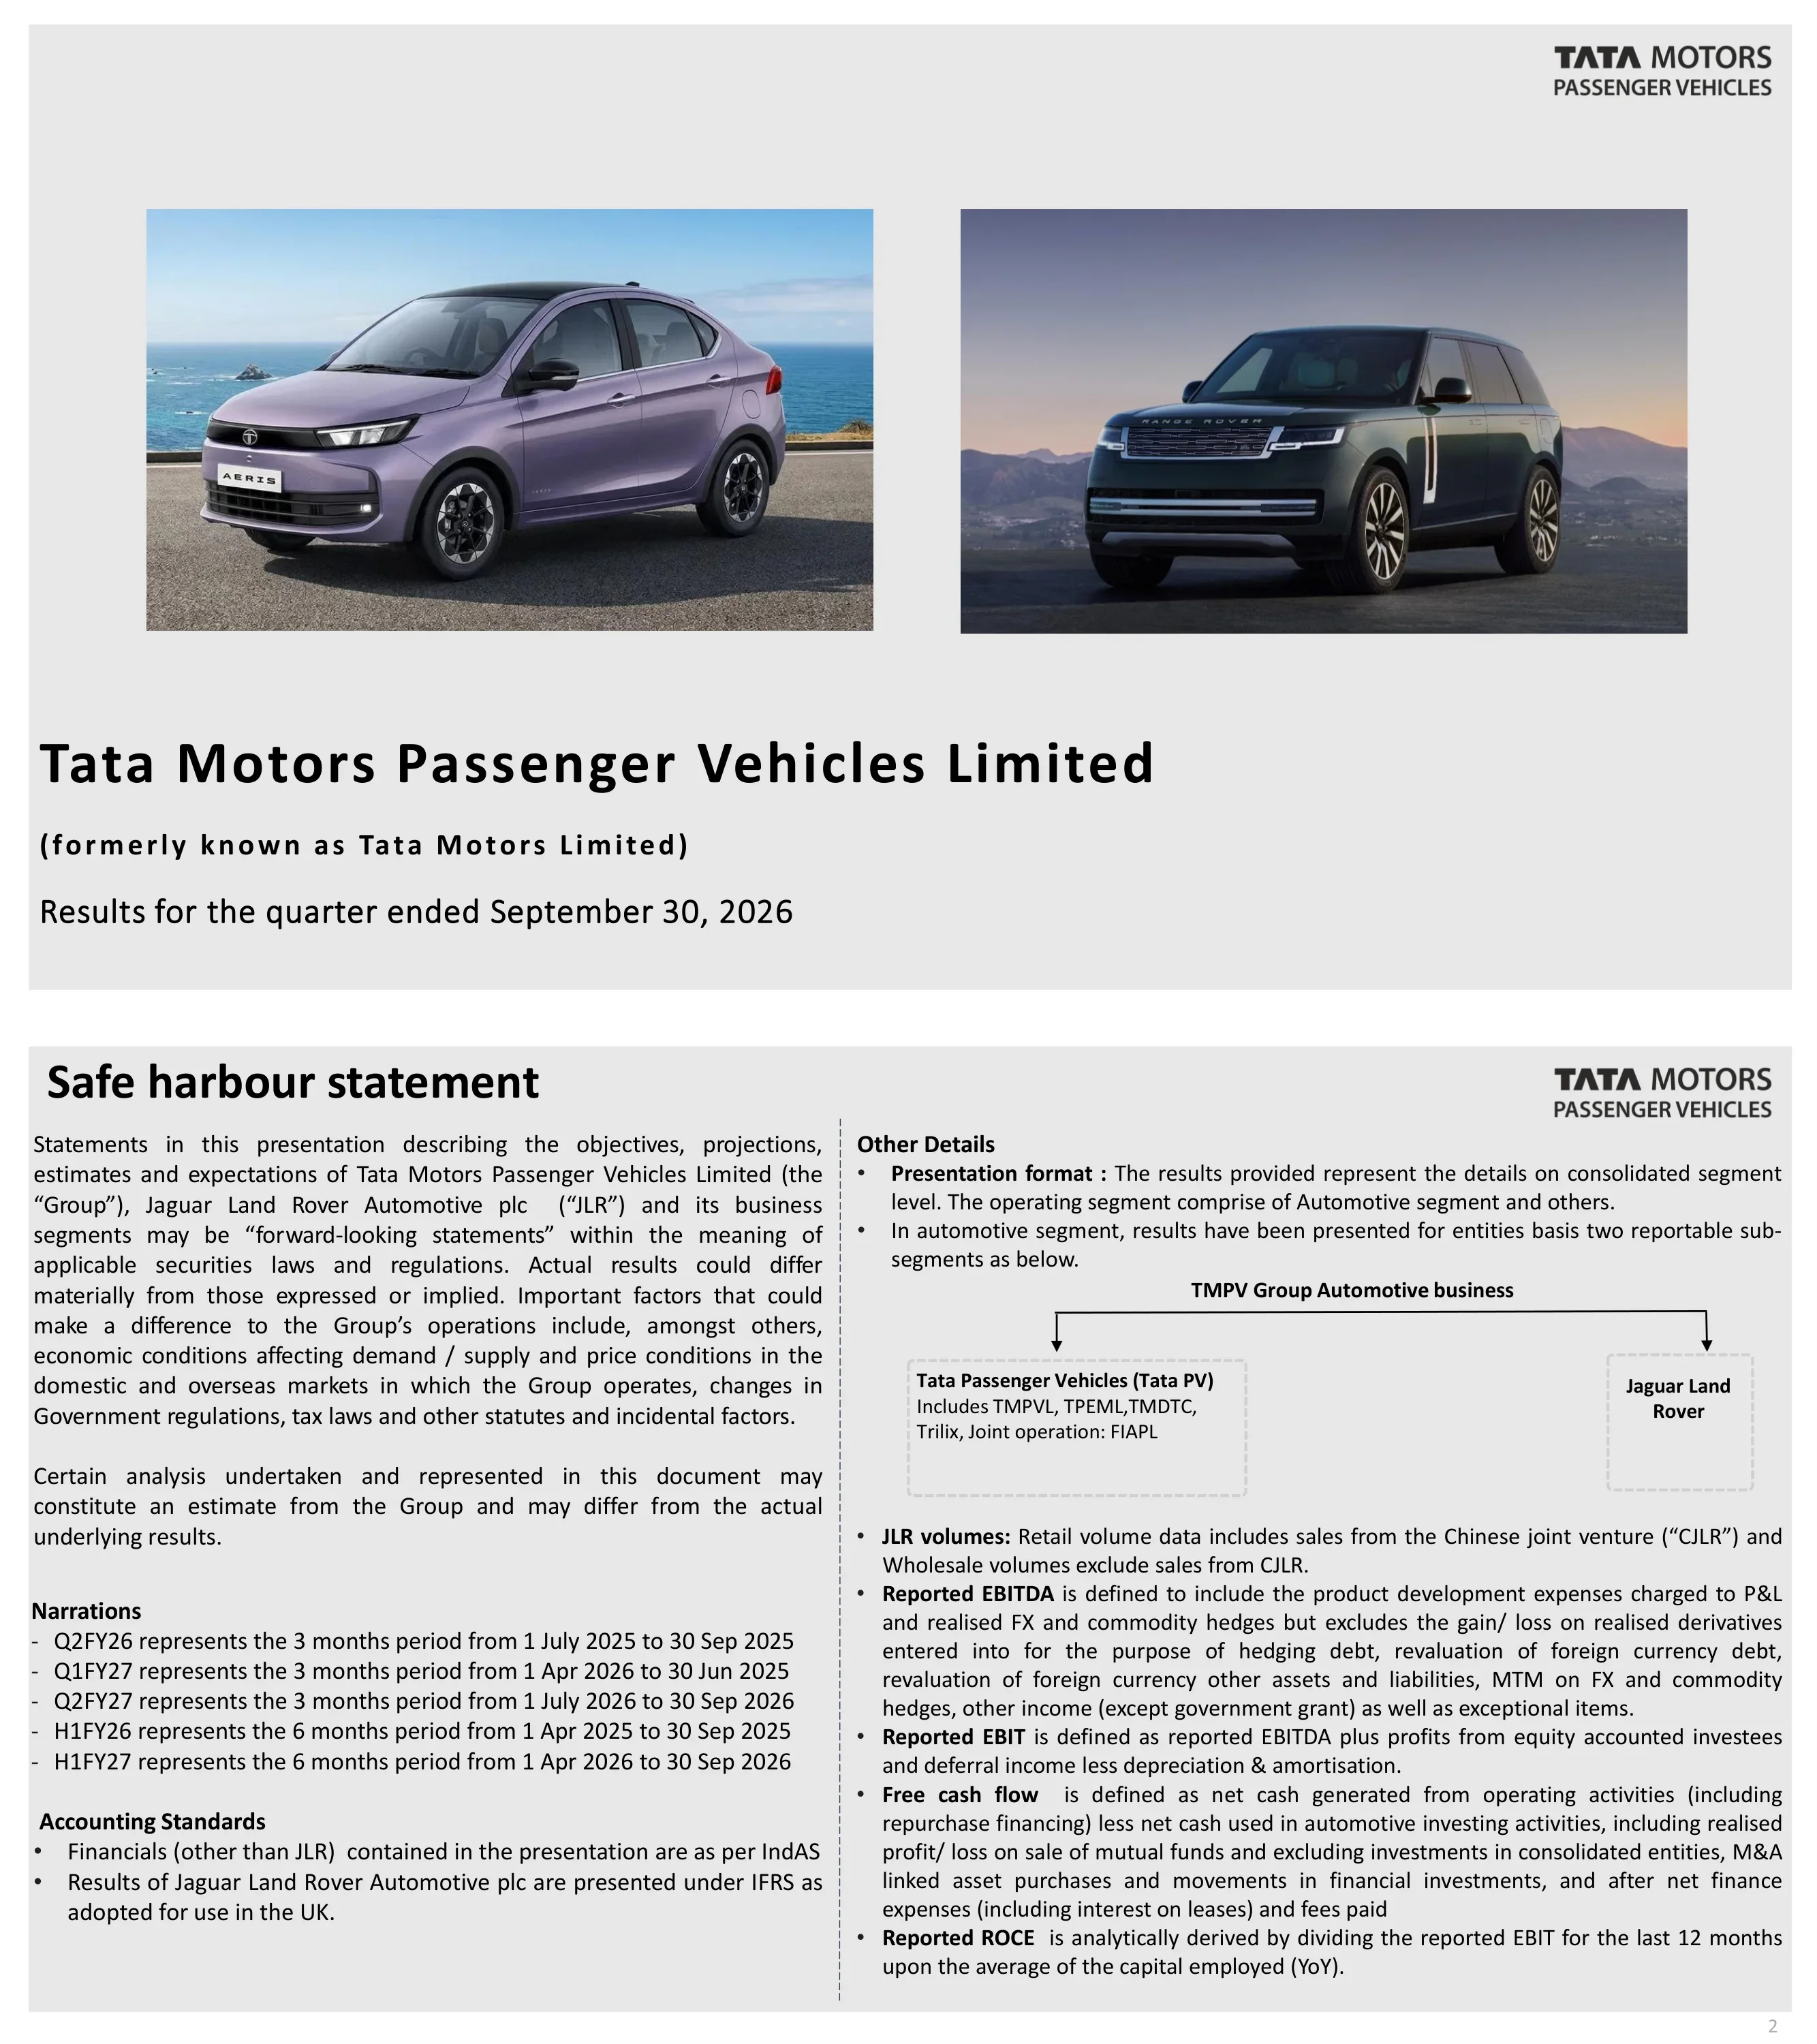
Titelfolie für Tata Motors Passenger Vehicles Limited (ehemals bekannt als Tata Motors Limited), mit dem Titel „Results for the quarter ended September 30, 2026“.
Hellgraue Folie mit zwei nebeneinander liegenden Fotos über einem linksbündigen Titelblock, Logo oben rechts.
Haftungsausschluss für zukunftsgerichtete Aussagen der Gruppe (Tata Motors Passenger Vehicles Limited) und Jaguar Land Rover Automotive plc sowie Erläuterungen zur Definition der Zeiträume Q2FY26, Q1FY27, Q2FY27, H1FY26 und H1FY27. Es wird klargestellt, dass die Finanzdaten außer bei JLR den IndAS folgen, während JLR nach den im Vereinigten Königreich übernommenen IFRS dargestellt wird; zudem werden das berichtete EBITDA, EBIT, der freie Cashflow und der ROCE definiert.
Zweispaltige Textfolie mit gestrichelter Trennlinie; die linke Spalte enthält den Haftungsausschluss, die KI-Sprachnarrationen und Rechnungslegungsstandards; die rechte Spalte enthält Definitionen und ein kleines Organigramm.
Highlights: Vorstellung von TATA.CARS als neue globale Markenidentität für Endkunden, Markteinführung der Kompaktlimousine Aeris in Indien und Rekordabsatz von 75,4 Tsd. Fahrzeugen im Oktober 2026. Drei neue Luxus-Elektrofahrzeuge wurden im zweiten Quartal eingeführt: Range Rover Electric, Range Rover Sport Electric und Jaguar Type 01.
Raster mit sechs Bildern in zwei Dreierreihen mit Bildunterschriften unter jedem Bild und einer zentrierten Unterüberschrift für die untere Reihe.
Konsolidiertes Q2 FY27 (IndAS, ₹ Tsd. Crore): Umsatz 96,9 gegenüber 72,3 in Q2 FY26 (plus 34,0 % im Vorjahresvergleich), EBITDA-Marge 6,2 %, EBIT 1,1 %, PBT vor Sondereffekten 0,4 und Nettoverschuldung 50,8. Der H1-Umsatz liegt bei 192,7 gegenüber 160,0 (plus 20,4 %), H1-EBITDA 6,8 %, H1-PBT(bei) 2,0 und Großhandelsabsatz von 545,6 Tsd. Einheiten gegenüber 422,7 Tsd.
KPI-Raster mit acht Panels: obere Reihe Q2, untere Reihe H1, vier Spalten (Umsatz, EBIT %, PBT(bei), FCF/Nettoverschuldung), jeweils mit einem kleinen Balkendiagramm und einem Banner für die Vorjahresveränderung.
Umsatzüberleitung von 72,3 auf 96,9 (₹ Tsd. Crore): Volumen und Mix 17,5 (24,2 %), Preis 0,3 (0,5 %), Währungsumrechnung 5,5 (7,5 %), Sonstiges 1,3 (1,8 %), ein Anstieg von 34,0 %. Das PBT(bei) verbessert sich von (5.462) auf 403 (₹ Crore), wobei JLR 5.835, PV (131) und Sonstige 161 beisteuern. Die Nettoverschuldung beträgt 50,8 (externe Schulden 41,5, Leasing 9,3), aufgeteilt nach Einheiten: PV (7,9), JLR 53,0, TML Holdings 6,0 und Sonstige (0,3). Laut Untertitel wird die Nettoverschuldung voraussichtlich im Geschäftsjahr FY27 ihren Höchststand erreichen.
Vier gestrichelte Panels: Umsatz-Waterfall, PBT-Waterfall, gestapeltes Diagramm zur Nettoverschuldung und eine Tabelle zur Nettoverschuldung nach Einheiten.
Abschnittsauftakt für Jaguar Land Rover Automotive PLC, Ergebnisse für das am 30. September 2026 endende Quartal, präsentiert von Richard Molyneux, Chief Financial Officer.
Großes Hero-Foto zentriert über einer Titelzeile; Name und Titel des Referenten rechtsbündig, JLR-Logo oben rechts.
JLR Q2 FY27 (IFRS, Mio. £): Umsatz 5.894 gegenüber 4.900 (plus 20,3 % im Vorjahresvergleich), bereinigte EBIT-Marge 1,1 % gegenüber (8,6) %, PBT(bei) 6 gegenüber (485), PAT (451), freier Cashflow (540) gegenüber (791), Großhandelsabsatz 82,5 Tsd. Einheiten, ROCE 4,2. Der YTD-Umsatz liegt bei 11.867 gegenüber 11.504 (plus 3,2 %), bereinigtes EBIT 2,0 %, PBT(bei) 115 und Nettoverschuldung (1.538).
Gleiches Raster mit acht Panels wie auf der KPI-Folie der Gruppe: Q2-Reihe über YTD-Reihe, vier Spalten für Kennzahlen mit Balkendiagrammen und Veränderungsbannern.
Der Großhandelsabsatz im zweiten Quartal betrug 82,5 Tsd. (plus 24,7 % im Vorjahresvergleich, plus 4,0 % zum Vorquartal) und der Einzelhandelsabsatz 79,0 Tsd. (minus 7,5 % im Vorjahresvergleich, minus 1,1 % zum Vorquartal); Umsatz 5,9 Mrd. £. Die bereinigte EBIT-Marge lag bei 1,1 % (2,0 % für H1); PBT(bei) 6 Mio. £ für Q2 und 115 Mio. £ für H1. Der freie Cashflow war mit 540 Mio. £ negativ; Barmittel 1,8 Mrd. £ und Gesamtliquidität 6,0 Mrd. £, einschließlich 1,7 Mrd. £ nicht in Anspruch genommener RCF, 1,5 Mrd. £ nicht in Anspruch genommener UKEF-Fazilität und eines neuen syndizierten befristeten Darlehens über 1,0 Mrd. £, das am 29. September 2026 unterzeichnet wurde.
Linke Textspalte in drei Blöcken mit Überschriften (Volumen & Umsatz, Rentabilität, Cashflow) mit einem hohen Foto auf der rechten Seite.
JLR-Großhandelsabsatz nach Marke (in Tsd.), Q2 FY26 / Q1 FY27 / Q2 FY27: Range Rover 38,8 / 44,7 / 45,1, Defender 21,3 / 29,2 / 30,0, Discovery 4,6 / 4,6 / 6,7, Jaguar 1,5 / 0,8 / 0,8, Gesamt 66,2 / 79,3 / 82,5. Der YTD-Gesamtwert liegt bei 161,8 gegenüber 153,5. Der Antriebsmix im Einzelhandel betrug im Q2 FY27 15 % BEV und PHEV, 72 % MHEV und 13 % Verbrennungsmotoren (ICE).
Vier Säulendiagramme nach Marken plus eine Gesamtsäule und eine gestapelte Säule für den Antriebsmix, mit Q2 in der oberen Reihe und YTD darunter.
JLR-Großhandelsabsatz nach Region (in Tsd.), Q2 FY26 / Q1 FY27 / Q2 FY27: Nordamerika 17,9 / 27,2 / 27,1, Großbritannien 12,3 / 16,3 / 21,0, Europa 10,5 / 12,5 / 13,2, Übersee 10,9 / 9,5 / 11,3, China 11,4 / 8,7 / 6,1, MENA 3,2 / 5,1 / 3,7. YTD FY27 gegenüber FY26: Nordamerika 54,4 gegenüber 45,1, Großbritannien 37,3 gegenüber 29,6, China 14,8 gegenüber 23,1.
Sechs regionale Säulendiagramme nebeneinander, Q2-Reihe oben und YTD-Reihe unten, mit einer Fußnote am Ende.
PBT(bei)-Überleitung (in Mio. £) von Q1 FY27 109 auf Q2 FY27 6: Volumen und Mix (-77), Netto-Preisgestaltung (-33), Deckungsbeitragskosten +25, Strukturkosten (0), Wechselkurse und Rohstoffe (-18). Die Unterpositionen umfassen Volumen und Mix (-107) sowie Sonstiges +30, Garantie +30, Netto-Engineering (-37), FMI und Vertrieb +29, realisierte Devisenderivate (-23). Die Margeneffekte liegen bei -1,9 %, 0,5 %, -0,0 % und -0,3 %.
Einseitiges Wasserfalldiagramm in voller Breite mit Call-out-Positionen und einer EBIT-Margenzeile unter der Achse.
H1 FY27 JLR Cashflow (in Mio. £): PBT(bei) 115, nicht zahlungswirksame und sonstige Posten 943, gezahlte Steuern (-106), Cash-Gewinn nach Steuern 952, Gesamtinvestitionen in Produkte und Sonstiges (-1.766), Working Capital und Abgrenzungen (-724), Free Cashflow (-1.538). Der Free Cashflow vor Working Capital beträgt -814 Mio. £. Vergleichszeilen zeigen den Q1 FY27 FCF (-998) und H1 FY26 (-1.549).
Wasserfalldiagramm über die volle Breite mit einem gestrichelten Kasten um den Block vor Working Capital und Vergleichszeilen unter dem Diagramm.
H1 FY27 Investitionen (in Mio. £): aktiviertes Engineering 932, als Aufwand erfasstes Engineering 379, Engineering gesamt 1.311, Kapitalinvestitionen 455, Gesamtinvestitionen 1.766, verglichen mit 1.692 in H1 FY26. Der Untertitel nennt ein revidiertes Investitionsziel von ca. 3,4 Mrd. £ für dieses Jahr, was Einsparungen von rund 300 Mio. £ gegenüber dem Plan ermöglicht.
Einzelnes gestapeltes Aufbaudiagramm mit fünf Spalten und einer H1 FY26 Vergleichszeile darunter.
Abschnittstrenner mit dem Text „Business Update, Jaguar Land Rover Automotive PLC“ über einer nächtlichen Luftaufnahme des Jaguar Type 01.
Randloses, gerahmtes Foto mit oben links eingeblendetem Titeltext.
Fünf Textboxen mit Überschriften: China (intensivierter Wettbewerb und Exportwachstum), EV-Transformation (Adoption variiert je nach Markt; Nahostkonflikt beeinflusst Ölpreise und beschleunigt BEV-Übergang), Regulierung (steigende Emissions- und Sicherheitsstandards), Geopolitische Unsicherheit (Zölle, Konflikte, Ursprungsregeln wie „Made in Europe“) und Resilienz (Lieferkette, Software-Stacks, Cyber-Störungen).
Reihe von fünf gleich großen, umrandeten Textboxen mit Überschriften in Versalien über einem breiten Innenraum-Fotobanner.
Der Anteil lokaler Marken am chinesischen Pkw-Markt stieg von 41 % (2021) auf 64 % (2025) und 70 % in Q3 2026; Chinas Exporte steigen von 5,8 Mio. auf ca. 9,5 Mio. im Jahr 2026 (Prognose 2026). Das Volumen von JLR (importiert und lokal) sank von 95.000 in FY22 auf 58.000 in FY26 (35.000 importiert, 23.000 lokal); die lokale Produktion von CJLR wurde im Juni 2026 eingestellt. JLR-China-Reset: Fokus auf rein hochwertige Luxusimporte, Wert vor Volumen, optimiertes Händlernetz und maßgeschneiderte Aufträge für Ultra-High-Net-Worth-Kunden.
Vier Quadranten: gestapelte Balken für Marktanteile, Säulendiagramm für Exporte, gestapelte Balken für JLR-Volumen und ein stichpunktartiger Reset-Plan.
Die vier Fokusbereiche von JLR: zweistelliges Umsatzwachstum (Range Rover, Defender, Discovery, Jaguar), 300.000er Break-even (Enterprise Missions: exzellente Markteinführungen, Ex-Works, Garantie, Kosteneffizienz, gestützt durch Prozess-Exzellenz, mit dem Ziel, das Break-even-Volumen in 2 Jahren wieder in Richtung 300.000 zu bringen), ein resilientes Geschäftsmodell und unsere Mitarbeiter.
2x2-Raster mit Überschriften in Versalien und orangefarbenen Linien; jede Zelle enthält ein Bild oder Diagramm.
Untertitel: Bisher insgesamt ca. 4.300 Bestellungen eingegangen, Fahrzeuge ab Dezember in den Showrooms. Collage aus Pressezitaten für den Range Rover Electric (z. B. Top Gear „Range Rover. Besser als je zuvor“) und den Range Rover Sport Electric (z. B. Testberichte von Autocar, evo, Auto Express, einschließlich einer Preisnennung von 110.000 £).
Zwei Fotocollage-Hälften, eine pro Modell, jeweils mit eingeblendeten Rezensionszitaten und Publikationslogos.
Untertitel: ca. 370.000 Web-Konfigurationen seit der Enthüllung des Jaguar Type 01. Pressezitate von carwow, GQ, Autocar India, The Independent, carsguide und CAR loben das Design und die neue Jaguar Electric Architecture.
Irreguläres Fotomosaik von Type 01-Bildern mit eingeblendeten Zitaten und Publikationslogos.
Fünf Hebel: Wachstum in Mikromärkten, Portfolio-Optimierung, reibungslose Versorgung, Qualität und Service, Kundenerlebnis. Belege: 20 % Wholesale-Volumenwachstum im Jahresvergleich in H1 FY27, Platz 5 für JLR im J.D. Power IQS 2026 (verbessert von Platz 11 im Jahr 2025), Platz 1 für den Defender im J.D. Power APEAL 2026 für mittelgroße Premium-SUVs, und Premiere des Jaguar Type 01 in New York. Das erste Bespoke-Studio in Nordamerika ist für CY27 geplant.
Links Thumbnails, mittig Zeilen mit fettgedrucktem Hebelnamen und Stichpunkten, rechte Spalte mit fünf hellbraunen KPI-Boxen.
Cash-Breakeven-Volumen (in Tsd.) FY22–FY26: 330, 300, 300, 345, 425, wobei das GJ27 als Prognose gegenüber einer 300.000er-Linie dargestellt wird; Gründe für den Anstieg sind Zölle, ein Rückgang des margenstärkeren China-Mix, Wettbewerbsintensität und alternde Produkte sowie eine aufwertende Währung bei steigenden Fixkosten. Die „Enterprise Missions“ zielen auf Einsparungen in Höhe von 1,7 Mrd. £ über zwei Jahre im Vergleich zum GJ26 ab: 625 Mio. £ Wertschöpfung ab Werk (ex-works), 625 Mio. £ Reduzierung der Garantiekosten, 450 Mio. £ Reduzierung durch Kosteneffizienz.
Links: Breakeven-Balkendiagramm und vier farbige Kacheln mit Ursachen. Rechts: drei Textspalten über gestapelten Balken für das GJ27, GJ28 und Pipeline-Vorteile.
Aktualisierte Prognose für JLR FY27 im Vergleich zum Ist-Wert GJ26: Umsatz ca. 25 Mrd. £ (GJ26: 23 Mrd. £), EBIT-Marge ca. 2–3 % (0,7 %), freier Cashflow ca. -1,25 Mrd. £ (-2,2 Mrd. £). Banner: Ziel einer zweistelligen EBITDA-Marge und eines positiven freien Cashflows im FY28.
Dreizeilige Prognosetabelle links, zwei Detailfotos innen rechts und unten, vollflächiges graues Banner.
Einführung für den Bereich Tata Passenger Vehicles (umfasst Ergebnisse von Tata PV, EV India, FIAPL JO sowie das internationale Geschäft (PV+EV)), präsentiert von Shailesh Chandra und Dhiman Gupta.
Zwei Fotos nebeneinander über einer Titelzeile mit den Namen der Referenten rechts; Tata.cars-Logo oben rechts.
Tata PV India Geschäft: Absatzvolumen (inkl. IB, monatlicher Durchschnitt in Tsd.) 67,2 im Q2 GJ27 gegenüber 48,2 im Q2 GJ26 (+40 % im Jahresvergleich) und 60,8 im Q1 GJ27. Vahan-Inlandsmarktanteil 14,3 % sowohl im Q1 als auch im Q2 GJ27 (13,6 % im GJ26). Antriebsmix im Q2 GJ27: Benzin 37 %, Diesel 12 %, CNG 28 %, EV 23 %; Untertitel besagt, dass der Anteil alternativer Antriebe über 50 % liegt.
Drei gleich große Panels: Volumenspalten, Marktanteilsspalten und ein gestapeltes Diagramm zum Antriebsmix.
Tata Passenger Electric Vehicles: EV-Absatz (monatlicher Durchschnitt in Tsd.) 15,7 im Q2 GJ27 gegenüber 8,3 im Vorjahr (+90 % im Jahresvergleich) und 11,5 im Q1 GJ27. Vahan-EV-Marktanteil 42,8 % (39,0 % im Q1 GJ27, 40,1 % im GJ26), Anstieg um ca. 380 Basispunkte gegenüber dem Vorquartal. Die EV-Penetration von Tata liegt bei 24,0 % gegenüber 8,0 % in der Branche.
Drei Panels: EV-Volumenspalten, Marktanteilsspalten und ein Liniendiagramm zur Penetration (Branche vs. Tata).
Tata Passenger Vehicles (IndAS, ₹ crore): Q2-Umsatz 20,4 vs. 13,5 (+51,1 % im Jahresvergleich), EBITDA-Marge 4,0 % (minus 180 Basispunkte im Jahresvergleich), EBIT -0,3 %, PBT(bei) 0,0, Großhandelsabsatz 201,6 Tsd. Einheiten. H1-Umsatz 38,4 (+57,4 %), EBITDA 4,1 %, EBIT -0,4 %, Großhandel 383,9 Tsd. Die Fußnote gibt an, dass die Zahlen PLI-Beträge von ₹125 Crore, ₹313 Crore und ₹516 Crore für Q2 GJ26, Q1 GJ27 und Q2 GJ27 enthalten.
KPI-Raster mit acht Panels, Q2 oben und H1 unten, vier Metrikspalten.
PBT(bei)-Überleitung (₹ Crore) von 12 im Q1 GJ27 auf 25 im Q2 GJ27: Volumen und Mix 106, PLI 203, Preisgestaltung 161, variable Kosten (544), Fixkosten 156, D&A (37), Zinsen/JV/Sonstiges (32). EBITDA-Margen-Entwicklung: 4,3 % auf 4,0 % (Mix+PLI 0,2 %, Preisgestaltung 0,8 %, variable Kosten -2,7 %, Fixkosten 1,8 %, JV und Sonstiges -0,4 %). Gekennzeichnet als „nur für Analysezwecke“.
Zwei gestapelte Wasserfalldiagramme: eine umrahmte PBT-Überleitung oben rechts und eine EBITDA-Margen-Entwicklung über die gesamte Unterseite.
Inlandsgeschäft H1 GJ27 (IndAS, ₹ crore): aktivierte F&E 1.008, als Aufwand erfasste F&E 454, F&E gesamt 1.462, Sachinvestitionen und sonstige Investitionen 1.668, Investitionsausgaben gesamt 3.130, gegenüber 3.338 im H1 GJ26 (F&E 1.848, Sachinvestitionen 1.490). Beinhaltet TMPVL, TPEML und die FIAPL Joint Operation.
Ein gestaffeltes Diagramm mit gestricheltem Rahmen und einer Vergleichszeile darunter.
Inlandsgeschäft H1 GJ27 (₹ Crore): PBT(bei) 402, nicht zahlungswirksame Posten und Sonstiges 1.605, Steuern 248, Cash-Gewinn nach Steuern 2.255, Investitionsausgaben (3.130), Veränderungen im Working Capital 2.729, Finanzaufwendungen (netto) und Dividende 91, freier Cashflow 1.945. Details zum Working Capital: Verbindlichkeiten und Akzepte ₹3.716 Crore, Forderungen aus Lieferungen und Leistungen ₹52 Crore, Vorräte ₹1.298 Crore, Sonstiges ₹363 Crore.
Vollflächiges Wasserfalldiagramm mit einer gestrichelten Hervorhebung und einem Infokasten zum Working Capital.
Highlights der PV-Branche: 1,4 Mio. Einheiten im Q2 mit 29 % Wachstum im Jahresvergleich, CNG- und EV-Penetration bei über 33 % des Absatzes, Rekordvolumen in der EV-Branche mit 70 % Wachstum im Jahresvergleich; Herausforderungen durch Rohstoff- und EV-Lieferengpässe. TMPV-Highlights: Rekord von über 200 Tsd. Einheiten (+40 % im Jahresvergleich), Platz 2 mit 14,3 % Anteil, Punch als meistverkauftes Modell in Indien im Q2, über 50 % Penetration umweltfreundlicherer Antriebe und 90 % EV-Wachstum im Jahresvergleich bei 380 Basispunkten EV-Anteilsgewinn gegenüber dem Vorquartal.
Zweispaltige Aufzählungsfolie (Highlights PV-Branche vs. TMPV-Highlights), getrennt durch eine gestrichelte vertikale Linie.
Vier Markteinführungen mit Belegen: Sierra und Sierra.ev (neues Modell, 70 Tsd. Einheiten seit Jan. 26), Punch und Punch.ev (Facelift, Nr. 1 SUV seit Einführung im Jan. 26; Nr. 1 EV-Modell im Okt. 26 mit über 5 Tsd. Einheiten), Tiago und Tiago.ev (Facelift, über 35 % Volumenwachstum gegenüber dem Vorquartal) und Aeris (neues Modell, 4 Tsd. Einheiten im ersten Monat).
Vier horizontale Zeilen, getrennt durch gestrichelte Linien: Fahrzeugbild links, Aufzählungspunkte in der Mitte, großer KPI rechts.
Branchenausblick: Anhaltende Nachfrage im 2. Halbjahr bei moderaterem Wachstum aufgrund einer hohen Basis; Rohstoffdruck im Q3 voraussichtlich weiterhin belastend. TMPV-Schwerpunkte: Wachstumsdynamik ausbauen, EV-Penetration nutzen, Produktion inklusive EV-Kapazitäten der Zulieferer hochfahren und Profitabilität durch kalibrierte Preisgestaltung, Kostensenkungen und beschleunigte PLI-Abgrenzungen stärken.
Linke Textspalte mit zwei unterstrichenen Überschriften; zwei übereinander angeordnete Fahrzeugfotos auf der rechten Seite.
Prognose: Geopolitische Volatilität, Nachfragetrends im Luxussegment, Tempo der EV-Adoption und Rohstoffkosten bleiben zentrale Beobachtungsfaktoren; beide Geschäftsbereiche sind fundamental weiterhin stark. Wichtigste Prioritäten für JLR (EV-Einführungen, Nordamerika, Unternehmensmissionen), das Inlandsgeschäft (Produktionsausweitung, EV-Marktführerschaft, Rohstoff-Absicherung) und konsolidiert (differenzierte Strategien, strategische Partnerschaften, Synergien der Tata Group).
Oben Aufzählungspunkte zum Ausblick, darunter eine dreispaltige Tabelle (JLR, Inlandsgeschäft, Konsolidiert).
Abschlussfolie mit Einladung zu Fragen im Q&A-Textfeld unter Angabe von Name und Organisation; Text: „Q&A session“ und „Thank you“.
Gleiches Layout mit zwei Fotos wie auf dem Deckblatt, mit großen Überschriften und Anweisungstext darunter.
Anhang-Trenner: „Tata Motors Passenger Vehicles Group : Additional details, Results for the period ended September 30, 2026“.
Weitgehend leere graue Folie mit zentriertem, linksbündigem Titel und Untertitel.
Konsolidierte Gewinn- und Verlustrechnung nach Segmenten (₹ crore, IndAS), Q2 FY27: Umsatzerlöse JLR 75.420, Tata PV 20.423, Sonstige 1.077, konsolidiert 96.920. EBITDA 5.995 (JLR 5.047, PV 822), EBIT 1.061, PBT(bei) 403 (JLR 57, PV 26, Sonstige 320). EBITDA-Marge 6,2 % und EBIT-Marge 1,1 % konsolidiert; Tata PV EBITDA 4,0 % und EBIT -0,3 %.
Breite Finanztabelle mit vier Wertspalten und dunkelblau hervorgehobenen Zwischensummenzeilen, Fußnote zu „Sonstige“.
Segment-GuV des Vorjahresquartals Q2 FY26 (₹ crore): konsolidierter Umsatz 72.349 (JLR 57.877, PV 13.529, Sonstige 943), EBITDA (71), EBIT (4.897), PBT(bei) (5.462). EBITDA-Marge (0,1) % und EBIT-Marge (6,8) % konsolidiert; Tata PV EBITDA 5,8 %.
Gleiches Tabellenformat wie auf Seite 36 zum Vergleich.
Segment-GuV H1 FY27 (₹ crore): konsolidierter Umsatz 192.719 (JLR 152.125, PV 38.353, Sonstige 2.241), EBITDA 13.123, EBIT 3.333, PBT(bei) 2.009. EBITDA-Marge 6,80 % und EBIT-Marge 1,70 % konsolidiert; JLR 7,40 % und 2,00 %; Tata PV 4,10 % und -0,40 %.
Gleiches Tabellenformat, negative Werte mit Minuszeichen dargestellt.
Segment-GuV H1 FY26 (₹ crore): konsolidierter Umsatz 160.025 (JLR 133.829, PV 24.406, Sonstige 1.790), EBITDA 7.546, EBIT (2.017), PBT(bei) (1.512). EBITDA-Marge 4,7 % und EBIT-Marge -1,3 % konsolidiert.
Gleiches Tabellenformat wie auf den Seiten 36 bis 38.
JLR-Erfolgsrechnung (IFRS, £m) für Q2 FY26, Q1 FY27, Q2 FY27, FY26 YTD, FY27 YTD mit Vorjahres- (YoY) und Vorquartalsvergleich (QoQ). Q2 FY27: Umsatzerlöse 5.894, bereinigtes EBIT 67, Ergebnis vor Steuern und Sondereffekten 6, Sondereffekte (530), Ergebnis vor Steuern (524), Ertragsteuern 73, Ergebnis nach Steuern (451). YTD FY27 Umsatz 11.867 und bereinigtes EBIT 234.
Mehrspaltige Tabelle mit dunkelblau hervorgehobenen Zeilen für Umsatz, bereinigtes EBIT, PBT und PAT.
China-JV (IFRS, £m): Q2 FY27 Retail-Volumen 1,9k Einheiten (7,4k in Q2 FY26), Wholesale 1,0k, Umsatz 153 (221), Ergebnis vor Steuern (38), Ergebnis nach Steuern (29), EBITDA-Marge (7) % und EBIT-Marge (25) %. FY27 YTD Umsatz 322 und PBT (43).
Gestreifte Tabelle mit abwechselnd dunkelblauen und hellen Zeilen sowie YoY/QoQ-Spalten.
JLR-Retails nach Marke (in Tsd.), Q2 FY26 / Q1 FY27 / Q2 FY27: Range Rover 47,2 / 46,8 / 43,4, Defender 25,4 / 26,7 / 29,5, Discovery 5,9 / 5,0 / 5,4, Jaguar 6,9 / 1,4 / 0,8, Gesamt 85,4 / 79,9 / 79,0. YTD Gesamt 158,9 gegenüber 179,8. Antriebsmix identisch mit der Wholesale-Folie (15 % BEV und PHEV, 72 % MHEV, 13 % ICE in Q2 FY27). Fußnoten weisen auf die Anpassung der FY26-Zahlen nach dem Cyber-Vorfall hin.
Gleiches Diagramm-Layout wie auf Seite 9, jedoch für Retail-Zahlen.
JLR-Retails nach Region (in Tsd.), Q2 FY26 / Q1 FY27 / Q2 FY27: Nordamerika 22,9 / 24,4 / 24,8, UK 14,2 / 15,7 / 18,5, Europa 13,9 / 14,2 / 12,7, Übersee 11,1 / 9,1 / 10,5, China 18,0 / 13,1 / 7,2, MENA 5,3 / 3,4 / 5,3. YTD FY27 China 20,2 gegenüber 35,2 in FY26.
Sechs regionale Balkendiagramme, Q2-Zeile über der YTD-Zeile.
JLR FX- und Rohstoff-Bridge (£m): Operativer Wechselkurs 26, realisierte FX-Hedges (78), FX-Effekt auf EBIT (53), FX-Neubewertung der Nettoverschuldung und Schulden-Hedges 19, sonstige FX-Neubewertung 29, FX-Effekt auf PBT (5), unrealisierte Rohstoff-Hedges (18), FX- und Rohstoff-Effekt auf PBT insgesamt (22). Sicherungsrücklage 192 in Q2 FY27 (1.026 in Q2 FY26); Hedges insgesamt 21.332. Kurse: GBP:USD 1,327, GBP:EUR 1,169, GBP:CNY 8,898.
Wasserfalldiagramm oben, mit einer Tabelle zur Absicherung (Hedge) unten links und einer Wechselkurstabelle unten rechts.
JLR (IFRS, £m): Gesamtliquidität £6.002 Mio. (Barmittel 1.842, nicht in Anspruch genommene Kreditfazilität 1.000, nicht in Anspruch genommene UKEF 1.500, nicht in Anspruch genommene RCF 1.660) und Gesamtverschuldung £6.035m, mit Fälligkeitsbalken von CY26 bis CY32; £500m wurden am 15. Oktober und weitere £500m am 28. Oktober 2026 in Anspruch genommen. TML Holdings: Liquidität 139, Gesamtverschuldung 621. Inländisches Geschäft von TMPVL (₹ crore): Liquidität 10.963 und Gesamtverschuldung 3.110. Fußnoten zu den Fazilitäten sind bei dieser Auflösung nicht vollständig lesbar.
Linkes gestricheltes Panel mit JLR-Fälligkeitsdiagramm; rechtes Panel unterteilt in Diagramme für TML Holdings (£m) und das inländische Geschäft von TMPVL (₹ crore).
Häufige Fragen zu dieser Folie und dem zugrunde liegenden Präsentationsinhalt.
Sie umfasst das am 30. September 2026 endende Quartal sowie das erste Halbjahr (H1) des Geschäftsjahres 2027 (die sechs Monate bis zum 30. September 2026). Da das Geschäftsjahr in Indien von April bis März läuft, entspricht Q2 FY27 dem Zeitraum von Juli bis September 2026. Die KI-Sprachnarration des Decks definiert Q2 FY27 explizit als 1. Juli 2026 bis 30. September 2026 und H1 FY27 als 1. April 2026 bis 30. September 2026.
Der konsolidierte Umsatz im Q2 FY27 betrug ₹96,9 Tsd. crore (indische Rupien, Tausend Crore), ein Plus von 34,0 % im Jahresvergleich (YoY). Die EBITDA-Marge lag bei 6,2 %, die EBIT-Marge bei 1,1 %, das PBT vor Sondereffekten bei ₹0,4 Tsd. crore und die Nettoverschuldung bei ₹50,8 Tsd. crore. JLR (Jaguar Land Rover) meldete einen Umsatz von 5,9 Mrd. £ (britische Pfund) bei einer bereinigten EBIT-Marge von 1,1 %. Tata Passenger Vehicles erzielte einen Umsatz von ₹20,4 Tsd. crore mit einer EBITDA-Marge von 4,0 %.
Die Präsentation wurde bei der BSE und NSE als Investor Presentation von Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570) eingereicht. Das Begleitschreiben an die Börsen wurde aus dieser 45-seitigen Version entfernt.
Das Deck umfasst die Gruppe (Safe Harbour, Highlights, konsolidierte Ergebnisse und Nettoverschuldung auf den Seiten 1–5), Jaguar Land Rover (Seiten 6–22: Performance, Marken, Regionen, Überleitungsrechnungen, Cashflow, Investitionen, externes Umfeld, Fokusbereiche, Produkteinführungen, Nordamerika, Break-even und Ausblick), Tata Passenger und Electric Vehicles in Indien (Seiten 23–34) sowie Anhangtabellen (Seiten 35–45).
Das Deck umfasst 45 Seiten. Der Anhang enthält Segment-GuV-Tabellen für Q2 und H1 der Geschäftsjahre 2027 und 2026 (in ₹ crore, IndAS), die JLR-Gewinn- und Verlustrechnung, die Performance des China-Joint-Ventures, JLR-Einzelhandelsvolumina nach Marke und Region, eine FX- und Hedging-Überleitung sowie ein Schuldenprofil.
Die Ausblick-Seite zeigt eine aktualisierte Prognose für das Geschäftsjahr 2027 mit einem Umsatz von ca. 25 Mrd. £, einer EBIT-Marge von ca. 2–3 % und einem freien Cashflow von ca. -1,25 Mrd. £, verglichen mit den Ist-Werten des Geschäftsjahres 2026 von 23 Mrd. £, 0,7 % und -2,2 Mrd. £. JLR strebt für das Geschäftsjahr 2028 ein zweistelliges EBITDA und einen positiven freien Cashflow an.
Der Absatz von Elektrofahrzeugen (EV) bei Tata lag im Q2 FY27 bei durchschnittlich 15,7 Tausend Einheiten pro Monat (+90 % YoY). Der Vahan-EV-Marktanteil betrug 42,8 % und die EV-Durchdringung bei Tata lag bei 24,0 % gegenüber 8,0 % in der gesamten Branche. Elektrofahrzeuge machten 23 % des Antriebsmixes (Powertrain Mix) von Tata PV aus.
Ja. Die seitenweisen Layouts, einschließlich KPI-Dashboards, Waterfall-Diagrammen, regionalen Grafiken und Anhangtabellen, dienen als nützliche Strukturreferenz für die Erstellung eigener Ergebnis- oder Investoren-Decks. Die Inhalte gehören dem Unternehmen und sollten als Design- und Strukturvorlage verwendet und nicht als eigene Inhalte neu veröffentlicht werden.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referenzieren Sie professionelle Designs, wählen Sie Ihren Stil und generieren Sie Folien mit perfekter Textdarstellung. Angetrieben von Nano Banana—beginnen Sie jetzt mit der Erstellung Ihrer Präsentation.
Ihr KI-Agent für Folien. Sparen Sie Zeit, glänzen Sie schneller mit intelligenter Präsentationserstellung.


© 2026 2slides. Alle Rechte vorbehalten.