
Aktivitäten-Präsentation der PLS Group (ASX: PLS, ehemals Pilbara Minerals) für das September-Quartal FY27, datiert auf den 28. Oktober 2026 und bei der ASX eingereicht. Das 29-seitige Deck berichtet über eine Rekord-Quartalsproduktion von 267,6 kt Spodumen im Betrieb Pilgangoora in Westaustralien, einen Umsatz von 563 Mio. A$ (Australische Dollar), operative Stückkosten (FOB) von 539 A$/t, einen Kassenbestand von 2.217 Mio. A$, die 700 Mio. US$ 8,00 % Senior Unsecured Notes mit Fälligkeit 2032, die finale Investitionsentscheidung zur P2000-Erweiterung (~2 Mio. t pro Jahr, ~1,9 Mrd. A$ Capex, 2,7 Mrd. A$ inkrementeller NPV), ein 20-jähriges Stromabnahmeabkommen mit Fortescue, eine überarbeitete Capex-Prognose für FY27 und ein Update zum Lithiummarkt.
Nutzt das Titelbild dieser Präsentation als Stilvorlage für Folien aus eigenen Inhalten. Alternativ eine beliebige Seite unten wählen und ihr Layout als Vorlage nehmen.
Schnellnavigation
Tags
Folien teilen
Aktivitäten-Präsentation der PLS Group (ASX: PLS, ehemals Pilbara Minerals) für das September-Quartal FY27, datiert auf den 28. Oktober 2026 und bei der ASX eingereicht. Das 29-seitige Deck berichtet über eine Rekord-Quartalsproduktion von 267,6 kt Spodumen im Betrieb Pilgangoora in Westaustralien, einen Umsatz von 563 Mio. A$ (Australische Dollar), operative Stückkosten (FOB) von 539 A$/t, einen Kassenbestand von 2.217 Mio. A$, die 700 Mio. US$ 8,00 % Senior Unsecured Notes mit Fälligkeit 2032, die finale Investitionsentscheidung zur P2000-Erweiterung (~2 Mio. t pro Jahr, ~1,9 Mrd. A$ Capex, 2,7 Mrd. A$ inkrementeller NPV), ein 20-jähriges Stromabnahmeabkommen mit Fortescue, eine überarbeitete Capex-Prognose für FY27 und ein Update zum Lithiummarkt.
Detaillierte Ansicht jeder Folien-Seite, einschließlich Layout, wichtigem Inhalt und visuellen Elementen.
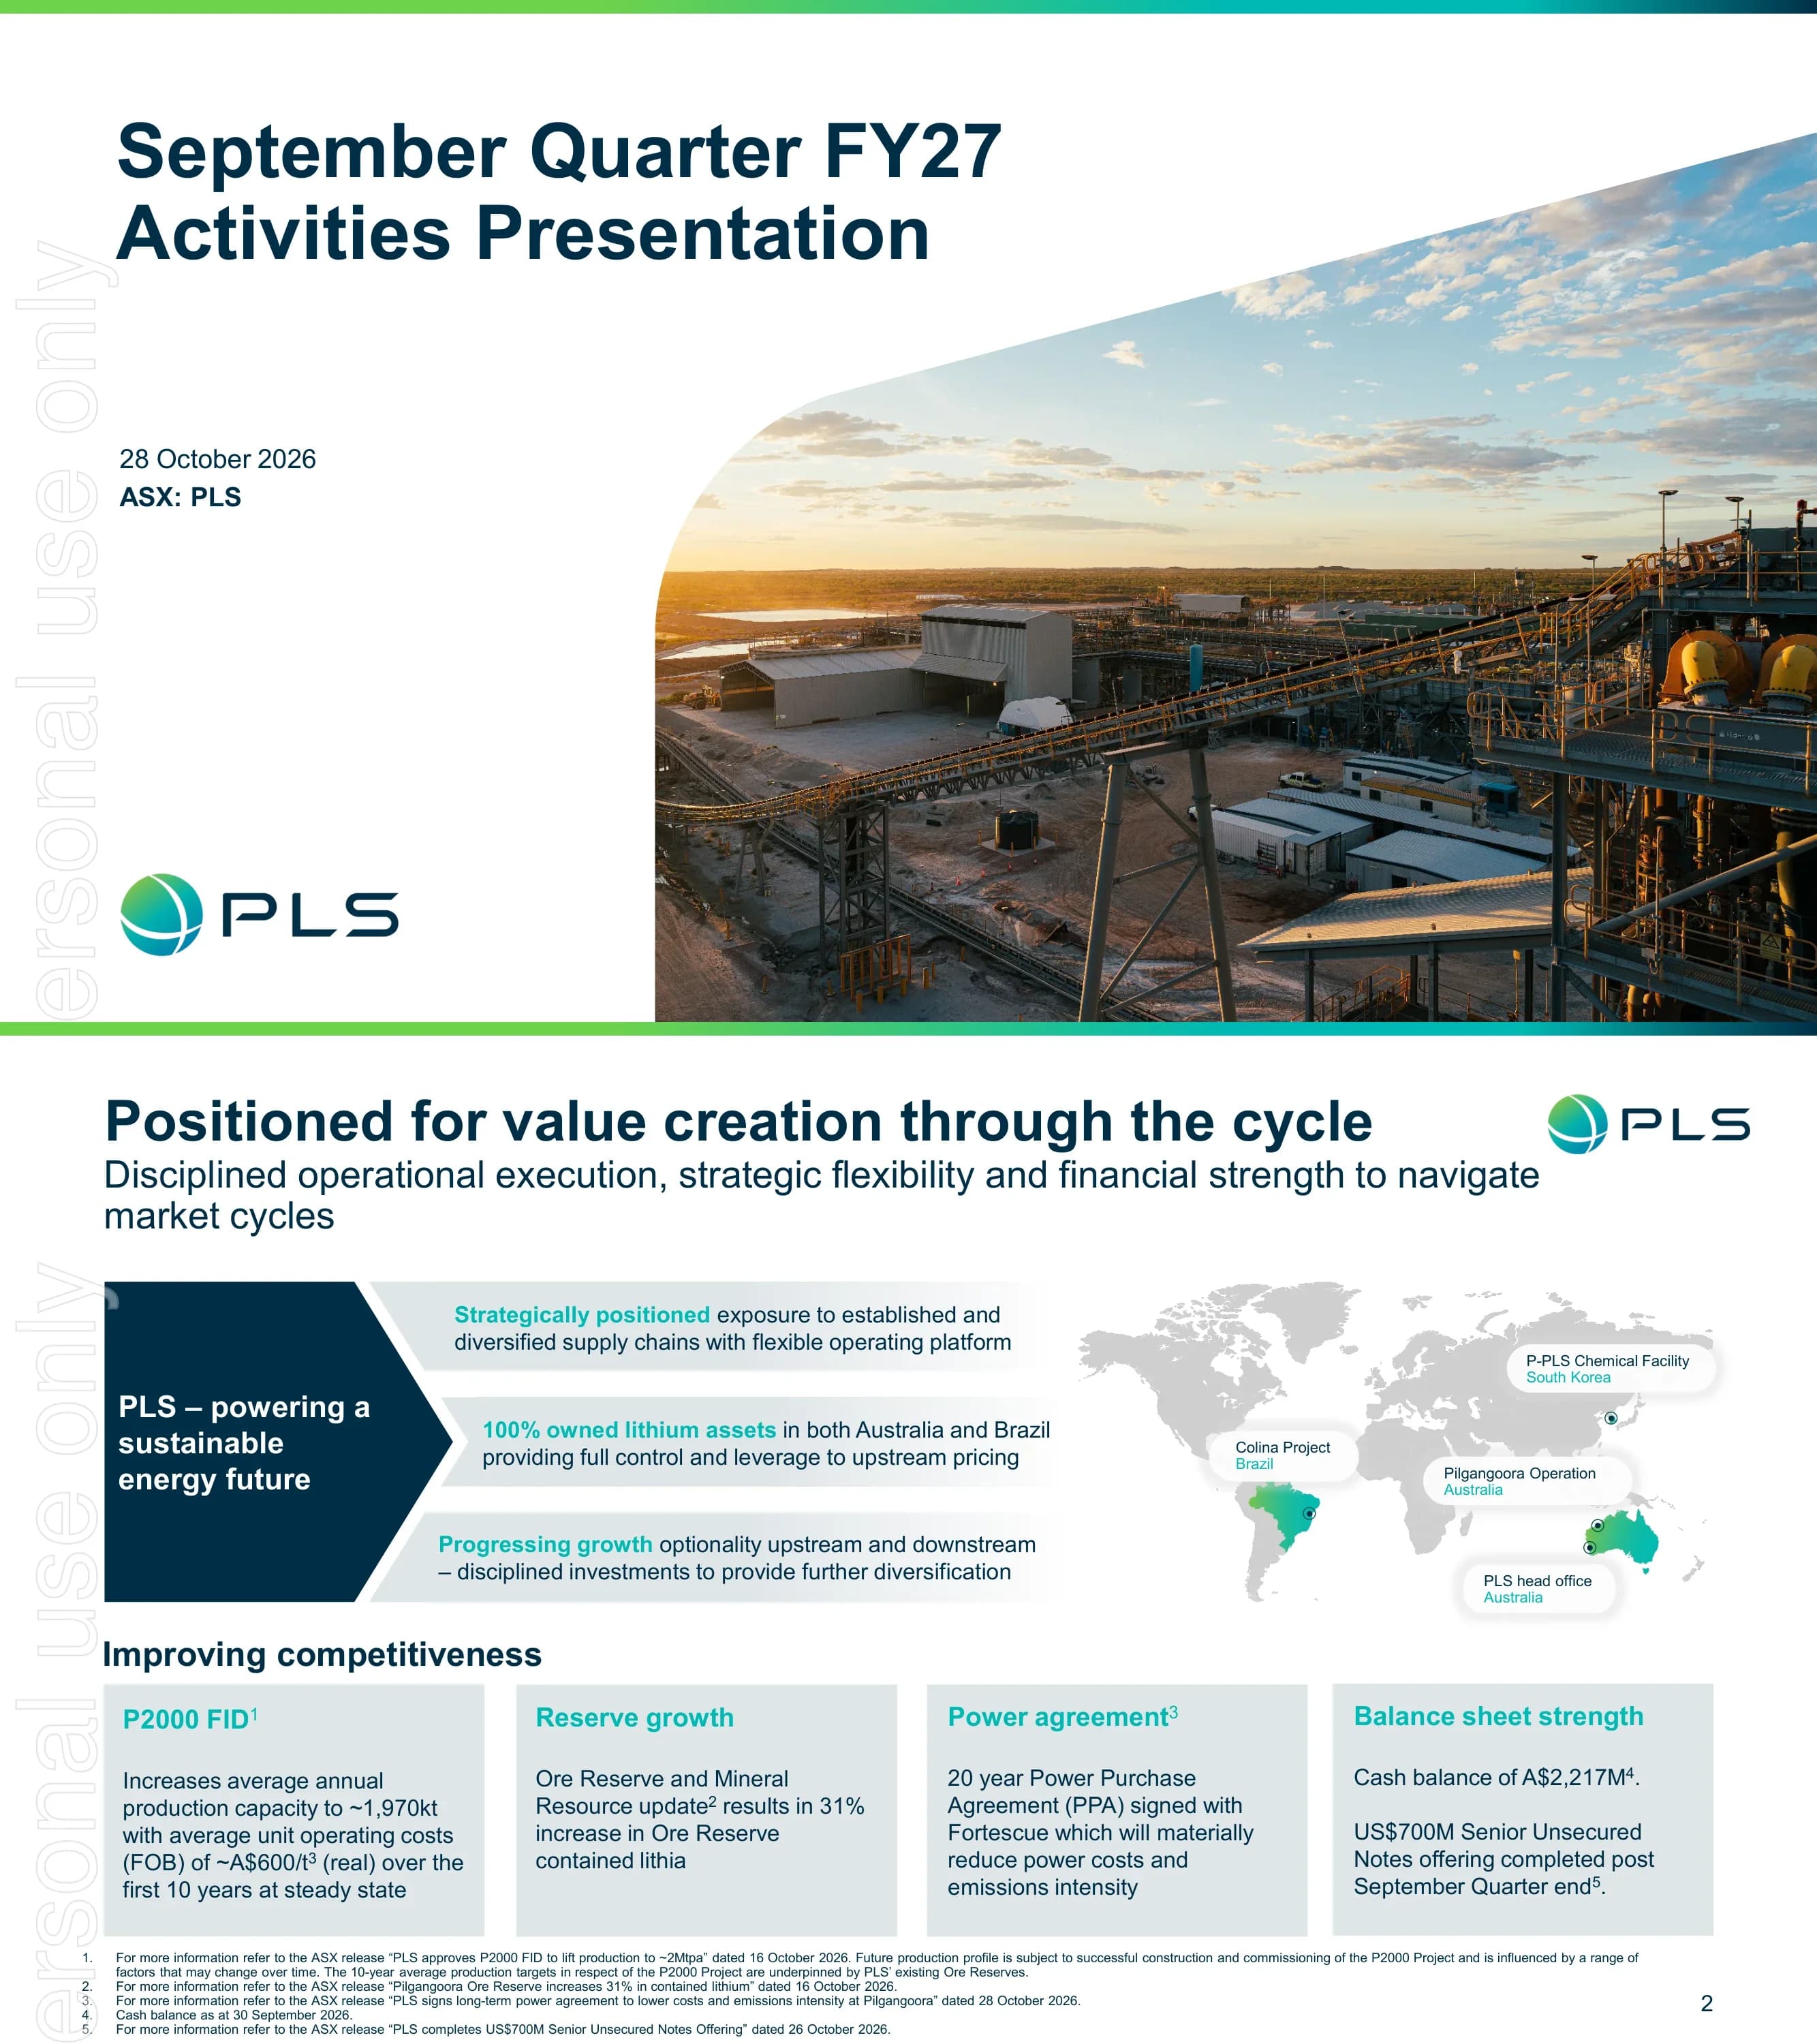
Titelfolie mit dem Titel „September Quarter FY27 Activities Presentation“, datiert auf den 28. Oktober 2026, Tickersymbol ASX: PLS, mit dem PLS-Logo und einer Luftaufnahme der Pilgangoora-Aufbereitungsanlage und Förderbänder bei Sonnenaufgang.
Titel und Datum auf einem weißen Feld links; großes Foto in einem geschwungenen Rahmen, das die rechte Hälfte ausfüllt; Logo unten links.
Positionierungsfolie: PLS ist strategisch in diversifizierten Lieferketten aufgestellt, besitzt 100 % seiner Lithium-Assets in Australien und Brasilien und treibt das Upstream- und Downstream-Wachstum voran. Vier Kacheln zur „Verbesserung der Wettbewerbsfähigkeit“ behandeln die P2000 FID (durchschnittliche jährliche Produktionskapazität ~1.970 kt bei ~600 A$/t FOB real über die ersten 10 Jahre), eine 31-prozentige Steigerung der Lithiumoxid-Reserven, einen 20-jährigen Stromabnahmevertrag mit Fortescue und die Bilanzstärke (Barmittel 2.217 Mio. A$ zum 30. September 2026; 700 Mio. US$ Senior Unsecured Notes nach Quartalsende abgeschlossen).
Marineblaues Chevron-Panel mit drei Aussagesegmenten links, Weltkarte mit Asset-Standorten rechts und einer Reihe von vier grauen KPI-Kacheln darunter.
Sechs Kennzahlen: Produktion 267,6 kt (SC5.3); geschätzter realisierter Preis 1.809 US$/t SC5.2 (2.077 US$/t SC6.0); Konzernumsatz 563 Mio. A$ einschließlich negativer vorläufiger Preisanpassungen von 69 Mio. A$; operative Stückkosten (FOB) 539 A$/t (381 US$/t); P2000 FID genehmigt für ~2 Mtpa Kapazität mit erstem Produkt im September-Quartal des Kalenderjahres 2029; und der Stromvertrag, der die operativen Stückkosten (FOB) bei Beginn voraussichtlich um 15–20 A$/t senken wird.
Zwei Reihen mit je drei KPI-Blöcken, jeweils mit Beschriftung, großer petrolfarbener Zahl und kurzer Erläuterung; Fußnoten am unteren Rand.
Sicherheitskennzahlen: Gesamtrate der meldepflichtigen Verletzungen (TRIFR) von 2,36 im gleitenden 12-Monats-Durchschnitt an australischen und brasilianischen Standorten sowie 10,29 qualifizierte Sicherheitsinteraktionen pro Standortleiter über einen rollierenden Zeitraum von 12 Monaten (Vorquartal 9,92).
Vollflächige Luftaufnahme eines Baustellenfahrzeugs und von Arbeitern, überlagert mit zwei marineblauen Kennzahlenfeldern.
Rekordproduktion, gestützt durch die Leistung von Pilgan und den Neustart von Ngungaju. Das gesamte abgebaute Material stieg auf 11,5 Millionen Tonnen mit 1,5 Millionen Tonnen Erz; Rekordquartalsproduktion von 267,6 kt, ein Plus von 25 % gegenüber dem Vorquartal, mit einer Lithiumoxid-Ausbeute von ~75 %, unterstützt durch Erzsortierung; Absatz von 223,6 kt zu geschätzten 1.809 US$/t CIF China auf Basis von ~SC5.2 (SC6.0 2.077 US$/t; reduziert auf 1.754 US$/t zum 26. Oktober 2026); Ngungaju kehrte bis Ende Oktober in den vollen Betriebszustand zurück.
Porträtfoto eines Arbeiters im linken Drittel; vier Textabschnitte mit Überschriften (Bergbau, Aufbereitung, Vertrieb, Ngungaju-Neustart) auf der rechten Seite.
Die Studienarbeiten für Colina (Bohrungen, Testarbeiten und Fließbildentwicklung) wurden fortgesetzt, Ergebnisse werden für das Dezember-Quartal 2027 erwartet; PLS schloss die Übernahme der Anteile von Lithium Ionic an den umliegenden Konzessionen ab und begann mit Infill-Ressourcenbohrungen; der Zeitpunkt der Erschließung hängt von Studien, Finanzierung und Marktbedingungen ab.
Drei Aufzählungspunkte in der linken Hälfte; Foto von Geologen bei der Protokollierung von Bohrkernen in der rechten Hälfte.
Downstream-Update. PLS hält eine 18-prozentige Beteiligung an der Lithiumhydroxid-Anlage von POSCO Pilbara Lithium Solution (P-PLS) in Gwangyang, Südkorea, die mit moderater Auslastung im Ein-Linien-Betrieb lief; die gesamte LH-Produktion betrug 3.558 t, davon 98 % (3.520 t) in Batteriequalität. In der Mid-Stream-Demonstrationsanlage wurde bei der Inbetriebnahme das erste Erz durch den elektrischen Kalzinierer geleitet und erfolgreich umgewandelt; das erste Produkt wird nun für das Dezember-Quartal 2026 erwartet.
Foto des Turms der Mid-Stream-Demonstrationsanlage links; zwei Aufzählungsabschnitte mit Überschriften rechts.
Abschnittstrenner zur Einführung der Quartalsfinanzergebnisse.
Vollständig marineblauer Hintergrund mit großem weißem Abschnittstitel und Logo oben rechts.
Vergleichstabelle, Sep Q FY27 vs. Jun Q FY26: Produktion 267,6 kt vs. 214,3 kt (+25 %); Absatz 223,6 kt vs. 249,9 kt (-11 %); realisierter Preis 1.809 US$/t vs. 2.107 US$/t (-14 %), SC6 2.077 US$/t vs. 2.415 US$/t (-14 %); Umsatz 563 Mio. A$ vs. 743 Mio. A$ (-24 %); operative Stückkosten 539 A$/t vs. 616 A$/t (-12 %), 381 US$/t vs. 437 US$/t (-13 %); Investitionsausgaben (Capex) 185 Mio. A$ vs. 124 Mio. A$ (+50 %); Cash-Marge aus dem operativen Geschäft 392 Mio. A$ vs. 579 Mio. A$ (-32 %); Barmittel 2.217 Mio. A$ vs. 2.290 Mio. A$ (-3 %); Netto-Barmittel 1.277 Mio. A$ vs. 1.339 Mio. A$ (-5 %); Liquidität 2.717 Mio. A$ vs. 2.790 Mio. A$ (-3 %). Der Kommentar erläutert niedrigere Preise und den Zeitpunkt der Verschiffungen, Kosteneffizienzen, den Capex-Mix (Wachstum 77 Mio. A$, Minenerschließung 58 Mio. A$, Infrastruktur/Erhaltung 50 Mio. A$) sowie die Schlussdividende für FY26 in Höhe von 161 Mio. A$.
Fünfspaltige Finanztabelle, die die linken zwei Drittel einnimmt, wobei die Spalte des aktuellen Quartals schattiert ist; graues Kommentarfeld rechts mit fettgedruckten Einleitungen.
Nach Quartalsende platzierte PLS nicht nachrangige, unbesicherte Anleihen (Senior Unsecured Notes) im Wert von 700 Mio. US$ mit einer Verzinsung von 8,00 % und Fälligkeit 2032 – die zweite Emission am US-Fremdkapitalmarkt. Die Pro-forma-Barmittel steigen von 2.217 Mio. A$ auf 3.209 Mio. A$, während sich die gesamte Liquidität (einschließlich einer nicht in Anspruch genommenen RCF über 500 Mio. A$) von 2.717 Mio. A$ auf 3.709 Mio. A$ erhöht. Über die Anleihen 2031 und 2032 hinweg liegen die gewichteten durchschnittlichen Kapitalkosten bei 7,48 % p. a. bei einer gewichteten durchschnittlichen Laufzeit von 5,3 Jahren. Das Fälligkeitsprofil zeigt 99 Mio. A$ (POSCO-Wandelanleihe) im Geschäftsjahr FY27, die nicht in Anspruch genommene RCF über 500 Mio. A$ im FY30, 856 Mio. A$ (600 Mio. US$-Anleihe 2031) im FY31 und 999 Mio. A$ (700 Mio. US$-Anleihe 2032) im FY33.
Graues Textpanel mit Aufzählungszeichen links; gruppiertes Balkendiagramm mit Datentabelle (Ist- vs. Pro-forma-Liquidität) oben rechts; Balkendiagramm zum Fälligkeitsprofil unten rechts.
Abschnittstrenner zur Einführung von Bekanntmachungen, die nach Abschluss des September-Quartals erfolgten.
Vollflächiger marineblauer Hintergrund mit großem weißem Abschnittstitel.
Drei Investitionssäulen. P2000 FID: Inkrementeller NPV von 2,7 Mrd. A$ bei einem realen Abzinsungssatz von 8 % nach Steuern (basierend auf einem langfristigen SC6-Preis von 1.620 US$/t) und ca. 1,9 Mrd. A$ Projekt-Capex. Infrastrukturoptimierung: 600–650 Mio. A$ für den Ausbau der Zufahrtsstraße, eine neue dauerhafte Wohnanlage und eine Minenservice-Einrichtung mit dem Ziel niedrigerer Kosten und höherer Produktivität. Stromabnahmevertrag (PPA): 15–20 A$/t niedrigere operative Stückkosten (FOB) über 20 Jahre, bei ca. 150 Mio. A$ für den Netzanschluss und die Strominfrastruktur.
Dreispaltiges Raster, jede Spalte mit einer Überschrift, einem Hauptkennwert und einer Capex-Zahl, getrennt durch feine Linien.
Visualisierung der dritten großen Aufbereitungsanlage von PLS in Pilgangoora (Trockenanlage, Nassanlage und bestehende Pilgan-Anlage). Eckdaten P2000: ca. 2 Mio. t pro Jahr durchschnittliche Produktionskapazität über 10 Jahre im stabilen Betrieb; ca. 600 A$/t durchschnittliche operative Stückkosten über 10 Jahre (FOB, real); 40–60 Mio. A$ pro Jahr Erhaltungsinvestitionen (real) FY31–40; ca. 180 Mio. A$ pro Jahr Minenerschließung (real) FY31–40; Produktionsstart im September-Quartal CY29 mit ca. 6-monatiger Hochlaufphase.
3D-Luftbild-Rendering mit farblich gekennzeichneten Anlagenbereichen über die linken drei Viertel; graue Faktenspalte auf der rechten Seite.
Drei Projekte: Asphaltierung der ca. 24 km langen Zufahrtsstraße Wodgina Road East zum Great Northern Highway, was den Einsatz von Ultra-Quad-Road-Trains ermöglicht und die täglichen Lkw-Bewegungen um ca. 35 % reduziert; eine neue, zyklonsichere dauerhafte Wohnanlage mit 1.200 Betten; sowie eine Minenservice-Einrichtung mit 8 geschlossenen Wartungsbuchten zur Unterstützung des Übergangs zu einer eigenen HME-Flotte (Owner-Operator).
Drei gleich große Karten, jeweils mit einem Foto oder einer Karte oben und einer Liste mit Aufzählungszeichen darunter.
Ein 20-Jahres-Vertrag über mindestens 325 GWh pro Jahr aus dem „Green Grid“ von Fortescue; erwartete Senkung der FOB-Stückkosten um 15–20 A$/t gegenüber der P2000-FID-Kostenbasis; 150 Mio. A$ Anschlussinvestition, gestaffelt über FY27–FY29; >100 MW Übertragungskapazität. Ein Diagramm zeigt das Sinken der Emissionsintensität der Stromversorgung in Pilgangoora von 0,69 tCO2-e/MWh im FY23 auf prognostizierte 0,13 im FY30 – eine Reduzierung um ca. 80 % durch 6 MW Solar vor Ort, LNG, BESS und den PPA.
Vier KPI-Blöcke links; Balkendiagramm zur Emissionsintensität mit Energiequellen-Icons rechts; Verlaufsbanner am unteren Rand.
Die Prognose von Benchmark Mineral Intelligence für die Top 10 der primären Lithiumproduzenten nach durchschnittlicher Produktion im Zeitraum CY30–40 (kt LCE) zeigt PLS als zweitgrößten Balken; eine AISC-Kostenkurve von Project Blue für CY30 platziert Pilgangoora im zweiten Quartil bei einer Minenlebensdauer von über 20 Jahren.
Zwei nebeneinander liegende Diagramme, getrennt durch eine vertikale Linie, jeweils mit einer fettgedruckten Kernaussage darunter.
Abschnittstrenner zur Einführung der revidierten Prognose für das Geschäftsjahr FY27.
Vollflächiger marineblauer Hintergrund mit großem weißem Abschnittstitel.
Aktualisierte FY27-Prognose inklusive PPA-Capex: Produktion 1.030–1.100 kt (unverändert, Basis ca. SC5.2); operative Stückkosten (FOB) 575–625 A$/t (unverändert); Gesamt-Capex revidiert auf 1.130–1.195 Mio. A$. Basis: Erhaltung 85–100 Mio. A$, Minenerschließung 250–280 Mio. A$, Infrastruktur und Projekte 110–130 Mio. A$ (alle unverändert). Wachstum: P2000 nach FID 500 Mio. A$ (unverändert), Colina vor FID vorbehaltlich der Genehmigung durch den Vorstand. Optimierung: Zufahrtsstraße, dauerhafte Wohnanlage, Minenservice-Einrichtung und PPA 185 Mio. A$ (revidiert).
Prognosetabelle mit Status-Badges (UNVERÄNDERT / REVIDIERT) und gruppierten Zeilen für Basis, Wachstum und Optimierung links; zwei erläuternde Textblöcke rechts.
Abschnittstrenner zur Einführung des Updates zum Lithiummarkt.
Vollflächiger marineblauer Hintergrund mit großem weißem Abschnittstitel.
Preishistorie für Spodumenkonzentrat (SC6.0, CIF China, US$/t) von Januar 2019 bis Oktober 2026, mit einem Höchststand über 6.000 US$/t gegen Ende 2022, inklusive einer Detailansicht der Tagespreise von September 2025 bis Oktober 2026; sowie eine AISC-Kostenkurve von Project Blue für CY26 (US$/t LCE) mit dem Spotpreis für batterietaugliches Karbonat als gestrichelte rote Linie.
Liniendiagramm mit vergrößertem Ausschnitt links; gestufte Kostenkurve rechts.
Die weltweiten Durchschnittspreise für Batteriepacks fielen von 1.474 US$/kWh im Jahr 2010 auf 108 US$/kWh im Jahr 2025 (BloombergNEF, reale 2025-Dollar); der Nachfrageanteil von China im Vergleich zum Rest der Welt von 2020 bis 2040 zeigt eine geografische Ausweitung der Nachfrage; die Lithiumnachfrage nach Endanwendung (EV, BESS, sonstige) wächst von 2020 bis 2040 (Benchmark Mineral Intelligence).
Drei Diagramme in Spalten, jeweils mit einer fettgedruckten Kernaussage als Überschrift und Untertitel darunter.
Die Zyklen der Minenentwicklung von der Entdeckung bis zur Produktion stiegen von 6 Jahren (1990–99) auf 18 Jahre (2020–24). Eine Wasserfall-Analyse für das Kalenderjahr 2027 (CY27) zeigt die Entwicklung von einem Basisdefizit von -101 kt LCE über Angebotsrisiken in Simbabwe (154), Nord-Nigeria (90), Jiangxi (81) und Mali (70) bis hin zu einem Abwärtsszenario von -496 kt. Die Marktbilanzprognose weist für CY2025–27 ein Angebot von 1.598 kt, 1.903 kt und 1.824 kt (plus 395 kt gefährdetes Angebot) gegenüber einer Nachfrage von 1.640 kt, 2.112 kt und 2.320 kt aus, was Defizite von -42 kt, -209 kt und -101 kt (Basis) bzw. -496 kt (Abwärtsszenario) impliziert.
Drei Diagramme in Spalten (horizontale Balken, Wasserfall, Balken-Linien-Kombination) mit fettgedruckten Schlussfolgerungen unter jedem Diagramm.
Q&A-Folie mit einem vollflächigen Foto der Pilbara-Hügel bei Sonnenuntergang.
Vollflächiges Landschaftsfoto mit einer weißen Überschrift oben links.
Kontakt für Investor Relations (James Fuller, Group Manager, Investor Relations) und Medienkontakt (Michael Vaughan, Fivemark Partners), mit Social-Media-Icons.
Marineblauer Hintergrund mit linksbündigen Kontaktblöcken und Social-Media-Icons am unteren Rand.
Abschnittstrenner zur Einleitung des Anhangs.
Vollflächig marineblauer Hintergrund mit großem weißem Abschnittstitel.
Betriebsdaten über fünf Quartale vom Sep-Quartal GJ26 bis Sep-Quartal GJ27. Für Sep Q FY27: gefördertes Erz 1.547.632 wmt; Abraum 9.994.063 wmt; Material gesamt 11.541.695 wmt; Durchschnittsgehalt 1,3 % Li2O; verarbeitetes Erz 1.317.082 dmt; produziertes Spodumenkonzentrat 267.596 dmt und verschifft 223.613 dmt; produziertes Tantalit 46.233 lb und verschifft 39.235 lb; Konzentratgehalt 5,3 %; Lithium-Ausbeute 74,7 %.
Zwei untereinander angeordnete Datentabellen (Erzförderung und -verarbeitung; Produktion und Verschiffung), wobei die Spalte des aktuellsten Quartals hervorgehoben ist.
Dreijahresplan für Wachstumsinvestitionen und Infrastrukturoptimierung (A$M): FY27 685 (P2000 500 + Optimierung 185), FY28 1.385 (900 + 485), FY29 630 (500 + 130), unter Verwendung des oberen Endes der Prognose für Infrastrukturoptimierung.
Gestapeltes Säulendiagramm auf der linken Seite; Landschaftsfotografie eines Fahrzeugs in der Pilbara auf der rechten Seite.
Disclaimer-Seite: Dokument erstellt von PLS Group Limited vom 28. Oktober 2026, zu lesen in Verbindung mit dem bei der ASX eingereichten September Quarterly Activities Report; umfasst: kein Angebot von Wertpapieren, zusammenfassende Informationen, Haftungsausschluss, keine Finanzproduktberatung, zukunftsgerichtete Aussagen und Prognoseannahmen.
Dichter, seitenfüllender Rechtstext mit fettgedruckten Zwischenüberschriften.
Berichterstattung gemäß JORC-Code über Mineralressourcen und Erzreserven (Sachverständige Ross Jaine und Simon Kusabs; Produktionsziele gestützt auf 6 % nachgewiesene und 94 % wahrscheinliche Erzreserven), Vertrauen auf Informationen Dritter, Rundungen, vergangene Performance, Hinweis, dass alle Dollarbeträge Australische Dollar sind, sofern nicht anders angegeben, und Freigabe autorisiert durch Managing Director und CEO Dale Henderson.
Dichter, seitenfüllender Rechtstext mit fettgedruckten Zwischenüberschriften.
Häufige Fragen zu dieser Folie und dem zugrunde liegenden Präsentationsinhalt.
Es handelt sich um die 29-seitige Präsentation zu den Aktivitäten im September-Quartal des Geschäftsjahres 2027 (FY27) der PLS Group Limited (ASX: PLS, ehemals Pilbara Minerals), datiert auf den 28. Oktober 2026. Sie wurde zusammen mit dem Quartalsbericht bei der ASX eingereicht und umfasst die Pilgangoora-Betriebe, Quartalsfinanzzahlen, neue Fremdkapitalfinanzierungen, die P2000-Erweiterung, ein Stromabkommen mit Fortescue, die überarbeitete Prognose für das Geschäftsjahr 2027 sowie ein Update zum Lithiummarkt.
PLS berichtet auf Basis eines australischen Geschäftsjahres, das von Juli bis Juni läuft; somit deckt FY27 den Zeitraum von Juli 2026 bis Juni 2027 ab. Das September-Quartal FY27 (Juli bis September 2026) stellt das erste Quartal dieses Geschäftsjahres dar.
Finanzkennzahlen wie Umsatz (563 Mio. A$), operative Stückkosten (539 A$/t), Barmittel (2.217 Mio. A$) und Investitionsausgaben (Capex) sind in Australischen Dollar (A$) angegeben, wie in den Hinweisen des Decks bestätigt wird. Spodumenpreise und die neuen Schuldverschreibungen werden wie im Original in US-Dollar zitiert, beispielsweise ein realisierter Preis von 1.809 US$/t auf SC5.2-Basis und die 700 Mio. US$ Senior Unsecured Notes.
Eine Rekordproduktion von 267,6 kt Spodumenkonzentrat (+25 % gegenüber dem Vorquartal), Verkäufe von 223,6 kt, ein geschätzter realisierter Preis von 1.809 US$/t (SC5.2), ein Umsatz von 563 Mio. A$ (-24 %), operative Stückkosten (FOB) von 539 A$/t (-12 %) sowie Barmittel in Höhe von 2.217 Mio. A$ bei einer Liquidität von 2.717 Mio. A$ zum 30. September 2026.
P2000 ist das genehmigte Erweiterungsprojekt von PLS in Pilgangoora, dessen Herzstück die neue Verarbeitungsanlage Jimmagunya ist. Es steigert die durchschnittliche Produktionskapazität über 10 Jahre auf ~2 Mio. t pro Jahr bei durchschnittlichen FOB-Kosten von ~600 A$/t (real). Die Projekt-Investitionsausgaben liegen bei ~1,9 Mrd. A$, mit einem inkrementellen NPV von 2,7 Mrd. A$ bei einem realen Abzinsungssatz von 8 % nach Steuern. Die Erstproduktion wird für das September-Quartal des Kalenderjahres 2029 erwartet.
Die Prognosen für die Produktion (1.030–1.100 kt) und die operativen Stückkosten (575–625 A$/t) blieben unverändert. Die Capex-Prognose wurde auf 1.130–1.195 Mio. A$ angepasst, um die Investitionen für die Zufahrtsstraße, das dauerhafte Camp, die Minenservice-Einrichtung und das Stromabnahmeabkommen mit Fortescue (185 Mio. A$ wertsteigernde Investitionen) sowie 500 Mio. A$ für P2000 zu berücksichtigen.
Ja. Die Seite bietet das Original-PDF sowie eine daraus konvertierte PPTX-Version an, sodass Sie die Layouts wiederverwenden können: KPI-Kacheln, die Finanztabelle zum Quartalsvergleich zum Vorquartal, die Prognosetabelle mit Status-Badges, Diagramme zur Fälligkeitsstruktur von Schulden und Capex sowie Markt-Charts zu Angebot und Nachfrage. Der Text in der konvertierten Datei benötigt unter Umständen geringfügige Korrekturen bei Schriftarten und Ausrichtung.
Die Präsentation wurde am 28. Oktober 2026 unter dem Ticker PLS bei der Australian Securities Exchange (ASX) eingereicht und ist auch im Investor Centre von PLS veröffentlicht. Sie sollte zusammen mit dem Quartalsbericht für September sowie den ASX-Mitteilungen vom 16. und 28. Oktober 2026 zur finalen Investitionsentscheidung (FID) für P2000, dem Update der Erzreserven, der Infrastrukturoptimierung und dem Stromabkommen gelesen werden.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referenzieren Sie professionelle Designs, wählen Sie Ihren Stil und generieren Sie Folien mit perfekter Textdarstellung. Angetrieben von Nano Banana—beginnen Sie jetzt mit der Erstellung Ihrer Präsentation.
Ihr KI-Agent für Folien. Sparen Sie Zeit, glänzen Sie schneller mit intelligenter Präsentationserstellung.




© 2026 2slides. Alle Rechte vorbehalten.