
Teil von Investorenpräsentationen als Beispiel · Beispiele für japanische Investorenpräsentationen
Marui Group Ergebnispräsentation H1 FY2026: Ein 102-seitiges japanischsprachiges Deck (Briefing im Stil „決算説明会資料“ mit dem Titel „2027年3月期 第2四半期決算説明と今後の方向性“) der Marui Group Co., Ltd. (丸井グループ), ursprünglich am 10. November 2026 auf TDnet (Tokyo Stock Exchange Timely Disclosure) veröffentlicht. FY2026 bezeichnet hier das im März 2027 endende Geschäftsjahr, H1 umfasst April bis September 2026. Es berichtet über Rekordergebnisse für H1 mit einem Anstieg des Bruttotransaktionsvolumens um 9 % auf 2.846,6 Milliarden Yen (2兆8.466億円), einem Anstieg des Betriebsergebnisses um 17 % auf 30,8 Milliarden Yen (308 Hundert Millionen Yen), einem ordentlichen Ergebnis von 25,4 Milliarden Yen und einem Nettogewinn von 16,8 Milliarden Yen. Zudem wird die Strategie für ein Umfeld mit steigenden Zinsen dargelegt.
Nutzt das Titelbild dieser Präsentation als Stilvorlage für Folien aus eigenen Inhalten. Alternativ eine beliebige Seite unten wählen und ihr Layout als Vorlage nehmen.
Schnellnavigation
Tags
Folien teilen
Marui Group Ergebnispräsentation H1 FY2026: Ein 102-seitiges japanischsprachiges Deck (Briefing im Stil „決算説明会資料“ mit dem Titel „2027年3月期 第2四半期決算説明と今後の方向性“) der Marui Group Co., Ltd. (丸井グループ), ursprünglich am 10. November 2026 auf TDnet (Tokyo Stock Exchange Timely Disclosure) veröffentlicht. FY2026 bezeichnet hier das im März 2027 endende Geschäftsjahr, H1 umfasst April bis September 2026. Es berichtet über Rekordergebnisse für H1 mit einem Anstieg des Bruttotransaktionsvolumens um 9 % auf 2.846,6 Milliarden Yen (2兆8.466億円), einem Anstieg des Betriebsergebnisses um 17 % auf 30,8 Milliarden Yen (308 Hundert Millionen Yen), einem ordentlichen Ergebnis von 25,4 Milliarden Yen und einem Nettogewinn von 16,8 Milliarden Yen. Zudem wird die Strategie für ein Umfeld mit steigenden Zinsen dargelegt.
Detaillierte Ansicht jeder Folien-Seite, einschließlich Layout, wichtigem Inhalt und visuellen Elementen.
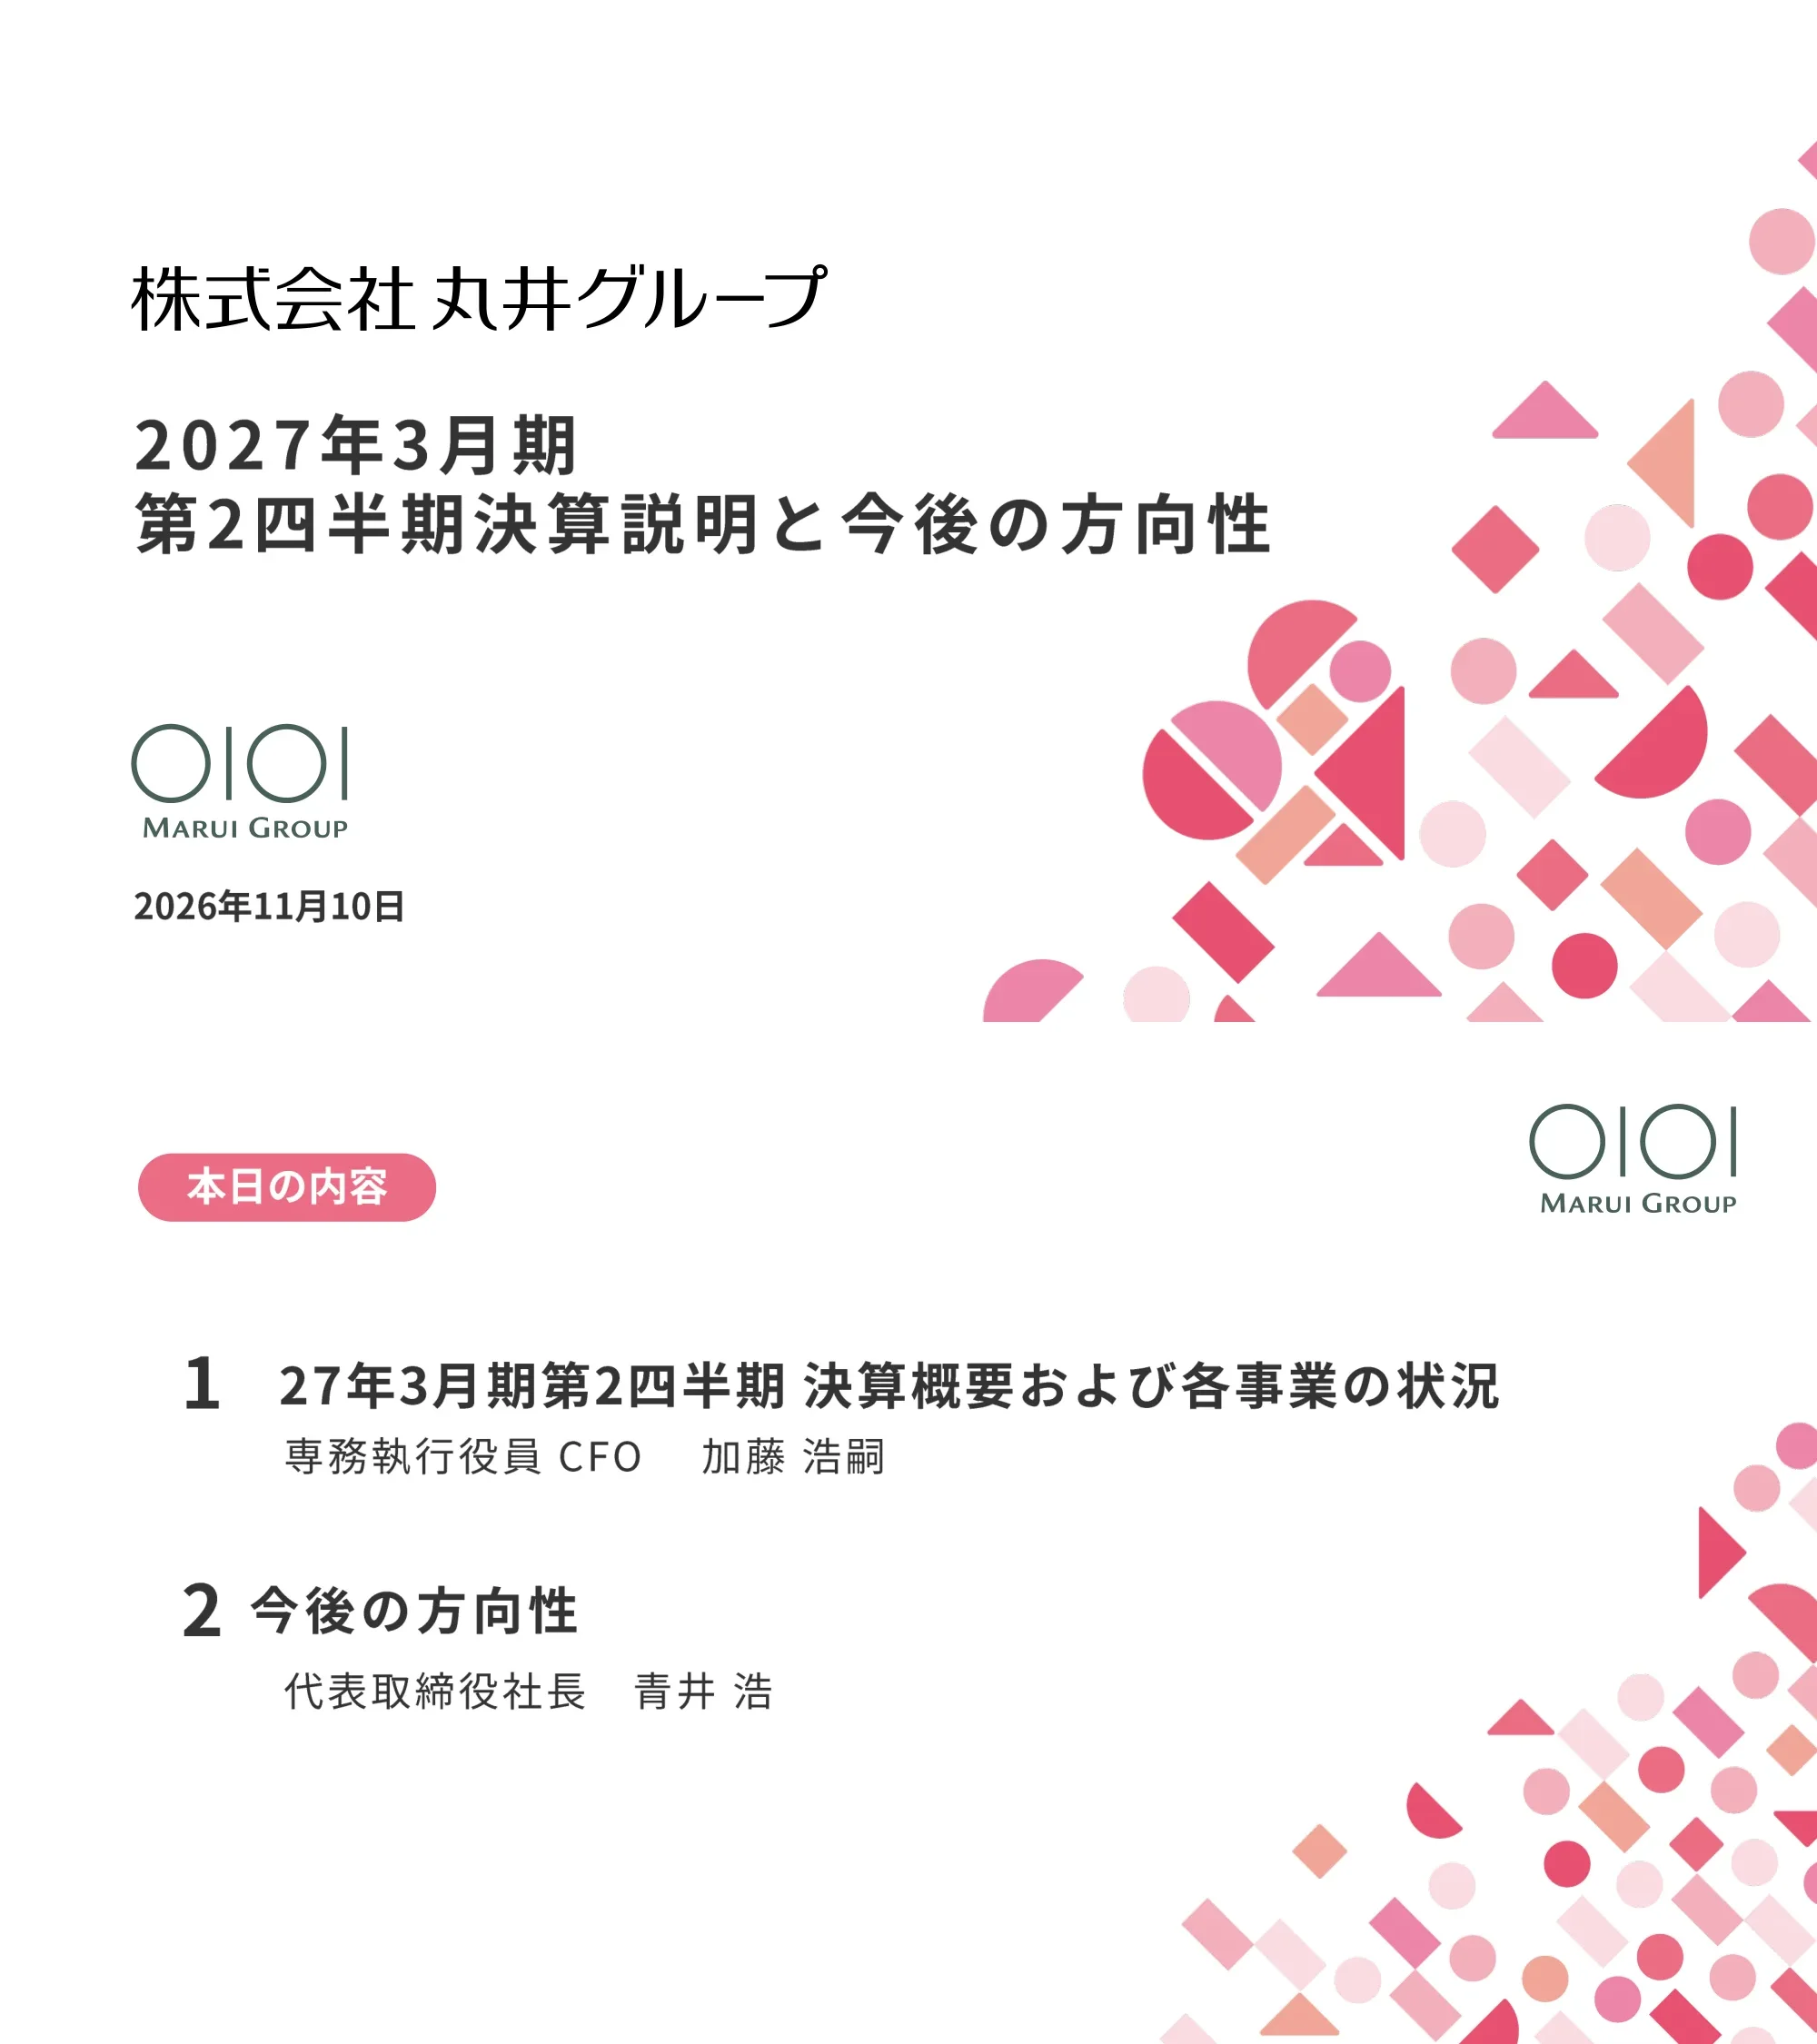
Titelblatt der Präsentation der Marui Group Co., Ltd. (丸井グループ) mit dem Titel „Q2 FY2027/3 Financial Results Explanation and Future Direction“, datiert auf den 10. November 2026.
Linksbündiger Unternehmensname, Titel des Decks und Datum auf weißem Hintergrund, mit einer pinkfarbenen geometrischen Mosaikgrafik unten rechts.
Zwei Agendapunkte: (1) Überblick über die Ergebnisse des Q2 FY2027/3 und Geschäftsstatus, präsentiert von CFO Hirotsugu Kato (加藤 浩嗣); (2) Künftige Ausrichtung, präsentiert von President und CEO Hiroshi Aoi (青井 浩).
Nummerierte Liste mit zwei Punkten und den Titeln der Referenten unter jedem Punkt, pinkfarbenes „Today's contents“-Badge oben links, Logo oben rechts und Mosaik unten rechts.
Abschnittstrenner mit der Nummer 1: „Q2 FY2027/3 results overview and business status“, Referent CFO Hirotsugu Kato.
Große Ziffer und Abschnittstitel oben links, Mosaikgrafik rechts, minimaler Text.
Listet die Themen von Abschnitt 1 auf: Konsolidiert, Einzelhandel, Fintech, Bilanz/Kapitalallokation, ESG, Ausblick für das Gesamtjahr, Auswirkungen des neuen Leasingbilanzierungsstandards (ab dem im März 2028 endenden Geschäftsjahr) und Maßnahmen zur Informationssicherheit.
Zentrierter Titel über einer Aufzählung mit acht Punkten; Seitenzahl 4.
Wiederholung der Abschnittsgliederung, wobei der erste Punkt, Konsolidiert (連結), hervorgehoben und die übrigen Punkte ausgegraut sind.
Gleiche Liste wie auf der vorherigen Seite, wobei nur der erste Aufzählungspunkt in dunklem Text erscheint; die anderen sind verblasst.
Bruttotransaktionsvolumen +9 % auf 2.846,6 Milliarden Yen (2兆8.466 億円, +232,9 Milliarden Yen im Jahresvergleich); Betriebsergebnis +17 % auf 30,8 Milliarden Yen (308億円, +4,4 Milliarden Yen), davon Einzelhandel +27 % auf 6,5 Milliarden Yen und Fintech +11 % auf 28,3 Milliarden Yen; ordentliches Ergebnis +10 % auf 25,4 Milliarden Yen und Nettogewinn +13 % auf 16,8 Milliarden Yen. Alle vier Kennzahlen sind Rekordwerte seit Beginn der konsolidierten Zwischenberichterstattung.
Drei nummerierte Textblöcke mit Kennzahlen in Blaugrün, einem Abwärtspfeil und einer abschließenden Zusammenfassung, ergänzt durch eine Fußnote zur Definition der Rekordwerte.
Drei Balkendiagramme für das erste Halbjahr der Geschäftsjahre mit Ende März 2025, 2026 und 2027: GTV von 2,4 über 2,6 auf 2,8466 Billionen Yen (+232,9 Milliarden Yen); Betriebsergebnis 21,5 Mrd. Yen, 26,4 Mrd. Yen, 30,8 Mrd. Yen (+4,4 Mrd. Yen); Nettogewinn 12,1 Mrd. Yen, 14,8 Mrd. Yen, 16,8 Mrd. Yen (+1,9 Mrd. Yen).
Drei nebeneinander liegende Balkendiagramme, grau für Vorperioden und blaugrün für das aktuelle Rekordjahr mit entsprechenden Hinweisen.
Betriebsergebnis 26,4 Mrd. Yen auf 30,8 Mrd. Yen; nicht-operative Aufwendungen 3,8 Mrd. Yen auf 6,1 Mrd. Yen (Finanzierungskosten +2,1 Mrd. Yen, davon Zinsanstieg +1,8 Mrd. Yen); ordentliches Ergebnis 23,1 Mrd. Yen auf 25,4 Mrd. Yen; außerordentliche Erträge 2,4 Mrd. Yen auf Null; außerordentliche Verluste 2,5 Mrd. Yen auf 0,9 Mrd. Yen; Ergebnis vor Steuern 23,0 Mrd. Yen auf 24,5 Mrd. Yen; Nettogewinn 14,8 Mrd. Yen auf 16,8 Mrd. Yen.
Tabelle mit Spalten für Vorjahr, aktuelles Jahr (blaugrüne Spalte), Veränderung in % und absolut sowie Erläuterungsspalten; Zwischenergebniszeilen sind schattiert.
Einzelhandelsumsatz 39,1 Mrd. Yen, 42,8 Mrd. Yen, 43,8 Mrd. Yen (+0,9 Mrd. Yen) bei einem Betriebsergebnis von 3,3 Mrd. Yen, 5,1 Mrd. Yen, 6,5 Mrd. Yen (+1,4 Mrd. Yen). Fintech-Umsatz 89,2 Mrd. Yen, 98,1 Mrd. Yen, 110,3 Mrd. Yen (+12,2 Mrd. Yen) bei einem Betriebsergebnis von 22,4 Mrd. Yen, 25,4 Mrd. Yen, 28,3 Mrd. Yen (+2,9 Mrd. Yen).
Zwei gruppierte Balkendiagramme, Umsatz in hellen Balken und Betriebsergebnis in dunkleren Balken für drei Halbjahre, aktuelles Jahr in Blaugrün.
Das Betriebsergebnis stieg von 26,4 Mrd. Yen auf 30,8 Mrd. Yen: Einzelhandel +1,4 Mrd. Yen, Fintech +5,2 Mrd. Yen, Eliminierungen +0,1 Mrd. Yen ergeben 33,1 Mrd. Yen exklusive Forderungsverbriefungseffekt (+6,7 Mrd. Yen), abzüglich Verbriefungseffekt von -2,3 Mrd. Yen. Eine Referenzzeile zeigt das Vorjahr (21,5 Mrd. Yen auf 26,4 Mrd. Yen).
Zwei gestapelte Wasserfalldiagramme, aktuelles Jahr oben und Vorjahresreferenz unten, mit Klammerpfeilen für den Effekt exklusive Verbriefung.
Das ordentliche Ergebnis exklusive des Effekts aus der Forderungsverbriefung stieg um 20 % auf 27,7 Mrd. Yen: ausgehend von 23,1 Mrd. Yen, Einzelhandel +1,4 Mrd. Yen, Fintech +5,2 Mrd. Yen, Eliminierungen +0,1 Mrd. Yen, nicht-operative Posten -2,1 Mrd. Yen, dann Verbriefung -2,3 Mrd. Yen, endend bei 25,4 Mrd. Yen (110 % im Jahresvergleich).
Einzelnes Wasserfalldiagramm mit Klammerpfeilen für Effekte exklusive Verbriefung (+4,6 Mrd. Yen) und aus Verbriefung (-2,3 Mrd. Yen).
Wiederholung der Abschnittsgliederung, wobei der Punkt Einzelhandel (小売) hervorgehoben und die anderen ausgegraut sind.
Aufzählungsliste mit einem dunklen und sieben verblassten Elementen.
Betriebsergebnis im Einzelhandel um 1,4 Mrd. Yen auf 6,5 Mrd. Yen gestiegen, getrieben durch höhere Mieter- und Event-Einnahmen: Basis 5,1 Mrd. Yen, Mieter +1,5 Mrd. Yen, Events +0,4 Mrd. Yen, E-Commerce +0,2 Mrd. Yen, Kosten und Sonstiges -0,7 Mrd. Yen (Nebenkosten, Werbung, Systeme), verbundene Unternehmen +0,2 Mrd. Yen = 6,7 Mrd. Yen (+1,6 Mrd. Yen), Sondereffekte -0,2 Mrd. Yen. Referenzzeile Vorjahr zeigt 3,3 Mrd. Yen auf 5,1 Mrd. Yen.
Zwei Wasserfalldiagramme (aktuelles Jahr, Vorjahresreferenz) mit eingeklammerten Detailboxen für Kosten und Sondereffekte.
Das Transaktionsvolumen auf vergleichbarer Fläche übertraf das Vorjahr im 50. Monat in Folge; das zweite Quartal lag bei 112 % des Vorjahres. Ein monatliches Liniendiagramm von Juli 2022 bis September 2026 vergleicht die bestehenden Marui-Standorte mit Kaufhäusern im Raum Tokio (Daten der Japan Department Stores Association).
Liniendiagramm über die volle Breite mit einer gestrichelten 100-%-Basislinie, Geschäftsjahrestrennern, einem Pfeilbanner und einer Q2-Callout-Blase.
Mietereinnahmen stiegen ohne Berücksichtigung von Filialschließungen um 1,5 Mrd. Yen: von 23,3 Mrd. Yen auf 23,8 Mrd. Yen. Schließungen -1,0 Mrd. Yen, Leerstandseffekt +0,3 Mrd. Yen, Effekt der Monatsmiete pro Tsubo +1,2 Mrd. Yen (umsatzabhängig +0,6 Mrd. Yen, Festmiete +0,6 Mrd. Yen). Leerstand sank von 5.200 auf 4.000 Tsubo; Monatsmiete pro Tsubo stieg von 51.000 auf 53.000 Yen.
Wasserfalldiagramm mit einer darunter liegenden KPI-Leiste, die Leerstand und Miete pro Tsubo zeigt.
Wiederholung der Abschnittsgliederung mit Hervorhebung von Fintech (フィンテック).
Aufzählungsliste mit einem dunklen Element, der Rest ist verblasst.
Fintech-Betriebsergebnis exklusive Verbriefung stieg um 5,2 Mrd. Yen auf 30,6 Mrd. Yen: Umsatz +12,2 Mrd. Yen (GTV-abhängig +2,7 Mrd. Yen, nicht-abhängig +9,5 Mrd. Yen, hauptsächlich Raten-/Revolving-Gebühren +7,6 Mrd. Yen), ausgeglichen durch Kosten von -7,0 Mrd. Yen (GTV-abhängig -3,1 Mrd. Yen, nicht-abhängig -3,9 Mrd. Yen). Verbriefung -2,3 Mrd. Yen ergibt 28,3 Mrd. Yen (+2,9 Mrd. Yen). Referenzzeile Vorjahr darunter.
Zwei Wasserfalldiagramme mit Pfeilen für Umsatz- und Kostenklammern sowie Aufschlüsselungsboxen; der Kleindruck in den Boxen ist sehr dicht.
Das Kreditkarten-GTV im Q2 belief sich auf 1.331,8 Mrd. ¥ (1兆3.318 億円), was 109 % des Vorjahres entspricht und einen Rekord für ein einzelnes Quartal darstellt. Das Diagramm zeigt das vierteljährliche GTV von Q1 des im März 2025 endenden Geschäftsjahres bis Q2 des im März 2027 endenden Geschäftsjahres mit Vorjahresvergleichen (YoY) von 109 bis 111 %.
Vierteljährliches Balkendiagramm mit einer YoY-Linie darüber; der letzte Balken ist in Petrol hervorgehoben.
Das GTV für Ratenzahlung und Revolving blieb bei etwa 107 % im Vorjahresvergleich, und die Gebührenerträge stiegen um 24 % auf 39,1 Mrd. ¥ (von 315 auf 391), einschließlich +5,6 Mrd. ¥ aus der Gebührensatzänderung. Die Balken zeigen das erste Halbjahr (H1) von September 2020 bis September 2026.
Linie des YoY-Verhältnisses über einem Balkendiagramm mit einer gestapelten Hervorhebung für den Gebührensatzeffekt.
Nach der Revision der Gebührensätze für Ratenzahlung/Revolving blieb die Kreditausfallquote mit 1,0 % stabil auf Vorjahresniveau. Forderungen zum Periodenende 1.086,4 Mrd. ¥ (10.864 Hundert Millionen Yen) gegenüber 1.027,7 Mrd. ¥; Abschreibungen 11,2 Mrd. ¥ gegenüber 9,8 Mrd. ¥. Die Quote berechnet sich aus den Abschreibungen dividiert durch die Forderungen zum Periodenende, ohne Garantien.
Kombiniertes Diagramm aus Forderungs- und Abschreibungsbalken mit einer Ausfallquoten-Linie; Fußnote definiert die Quote.
Die Zahl der Neuanmeldungen erreichte in H1 einen Rekordwert von 440.000, unterstützt durch Karten für Fan-Favoriten („推し“-Stil); im Vorjahr waren es 430.000. Davon entfielen 210.000 auf die Fan-Support-Karten (190.000 im Vorjahr). Die Balken decken H1 von September 2020 bis September 2026 ab.
Gestapeltes Balkendiagramm mit einem hervorgehobenen Balken für das aktuelle Jahr und einer Callout-Beschriftung.
Die Erträge aus Mietgarantien stiegen auf 11,9 Mrd. ¥ (114 % YoY) und übertrafen damit erstmals die Erträge aus dem Cashing-Bereich. Mietgarantie: 66, 78, 91, 104, 119 (Hundert Millionen Yen) von September 2022 bis September 2026; Cashing: 102 bis 114.
Paarweises Balkendiagramm pro Halbjahr, mit Legendenbeschriftungen für Mietgarantie und Cashing.
Wiederholung der Gliederung mit Hervorhebung von Bilanz / Kapitalallokation.
Aufzählungsliste mit einem dunkel hervorgehobenen Punkt, der Rest ist ausgegraut.
Die Bilanzsumme stieg gegenüber dem vorangegangenen Periodenende um 65,4 Mrd. ¥ auf 1.206,7 Mrd. ¥ (12.067 Hundert Millionen Yen) von 1.141,3 Mrd. ¥. Operative Forderungen 783,9 Mrd. ¥ (+70,2 Mrd. ¥); verzinsliche Verbindlichkeiten 770,2 Mrd. ¥ (+54,0 Mrd. ¥), einschließlich 50,0 Mrd. ¥ an Wandelanleihen; Eigenkapital 231,4 Mrd. ¥, Eigenkapitalquote 19,2 % (-2,2 Punkte). Forderungen inklusive Verbriefungen 1.114,0 Mrd. ¥.
Nebeneinander stehende gestapelte Bilanzblöcke für März 2026 und September 2026 mit einem Pfeil dazwischen.
Nullkupon-Euro-Yen-Wandelanleihe über 50,0 Mrd. ¥ (beschlossen am 24. Aug. 2026, Zahlung am 9. Sept., Laufzeit 5 Jahre): minimiert Barzinsen, enthält Wandlungsbeschränkungs- und Barausgleichsklauseln zur Begrenzung der Verwässerung und ist mit einem Aktienrückkauf von ca. 15,0 Mrd. ¥ gekoppelt, um ROE und EPS zu verbessern. Einsparung von Finanzierungskosten: 0,1 Mrd. ¥ im Geschäftsjahr bis März 2027, 0,7 Mrd. ¥ pro Jahr von März 2028 bis März 2031.
Header mit Emissionszusammenfassung, drei nummerierte Punkte mit petrolfarbenen Hervorhebungen und ein abgerundetes Feld mit Zahlen zur Kostenersparnis.
H1-Allokation aus dem Kern-Cashflow aus betrieblicher Tätigkeit von 27,9 Mrd. ¥ (davon 20,2 Mrd. ¥): Wachstumsinvestitionen 5,4 Mrd. ¥ (bestehend 4,9 Mrd. ¥, zukünftig 0,5 Mrd. ¥; Humankapital 6,2 Mrd. ¥, 33 % der Personalkosten; 11,6 Mrd. ¥ einschließlich Humankapital) und Aktionärsrenditen 14,8 Mrd. ¥ (Dividenden 11,9 Mrd. ¥, Rückkäufe 2,9 Mrd. ¥). Separat wurden 15,0 Mrd. ¥ aus dem Erlös der 50,0 Mrd. ¥ Wandelanleihe für einen Aktienrückkauf verwendet.
Flussdiagramm von Cashflow-Boxen über Wachstums-/Rendite-/Optimierungskategorien hin zu farbigen Allokationsbalken.
Wiederholung der Gliederung mit Hervorhebung von ESG.
Aufzählungsliste mit einem dunkel hervorgehobenen Punkt, der Rest ist ausgegraut.
Die Quote erneuerbarer Energien ist auf Kurs, im im März 2027 endenden Geschäftsjahr 100 % zu erreichen – vier Jahre früher als ursprünglich geplant, dank des Ausbaus der Eigenstromerzeugung (35 Standorte). Linkes Diagramm: Balken zum Anteil erneuerbarer Energien FY2022 bis FY2027 mit Segmenten für Eigenstromerzeugung (14, 23, 35). Rechtes Diagramm: Abmilderung von Strompreissteigerungen, +35 % (Ukraine-Krise, FY2023) und +10 % (Spannungen im Nahen Osten, FY2027).
Zwei Balkendiagramme nebeneinander mit gestrichelten Zielbalken und Ursachen-Tags.
Wiederholung der Gliederung mit Hervorhebung des Ganzjahresausblicks.
Aufzählungsliste mit einem dunkel hervorgehobenen Punkt, der Rest ist ausgegraut.
Die Prognose für das Betriebsergebnis wurde aufgrund starker Ergebnisse um 1,0 Mrd. ¥ angehoben (Einzelhandel +0,5 Mrd. ¥, Fintech +0,5 Mrd. ¥). Leitzinserhöhungen könnten sich fortsetzen: Geplant waren zwei Erhöhungen (Juni, Dezember), nun werden vier erwartet (Juni, Sept., Dezember, März); die Finanzierungskosten steigen um 1,0 Mrd. ¥, daher bleiben die Prognosen für das ordentliche Ergebnis und den Jahresüberschuss unverändert.
Zwei nummerierte Aussagen mit Pfeil-Aufzählungspunkten und petrolfarben hervorgehobenen Schlussfolgerungen.
Das Betriebsergebnis im Einzelhandel für das Gesamtjahr wird auf 12,5 Mrd. ¥ (+12 %) prognostiziert, 0,5 Mrd. ¥ über dem im Q1 revidierten Plan, aufgrund höherer Mieter- und Eventerträge. H1 Ist-Wert 6,5 Mrd. ¥ (+1,4 Mrd. ¥); H2 Prognose 6,0 Mrd. ¥ (-0,1 Mrd. ¥). Gesamtjahr: 11,2 Mrd. ¥ im Vorjahr, 13,0 Mrd. ¥ vor Sondereffekten, 12,5 Mrd. ¥ danach.
Zwei übereinander angeordnete Wasserfalldiagramme (H1 Ist-Werte, H2 Prognose mit gestrichelten Ergebnisbalken) und eine untere Zeile mit Jahressummen und Planabweichungen.
Das operative Ergebnis im Bereich Fintech wird für das Geschäftsjahr auf 51,5 Mrd. ¥ prognostiziert, was 0,5 Mrd. ¥ über dem Plan liegt. H1 Ist-Wert: 28,3 Mrd. ¥ (+2,9 Mrd. ¥); H2 Prognose: 23,2 Mrd. ¥ (+1,6 Mrd. ¥). Anstieg von 47,0 Mrd. ¥ im Vorjahr auf 51,5 Mrd. ¥ für das Gesamtjahr, wobei der Gewinn exklusive Verbriefungen von 51,5 Mrd. ¥ dem veröffentlichten Plan gegenübergestellt wird.
Zwei übereinander angeordnete Wasserfalldiagramme für H1 Ist-Werte und H2 Prognose mit Umsatz-/Kostenklammern und Detailboxen; der kleingedruckte Text ist sehr dicht.
Einzelhandel 12,5 Mrd. ¥ (112 %, +1,3 Mrd. ¥ im Jahresvergleich, +0,5 Mrd. ¥ gegenüber dem revidierten Plan); Fintech 51,5 Mrd. ¥ (109 %, +4,5 Mrd. ¥, +0,5 Mrd. ¥); Konzern/Eliminierungen -7,5 Mrd. ¥; konsolidiertes operatives Ergebnis 56,5 Mrd. ¥ gegenüber 50,2 Mrd. ¥ (113 %, +6,3 Mrd. ¥, +1,0 Mrd. ¥ gegenüber Plan).
Tabelle mit Spalten für Vorjahr, aktuelles Jahr (türkis), Planabweichung, Vorjahresverhältnis und Vorjahresveränderung.
Prognose für das ordentliche Ergebnis des Geschäftsjahres unverändert bei 44,0 Mrd. ¥ (+1,3 Mrd. ¥): ausgehend von 42,7 Mrd. ¥, Einzelhandel +1,3 Mrd. ¥, Fintech +4,5 Mrd. ¥, Eliminierungen +0,5 Mrd. ¥, neutrales Ergebnis (Non-Operating) -5,0 Mrd. ¥ (2 bis 4 Leitzinserhöhungen), 1,3 Mrd. ¥ höher exklusive Verbriefungen bei Sondereffekten von Null (Verbriefungen -1,5 Mrd. ¥, Zinserstattungen +1,5 Mrd. ¥).
Wasserfalldiagramm mit Klammerpfeilen und einer Abweichungszeile darunter, die die Änderungen gegenüber dem im Q1 revidierten Plan zeigt.
Prognose für das im März 2027 endende Geschäftsjahr: EPS 167,7 ¥ (106 %, +9,3) und ROE 12,3 % (+0,7 Punkte); GTV 5.885,0 Mrd. ¥ (109 %, +492,9 Mrd. ¥); Umsatz 297,8 Mrd. ¥; Bruttogewinn 261,8 Mrd. ¥; Vertriebs- und Verwaltungskosten 205,3 Mrd. ¥; operatives Ergebnis 56,5 Mrd. ¥; ordentliches Ergebnis 44,0 Mrd. ¥; Nettogewinn 29,5 Mrd. ¥ (104 %, +1,0 Mrd. ¥).
Zwei übereinander angeordnete Tabellen: KPIs (EPS, ROE) oben und Referenz-GuV-Zeilen unten, mit türkisfarbener Spalte für das aktuelle Jahr.
Wiederholung der Gliederung mit Hervorhebung des Punktes zum neuen Leasing-Rechnungslegungsstandard (ab dem im März 2028 endenden Geschäftsjahr).
Aufzählungsliste mit einem dunkel hervorgehobenen Punkt, während der Rest ausgegraut ist.
Marui plant, Nutzungsrechte so zu bewerten, als ob der neue Standard bereits ab Vertragsbeginn angewendet worden wäre (Option 2, markiert als „geplante Anwendung“), statt erst zum Anwendungszeitpunkt (April 2027). Zwei Konzeptdiagramme vergleichen Miete gegenüber Abschreibungen und Zinsaufwand über die Leasinglaufzeit.
Zwei nebeneinander liegende Konzeptdiagramme (Betrag über Zeit) mit schrägen, schattierten Flächen und beschrifteten Pfeilen.
Wiederholung der Gliederung mit Hervorhebung des Punktes zur Reaktion auf Informationssicherheit.
Aufzählungsliste mit einem dunkel hervorgehobenen Punkt, während der Rest ausgegraut ist.
Betroffen waren Kunden, die Konten für die Beantragung digitaler Unternehmensanleihen erstellt hatten (bis zu 9.086 Personen). Abgeflossene Daten: Name, Adresse, Telefon, E-Mail, Geburtsdatum, Geschlecht, Bankkontonummer und Investmentanteile; bei 54 Kunden könnten Bankkontonummern durchgesickert sein. Es wurden keine Kreditkartendaten entwendet. Betroffene Kunden wurden individuell kontaktiert, die Aufsicht wird verstärkt.
Textfolie mit Abschnittsüberschriften, türkisfarbenen Schlüsselbegriffen, einem Abwärtspfeil und einer abschließenden Erklärung.
Kunden, die an anderer Stelle über ein Datenleck informiert werden oder unbekannte Abbuchungen bemerken, können dies über die Umsatzübersicht oder das Menü melden; Marui entschädigt Verluste aus unbefugter Nutzung rückwirkend für 61 Tage.
Links eine Illustration von zwei Personen mit einem Kartenalarm; rechts zwei App-Screenshots mit hervorgehobenen Schaltflächen.
Um Kunden eine sichere Nutzung der EPOS Card zu ermöglichen, verstärkt Marui die Beratung zu Zusatzdiensten: Einstellungen für Benachrichtigungen (Zahlungsalarme per App oder E-Mail) und eine virtuelle Karte mit einer Nummer nur für Online-Zahlungen, deren Limit Kunden selbst festlegen können.
Zwei Spalten, jeweils mit einer türkisfarbenen Pillen-Beschriftung, einer Telefon-Illustration und einer kurzen, türkisfarben hervorgehobenen Beschreibung.
Abschnittstrennung mit der Nummer 2: „Zukünftige Ausrichtung“, präsentiert von Präsident und CEO Hiroshi Aoi (青井 浩).
Große Ziffer und Titel links, Mosaikgrafik unten rechts, Logo oben rechts.
Inhalt von Abschnitt 2: 1. Reaktion auf eine Welt mit Zinsen; 2. Fortschritte bei Geschäften, die die Vorlieben („好き“) der Kunden unterstützen.
Titelleiste mit zwei zentrierten, nummerierten Punkten.
Wiederholung des Inhalts, wobei Punkt 1 (Reaktion auf eine Welt mit Zinsen) hervorgehoben und Punkt 2 ausgegraut ist.
Zwei zentrierte Punkte, der erste dunkel, der zweite grau.
Eine Sprechblase formuliert die Sorge: Während Marui in einer Nullzinswelt mit Forderungen Gewinne steigerte, könnten in einer Welt mit Zinsen die Finanzierungskosten für aufgelaufene Forderungen zur Belastung werden und das Wachstum durch eine geringere Fintech-Rentabilität bremsen.
Große abgerundete Sprechblase mit türkisfarben hervorgehobenen Phrasen auf einer ansonsten fast leeren Folie.
Drei Maßnahmen: (1) weitere Anpassung der Gebührensätze für Ratenzahlung/Revolving, (2) Ausbau des Off-Balance-Sheet-Geschäfts, (3) Entwicklung von Finanzierungsmethoden, die spezifisch für die Marui Group sind.
Zentrierte Liste mit drei nummerierten Punkten auf einer leeren Folie.
Der Fintech-Gewinn ist mit den operativen Forderungen gewachsen: Die Forderungen (einschließlich verbriefter) erreichten 1.079,7 Milliarden Yen (1兆797億円), das 2,8-fache von März 2014 (ausgehend von 384,7 Milliarden Yen); das operative Ergebnis im Bereich Fintech lag bei 47,0 Milliarden Yen, das 3,0-fache von März 2014 (ausgehend von 15,6 Milliarden Yen), was einer durchschnittlichen jährlichen Wachstumsrate von 9,6 % entspricht. Das Diagramm deckt das Geschäftsjahr März 2014 bis März 2026 ab.
Liniendiagramm der Forderungen über einem Balkendiagramm des operativen Fintech-Ergebnisses, mit einem gepunkteten Wachstumsraten-Pfeil und einem blaugrünen Balken für den aktuellsten Wert.
Die Leitzinsen steigen weiter und könnten im Geschäftsjahr bis März 2028 ein Niveau über den Erwartungen erreichen: Prognose 2,0 % gegenüber der ursprünglichen Annahme von 1,0 %. Das Stufendiagramm reicht von -0,1 % (GJ März 2024) über 1,25 % bis zum GJ März 2031, wobei die Lücke zwischen Prognose und Annahme schattiert ist.
Stufendiagramm mit schattierter Lücke, Doppelpfeil und Callouts für Prognose und ursprüngliche Annahme.
Trennseite für Maßnahme 1, eine weitere Anpassung der Gebührensätze für Ratenzahlung/Revolving.
Einzelner zentrierter Titel auf einer leeren Folie.
Marui plant eine weitere Anpassung im Geschäftsjahr bis März 2028: Nach der Erhöhung im Oktober 2025 von 15,0 % auf 18,0 % wird der Satz von 18,0 % auf bis zu 19,8 % steigen; der genaue Zeitpunkt wird noch geprüft.
Zwei Zeilen mit Zeitraumpillen und Zinspfeilen; blaugrüne Hervorhebung für die geplante Änderung.
Operative Forderungen in Höhe von 783,9 Milliarden Yen machen etwa 70 % der Bilanzsumme von 1.206,7 Milliarden Yen aus; ein ähnlicher Betrag wird durch verzinsliche Verbindlichkeiten in Höhe von 770,2 Milliarden Yen finanziert (Stand September 2026).
Ein einzelnes gestapeltes Spaltenpaar für Aktiva/Passiva mit blaugrünen Boxen für Forderungen und grauen Boxen für Schulden, zentriert auf weißem Hintergrund.
Etwa 50 % (46 %) der operativen Forderungen entfallen auf Ratenzahlungs-/Revolving-Forderungen, deren Gebührensätze angepasst werden können; Einmalzahlungen (40 %) und Cashing (14 %) bieten faktisch keinen Spielraum für Anpassungen (Cashing ist durch die gesetzliche Zinsobergrenze begrenzt). Bei anderen Branchenteilnehmern liegt dieser Anteil bei etwa 10 bis 30 %. Die Zusammensetzung entspricht dem Durchschnitt der Periodenenden vom 1. Halbjahr GJ März 2024 bis zum 1. Halbjahr GJ März 2027.
Links ein gestapelter Balken mit drei Segmenten und Beschriftungen, der durch gepunktete Linien mit dem rechten Bilanz-Spaltenpaar verbunden ist.
Erträge aus Gebührenerhöhung: Eine Zinssatzerhöhung um 4,8 Prozentpunkte (15,0 % auf geplante 19,8 %) multipliziert mit einem Anteil von 46 % ergibt +2,2 %. Dies übersteigt die Kosten von +2,0 % aus einem Anstieg der Refinanzierungssätze (2,0 % multipliziert mit 100 % der verzinslichen Verbindlichkeiten).
Zentraler Bilanzbalken mit blaugrünen und korallenfarbenen Callouts auf jeder Seite, die mit gepunkteten Pfeilen zu einem Ungleichheitsvergleich am unteren Rand führen.
Eine Sprechblase stellt die Frage, ob die Erhöhung der Gebührensätze für Ratenzahlung/Revolving zu (1) einer geringeren Nutzung durch Kunden und (2) einem Anstieg der Kreditausfälle führen könnte.
Breite abgerundete Sprechblase mit der Frage in blaugrünen Hervorhebungen auf einer ansonsten fast leeren Folie.
Das Transaktionsvolumen (GTV) für Ratenzahlung und Revolving erreichte im Geschäftsjahr März 2026 473,2 Milliarden Yen (4.732億円): Ratenzahlung 3.377 (ca. 70 %) und Revolving 1.355 (ca. 30 %), gegenüber 1.252 im Geschäftsjahr März 2015. Ein Banner markiert den Start von „Atokara Bunkatsu“ (nachträgliche Ratenzahlung) im Dezember 2017.
Gestapeltes Balkendiagramm über die Geschäftsjahre März 2015 bis 2026 mit einem Banner-Pfeil und Beschriftungen auf der rechten Seite.
47 % der EPOS Card-Mitglieder sind 30 Jahre alt oder jünger (Stand September 2026), verglichen mit 26 % im Branchendurchschnitt (Statistik der Japan Credit Association, Ausgabe 2025). Junge Kunden haben viele Life-Events und tätigen oft große Einmalausgaben.
Zwei Kreisdiagramme auf der linken Seite und eine blaugrüne Pille mit fünf Icons für Lebensereignisse auf der rechten Seite.
Illustriert am Beispiel einer Angestellten in ihren 20ern: Nach einem Umzug reicht das monatliche Budget nicht aus, aber mit der App kann sie Zahlungen nachträglich in Raten umwandeln und die Kosten auf mehrere Monate verteilen. Balkendiagramme vergleichen die monatliche Zahlungsfähigkeit vorher (rote Überschreitung im Mai) und nachher.
Zwei Panels mit Sprechblasen und Charakter-Illustrationen über Vorher-Nachher-Balkendiagrammen.
Der Anteil von Ratenzahlung/Revolving am Shopping-GTV blieb nach der Anpassung im Oktober 2025 stabil: 11,2 %, 11,1 %, 11,3 %, 11,3 %, 11,3 % und 11,3 % zum Stand September 2026. Ein ähnliches Niveau wird nach der geplanten erneuten Anpassung im Geschäftsjahr März 2028 angenommen.
Liniendiagramm über die Geschäftsjahre März 2022 bis 2029 mit vertikalen Markierungen für die beiden Anpassungsdaten und einer gepunkteten Projektion.
Die Kreditausfallrate war nach der Anpassung stabil und lag im September 2026 bei 1,0 % (1,0, 0,9, 0,8, 0,8, 0,8, 1,0 in den Vorjahren). Die Auswirkungen der erneuten Anpassung werden als begrenzt eingeschätzt. Die Rate berechnet sich aus den Abschreibungen dividiert durch die Forderungen zum Periodenende ohne Garantien.
Liniendiagramm mit vertikalen gepunkteten Anpassungsmarkierungen und einer Fußnote zur Definition der Ausfallrate.
Nach vorübergehenden Schwankungen durch Zinserhöhungen und die Überarbeitung der Gebührensätze wird ein Fintech-Gewinnwachstum erwartet, das das bisherige Tempo übertrifft: historisch ca. 400 Milliarden Yen pro Jahr gegenüber ca. 500 Milliarden Yen danach. Die konzeptionelle Kurve markiert die Auswirkungen von Covid, das Ende der Negativzinsen, Leitzinsen von 1 % und 2 % sowie Gebührenrevisionen im Zeitraum vom Geschäftsjahr bis März 2016 bis 2031.
Konzeptionelles Liniendiagramm mit einer gestrichelten Prognose, eingekreisten Höchst- und Tiefpunkten, Zins-Tags und Pfeilen für das Wachstumstempo.
Trennseite für Maßnahme 2, Ausbau von Geschäftsbereichen, die die Bilanz nicht belasten.
Einzelner zentrierter Titel auf einer leeren Folie.
Das außerbilanzielle Geschäft wuchs mit dem Ausbau der Mietgarantien. Externer Umsatz des Fintech-Segments: 48,3 Milliarden Yen im Geschäftsjahr bis März 2008 (Cashing 80 %, Versicherungen etc. 3 %) gegenüber 195,8 Milliarden Yen im Geschäftsjahr bis März 2026 (Ratenzahlung/Revolving 35 %, Händlergebühren 32 %, Mietgarantie 11 %, Versicherung 5 %, Sonstiges 5 %, verbleibende 12 % des Segments in Koralle dargestellt). Der außerbilanzielle Anteil lag im März 2026 bei 16 % (ca. 30,0 Milliarden Yen), angestrebt werden ca. 20 % bis März 2031.
Zwei Donut-Diagramme mit einem Pfeil, dazu rechts ein KPI-Callout für den aktuellen Anteil und das Ziel.
Partnerschaft mit Daito Kentaku Partners (laut Ranking der Zenkoku Chintai Jutaku Shimbun 2026 seit 30 Jahren in Folge die Nr. 1 in Japan bei verwalteten Einheiten) ab 2027 als Auslöser für den Ausbau der Beziehungen zu großen Hausverwaltungen mit dem Ziel der Branchenspitze. Umsatz mit Mietgarantien 22,3 Milliarden Yen im Geschäftsjahr bis März 2026, Ziel von 40,0 Milliarden Yen oder mehr bis zum Geschäftsjahr bis März 2031; GTV ca. 1 Billion Yen gegenüber 0,4 Billionen Yen.
Linkes Partner-Panel mit Logo und Pfeil; rechtes Balkendiagramm für die Geschäftsjahre bis März 2021 bis 2026 mit einem gestrichelten Zielbalken.
Marui baut in Zusammenarbeit mit Banken ein Garantiegebührengeschäft aus, das keine Eigenfinanzierung erfordert: EPOS Card-Mitglieder werden an Kredite herangeführt, Banken stellen diese bereit, und Marui vermittelt Kunden und garantiert Kredite gegen Garantiegebühren. Partner sind die Nishi-Nippon City Bank und die ORIX Bank, wobei der Service ab 2027 startet und eine Ausweitung auf Banken landesweit angestrebt wird.
Linkes Dreiecks-Flussdiagramm von EPOS, Bank und Mitgliedern; rechts Partnerlogos und eine blaugrüne Pille mit Hinweisen zum Roll-out.
Die Ertragsstruktur von Marui für eine Welt mit Zinsen ruht auf drei Säulen: (1) eine weitere Überarbeitung der Gebührensätze, (2) Ausbau des außerbilanziellen Geschäfts und (3) Entwicklung von für die Marui Group charakteristischen Finanzierungsmitteln (in Prüfung), was zur Erreichung der KPIs für das Geschäftsjahr bis März 2031 führt.
Umrandete blaugrüne Box mit drei nummerierten Punkten und einem Abwärtspfeil zur Zielaussage.
Wiederholung des Inhaltsverzeichnisses mit Hervorhebung von Punkt 2, Fortschritt der Geschäftsbereiche zur Unterstützung der Kundenfavoriten, mit den Unterpunkten Retail und Fintech.
Zwei Punkte, der erste ausgegraut, der zweite dunkel mit zwei Unterpunkten.
Abschnittstrenner mit dem Titel Retail (小売).
Einzelner zentrierter Titel auf einer leeren Folie.
Das operative Ergebnis im Bereich Retail wuchs stetig, und es wird der sechste jährliche Anstieg in Folge erwartet: 10,0 Milliarden Yen (100) im Geschäftsjahr bis März 2020, einem von Covid betroffenen Tiefpunkt, 11,2 Milliarden Yen (112) im Geschäftsjahr bis März 2026 und eine Prognose von 12,5 Milliarden Yen (125) für das Geschäftsjahr bis März 2027.
Balkendiagramm für die Geschäftsjahre bis März 2020 bis 2027 mit einem Covid-Pfeil, blaugrünem Balken für den aktuellsten Ist-Wert und gestricheltem Prognosebalken; Werte in Hundert Millionen Yen (億円) angegeben.
Zwei blaugrüne Pillen benennen die Treiber der Retail-Stärke: Ausbau der Mietereinnahmen und Einheiten, die die Favoriten („好き“) der Kunden unterstützen.
Zwei zentrierte Pillen-Labels auf einer leeren Folie.
Die Leerstandsfläche wurde auf ca. 4.000 Tsubo reduziert: Die durchschnittliche operative Leerstandsfläche erreichte im Geschäftsjahr bis März 2021 mit 11.300 Tsubo (Leerstandsquote 12 %) ihren Höchststand und liegt nun im September 2026 bei 4.000 Tsubo, was einer Leerstandsquote von 5 % entspricht.
Balkendiagramm der Leerstandsfläche mit einer Linie für die Leerstandsquote darüber und einem blaugrünen Balken für den aktuellsten Wert.
Marui geht von Stufe eins, dem Aufbau von Know-how (Mieterwechsel, Reduzierung von Leerstandsflächen), zu Stufe zwei über, in der dieses Know-how genutzt wird: Ausbau der umsatzabhängigen Miete, Wertsteigerung der Immobilien und Abschluss der Leerstandsflächenreduzierung.
Zwei Spalten mit gestapelten Blöcken, grau für Stufe eins und blaugrün für Stufe zwei, verbunden durch eine gepunktete Linie.
Besucherzahlen und GTV sind über das Vor-Covid-Niveau gestiegen: 180 Millionen Besucher (+900.000 gegenüber dem Geschäftsjahr bis März 2019) und 290,0 Milliarden Yen GTV (+33,0 Milliarden Yen), bestehende Filialen, Geschäftsjahr bis März 2026. Der verbesserte Immobilienwert wird sich bei jeder Vertragsverlängerung in den Konditionen widerspiegeln.
Zwei blaugrüne Pillen mit großen KPI-Zahlen, ein Abwärtspfeil und eine abschließende blaugrüne Aussage.
Der Anteil variabler Einnahmen bei Marui und Modi stieg von 13 % (Geschäftsjahr bis März 2021) auf 20 % (2025) und 23 % (2026), mit einer Prognose von 24 % für das Geschäftsjahr bis März 2027 und einem Ziel von 30 % oder mehr bis zum Geschäftsjahr bis März 2031; städtische Einkaufszentren und Bahnhofsgebäude liegen zum Vergleich bei 30 bis 40 %.
Balkendiagramm mit gestrichelten Prognosebalken, blaugrünem aktuellem Balken und einer grauen Referenz-Pille auf der rechten Seite.
Wertsteigerung und höhere umsatzabhängige Mieten sollen bis zum Geschäftsjahr bis März 2031 im Vergleich zum Geschäftsjahr bis März 2026 zusätzliche 8,0 Milliarden Yen an Mietereinnahmen bringen: Fixeinnahmen +2,0 Milliarden Yen durch Wertsteigerung und variable Einnahmen +6,0 Milliarden Yen durch Ausbau der umsatzabhängigen Miete.
Zwei blaugrüne Pillen mit Zahlen und einer Klammer, die sie zu einer großen Gesamtsumme zusammenfasst.
Das Retail-Know-how wird in jedem Bereich der „Favoriten“-Einheiten angewendet: Events (Filial- und Etagenbetrieb), Waren (Planung, Herstellung und Verkauf von Eigenmarkenartikeln) und Karten (Mitgliedergewinnung durch Kundenservice), dargestellt als dreiteiliges, herzförmiges Tortendiagramm.
Tortendiagramm, unterteilt in drei rosa Segmente um ein Herz-Logo mit Führungslinien-Beschriftungen.
Events zur Unterstützung der Fan-Favoriten wuchsen: GTV 8,3 Mrd. ¥ (160 % im Jahresvergleich) gegenüber 52 (100 Mio. ¥) und 82.000 neue Karteninhaber durch Events (138 %) gegenüber 60.000. Der GTV pro Tag stieg von 760.000 ¥ auf 910.000 ¥.
Zwei Balkendiagramme im Vergleich zwischen September 2025 und September 2026 mit einer Pro-Tag-Leiste unter dem ersten Diagramm.
Erlebnis-Events inklusive Ausstellungen steigern Besucherzahlen, Neumitglieder und Umsätze. Ergebnisse pro Tag: verkaufsorientierte Events ziehen 135 Besucher, 9 Neumitglieder und 970.000 ¥ an; Erlebnis-Events 256 Besucher, 19 Neumitglieder und 2,13 Mio. ¥ (Stand September 2026).
Zwei Spalten zum Vergleich von Flächenzusammensetzung und Umsatz, mit kleinen Balkengruppen und Aufwärtspfeilen für den Erlebnistyp.
Einrichtungen und Abläufe zur Verbesserung der Erlebnisqualität und zur Hinführung zu Waren und Kartenberatung: immersive Ausstattung (große Monitore, Sound, Beleuchtung) und eine Route aus (1) in die Markenwelt eintauchen, (2) Waren kennenlernen, (3) Kartenberatung an der Kasse.
Links Fotos der Ausstattung, rechts isometrischer Grundriss mit nummerierter Route und drei Schritt-Symbolen.
Event-Buchungen im Yurakucho Marui 8F sind auf anderthalb Jahre im Voraus ausgebucht. Die Anzahl der Flächenabschnitte für Erlebnis-Events steigt von 14 (September 2026) auf 38 bis März 2031.
Links Foto der Eventhalle, rechts Pille mit Vorher-Nachher-Zählung der Abschnitte.
Maruis Eventfläche zur Unterstützung der Kunden-Favoriten, „SUKI PLACE“, eröffnet am 24. November 2026 ihren ersten externen Standort im LUCUA Osaka (LUCUA SOUTH, Umeda-Viertel).
Großes Logo oben, Rendering-Bild links und eine Pille mit Eröffnungsdatum und Standorttext rechts.
SUKI PLACE wird in Großstädte landesweit expandieren, schwerpunktmäßig in Gebieten ohne Marui- oder Modi-Filialen; eine Eröffnung im Raum Nagoya ist für 2027 geplant. Die Japan-Karte zeigt Marui/Modi-Gebiete (türkis) und externe Eröffnungen (rosa) mit Expansionspfeilen.
Karte von Japan mit farbigen Punkten und Pfeilen links, SUKI PLACE Logo und Botschaft rechts.
Unter Nutzung des Eigenmarken-Know-hows wird Marui sein Angebot an selbst geplanten Waren erweitern. Event-Produktverkäufe (in 100 Mio. ¥): 100 im GJ bis März 2026, 155 geplant für GJ bis März 2027 (davon 12 selbst geplante Waren) und 30,0 Mrd. Yen bis GJ bis März 2031 (davon 12,0 Mrd. ¥ selbst geplant).
Balkendiagramm mit solidem Ist-Balken und gestrichelten Prognose-Balken mit hervorgehobenem Segment für Eigenplanungen.
Abschnittstrenner mit dem Titel Fintech (フィンテック).
Einzelner zentrierter Titel auf einer leeren Folie.
Während die Neukundengewinnung in der gesamten Kreditkartenbranche stagniert, wachsen die Anmeldungen für die EPOS Card weiter: Neumitglieder im Jahresvergleich 106 % für EPOS gegenüber 97 % Branchendurchschnitt im GJ bis März 2026. Das Diagramm deckt das GJ bis März 2015 bis 2026 ab, basierend auf Statistiken der Japan Credit Association; der Jahresvergleich basiert auf neu ausgestellten Karten von Januar bis Dezember.
Liniendiagramm mit zwei Datenreihen, einer gestrichelten 100-%-Basislinie, beschrifteten Endwerten und Quellenfußnoten.
Zwei türkisfarbene Pillen benennen die Treiber: persönliche Beratung in Filialen und bei Events sowie Karten zur Unterstützung der Kunden-Favoriten, dargestellt durch eine Illustration eines Mitarbeiters, der einen Kunden berät, sowie die EPOS Card plus eine Karte mit Herz-Logo.
Zwei Spalten mit Pillen, einer Illustration links und Kartenbildern mit einem Pluszeichen rechts.
Während Online-Anmeldungen nachlassen, wächst die Einschreibung in Filialen und bei Events: Neumitglieder im Jahresvergleich nach Kanal GJ bis März 2023 bis 2026: Online 129, 122, 102, 98; Filialen/Events 123, 101, 99, 107. Neue Karteninhaber durch Favoriten-Events 82.000 (138 %) gegenüber 60.000.
Links Liniendiagramm mit zwei Reihen, rechts Balkendiagramm mit zwei Balken.
Die Anzahl der Mitglieder mit Favoriten-Unterstützungskarten stieg von 1,26 Millionen auf 1,53 Millionen, wobei Personen im Alter von 30 Jahren oder jünger 59 % ausmachen, verglichen mit 47 % bei allen EPOS Card Mitgliedern (Stand September 2026).
Balkendiagramm links, zwei Donut-Diagramme rechts mit Prozentangaben in der Mitte.
Konzeptdiagramm: Der Konsum für sich selbst erweitert sich über „Favoriten“ hin zu Unterstützung und Spenden für jemanden und schließlich zur Gesellschaft, sodass die Favoriten-Unterstützungskarte Impact und Profit vereint.
Kreisdiagramm von links nach rechts mit Pfeilen, einem Keimling-Symbol und einem Motiv aus überlappenden Kreisen darunter.
Marui führt Karten für Fans globaler Künstler ein: die TREASURE EPOS Card (Katastrophenhilfe und humanitäre Unterstützungsgruppe) und die BABYMONSTER EPOS Card (internationale Unterstützungsgruppe). 0,1 % des Kartenumsatzes werden an die jeweilige unterstützte Organisation gespendet.
Headline-Zahl oben mit zwei Pillen über Kartenbildern und Empfänger-Beschriftungen.
Während die Spenden fortgesetzt werden, senden Künstler exklusive Videos: 0,1 % des Umsatzes werden gespendet, wodurch ein Kreislauf aus täglicher Nutzung, Spende und exklusivem Video entsteht. Die Bereitstellung der Videos erfolgt nach Dauer der Zugehörigkeit: bei der ersten Spende, nach 6 Monaten und nach 12 Monaten.
Kreisförmiges Loop-Diagramm auf der linken Seite und eine Zeitachse in Sprechblasenform mit drei Schritten auf der rechten Seite.
Ziele für März 2031 im Vergleich zu Sept. 2026: Mitglieder mit „Favorites-Support“-Karten von 1,53 Mio. auf 3,0 Mio.; Teilnehmer an Support/Spenden von 180.000 auf 1,0 Mio.; Support-/Spendenbetrag von 4,2 Milliarden Yen auf 10,0 Milliarden Yen.
Drei Zeilen mit blaugrünen Label-Pillen, aktuellem Wert, Pfeil und Zielwert in großen blaugrünen Ziffern.
Fintech: Reaktion auf das Zinsumfeld durch Neuanpassung der Gebührensätze und Off-Balance-Sheet-Geschäfte; Retail: weiteres Wachstum durch Wertsteigerung, Ausbau umsatzabhängiger Mieten und landesweite Einführung von „Favorites“-Einheiten. KPIs für FY Mar 2031: Konzern-GTV 10 Billionen Yen; PBR 3 bis 4x = ROE 15 %+ mal PER 25x+; EPS CAGR 9 %+ und TSR CAGR 12 %+.
Zwei blaugrüne Pillen mit Beschreibungen über einer umrandeten KPI-Box mit einer Gleichung aus PBR, ROE und PER.
Ankündigung, dass die Strategie für Geschäftsbereiche, die die „Favorites“ der Kunden unterstützen und Retail mit Fintech verschmelzen, beim Ergebnis-Briefing im Mai 2027 erläutert wird.
Zentrierter Text mit blaugrüner Hervorhebung auf einer ansonsten leeren Folie unter einer Titelleiste.
Abschlussbild mit dem Slogan „Toward an economy driven by favorites“ über einer Meereslandschaft bei Sonnenaufgang. Kleingedrucktes enthält Urheberrechtshinweise (NAOE/SQUARE ENIX, YG), einen Warnhinweis zu zukunftsgerichteten Aussagen und die IR-Kontaktadresse.
Vollflächiges Foto mit großem weißem Slogan, kleinem Disclaimer-Text unten links und dem Marui Group Logo unten rechts.
Abschnittstrenner mit der Aufschrift „Appendix“ zur Einleitung der ergänzenden Datenseiten.
Großer zentrierter Titel mit der rosa Mosaikgrafik unten rechts.
Die durchschnittliche operative Leerstandsfläche sank von 5.200 Tsubo (Sept. 2025) auf 4.700 Tsubo (März 2026) und 4.000 Tsubo (Sept. 2026).
Balkendiagramm mit drei Balken, gepunkteten Trendlinien und einem blaugrünen Balken für den aktuellsten Wert.
EC GTV im Vorjahresvergleich nach Quartalen von FY Mar 2023 bis Q2 FY Mar 2027: Die meisten Quartale liegen über 100 %, im Bereich von 98 % bis 116 %, mit 104 % in Q1 und 108 % in Q2 des FY Mar 2027.
Liniendiagramm mit gestrichelter 100-%-Basislinie, Trennlinien für die Geschäftsjahre und beschrifteten Datenpunkten.
Händlergebührensatz (Händlergebühreneinnahmen geteilt durch Fintech-GTV): 1,18 %, 1,22 %, 1,24 %, 1,21 % über Q1–Q4 des FY Mar 2026, danach 1,20 % in Q1 und 1,21 % in Q2 des FY Mar 2027.
Einzelnes Liniendiagramm mit beschrifteten Quartalspunkten und einer Definition in der Fußnote.
Die Zahl der Kartenmitglieder erreichte im Sept. 2026 einen Rekordwert von 8,51 Mio. gegenüber 8,11 Mio. im Vorjahr; die Prognose für März 2027 liegt bei 8,70 Mio. „Favorites-Support“-Karten belaufen sich auf insgesamt 1,53 Mio.; eine Klammer zeigt, dass „Favorites-Support“- plus Platin-/Gold-Karten 62 % der Mitglieder im Sept. 2025, 67 % (+5 Punkte) im Sept. 2026 und prognostizierte 70 % für März 2027 ausmachen.
Gestapelte Balken für drei Zeitpunkte mit Klammern zur Darstellung der Verhältnisse und einer gepunkteten Trendlinie; gestrichelter Prognosebalken.
Die vierteljährlichen Anträge auf Zinsrückerstattung (受入高) und die Rückerstattungen (利息返還高) sind seit FY Mar 2020 stetig gesunken; die Anträge in Q2 FY Mar 2027 beliefen sich auf 330 Millionen Yen (3,3 億円) und der Rückstellungsbestand beträgt 3,7 Milliarden Yen (37 億円).
Liniendiagramm der Anträge über einem Balkendiagramm der Rückerstattungen über 30 Quartale, wobei der letzte Balken hervorgehoben ist.
Tabelle für FY Mar 2027 in 100 Millionen Yen: Verbriefungseffekt +7 im H1 (-23 im Vorjahresvergleich), -45 Prognose H2 und -38 Gesamtjahr (-15); Übertragungsgewinn 66, Abschreibungen etc. -104; Effekt aus Gebührensatzänderung +56 H1, 116 Gesamtjahr (+66); Auswirkungen der Zinserhöhung -18 H1, -50 Gesamtjahr; Gesamt +14 H1, -13 H2, +1 Gesamtjahr.
Dichte Datentabelle mit Quartalszahlen/Prognosen, Spalten für Halbjahr und Gesamtjahr sowie blaugrünen Kopfzeilen.
Letzte Folie mit der Aufschrift „END“ und der rosa Mosaikgrafik.
Mosaikgrafik links und zentrierter „END“-Text.
Häufige Fragen zu dieser Folie und dem zugrunde liegenden Präsentationsinhalt.
Es handelt sich um eine 102-seitige Ergebnispräsentation für das erste Halbjahr des im März 2027 endenden Geschäftsjahres. Sie umfasst konsolidierte Ergebnisse sowie Ergebnisse für die Segmente Einzelhandel und Fintech, die Bilanz und Kapitalallokation, ESG, den Ausblick für das Gesamtjahr, einen Hinweis zur Leasingbilanzierung, ein Update zur Informationssicherheit, einen Strategieteil zur Reaktion auf steigende Zinsen sowie einen Anhang.
FY2026 bezieht sich hier auf das Geschäftsjahr, das im März 2027 endet. H1 umfasst den Zeitraum von April bis September 2026; das Deck ist auf den 10. November 2026 datiert.
Das Bruttotransaktionsvolumen (GTV) im ersten Halbjahr (H1) betrug 2.846,6 Milliarden Yen (+9 %), das Betriebsergebnis 30,8 Milliarden Yen (+17 %), das ordentliche Ergebnis 25,4 Milliarden Yen (+10 %) und der Nettogewinn 16,8 Milliarden Yen (+13 %) – allesamt Rekordwerte seit Beginn der konsolidierten Zwischenberichterstattung. Die Prognose für das Betriebsergebnis im Gesamtjahr wurde um 1,0 Milliarde Yen auf 56,5 Milliarden Yen angehoben.
Das Original ist auf Japanisch (Briefing-Material im Stil „決算説明会資料“) und wurde auf TDnet veröffentlicht, dem Service der Börse Tokio für die zeitnahe Offenlegung von Informationen. Diese Galerie-Seite bietet eine deutschsprachige Analyse jeder Folie.
Der CEO-Teil befasst sich mit der Reaktion auf ein Umfeld steigender Zinsen: eine weitere Anpassung der Gebührensätze für Ratenzahlungen/Revolving Credit (von 18,0 % auf bis zu 19,8 %), der Ausbau des außerbilanziellen Geschäfts wie Mietgarantien und die Entwicklung neuer Finanzierungsmittel. Hinzu kommen das Wachstum im Einzelhandel sowie Fintech-KPIs für das im März 2031 endende Geschäftsjahr (Konzern-GTV 10 Billionen Yen, ROE 15 %+).
Sie können die Folien direkt von der Galerie-Seite herunterladen, sofern Download-Schaltflächen angezeigt werden. Das originale PDF des Unternehmens ist auf der Investor-Relations-Website der Marui Group verfügbar.
Ja, die Struktur (Agenda, Trennblätter, Waterfall-Diagramme, KPI-Badges, Segmenttabellen, Anhang) ist ein hervorragendes Muster für jede Ergebnispräsentation. Ersetzen Sie einfach den Inhalt; die Zahlen und das Branding der Marui Group dürfen nur für das Originalunternehmen verwendet werden.
Ja. Die Seiten 8, 33, 35 und 101 sind Tabellen; die Seiten 7, 9, 18 bis 22 sowie 96 bis 100 bestehen hauptsächlich aus Diagrammen. Die Waterfall-Seiten (10, 11, 13, 17, 31, 32, 34) enthalten dichten, kleinteiligen Text.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referenzieren Sie professionelle Designs, wählen Sie Ihren Stil und generieren Sie Folien mit perfekter Textdarstellung. Angetrieben von Nano Banana—beginnen Sie jetzt mit der Erstellung Ihrer Präsentation.
Ihr KI-Agent für Folien. Sparen Sie Zeit, glänzen Sie schneller mit intelligenter Präsentationserstellung.


© 2026 2slides. Alle Rechte vorbehalten.