
Lufthansa Group Investorenpräsentation Dezember 2025
Schnellnavigation
Tags
Folien teilen
Lufthansa Group Investorenpräsentation Dezember 2025
Detaillierte Ansicht jeder Folien-Seite, einschließlich Layout, wichtigem Inhalt und visuellen Elementen.
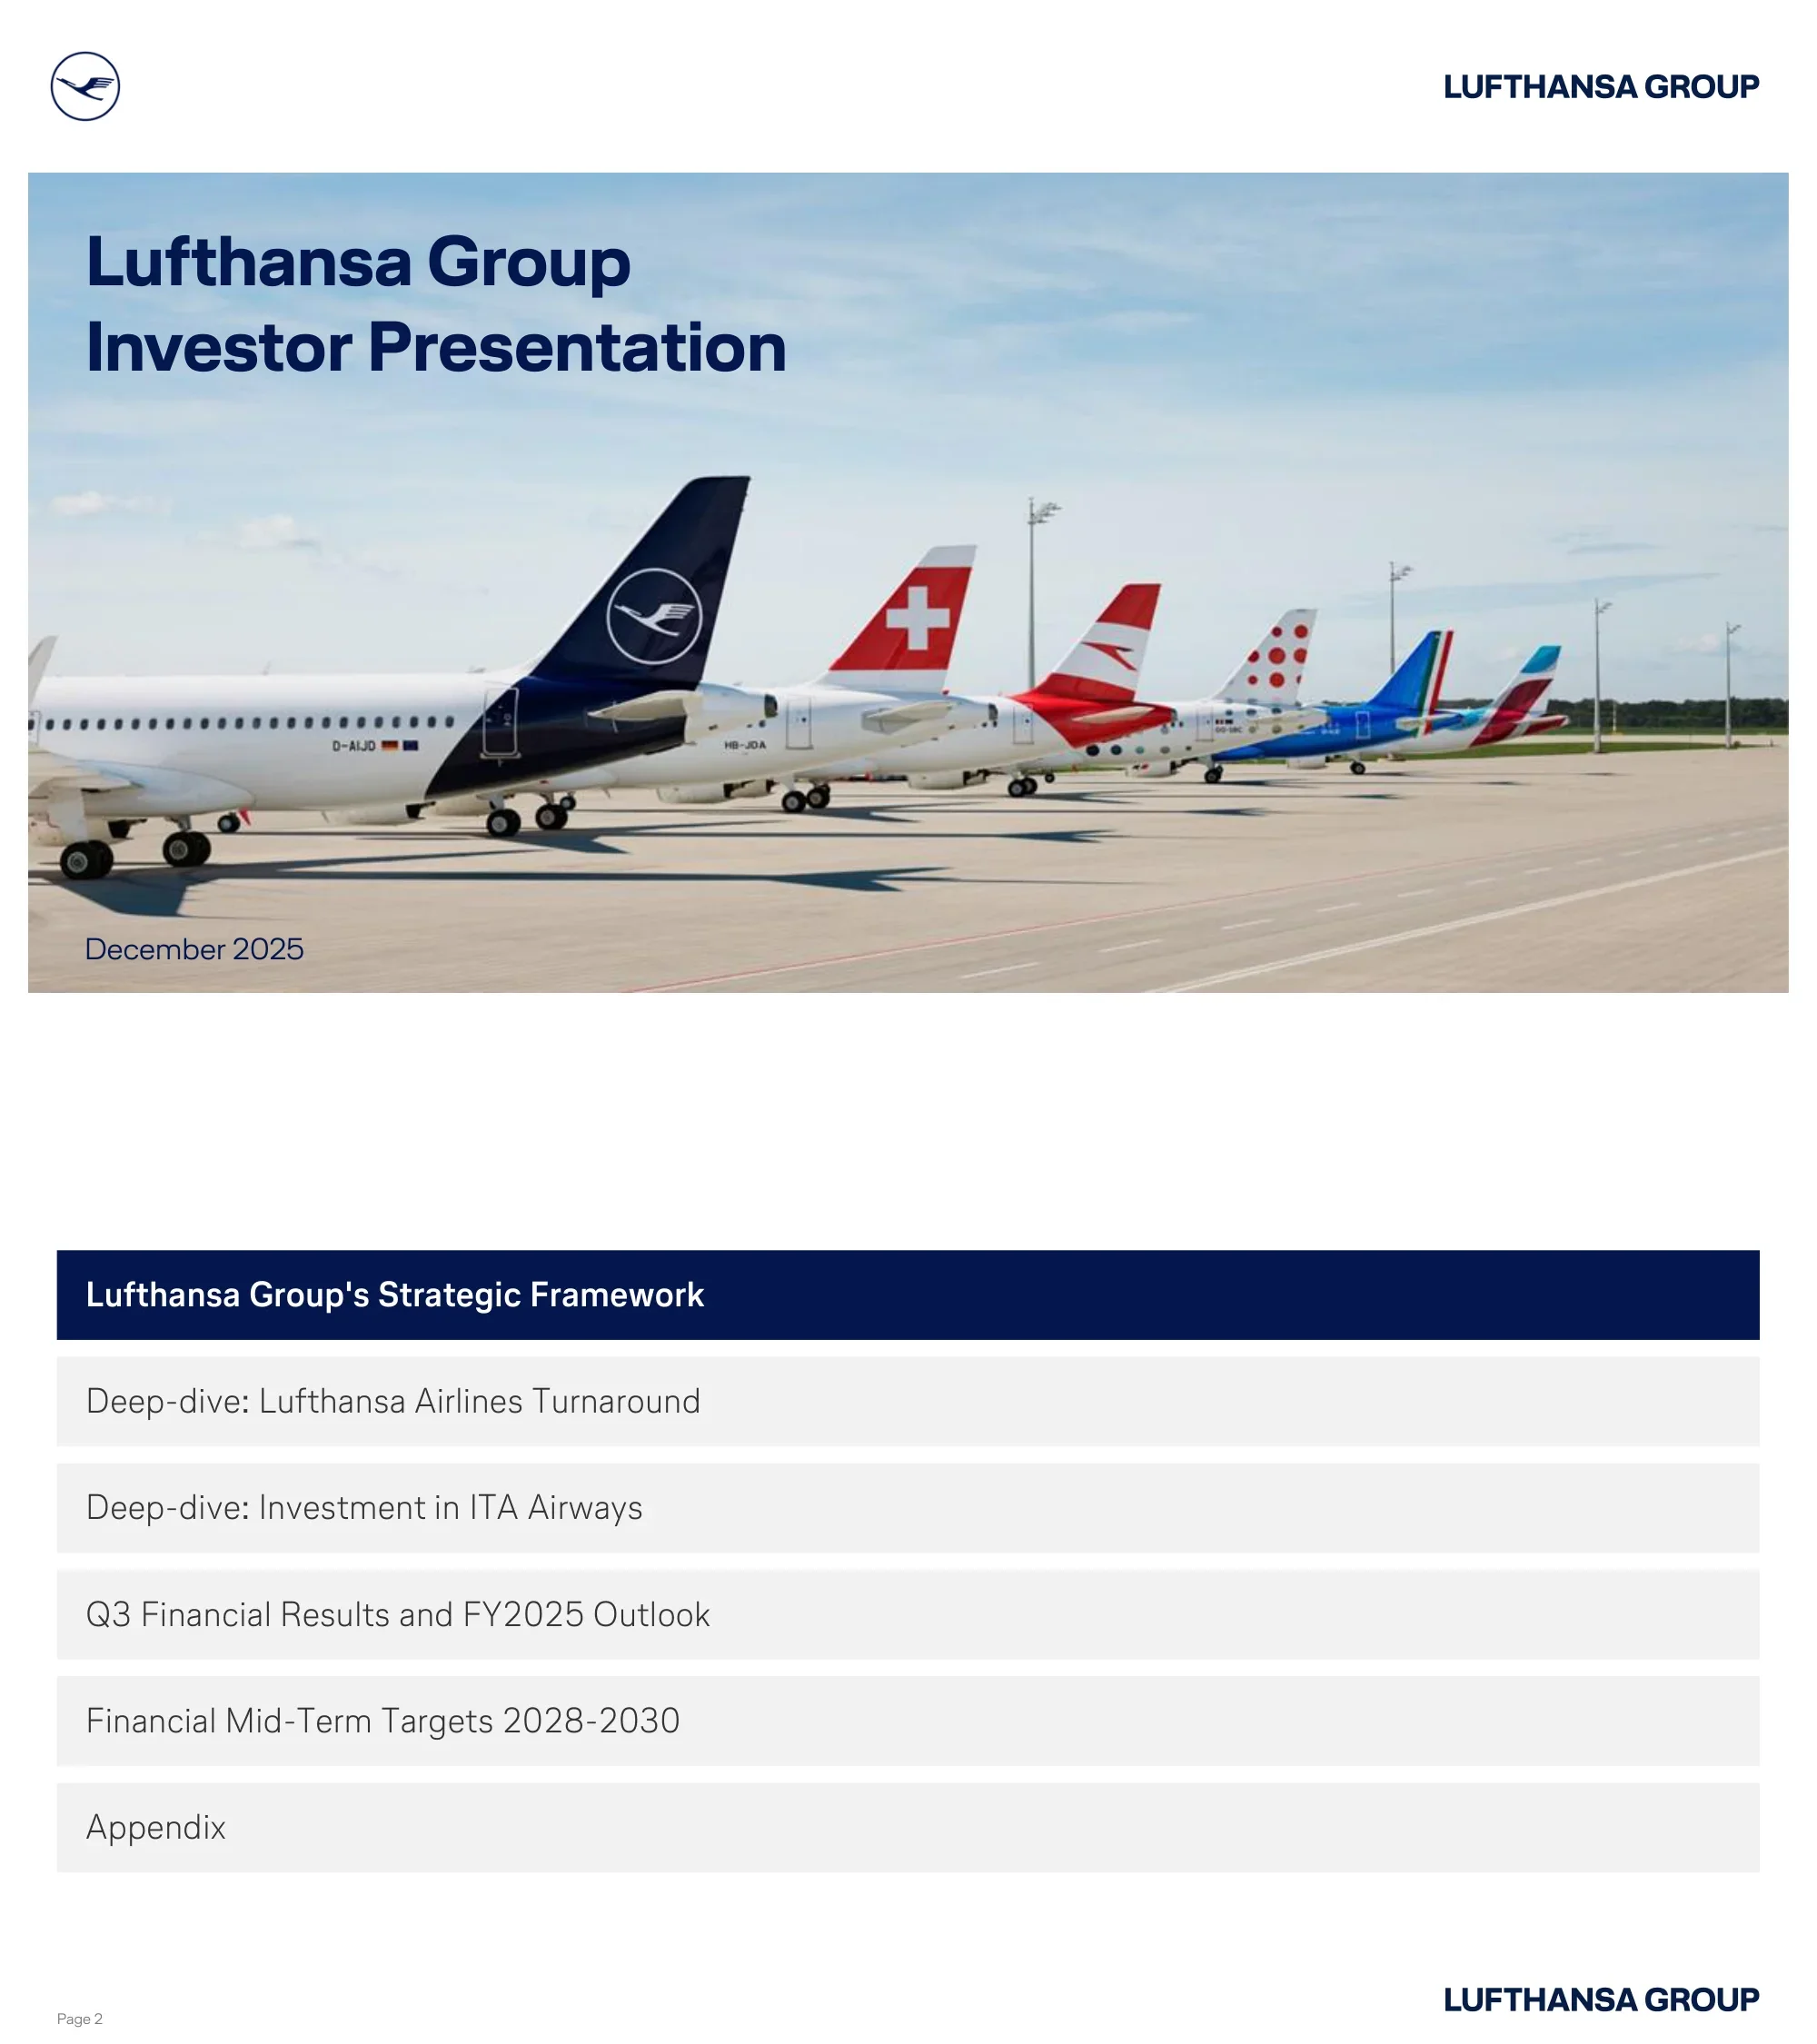
Titelfolie mit dem Lufthansa Group Logo, dem vollständigen Präsentationstitel und dem Datum Dezember 2025, vor einem markanten Foto von mehreren Flugzeugleitwerken der Lufthansa Group auf einem Rollfeld (Lufthansa, SWISS, Austrian, Brussels Airlines, Eurowings, ITA Airways).
Vollflächiger Fotohintergrund mit Textüberlagerung oben links; Branding in der oberen rechten Ecke
Fünf Abschnitte umfassende Agenda: Strategischer Rahmen der Lufthansa Group, Deep-Dive: Lufthansa Airlines Turnaround, Deep-Dive: Investition in ITA Airways, Finanzergebnisse Q3 und Ausblick GJ2025, Finanzielle Mittelfristziele 2028-2030 und Anhang.
Vertikal gestapelte Liste von Abschnittsüberschriften, wobei das erste Element in dunklem Marineblau hervorgehoben ist; sauberer weißer Hintergrund
Kachelraster mit wichtigen Kennzahlen: 38 Mrd. € Konzernumsatz 2024, 131 Mio. Passagiere, 730+ Flugzeuge (230 in Bestellung + 100 über ITA), 100.000+ Mitarbeiter aus 160 Ländern, Nr. 1 Airline-Marke in allen Heimatmärkten, +70 % Kundenzufriedenheit, MRO 7,4 Mrd. € Umsatz, Logistik 3 Mrd. €+ Umsatz, 99 % Regelmäßigkeit und +10 Pünktlichkeit im 3. Quartal 2025.
3×3 KPI-Kachelraster mit abwechselnd dunkelblauen und hellgrauen Kacheln; fette Metrikzahlen mit beschreibenden Untertiteln
Stellt die Wertschöpfung durch vier strategische Säulen dar: Hub Airlines (27 Mrd. € Umsatz 2024, Transformation durchführen), P2P Airline/Eurowings (3 Mrd. €, Freizeitausbau), Logistik/Cargo (3 Mrd. €, Global Top 3) und MRO/Technik (7 Mrd. €, Ambition 2030). Das übergreifende integrierte Betriebsmodell 'One Group' verbindet Kunden und Aktionäre.
Bogenförmiges Diagramm oben, das sich von Kunden zu Aktionären erstreckt; vier farbcodierte Säulenkästen darunter; Mitarbeiter-Banner unten
Behandelt branchenweite Herausforderungen im Personalbereich (alternde Belegschaft: >50 % gehen in 10 Jahren in den Ruhestand; Mangel an 1,4 Mio. Fachkräften bis 2034) vs. der widerstandsfähigen Personalbasis der Lufthansa Group: 100k+ Mitarbeiter aus 160 Ländern, 6 % Fluktuation (unter dem Branchendurchschnitt), 3,8 Engagement-Index (über dem Branchendurchschnitt von 3,6), 350k+ Bewerbungen im Jahr 2024 erhalten.
Zweispaltige Aufteilung: Die linke Spalte listet Herausforderungen mit Symbolen auf; die rechte Spalte zeigt Statistiken zum 'Resilienten Rückgrat' mit einem Teamfoto
Lufthansa Technik Geschäftsbeschreibung: führender MRO-Anbieter, deckt alle Segmente von der Nase bis zum Heck ab, langfristige Serviceverträge, symbiotisch mit dem Konzern, 150 Mrd. $ wachsender Markt. Ranking der MRO-Spezialisten: #1 Lufthansa Technik, #2 MTU, #3 StandardAero. Bereinigtes EBIT-Wachstum: 463 Mio. € (7 % Marge, 2019) → 607 Mio. € (8,5 %, 2024) → >1.000 Mio. € (>10 %, 2030).
Linke Spalte: Geschäftsbeschreibungspunkte in umrandeter Box; Rechte Spalte: Ranking-Tabelle + Balkendiagramm, das die EBIT-Entwicklung zeigt
Lufthansa Cargo: weltweiter Transport unter Nutzung von Frachtraum und 22 dedizierten Frachtflugzeugen, verbindet >350 globale Ziele von 5 Drehkreuzen aus, Wachstum in den Bereichen Specials/Express (>40 % im Jahr 2024). Das Ranking verbesserte sich von #8 (2020) auf #4 (heute). Bereinigtes EBIT: 1 Mio. € (2019) → 251 Mio. € (7,7 % Marge, 2024).
Linke Spalte: Geschäftsbeschreibungspunkte; Rechts: Cargo-Ranking-Zeitleiste (Pfeildiagramm) + EBIT-Balkendiagramm
Eurowings: führende P2P-Value-Airline, Marktführer in 4 deutschen Einzugsgebieten außerhalb der Drehkreuze, 13 europäische Basen mit >120 Flugzeugen, 60 % Freizeitsegment, Eurowings Holidays Reiseveranstalter. Marktanteilspositionen: Stuttgart ~40 %, Köln >35 %, Düsseldorf >35 %, Hamburg ~30 %. Die bereinigte EBIT-Marge verbesserte sich von -5,3 % (2019) auf 7,1 % (2024).
Linke Spalte: Geschäftsbeschreibungspunkte in umrandeter Box; Rechts: Marktanteilspositionen-Kacheln + EBIT-Margen-Balkendiagramm
Drei parallele Transformationspfade: (1) Lufthansa Airlines Turnaround (operative & kommerzielle Exzellenz, strukturelle Kostensenkung) – Ziel: 2,5 Mrd. € EBIT-Steigerung bis 2028; (2) Andere Airline-Effizienzprogramme (kommerzielle Exzellenz + Kostensenkung); (3) Flottenmodernisierung (Treibstoffeinsparungen + niedrigere MRO-Kosten für zusätzliche Margensteigerung).
Drei gleich breite Spalten, jede mit einem Fotobanner, Logo/Symbol, beschreibendem Text und Zielmetrik
Duale Strategie: 'One Group' (Nutzung der Gruppenstärke – Skalierung durch gruppenweit geführte Prozesse) und 'Local Champions' (maßgeschneidertes Produkt & Lieferung – perfekte Anpassung an lokale Märkte). Zusammen schaffen sie die 'Größte integrierte europäische Airline-Gruppe'.
Zweispaltiges Layout mit vollflächigen Fotos oben; Textbeschreibungsfelder unter jedem; Hervorhebungsbanner unten
Horizontales Reifegradspektrum von Lokal → Abgestimmt → Vereinheitlicht → Gruppe. Die Lufthansa Group bewegt sich von 'Heute' (Vereinheitlicht) in Richtung 'Zukunft' (Gruppe). Beispiele: Airline-Betriebsabwicklung (Lokal), IT-Architektur (Abgestimmt), Digitales Kundenerlebnis (Vereinheitlicht), Flottenmanagement (Gruppe).
Horizontale Pfeil-Zeitleiste mit vier Reifegraden; Beispiele unter jedem Stadium aufgeführt; LHG-Positionsmarkierungen auf dem Pfeil
Großraumflotte: 13 Passagierflugzeugtypen heute → 6-9 bis 2030 (Ausmusterung von A340-600, A330-200, 767-300, 747-400, A340-300 bis 2026-27, 777-200 bis 2028). Die Flotte wächst von 782 (operativ, 2025) auf 814 bis 2030. Der Anteil der Next Gen A/C steigt von 27 % auf 58 %; der Anteil der Großraumflugzeuge von 25 % auf 28 %.
Links: Diagramm zur Konsolidierung von Flugzeugtypen mit X-Markierungen für Ausmusterungen; Rechts: drei Metrik-Kacheln, die Flottenstatistiken zeigen
Vier Vorteilskategorien der Next Gen Flotte: Treibstoff & Nachhaltigkeit (bis zu -30% Treibstoffverbrauch), MRO (im Durchschnitt -20-30% MRO-Kosten), Crew (bis zu +3% Crew-Produktivität), Fracht (+100% Frachtraum-Umsatz). Endergebnis: bis zu 15%p Steigerung der Deckungsbeitragsmarge auf ersten Strecken; im Durchschnitt 10 Mio. € EBIT-Steigerung pro neuem Widebody-Flugzeug.
Vier gleich große Spalten mit Fotobannern und Abwärtspfeilen für die Darstellung der Auswirkungen; Zusammenfassungsleiste unten mit wichtigen Kennzahlen
CO2-Emissionsziele: -30,6% gCO2/RTK bis 2030 vs. 2019; -50% Netto-CO2 bis 2030; CO2-Neutralität bis 2050. Vier Nachhaltigkeitsinitiativen: Flotte (230 neue A/C, reduzierte CO2- & Treibstoffkosten 1,4 Mrd. € p.a.), Ops (4,5% Treibstoffeinsparung bis 2030, AeroSHARK Riblet-Film), SAF (Erster Anbieter von SAF im regulären Betrieb), Partnerschaften (Synhelion Solar Fuels).
Links: Emissionsziel-Box mit drei fettgedruckten Reduktionszahlen; Rechts: vier Initiativen-Zeilen mit Fotos und Beschreibungen
Drei Drehkreuze bieten Allegris / SWISS Senses. Der Anteil neuer Premium-Produkte bei Lufthansa & SWISS steigt von 12% (2025) → 33% (2026) → 68% (2027) → 85% (2028) → 94% (2029) → 100% (2030). Premium Economy wächst zwischen 2019 und 2030 um ca. 50% an Sitzplätzen. First Class in der Größe angepasst, Business Class individualisiert.
Links: Vier Produktkategorien mit Icons; Rechts: Flächen-/Zeitachsen-Diagramm, das den Anteil neuer vs. aktueller Produkte nach Jahr zeigt, mit Fotos der Kabinenausstattung
Wichtige Kundenkennzahlen: ~5% mehr durchschnittliche Ausgaben pro Transaktion in digitalen Kanälen im Jahresvergleich; 70% der Serviceanfragen über digitale Kanäle; 800.000 tägliche Spitzenbenutzer in der Lufthansa App (4,6 Sterne im App Store); >50% der Kunden fliegen mit mehr als einer LHG-Fluggesellschaft pro Reise; 161% Steigerung der monatlichen Miles & More-Anmeldungen 2024 gegenüber 2021.
Sechs-Kachel-Mosaikraster mit einer Mischung aus Metrik-Kacheln und Fotos; fettgedruckte Zahlen mit beschreibendem Kontext
Miles & More hat über 45 Millionen Mitglieder. Vier Säulen: Loyalty Program (Meilen & Status, Förderung der Loyalität innerhalb der Gruppe), Payment (Co-Branding-Kreditkarte mit der Deutschen Bank), Retail (umfangreiches Sammeln & Einlösen bei Einzelhandelspartnern), Partnerschaften (Hotels, Einzelhändler, Partnerfluggesellschaften).
2×2-Mosaikraster, wobei jeder Quadrant ein Foto und einen fettgedruckten Programmsäulen-Titel sowie eine Beschreibung enthält
Agenda-Navigationsfolie, die den aktuellen aktiven Abschnitt hervorhebt: 'Deep-Dive: Lufthansa Airlines Turnaround'.
Vertikal gestapelte Agendaliste; aktiver Abschnitt dunkelblau hervorgehoben; inaktive Abschnitte hellgrau
Brutto Adj. EBIT-Effekt des LHA Turnaround Program: ~35% Umsatzwirkung, ~65% Kostensenkung. Wasserfall zeigt einzelne Maßnahmen: Premium-Kundenangebot, Retail & Ancillary Revenue, Verbesserte operative Stabilität, Erhöhte Produktivität, Ground Efficiency & Automation, Cost Excellence Admin. Gesamt: 1,5 Mrd. EUR bis 2026; Bruttowirkung von 2,5 Mrd. € bis 2028.
Links: zwei gestapelte Prozent-Boxen (Umsatz-/Kostenaufteilung); Mitte: horizontales Wasserfall-/Treppen-Balkendiagramm; Rechts: gestrichelte Ziel-Box
Agenda-Navigationsfolie, die den aktuellen aktiven Abschnitt hervorhebt: 'Deep-Dive: Investition in ITA Airways'.
Vertikal gestapelte Agendaliste; aktiver Abschnitt dunkelblau hervorgehoben; inaktive Abschnitte hellgrau
Drei-Säulen-Begründung für die ITA-Investition: LHG (attraktiver Investitionsfall, breiterer Zugang zum italienischen Markt), ITA (neu gegründetes Unternehmen mit kosteneffizienten Ressourcen), Italien (wichtigster LHG-Markt außerhalb der Heimatmärkte und der USA), Rom FCO (eines der besten Drehkreuze Europas in Bezug auf Qualität, Kosten und Kapazitätswachstum).
2×2-Mosaikraster mit abwechselnd dunkelblauen und hellen Kacheln; jede Kachel hat eine fettgedruckte Säulenüberschrift und eine kurze Beschreibung; Lifestyle-/Reiseziel-Fotos
Karte von Europa, die die Bevölkerungszahlen des LHG-Hub-Netzwerks im 60-Minuten-Radius zeigt (Frankfurt 7 Mio., München 3 Mio., Zürich 3 Mio., Wien 3 Mio., Brüssel 5 Mio., Rom 4 Mio. usw.). Fünf strategische Gründe: Kundenorientierung (ITA starke lokale Marke), Internationalisierung (kulturelle Bereicherung), Wachstumspotenzial (neuer Heimatmarkt, Netzwerkerweiterung), Operative Stabilität durch Redundanzen, Geografische Flexibilität (Rom als skalierbares 5*-Drehkreuz).
Links: kreisförmige Europakarte mit Hub-Bevölkerungskreisen; Rechts: fünf strategische Begründungspunkte mit Icons und fettgedruckten Überschriften
Drei-Phasen-Roadmap für Synergien: Schritt 1 (Minderheitsbeteiligung, 2025): 20-30% der Synergien – Netzwerk-/Hub-Optimierung, kommerzielle Harmonisierung, Lounges & Miles & More, Frachteffizienz. Schritt 2 (2026-27): 70-80% – Star Alliance, Leasing- & MRO-Optimierung, IT-Harmonisierung. Nach vollständiger Konsolidierung: 100% Synergien (10-15% des ITA-Umsatzes von 2024) – zentrales A/C-Eigentum, technische MRO, Finanzierung. Call-Optionen bis 2033 verfügbar.
Gestaffelte horizontale Zeitleiste mit drei Synergiephasen; jede Phase zeigt den erfassten Prozentsatz und spezifische Arbeitsabläufe als beschriftete Boxen
Agenda-Navigationsfolie, die den aktuellen aktiven Abschnitt hervorhebt: 'Finanzergebnisse Q3 und Ausblick GJ2025'.
Vertikal gestapelte Agendaliste; aktiver Abschnitt dunkelblau hervorgehoben; inaktive Abschnitte hellgrau
GuV-Tabelle Gesamtjahr 2024 vs. 2023: Umsatzerlöse 37.581 Mio. € (+6%), Betriebsaufwendungen 39.097 Mio. € (+9%), Adj. EBIT 1.645 Mio. € (-39%), Adj. EBIT-Marge 4,4% (-3,2%p), EBIT 1.731 Mio. €, Nettoergebnis 1.380 Mio. € (-18%), Adj. Free Cashflow 840 Mio. € (-55%). Kostendruck durch Materialkosten (+10%), Personal (+8%).
Finanztabelle in voller Breite mit dunkelblauer Kopfzeile; Metrikzeilen abwechselnd zwischen fetten Hervorhebungen und Standardtext; Spalte mit prozentualer Veränderung
Q3 2025 vs. Q3 2024: Umsatzerlöse 11.199 Mio. € (+4%), Adj. EBIT 1.331 Mio. € (-1%), Adj. EBIT-Marge 11,9% (-0,6%p), Nettoergebnis 966 Mio. € (-12%). Wichtigste Highlights: Materialkosten ex Treibstoff +11% (eingekreist), Treibstoffkosten -8% (eingekreist), Adj. Free Cashflow 818 Mio. € vs. 128 Mio. € (+539%, eingekreist).
Finanzielle GuV-Tabelle mit hervorgehobenen Kreismarkierungen bei wichtigen Veränderungen im Vorjahresvergleich; Tab-Navigation für Zusammenfassung GJ2024 / Details Q3 2025
KPIs von Passenger Airlines: ASK 96.366 Mio. (+3,2%), SLF 87,5% (+0,4%p), Yield 8,9€c (-5,4%, Kurzstrecke -5,9%, Langstrecke -5,1%), RASK 9,4€c (-2,2%), CASK 6,1€c (+0,5%). Adj. EBIT 1.158 Mio. € (12,9%) vs. 1.162 Mio. € (13,1%) in Q3'24, Veränderung -4. ITA-Beitrag: +35 Mio. € Adj. EBIT.
Dreispaltiges Layout: linke KPI-Tabelle, mittiger Balkendiagrammvergleich, rechte Kommentar-Aufzählungspunkte
Kumulierte Adjusted EBIT/FCF-Wasserfallrechnung: Adj. EBIT 1.480 Mio. € (vs. '24: 1.177 Mio. €) + D&A 1.884 Mio. € + Trade Working Capital 808 Mio. € − Sonstiger operativer Cashflow 233 Mio. € = Operativer Cashflow 3.939 Mio. € (vs. '24: 3.303 Mio. €) − Netto-CAPEX 1.811 Mio. € − IFRS 16 Leasing-Rückzahlungen 286 Mio. € = Adj. Free Cashflow 1.842 Mio. € (vs. '24: 1.006 Mio. €).
Horizontales Wasserfall-Balkendiagramm mit positiven (dunkelblauen) und negativen (grauen) Brückenelementen; Vorjahresvergleichsblasen über Start-/Endbalken
Liquidität: 11,9 Mrd. € (Sep 2025) vs. 11,0 Mrd. € (Dez 2024), Ziel 8-10 Mrd. €. Nettoverschuldung 5,1 Mrd. € + Pension 2,1 Mrd. € = 7,2 Mrd. € Gesamtnettoverschuldung/Pension. Nettoverschuldung/EBITDA: 1,6x (Sep 2025) vs. 2,0x (Dez 2024). BBB-/Baa3 stabiler Ausblick. 600 Mio. € Wandelanleihe im September mit 0% Kupon begeben.
Drei Abschnitte: linkes Liquiditätsbalkendiagramm, mittiges gestapeltes Nettoverschuldungsbalkendiagramm, rechte Kommentar-Aufzählungspunkte
GJ2025-Prognose: ASK +~4% vs. 2024, Adj. EBIT soll gegenüber 2024 deutlich steigen, Netto-CAPEX 2,7-3,3 Mrd. €, Adj. FCF stabil vs. 2024, Dividendenausschüttung 20-40% des Nettoergebnisses. Q4 2025: Kapazität ~+4% im Jahresvergleich, RASK flach, CASK-Anstieg <+2,5% YTD, LH Technik Adj. EBIT stabil. 2026: Kapazität +4%, doppelt so viele Langstrecken-Auslieferungen, LHA Turnaround 1,5 Mrd. € Bruttoergebniswirkung.
Oben: fünf KPI-Prognosekacheln in Dunkelblau; Unten-links: Detailtabelle Q4 2025; Unten-rechts: Aufzählungsliste Ausblick 2026
Foliensatz-Navigationsfolie, die den aktuellen aktiven Abschnitt hervorhebt: 'Finanzielle Mittelfristziele 2028-2030'.
Vertikale gestapelte Agendaliste; aktiver Abschnitt in Dunkelblau hervorgehoben; inaktive Abschnitte in Hellgrau
Finanzielle Ziele 2028-2030: 8-10% Adj. EBIT-Marge, 15-20% Adj. ROCE, >2,5 Mrd. € Adj. FCF p.a. Finanzieller Rahmen: Solides Investment Grade, 8-10 Mrd. € Liquidität, Dividende 20-40% des Nettoergebnisses. Sechs strategische Hebel: nachhaltiges & profitables Wachstum, Maximierung von Gruppensynergien, Transformation von Airlines, Global Top 3 Air Cargo, MRO Ambition 2030, bestes Team der Branche.
Links: sechs strategische Hebel-Icons mit Beschriftungen; Mitte/Rechts: zwei gestapelte Zielboxen (finanzielle Ziele + finanzieller Rahmen); Beschriftung 'Starke Gesamtrendite für die Aktionäre'
Wasserfall von der aktuellen Adj. EBIT-Marge von 4% (2024) zum Ziel von 8-10% (2028-2030): Airline-Wachstum (+gering), Leveraging One Group (~3%p, Flotte & New Premium), LHA Airline-Kostentransformation (Turnaround-Logo), MRO & Cargo (+moderat), Gegenwind (negativ). Wichtig: LHA soll eine hohe einstellige EBIT-Marge erreichen; bekannter Gegenwind durch Kosteninflation und regulatorische Kosten vollständig berücksichtigt.
Horizontales Wasserfall-/Brückenbalkendiagramm mit positiven dunkelblauen Balken und negativen grauen Balken; endgültiger Zielbereich schattiert
Historische Dividende je Aktie und ausgeschütteter Betrag (€m): 2015 0,50 € (232 Mio. €), 2016 0,50 € (234 Mio. €), 2017 0,80 € (377 Mio. €), 2018 0,80 € (380 Mio. €), 2023 0,30 € (359 Mio. €), 2024 0,30 € (359 Mio. €). Ausschüttungsquote 20-40% des Nettoergebnisses; Aufwärtspfeil, der die Absicht signalisiert, die Dividenden zu erhöhen.
Balkendiagramm mit historischen Ausschüttungsbeträgen mit DPS-Beschriftungen über jedem Balken; Aufwärtspfeil mit Ausschüttungsquote oben rechts
Fünf wichtige Punkte der Investmentthese: (1) Günstiges Marktumfeld (robuste Nachfrage, Angebotsengpässe, europäische Konsolidierung), (2) Diversifizierte Wachstumsmotoren & Premium-Positionierung, (3) One Group – integriertes skalierbares Betriebsmodell, (4) Transformation im Gange – erste greifbare Beweispunkte, (5) Ziel: Outperforming Tomorrow – diszipliniertes Finanzmanagement für attraktive Aktionärsrenditen.
Links: Ganzseitiges Flugzeugfoto; Rechts: fünf nummerierte Investmentthese-Aufzählungspunkte mit fetten Überschriften
Anhang mit ergänzenden Informationen.
Zentrierter Titel und Untertitel auf weißem Hintergrund; Standard-Fußzeilenbranding
Verkehrszahlen der gesamten Lufthansa Group Airlines für Q3: Passagiere 41.701k (+3,4 %), ASK 96.366 Mio. (+3,2 %), RSK 84.349 Mio. (+3,7 %), Passagierauslastung 87,5 % (+0,4 %p), Frachtauslastung 56,5 % (+1,1 %p), 293.156 Flüge (+2,6 %). Monatliche Aufschlüsselung (Juli/August/September) im Vergleich zu 2024 für jeden KPI.
Datentabelle in voller Breite mit dunkelblauem Header; monatliche Spalten plus Q3-Gesamtsumme; abwechselnde Zeilenstile
Cargo Q3 Highlights: Adj. EBIT 49 Mio. € (6,0 % Marge) gegenüber 38 Mio. € (4,9 %) in Q3'24 (+11). Volumenwachstum +11 %, Umsatz 824 Mio. € (+5 %), SWISS World Cargo tritt JV mit Lufthansa Cargo und United bei (200 Destinationen), verbesserte Auslastung 60,4 % (+1,9 %p). Neue E-Booking-Plattform für allgemeine Güter. Stückkosten -6 % exkl. Treibstoff.
Vier-Kacheln-Layout: linkes EBIT-Balkendiagramm + E-Booking-Text; mittlere zwei Statistik-Kacheln; rechte SWISS JV-Info-Kachel + Auslastungs-Kachel
Technik Q3: Umsatz 1.942 Mio. € (+171 Mio. € gegenüber 1.771 Mio. € in Q3'24, +10 %); Adj. EBIT 130 Mio. € (6,7 %) gegenüber 161 Mio. € (9,1 %) in Q3'24, -31. Wichtige Verträge: Cathay Group 747/777 Total Component Maintenance (6 Jahre), easyJet Base Maintenance um 7 Jahre verlängert. EBIT-Rückgang aufgrund eines schwächeren USD und Tarifeffekten + Anlaufkosten für Produktionsausweitung.
Links: zwei Finanzbalkendiagramme (Umsatz und EBIT); rechts: drei beschriftete Kommentarbereiche mit Aufzählungspunkten und Wartungsfotos
LHG-Treibstoffpreisrisiko: Hedge-Quote 90 % für Q4 und GJ2025. Kerosin nach Absicherung: 842 $/Tonne (Q4), 824 $/Tonne (GJ). Erwartete Treibstoffgesamtkosten: 7,27 Mrd. € (Q4: 1,74 Mrd. €). Die Treibstoffsensitivitätsmatrix zeigt All-in Mixed JET-Szenarien im Vergleich zu Rohölpreis- und Jet Crack Spread-Kombinationen.
Links: Hedging-Datentabelle mit Q4/GJ2025-Spalten; rechts: farbcodierte Treibstoffsensitivitätsmatrix (grün = niedrige Kosten, grau = hohe Kosten)
Detaillierte Lufthansa Group GuV: Umsatzerlöse 11.199 Mio. €, Betriebsaufwendungen 10.504 Mio. € (Gebühren & Abgaben 1.547 Mio. €, Treibstoff 2.003 Mio. €, Personal 2.349 Mio. €, Abschreibungen 595 Mio. €), Adj. EBIT 1.331 Mio. € (11,9 %), EBIT 1.343 Mio. €, Nettoergebnis 966 Mio. €. Ergebnis aus Equity Investments 154 Mio. €. Ertragssteuern -361 Mio. €.
Detaillierte Finanztablle in voller Breite; dunkelblauer Header; abwechselnd fett/Standard-Zeilen; Vergleichsspalten Q3'25 und Q3'24
Neunjährige historische Finanztablle (2016-2024): Operative KPIs (RASK ex Währung, CASK ex Treibstoff), Gewinn- und Verlustrechnung (Umsatzerlöse, Treibstoffkosten, Adj. EBIT, Marge), Bilanz (Gesamtvermögen, Nettoverschuldung + Pensionen, Adj. ROCE), Cashflow (operativer CF, CAPEX, Free CF). Highlights: COVID-Auswirkungen 2020 (-40 % EBIT-Marge), Erholung auf 7,6 % im Jahr 2023, 4,4 % im Jahr 2024.
Mehrspaltige Finanztablle über 9 Jahre; gruppiert nach Kategorie (KPIs, GuV, Bilanz, Cashflow); Fußnotenhinweise am Ende
Gestapeltes Balkendiagramm, das die Fälligkeit der Kredite nach Jahr (2025-2033) zeigt: Straight Bond, Hybrid, Convertible Bond, Schuldscheindarlehen, Aircraft Finance (besichert), Sonstige. Größte Fälligkeiten: 2026 (~2,2 Mrd. €), 2028 (~1,75 Mrd. €), 2030 (~2,1 Mrd. €). Hinweis: Operating-Leasingzahlungen sind nicht enthalten.
Gestapeltes Balkendiagramm mit farbcodierten Schuldtitelkategorien; Legende unten; jährliche Fälligkeitsbalken von 2025 bis 2033
Rechtlicher Disclaimer bezüglich Vertriebsbeschränkungen, kein Vertrauen auf die Präsentation für Anlageentscheidungen, keine Zusicherung oder Gewährleistung durch das Unternehmen oder die Gruppe, Disclaimer für zukunftsgerichtete Aussagen und länderspezifische Beschränkungen (US Securities Act, FSMA).
Weißer Hintergrund mit 'Disclaimer'-Überschrift und dichten Rechtstextabsätzen; Standard-Fußzeile
Erweiterter rechtlicher Disclaimer bezüglich Non-GAAP-Kennzahlen, keine Prospekt-Aussage, Beschränkung auf qualifizierte Anleger (EU-Prospektverordnung 2017/1129), Empfängerbestätigungen und Vertraulichkeitsverpflichtungen.
Weißer Hintergrund mit Fortsetzung des Rechtstextes; Standard-Fußzeile
Häufige Fragen zu dieser Folie und dem zugrunde liegenden Präsentationsinhalt.
Diese 45-seitige Vorlage enthält eine strukturierte Investorenpräsentation, die den strategischen Rahmen, detaillierte Analysen der Geschäftsbereiche (Airlines, MRO, Cargo, Eurowings), die Investitionsbegründung für ITA Airways, die Finanzergebnisse für Q3 2025, die Prognose für das Gesamtjahr 2025, die mittelfristigen Ziele für 2028-2030 und einen vollständigen Anhang mit Verkehrsdaten, Gewinn- und Verlustrechnung, mehrjährigen Finanzdaten und dem Fälligkeitsprofil der Schulden umfasst.
Diese Vorlage ist ideal für CFOs, IR-Teams, Unternehmensstrategen, Aktienanalysten und MBA-Studenten, die eine Best-Practice-Referenz für die Investorenkommunikation im Luftfahrt- oder Transportsektor, für Ergebnispräsentationen, Capital Markets Day Decks oder strategische Roadshow-Materialien benötigen.
Die Präsentation verwendet ein professionelles Corporate Design mit einem dunkelblauen (#003366) und weißen Farbschema, das mit der Markenidentität der Lufthansa Group übereinstimmt. Sie zeichnet sich durch eine fette serifenlose Typografie, eine klare Datenvisualisierung durch Wasserfalldiagramme, Balkendiagramme und KPI-Kachelraster sowie eine Mischung aus randabfallenden Fotos und übersichtlichen Diagrammlayouts aus.
Das Deck enthält Wasserfall-/Brückendiagramme (EBIT-Margenaufbau, Cashflow), gestapelte Balkendiagramme (Schuldenfälligkeit, Flottenkennzahlen), KPI-Kachelraster, horizontale Reifegradspektrumdiagramme, Flächendiagramme (Einführung von Premiumprodukten), finanzielle Gewinn- und Verlusttabellen, Verkehrstabellen, Tabellen zur Treibstoffsensitivität und Roadmaps für Synergiezeitpläne.
Ja. Die Folienstruktur, die Layoutmuster und die Ansätze zur Datenvisualisierung sind vollständig anpassbar. Der strategische Rahmen (vier Säulen, One Group), das Wasserfalldiagramm des Turnaround-Programms, die Synergie-Zeitleiste und die Folien zu den mittelfristigen Zielen eignen sich gut für jedes Unternehmen mit mehreren Geschäftsbereichen, das sich Investoren oder Vorständen präsentiert.
Die Präsentation enthält die Finanzergebnisse für das Gesamtjahr 2024 (37,6 Mrd. € Umsatz, 4,4 % bereinigte EBIT-Marge), die Ergebnisse für Q3 2025 (11,2 Mrd. € Umsatz, 11,9 % Marge), eine mehrjährige historische Gewinn- und Verlustrechnung von 2016-2024, Bilanzdaten, eine Cashflow-Analyse, Tabellen zur Treibstoffabsicherung und Ziele für 2028-2030 (8-10 % bereinigte EBIT-Marge, >2,5 Mrd. € bereinigter FCF p.a.).
Ja, Folie 14 behandelt das gesamte Nachhaltigkeitsprogramm einschließlich der SBTi-Ziele (-30,6 % gCO2/RTK bis 2030, -50 % Netto-CO2, CO2-Neutralität bis 2050), die Flottenmodernisierung als wichtigsten Hebel, operative Treibstoffeinsparungen, die Einführung von SAF (Sustainable Aviation Fuel) und die Synhelion-Partnerschaft für solaren Treibstoff.
Ja, drei spezielle Folien behandeln die Investition in ITA Airways: die strategische Begründung (Italien als LHGs wichtigster Markt außerhalb der Heimatmärkte, Rom FCO als 5-Sterne-Hub), wie ITA die Multi-Hub-Strategie von LHG erweitert, und eine detaillierte Zeitleiste zur Erfassung von Synergien, die 20-30 % Synergien bis Ende 2025, 70-80 % bis 2026-27 und 100 % nach vollständiger Konsolidierung zeigt.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referenzieren Sie professionelle Designs, wählen Sie Ihren Stil und generieren Sie Folien mit perfekter Textdarstellung. Angetrieben von Nano Banana—beginnen Sie jetzt mit der Erstellung Ihrer Präsentation.
Ihr KI-Agent für Folien. Sparen Sie Zeit, glänzen Sie schneller mit intelligenter Präsentationserstellung.


© 2026 2slides. Alle Rechte vorbehalten.