
Itaú Unibanco Holding S.A. Ergebnisse Q3 2026: Das 27-seitige Deck, das beim öffentlichen Treffen mit Analysten und Investoren sowie beim Ergebnisbericht zum 3. Quartal 2026 in São Paulo am 4. November 2026 verwendet und als Anlage zum Form 6-K bei der SEC eingereicht wurde. Alle Beträge sind in R$ (Brasilianische Reais) angegeben. Das Deck weist ein wiederkehrendes Management-Ergebnis von 12,6 Mrd. R$ (+2,5 % vs. Q2 2026, +6,7 % vs. Q3 2025), eine konsolidierte wiederkehrende Management-Eigenkapitalrendite (ROE) von 23,6 % (24,5 % in Brasilien), ein Kreditportfolio von 1.544 Mrd. R$, eine Finanzmarge mit Kunden von 33,3 Mrd. R$, eine konsolidierte Effizienzquote von 37,5 % und eine CET1-Quote von 12,7 % aus. Es erläutert Marge, Gebühren, Kreditqualität, Aufwendungen, Kapital, die Prognose für 2026 und einen sechsteiligen Abschnitt zu „Wettbewerbsvorteilen“, gefolgt von einem Anhang mit der vollständigen Gewinn- und Verlustrechnung und der Aufschlüsselung des Geschäftsmodells.
Nutzt das Titelbild dieser Präsentation als Stilvorlage für Folien aus eigenen Inhalten. Alternativ eine beliebige Seite unten wählen und ihr Layout als Vorlage nehmen.
Schnellnavigation
Tags
Folien teilen
Itaú Unibanco Holding S.A. Ergebnisse Q3 2026: Das 27-seitige Deck, das beim öffentlichen Treffen mit Analysten und Investoren sowie beim Ergebnisbericht zum 3. Quartal 2026 in São Paulo am 4. November 2026 verwendet und als Anlage zum Form 6-K bei der SEC eingereicht wurde. Alle Beträge sind in R$ (Brasilianische Reais) angegeben. Das Deck weist ein wiederkehrendes Management-Ergebnis von 12,6 Mrd. R$ (+2,5 % vs. Q2 2026, +6,7 % vs. Q3 2025), eine konsolidierte wiederkehrende Management-Eigenkapitalrendite (ROE) von 23,6 % (24,5 % in Brasilien), ein Kreditportfolio von 1.544 Mrd. R$, eine Finanzmarge mit Kunden von 33,3 Mrd. R$, eine konsolidierte Effizienzquote von 37,5 % und eine CET1-Quote von 12,7 % aus. Es erläutert Marge, Gebühren, Kreditqualität, Aufwendungen, Kapital, die Prognose für 2026 und einen sechsteiligen Abschnitt zu „Wettbewerbsvorteilen“, gefolgt von einem Anhang mit der vollständigen Gewinn- und Verlustrechnung und der Aufschlüsselung des Geschäftsmodells.
Detaillierte Ansicht jeder Folien-Seite, einschließlich Layout, wichtigem Inhalt und visuellen Elementen.
Titelfolie. „3Q26 RESULTS“ in großer weißer Schrift oben links, das weiß abgerundete quadratische Itaú-Logo oben rechts und die Veranstaltungszeile „Public meeting with analysts and 3Q26 earnings review“, „São Paulo, November 4th 2026“, „Itaú Unibanco Holding S.A.“ unten rechts.
Vollflächig schwarzer Hintergrund mit einer fließenden orangefarbenen Welle aus Rasterpunkten, die über die untere Hälfte verläuft; Titelblock oben links, Logo oben rechts, Veranstaltungsdetails rechtsbündig am unteren Rand.
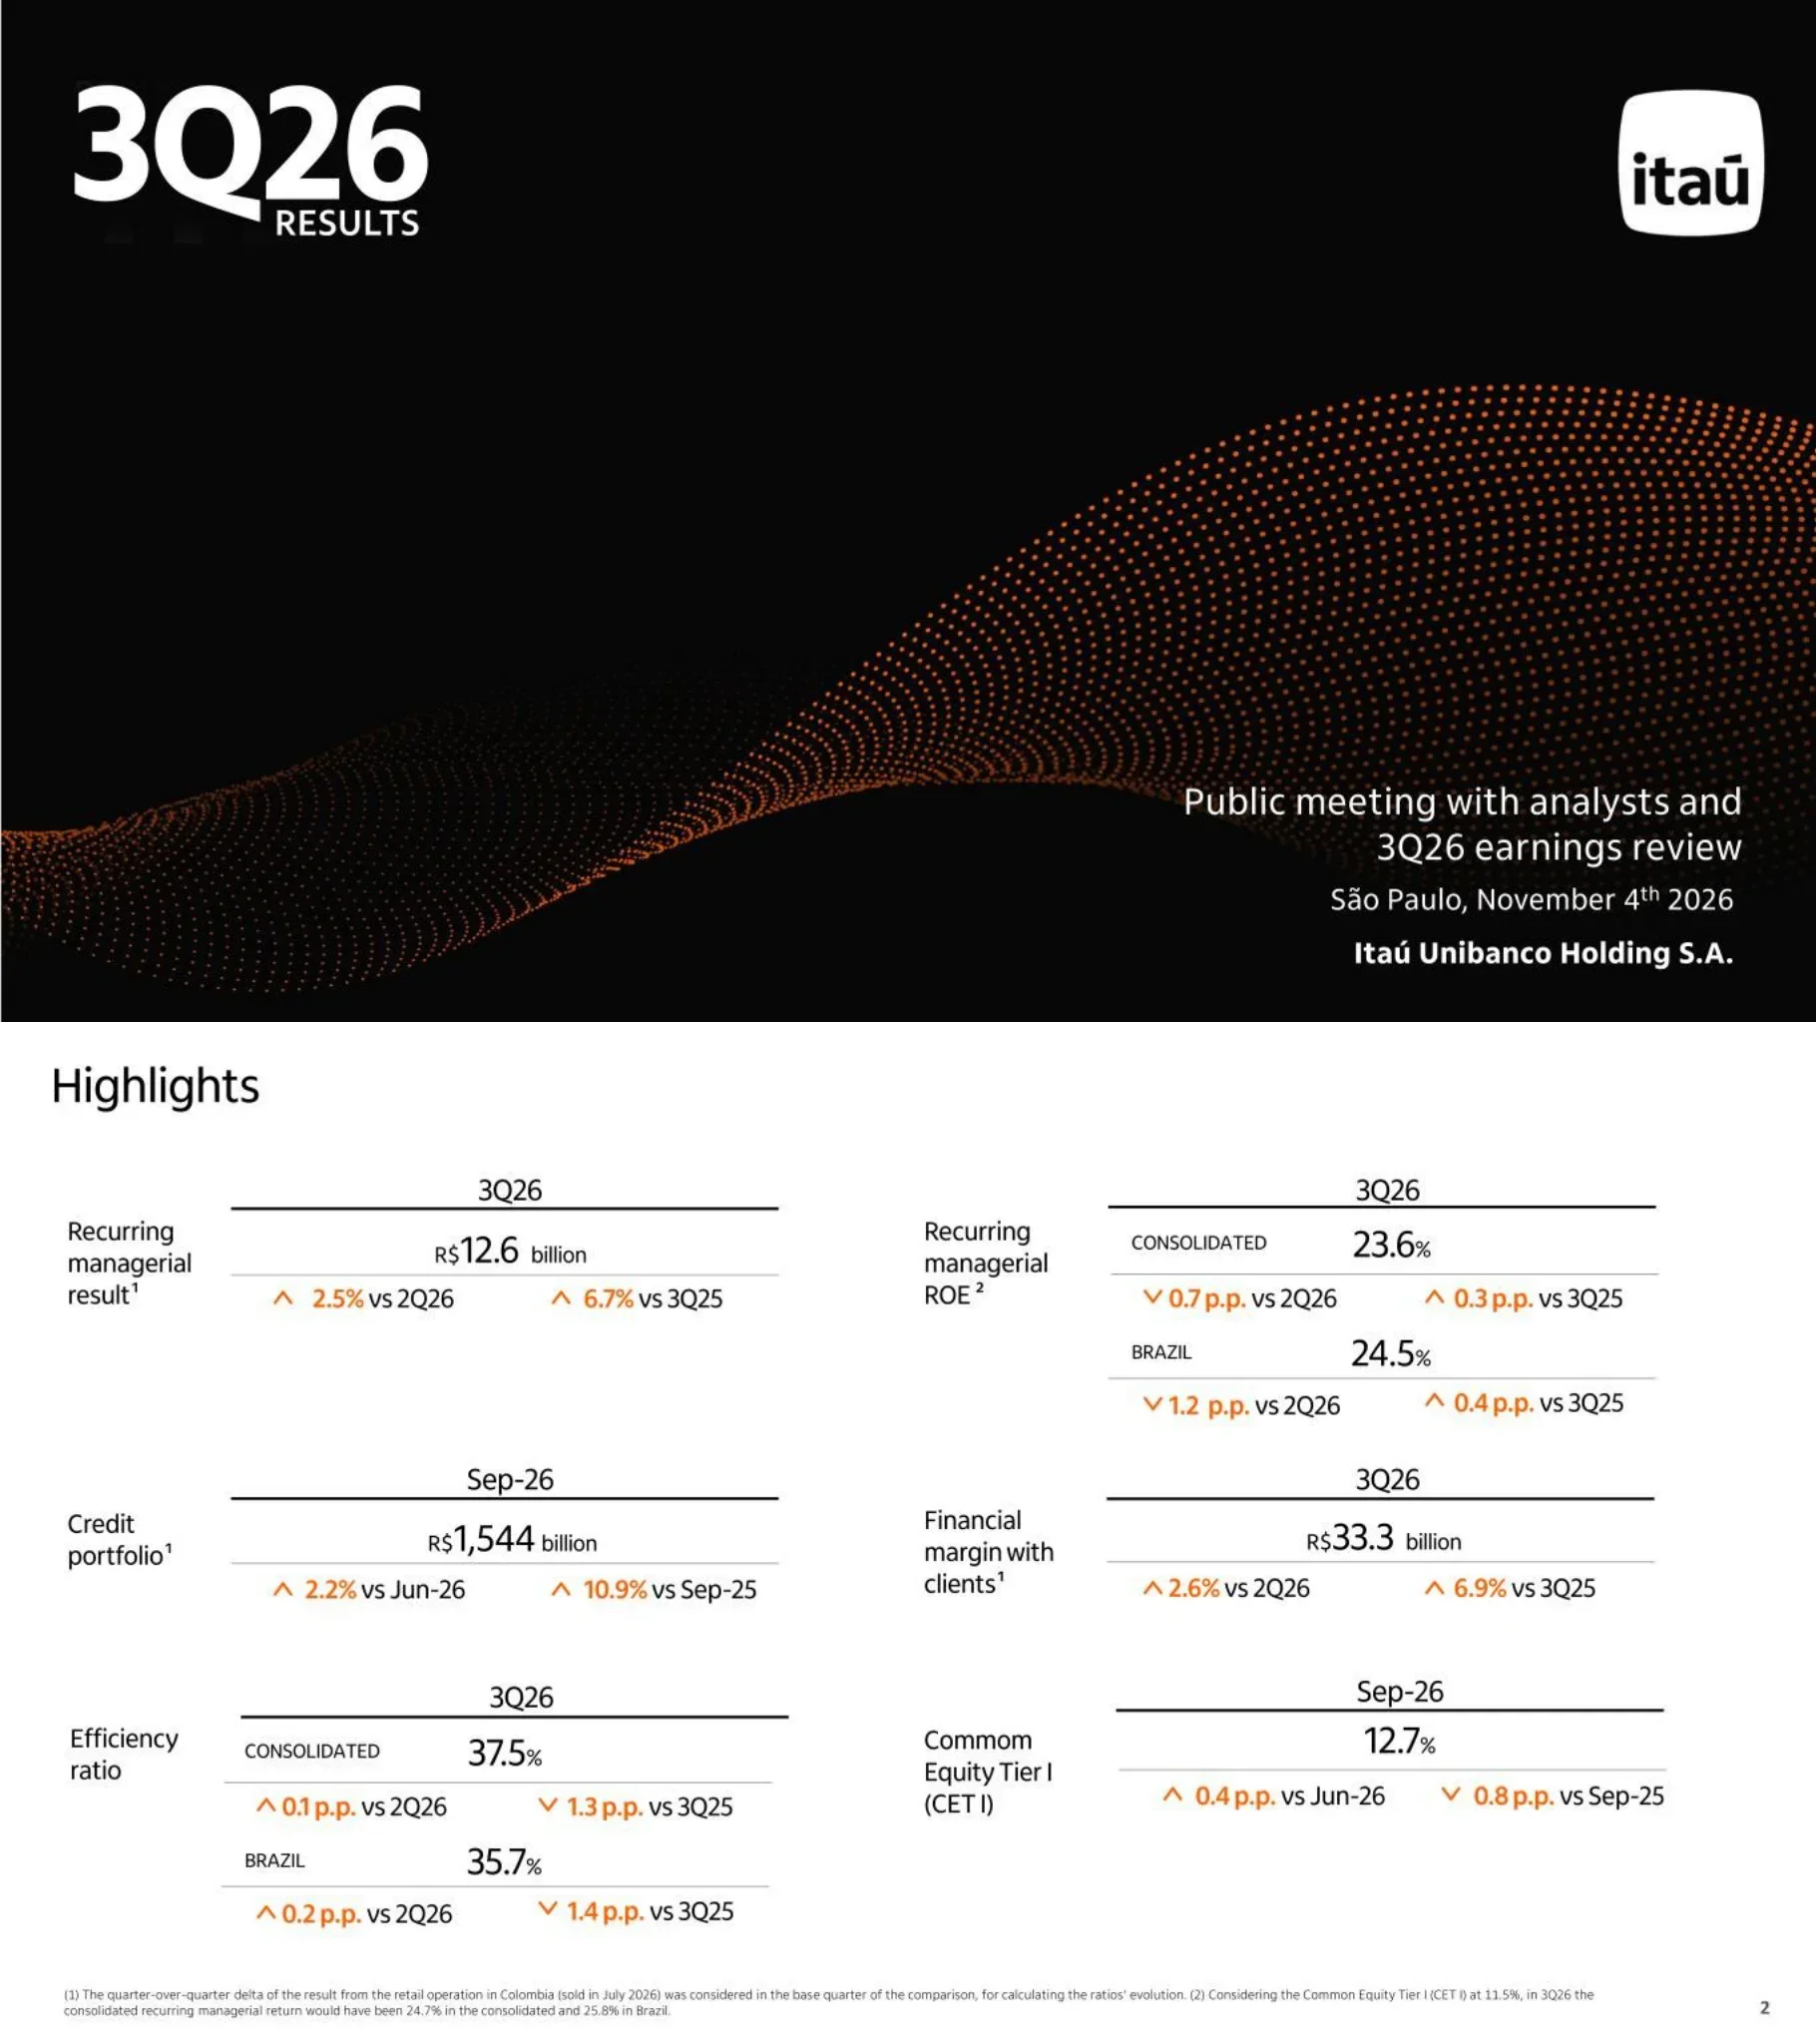
Sechs zentrale KPIs für das Q3 2026. Wiederkehrendes operatives Ergebnis 12,6 Mrd. R$ (+2,5 % ggü. Q2 2026, +6,7 % ggü. Q3 2025). Wiederkehrende operative Eigenkapitalrendite (ROE) 23,6 % konsolidiert (-0,7 Pp. ggü. Q2 2026, +0,3 Pp. ggü. Q3 2025) und 24,5 % in Brasilien (-1,2 Pp. ggü. Q2 2026, +0,4 Pp. ggü. Q3 2025). Kreditportfolio 1.544 Mrd. R$ zum Sep-26 (+2,2 % ggü. Jun-26, +10,9 % ggü. Sep-25). Zinsüberschuss mit Kunden 33,3 Mrd. R$ (+2,6 % ggü. Q2 2026, +6,9 % ggü. Q3 2025). Effizienzquote 37,5 % konsolidiert (+0,1 Pp. ggü. Q2 2026, -1,3 Pp. ggü. Q3 2025) und 35,7 % in Brasilien (+0,2 Pp., -1,4 Pp.). CET1 12,7 % (+0,4 Pp. ggü. Jun-26, -0,8 Pp. ggü. Sep-25). Fußnoten: Die Abweichungen zum Vorquartal behandeln das Ergebnis des kolumbianischen Privatkundengeschäfts (verkauft im Juli 2026) als Teil des Basisquartals; bei einem CET1 von 11,5 % hätte die wiederkehrende operative Rendite im Q3 2026 konsolidiert 24,7 % und in Brasilien 25,8 % betragen.
Zweispaltiges Raster aus sechs KPI-Blöcken. Jeder Block enthält links eine Beschriftung, eine Periodenüberschrift über einer Linie, die Hauptkennzahl und zwei orangefarbene Aufwärts-/Abwärts-Pfeile für die Abweichungen darunter. Fußnoten in kleiner Schrift am unteren Rand.
Tabelle des Kreditbuchs in Mrd. R$, Sep-26 vs. Jun-26 vs. Sep-25. Privatpersonen 500,4 (+2,7 % QoQ, +9,6 % YoY): Kreditkarten 153,4, Privatkredite 69,0, Lohn- und Gehaltsdarlehen 84,2, Autokredite 35,0 (-0,1 %, -3,6 %), Hypotheken 158,8 (+4,4 %, +15,8 %). Kleinst-, Klein- und mittelständische Unternehmen 320,4 (+4,2 %, +15,1 %). Firmenkunden 479,4 (+1,0 %, +9,5 %). Gesamt Brasilien 1.300,2 (+2,4 %, +10,9 %). Lateinamerika 244,2 (-3,5 %, +6,4 %). Gesamt 1.544,4 (+1,4 %, +10,2 %); Gesamtwachstum ohne Währungseffekte +1,8 % QoQ und +10,4 % YoY. Seitenpanel: Personnalité + Uniclass Kreditkarten +4,3 % / +16,3 % und Auto +3,6 % / +9,8 %; führend bei privaten Lohn- und Gehaltsdarlehen mit einem Portfoliowachstum von +11,6 % QoQ und +93,7 % YoY; größte Privatbank bei Hypotheken mit 41 Mrd. R$ Neugeschäft in den letzten 12 Monaten und 56 % Marktanteil unter den Privatbanken; Marktführer bei staatlich geförderten KMU-Fazilitäten im 9M26 bei der Neugeschäftsbildung (+8,0 % / +32,4 %); Portfoliowachstum ohne Kolumbien-Verkauf: Lateinamerika +0,8 % / +11,1 %, Gesamt +2,2 % / +10,9 %.
Breite Datentabelle auf den linken zwei Dritteln mit einer orangefarbenen Kopfzeile und schattierten Spalten für Abweichungen, Gesamtsummen orange hervorgehoben; schmale rechte Spalte mit gestapelten Minitabellen und Callouts.
Waterfall-Diagramm in Mrd. R$ von 32,6 im Q2 2026 auf 33,3 im Q3 2026: Kolumbien Privatkunden -0,1 ergibt Q2 2026 ohne Kolumbien 32,5; Betriebskapital und Sonstiges Q2 2026 -3,9 hinterlässt zinsreagible Geschäfte Q2 2026 von 28,5; dann Durchschnittsvolumen +0,4, Produktmix -0,4, Margen bei Spreads und Verbindlichkeiten -0,1, Kalender- und Arbeitstage +0,4, Lateinamerika und Sonstiges +0,3 bringen zinsreagible Geschäfte auf 29,0 im Q3 2026; Betriebskapital und Sonstiges Q3 2026 +4,2 ergibt 33,3. Klammern oben: +0,7 Mrd. R$ (+2,2 %) gesamt, +0,8 Mrd. R$ (+2,6 %) ohne Kolumbien, +0,5 Mrd. R$ (+1,8 %) bei zinsreagiblen Geschäften. Unten, annualisierte Durchschnittsmarge, Q3 2025 bis Q3 2026: konsolidierte Marge mit Kunden 9,2 %, 9,1 %, 9,1 %, 9,1 %, 9,0 % und risikoadjustiert 6,3 %, 6,2 %, 6,1 %, 6,2 %, 6,1 %; Brasilien 10,1 %, 10,0 %, 10,0 %, 10,0 %, 9,9 % und risikoadjustiert 6,8 %, 6,8 %, 6,6 %, 6,7 %, 6,6 %.
Obere Hälfte: horizontales Waterfall-Diagramm mit schwarzen Ankerbalken, orangefarbenen Zwischensummenbalken und rot/grünen Abweichungsbalken, darüber eingeklammerte Wachstumskennzeichnungen. Untere Hälfte: zwei nebeneinander liegende Liniendiagramme über fünf Quartale (orangefarbene vs. blaue Linien).
Gestapelte Balken in Mrd. R$, Q3 2025 bis Q3 2026, unterteilt in Brasilien, Lateinamerika und Kapitalindex-Hedge. Gesamtsummen 0,9, 0,6, 0,8, 0,9 und 1,3. Komponente Brasilien 1,3, 1,1, 1,3, 1,4, 1,7; Lateinamerika 0,3, 0,2, 0,2, 0,2, 0,3; Kapitalindex-Hedge -0,7, -0,7, -0,7, -0,7, -0,6.
Einzelnes gestapeltes Säulendiagramm über fünf Perioden in der Mitte der Folie, mit positiven Stapeln über einer Nullinie und dem negativen Hedge-Segment darunter; Legende oben links.
Gebührentabelle in Mrd. R$, 3Q26 / 2Q26 / 3Q25 / 9M26 / 9M25. Kartenausgabe 3,5 (+7,1 % zum Vorquartal, +5,8 % zum Vorjahr); Girokonten für Privatpersonen 0,5 (-16,9 % zum Vorjahr; 9M -20,0 %); Kreditgeschäft und Garantien 0,6; Zahlungsverkehr und Inkasso 1,9 (-5,8 % zum Vorjahr); Asset Management 2,2 (+17,8 % zum Vorjahr); Beratungsdienstleistungen und Brokerage 0,9 (-26,3 % zum Vorquartal, -26,6 % zum Vorjahr, aber 9M +5,3 %); Sonstiges Brasilien 0,4; Lateinamerika 1,0 (+17,2 % zum Vorjahr). Provisionen und Gebühren 11,0 (+0,2 % zum Vorquartal, -0,1 % zum Vorjahr; 9M26 33,1, +1,5 %). Versicherungen, Rentenpläne und Sparpläne (Títulos de Capitalização) 3,0 (9M +8,7 %). Provisionen und Versicherungen 14,1 (-0,2 % zum Vorquartal, +0,2 % zum Vorjahr; 9M26 42,2 vs. 41,0, +3,0 %). Das Asset Management umfasst Verwaltungsgebühren für Fonds und „Consórcio“; das Versicherungsergebnis versteht sich abzüglich der einbehaltenen Schadensfälle.
Tabelle über die volle Breite mit orangefarbener Kopfzeile, Spaltengruppen für Quartals- und Neunmonatszahlen, grau schattierten Delta-Spalten, fettgedruckten Zwischensummenzeilen und einer orangefarbenen Gesamtsummenzeile.
Vier NPL-Liniencharts, Juni 24 bis Sept. 26, ohne Wertpapiere. 15-90 Tage NPL konsolidiert: Lateinamerika sinkt von 2,5 % auf 1,9 % (Effekt aus Asset-Verkäufen -0,14 Prozentpunkte), Gesamt zwischen 1,7 % und 2,3 %, Ende bei 1,7 %, Brasilien Ende bei 1,7 %. 90 Tage NPL konsolidiert: Brasilien 3,0 % im Juni 24, Rückgang auf ca. 2,0 %-2,1 %, Ende bei 2,1 %; Gesamt 2,0 %; Lateinamerika 1,1 % (-0,06 Prozentpunkte Effekt). Brasilien 15-90 Tage: Privatpersonen ca. 3,0 % (3,0 % im Sept. 26), KMU 1,4 %, Firmenkunden 0,02 % (mit einem Peak von 1,0 % im Sept. 25). Brasilien 90 Tage: Privatpersonen 3,7 % (-0,02 Prozentpunkte Effekt), Kleinst-/Klein-/Mittelstandsunternehmen 2,1 % (-0,05 Prozentpunkte), Firmenkunden 0,02 %. Fußnote: Im 3Q26 verkaufte Itaú Kredite mit geringer Beitreibungswahrscheinlichkeit ohne Risikoübernahme, die über 90 Tage überfällig gewesen wären: R$ 94 Mio. Privatpersonen, R$ 140 Mio. KMU, R$ 17 Mio. Lateinamerika; der Verkauf des kolumbianischen Privatkundengeschäfts wurde ebenfalls bereinigt.
2x2-Raster aus Liniendiagrammen mit mehreren Datenreihen und beschrifteten Datenpunkten; dunkelblaue Callout-Tags zeigen den Effekt der Asset-Verkäufe; Legenden rechts neben jeder Zeile.
Stage-Quoten gemäß der CMN-Resolution 4.966 Brasiliens (an IFRS 9 ausgerichtet), März 25 bis Sept. 26, für Gesamt, Privatpersonen, Unternehmen und Lateinamerika. Stage-2-Portfolio zum Sept. 26: Privatpersonen 7,3 %, Gesamt 4,0 %, Lateinamerika 3,9 %, Unternehmen 1,9 %. Stage-3-Portfolio: Privatpersonen 5,9 %, Gesamt 4,0 %, Lateinamerika 3,4 %, Unternehmen 3,0 %. Stage-2-Deckung: Privatpersonen 25,9 %, Gesamt 22,4 %, Unternehmen 19,6 %, Lateinamerika 13,8 %. Stage-3-Deckung: Privatpersonen 58,7 %, Gesamt 52,5 %, Unternehmen 49,5 %, Lateinamerika 39,2 %. Die meisten Datenreihen tendieren über die sieben Quartale leicht nach unten.
2x2-Raster aus Liniendiagrammen über sieben Perioden mit Beschriftungen an jedem Punkt, eine gemeinsame Legende am unteren Rand.
Kreditkosten (Aufwendungen für erwartete Verluste + Beitreibung von Krediten + gewährte Rabatte) in Mrd. R$, 1Q25 bis 3Q26: 9,5, 9,4, 9,4, 9,7, 10,0, 10,1, 10,4, wobei die annualisierten Kreditkosten im Verhältnis zum Kreditportfolio in jedem Quartal stabil bei 2,7 % lagen. Umgeschichtetes Portfolio (Kredite und Wertpapiere), März 25 bis Sept. 26: 40,1, 38,8, 38,4, 35,1, 34,8, 36,3, R$ 37,0 Mrd., davon restrukturiert 23,7, 22,6, 22,0, 18,3, 18,0, 19,0, 19,3; Anteil umgeschichtet am Gesamtportfolio 3,2 %, 3,1 %, 3,0 %, 2,6 %, 2,6 %, 2,6 %, 2,6 %.
Zwei gestapelte Diagrammzeilen, jeweils ein Säulendiagramm über sieben Perioden mit einer darüber liegenden Quotenlinie; beschreibende Labels und Legenden auf der linken Seite.
NPL über 15 Tage für Privatpersonen seit Dez. 19: Itaú bei 6,7 % im Sept. 26 gegenüber 13,1 % für den Markt ex-Itaú (beide starteten nahe 7,9 % bzw. 10,0 %). Veränderung der Überfälligkeit >15 Tage vs. Dez. 19 nach Produkt (Markt ex-Itaú vs. Itaú): Privatkredite 17,2 % (+2,6 Prozentpunkte) vs. 9,4 % (-0,2 Prozentpunkte); Kreditkarten 14,8 % (+3,1 Prozentpunkte) vs. 6,6 % (-0,6 Prozentpunkte); Auto 13,9 % (+3,6 Prozentpunkte) vs. 9,7 % (+0,9 Prozentpunkte); private Gehaltsdarlehen 18,9 % vs. 6,9 %. Verhältnis Stage 2 und 3 Portfolio zu über 15 Tage überfälligem Saldo: 240 % zum Sept. 26. Rückstellungstabelle nach Verzugstagen: Itaú Privatpersonen ex Hypotheken 4 % bedient, 58 % bei 31-60 Tagen, 63 % bei 61-90, 66 % bei 91-120, 69 % bei 181-210, 100 % ab 331 Tagen; gegenüber BCB Resolution 352 Minimums für S1-S3 (50 %, 60 %, 77 %, 81 %, 100 % ab 91 Tagen) und S4-S5 (2 %, 15 %, 38 % für frühe Zeiträume).
Oben links: Langfristiges Doppel-Liniendiagramm. Oben rechts: Paarweise grau/orangefarbene Säulen nach Produkt mit Delta-Beschriftungen und einer schwarz-weißen KPI-Box (240 %). Unteres Band: Vollbreite Rückstellungstabelle mit orangefarbener Kopfzeile.
NPL über 15 Tage für KMU und Firmenkunden seit Dez. 19: Itaú 2,9 % im Sept. 26 (von 3,3 %) gegenüber Markt ex-Itaú 5,8 % (von 4,0 %). Das besicherte Portfolio bei KMU stieg von 36 % (Dez. 19) auf insgesamt 58 % (Sept. 26) und von 37 % auf 72 % für Kleinst- und Kleinunternehmen. Firmenkunden: Portfolio-Index von 100 auf 209; Konzentration der 10 größten Risikopositionen sank von 20 % auf 14 %; Anteil Investment Grade stieg von 69 % auf 78 % (interne Kriterien). Gläubigerschutz (Chapter 11) für Unternehmen (brasilianische gerichtliche oder außergerichtliche Sanierung): Anteil 2,3 % bei Firmenkunden und 4,3 % im Agribusiness; bei den Top-5-Fällen mit genehmigten Plänen betrug die Rückstellung vor Antragstellung das 4-fache des eingetretenen Verlusts.
Geteilte Folie: Weiße linke Hälfte mit langfristigem Doppel-Liniendiagramm; hellgraue rechte Hälfte mit drei gestapelten Panels (Mini-Slope-Charts, Vorher/Nachher-Balken und ein zweispaltiges Statistik-Panel).
Kostentabelle in Mrd. R$: Vertriebs- und Verwaltungskosten (6,7), Transaktionskosten (4,2), Technologie (3,3, +4,7 % zum Vorquartal), Sonstige (0,8, +39,7 % zum Vorjahr); Gesamt Brasilien (15,0), +2,8 % zum Vorquartal, +1,5 % zum Vorjahr; Lateinamerika (2,2); zinsunabhängige Aufwendungen (17,1), +2,4 % zum Vorquartal, +1,7 % zum Vorjahr; 9M26 (50,0) gegenüber 9M25 (48,5), +3,1 %. Effizienzquote 2Q24 bis 3Q26: konsolidiert 37,7 %, 39,3 %, 39,6 %, 37,0 %, 38,0 %, 38,8 %, 38,3 %, 37,1 %, 37,4 %, 37,5 %; Brasilien 36,2 %, 37,9 %, 37,4 %, 35,1 %, 36,3 %, 37,1 %, 36,4 %, 34,9 %, 35,5 %, 35,7 %. Neunmonatsbetrachtung: konsolidiert von 38,0 % (9M25) auf 37,3 % (9M26), Brasilien von 36,2 % auf 35,4 %.
Oben: Datentabelle mit orangefarbener Kopfzeile sowie Quartals- und Neunmonatsspalten. Unten: Liniendiagramm über zehn Quartale mit zwei Linien, einem schattierten 9M25/9M26-Einsatz und pillenförmigen Legendensymbolen.
CET1-Überleitung von 12,3 % im Jun 26: Periodenergebnis +0,8 %, Dividenden und Zinsen auf Eigenkapital -0,1 %, risikogewichtete Aktiva (einschließlich aufsichtsrechtlicher Anpassungen und Eigenkapitalanpassungen) -0,4 %, auf 12,7 % CET1 im Sep 26. Zuzüglich 1,5 % zusätzliches Kernkapital (AT1) ergibt sich ein Kernkapital (Tier I) von 14,2 %.
Einzelnes Wasserfalldiagramm mit schwarzen Start- und Endbalken, einem grünen positiven Schritt und roten negativen Schritten; der letzte Balken ist mit einem orangefarbenen AT1-Segment gestapelt; Legende mittig darunter.
Bisherige vs. neue Prognose für 2026. Wachstum des Gesamtkreditportfolios 5,5 %–9,5 % (Brasilien 6,5 %–10,5 %): beibehalten. Wachstum der Zinsmarge im Kundengeschäft 5,0 %–9,0 %: beibehalten. Zinsmarge im Marktgeschäft 2,5–5,5 Mrd. R$: beibehalten. Kreditkosten 38,5–43,5 Mrd. R$: beibehalten. Wachstum der Provisionen und Gebühren plus Versicherungsergebnis 2,0 %–5,0 %: beibehalten. Wachstum der zinsunabhängigen Aufwendungen 1,5 %–5,5 %: beibehalten. Effektiver Steuersatz revidiert von 29,5 %–32,5 % auf 28,0 %–29,0 %.
Dreispaltige Prognosetabelle (Kennzahl, bisher, neu) mit linierten Zeilen; die Spalte „Neu“ befindet sich auf einem hellblauen, abgerundeten Feld; Bereiche sind orange hervorgehoben.
Abschnitts-Opener. „Kundenzentrierung“ steht im Zentrum von sechs umlaufenden Säulen: Kultur und langfristige Vision; Talentpool und Umsetzungsfähigkeit; moderne Plattform und Daten; Bilanzstärke; Diversifizierung der Ergebnisse; Effizienz und Wertschöpfung.
Zentrales Hub-and-Spoke-Diagramm: sechs orangefarbene, abgerundete quadratische Kacheln, die in einem Sechseck um eine zentrale Textbeschriftung angeordnet und durch dünne graue Bögen verbunden sind.
Kundenkennzahlen: +12 Punkte Entwicklung des konsolidierten NPS von Itaú zwischen 2021 und 2026; rund 80 Punkte NPS in digitalen Kanälen für Privat- und Firmenkunden (Apps und Internetbanking); 83 % der Firmenkundensegmente und 80 % der Privatkundensegmente mit einem NPS auf Exzellenzniveau (über 70 Punkte).
Links: Das Hub-Diagramm ist ausgegraut, wobei das Zentrum orange hervorgehoben ist. Rechts: 2x2-Raster mit großen orangefarbenen Statistiken und fettgedruckten Bildunterschriften.
Zeitstrahl einer sich ständig weiterentwickelnden Kultur: „Unsere Kultur“ (2008–2021), „Itubers-Kultur“ (2021–2025), neue Säule (2025); eNPS von 85 Punkten, im Exzellenzbereich. Säulen der Itubers-Kultur: Der Kunde steht an erster Stelle; wir haben nicht alle Antworten; wir halten uns gegenseitig den Rücken frei; wir sind ergebnisorientiert; wir schätzen Vielfalt und Inklusion; Ethik ist für uns nicht verhandelbar; und die neue Säule: Wir treffen Entscheidungen.
Links: Hub-Diagramm mit hervorgehobener Kultur-Kachel. Rechts: abgerundete Karte mit einem Zeitstrahl aus drei Punkten, einem orangefarbenen eNPS-Badge und einem dreispaltigen Raster mit den Leitsätzen der Säulen in fettem orangefarbenem und dunkelblauem Text.
Zukunftsfähige Talente: technisches Fachwissen und kritisches Denken, um die richtigen Probleme zu definieren und den Einsatz von KI zu steuern; über 95.000 Bewerber für das Trainee-Programm 2026–2027. Talent-Rankings: Anerkennung in den Kategorien internationale Finanzdienstleistungen/Fintech von Fast Company, Platz 1 in Brasilien bei den LinkedIn Top Companies im 8. Jahr in Folge, im 6. Jahr in Folge unter den Top 5 der Great Place to Work-Unternehmen in Brasilien und seit dem Start 2020 im Ranking Lugares Incríveis para Trabalhar vertreten. Umsetzungsfähigkeit: Effizienzprogramm senkte die Effizienzquote um 7 Prozentpunkte (9M26 vs. 9M21); Agribusiness-Projekt mit einem Kreditportfolio von 143 Mrd. R$ (Sep 26), das jährlich um 20 % wächst (CAGR 2026 vs. 2021); One Itaú mit 15 Millionen migrierten Kunden und einem NPS von 80; Turnaround im Acquiring-Geschäft in den letzten vier Jahren mit +5 Prozentpunkten Marktanteil, einem um 40 Punkte gestiegenen NPS und einer Rentabilität, die 7-mal stärker wuchs als das TPV.
Links: Hub-Diagramm mit hervorgehobener Talent-Kachel. Rechts: zwei gestapelte Karten, die obere mit Text und vier Award-Logos, die untere mit einer dreispaltigen Reihe orangefarbener Hauptstatistiken und einer zweiten Reihe für den Acquiring-Turnaround.
Drei Spalten. In das Geschäft eingebettete Technologie: Über 21.000 Mitarbeiter in funktionsübergreifenden Teams, die an der Customer Journey ausgerichtet sind, sowie mehr als 2.900 Cross-functional Squads. Moderne Plattform und KI-fähige Daten: Über 92 % der generativen KI-Initiativen im Einsatz (9M25 vs. 9M26), 50 % Senkung der Stückkosten pro Token (1Q25 vs. 3Q26), bis 2028 zu 100 % modernisiert und cloudbasiert. Anbindung an die technologische Spitze: Übernahme von NeoSpace zur Entwicklung von Basismodellen für generative KI und Personalisierung; Instituto de Ciência e Tecnologia Itaú mit über 39 veröffentlichten Patenten, einschließlich KI-Innovationen; Corporate-Venture-Capital-Beteiligungen wie PsiQuantum, Simile und Endeavor Catalyst sowie 10 weitere Portfoliounternehmen.
Links ein Hub-Diagramm mit hervorgehobener Plattform-Kachel. Rechts drei gleich große Spalten mit farbigen Kopfzeilen-Blöcken (Orange, Königsblau, Dunkelgrün) über gestapelten Statistik-Abschnitten und Partnerlogos.
Materielles Eigenkapital 138,7 Mrd. R$ (+6,7 % vs. 2Q26, +4,3 % vs. 3Q25), 60,6 % des konsolidierten Eigenkapitals von 228,9 Mrd. R$, davon Firmenwert und immaterielle Vermögenswerte 8,2 % sowie latente Nettosteueransprüche 31,2 %. Latente Steueransprüche von 71,5 Mrd. R$: steuerliche Verlustvorträge 2,0 % (1,4 Mrd. R$, Risikogewichtung 1.250 %), sonstige temporäre Differenzen 24,8 % (RWF 250 %), erwarteter Verlust 73,2 % (52,3 Mrd. R$, RWF 100 %). Rückstellungen für arbeits-, zivil- und steuerrechtliche Risiken 16,9 Mrd. R$ (-2,1 % vs. 2Q26, -3,4 % vs. 3Q25): Arbeit 9,6 Mrd. R$, Zivilrecht 3,0 Mrd. R$, Steuern 4,3 Mrd. R$; Deckung der Zahlungen der letzten 12 Monate 3,1x (Arbeit) und 1,9x (Zivilrecht) (Durchschnittswerte 2021–2026: 2,9x und 2,3x). Bilanzqualität: LCR 205,8 % (+3,8 Prozentpunkte vs. Jun 26), NSFR 123,7 % (+1,6 Pp.), Kreditportfolio / Refinanzierung 78,6 % (-1,7 Pp.).
Links Hub-Diagramm mit hervorgehobener Bilanz-Kachel. Rechts drei übereinander gestapelte horizontale Karten: Eigenkapitalzusammensetzung mit gestapelten Prozentbalken, eine Mini-Tabelle für Rückstellungen und eine Zeile mit drei Liquiditätskennzahlen.
Kreditportfolio per Sep-26 nach Geschäftsbereichen: Großkundengeschäft Brasilien 665 Mrd. R$ (43,1 %), Privatkundengeschäft Brasilien 635 Mrd. R$ (41,1 %), Lateinamerika 244 Mrd. R$ (15,8 %). Wiederkehrendes operatives Ergebnis 9M26: Privatkundengeschäft Brasilien 16,2 Mrd. R$ (43,4 %), Großkundengeschäft Brasilien 14,5 Mrd. R$ (38,8 %), Konzern plus Marktaktivitäten 4,2 Mrd. R$ (11,2 %), Lateinamerika 2,5 Mrd. R$ (6,6 %). Marktführerschaft unter den privaten Akteuren unter anderem in den Bereichen Kreditkartenemission, Asset Management, Zahlungsverkehr und Acquiring sowie Investment Banking.
Links Hub-Diagramm mit hervorgehobener Diversifizierungs-Kachel. Rechts zwei Donut-Diagramme nebeneinander auf einer Karte, darunter eine zweite Karte mit einer Reihe von vier Linien-Icons samt Beschriftung.
Neun-Monats-Trends, 9M21 bis 9M26: ROE 19,0 %, 20,7 %, 20,9 %, 22,2 %, 22,9 %, 24,1 %; Effizienzquote 44,4 %, 41,2 %, 39,8 %, 38,1 %, 38,0 %, 37,3 %. Wiederkehrendes operatives Ergebnis in Mrd. R$, aufgeteilt in Kapitalkosten und Wertschöpfung: 19,7 (12,8 + 6,9), 23,1 (15,1 + 8,0), 26,2 (17,3 + 9,0), 30,5 (18,1 + 12,4), 34,5 (21,2 + 13,3), 37,3 (21,5 + 15,8). CAGR: wiederkehrendes Ergebnis +14 %, Wertschöpfung +18 %, Kapitalkosten +11 %.
Links Hub-Diagramm mit hervorgehobener Effizienz-Kachel. Rechts eine Karte mit einem divergierenden Zwei-Linien-Diagramm (steigender ROE, sinkende Effizienz) über einem gestapelten Säulendiagramm für sechs Perioden mit einer CAGR-Säule ganz rechts.
Wiederholung der Titelfolie zum Abschluss der Hauptpräsentation vor dem Anhang: „ERGEBNISSE 3Q26“, Itaú-Logo, „Öffentliche Analystenkonferenz und Ergebnisbericht 3Q26“, São Paulo, 4. November 2026, Itaú Unibanco Holding S.A.
Wie Seite 1: schwarzer Hintergrund, orangefarbene Punktmatrix-Welle, Titel oben links, Logo oben rechts, Details unten rechts.
Trennfolie für den Anhang mit dem Text „Zusätzliche Informationen“ und dem Itaú-Logo.
Schwarzer Hintergrund mit einem dezenten, nach rechts auffächernden orangefarbenen Punktmuster; zweizeiliger Titel oben links, Logo oben rechts; der Rest der Folie bleibt leer.
Operative Gewinn- und Verlustrechnung in Mio. R$, 3Q26 / 2Q26 / 3Q25 / 9M26 / 9M25. Operative Erträge 49.152 (+2,4 % zum Vorquartal, +5,5 % zum Vorjahr); operative Finanzmarge 34.611, davon Marge mit Kunden 33.286 und mit dem Markt 1.325 (+42,3 % zum Vorquartal); Provisionen und Gebühren 11.048; Erträge aus Versicherungen 3.494. Kreditkosten (10.415), bestehend aus Aufwendungen für erwartete Verluste (10.720), gewährten Rabatten (1.260) und Rückgewinnungen 1.565. Einbehaltene Schadensfälle (479). Sonstige betriebliche Aufwendungen (20.110), einschließlich zinsunabhängiger Aufwendungen (17.129) sowie ISS/PIS/Cofins und sonstiger Steuern (2.981). Ergebnis vor Steuern und Minderheitsanteilen 18.148; Ertragsteuern und Sozialbeiträge (5.192); Minderheitsanteile (339). Wiederkehrendes operatives Ergebnis 12.617 (+1,7 % zum Vorquartal, +6,2 % zum Vorjahr); 9M26 37.305 vs. 34.513 (+8,1 %).
Vollbreite GuV-Tabelle mit orangefarbener Kopfzeile, Spaltengruppen für Quartals- und Neun-Monats-Zahlen, schattierten Abweichungsspalten, fettgedruckten Abschnittszeilen und einer orangefarbenen Abschlusslinie.
Wiederkehrendes Ergebnis nach Geschäftsbereichen in Mrd. R$ für 9M26 vs. 9M25: Gesamt, Kredit, Handel, Versicherungen und Dienstleistungen sowie Überschusskapital. 9M26: Operative Erträge 144,0 (Kredit 81,3, Handel 2,9, Versicherungen und Dienstleistungen 58,3, Überschusskapital 1,5); wiederkehrendes Management-Ergebnis 37,3 (14,6, 1,5, 20,0, 1,2); durchschnittliches regulatorisches Kapital 206,4 (127,5, 8,1, 55,5, 15,3); Wertschöpfung 15,8; wiederkehrender Management-ROE 24,1 % insgesamt, 15,3 % Kredit, 24,2 % Handel, 47,9 % Versicherungen und Dienstleistungen, 10,8 % Überschusskapital. 9M25: Wiederkehrendes Ergebnis 34,5, ROE 22,9 % (Kredit 14,3 %, Handel 30,3 %, Versicherungen und Dienstleistungen 47,8 %, Überschusskapital 9,8 %). Das Delta-Panel zeigt ROE +1,2 Pp. insgesamt, +1,0 Pp. Kredit, -6,1 Pp. Handel.
Drei nebeneinander liegende Tabellenblöcke (9M26, 9M25, Delta), jeweils mit einer orangefarbenen Kopfzeile aus fünf Spalten; GuV-Zeilen oben, Kapital- und ROE-Zeilen unten, Summen in Orange.
Rückseite, die das Design der Titelseite wiederholt: „ERGEBNISSE 3Q26“, Itaú-Logo, „Öffentliche Analystenkonferenz und Ergebnisbericht 3Q26“, São Paulo, 4. November 2026, Itaú Unibanco Holding S.A.
Identisch mit den Seiten 1 und 23: schwarzes Feld, orangefarbene Welle aus Rasterpunkten, Titelblock und Logo oben, Veranstaltungsdetails unten rechts.
Häufige Fragen zu dieser Folie und dem zugrunde liegenden Präsentationsinhalt.
Es handelt sich um das 27-seitige Ergebnis-Deck zum 3. Quartal 2026, das die Itaú Unibanco Holding S.A. bei ihrem öffentlichen Treffen mit Analysten und Investoren in São Paulo am 4. November 2026 präsentierte. Es umfasst Highlights, das Kreditportfolio, Finanzmargen, Gebühren und Versicherungen, Kreditqualität, Aufwendungen, Kapital, die Prognose für 2026, einen Strategieteil zu Wettbewerbsvorteilen sowie einen Anhang mit der Gewinn- und Verlustrechnung und Tabellen zum Geschäftsmodell.
Itaú Unibanco hat die Präsentation bei der SEC als Anlage zum Form 6-K eingereicht, dem Formular, das ausländische private Emittenten verwenden, um wesentliche Informationen an die SEC zu übermitteln. Alle Beträge sind in R$ (Brasilianische Reais) angegeben, meist in Milliarden; die Gewinn- und Verlustrechnung im Anhang ist in Mio. R$ verfasst. Die Folien wurden als Bilder eingereicht, weshalb einige sehr kleine Fußnotentexte bei Web-Auflösung schwer lesbar sein können.
Wiederkehrendes Management-Ergebnis von 12,6 Mrd. R$ (+2,5 % gegenüber Q2 2026, +6,7 % gegenüber Q3 2025), konsolidierte wiederkehrende Management-Eigenkapitalrendite (ROE) von 23,6 % (24,5 % in Brasilien), Kreditportfolio von 1.544 Mrd. R$ (+10,9 % im Jahresvergleich), Finanzmarge mit Kunden von 33,3 Mrd. R$, eine Effizienzquote von 37,5 % und eine CET1-Quote von 12,7 %. Die Quartalsvergleiche sind um den Verkauf des Privatkundengeschäfts in Kolumbien im Juli 2026 bereinigt.
Nur eine Zeile hat sich geändert. Die Prognose für das Kreditportfoliowachstum, die Finanzmarge mit Kunden, die Finanzmarge mit dem Markt, die Kreditkosten, Provisionen und Versicherungen sowie die zinsunabhängigen Aufwendungen wurde beibehalten. Die Spanne für den effektiven Steuersatz wurde von 29,5 %–32,5 % auf 28,0 %–29,0 % gesenkt.
NPL-Quoten (notleidende Kredite) für 15–90 Tage und über 90 Tage nach Segmenten, Stage-2- und Stage-3-Portfolios sowie Deckungsquoten gemäß der brasilianischen Resolution 4.966, Kreditkosten (10,4 Mrd. R$ im Q3 2026, 2,7 % des Portfolios), das neu verhandelte Portfolio, NPL-Vergleiche (über 15 Tage) zwischen Itaú und dem Markt für Privatpersonen und Unternehmen sowie eine Rückstellungsmatrix im Vergleich zu den Mindestanforderungen der BCB Resolution 352.
Ja, als strukturelle Referenz. Es ist ein hervorragendes Modell für ein Ergebnis-Deck einer Bank oder eines Finanzdienstleisters: eine KPI-Highlight-Seite, Abweichungstabellen mit Spalten für Quartals-, Vorjahres- und Neunmonatsvergleiche, Waterfall-Diagramme für Marge und Kapital, Dashboard-Trendlinien für die Asset-Qualität, eine Tabelle zum Vergleich der alten und neuen Prognose sowie ein wiederverwendbares Hub-and-Spoke-Strategiediagramm. Ersetzen Sie den Inhalt und das Itaú-Branding durch Ihre eigenen Daten; das Original bleibt Material von Itaú Unibanco.
Dieser Galerie-Eintrag bietet das Original-PDF des Decks an. Sie können das PDF herunterladen und 2Slides nutzen, um eine editierbare Präsentation mit einer ähnlichen Struktur für Ihr eigenes Unternehmen oder Ihre Analyse zu erstellen.
Original-Folienbilder, wie von der Itaú Unibanco Holding S.A. im Form 6-K eingereicht

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referenzieren Sie professionelle Designs, wählen Sie Ihren Stil und generieren Sie Folien mit perfekter Textdarstellung. Angetrieben von Nano Banana—beginnen Sie jetzt mit der Erstellung Ihrer Präsentation.
Ihr KI-Agent für Folien. Sparen Sie Zeit, glänzen Sie schneller mit intelligenter Präsentationserstellung.


© 2026 2slides. Alle Rechte vorbehalten.