
Teil von Investorenpräsentationen als Beispiel · Beispiele für japanische Investorenpräsentationen
Isetan Mitsukoshi Holdings Ergebnispräsentation H1 FY2026 – die Ergebnisbesprechung der japanischen Kaufhausgruppe (TSE 3099) für den sechsmonatigen Zeitraum von April bis September 2026 (Geschäftsjahr bis März 2027). Sie umfasst die Ergebnisse des ersten Halbjahres, die Aufwärtskorrektur des Ganzjahresplans und die Fortschritte in Phase I des aktuellen mittelfristigen Managementplans. Dies ist ein japanischsprachiges Deck (決算説明会資料) vom 13. November 2026, dessen Original auf TDnet (Tokyo Stock Exchange Timely Disclosure) veröffentlicht wurde; alle Texte wurden ins Deutsche übersetzt, wobei die Yen-Zahlen in der unternehmenseigenen Einheit von 100 Millionen Yen (億円) beibehalten wurden.
Nutzt das Titelbild dieser Präsentation als Stilvorlage für Folien aus eigenen Inhalten. Alternativ eine beliebige Seite unten wählen und ihr Layout als Vorlage nehmen.
Schnellnavigation
Tags
Folien teilen
Isetan Mitsukoshi Holdings Ergebnispräsentation H1 FY2026 – die Ergebnisbesprechung der japanischen Kaufhausgruppe (TSE 3099) für den sechsmonatigen Zeitraum von April bis September 2026 (Geschäftsjahr bis März 2027). Sie umfasst die Ergebnisse des ersten Halbjahres, die Aufwärtskorrektur des Ganzjahresplans und die Fortschritte in Phase I des aktuellen mittelfristigen Managementplans. Dies ist ein japanischsprachiges Deck (決算説明会資料) vom 13. November 2026, dessen Original auf TDnet (Tokyo Stock Exchange Timely Disclosure) veröffentlicht wurde; alle Texte wurden ins Deutsche übersetzt, wobei die Yen-Zahlen in der unternehmenseigenen Einheit von 100 Millionen Yen (億円) beibehalten wurden.
Detaillierte Ansicht jeder Folien-Seite, einschließlich Layout, wichtigem Inhalt und visuellen Elementen.
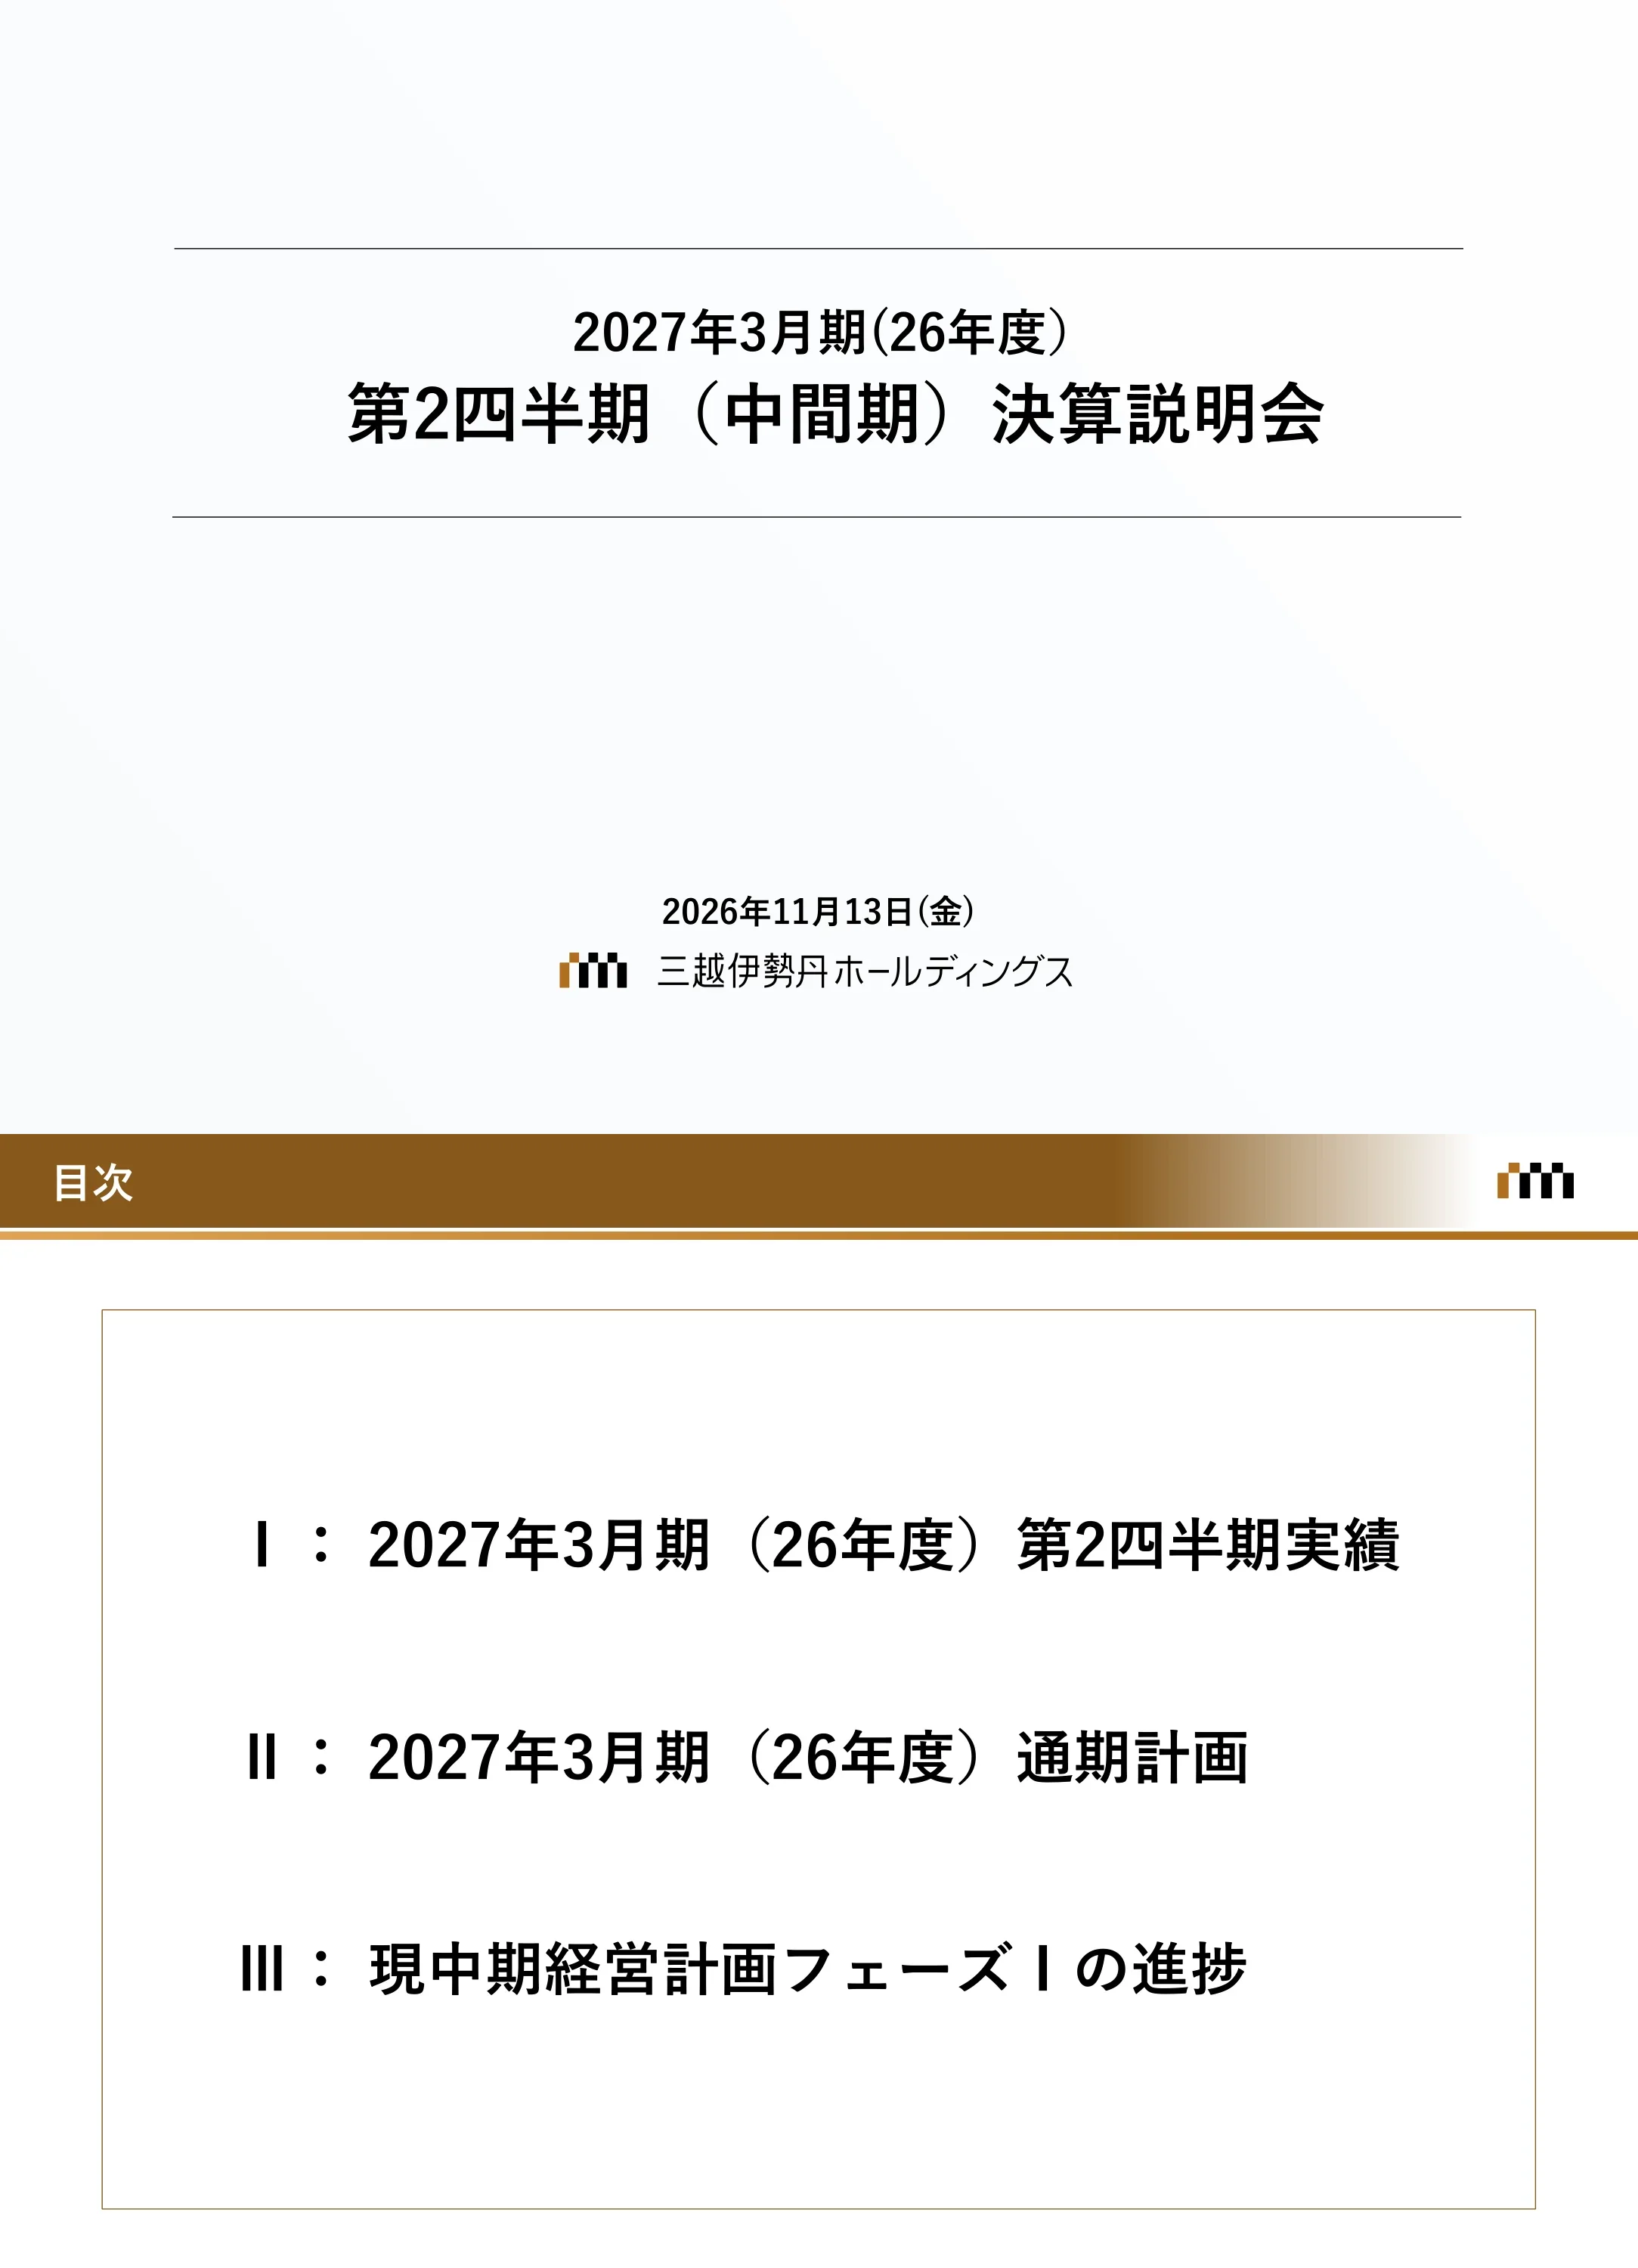
Titelseite mit dem Text „Geschäftsjahr bis März 2027 (FY2026) – Ergebnisbesprechung zum zweiten Quartal (Zwischenbericht)“, datiert auf Freitag, den 13. November 2026, mit dem Logo der Isetan Mitsukoshi Holdings.
Zentrierter Titelblock zwischen zwei horizontalen Linien auf fast weißem Hintergrund; Datum und Firmenlogo unten zentriert.
Agenda mit drei Abschnitten: I. Ergebnisse Q2 FY2026 (Geschäftsjahr bis März 2027); II. Ganzjahresplan FY2026; III. Fortschritt in Phase I des aktuellen mittelfristigen Managementplans.
Braune Kopfzeile mit dem Titel „Inhalt“; ein einzelner Rahmen mit drei römisch nummerierten Punkten.
Abschnittstrenner, der die Agenda wiederholt, wobei Punkt I (Ergebnisse Q2 FY2026) hervorgehoben und die Punkte II und III ausgegraut sind.
Gleicher Agenda-Rahmen wie auf Seite 2, wobei der aktive Punkt in Schwarz und die inaktiven Punkte in Hellgrau dargestellt sind.
Drei Kernbotschaften: Der Umsatz mit inländischen Kunden wuchs stetig durch die Vertiefung der Beziehungen zu identifizierten Kunden; der Umsatz mit ausländischen Kunden wuchs nach Q1 weiterhin über den Erwartungen, begünstigt durch vielfältigere Herkunftsländer der Besucher und eigene CRM-Maßnahmen; bei steigendem Gesamtumsatz und plangemäßer Kostenkontrolle erzielte die Gruppe ein Rekordergebnis beim Betriebsgewinn und Jahresüberschuss für ein zweites Quartal sowie für ein erstes Halbjahr.
Ein einzelnes großes Textfeld mit Rahmen und drei Aufzählungspunkten; wichtige Phrasen sind in Rot hervorgehoben.
H1 (Apr–Sep) in Hundert Millionen Yen: Bruttoumsatz (inkl. Mieter mit Festlaufzeit) 6.549 (106,6 %, +406); Gesamtumsatz 6.356 (106,6 %, +394); Nettoumsatz 2.632 (103,7 %, +93); Bruttogewinn 1.643 (105,3 %, +82); Vertriebs- und Verwaltungskosten (SG&A) 1.267 (101,7 %, +21); Betriebsgewinn 375 (119,4 %, +61); ordentlicher Gewinn 400 (120,9 %, +69); Jahresüberschuss 371 (126,4 %, +77). Referenzquartale: Betriebsgewinn Q1 188 (120,6 %), Q2 186 (118,2 %); Jahresüberschuss Q1 223, Q2 148 (140,5 %). Kernaussagen: Umsatzwachstum getrieben durch inländische Kaufhäuser; SG&A-Kosten deutlich unter dem Umsatzwachstum gehalten; Betriebsgewinn und Jahresüberschuss auf Rekordniveau für Q2 und H1.
Graue Zusammenfassungsbox mit drei Aufzählungspunkten oben; Haupttabelle für kumulierte H1-Ergebnisse links und Referenztabellen für Q1/Q2 rechts, jeweils mit Ist-Werten, Vorjahresvergleich in % und Vorjahresdifferenz.
Gesamtumsatz der inländischen Kaufhäuser in H1: 5.595 Hundert Millionen Yen (106,2 %, +324): Inländische Kunden 4.765 (103,6 %), ausländische Kunden 829 (124,1 %, +161). Isetan Mitsukoshi (Standorte Tokio) gesamt 3.879 (108,4 %) — Inland 3.222 (105,9 %), Ausland 657 (122,5 %). Regionalgesellschaften gesamt 1.715 (101,4 %) — Inland 1.543 (99,0 %, ▲16), Ausland 172 (130,7 %). Aufschlüsselung für Q1 und Q2 zur Referenz dargestellt. Fußnote: Das System zur Erfassung von Auslandsumsätzen wurde im FY2026 geändert, daher wurden die Zahlen für FY2025 nach dem neuen System neu ermittelt.
Zusammenfassungsbox mit zwei Punkten; breite Tabelle mit kumuliertem H1 (Ist/Vorjahr %/Vorjahr Diff) links und Referenzblöcken für Q1 und Q2 rechts; grau schattierte Summenzeilen.
Gesamtumsatz H1 (Hundert Millionen Yen) nach Standort: Isetan Shinjuku 2.118 (110,1 %, +193); Mitsukoshi Nihombashi 838 (108,7 %); Mitsukoshi Ginza 625 (108,3 %); Isetan Tachikawa 137 (96,1 %); Isetan Urawa 159 (98,3 %); Gesamt für fünf Standorte in Tokio 3.879 (108,4 %). Regional: Sapporo Marui Mitsukoshi 277 (101,1 %); Sendai Mitsukoshi 114 (98,0 %); Nagoya Mitsukoshi 275 (97,7 %, beeinflusst durch Umbaumaßnahmen); Niigata Mitsukoshi Isetan 160 (100,8 %); Iwataya Mitsukoshi 646 (106,6 %); fünf Regionalgesellschaften 1.475 (102,5 %). Bruttoumsatz ebenfalls aufgeführt (z. B. Shinjuku 2.119).
Zwei nebeneinander liegende Tabellen (Tokio-Standorte links, Regionalgesellschaften rechts) mit Bruttoumsatz, Gesamtumsatz, Vorjahr % und Vorjahresdifferenz; Summenzeilen unter jeder Tabelle.
Vertriebs- und Verwaltungskosten (SG&A) in H1: 1.267 Hundert Millionen Yen (+21 im Vorjahresvergleich): Personal 436 (+0), Werbung 42 (▲0), Miete 152 (+3), Outsourcing 142 (+4), Abschreibungen 114 (+0), Versorgungsleistungen 49 (+1), Sonstiges 328 (+10). Aufschlüsselung der Vorjahresveränderung: Kostenstrukturreform ▲23, umsatzabhängig +10, strategische Ausgaben +7, Inflation +23, Erstkonsolidierung +4, Sonstiges ▲1. Die Kostenstrukturreform liegt mit einem Fortschritt von ca. 56 % in H1 voll im Plan (Jahresziel ▲41 Hundert Millionen Yen).
Zusammenfassungsbox oben; linke Tabelle der SG&A-Posten mit H1-Ist-Wert und Vorjahresdifferenz; rechte Matrix zur Zerlegung der Vorjahresveränderung in sechs Treiber.
H1 (Hundert Millionen Yen): Kaufhäuser — Gesamtumsatz 5.869 (106,2 %), Nettoumsatz 2.138, Betriebsgewinn 308 (+53); Kredit, Finanzen & Tomo-no-kai — 188 (103,2 %), 176, OP 35 (+6); Immobilien — 154 (135,4 %), 154, OP 23 (+4); Sonstiges — 143 (102,4 %), 163, OP 7 (▲3); Gesamt 6.356 (106,6 %), 2.632, OP 375 (+61). Kommentar: Kaufhäuser gewannen 53 Hundert Millionen Yen durch überplanmäßige Umsätze und Kostenoptimierung; Nutzung der hauseigenen Kreditkarten ausgeweitet; Immobiliensegment absorbierte höhere Kosten durch stabile Auftragslage bei der Tochtergesellschaft für Innenausbau.
Segmentkommentar mit drei Punkten über einer fünfzeiligen Segmenttabelle.
Abschnittstrenner, wobei Punkt II (Ganzjahresplan FY2026) hervorgehoben ist.
Agenda-Rahmen mit dem aktiven Punkt in Schwarz.
In Erwartung einer Fortsetzung des starken H1-Trends in der zweiten Jahreshälfte hebt das Unternehmen die Prognose für den Gesamtumsatz der inländischen Kaufhäuser an; der Betriebsgewinn wird auf 860 Hundert Millionen Yen nach oben korrigiert, womit das Ziel für das letzte Jahr von Phase I (FY2027) von 850 Hundert Millionen Yen ein Jahr früher erreicht wird; der Jahresüberschuss wird auf 655 Hundert Millionen Yen nach oben korrigiert, was bereinigt um Sondereffekte des Vorjahres (latente Steuern etc.) das Rekordniveau des Vorjahres beibehält.
Ein einzelnes Feld mit Rahmen und drei Aufzählungspunkten; Revisionen sind in Rot markiert.
Plan für das Geschäftsjahr 2026 (in Hundert Millionen Yen, Vorjahresvergleich in %, Differenz zum Vorjahr, Abweichung zum Plan zum Zeitpunkt Q1): Bruttoumsatz 14.150 (105,0 %, +670, +100); Gesamtumsatz 13.700 (105,4 %, +704, +100); Nettoumsatz 5.630 (103,2 %, +173, +10); Bruttogewinn 3.490 (103,6 %, +122, +30); Vertriebs- und Verwaltungskosten (SG&A) 2.630 (102,5 %, +62, +10); Betriebsgewinn 860 (107,5 %, +59, +20); ordentlicher Gewinn 870 (100,5 %, +4, +40); Jahresüberschuss 655 (86,1 %, ▲105, +25). Fußnote: Der Nettogewinn des Vorjahres enthielt Sondereffekte.
Zusammenfassungsbox mit zwei Aufzählungspunkten; einzelne Tabelle mit Planwerten, Vorjahresvergleich in %, Vorjahresdifferenz und Abweichung zum Q1-Plan.
Inländische Kunden: Ursprünglicher Plan aufgrund stabiler Trends im ersten Halbjahr und im Oktober beibehalten. Ausländische Kunden: Ganzjahresplan auf 116,4 % im Vorjahresvergleich angehoben. Gesamtjahr (in Hundert Millionen Yen): Inländische Kaufhäuser gesamt 12.150 (105,6 %, +124 gegenüber Q1-Plan) — davon inländische Kunden 10.425 (104,0 %), ausländische Kunden 1.725 (116,4 %, +124 gegenüber Q1-Plan). Isetan Mitsukoshi gesamt 8.410 (107,4 %); Regionalgesellschaften gesamt 3.740 (101,9 %). Plan für das 2. Halbjahr: Inländische Kaufhäuser 6.554 (105,2 %), ausländische Kunden 895 (110,1 %).
Zusammenfassung mit zwei Punkten; Tabelle unterteilt in Blöcke für H1-Ist-Werte, H2-Plan und Ganzjahresplan für die Gesellschaft in Tokio, die Regionalgesellschaften und die Gesamtsumme, jeweils mit Unterzeilen für Inland/Ausland.
Der Plan geht von einem stabilen Trend bei inländischen Kunden über das Jahr aus (104,0 % zum Vorjahr) und einem anhaltend starken, wenn auch moderateren Trend bei ausländischen Kunden im zweiten Halbjahr (116,4 % zum Vorjahr). Ein Liniendiagramm vergleicht das Geschäftsjahr 2026 (durchgezogen) mit dem Geschäftsjahr 2025 (gepunktet) für inländische (grün) und ausländische (orange) Kundenumsätze von April bis März, mit Ereignismarkierungen für Golden Week, Chinas Nationalfeiertag, Weihnachten und das Mondneujahr. Das Diagramm enthält keine Werte auf der Y-Achse, daher können die Kurven nicht als exakte Zahlen gelesen werden.
Zusammenfassung mit zwei Punkten; Quartalsbezeichnungen Q1–Q4 über einem monatlichen Liniendiagramm, das durch gepunktete Quartalslinien unterteilt ist.
Gesamtumsatz laut Ganzjahresplan (in Hundert Millionen Yen): Isetan Shinjuku 4.596 (108,1 %, +346); Mitsukoshi Nihombashi 1.795 (106,2 %); Mitsukoshi Ginza 1.359 (110,8 %); Isetan Tachikawa 304 (97,4 %); Isetan Urawa 355 (101,0 %); die fünf Standorte in Tokio 8.410 (107,4 %). Regional: Sapporo Marui Mitsukoshi 609 (101,7 %); Sendai 249 (97,8 %); Nagoya 576 (94,8 %, Einfluss durch Umbaumaßnahmen); Niigata 348 (102,0 %); Iwataya 1.409 (106,5 %); fünf Regionalgesellschaften 3.192 (102,1 %).
Gleiches Format mit zwei Tabellen wie auf Seite 7, zeigt jedoch den Ganzjahresplan anstelle der H1-Ergebnisse.
Der Ganzjahresplan für Vertriebs- und Verwaltungskosten (SG&A) wurde auf 2.630 Hundert Millionen Yen (+62 zum Vorjahr) korrigiert, was höhere umsatzabhängige Kosten widerspiegelt. Das Ziel für die Kostenstrukturreform wurde auf ▲46 Hundert Millionen Yen angepasst (▲5 gegenüber dem Q1-Plan). Einzelposten: Personal 914 (▲5), Werbung 96 (+8), Miete 307 (+3), Outsourcing 285 (+10), Abschreibungen 231 (+2), Versorgungsleistungen 96 (+6), Sonstiges 701 (+38). Treiber: Reform ▲46, umsatzabhängig +31, strategisch +24, Inflation +43, neue Konsolidierung +9, Sonstiges +2.
Zusammenfassungsbox; links Tabelle der Einzelposten und rechts Matrix der Treiber-Aufschlüsselung, analog zu Seite 8.
Ganzjahr (in Hundert Millionen Yen): Kaufhäuser — Gesamtumsatz 12.680 (105,2 %), Nettoumsatz 4.590, Betriebsergebnis 705 (Marge 5,6 %, +49 zum Vorjahr, +15 zum Q1-Plan); Kredit/Finanzen/Tomo-no-kai — 396, 366, Betriebsergebnis 73 (18,4 %, +9, +3); Immobilien — 330 (121,4 %), 330, Betriebsergebnis 46 (13,9 %, ▲0, +3); Sonstiges — 301, 351, Betriebsergebnis 36 (12,0 %, +1, ▲1); Gesamt — 13.700, 5.630, Betriebsergebnis 860 (6,3 %, +59, +20). Die Prognosen für das Betriebsergebnis wurden für Kaufhäuser (+15), Kredit/Finanzen und Immobilien angehoben.
Kommentar mit drei Punkten über einer Segmenttabelle mit Betriebsergebnis-Plan, Marge, Vorjahresvergleich und Abweichung zum Q1-Plan.
Abschnittstrenner mit hervorgehobenem Punkt III.
Agenda-Rahmen mit aktivem Punkt III.
Der vorherige mittelfristige Plan zielte darauf ab, Sorgen über die Zukunft der Kaufhäuser zu zerstreuen („Wiederbelebung der Kaufhäuser“); der aktuelle Plan verfolgt eine eigenständige Strategie zur Sicherung eines beschleunigten Wachstums. Sorgen des vorherigen Plans (geringe Rentabilität, externe Schocks, schrumpfende Bevölkerung) und Ergebnisse: Break-Even-Verhältnis von 75,7 % im Geschäftsjahr 2024 (▲25,2 Prozentpunkte gegenüber GJ2021); 7,61 Millionen identifizierte Kunden (+3,16 Millionen); Umsatz mit identifizierten Kunden 6.395 Hundert Millionen Yen (+2.136 Hundert Millionen Yen). Aktuelle Investorensorgen (Volatilität bei Auslandskunden, Beitrag der Konzerngesellschaften zum LTV, der nächste Plan) werden mit Maßnahmen beantwortet: Ausbau der Aktivitäten für Individualkunden und deren Ausweitung auf Auslandskunden, Erweiterung der „Group Federation“-Aktivitäten sowie langfristige „Machika“-Immobilienentwicklung (Stadtgestaltung).
Graue Kopfzeilenbox; linke Spalte mit vergangenen Sorgen und Ergebnissen, großer Pfeil, rechte Spalte mit aktuellen Sorgen und Maßnahmen.
Nutzt das knappe Gut einer „Kundenbasis, die nach hoher Sensibilität und Qualität strebt“ durch Personal, Systeme und Digitalisierung. Ablauf: Kundenansprache in speziellen Kaufhäusern → Identifizierung über Karten und Apps → kumulierte Kundendaten und persönliche Beziehungen → drei Anwendungsbereiche (Kosten-/Investitionsoptimierung, LTV-Erweiterung, weltweite Geschäftschancen). Status H1 FY2026: Vertriebs- und Verwaltungskostenquote 21,2 % (▲1,2 Pt.) und operative Marge 5,4 % (+0,6 Pt.) für inländische Kaufhäuser; drei Flagship-Umbauten bei 114 % Umsatz im Vorjahresvergleich; 8,67 Mio. identifizierte Kunden (+0,73 Mio.); Umsatz mit identifizierten Kunden 106 %; Konzernkunden mit Käufen über 3 Mio. Yen bei 116 %; 1,28 Mio. App-Mitglieder im Ausland; Auslands-App-Umsatz 149 %; Abwicklung im ausländischen Gaisho (Direktvertrieb) 162 %.
Prozessdiagramm von links nach rechts mit vertikalen Textbannern, Icons, rot umrandeten Initiativen-Boxen und Ergebnis-Panels auf der rechten Seite; Box für langfristige Ziele am unteren Rand.
Das operative Ergebnis ist proportional zur Anzahl der identifizierten Kunden stetig gewachsen: 763 億円 (76,3 Mrd. ¥) (Ist FY2024), 800 (Ist FY2025), 860 (Plan FY2026), womit der ursprüngliche Plan für FY2027 von 850 Hundert Millionen Yen ein Jahr früher übertroffen wird. Umsatz mit identifizierten Kunden: 6.395, 6.786 und 6.960 Hundert Millionen Yen. Das Unternehmen plant, die Identifizierung von Auslandskunden für ein starkes Wachstum zu verstärken; der Plan für FY2027 wird im Mai 2027 veröffentlicht. Die Linie für die Anzahl identifizierter Kunden und die Balken für FY2027 enthalten keine Datenbeschriftungen, daher sind diese Werte nicht lesbar.
Zusammenfassende Aufzählungspunkte über einem kombinierten Balken-Linien-Diagramm mit zwei Y-Achsen (Hundert Millionen Yen links, 10.000 Personen rechts) und FY2024–FY2027 auf der X-Achse; Phase-I-Klammer gelb hervorgehoben.
Die Ausgaben pro Kunde steigen mit der Tiefe der Beziehung. Inländische Kunden (H1 FY2026, halbjährliche Ausgaben pro Person): Steigerung von nicht identifizierten Kunden zu MI-App-Mitgliedern (~2x), MI-Card-Mitgliedern (~3x), MI-W-Mitgliedern (App + Karte, ~2x) und inländischen Gaisho-Kunden (~2x). Ausland: Gaisho-Kunden geben etwa das 6-fache von steuerfreien Kunden aus; identifizierte Auslandskunden sollen ab FY2027 durch wechselseitige Kommunikation gewonnen werden. Im Oktober 2026 wuchsen die Auslandsumsätze stark aufgrund vielfältiger Herkunftsländer der Besucher, Apps und Gaisho. Die Balken enthalten keine absoluten Werte; es sind nur die Multiplikatoren angegeben.
Zusammenfassungsbox über zwei nebeneinander liegenden Balkendiagrammen (Inland links, Ausland rechts) mit roten gebogenen Pfeilen, die mit Multiplikatoren beschriftet sind.
Tabelle FY2026 – Ist H1 / Differenz H1 zum Vorjahr / Ganzjahresplan: Bruttoumsatz 6.549 / +406 / 14.150 Hundert Millionen Yen; Gesamtumsatz 6.356 / +394 / 13.700; Vertriebs- und Verwaltungskosten 1.267 / +21 / 2.630; operatives Ergebnis 375 / +61 / 860; Jahresüberschuss 371 / +77 / 655; ROE geplant bei 10,7 % (0,6 Pt. über der Ankündigung vom Mai 2026). Kunden-KPIs: Umsatz mit identifizierten Kunden 3.292 Hundert Millionen Yen (+191) gegenüber 6.960 im Gesamtjahr; Umsatz mit Konzernkunden mit Käufen über 3 Mio. Yen bei 936 Hundert Millionen Yen (+128) gegenüber 2.520 im Gesamtjahr.
Zusammenfassungsbox; KPI-Tabelle unterteilt in Finanz- und Kunden-KPI-Gruppen mit roten Rahmen um ROE und Kunden-KPI-Wachstum.
H1: Die Besucherzahlen in inländischen Kaufhäusern hielten sich durch Umbauten mit „hochsensibler Qualität“ bei 101 % im Vorjahresvergleich. Der Umbau der Abteilung für westliche Süßwaren bei Isetan Shinjuku steigerte den flächenbereinigten Umsatz von 86 % (April, baubedingt beeinträchtigt) auf 98 %, 121 %, 143 %, 142 % und 142 % (Mai–September) über drei Umbauphasen hinweg. Nächste Schritte: Lebensmittel als Kernattraktion, Markenentwicklung auf Weltklasseniveau und eine eigene Lieferkette, um sowohl Kaufhaus- als auch Konzerngesellschafts-Margen zu sichern; eine Food-SPA-Marke mit dem französischen Chocolatier Bernachon eröffnet am 17. März 2027 im Hauptgebäude von Isetan Shinjuku (B1).
Zwei Panels: links H1-Ergebnisse mit einer Box zur Besucherfrequenz und einem monatlichen Liniendiagramm; rechts Zukunftspläne mit einem gestapelten Balkendiagramm zum Vergleich der Gewinnstruktur (allgemein vs. eigene Lieferkette) und einer Box zur Eröffnungsankündigung.
Investitionen in den Umbau der drei Flagship-Stores im FY2026 ca. 60 Hundert Millionen Yen; flächenbereinigter Umsatz der umgebauten Bereiche bei 114 % im Vorjahresvergleich. Isetan Shinjuku: Eigenmarken und Neugestaltung der westliche Süßwaren (45 Marken bis März 2027), danach Duft-Umbau mit über 60 Marken. Mitsukoshi Nihombashi: Boutiquen im VIP-Salon-Stil (Delvaux im 3. OG, dann Rolex im 1. OG) und Neuorganisation des Lebensmittelbereichs (Süßwaren erstmals seit 19 Jahren erneuert; frische Lebensmittel und Erlebnisgastronomie folgen). Mitsukoshi Ginza: Luxusboutiquen und Angebote auf globalem Niveau, danach eine Etage für immersive Events mit Kultur-, IP- und Food-Veranstaltungen.
Header-Banner mit Investitionszahl; Tabelle mit Store-Fotos und Konzepten in den Zeilen, H1-Umbauten und Umbauten ab H2 in den Spalten.
H1-Ergebnisse: 8,67 Mio. identifizierte Kunden (109 %); 320.000 Gold-Card-Mitglieder (103 %, +7.510); 170.000 Basic-Card-Mitglieder (217 %); 1,28 Mio. App-Mitglieder im Ausland (Auslands-App + WeChat). Nächste Schritte: Vollständiges Karten-Line-up mit der Top-Tier-Karte MICARD+ THE ONE (Ausgabe ab Februar 2027) und ein zweistufiges Punktesystem ab Februar 2027, das Punkte in Kaufhaus- und Kreditpunkte aufteilt (z. B. MICARD+ GOLD 10 % insgesamt, THE ONE 11 % insgesamt).
Linkes Panel mit KPI-Tabellen; rechtes Panel mit vier Kartenabbildungen und einer Vergleichstabelle der Punktesätze (aktuell vs. neu).
H1: GCP (Group Customer Program) Platin-Kunden 584 Hundert Millionen Yen Umsatz (106 %); Premium-Diamond-Kunden 653 Hundert Millionen Yen (119 %); Abwicklung im regionalen Basis-Netzwerk 81 Hundert Millionen Yen (132 %); Verbundbeitrag 1.187 Hundert Millionen Yen (104 %). Nächste Schritte: App-basierte Kommunikation – erweitertes persönliches Marketing (gestartet), KI-Assistent für Filialinformationen (ab H2 FY2026), Kaufanfragen (gestartet); Integration von IDs verbundener Unternehmen in die Isetan Mitsukoshi ID – Nikko Travel (geplant für März FY2026), MI Food Style (ab FY2027).
Links Ergebnistabellen; rechts Zeitplantabellen in Gelb und Hellblau.
H1: Inländische Gaisho-Kundenbetreuung 1.186 Hundert Millionen Yen (105 %); Auslands-Gaisho 131 Hundert Millionen Yen (162 %). ONE Group Gaisho × Tanseikai Einladungsevent findet zweimal jährlich im Isetan Shinjuku statt; das Tanseikai am 4. September 2026 generierte 54 Hundert Millionen Yen und lag damit über dem Neujahrsverkauf am ersten Tag (2. Januar 2008) von 28 Hundert Millionen Yen. Nächste Schritte: Neues Hospitality-Event „TANSEIKAI THE NIGHT“ im Februar 2027 für Top-Kunden aus dem In- und Ausland, am Vorabend des Tanseikai, unter der Mission „Herzen bewegen durch die Kraft der Menschen“.
Links Ergebnistabelle und Event-Vergleichsboxen; rechts Event-Konzepttabelle.
Trichter mit fünf Stufen: (1) Wiederbelebungsphase – vom „Aufbau“-Geschäft zum „Individualkunden“-Geschäft; (2) Aktueller Plan Phase I (FY2025–27) – Transformation durch „Verbund“; (3) Phase II (FY2028–30) – Weiterentwicklung der Prozessaktivitäten und Beginn der „Machika“-Vorbereitung; (4) Realisierungsphase (ab FY2031) – Umsetzung von Isetan Mitsukoshi „Machika“; (5) Langfristig – ein herausragendes globales Individualkundengeschäft. Wechsel von 1:1- zu 1:20-Angeboten in den Bereichen Kaufhaus, Finanzen, Immobilien, verbundene und neue Geschäfte mit dem Ziel, Retail-Media-Umsätze zu generieren.
Links invertierter Trichter mit nummerierten Phasen; rechtes Panel mit „Bisher/Ab jetzt“-Vergleich und Venn-Diagramm mit überlappenden Kreisen, zentriert auf „Verbund“.
Etwa 70 % der eigenen Immobilien (Grundstücksfläche ca. 130.000 m²) werden gehalten, um den Kern der Kaufhäuser zu stärken und den Asset-Wert zu steigern; für die restlichen 30 % wird eine Strukturreform unter wissenschaftlichen Gesichtspunkten Wertsteigerung (Neuentwicklung, ca. 8 angenommene Projekte) gegen Verkauf abwägen, um Erträge zu steigern oder die Effizienz zu verbessern – z. B. Umwandlung in Hotels und andere Nutzungen sowie Anpassung der Filialgröße.
Prozess-Flussdiagramm mit braunem Header: 70 %/30 %-Split-Balken, der in Boxen für Halten, Neuentwicklung und Verkauf führt, gefolgt von Ergebnisboxen und abgerundeten Erläuterungspanels.
Die erste Hotelentwicklung der Gruppe, die fünf firmeneigene Bürogebäude integriert, um hochwertige Kunden aus aller Welt anzuziehen. Eröffnung für 2032 geplant; eine Hotelmarke, die erstmals in Japan vertreten ist, mit einer Fassade, die an Isetan Shinjuku anknüpft. Offengelegte Inhalte können sich je nach Geschäfts- oder Wirtschaftsbedingungen ändern; Außenansichten dienen der Veranschaulichung.
Titel mit eingefügtem Lageplan; braunes Banner; Gebietskarte mit Kreis um den Bereich des Bahnhofs Shinjuku 3-chome; zwei Architektur-Renderings (Nordseite und Osteingang).
Ebene 0: Schaffung von (Immobilien-)Kapital durch wissenschaftliche Strukturreform. Ebene 1: Immobiliengewinn (Hotelbetrieb). Ebene 2: Machika-Betrieb/Verbundgewinn (Zahlungen, Reisevermittlung, Innenausstattung). Ebene 3: Gewinn durch gegenseitige Kundenvermittlung mit dem Kaufhaus (Premium-Touren vor/nach der Eröffnung). Ebene 4: Retail-Media-Gewinn (+α). Ziel: Renditen deutlich über den Eigenkapitalkosten und deutlich über den Gewinnen aus Grundstücksverkäufen, wodurch Hotelaufenthalte zu einem erstklassigen Kauferlebnis werden.
Gestapeltes Ebenendiagramm von 0 bis 4 mit einem aufwärts gerichteten Pfeil für „Profitakkumulation“ und einem horizontalen Pfeil für „Wertverstärkung“; Ergebnisboxen auf der rechten Seite.
Aufbau einer „Individualkunden-IT-Plattform“, die in- und ausländische Touchpoints mit Gruppeninhalten und -daten verbindet, unter Einsatz von KI × Mensch. Vier Plattformen: Mitgliederintegration (Wer), Inhalte (Was), EC/App (Wo), Daten (Wie). Wachstumsschritte: Phase I (FY2025–27) Plattformaufbau, z. B. vereinheitlichte in-/ausländische Kaufhaus-ID und KI-Prognosemodelle für Gaisho; Phase II (FY2028–30) gruppenweite ID, Content-Akkumulation, Personalisierung, KI-Marketing; Realisierungsphase (ab FY2031) Machika-Touchpoints, externe Inhalte und neue Wertschöpfung.
Zusammenfassungsbox; Matrix-Tabelle mit vier Plattform-Zeilen und drei Phasen-Spalten.
Klärung des gewünschten Talentprofils und Förderung des Wachstums durch Training und Austausch. Talenttypen: Gruppenmanagement-Talente; „Trinity“-Individualkunden-Talente, die die Fähigkeit zum Verstehen (Kundenverständnis), Gestalten (Wertschöpfung) und Verbinden (Erlebnisdesign) kombinieren; sowie Business-Spezialisten. Phasenweise: Phase I – Systematisierung der Individualkunden-Talententwicklung und geschäftsbereichsübergreifende Mobilität; Phase II – Entwicklung von Talenten, die Chancen über die gesamte Wertschöpfungskette hinweg finden; Realisierungsphase – Schaffung neuer Geschäfte und Märkte.
Linkes Panel mit verschachtelten Talent-Boxen und einer dreizeiligen Definitionstabelle; rechtes Panel mit drei Phasenspalten in vertikalem Text, getrennt durch graue Chevrons.
Fortschritte bei vier Materialitätsthemen, einschließlich der Aufnahme in die FTSE4Good Index Series. Fortschritt FY2026 → Plan FY2027: „Think Good“-Partnerunternehmen 549 (Stand 30. Sept. 2026) → 600; Ausbau der Filialen mit nahezu 100 % erneuerbarer Energie um 2 Standorte und Vor-Ort-Prüfungen bei Fabriken von Sekundärlieferanten → THG Scope 1+2 ▲24 % vs. FY2023, Anteil erneuerbarer Energien 30 %, 100 % Benachrichtigung zum Lieferantenkodex; Frauenanteil in Führungspositionen 32,0 % (1. Apr. 2026) → 34 %; Frauenanteil im Board of Directors 33,3 % → 30 % oder mehr. Nachhaltigkeits-Briefing für den 4. Dezember 2026 und Nachhaltigkeitsbericht für den 15. Januar 2027 geplant.
Tabelle mit vier farblich abgesetzten Materialitätszeilen und Spalten für Hauptinitiativen, Fortschritt FY2026 und Plan FY2027; rote Ereignislinie am unteren Rand.
Bei angenommenen Eigenkapitalkosten von 8–9 % strebt das Unternehmen eine ROIC-Verbesserung in Richtung einer Eigenkapitalrendite (ROE) von 10 % oder mehr an und überwacht den ROIC nach Geschäftsbereichen nach Allokation der HQ-Kosten. Fortschritt FY2026 (Q2-Ganzjahresprognose) vs. ursprünglicher Plan: ROE 10,7 % vs. 10,1 %; konsolidiertes operatives Ergebnis (OP) 860 vs. 815 億円 (Hundert Millionen Yen), ROIC 8,7 % vs. 8,3 %; Kaufhausgeschäft (inkl. MI Tomo-no-kai) OP 703 vs. 663, ROIC 10,7 % vs. 10,1 %; Finanzdienstleistungen OP 75 vs. 74, ROIC 3,8 % vs. 3,7 %; Immobilien OP 52 vs. 48, ROIC 6,6 % vs. 6,2 %; verbundene Unternehmen OP 31 vs. 31, ROIC 8,2 %. Referenz: Plan FY2027 bei Planstart — OP 850 Hundert Millionen Yen, ROIC 7,8 %.
Zusammenfassungsbox; links Tabelle mit ROE/OP/ROIC nach Geschäftsbereichen; rechts Referenzdiagramm der Verflechtungen zwischen den Geschäftsbereichen mit ROIC-Kreisen.
Ziel ist eine Eigenkapitalrendite (ROE) von rund 12 % mittelfristig. Phase I (FY2025–27) Cash-In: operativer Cashflow ca. 2.600 Hundert Millionen Yen (260 Mrd. Yen) und Asset-Umschichtung ca. 700 Hundert Millionen Yen; Cash-Out: Wachstums-/Erhaltungsinvestitionen ca. 1.200 Hundert Millionen Yen und Aktionärsrenditen ca. 1.500 Hundert Millionen Yen, plus zusätzliche Erwägungen. Prognosen FY2026: operativer Cashflow 980 Hundert Millionen Yen (+60 vs. Mai-Prognose; FY2025 Ist 900); Asset-Umschichtung 250 Hundert Millionen Yen (FY2025 370); Investitionen 442 Hundert Millionen Yen (FY2025 380); Aktionärsrenditen ca. 560 Hundert Millionen Yen — Dividenden ca. 290 und Aktienrückkäufe 270 (FY2025 545: Dividenden 215, Rückkäufe 330). Strategie: Gesamtausschüttungsquote von 70 %+ (kumuliert), progressive Dividenden, DOE von 5 %+ ab FY2027.
Hälften für Cash-In und Cash-Out, jeweils mit Boxen für den Phase-I-Plan und den Fortschritt FY2026, verbunden durch einen grauen Pfeil.
Stärkung der Wachstumsinvestitionen mit Disziplin. Phase I Gesamt vs. FY2025 Ist vs. FY2026 Plan (Hundert Millionen Yen): Content (Kaufhaus-Umbauten, Machika-Investitionen) 530 / 136 / 173; DX & Systeme 130 / 40 / 51; Immobilien-Wertsteigerung 170 / 68 / 74; Produktivität (Humankapital, operative DX) 30 / 9 / 17; Sicherheit (LCC-Gebäudereparaturen, Upgrades bestehender Systeme) 360 / 127 / 127; Gesamt 1.220 / 380 / 442. Gehaltsverbesserungen und Schulungen sind im Vertriebs- und Verwaltungsaufwand (SG&A) budgetiert und hier exkludiert.
Investitionstabelle, gruppiert nach Wachstums- und Erhaltungsinvestitionen, mit Spalten für Phase I Gesamt sowie FY2025/FY2026.
Mit der Aufwärtskorrektur werden die Prognosen für die Zwischen- und Schlussdividende für FY2026 um jeweils 2 ¥ von 20 ¥ auf 22 ¥ (splitbereinigt) angehoben, was die Jahresprognose von 40 ¥ auf 44 ¥ und die DOE auf 5,0 % (vorherige Prognose 4,5 %) steigert. Dividende pro Aktie: FY2021 5 ¥, FY2022 7 ¥, FY2023 17 ¥, FY2024 27 ¥, FY2025 35 ¥; DOE 0,8 %, 1,0 %, 2,3 %, 3,3 %, 4,0 %. Aktienrückkäufe: FY2023 150, FY2024 250, FY2025 330, FY2026 270 Hundert Millionen Yen (laufend; ca. 80 Hundert Millionen Yen verbleibend Stand November 2026). Gesamtausschüttungsquote 31 %, 17 %, 50 %, 85 %, 76 %, 88 % (Prognose FY2026). Strategie: progressive Dividenden und DOE 5 %+, Gesamtausschüttung 70 %+ über Phase I. Balken für FY2027–30 enthalten keine Werte.
Zusammenfassungsbox; Kombinationsdiagramm aus Dividendenbalken und DOE-Linie mit einer gepunkteten Projektion, darunter eine Tabelle zu Aktienrückkäufen und der Gesamtausschüttungsquote.
Stellt vier Investorenfragen und die darauf folgenden Antworten vor: (1) Inländische Kunden sind stark — gibt es Bedenken hinsichtlich der Nachhaltigkeit? → Bemühungen zur Erfassung und Ausweitung von hochsensiblem Qualitätskonsum; (2) Fortschritt und erwartete Ergebnisse von CRM für Überseekunden? → Initiativen für Kunden aus dem Ausland; (3) Verbesserung der Rentabilität regionaler Filialen und deren neue Rolle? → Konzernverbund ohne Silos für regionale Kunden; (4) Sind die Vorbereitungen der Konzerngesellschaften auf die Realisierungsphase auf Kurs? → Funktionale Weiterentwicklung der Tochtergesellschaften.
Titelbox auf hellem Hintergrund; gerahmte Tabelle mit vier gelb hervorgehobenen Frage/Antwort-Zeilen.
Zielt auf den globalen Markt für „hochsensiblen Qualitätskonsum“ (anspruchsvolle Kunden) ab und strebt eine Erhöhung des LTV durch tiefere individuelle Beziehungen an. Externes Umfeld: Inländische Bevölkerung und Einzelhandelsmarkt schrumpfen, aber die Weltbevölkerung wächst und der inländische Markt für anspruchsvollen Konsum dehnt sich bei gleichzeitiger Polarisierung aus. Ansatz: Marktschaffung (Fokus auf das Kaufverhalten), Content-Schaffung (einzigartige Umbauten), Kundenschaffung (von der Masse zum Individuum) und ein stufenweiser Flow von der Gewinnung weltweiter Kunden über Identifikation, zweiseitige Kommunikation und persönliche Ansprache bis hin zu langfristigem LTV-Wachstum.
Zusammenfassungsbox; linkes Panel zum Makroumfeld und Chancen; rechtes Panel mit drei Themen zur Wertschöpfung und einem stufenweisen Abwärtsfluss.
Aufbau eines ausländischen Kundenstamms analog zum Inlandsgeschäft durch Gaisho, internationale Apps und GCP sowie das Angebot persönlicher Services über bidirektionale Kommunikation. Die Customer Journey von der Reisevorbereitung bis zu wiederholten Besuchen umfasst: Gewinnung (Markenkommunikation für Auslandskunden ab März 2027), Identifizierung beim Kauf (ab April 2027), erweiterte Nutzung durch bidirektionale Kommunikation (ab April 2027) und Aufbau von Stammkunden über GCP für Auslandskunden (ab April 2027).
Zusammenfassungsbox; zwei Framework-Header; vierstufige Journey-Reihe mit pfeilförmigen Phasenbeschriftungen und datierten Initiativen.
Die „Kaufhaus-Wissenschaft“ senkte die Break-even-Quote der regionalen Standorte von 98,5 % (FY2022) auf 85,9 % (Plan FY2026), eine Verbesserung um 12,6 Punkte; das regionale Betriebsergebnis stieg von 10 Hundert Millionen Yen (FY2022) auf 102 Hundert Millionen Yen (Plan FY2026). Die Abwicklung im Basis-Netzwerk wuchs im Jahresvergleich um 132 %, was etwa 5 % des regionalen Kaufhausumsatzes entspricht; der reale regionale Umsatz stieg im H1 FY2026 um 103 % gegenüber H1 FY2025 (Gesamtumsatz 101 %). Die Gewinnbalken und Break-even-Quoten der Zwischenjahre (FY2023–25) sind nicht beschriftet und als Zahlenwerte nicht lesbar.
Zusammenfassungsbox; links Kombi-Diagramm aus Balken für das Betriebsergebnis und einer Linie für die Break-even-Quote; rechts gestapeltes Balkendiagramm zum Vergleich der realen Umsätze H1 2025 vs. H1 2026.
Fortschritte bei drei Föderationsinitiativen. Aufbrechen von Silos: Business Support (Logistikeffizienz für Lieferanten), System Solutions (IT-Serviceplattform), Studio Alta (konzerninterne Werbung). Von der Masse zum Individuum: MI Card (vollständiges Kartenportfolio inkl. MICARD+ THE ONE), Nikko Travel (High-End-Touren für Gaisho-Kunden), Property Design (Renovierungsprojekte für Gaisho-Kunden). Vertikal zu horizontal: MI Food Style (Lebensmittel-SPA-Marken und Lieferketten-Verknüpfungen), Property Design (Vorschläge für Wohnraumgestaltung im Konzern), Gift Solutions (hochwertige Geschenke mit Kaufhäusern).
Zusammenfassungsbox; drei Spalten mit braunen Headern, die jeweils drei Tochtergesellschaften mit einer einzeiligen Rollenbeschreibung auflisten.
Zukunftsgerichtete Aussagen basieren auf den zum Zeitpunkt der Veröffentlichung verfügbaren Informationen und beinhalten Risiken und Unsicherheiten; die tatsächlichen Ergebnisse können aufgrund von Änderungen im Geschäftsbetrieb oder der wirtschaftlichen Bedingungen abweichen.
Header-Leiste mit Logo; einzelnes, umrahmtes Textfeld zentriert auf der Seite.
Häufige Fragen zu dieser Folie und dem zugrunde liegenden Präsentationsinhalt.
Das Original ist ein japanischsprachiges Deck zur Ergebnisbesprechung (決算説明会資料) der Isetan Mitsukoshi Holdings vom 13. November 2026, das über TDnet, das Offenlegungssystem der Börse Tokio, veröffentlicht wurde. Die Seitenbeschreibungen hier sind deutsche Übersetzungen, wobei Yen-Beträge in der Unternehmenseinheit von 100 Millionen Yen (億円) beibehalten wurden.
Es deckt das erste Halbjahr des Geschäftsjahres 2026 (April–September 2026) ab, d. h. das zweite Quartal (Zwischenbericht) des im März 2027 endenden Geschäftsjahres, sowie den revidierten Ganzjahresplan und die Fortschritte in Phase I (FY2025–27) des mittelfristigen Managementplans.
Der Gesamtumsatz belief sich auf 6.356 Hundert Millionen Yen (106,6 % im Jahresvergleich), das Betriebsergebnis auf 375 Hundert Millionen Yen (119,4 %) und der Konzernergebnis auf 371 Hundert Millionen Yen (126,4 %) – laut Deck allesamt Rekordwerte für ein erstes Halbjahr und ein zweites Quartal.
Die Prognose für das Betriebsergebnis wurde auf 860 Hundert Millionen Yen angehoben (+20 gegenüber dem Plan zum Zeitpunkt von Q1), womit das mittelfristige Ziel für FY2027 von 850 Hundert Millionen Yen ein Jahr früher erreicht wurde; der Jahresüberschuss wurde auf 655 Hundert Millionen Yen korrigiert. Für die inländischen Kaufhäuser ist ein Gesamtumsatz von 12.150 Hundert Millionen Yen geplant, wobei der Umsatz mit Kunden aus dem Ausland um 116,4 % stieg.
Nein. Es handelt sich um einen Kaufhaus-Einzelhändler, der Standorte wie Isetan Shinjuku, Mitsukoshi Nihombashi und Mitsukoshi Ginza sowie regionale Kaufhäuser betreibt, ergänzt durch Kredit-/Finanzdienstleistungen, Immobilien und andere verwandte Geschäftsbereiche. Apps und E-Commerce erscheinen im Deck als Kundenkontaktpunkte für die geschäftszentrierte CRM-Strategie.
Die Dividendenprognosen für die Zwischen- und Schlussdividende wurden jeweils von 20 ¥ auf 22 ¥ pro Aktie (splitbereinigt) angehoben, was 44 ¥ jährlich und einer DOE von 5,0 % entspricht. Aktienrückkäufe im Wert von 270 Hundert Millionen Yen sind im Gange, und die Gesamtausschüttungsquote für FY2026 wird auf 88 % prognostiziert.
Seiten 5–9 (konsolidierte Ergebnisse, Filialebene, Vertriebs- und Verwaltungskosten sowie Segmentergebnisse), Seiten 12–17 (revidierter Plan), Seite 23 (Finanz- und Kunden-KPIs) sowie Seiten 36–39 (ROE/ROIC, Kapitalallokation, Investitionsplan und Aktionärsrenditen).

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referenzieren Sie professionelle Designs, wählen Sie Ihren Stil und generieren Sie Folien mit perfekter Textdarstellung. Angetrieben von Nano Banana—beginnen Sie jetzt mit der Erstellung Ihrer Präsentation.
Ihr KI-Agent für Folien. Sparen Sie Zeit, glänzen Sie schneller mit intelligenter Präsentationserstellung.


© 2026 2slides. Alle Rechte vorbehalten.