
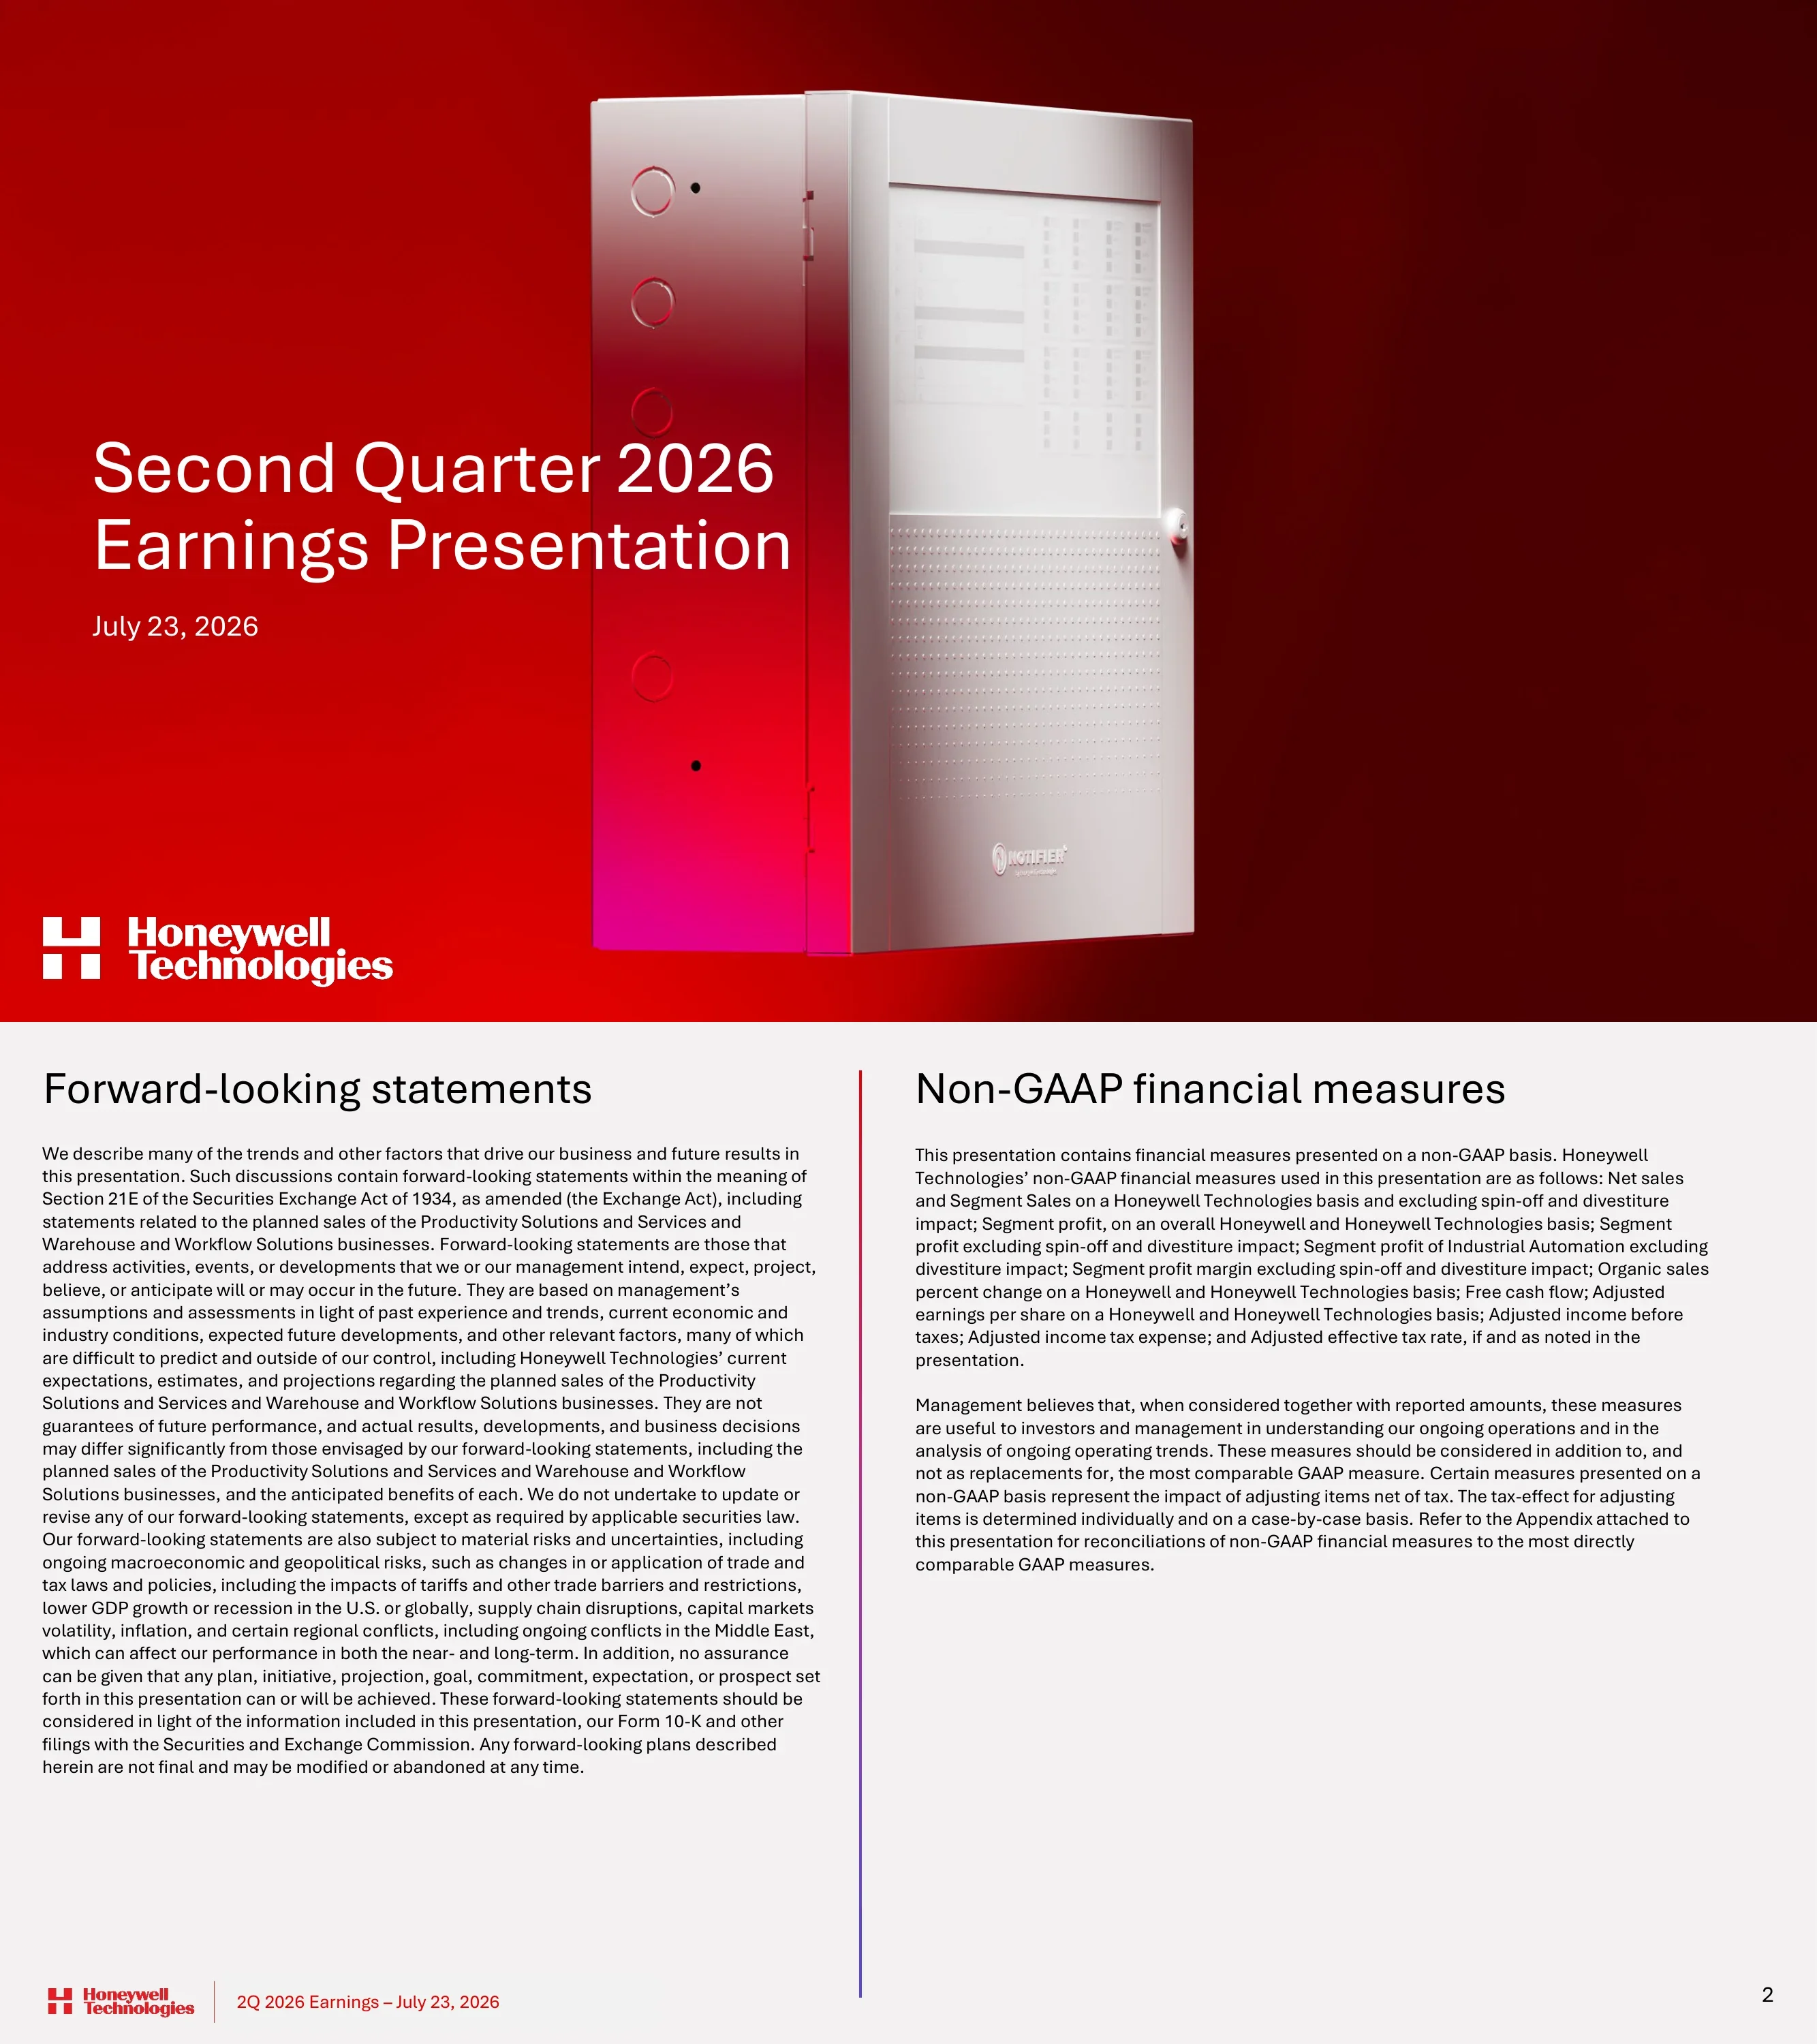
Honeywell Q2 2026 Ergebnispräsentation
Nutzt das Titelbild dieser Präsentation als Stilvorlage für Folien aus eigenen Inhalten. Alternativ eine beliebige Seite unten wählen und ihr Layout als Vorlage nehmen.
Schnellnavigation
Tags
Folien teilen
Honeywell Q2 2026 Ergebnispräsentation
Detaillierte Ansicht jeder Folien-Seite, einschließlich Layout, wichtigem Inhalt und visuellen Elementen.
Titelfolie für die Ergebnispräsentation von Honeywell Technologies zum zweiten Quartal 2026, datiert auf den 23. Juli 2026.
Vollflächiges Hero-Bild auf einem tiefen Rot-zu-Kastanienbraun-Verlauf mit Magenta-Leuchten. Weißes Produkt-Rendering einer Notifier-Brandmeldezentrale mittig rechts; großer weißer zweizeiliger Titel mit Datum linksbündig; weißes Honeywell Technologies „H“-Logo unten links.
Rechtliche Hinweise. Links: Zukunftsgerichtete Aussagen gemäß Section 21E, einschließlich Risiken im Zusammenhang mit den geplanten Verkäufen der Geschäftsbereiche Productivity Solutions and Services sowie Warehouse and Workflow Solutions, Zöllen und Nahostkonflikten. Rechts: Liste der verwendeten Non-GAAP-Kennzahlen wie organischer Umsatz, Segmentgewinn, bereinigtes EPS, Free Cash Flow und bereinigter effektiver Steuersatz.
Zwei Textspalten auf hellgrauem Hintergrund, getrennt durch eine vertikale Rot-zu-Violett-Verlaufslinie; große schwarze Überschriften; Standard-Fußzeile mit Logo, rotem Datumslabel und Seitenzahl.
Sechs Aussagen definieren die Berichtsbasis. Frühere Ergebnisse von Aerospace Technologies sind ausgeschlossen, und bereinigte Ergebnisse wurden ohne Quantinuum neu berechnet. Die Prognose für 2026 enthält Johnson Matthey Catalyst Technologies ab dem Abschluss am 17. Juli 2026 und setzt voraus, dass die PSS/WWS-Veräußerungen bis Anfang August abgeschlossen sind. Das bereinigte EPS berücksichtigt den Aktiensplit im Verhältnis 1:2 zum 29. Juni 2026.
Einspaltige Liste mit sechs einzeiligen Aussagen, jeweils getrennt durch eine dünne horizontale Blauviolett-zu-Rot-Verlaufslinie; weißer Hintergrund; großzügige Abstände.
Fünf nummerierte Kernaussagen: (01) Einführung der dreijährigen Finanzziele für 2029; (02) starkes 2. Quartal mit verbesserter zweiter Jahreshälfte, getrieben durch PA&T und IA; (03) Anhebung der Prognose für organischen Umsatz, Segmentmarge und EPS; (04) Abschluss der Übernahme von Johnson Matthey Catalyst Technologies am 17. Juli; (05) Abschluss der Portfoliotransformation mit dem Aerospace-Spin-off, dem Quantinuum-Börsengang und den ausstehenden Veräußerungen im Bereich Productivity/Warehouse.
Vertikale nummerierte Liste mit übergroßen schwarzen Ziffern 01–05, jeweils gefolgt von einem kurzen vertikalen Rot-zu-Violett-Akzentstreifen und einer einzeiligen Botschaft; weißer Hintergrund.
Ergebnisse des Investor Day: Das Unternehmen ist nun ein Pure-Play-Automatisierungsführer auf dem Weg „von der Automatisierung zur Autonomie“. Wachstum resultiert aus dem Ausbau und der Aktivierung der installierten Basis, einem Zyklus gemeinsamer Wertschöpfung sowie KI durch die Honeywell Technologies Forge-Lösung, unterstützt durch das Accelerator-Betriebssystem und eine starke Bilanz.
Linke Spalte mit drei gestapelten Event-Fotos (Forge-Demo-Wand, Vorstands-Panel auf der Bühne, Q&A mit dem Publikum); rechte Spalte mit der Überschrift „Wichtigste Erkenntnisse“, einer Verlaufs-Unterstreichung und Text mit Aufzählungszeichen; rotes Banner am unteren Rand.
Vier Dreijahresziele: organisches Wachstum von 4 %–6 % (ca. 15 % jährliches Wachstum der wiederkehrenden Softwareumsätze), Segmentmarge von ca. 24 % (ca. 60 Basispunkte durchschnittliche jährliche Ausweitung), bereinigtes EPS von ca. 12,00 $ (10 %+ jährliches Wachstum) und Free Cash Flow über 3 Mrd. $ (90 %+ Konversionsrate). Diese basieren auf drei Säulen: nachhaltige Wachstumsbeschleunigung, operative Exzellenz und strategischer Kapitaleinsatz.
Eine Reihe von vier gleich großen Kacheln mit dunkelroten bis kastanienbraunen Farbverläufen und weißem KPI-Text; darunter drei durch vertikale Verlaufslinien getrennte Säulenbeschriftungen; rotes Banner mit der Aufschrift „Klare Roadmap für die Schaffung von Shareholder Value“.
Die Übernahme wurde am 17. Juli für 1,325 Mrd. £ in einer reinen Bartransaktion abgeschlossen. Die strategische Begründung: komplementäre Technologien für End-to-End-Lösungen, Ausrichtung auf Verticals in wachsenden Energiemärkten und inkrementelle ARR durch eine erweiterte installierte Basis. Eine Kompetenzkarte zeigt, wie sich die Technologien beider Unternehmen in den Bereichen Raffination/Chemikalien/Gas, integrierte kohlenstoffarme Lösungen (blauer Wasserstoff, E-Methanol) und Kraftstoffe der Zukunft (SAF und e-SAF) ergänzen.
Oben links Johnson Matthey Logo und Transaktionshinweis; oben rechts „Strategische Begründung“ als Verlaufs-Header mit drei fett hervorgehobenen Aussagen; unteres graues Panel enthält ein dreiteiliges Flussdiagramm aus umrandeten Boxen (Honeywell) und marineblau gefüllten Boxen (JM), verbunden durch Pfeile und Pluszeichen, inklusive Legende; rotes Banner am unteren Rand.
Das organische Auftragswachstum (LTM) stieg von 1 % (3Q25) auf 3 %, 6 % und 11 % (2Q26), während das Wachstum der kurzzyklischen Aufträge von 2 %, 2 % und 3 % auf 17 % sprang. Kommentar: Die Gesamtaufträge stiegen organisch um 16 % (PA&T +24 %, BA +13 %, IA +10 %), die Aufträge aus dem Nahen Osten wuchsen um mehr als 50 %. Die Aufträge erreichten 5,7 Mrd. $ bei einem Book-to-Bill-Verhältnis von über 1,1x und einem um 9 % gestiegenen Auftragsbestand, was den organischen Prognose für das organische Wachstum im 2. Halbjahr von 4 % bis 6 % stützt.
Zwei Hälften unter Verlaufs-Headern („Aufträge nach Quartal“, „Kommentar 2Q“). Links: Kombinationsdiagramm mit grauen Säulen (Wertebeschriftung) und einer darüberliegenden blaugrünen Linie für das kurzzyklische Wachstum. Rechts: sechs Aufzählungspunkte. Rotes Banner: „Breit angelegtes, zweistelliges Auftragswachstum in allen Segmenten“.
Vergleich von vier KPIs (2Q25 vs. 2Q26): Umsatz von 5,0 Mrd. $ auf 5,2 Mrd. $ (plus 4 % organisch), Segmentmarge von 18,0 % auf 19,0 % (plus 100 Basispunkte), bereinigtes EPS von 1,77 $ auf 1,95 $ (plus 10 %) und Free Cashflow von 0,1 Mrd. $ auf 0,5 Mrd. $ (ca. vervierfacht). Plus- und Minus-Punkte erläutern die Treiber, wie das siebte Quartal in Folge mit hohem einstelligem Wachstum bei BA, Produktivität, niedrigere Zinsaufwendungen und Gegenwind bei Zahlungseingängen im Nahen Osten.
Vier gleiche Spalten, getrennt durch dünne vertikale Linien; jede mit fettgedrucktem KPI-Header und roter Wachstumszahl, einem gepaarten Balkendiagramm (grau Vorjahr, rot aktuelles Jahr) mit Wertelabels sowie grünen Plus- / roten Minus-Treiber-Punkten; rotes Banner am unteren Rand.
Waterfall-Diagramm vom bereinigten EPS des 2Q25 (1,77 $) zum 2Q26 (1,95 $): Segmentgewinn +0,21 $ (BA-Wachstum, Preisgestaltung und Produktivität, niedrigere Unternehmenskosten), „Below the Line“ und Sonstiges +0,12 $, Aktienanzahl +0,01 $ (319 Mio. vs. 320 Mio.) und Steuern -0,16 $ (höherer bereinigter effektiver Steuersatz). Das Gesamtwachstum betrug 10 %.
Horizontales Waterfall-Diagramm: schwarze Start- und Endspalten mit einem diagonalen weißen Achsenbruch-Streifen, mintgrüne schwebende Balken für positive Werte und ein dunkelroter Balken für den negativen Wert, mit fettgedruckten Wertelabels oben und Treiber-Notizen unten; ein mintfarbener kreisförmiger „+10 %“-Badge; rotes Banner.
Die Prognose für 2026 wurde angehoben: Umsatz auf 19,8–20,0 Mrd. $ (organisches Wachstum 3–4 %, zuvor 2–3 %), Segmentmarge auf 20,1–20,5 % (Ausweitung um 250–290 Basispunkte, zuvor 19,8–20,3 %), bereinigtes EPS auf 8,05–8,35 $ (zuvor 7,90–8,30 $) und Free Cashflow auf ca. 2,0 Mrd. $. Die Prognose für das 3Q26 liegt bei 4,9–5,0 Mrd. $ Umsatz und 2,05–2,20 $ EPS; für das 4Q26 bei 5,0–5,1 Mrd. $ Umsatz, 22,0–22,7 % Marge und 2,28–2,43 $ EPS.
Prognose-Matrix mit Zeilenbeschriftungen (Umsatz, Segmentmarge, bereinigtes EPS, FCF) und Spaltenüberschriften in Grau (Vorher), massivem Rot (Prognose 2026) und Umrandung (3Q26, 4Q26); ein violetter Chevron-Pfeil markiert die Revision; eine vertikale Verlaufslinie trennt Jahres- von Quartalsspalten; rechtsseitiges graues „Kommentar“-Panel mit Verlaufs-Header; Fußnoten; rotes Banner.
Überleitung vom Mittelwert der vorherigen Gj. 26-Prognose von 8,10 $ auf die revidierten 8,20 $: Outperformance im 2. Quartal +0,17 $, verbesserter Ausblick für das 2. Halbjahr +0,03 $, PSS- und WWS-Veräußerungen -0,13 $ (entgangenes Betriebsergebnis durch früheren Abschluss) und niedrigere Zinsaufwendungen im 2. Halbjahr +0,03 $ (Schuldentilgung aus Veräußerungserlösen). Der revidierte Mittelwert liegt um 27 % über dem Vorjahr.
Gleicher Waterfall-Stil wie auf Seite 10: schwarze Ankerspalten mit Achsenbruch-Streifen, mintfarbene positive Balken, ein kastanienbrauner negativer Balken, Annotationen unter jedem Schritt und ein mintfarbener „+27 % im Jahresvergleich“-Kreis; rotes Banner „Anhebung der Prognose aufgrund der Outperformance im 2. Quartal“.
Fünf Punkte der Investment-Thesis: ein transformiertes und vereinfachtes Portfolio; ein differenzierter Pure-Play-Marktführer für globale Automatisierung mit säkularem Rückenwind; ein Geschäftsmodell, das ein jährliches bereinigtes Gewinnwachstum von über 10 % bei einer FCF-Konversion von über 90 % ermöglicht; die Option auf Zinseszinseffekt beim Wachstum durch Fokus auf jährlich wiederkehrende Umsätze (ARR) unter Einsatz von KI; sowie eine Umsetzungskultur, die auf dem Betriebssystem Accelerator basiert.
Gleiche Vorlage für nummerierte Listen wie auf Seite 4: übergroße Ziffern 01–05 mit rot-violetten vertikalen Akzentbalken und ein- oder zweizeiligen Aussagen auf Weiß.
Abschnittstrenner, der den Anhang einleitet.
Vollflächiges Honeywell-Rot mit großem weißem Titel „Anhang“ oben links; abstrakte geometrische Verlaufsblöcke in Magenta, Pink und Violett auf der rechten Seite; weißes Logo in der Fußzeile.
Ein globales Pure-Play-Automatisierungsunternehmen mit ca. 17 Mrd. $ Umsatz, ca. 4 Mrd. $ Segmentgewinn und ca. 22 % Segmentmarge (2025, ohne PPE/PSS/WWS). Umsatz nach Segmenten: BA 42 %, PA&T 37 %, IA 21 %. Nach Geschäftsmodell: Produkte ca. 40 %, Aftermarket Services ca. 30 %, Projekte ca. 20 %, Software über 10 %. Nach Regionen: Amerika 43 %, Europa 21 %, Naher Osten und Afrika 15 %, Asien-Pazifik 14 %, China 7 %.
Fettgedruckte Unterüberschrift, gefolgt von drei großen KPI-Zahlen im oberen Bereich; ein hellgraues Panel enthält drei Donut-Diagramme (Rottöne nach Segment, Magenta-/Lila-Töne nach Geschäftsmodell mit „Installierte Basis monetarisieren/ausbauen“-Bögen, Indigo-/Lavendeltöne nach Region), jeweils mit Legende; Fußnoten; rotes Banner.
Building Automation: 2.002 Mio. $ Umsatz (+9 % organisch) und eine Marge von 27,1 % (+90 Basispunkte), Auftragseingang +13 %. Process Automation & Technology: 1.679 Mio. $ (-1 % organisch) und eine Marge von 22,1 % (-180 Basispunkte), Auftragseingang +24 % aufgrund der LNG-Nachfrage. Industrial Automation: 1.501 Mio. $ (+4 % organisch) und eine Marge von 17,2 % (+90 Basispunkte), Auftragseingang +10 %.
Tabelle mit dunkelroten Kopfzeilen (Umsatz, Veränderung der Segmentmarge, Kommentar), graue Spalte für Segmentnamen links, große zentrierte Zahlen und drei bis vier Kommentar-Aufzählungspunkte pro Zeile, getrennt durch dünne Linien; rotes Banner „Starkes Wachstum und Margenausweitung in BA und IA kompensieren Gegenwind im Prozessbereich“.
Ausgewiesenes vs. organisches Wachstum nach Segment und Untersparte: BA 10 %/9 % (Produkte 11 %/10 %, Lösungen 8 %/7 %); PA&T 4 %/(1 %) (Aftermarket (2 %)/(6 %), Projekte 13 %/5 %); IA (5 %)/4 % (Produkte (11 %)/1 %, Lösungen 11 %/10 %).
Übersichtliche Datentabelle mit zwei durchgehend roten Spaltenüberschriften (2Q Reported, 2Q Organic); Segmentzeilen sind fett auf hellgrauen Bändern, Unterzeilen einfach auf Weiß; negative Werte in Klammern.
Modellierungsparameter unterhalb des operativen Ergebnisses: 2026E Corporate gesamt ca. (605 Mio. $) vs. vorherige Prognose ca. (620 Mio. $) und Ist-Wert 2025 (884 Mio. $); Nettozinsen ca. (465 Mio. $); Gesamtbetrag unterhalb des operativen Ergebnisses ca. (765 Mio. $); bereinigter effektiver Steuersatz ca. 19 %; Aktienanzahl 319 Mio. Ebenfalls Ergebnisse Q2 2026 (Corporate gesamt 187 Mio. $, unterhalb des operativen Ergebnisses 179 Mio. $, Steuern ca. 21 %) sowie Prognose für Q3 2026/Q4 2026.
Breite, zweigeteilte Tabelle: Linker Block mit schwarz/grauen Spaltenüberschriften (2025, Vorherige Prognose 2026, 2026E); rechter Block mit rot umrandeten Überschriften (2Q26 Results, 3Q26, 4Q26 Guidance), getrennt durch ein violettes Chevron; fette Zwischensummenzeilen auf Grau; Fußnoten.
Quartalsumsatz und organisches Wachstum von GJ23 bis Q2 2026 für jedes Segment und jede Untersparte. Beispiele: BA wuchs von 6.031 Mio. $ (GJ23) auf 7.367 Mio. $ (GJ25) und 2.002 Mio. $ in Q2 2026 (+9 %); PA&T lag bei 6.437 Mio. $ im GJ25 und 1.679 Mio. $ in Q2 2026 ((1 %)); IA sank von 7.659 Mio. $ (GJ23) auf 6.111 Mio. $ (GJ25) und lag bei 1.501 Mio. $ in Q2 2026 (+4 %).
Dichtes Datenraster mit 13 Spalten, schwarzen Quartalsüberschriften und weinrot hervorgehobenen Geschäftsjahresspalten in blassem Rosa; fette Segment-Gesamtsummen und Zeilen für organisches Wachstum, hellere Unterzeilen für Produkte/Lösungen/Aftermarket/Projekte.
Marken-Zwischenfolie mit dem Honeywell Technologies Logo und dem Slogan „At the heart of it“. Sie trennt den zusammenfassenden Anhang von den Non-GAAP-Überleitungen.
Vollflächiges Luftbild einer Skyline bei Morgendämmerung, in Quadranten unterteilt; rotes Logo oben links von der Mitte; der untere rechte Quadrant hat ein rot-violettes, transluzentes Verlaufs-Overlay mit weißem Slogan-Text.
Einleitungstext zu den Non-GAAP-Überleitungen. Erläutert die Trennungsanpassungen im Zusammenhang mit der Abspaltung von Honeywell Aerospace (ungeprüfte Best-Estimates), den Nutzen und die Grenzen von Non-GAAP-Kennzahlen sowie die Gründe, warum einige zukunftsgerichtete Kennzahlen nicht übergeleitet werden.
Zentriertes, fettes Label „Anhang“, linksbündige fette Unterüberschrift und vier im Blocksatz formatierte Textabsätze über die volle Breite auf Weiß; Standard-Fußzeile.
Überleitung für Q2 2026 vom ausgewiesenen zum organischen Umsatzwachstum. Honeywell gesamt: 4 % ausgewiesen, (2) % Desinvestitionen, 1 % Währungseffekte, 1 % Akquisitionen, 4 % organisch und 4 % für Honeywell Technologies. BA 10 % auf 9 %; PA&T 4 % auf (1) % nach einem Akquisitionseffekt von 5 %; IA (5) % auf 4 % nach einem Desinvestitionseffekt von (9) %.
Vier kleine Überleitungsrechnungen in einem 2x2-Raster (Honeywell gesamt, PA&T, BA, IA) mit einfachen und doppelten Buchhaltungs-Unterstreichungen; Fußnoten und Definitionstexte darunter.
Quartalsweise Überleitungen für Q1 2024 bis Q1 2026 für BA, PA&T und IA. Das organische Wachstum von BA betrug 8 % im Jahr 2025 und 8 % in Q1 2026; PA&T war 2025 unverändert und (6) % in Q1 2026; IA lag bei (1) % im Jahr 2025 und 1 % in Q1 2026 nach Desinvestitionseffekten von bis zu (16) %.
Drei untereinander angeordnete 11-spaltige Tabellen, eine pro Segment, mit grau hinterlegten Ganzjahresspalten (2024, 2025) und Buchhaltungs-Unterstreichungen.
Nettoumsatz Q2 2026 von 9.719 Mio. $ abzüglich Trennungsanpassungen von 4.532 Mio. $ ergibt einen Nettoumsatz für Honeywell Technologies von 5.187 Mio. $, verglichen mit 9.322 Mio. $ abzüglich 4.307 Mio. $ = 5.015 Mio. $ in Q2 2025.
Kleine dreizeilige Tabelle, mittig-rechts platziert, mit doppelten Unterstreichungen bei den Summen; eine Fußnote; überwiegend Leerraum.
Der Honeywell-Nettoumsatz 2025 von 37.442 Mio. $ abzüglich Quantinuum, Aerospace (17.510 Mio. $), PSS (1.132 Mio. $), WWS (933 Mio. $) und PPE (382 Mio. $) ergibt einen Segmentumsatz von 17.455 Mio. $ ohne Ausgründungen und Veräußerungen. IA sinkt von 6.098 Mio. $ auf 3.651 Mio. $, IA Products von 4.284 Mio. $ auf 2.999 Mio. $ und IA Solutions von 1.814 Mio. $ auf 652 Mio. $.
Einspaltiges Überleitungsschema mit vier Blöcken (in Mio. $), zentriert auf der Seite mit Unterstreichungen für Zwischensummen; Fußnote und Definitionsabsatz am unteren Rand.
Überleitung vom Betriebsergebnis zum Segmentgewinn für 2Q25, 3Q25, 4Q25 und FY25, aufgeteilt in Honeywell, Trennungsanpassungen und Honeywell Technologies. Der Segmentgewinn von Honeywell Technologies im FY2025 betrug 3.507 Mio. $ bei einem Umsatz von 19.915 Mio. $ (17,6 % Marge), einschließlich Hinzurechnungen für eine Firmenwertabschreibung von 724 Mio. $ und eine Wertminderung zur Veräußerung gehaltener Vermögenswerte von 270 Mio. $. Die Marge im 2Q25 betrug 18,0 %.
Breite 12-spaltige Finanztabelle, gruppiert nach Zeiträumen mit jeweils drei Unterspalten; detaillierte Anpassungszeilen gefolgt von Margenberechnungen; neun nummerierte Fußnoten.
Das Betriebsergebnis von Honeywell Technologies im 2Q26 von 662 Mio. $ plus Anpassungen (einschließlich 92 Mio. $ Abschreibungen, 74 Mio. $ Repositionierung, 55 Mio. $ Quantinuum-Verlust und 48 Mio. $ Wertminderung) ergibt einen Segmentgewinn von 985 Mio. $ bei einem Umsatz von 5.182 Mio. $, was einer Marge von 19,0 % entspricht (operativen Marge 12,8 %). Der gesamte Segmentgewinn von Honeywell betrug 2.240 Mio. $ (23,1 %).
Zentrierte dreispaltige Tabelle (Honeywell, abzüglich Trennungsanpassungen, Honeywell Technologies) mit detaillierten Hinzurechnungen und Margenzeilen; Fußnoten darunter.
Das Betriebsergebnis 2025 von 5.573 Mio. $ ergibt einen Segmentgewinn von 8.314 Mio. $. Nach Abzug von 4.434 Mio. $ aus Ausgründungs- und Veräußerungseffekten verbleiben 3.880 Mio. $ bei einem Umsatz von 17.455 Mio. $, was einer Marge von 22,2 % entspricht. Dieser Wert stützt die Angabe „~4 Mrd. $ Segmentgewinn / ~22 % Marge“ auf Seite 15.
Rechtsbündige dreispaltige Tabelle für 2025 mit detaillierten Anpassungen und Margenzeilen; sieben Fußnoten und mehrere Absätze mit Definitionen.
Das GAAP-EPS von Honeywell Technologies im 2Q26 betrug 16,65 $, was durch einen Gewinn von (15,87 $) aus der Dekonsolidierung von Quantinuum aufgebläht wurde. Bereinigt um diesen und andere Posten ergibt sich ein bereinigtes EPS von 1,95 $, verglichen mit einem GAAP-EPS von 1,21 $ und einem bereinigten EPS von 1,77 $ im 2Q25. Das gesamte bereinigte EPS von Honeywell lag bei 4,52 $ gegenüber 4,72 $.
Sechsspaltige Tabelle (zwei Zeiträume x Honeywell / Trennungsanpassungen / Honeywell Technologies) mit 13 Anpassungszeilen; 14 nummerierte Fußnoten in kleiner Schrift.
Das GAAP-EPS von Honeywell Technologies im 3Q25 von 2,99 $ wird nach einem Gewinn aus der Beendigung der Resideo-Vereinbarung von (2,51 $) und anderen Posten auf ein bereinigtes EPS von 1,70 $ übergeleitet. Die Prognose für das 3Q26 liegt bei 1,75–1,90 $ GAAP-EPS und 2,05 $–2,20 $ bereinigtem EPS.
Vierspaltige Tabelle (drei Spalten für 3Q25 plus eine Spalte für die 3Q26E-Prognose mit „Keine Prognose“-Einträgen); 12 Fußnoten darunter.
Das GAAP-EPS von Honeywell Technologies im 4Q25 von (1,77 $) wird auf ein bereinigtes EPS von 1,83 $ übergeleitet, getrieben durch Hinzurechnungen von 2,27 $ für Firmenwertabschreibungen und 0,61 $ für Wertminderungen zur Veräußerung gehaltener Vermögenswerte. Die Prognose für das 4Q26 liegt bei 1,93–2,08 $ GAAP-EPS und 2,28 $–2,43 $ bereinigtem EPS.
Gleiches vierspaltiges Format wie auf Seite 30 mit 13 nummerierten Fußnoten.
Das GAAP-EPS von Honeywell Technologies im FY2025 von 3,24 $ wird auf ein bereinigtes EPS von 6,46 $ übergeleitet, während das gesamte bereinigte EPS von Honeywell 18,46 $ betrug. Die Prognose für 2026E sieht ein GAAP-EPS von 21,05–21,35 $ vor, einschließlich eines Gewinns aus der Quantinuum-Dekonsolidierung von (15,85 $), sowie ein bereinigtes EPS von 8,05–8,35 $.
Vierspaltige Tabelle mit 20 Anpassungszeilen und doppelt unterstrichenen Summen; keine Fußnoten auf dieser Seite (Fortsetzung auf Seite 33).
Zwanzig Fußnoten zur Unterstützung der EPS-Überleitung für FY2025/2026E. Beispiele: gewichtete Aktienanzahl 2026E von ca. 319,0 Mio., erwartete Kosten für die Umschuldung 2026 von 228 Mio. $, der Resideo-Gewinn von 802 Mio. $ und eine IA-Firmenwertabschreibung von 724 Mio. $. Die Seite definiert zudem das bereinigte EPS.
Ganzseitige Liste nummerierter Fußnoten in kleiner Schrift, gefolgt von zwei Definitionsabsätzen.
Das Ergebnis vor Steuern von Honeywell Technologies für 2025 von 1.305 Mio. $ wird auf 2.646 Mio. $ angepasst, und der Ertragsteueraufwand von 291 Mio. $ auf 518 Mio. $. Dies ergibt einen effektiven Steuersatz von 22,3 % und einen bereinigten Satz von 19,6 %, verglichen mit 18,4 % bzw. 18,8 % für Honeywell insgesamt.
Dreispaltige Tabelle in zwei gestapelten Blöcken (Anpassungen des Ergebnisses vor Steuern, Anpassungen des Steueraufwands), gefolgt von Satzberechnungen; einzelne Fußnote.
Definiert das bereinigte Ergebnis vor Steuern, den bereinigten Ertragsteueraufwand und den bereinigten effektiven Steuersatz. Es wird erläutert, dass keine Prognose für den effektiven GAAP-Steuersatz abgegeben wird, da Pensionserträge, der Quantinuum-Eigenkapitalverlust und Einmaleffekte nicht verlässlich vorhergesagt werden können.
Überschrift gefolgt von zwei kurzen Absätzen im Blocksatz im oberen Bereich; der Rest der Folie besteht aus Leerraum.
Im 2. Quartal 2026 betrug der operative Cashflow von Honeywell Technologies 563 Mio. $, abzüglich 187 Mio. $ Investitionsausgaben (Capex), zuzüglich 49 Mio. $ an Trennungszahlungen und 31 Mio. $ für Quantinuum, was einen FCF von 456 Mio. $ ergibt (im Vergleich zu 114 Mio. $ im 2. Quartal 2025). Der gesamte Honeywell FCF lag bei 1.252 Mio. $ gegenüber 878 Mio. $. Die FCF-Prognosespanne für Honeywell Technologies für das Gesamtjahr 2026 liegt bei etwa 1,8 bis 2,1 Mrd. $.
Tabelle mit sieben Spalten (2. Quartal 2026 und 2. Quartal 2025 nach Geschäftseinheit, plus eine Spalte für die Prognose 2026E) mit doppelt unterstrichenen FCF-Gesamtsummen; Fußnote und zwei Definitionsabsätze darunter.
Häufige Fragen zu dieser Folie und dem zugrunde liegenden Präsentationsinhalt.
Das Deck umfasst 36 Folien im Querformat (16:9). Es beginnt mit einem Deckblatt, Disclaimern, der Darstellungsgrundlage und Kernbotschaften. Danach folgen die Strategie des Investor Day 2026 und die Dreijahresziele, die Übernahme von Johnson Matthey Catalyst Technologies, das Auftragswachstum, die Finanzübersicht für das 2. Quartal, eine Überleitung des bereinigten EPS (EPS Bridge), die revidierte Prognose für 2026, eine EPS-Überleitung für das Gesamtjahr sowie die Investment-These. Der Anhang enthält das Unternehmensprofil, Segmentergebnisse, Tabellen zum Umsatzwachstum, Modellierungsparameter für 2026, historische Umsätze nach Geschäftsmodell sowie etwa 15 Seiten mit Non-GAAP-Überleitungen.
Laut den Folien meldete Honeywell Technologies für das 2. Quartal 2026 einen Umsatz von 5,2 Mrd. $ (organisch +4 %), eine Segmentmarge von 19,0 % (+100 Basispunkte), ein bereinigtes EPS von 1,95 $ (+10 % gegenüber 1,77 $) und einen freien Cashflow von etwa 0,5 Mrd. $ (456 Mio. $), was etwa dem Vierfachen des Vorjahres entspricht. Die Aufträge beliefen sich auf 5,7 Mrd. $, ein organisches Plus von 16 %, bei einer Book-to-Bill-Ratio von über 1,1x.
Die revidierte Prognose für 2026 auf Folie 11 sieht einen Umsatz von 19,8 Mrd. $ bis 20,0 Mrd. $ bei einem organischen Wachstum von 3 % bis 4 % vor (zuvor 19,9 Mrd. $ bis 20,2 Mrd. $ und 2 % bis 3 %), eine Segmentmarge von 20,1 % bis 20,5 % (zuvor 19,8 % bis 20,3 %), ein bereinigtes EPS von 8,05 $ bis 8,35 $ (zuvor 7,90 $ bis 8,30 $) und einen freien Cashflow von etwa 2,0 Mrd. $. Der Gesamtumsatz fällt niedriger aus, da die Veräußerungen von PSS und WWS früher als geplant abgeschlossen wurden. Folie 12 zeigt die Überleitung des EPS-Mittelwerts von 8,10 $ auf 8,20 $.
Die Folie zum Investor Day listet vier Ziele auf: 4 % bis 6 % organisches Wachstum mit etwa 15 % jährlichem Wachstum bei wiederkehrenden Softwareumsätzen; eine Segmentmarge von etwa 24 % mit einer durchschnittlichen jährlichen Ausweitung von ca. 60 Basispunkten; ein bereinigtes EPS von etwa 12,00 $ bei einem jährlichen Wachstum von über 10 %; und einen freien Cashflow von über 3 Mrd. $ bei einer Conversion-Rate von über 90 %.
Das Deck stellt die Kernbotschaft auf den ersten 13 Folien in den Vordergrund und verlagert Details in den Anhang. Jede Inhaltsfolie vermittelt genau einen Punkt, der in einem roten, über die gesamte Breite verlaufenden Banner am unteren Rand zusammengefasst wird. Die Farben sind konsistent: Grau für das Vorjahr und Rot für das aktuelle Jahr in Balkendiagrammen sowie Mint für positive und Maroon für negative Schritte in den Wasserfalldiagrammen. Die Prognose wird als Vorher-Nachher-Tabelle dargestellt, wobei ein Winkelzeichen (Chevron) die Revision markiert. Nummerierte Listen (01–05) mit Akzentbalken führen durch die narrativen Folien, und jede Seite nutzt eine einheitliche Fußzeile mit Logo, Veranstaltungsdatum und Seitenzahl.
Der Stil ist modern und professionell. Er nutzt ein kräftiges Honeywell-Rot mit Header-Balken in einem Farbverlauf von Dunkelrot zu Hellrot, dünne Trennlinien mit Rot-Violett-Verlauf und klare, schwarze serifenlose Titel auf weißem Grund. Das Deckblatt und die Trennfolien sind randlos gestaltet: ein Produkt-Rendering auf purpurrotem Verlauf, eine rein rote Trennfolie für den Anhang mit magenta- und violettfarbenen Lichtformen sowie ein Skyline-Foto mit dem Slogan „At the heart of it“. Donut-Diagramme in Rot-, Magenta- und Indigotönen sorgen im Anhang für visuelle Abwechslung.
Ja. Die Galerie-Seite bietet das Original-PDF und eine editierbare PPTX-Datei an. Die PPTX wurde maschinell aus dem PDF konvertiert; prüfen Sie daher Schriftarten, Diagramme und Tabellenausrichtungen, bevor Sie sie als Vorlage verwenden. Die offizielle Quelle ist die Investor-Relations-Website von Honeywell.
Honeywell weist viele Non-GAAP-Kennzahlen aus, darunter den organischen Umsatz, den Segmentgewinn, das bereinigte EPS, den bereinigten effektiven Steuersatz und den freien Cashflow. Nach dem Aerospace-Spin-off und der Quantinuum-Dekonsolidierung muss jede Kennzahl vom konsolidierten Honeywell-Abschluss über „Separation Adjustments“ auf Honeywell Technologies übergeleitet werden. Die Folien 21 bis 36 enthalten diese Überleitungen. Beispielsweise beinhaltet das GAAP-EPS für Q2 2026 von 16,65 $ einen Quantinuum-Gewinn von 15,87 $ und wird auf ein bereinigtes EPS von 1,95 $ übergeleitet.
Offizielle Quelle der Ergebnispräsentation für das zweite Quartal 2026 (23. Juli 2026), veröffentlicht von Honeywell Technologies.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referenzieren Sie professionelle Designs, wählen Sie Ihren Stil und generieren Sie Folien mit perfekter Textdarstellung. Angetrieben von Nano Banana—beginnen Sie jetzt mit der Erstellung Ihrer Präsentation.
Ihr KI-Agent für Folien. Sparen Sie Zeit, glänzen Sie schneller mit intelligenter Präsentationserstellung.


© 2026 2slides. Alle Rechte vorbehalten.