
Teil von Investorenpräsentationen als Beispiel · Beispiele für japanische Investorenpräsentationen
Eisai H1 FY2026 Ergebnispräsentation: Ein 33-seitiges japanischsprachiges Investoren-Deck (Briefing im Stil von 決算説明会資料, Titel auf dem Deckblatt 2026年度第2四半期(中間期)決算説明会), dessen Original am 10. November 2026 auf TDnet (Tokyo Stock Exchange Timely Disclosure) veröffentlicht wurde. Es deckt das zweite Quartal (Zwischenbericht) des Geschäftsjahres 2026 ab, wobei FY2026 das im März 2027 endende Geschäftsjahr und H1 den Zeitraum April bis September 2026 für Eisai Co., Ltd. bezeichnet, ein japanisches Pharmaunternehmen, das nach IFRS in Einheiten von Hundert Millionen Yen (億円) berichtet.
Nutzt das Titelbild dieser Präsentation als Stilvorlage für Folien aus eigenen Inhalten. Alternativ eine beliebige Seite unten wählen und ihr Layout als Vorlage nehmen.
Schnellnavigation
Tags
Folien teilen
Eisai H1 FY2026 Ergebnispräsentation: Ein 33-seitiges japanischsprachiges Investoren-Deck (Briefing im Stil von 決算説明会資料, Titel auf dem Deckblatt 2026年度第2四半期(中間期)決算説明会), dessen Original am 10. November 2026 auf TDnet (Tokyo Stock Exchange Timely Disclosure) veröffentlicht wurde. Es deckt das zweite Quartal (Zwischenbericht) des Geschäftsjahres 2026 ab, wobei FY2026 das im März 2027 endende Geschäftsjahr und H1 den Zeitraum April bis September 2026 für Eisai Co., Ltd. bezeichnet, ein japanisches Pharmaunternehmen, das nach IFRS in Einheiten von Hundert Millionen Yen (億円) berichtet.
Detaillierte Ansicht jeder Folien-Seite, einschließlich Layout, wichtigem Inhalt und visuellen Elementen.
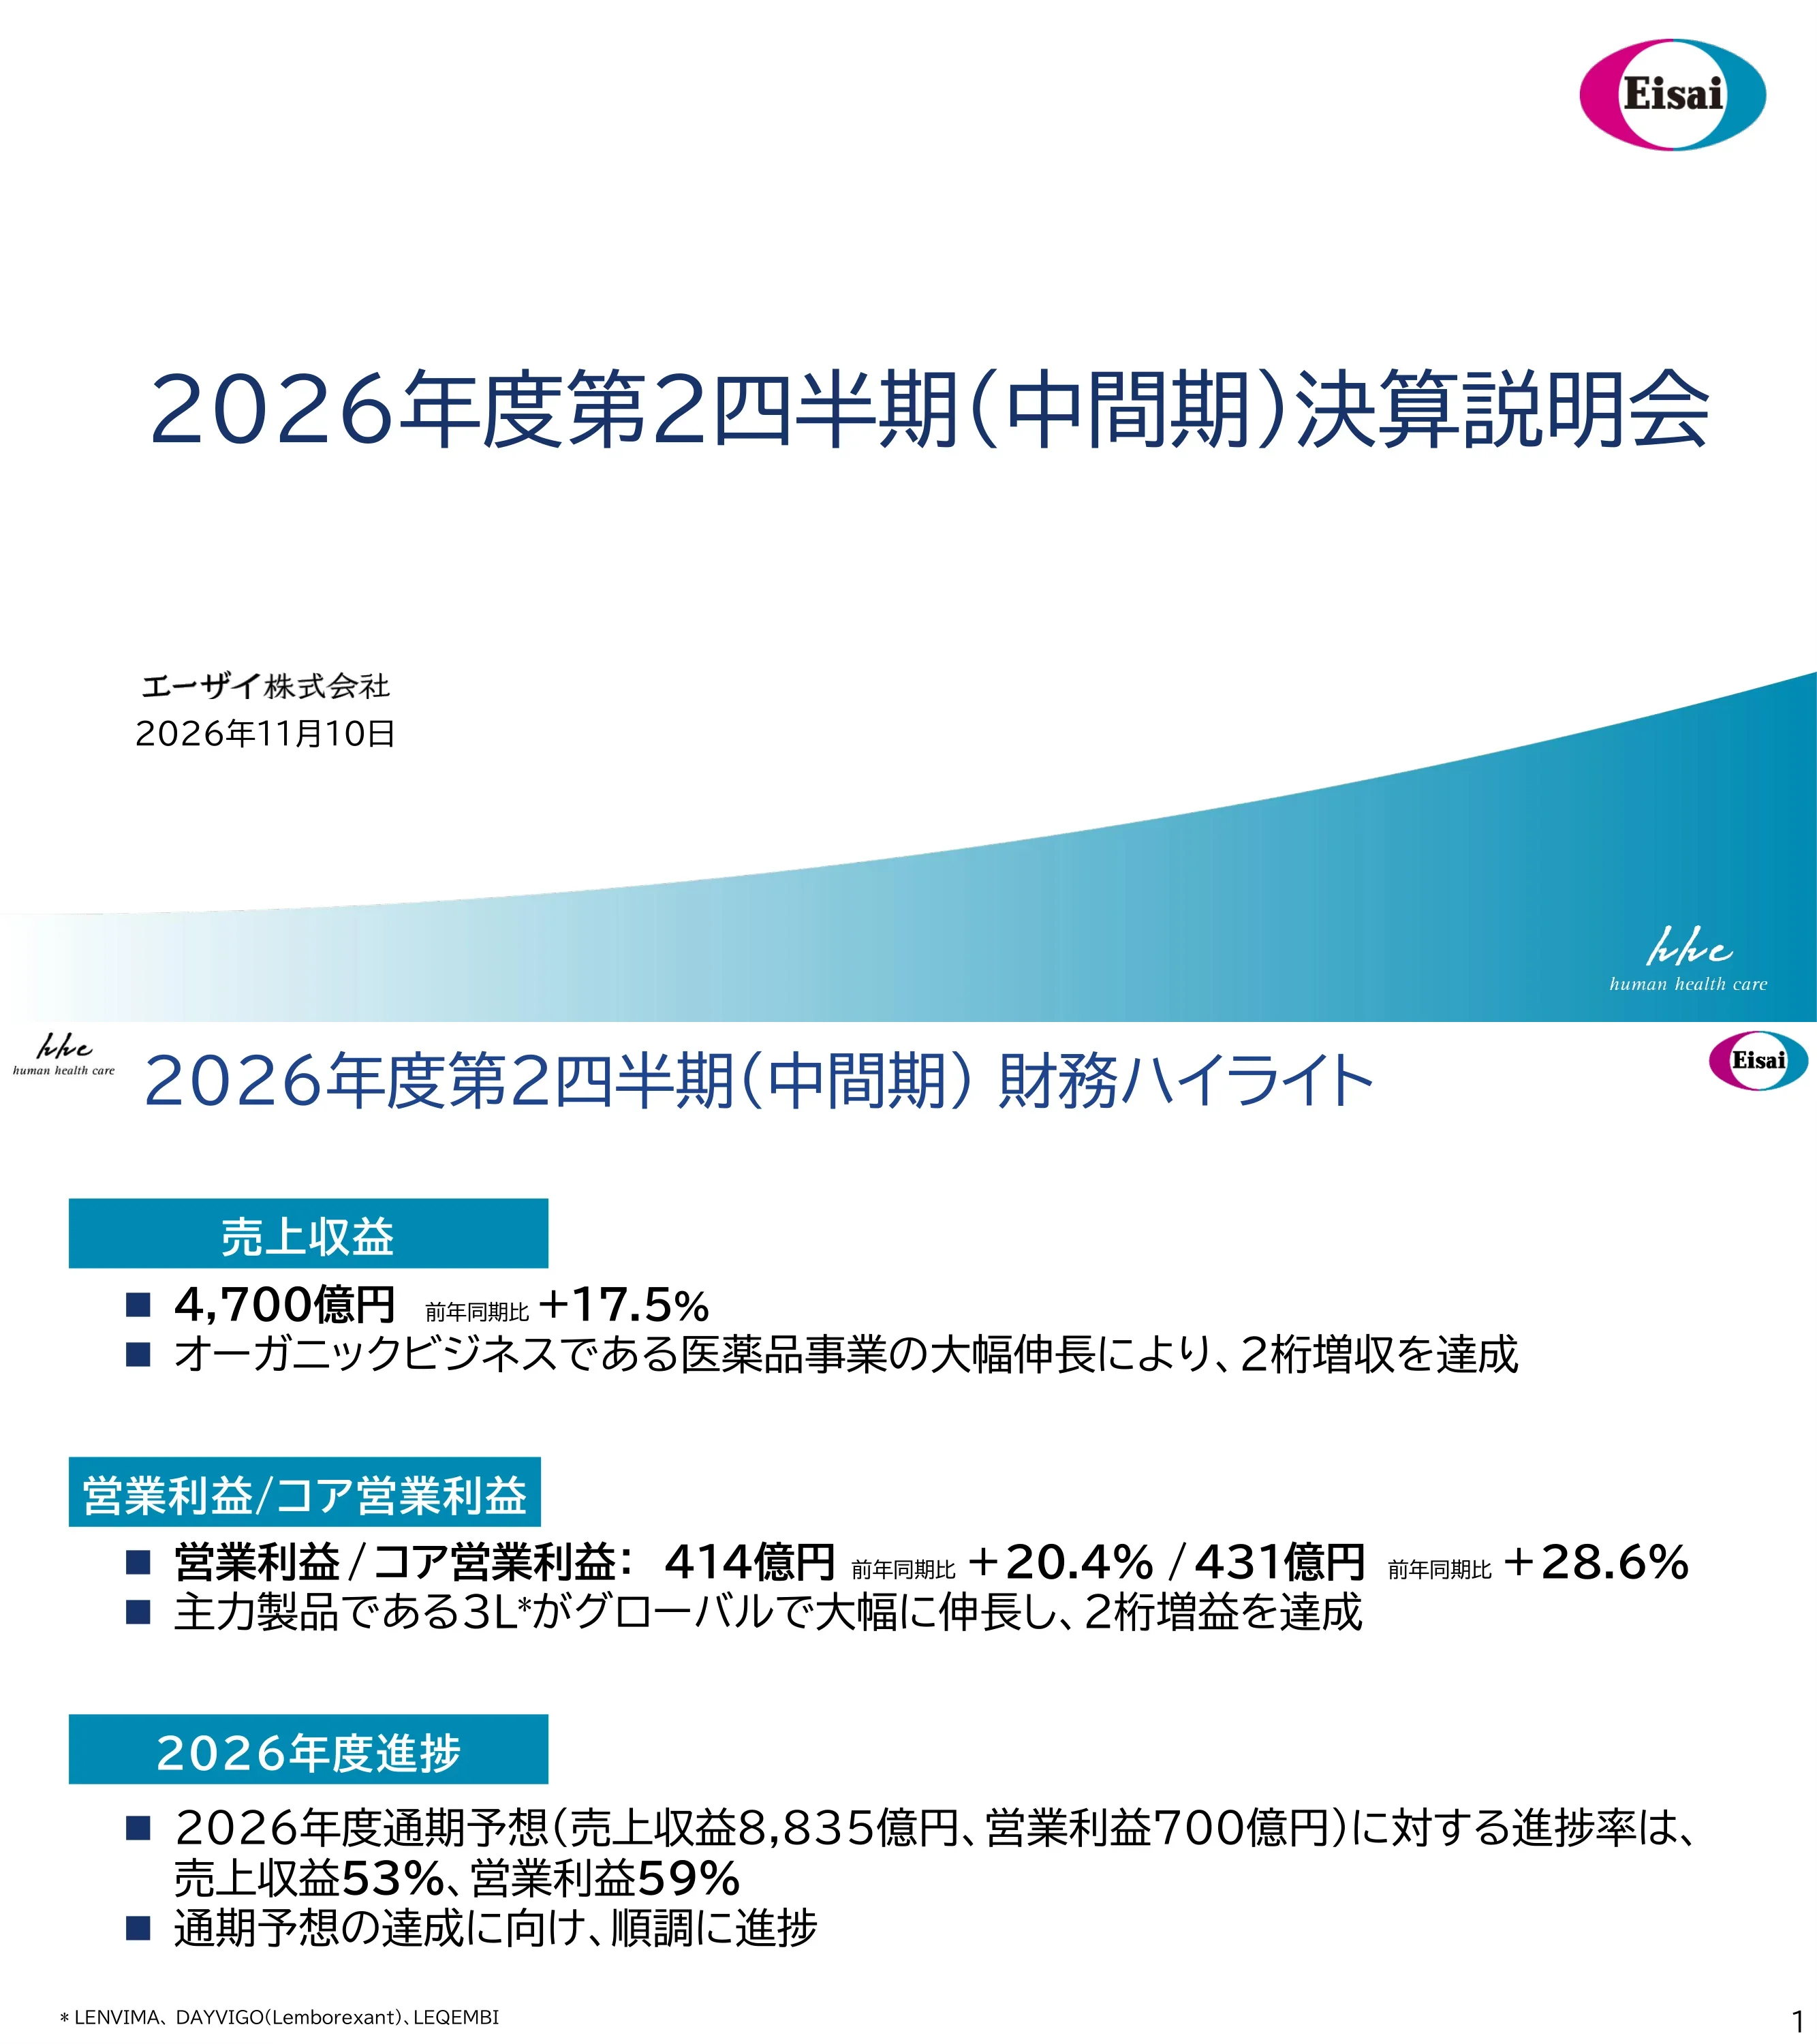
Deckblatt mit der Aufschrift 2026年度第2四半期(中間期)決算説明会 (FY2026 Q2 Zwischenbericht Ergebnisbesprechung), herausgegeben von Eisai Co., Ltd. (エーザイ株式会社) und datiert auf den 10. November 2026.
Großer zentrierter dunkelblauer Titel, Firmenname und Datum unten links, Eisai-Logo oben rechts, petrolfarbenes geschwungenes Verlaufsband am unteren Rand mit der Marke „hhc human health care“.
Der Umsatz belief sich auf 470,0 Milliarden Yen (4.700 Hundert Millionen Yen, +17,5 % im Jahresvergleich), getrieben durch organisches Wachstum im Pharmageschäft. Das Betriebsergebnis / Kern-Betriebsergebnis betrug 41,4 Milliarden Yen (+20,4 %) bzw. 43,1 Milliarden Yen (+28,6 %), angeführt von den 3L-Produkten LENVIMA, DAYVIGO und LEQEMBI. Der Fortschritt gegenüber der Ganzjahresprognose (Umsatz 883,5 Milliarden Yen, Betriebsergebnis 70,0 Milliarden Yen) liegt bei 53 % für den Umsatz und 59 % für das Betriebsergebnis.
Drei gestapelte Abschnitte, jeweils mit einem petrolfarbenen Beschriftungsbalken links und fettgedrucktem Aufzählungstext darunter; Fußnote zur Benennung der 3L-Produkte.
Tabelle zum Vergleich von H1 FY2025 und H1 FY2026 (in Einheiten von Hundert Millionen Yen): Umsatz 4.000 auf 4.700 (+699, +17,5 %), Bruttogewinn 3.119 auf 3.654, F&E 755 auf 881, Vertriebs- und Verwaltungskosten 2.040 auf 2.352, Betriebsergebnis 344 auf 414 (+20,4 %), Kern-Betriebsergebnis 335 auf 431 (+28,6 %), den Eigentümern zuzurechnender Gewinn 246 auf 299 (+21,5 %), EPS 87,37 auf 106,18 Yen. Spalten für die Ganzjahresprognose und die Fortschrittsrate sind enthalten (z. B. Umsatz 8.835 (53,2 %)).
Zwei Aufzählungspunkte oben, gefolgt von einer detaillierten Finanztabelle, wobei die Spalte für FY2026 H1 magentafarben umrandet ist; eine Fußnote erläutert das Core-Betriebsergebnis.
Der Umsatz stieg um 69,9 Mrd. ¥ (+17,5 %) von 4.000 auf 4.700. Die 3L-Produkte trugen +591 bei, andere pharmazeutische Produkte +97 und sonstige Geschäftsbereiche +12. Innerhalb der 3L: LENVIMA +282 (+17 %), DAYVIGO +104 (+36 %), LEQEMBI +204 (+50 %). Der Pharmaumsatz belief sich auf 4.621.
Wasserfalldiagramm mit Start- und Endbalken an den Seiten, schwebenden Zuwachsbalken in der Mitte, einem Header-Feld, das die Gesamtveränderung zeigt, und einem Callout-Feld mit Details zu den 3L-Zuwächsen.
Das Betriebsergebnis stieg von 344 auf 414 (+70, +20,4 %); das Core-Betriebsergebnis von 335 auf 431. Der Bruttogewinn trug +535 bei, was durch F&E -126, Vertriebs- und Verwaltungskosten -312 sowie sonstige Erträge/Aufwendungen -27 ausgeglichen wurde. Die operative Marge verbesserte sich von 8,6 % auf 8,8 %. In den Anmerkungen werden ein Anstieg der LENVIMA-Gewinnbeteiligungskosten um 142 und ein Anstieg der LEQEMBI-Ausgaben um 77 angeführt.
Wasserfalldiagramm von FY2025 H1 zu FY2026 H1 mit positiven Balken in Hellblau und negativen Balken in Grau, Anmerkungsfeldern unter jedem Treiber und Margen-Badges an den Endbalken.
Der Umsatz mit LENVIMA betrug 1.948 (+17 % im Jahresvergleich gegenüber 1.665): Amerika 1.359, EMEA 283, China 138, Japan 72, Ostasien/Global South 95. Die Ganzjahresprognose von 345,0 Mrd. ¥ wird voraussichtlich erreicht. Die Folie vermerkt die FDA-Zulassung im September 2026 für LENVIMA plus Welireg (LITESPARK-011) bei Nierenzellkarzinom nach Anti-PD-1/PD-L1-Therapie, mit einem laufenden Antrag in Japan, und verweist auf etwa 650.000 behandelte Patienten über 11 Jahre in 83 Ländern und Regionen.
Links: gestapeltes Säulendiagramm nach Regionen; rechts: Kernbotschaft und zwei Textblöcke mit Aufzählungspunkten; Banner-Boxen oben fassen das Medikament und seine Erfolgsbilanz zusammen; detaillierte Fußnoten.
Die linke Seite behandelt die Erstlinien-Kombinationstherapie von LENVIMA plus Keytruda beim RCC, die als größter Wachstumstreiber und Marktführer innerhalb der IO-IO- und IO-TKI-Kombinationen beschrieben wird. Eine Tabelle zeigt die durchschnittlichen Wachstumsraten der US-Verschreibungen über sechs Monate: Gesamt 6,9 %, Nierenzellkarzinom 8,6 %, Endometrium 6,3 %, Schilddrüse 4,6 %, Leberzellkarzinom 7,9 %. Die rechte Seite zeigt Kurven zum progressionsfreien Überleben aus LITESPARK-011 für LENVIMA plus Welireg vs. Cabozantinib.
Zwei gerahmte Panels: links mit Aufzählungspunkten und einer kleinen Tabelle (RCC-Zeile hervorgehoben), rechts mit Aufzählungspunkten und einer Kaplan-Meier-Kurve; Fußnoten am unteren Rand sind sehr klein und teilweise schwer lesbar.
Der Umsatz mit DAYVIGO erreichte 39,5 Mrd. ¥ (395, +36 % im Jahresvergleich gegenüber 291) und liegt damit auf Kurs für die Ganzjahresprognose von 73,5 Mrd. ¥. Japan 250, Amerika 77, China 28, EMEA 15, Ostasien/Global South 25. Zugelassen für Schlaflosigkeit in 29 Ländern und Regionen; Zulassungsanträge in Großbritannien und Europa stehen noch aus.
Links: gestapeltes Säulendiagramm nach Regionen für zwei Zeiträume; rechts: Überschrift und fünf Aufzählungspunkte nach Regionen; Banner-Boxen am oberen Rand.
Der Umsatz mit LEQEMBI betrug 615 (+50 % im Jahresvergleich gegenüber 411): Amerika 327, Japan 130, China 97, EMEA/Ostasien/Global South 61. Zugelassen in 53 Ländern und Regionen. Markteinführungen des subkutanen Autoinjektors: IQLIK in den USA am 24. August, ein Pen-Injektor in Japan am 16. September zugelassen (Listung für 13. November geplant) und Zulassung in China am 2. September mit Vorbereitung der Markteinführung für FY2026 Q4. Die Ganzjahresprognose von 143,5 Mrd. ¥ verläuft planmäßig.
Links: gestapeltes Säulendiagramm mit einem Hinweis auf einen einmaligen Lagerhaltungseffekt bei Distributoren in China; rechts: fettgedruckte Aufzählungspunkte zu den SC-AI-Einführungen; Banner-Boxen oben.
Rein textliche Aussage: LEQEMBI verlangsamt das Fortschreiten der Alzheimer-Krankheit durch Entfernung von Abeta-Protofibrillen und Plaques aus dem Gehirn. Drei Wertpunkte: klinischer Nutzen einschließlich Verbesserung bei frühzeitiger Behandlung, anhaltende Verlangsamung des Fortschreitens bei Langzeitdosierung und ein etabliertes Sicherheitsprofil.
Zentrierter magentafarbener Titel, ein großer dunkelblauer Textblock und drei Aufzählungspunkte darunter auf schlichtem weißem Hintergrund.
Vier nummerierte Wertpfeiler: Teilhabe von Patienten und Familien sowie Unabhängigkeit von Infusionen (wöchentlich, ca. 15 Sekunden pro Injektion, Fixdosis, 29-Gauge-Nadel mit Doppelschliff); hoher Komfort; Entlastung medizinischer Einrichtungen; und gute Sicherheit (systemische Infusionsreaktionen 1,4 %, ARIA-Inzidenz ähnlich wie bei Infusion).
Vier horizontale Zeilen, jeweils mit einer großen Nummer, einem farbigen, abgerundeten Label-Feld mit blauem Farbverlauf und Detailpunkten rechts; lange Fußnoten am unteren Rand.
Zeigt das US-Dosierungsschema. Einleitung: IV-Infusion alle 2 Wochen oder IQLIK wöchentlich (zwei 250-mg-Injektionen). Nach 18 Monaten Erhaltungstherapie: IV-Infusion alle 4 Wochen oder IQLIK wöchentlich (eine 360-mg-Injektion, zugelassen im August 2025). Patienten können zwischen den Verabreichungsmethoden wechseln.
Zwei große abgerundete Boxen (Einleitung und Erhaltung), die durch einen Pfeil „18 Monate später“ verbunden sind, mit Doppelpfeilen für den Wechsel innerhalb jeder Box und einem magentafarbenen Header-Pfeil.
Zwei Liniendiagramme über die ersten 10 Wochen nach Markteinführung vergleichen die IQLIK-Einleitung mit dem Start der IV-Infusion (Juli 2023): Der Patientenzuwachs liegt in Woche 10 etwa beim 4-fachen des IV-Tempos, der Zuwachs bei den verschreibenden Ärzten etwa beim 6-fachen. Basierend auf internen Schätzungen aus Spezialapotheken- und Abrechnungsdaten; Achsenwerte sind nicht beschriftet.
Zwei nebeneinander liegende Liniendiagramme, getrennt durch eine vertikale Linie, jeweils mit Überschrift und Aufzählungspunkt darüber; grüne vs. dunkelblaue Linien; Fußnoten unten.
Links: LEQEMBI US-Nettoumsatz in Millionen USD pro Quartal von FY24 Q4 bis FY26 Q2, aufgeteilt in IV-Infusion und IQLIK, mit zweistelligem Wachstum in sechs aufeinanderfolgenden Quartalen. Rechts: Anzahl der verschreibenden Ärzte, die von ca. 1.700 im Sep '24 auf ca. 5.500 im Sep '26 ansteigt (Näherungswerte aus dem Diagramm), mit Markierungen für die Einführung von IQLIK-Erhaltung und -Einleitung.
Zwei Balkendiagramme nebeneinander mit nummerierten Überschriften, Trendpfeilen, Launch-Bubbles und magentafarbenen Kommentaren unter jedem Diagramm.
Die IQLIK-Einleitung hat die Zahl der Neupatienten erhöht, und LEQEMBI hält per September 2026 den höchsten Anteil an AAT-Neuverschreibungen. Ein Liniendiagramm der gesamten AAT-Patienten (April–September 2026) zeigt, dass LEQEMBI über andere AAT-Produkte steigt (ca. 28.000 vs. 19.000 im September, aus dem Diagramm abgelesen). Ein Disclaimer stellt klar, dass keine Head-to-Head-Studie mit Donanemab existiert.
Links: zwei nummerierte Textblöcke in Blau und Magenta; rechts: Liniendiagramm mit zwei Datenreihen und einer IQLIK Launch-Bubble; Disclaimer und Fußnoten am unteren Rand.
Die Abdeckung ab Januar 2027 schreitet voran: Eine neue Kategorie für krankheitsmodifizierende AD-Medikamente wurde für Apothekenleistungen geschaffen und IQLIK ist dort gelistet. Etwa 67 % der Versicherten sind für die geplante Abdeckung ab Januar 2027 gesichert, Tendenz steigend. Der untere Bereich erläutert die reduzierte und geglättete Eigenbeteiligung der Patienten (MOOP-Obergrenze von 2.100 USD im Jahr 2026, M3P-Monatszahlungsplan).
Titel und zwei magentafarbene Aufzählungspunkte oben, eine hervorgehobene Statistik-Box mit einem großen „ca. 67 %“ und eine eingerahmte Liste mit vier Punkten zu Patientenkosten unten; lange Fußnoten.
Zugelassen am 16. September, in die NHI-Preisliste aufgenommen und am 13. November eingeführt. Der Preis beträgt 27.141 Yen pro 250-mg-Pen (Referenz: IV 200-mg-Vial 38.910 Yen, 500-mg-Vial 97.277 Yen). Vier erwartete Vorteile: mehr neue Patienten, geringere Belastung für medizinische Einrichtungen, mehr Standorte für die Einleitung und mehr Standorte für die Nachsorge.
Zentrierter Titel und magentafarbener Untertitel, darunter ein großes, umrandetes Panel mit einem Preisabschnitt und einer nummerierten Liste mit vier Punkten.
Beschreibt die Ausweitung auf präklinische AD. AHEAD 3-45 (Phase III): A3 (ca. 400 Teilnehmer, primärer Endpunkt Amyloid-PET) und A45 (ca. 1.100 Teilnehmer, primärer Endpunkt PACC5), Datenveröffentlichung FY2028. DIAN-TU ART (Phase IIIb/IV): ca. 40 Teilnehmer mit dominant vererbter AD, fünf Jahre Lecanemab, primärer Endpunkt Zeit bis zur klinischen Progression nach CDR-SB.
Ein großes, gerahmtes Panel, unterteilt in zwei Spalten für die beiden Studien, jeweils mit Stichpunkten zu Design, Endpunkten und Veröffentlichung; kleine Fußnoten.
Etalanetug ist ein Anti-MTBR-Tau-Antikörper. Studie 202 (Phase II, sporadische frühe AD, ca. 100 Teilnehmer, 24 Monate, primärer Endpunkt CSF MTBR-tau243) liefert Ergebnisse in FY2027. Tau NexGen Trial (Phase II/III, DIAN-TU, ca. 200 Teilnehmer, 208 Wochen, primärer Endpunkt Tau-PET) liefert Ergebnisse in FY2028. In beiden Fällen wird Etalanetug zusätzlich zu LEQEMBI verabreicht.
Ein gerahmtes Panel mit zentrierter Überschrift und zwei Spalten, eine pro Studie, mit Angaben zu Zielgruppe, Design, Dauer, Endpunkten und Veröffentlichung in Magenta.
Ledasorexton wird für Narkolepsie (NT1/NT2) getestet. Links: Es ist die einzige Leitsubstanz aus der hauseigenen HTS-Bibliothek und nutzt DAYVIGO-Synthese-Know-how; eine Phase-Ib-NT1-Studie zeigte starke Signale im MWT. Rechts: Phase II (Studie 202), geplant 64 Teilnehmer, einmal tägliche orale Gabe in niedriger, mittlerer und hoher Dosis für jeweils 4 Wochen, primärer Endpunkt mittlere Schlaflatenz im MWT; der letzte Patient wurde aufgenommen, Datenveröffentlichung für FY2026 erwartet.
Ein gerahmtes Panel mit zwei Spalten: links eine textliche Zusammenfassung, rechts Stichpunkte zum Studiendesign; Fußnoten definieren Abkürzungen.
Drei Kernaussagen in rotem Text: Das organische Geschäft entwickelte sich beim 3L-Wachstum über Plan, und Eisai wird den Abgleich zwischen Plan und Ist im zweiten Halbjahr streng steuern; die Einführung von SC-AI senkt die Hürden für den Beginn und die Fortführung der LEQEMBI-Therapie, was die Patientenzahlen voraussichtlich stark erhöhen wird; kurzfristige AD-Beiträge umfassen die Ausweitung auf präklinische AD und Etalanetug als potenziell weltweit erste Tau-Therapie.
Zentrierter Titel mit drei großen, rot gesetzten und zentrierten Absätzen auf weißem Hintergrund.
Abschnittstrenner mit der Aufschrift 参考資料 (Referenzmaterialien), der die Tabellen im Anhang einleitet.
Weitgehend leere weiße Folie mit dem Titel links und einer magentafarbenen Verlaufswelle unten rechts.
Gewinn- und Verlustrechnung in 100 Mio. JPY mit prozentualem Umsatzanteil, Vorjahresvergleich und Fortschritt der Ganzjahresprognose: Umsatz 4.700 (Prognose 8.835, 53,2 %), Bruttogewinn 3.654 (54,2 %), Vertriebs- und Verwaltungskosten 2.352, F&E 881, Betriebsergebnis 414 (Prognose 700, 59,2 %), Core-Betriebsergebnis 431 (61,5 %), Zwischengewinn 313, den Eigentümern zuzurechnender Gewinn 299 (Prognose 523, 57,2 %). Durchschnittliche H1-Wechselkurse: USD 159,37 Yen, EUR 184,35 Yen.
Breite Tabelle mit einem grauen Block für FY2025 und einem blaugrünen Block für FY2026 mit hervorgehobenen Spalten; Wechselkurs-Fußnoten am unteren Rand.
Umsatz im Pharmageschäft 4.621 (+17,5 %): Japan 1.167 (+3,7 %), Amerika 1.792 (+26,5 %, davon USA 1.730), China 826 (+24,7 %), EMEA 437 (+12,6 %), Ostasien/Global South 399 (+17,0 %). Sonstige Geschäftsbereiche 79; konsolidierter Umsatz 4.700. Der Prognosefortschritt reicht von 50,0 % (Japan) bis 59,8 % (EMEA).
Tabelle mit grauem Vorjahresblock und blaugrünem Block für das laufende Jahr; Segmentdefinitionen in den Fußnoten.
Ergebnis des Pharmasegments 1.402 (+29,0 %, Marge 30,3 %): Japan 366 (+8,9 %), Amerika 466 (+55,6 %), China 329 (+25,1 %), EMEA 101 (+59,0 %), Ostasien/Global South 141 (+12,4 %). Sonstige Geschäftsbereiche 25, F&E -785, Verwaltungskosten der Muttergesellschaft -228, woraus sich ein konsolidiertes Betriebsergebnis von 414 (+20,4 %) ergibt. Eine Fußnote besagt, dass die an Merck gezahlten LENVIMA-Gewinnbeteiligungskosten nun den Segmenten zugeordnet werden.
Tabelle mit grauem Vorjahres- und blaugrünem Block für das laufende Jahr, einschließlich einer Spalte für die Gewinnmarge; erläuternde Fußnote zur Segmentänderung.
3L insgesamt 2.958 (+24,9 %; Prognose 5.620, 52,6 %). LENVIMA/Kisplyx 1.948 (+17,0 %; Prognose 3.450), LEQEMBI 615 (+49,7 %; Prognose 1.435, 42,9 %), DAYVIGO 395 (+35,7 %; Prognose 735, 53,8 %), jeweils aufgeteilt nach Japan, Amerika, China, EMEA und Ostasien/Global South. Werte in spitzen Klammern geben das Wachstum in Lokalwährung an.
Lange Tabelle mit drei durch Linien getrennten Produktblöcken; blaugrün hervorgehobene FY2026-Spalten; schmale Spalten sorgen für eine hohe Dichte an kleinen Ziffern.
Umsatz in Japan 1.167 (+3,7 %; Prognose 2.335, 50,0 %): verschreibungspflichtige Medikamente 1.056 (+4,5 %), Consumer Health 111 (-3,2 %); Segmentergebnis 366 (+8,9 %). Top-Produkte: DAYVIGO 250, LEQEMBI 130, Zelecka 107, LENVIMA 72, Mobicol 72 (+75,9 %), Goofice 49, Methycobal 46; Chocola BB Gruppe 80 bei den Konsumgütern.
Tabelle mit zusammenfassenden Kopfzeilen, gefolgt von zwei Produkt-Untertabellen (verschreibungspflichtig und Consumer); Fußnote kennzeichnet Produkte von EA Pharma.
Umsatz in Amerika 1.792 (+26,5 %; Prognose 3.370, 53,2 %), davon USA 1.730 (+25,8 %). Segmentergebnis 466 (+55,6 %). LENVIMA 1.359 (USA 1.342 oder 842 Mio. USD, +8,7 % in USD), LEQEMBI 327 (USA 325 oder 204 Mio. USD, +54,5 %), DAYVIGO 77 (USA 36 oder 23 Mio. USD).
Tabelle, in der jedes Produkt in Yen und in einer zweiten Zeile für die USA in Millionen USD aufgeführt ist; blaugrün hervorgehobene FY2026-Spalten.
Umsatz in China 826 (+24,7 %; Prognose 1.470, 56,2 %); Segmentergebnis 329 (+25,1 %). Produkte: LENVIMA 138, LEQEMBI 97 (+22,7 %), Merislon 96, Methycobal 82, Aricept 54, Cerbex 53, Mionar 50 und DAYVIGO 28 (+173,0 %; Prognose 45, 62,5 %).
Tabelle mit Kopfzeilen für Umsatz und Segmentergebnis, gefolgt von einer Produktliste; blaugrün hervorgehobener Block für das laufende Jahr.
Umsatz in EMEA 437 (+12,6 %; Prognose 730, 59,8 %); Segmentergebnis 101 (+59,0 %). LENVIMA/Kisplyx 283 (+22,5 %; Prognose 455), Fycompa 78, DAYVIGO 15 (+183,1 %), LEQEMBI 10 (+168,6 %).
Kurze Tabelle mit Kopfzeilen und vier Produktzeilen auf einer weitgehend leeren Folie; gleiches blaugrün/graues Spaltenschema.
Umsatz 399 (+17,0 %; Prognose 795, 50,1 %); Segmentergebnis 141 (+12,4 %). Produkte: LENVIMA 95, Aricept 72, LEQEMBI 51 (+170,8 %; Prognose 115, 44,3 %), DAYVIGO 25 (+85,7 %; Prognose 55, 46,3 %), Methycobal 24, Pariet 22, Halaven 18, Fycompa 12.
Tabelle mit Kopfzeilen und einer Produktliste; blaugrün hervorgehobener Block für das laufende Jahr.
Tabelle, gruppiert nach Amyloid, Tau, Neurodegeneration, Orexin-Plattform und Onkologie. Beispiele: LEQEMBI SC-AI Einleitung in den USA (Juli), China und Japan (September) zugelassen, Erhaltungstherapie in den USA zugelassen (360 mg); AHEAD 3-45 Topline-Daten FY2028; Etalanetug Tau NexGen Topline FY2028 und Studie 202 FY2027; Ledasorexton Phase II Topline FY2026; LENVIMA RCC Zweitlinien-Zulassung in den USA (September), Zulassung in Japan für FY2026 erwartet; Taletrectinib (ROS1-Inhibitor) EU-Markteinführung für FY2027 erwartet. Fußnoten sind sehr klein geschrieben.
Ganzseitige Tabelle mit marineblauen Kopfzeilen pro Therapiebereich, farbigen Etiketten links (A, T, N) für das ATN-Kontinuum sowie Spalten für Indikation, Phase und Schlüsselereignisse.
Standard-Disclaimer: Die im Material enthaltenen Ziele sind keine formellen Prognosen (siehe jährliche Ergebnismitteilung gemäß den Regeln der Tokyo Stock Exchange), zukunftsgerichtete Aussagen beinhalten Risiken und Unsicherheiten, Eisai ist nicht zur Aktualisierung verpflichtet und der Konzernabschluss wird nach IFRS offengelegt.
Einzelnes, hellblau umrahmtes Textfeld mit sechs quadratischen Aufzählungspunkten unter der Titelleiste.
Häufige Fragen zu dieser Folie und dem zugrunde liegenden Präsentationsinhalt.
Sie umfasst die Ergebnisse von Eisai für das zweite Quartal (Zwischenbericht) des Geschäftsjahres 2026, April bis September 2026: Finanzielle Highlights, Umsatz- und Gewinnüberleitungen, die Franchises LENVIMA, DAYVIGO und LEQEMBI, Ereignisse in der Alzheimer- und Onkologie-Pipeline sowie Tabellen im Anhang nach Regionen.
Der Umsatz belief sich auf 470,0 Milliarden Yen (4.700 Hundert Millionen Yen, +17,5 % im Jahresvergleich), das Betriebsergebnis auf 41,4 Milliarden Yen (+20,4 %) und das Kern-Betriebsergebnis auf 43,1 Milliarden Yen (+28,6 %). Der Fortschritt gegenüber der Ganzjahresprognose liegt bei 53 % beim Umsatz und 59 % beim Betriebsergebnis.
FY2026 bezieht sich auf das Geschäftsjahr von Eisai, das im März 2027 endet, und H1 FY2026 (der Zwischenbericht oder Q2) umfasst den Zeitraum von April bis September 2026. Das Deckblatt ist auf den 10. November 2026 datiert.
Das Deck ist auf Japanisch verfasst (der Titel auf dem Deckblatt lautet 2026年度第2四半期(中間期)決算説明会, eine Ergebnisbesprechung), und das Original wurde auf TDnet veröffentlicht, dem Service für zeitnahe Offenlegungen der Tokioter Börse. Diese Galerieseite bietet eine Analyse der einzelnen Folien auf Deutsch.
Es umfasst 33 Seiten: 20 Hauptseiten mit Highlights, Ergebnissen, Produkt- und Pipeline-Updates, gefolgt von einem Trennblatt für den Anhang und Tabellen zur Gewinn- und Verlustrechnung, zu Segmenten, Flaggschiffprodukten nach Regionen, wichtigen Pipeline-Ereignissen und einem Hinweis zu zukunftsgerichteten Aussagen.
Die 3L-Produkte LENVIMA (1.948, +17 %), DAYVIGO (395, +36 %) und LEQEMBI (615, +50 %) trugen zusammen +591 zum Umsatzanstieg von +699 bei, alle Angaben in Einheiten von Hundert Millionen Yen.
Die Galerieseite bietet das Deck zur Ansicht und zum Herunterladen in den dort bereitgestellten Formaten an. Da es sich beim Original um ein offizielles IR-Dokument handelt, prüfen Sie bitte die Nutzungsbedingungen von Eisai, bevor Sie den Inhalt weiterverbreiten.
Ja. Die KPI-Highlight-Seite, die Waterfall-Bridges, die gestapelten regionalen Balkendiagramme mit Kommentaren und die Finanztabellen mit hervorgehobenen Spalten sind leicht anpassbare Vorlagen für Ihre eigene Ergebnis- oder IR-Präsentation.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referenzieren Sie professionelle Designs, wählen Sie Ihren Stil und generieren Sie Folien mit perfekter Textdarstellung. Angetrieben von Nano Banana—beginnen Sie jetzt mit der Erstellung Ihrer Präsentation.
Ihr KI-Agent für Folien. Sparen Sie Zeit, glänzen Sie schneller mit intelligenter Präsentationserstellung.


© 2026 2slides. Alle Rechte vorbehalten.