
Teil von Investorenpräsentationen als Beispiel · Beispiele für japanische Investorenpräsentationen
Ebara Ergebnispräsentation Q3 FY2026: Neunmonatsergebnisse der Ebara Corporation (TSE 6361) für Januar bis September 2026 (Geschäftsjahr bis Dezember 2026) mit Rekordwerten bei Auftragseingang, Umsatz, operativem Ergebnis und Nettogewinn, einer Aufwärtskorrektur der Jahresprognose für Aufträge sowie Segmentdetails für Precision & Electronics, Energy, Building & Industrial, Infrastructure und Environmental. Dies ist ein japanischsprachiges Deck (決算説明会資料) vom 13. November 2026; das Original wurde auf TDnet veröffentlicht.
Nutzt das Titelbild dieser Präsentation als Stilvorlage für Folien aus eigenen Inhalten. Alternativ eine beliebige Seite unten wählen und ihr Layout als Vorlage nehmen.
Schnellnavigation
Tags
Folien teilen
Ebara Ergebnispräsentation Q3 FY2026: Neunmonatsergebnisse der Ebara Corporation (TSE 6361) für Januar bis September 2026 (Geschäftsjahr bis Dezember 2026) mit Rekordwerten bei Auftragseingang, Umsatz, operativem Ergebnis und Nettogewinn, einer Aufwärtskorrektur der Jahresprognose für Aufträge sowie Segmentdetails für Precision & Electronics, Energy, Building & Industrial, Infrastructure und Environmental. Dies ist ein japanischsprachiges Deck (決算説明会資料) vom 13. November 2026; das Original wurde auf TDnet veröffentlicht.
Detaillierte Ansicht jeder Folien-Seite, einschließlich Layout, wichtigem Inhalt und visuellen Elementen.
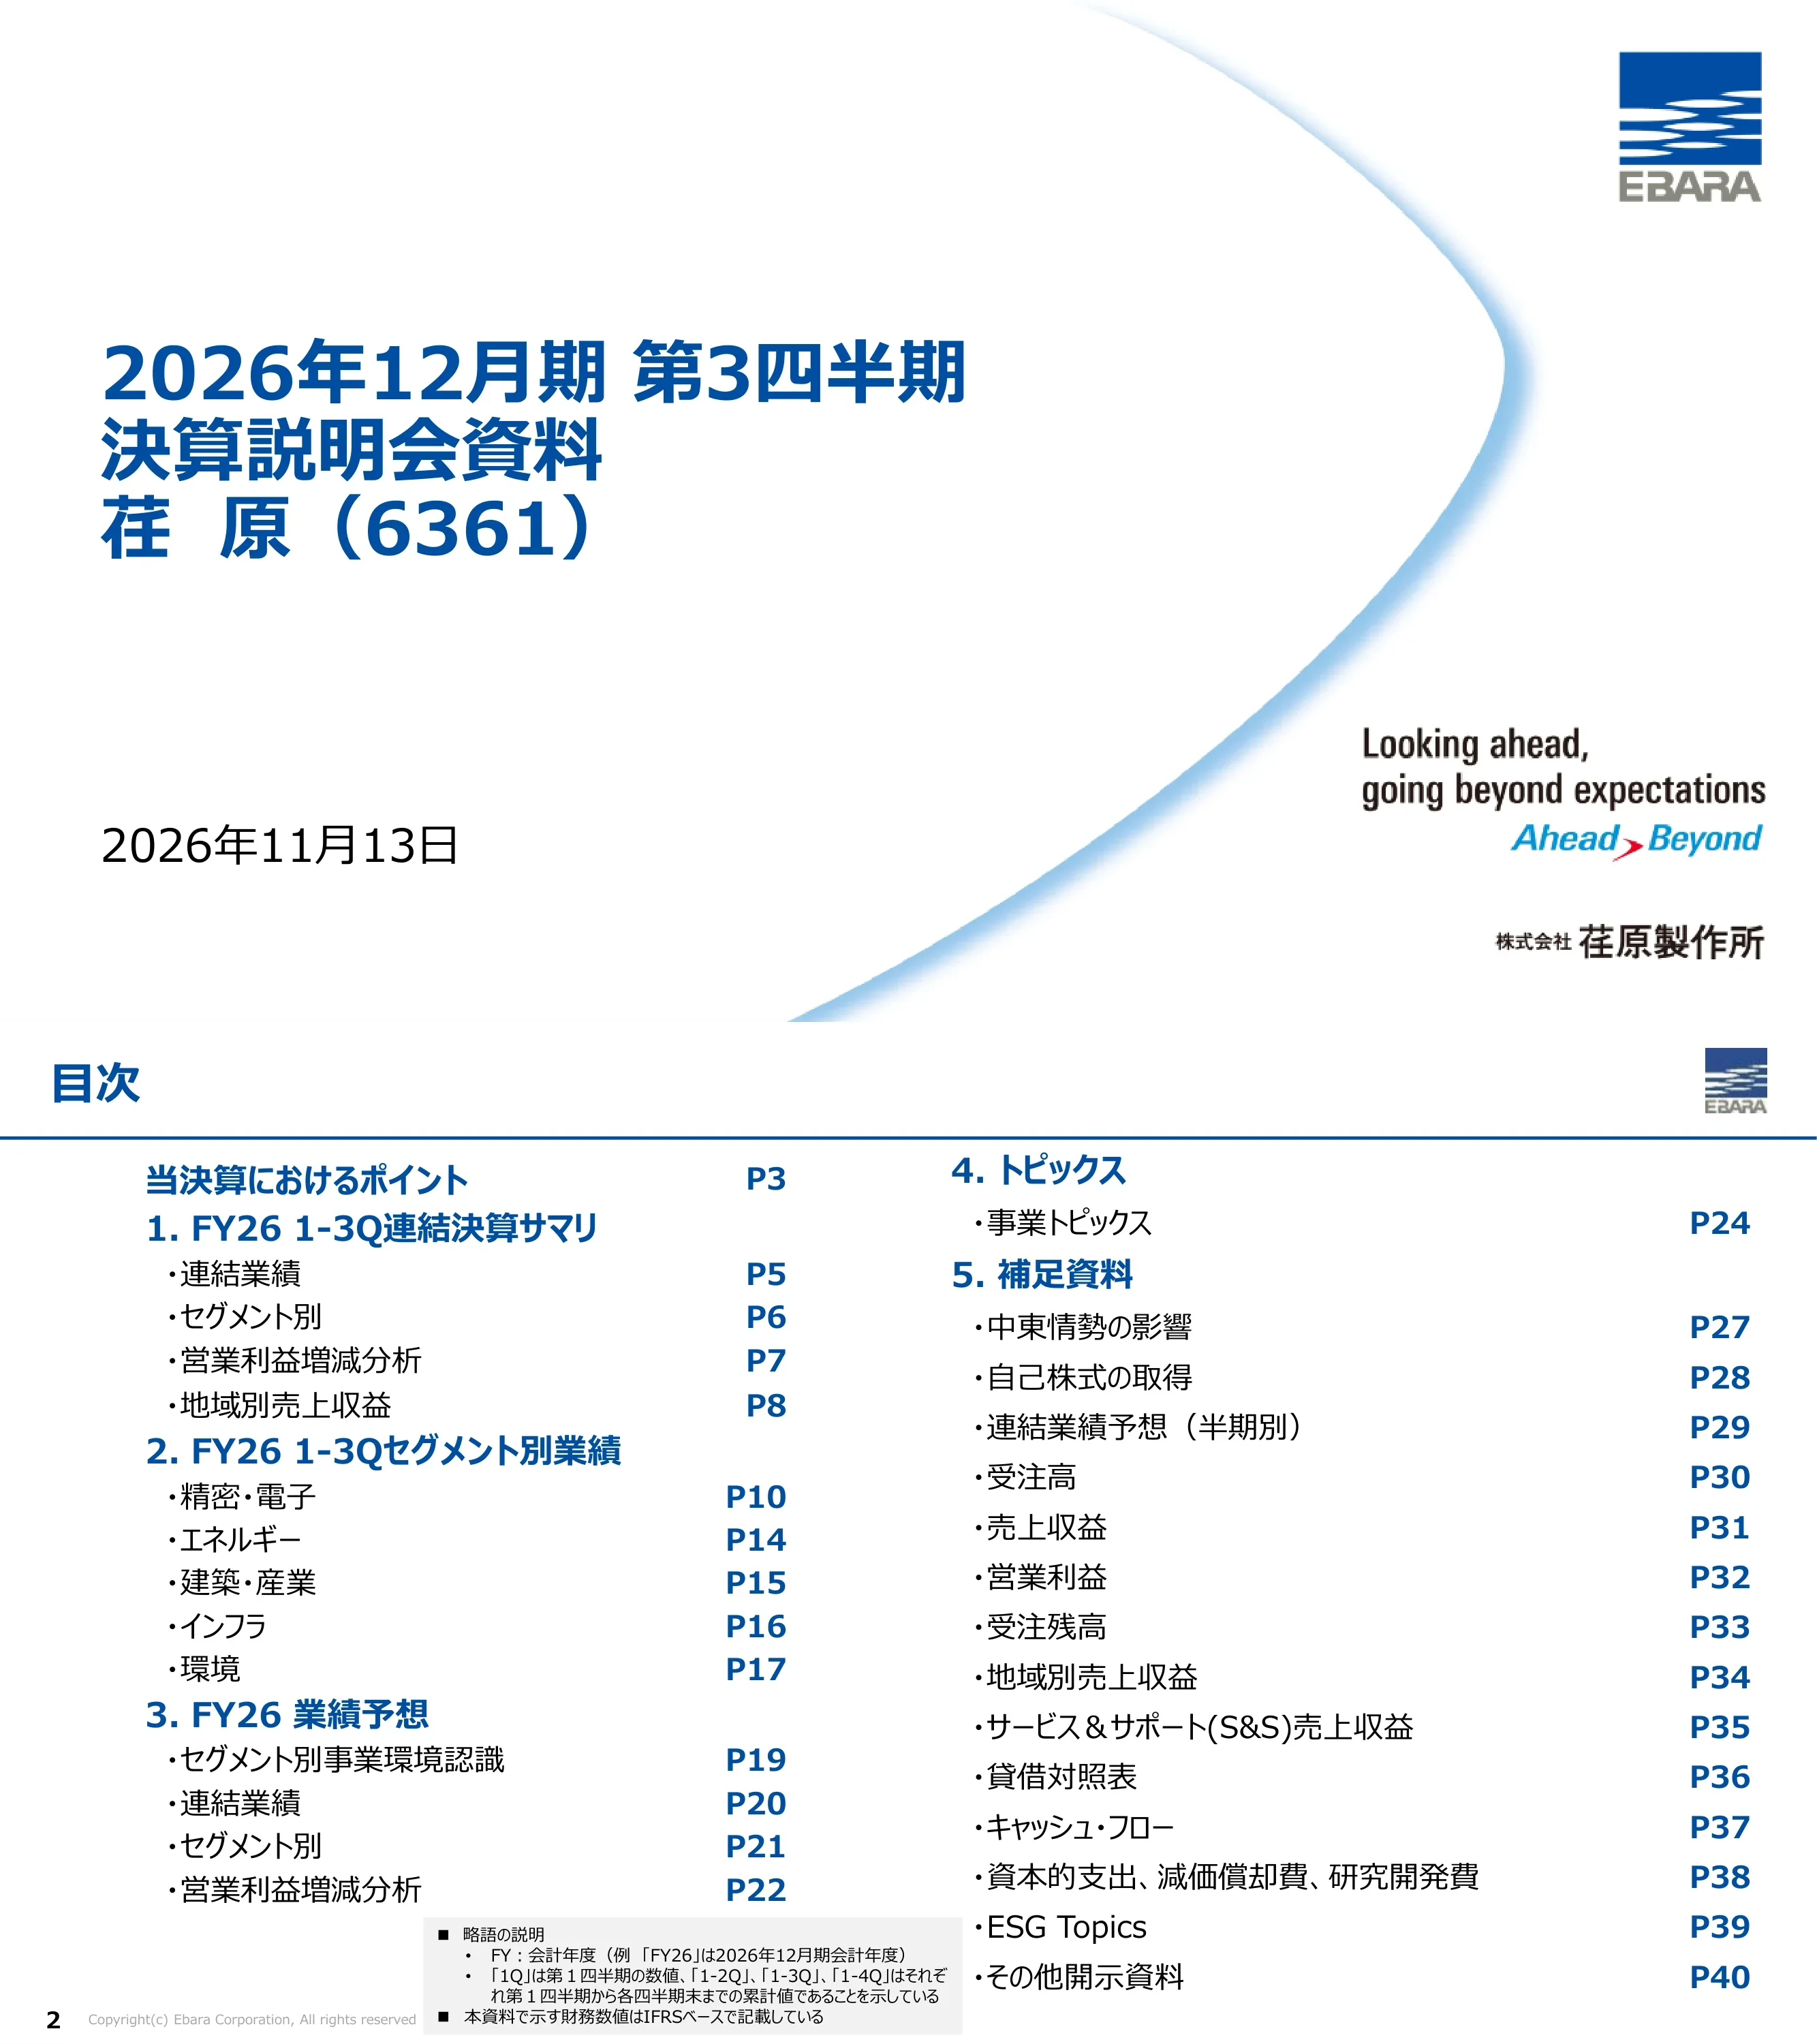
Titelfolie mit dem Text „Geschäftsjahr bis Dezember 2026, Drittes Quartal, Unterlagen zur Ergebnispräsentation, Ebara (6361)“, datiert auf den 13. November 2026, mit dem Namen der Ebara Corporation, dem Logo und dem Slogan „Looking ahead, going beyond expectations / Ahead > Beyond“.
Großer linksbündiger blauer Titelblock, Datum unten links, Logo oben rechts, Slogan und Firmenname unten rechts, geschwungener hellblauer Bogen über die rechte Hälfte.
Agenda mit Seitenverweisen: Kernpunkte dieser Ergebnisse (S. 3); 1. Konsolidierte Zusammenfassung 1-3Q FY26 (konsolidierte Ergebnisse, nach Segmenten, Analyse der Veränderung des Betriebsergebnisses, regionaler Umsatz); 2. Segmentergebnisse 1-3Q FY26 (Precision & Electronics, Energy, Building & Industrial, Infrastructure, Environmental); 3. Prognose FY26 (Geschäftsumfeld nach Segmenten, konsolidiert, nach Segmenten, Analyse des Betriebsergebnisses); 4. Themen (Geschäftsthemen, S. 24); 5. Ergänzende Materialien (Auswirkungen Naher Osten, Aktienrückkauf, Halbjahresprognosen, Auftragseingang, Umsatz, Betriebsergebnis, Auftragsbestand, regionaler Umsatz, S&S-Umsatz, Bilanz, Cashflow, Investitionen/Abschreibungen/F&E, ESG-Themen, sonstige Offenlegungen). Eine Anmerkung definiert FY26 als das im Dezember 2026 endende Jahr, „1-3Q“ als kumulierte Zahlen und gibt an, dass die Zahlen auf IFRS-Basis beruhen.
Zweispaltige Agenda-Liste mit blauen Abschnittsüberschriften und rechtsbündigen Seitenzahlen; grauer Fußnotenkasten mit Abkürzungen unten in der Mitte.
Ergebnisse 1-3Q FY26 im Vergleich zum Vorjahr: Auftragseingang 9.790 Hundert Millionen Yen (+2.988, +43,9 %), Umsatz 7.459 Hundert Millionen Yen (+823, +12,4 %), Betriebsergebnis 835 Hundert Millionen Yen (+140, +20,2 %), operative Marge 11,2 % (+0,7 Pkt.), dem Mutterunternehmen zurechenbarer Quartalsüberschuss 714 Hundert Millionen Yen (+267, +60,0 %). Ganzjahresplan FY26: Auftragseingang 1 Billion 295 Milliarden Yen (+3.453, +36,4 % im Jahresvergleich; +500, +4,0 % gegenüber dem Plan vom 14. August 2026), Umsatz 1 Billion 53 Milliarden Yen (+947, +9,9 %), Betriebsergebnis 1.250 Hundert Millionen Yen (+111, +9,8 %), Marge 11,9 %, Nettogewinn 995 Hundert Millionen Yen (+228, +29,8 %). Punkte: Auftragseingang, Umsatz, Betriebsergebnis und Nettogewinn erreichten Rekordwerte für ein drittes Quartal; Precision & Electronics und Energy trieben das Auftragswachstum voran; andere Segmente glichen den geringeren Umsatz und Gewinn von Energy aus; ein Gewinn vor Steuern von 206 Hundert Millionen Yen wurde aus der Übertragung von Anteilen an 水ing (einem nach der Equity-Methode bilanzierten assoziierten Unternehmen bis Q1) verbucht. Prognose: Auftragseingang angehoben, um die starke Nachfrage bei Precision & Electronics widerzuspiegeln; Umsatz und Betriebsergebnis unverändert beibehalten; Umsatz bei Precision & Electronics trotz Auswirkungen des Kumamoto-Erdbebens auf die Lieferkette gehalten; Betriebsergebnis bei Energy nach unten korrigiert, da die S&S-Umsätze im Zusammenhang mit dem Nahen Osten hinter den Erwartungen zurückblieben. Kapitalpolitik: Zusätzlicher Aktienrückkauf von bis zu 50 Hundert Millionen Yen.
Zwei nebeneinander liegende KPI-Tabellen (Ist-Werte für neun Monate und Ganzjahresplan) mit Trendpfeilen, gefolgt von einem Abschnitt „Punkte“ mit drei beschrifteten Zeilen: Ergebnisse 1-3Q FY26, Prognose FY26, Kapitalpolitik.
Abschnittstrenner, der Abschnitt 1 (konsolidierte Zusammenfassung) hervorhebt, während die anderen vier Abschnitte ausgegraut sind.
Vertikale Liste von fünf Abschnittstiteln; der aktive in fettem Blau, die anderen in Hellgrau.
Tabelle in Hundert Millionen Yen zum Vergleich von 1-3Q FY25 mit 1-3Q FY26: Auftragseingang 6.801 → 9.790 (+2.988, +43,9 %); Umsatz 6.635 → 7.459 (+823, +12,4 %); Betriebsergebnis 695 → 835 (+140, +20,2 %); operative Marge 10,5 % → 11,2 % (+0,7 Pkt.); dem Mutterunternehmen zurechenbarer Quartalsüberschuss 446 → 714 (+267, +60,0 %); unverwässertes EPS 96,76 JPY → 156,67 JPY (+59,91, +61,9 %). Durchschnittliche Wechselkurse: USD 148,18 ¥ → 158,48 ¥, EUR 165,50 ¥ → 184,06 ¥, CNY 20,53 ¥ → 23,23 ¥.
Einzelne Finanztabelle mit blauem Header (Vorjahr, aktuelles Jahr, Veränderung, Veränderungsrate), fettgedruckte Spalte für das aktuelle Jahr, separate Wechselkurs-Untertabelle darunter.
1-3Q FY25 vs. 1-3Q FY26 nach Segmenten (Hundert Millionen Yen). Precision & Electronics: Auftragseingang 2.010 → 4.266 (+112,2 %), Umsatz 2.233 → 2.935 (+31,5 %), Betriebsergebnis 328 → 581 (+77,0 %), Marge 14,7 % → 19,8 %. Energy: Auftragseingang 1.509 → 1.689 (+11,9 %), Umsatz 1.593 → 1.448 (-9,1 %), Betriebsergebnis 170 → 14 (-91,7 %), Marge 10,7 % → 1,0 %. Building & Industrial: Auftragseingang 1.883 → 2.236 (+18,8 %), Umsatz 1.734 → 1.949 (+12,4 %), Betriebsergebnis 105 → 131 (+24,1 %), Marge 6,1 % → 6,7 %. Infrastructure: Auftragseingang 456 → 387 (-15,2 %), Umsatz 417 → 437 (+4,9 %), Betriebsergebnis 36 → 47 (+29,4 %), Marge 8,8 % → 10,8 %. Environmental: Auftragseingang 933 → 1.203 (+28,9 %), Umsatz 648 → 680 (+4,9 %), Betriebsergebnis 72 → 90 (+24,2 %), Marge 11,2 % → 13,3 %. Sonstiges/Anpassungen Betriebsergebnis -19 → -29. Fußnote: Ab Q1 FY26 ist ein Teil der Gewinn- und Verlustrechnung des Wasserstoffgeschäfts in Energy enthalten.
Lange Tabelle, nach Segmenten gruppiert mit farbcodierten Seitenbalken; vier Kennzahlen pro Segment; Spalten für Vorjahr, aktuelles Jahr, Veränderung und Veränderungsrate.
Wasserfalldiagramm zur Entwicklung des operativen Ergebnisses von 695 Hundert Millionen Yen im Zeitraum 1.–3. Quartal FY25 auf 835 Hundert Millionen Yen im Zeitraum 1.–3. Quartal FY26: Umsatz-Effekt +232 (höhere Umsätze in den Bereichen Precision & Electronics, Building & Industrial, Infrastructure, Environmental), Profitabilität +136 (hauptsächlich Precision & Electronics, Building & Industrial, Environmental), Fixkosten -286 (höhere Personalkosten einschließlich Tariferhöhungen, höhere Abschreibungen), Wechselkurseffekte +49, Sonstiges +9. Kernaussage: Der Gewinn stieg vor allem aufgrund von Umsatzwachstum und verbesserter Profitabilität.
Horizontales Wasserfalldiagramm mit dunkelblauen Start- und Endbalken, hellblauen positiven und grauen negativen Schritten sowie durch dünne Linien verbundene Erläuterungsfelder.
Gruppierte Balken zum Vergleich der Umsätze nach Kundenstandort (in Hundert Millionen Yen) zwischen 1.–3. Quartal FY25 und 1.–3. Quartal FY26: Japan 2.240 → 2.395 (+6,9 %); Taiwan, Korea und übriges Asien 1.315 → 1.863 (+41,7 %); China 1.147 → 1.243 (+8,4 %); Nordamerika 896 → 868 (-3,1 %); Europa 417 → 514 (+23,3 %); Naher Osten 375 → 285 (-24,1 %); Sonstige 243 → 288 (+18,7 %). Ringdiagramm des Mix für 1.–3. Quartal FY26: Japan 32 %, Taiwan/Korea/übriges Asien 25 %, China 17 %, Nordamerika 12 %, Europa 7 %, Naher Osten 4 %, Sonstige 4 %; Inland 32 %, Ausland 68 %.
Paarweises Balkendiagramm auf der linken Seite mit umrahmten Prozentangaben für Veränderungen; Ringdiagramm auf der rechten Seite mit der Aufteilung Inland/Ausland im Zentrum.
Abschnittstrenner zur Hervorhebung von Sektion 2 (Segmentergebnisse).
Liste mit fünf Abschnitten, wobei der aktive Punkt in fettem Blau hervorgehoben und der Rest ausgegraut ist.
Kumulative Trenddiagramme (FY25 vs. FY26; FY26 1.–4. Quartal ist Planung): Auftragseingang 1.512 / 2.674 / 4.266 bei einem Planwert von 6.000 (FY25: 739 / 1.413 / 2.010 / 3.034); Umsatz 829 / 1.836 / 2.935, Plan 4.250; operatives Ergebnis 135 / 325 / 581, Plan 790; Marge 16,3 % / 17,7 % / 19,8 %, Plan 18,6 %. Umsatz nach Produkt vs. S&S: Produkte 1.538 → 2.078, S&S 695 → 857 (S&S-Quote 31 % → 29 %). Regionaler Umsatz: Japan 436 → 555, Asien 1.407 → 1.900, Nordamerika 268 → 303, Europa 110 → 168, Sonstige 9 → 9 (Inland 19 %, Ausland 81 %). OP-Bridge: 328 +261 Umsatz +66 Profitabilität -109 Fixkosten +35 Wechselkurse = 581. Kernpunkte: KI-bezogene Nachfrage treibt den Markt, hohe Auslastung der Kunden-Fabs und Ausweitung der Kapazitätsinvestitionen, China im Vorjahresvergleich stabil; Aufträge für Anlagen und Komponenten gestiegen, CMP-Produkte für Logic/Foundry und Memory deutlich im Plus; Umsatzsteigerung sowohl bei Produkten als auch S&S; Gewinnsteigerung durch Umsatz, Mix und Bruttomarge, teilweise ausgeglichen durch Personal-, Abschreibungs- und F&E-Kosten.
Segment-Dashboard: vier Minidiagramme (Aufträge, Umsatz, operatives Ergebnis, Marge) oben links; Balkendiagramm Produkt/S&S, regionales Balkendiagramm und Wasserfall zum operativen Ergebnis unten; Panel „Punkte“ mit Zeilen zu Markt, Aufträgen, Umsatz und operativem Ergebnis auf der rechten Seite.
Quartalsweise Auftragseingänge und Umsätze FY24–FY26 für das Segment und seine zwei Teilsegmente (CMP und „Sonstiges“ zusammengefasst als „Equipment“; das andere Teilsegment ist „Components“). Segment-Aufträge FY26: 1.512 / 1.162 / 1.592, Plan 4. Quartal 1.733; Equipment 1.146 / 715 / 1.026, Plan 4. Quartal 1.211; Components 365 / 446 / 565, Plan 4. Quartal 523. Segment-Umsatz FY26: 829 / 1.007 / 1.098, Plan 4. Quartal 1.315; Equipment 539 / 684 / 712, Plan 4. Quartal 963; Components 289 / 322 / 386, Plan 4. Quartal 351. Die Quartalsbalken für FY24 und FY25 sind ebenfalls beschriftet.
Zwei Zeilen (Aufträge, Umsatz) und drei Spalten (Segment, Equipment, Components) mit nach Geschäftsjahr gruppierten Quartals-Balkendiagrammen; Plan-Balken sind als Umrissboxen dargestellt.
Halbjahreswerte für Auftragseingang und Umsatz FY24–FY26. Segment-Aufträge: FY24 1.159 / 1.441; FY25 1.413 / 1.621; FY26 2.674 / 3.325 (Plan 2. Halbjahr). Equipment-Aufträge FY26 1.862 / 2.237 Plan; Components 811 / 1.088 Plan. Segment-Umsatz: FY24 1.222 / 1.561; FY25 1.505 / 1.917; FY26 1.836 / 2.413 Plan; Equipment FY26 1.224 / 1.675 Plan; Components 612 / 737 Plan. Callout: Die Auswirkungen des Kumamoto-Erdbebens auf die Lieferkette verschoben Equipment-Umsätze in Höhe von 20,0–30,0 Milliarden Yen (200–300 Hundert Millionen Yen) in das Geschäftsjahr FY27, der Umsatz für FY26 bleibt jedoch unverändert.
Gleiches 2x3-Raster wie auf der Quartalsseite mit Halbjahresbalken; eine orange umrandete Callout-Box liegt über dem Diagramm für den Equipment-Umsatz.
Gestapelte Balken des quartalsweisen Produktumsatzes, unterteilt in Speicher und Nicht-Speicher (Memory/Non-Memory), von 1. Quartal FY23 bis 3. Quartal FY26. FY26: 1. Quartal 587 (Memory 28 %, Non-Memory 72 %), 2. Quartal 716 (27 % / 73 %), 3. Quartal 775 (28 % / 72 %). Frühere Höchststände umfassen das 4. Quartal FY25 mit 920 (32 % / 68 %). Fußnoten: Die Aufteilung Memory/Non-Memory ist unternehmensintern definiert; der Mix für das 2. Quartal FY26 wurde rückwirkend angepasst, um einen Fehler zu korrigieren.
Vollbreites gestapeltes Säulendiagramm mit Gesamtwerten über den Balken und Prozentangaben innerhalb der Segmente, gruppiert nach Geschäftsjahr.
Kumuliert FY26: Auftragseingang 557 / 1.125 / 1.689, Plan 2.200 (FY25 1-4Q 1.947); Umsatz 465 / 967 / 1.448, Plan 2.050 (FY25 2.178); Betriebsergebnis -16 / -7 / 14, Plan 130 (FY25 259); Marge -3,6 % / -0,8 % / 1,0 %, Plan 6,3 %. Produktumsatz 768 → 654, S&S 825 → 794 (S&S-Anteil 52 % → 55 %). Regional: Japan 68 → 18, Asien 564 → 651, Nordamerika 487 → 387, Europa 109 → 116, Naher Osten 286 → 206, Sonstige 76 → 68 (Inland 1 %, Ausland 99 %). OP-Bridge: 170 -93 Umsatz +7 Profitabilität -74 Fixkosten +4 FX = 14. Kernpunkte: Öl- und Gasnachfrage erholt sich insgesamt, Unsicherheit im Nahen Osten bleibt; Petrochemie in China verlangsamt; LNG in Nordamerika und im Nahen Osten solide; Energie in China solide. Auftragseingang dank großer Öl- und Gasprojekte gestiegen (petrochemische Aufträge in China rückläufig); S&S-Aufträge gestiegen. Produktumsatz aufgrund niedrigeren Auftragsbestands zu Beginn gesunken; S&S-Umsatz aufgrund verzögerter Teilelieferungen und weniger Entsendungen von Supervisoren in den Nahen Osten rückläufig. Betriebsergebnis belastet durch geringeren Umsatz, wasserstoffbezogene Fixkosten und einen operativen Verlust im US-Werk Jeannette.
Standard-Segment-Dashboard in Rot: vier Mini-Diagramme, Balken für Produkt/S&S und Regionen, OP-Wasserfalldiagramm, „Points“-Panel auf der rechten Seite.
Kumuliert FY26: Auftragseingang 703 / 1.484 / 2.236, Plan 2.800; Umsatz 630 / 1.295 / 1.949, Plan 2.650; Betriebsergebnis 44 / 83 / 131, Plan 190; Marge 7,0 % / 6,4 % / 6,7 %, Plan 7,2 %. Produkte 1.359 → 1.546, S&S 375 → 403 (S&S-Anteil 22 % → 21 %). Regional: Japan 739 → 759, Asien 426 → 502, Nordamerika 132 → 174, Europa 197 → 229, Naher Osten 70 → 67, Sonstige 166 → 216 (Inland 39 %, Ausland 61 %). OP-Bridge: 105 +46 Umsatz +28 Profitabilität -67 Fixkosten +10 FX +9 Sonstiges = 131. Kernpunkte: BIP-Wachstum in Nordamerika erholt sich, anderswo schwach; starke Rechenzentrums- und Halbleiternachfrage; Markt für Gebäudetechnik in China aufgrund von Beschränkungen bei Immobilieninvestitionen weiterhin schwach. Inländische Aufträge für Produkte und S&S gestiegen; Aufträge für Rechenzentren stark; in China stiegen Industrieaufträge im Zusammenhang mit Rechenzentren und Halbleitern. Umsatzanstieg in Japan und in allen Überseeregionen außer dem Nahen Osten, insbesondere in Amerika. Ergebnis profitierte von Produktivitätssteigerungen trotz Materialkosten und dem Wegfall der letztjährigen Wertberichtigung für einen insolventen US-Kunden.
Segment-Dashboard in Blaugrün mit Mini-Diagrammen, Balken für Produkt/S&S und Regionen, OP-Wasserfalldiagramm und „Points“-Panel.
Kumuliert FY26: Auftragseingang 147 / 263 / 387, Plan 600 (FY25 1-4Q 629); Umsatz 232 / 321 / 437, Plan 600; Betriebsergebnis 61 / 56 / 47, Plan 60; Marge 26,3 % / 17,4 % / 10,8 %, Plan 10,0 %. Produkte 213 → 226, S&S 204 → 211 (S&S-Anteil 49 % → 48 %). Regional: Japan 342 → 377, Asien 59 → 49, Nordamerika 6 → 3, Naher Osten 9 → 3, Sonstige 0 → 3 (Inland 86 %, Ausland 14 %). OP-Bridge: 36 +8 Umsatz +4 Profitabilität -1 Fixkosten +0 FX = 47. Kernpunkte: Inländischer Markt für öffentliche Pumpen solide; Investitionen in Katastrophenschutz/-prävention und Maßnahmen für alternde Infrastruktur im Rahmen von Japans „First Mid-term Plan for National Resilience“ bleiben stabil. Inländische Aufträge unter dem Vorjahr (das mehrere Großprojekte enthielt), Verzögerungen bei einigen öffentlichen Projekten; Übersee-Aufträge stabil. Umsatz gestiegen, angeführt von inländischen öffentlichen Projekten; Profitabilität durch mehr abgeschlossene Projekte verbessert.
Segment-Dashboard in Blau mit Mini-Diagrammen, Balken für Produkt/S&S und Regionen, OP-Wasserfalldiagramm und „Points“-Panel.
Kumuliert FY26: Auftragseingang 324 / 808 / 1.203, Plan 1.350 (FY25 1-4Q 1.353); Umsatz 301 / 479 / 680, Plan 980; Betriebsergebnis 61 / 66 / 90, Plan 135; Marge 20,5 % / 14,0 % / 13,3 %, Plan 13,8 %. EPC-Umsatz 150 → 113, O&M 498 → 567 (O&M-Anteil 77 % → 83 %). Regional: Japan 642 → 676, Asien 5 → 3 (Inland 99 %, Ausland 1 %). OP-Bridge: 72 +10 Umsatz +33 Profitabilität -25 Fixkosten +0 FX = 90. Kernpunkte: Neubau-Nachfrage nach öffentlichen Abfallbehandlungsanlagen in Japan stabil; O&M-Aufträge auf typischem Niveau. Zwei Großaufträge in FY26 1-3Q gewonnen (ein DBO-Vertrag für Abfallanlage, ein Modernisierungs-/langfristiger Gesamtvertrag) gegenüber drei im Vorjahreszeitraum. Umsatzplus bei O&M, Schwerpunkt auf Lebensdauerverlängerung und Wartung. Ergebnisplus durch O&M-Mix und Auflösung von Rückstellungen für unvorhergesehene Ausgaben bei abgeschlossenen EPC-Projekten. Definitionen: DBO = Design, Procurement, Construction plus Operation and Maintenance für einen festgelegten Zeitraum; EPC = Anlagenplanung, Beschaffung und Bau.
Segment-Dashboard in Grün; EPC/O&M-Aufteilung ersetzt das Produkt/S&S-Diagramm; enthält eine kleine Tabelle mit Großaufträgen.
Abschnittstrenner zur Hervorhebung von Abschnitt 3 (FY26 Prognose).
Liste mit fünf Abschnitten, wobei der aktive Punkt blau hervorgehoben ist.
Tabelle der Hauptmärkte, Trends und des Marktausblicks des Unternehmens für das Geschäftsjahr FY26 (Stand November 2026). Precision & Electronics (Halbleiterfertigung): Markt expandiert dank KI; Investitionen in Logic/Foundry und Speicher wachsen; Fab-Auslastung hoch; WFE (Wafer Fab Equipment) soll weltweit um 20 % oder mehr wachsen. Energy (Öl & Gas, neue Energien, Strom): Produkte solide, Petrochemie in China verlangsamt, LNG solide, Auswirkungen im Nahen Osten werden beobachtet; Service-Unsicherheit bei Ersatzteilen und Dienstleistungen im Nahen Osten; Dekarbonisierung (Ammoniak, Wasserstoff, CCUS) bewegt sich in Richtung Kommerzialisierung; LNG ~6 % Wachstum, Ethylen ~3 % Wachstum. Building & Industrial: Übersee ~2 % Wachstum (Europa schwach, China schwach, USA vorsichtig, aber steigende Rechenzentrumsnachfrage, Auswirkungen im Nahen Osten begrenzt); Inland stagnierend. Infrastructure (Wasserinfrastruktur, Belüftung): Inland stagnierend aufgrund nationaler Resilienzpläne; Übersee ~4 % Wachstum durch asiatische Wassernachfrage, alternde Anlagen in Nordamerika und Nachfrage nach Entwässerungspumpen. Environmental (Festabfallbehandlung): Inland stagnierend, bei steigender Nachfrage nach Lebensdauerverlängerung.
Matrix mit fünf Zeilen und farbigen Segmentzellen, Marktspalte, Aufzählungsspalte für Trends, Pfeilsymbolen (Global/Übersee/Inland) und einer Ausblicksspalte.
Headline: Auftragseingang nach oben korrigiert; Umsatz, Betriebsergebnis und Nettogewinn beibehalten. Tabelle (Hundert Millionen Yen): FY25 Ist / FY26 vorheriger Plan (14. Aug. 2026) / FY26 Plan (13. Nov. 2026): Aufträge 9.496 / 12.450 / 12.950 (+3.453 im Jahresvergleich, +36,4 %; +500 gegenüber Vorplan, +4,0 %); Umsatz 9.582 / 10.530 / 10.530 (+947, +9,9 %); Betriebsergebnis 1.138 / 1.250 / 1.250 (+111, +9,8 %); Marge 11,9 % für alle drei; Nettogewinn 766 / 995 / 995 (+228, +29,8 %). ROIC 11,9 % / 11,8 % / 11,8 %; ROE 15,6 % / 18,8 % / 18,8 %; unverwässertes EPS ¥166,31 / ¥217,93 / ¥218,10; Jahresdividende ¥59,0 / ¥66,0 / ¥66,0. Angenommene Wechselkurse: USD ¥145, EUR ¥175, CNY ¥20 (FY25 Ist: 149,63 / 168,94 / 20,83).
Headline-Leiste über einer großen Prognosetabelle mit hervorgehobener Spalte für den aktuellen Plan, Kennzahlenblock und Devisenblock.
Ganzjahres-Segmentplan (Hundert Millionen Yen), FY25 Ist → FY26 neuer Plan (Abweichung zum Vorplan): Precision & Electronics Aufträge 3.034 → 6.000 (+500), Umsatz 3.422 → 4.250 (unverändert), OP 577 → 790 (+20), Marge 18,6 %. Energy Aufträge 1.947 → 2.200, Umsatz 2.178 → 2.050, OP 259 → 130 (-50 gegenüber Vorplan von 180), Marge 6,3 %. Building & Industrial Aufträge 2.492 → 2.800, Umsatz 2.419 → 2.650, OP 152 → 190, Marge 7,2 % (unverändert). Infrastructure Aufträge 629 → 600, Umsatz 571 → 600, OP 46 → 60 (+5), Marge 10,0 %. Environmental Aufträge 1.353 → 1.350, Umsatz 978 → 980, OP 130 → 135 (+5), Marge 13,8 %. Sonstiges/Anpassungen OP -28 → -55 (+20 gegenüber Vorplan von -75). Fußnoten zur Wasserstoff-Reklassifizierung und zur Umsatzverschiebung durch das Kumamoto-Erdbeben.
Nach Segmenten gruppierte Tabelle mit Farbbalken, hervorgehobener Spalte für den neuen Plan sowie Spalten für die Veränderung zum Vorjahr und zum Vorplan.
Linkes Wasserfalldiagramm, FY25 Ist 1.138 zu FY26 neuer Plan 1.250 Hundert Millionen Yen: Precision & Electronics +212 (KI-bezogene Nachfrage), Energy -129 (geringerer Umsatz, wasserstoffbezogene Fixkosten, Betriebsverlust im US-Werk Jeannette), Building & Industrial +37 (Inlands-S&S, Wachstum in Amerika und EMEA), Infrastructure +13 (Auftragsbestands-Umwandlung), Environmental +4 (Umsatz und Auflösung von Rückstellungen), Sonstiges -26 (Abgeltungsverlust aus der Revision des Pensionsplans). Rechtes Wasserfalldiagramm, Vorplan 1.250 zu neuem Plan 1.250: Precision & Electronics +20 (Mix und Bruttomarge), Energy -50 (siehe S. 25), Infrastructure +5 (reibungsloser Baufortschritt), Environmental +5 (Fixkostenkürzungen und Rentabilität), Sonstiges +20 (Überprüfung der Unternehmenskosten einschließlich der Revision des Pensionsplans).
Zwei nebeneinander liegende Wasserfalldiagramme mit Callout-Boxen für jeden Treiber.
Abschnittstrenner zur Hervorhebung von Abschnitt 4 (Themen).
Liste mit fünf Abschnitten, wobei der aktive Punkt blau hervorgehoben ist.
Um das mittel- bis langfristige Nachfragewachstum zu decken, baut Ebara die Produktionskapazitäten aus: (1) Stärkung der Produktion im Werk Kumamoto für schrittweise Volumensteigerungen; (2) Leasing eines großen High-Spec-Reinraums im Werk Mobara – Teil einer Fabrik, die Shinko Electric Industries von Japan Display erwerben will –, um Kapazitäten zu sichern und gleichzeitig die Anlaufzeit und Investitionen im Vergleich zu einem Neubau zu verkürzen sowie BCP und Lieferstabilität zu verbessern. Leasing-Eckdaten: Japan Display Werk Mobara Gebäude J1 (Übernahme durch Shinko Electric im März 2027 geplant), Hayano, Stadt Mobara, Präfektur Chiba; Teil von J1 (Reinraum etc.); Vertrag unterzeichnet am 13. November 2026; Leasingbeginn 1. April 2027 (geplant); Laufzeit 12 Jahre ab Übergabe. Kapazitätsentwicklung (2026 = 1,0): 1,5-fach im Jahr 2027 nach Kumamoto-Upgrades; Spielraum für Erweiterung auf das 2,5-fache ab 2028 mit dem Werk Mobara.
Textaufzählung und Tabelle mit Leasing-Eckdaten links; Kapazitäts-Balkendiagramm mit Pfeilen rechts.
Jahresplan für das operative Ergebnis (OP) im Bereich Energy: ursprüngliche Prognose 210 → vorheriger Plan 180 (14. Aug., -30 aufgrund von Betriebsverlusten im US-Werk Jeannette und Auswirkungen im Nahen Osten) → neuer Plan 130 (Nov., -50). Gründe für die erneute Kürzung: Verluste in Jeannette im 1. Halbjahr weitgehend beendet; erhöhte Instabilität im Nahen Osten führt dazu, dass die für das 2. Halbjahr erwarteten S&S-Umsätze (Reparaturen, technische Beratung, Ersatzteile) hinter den Erwartungen zurückbleiben; Produktverkäufe schreiten voran, reichen aber nicht aus, um den Gewinnrückgang bei S&S auszugleichen. Halbjahres-OP: FY24 75 / 205, FY25 111 / 148, FY26 1. HJ -7, Plan 2. HJ 137 (22 im 3. Quartal plus 115 erwartete im 4. Quartal). Ausblick Q4: 115 Hundert Millionen Yen Gewinn erwartet durch margenstarke S&S-Ersatzteile konzentriert im 4. Quartal, Produkte aus dem normalisierten Werk Jeannette und strikte Fixkostenkürzungen. Weg zu FY27: Ende der Jeannette-Verluste für FY26 erwartet; Produktivitäts-, Liefer- und Kostenvorteile durch Normalisierung und Automatisierung; Umwandlung des hohen Auftragsbestands; S&S-Wachstum durch das Flaggschiff in Houston und einen neuen Standort in Abu Dhabi; mehr Aufträge im LNG-Upstream/Midstream und Turnaround-Service.
Linke Spalte mit zwei kleinen Balkendiagrammen (Planrevisionen, Halbjahres-OP); rechte Spalte mit Textblöcken mit roten Überschriften; unten ein Band „Weg zu FY27“.
Abschnittstrenner, der Abschnitt 5 (ergänzende Materialien) hervorhebt.
Liste mit fünf Abschnitten, wobei der aktive Punkt blau hervorgehoben ist.
Auswirkungen hauptsächlich in den Bereichen Energy sowie Building & Industrial erwartet; der Plan geht davon aus, dass aktuelle Spannungen und Logistikbeschränkungen bis Ende Dezember 2026 anhalten, wobei direkte Auswirkungen in die Prognose eingerechnet sind; weitere Auswirkungen möglich. Direkte OP-Auswirkung (Hundert Millionen Yen) — FY26 1.-2. Quartal Ist / vorherige Ganzjahresschätzung (14. Aug.) / neue Ganzjahresschätzung (13. Nov.): Precision & Electronics (Material- und Logistikkosten) -1 / -2 / -2; Energy (verzögerte S&S-Umsätze im Nahen Osten, Logistikstörungen und -kosten) -16 / -10 / -60; Building & Industrial (Rohmaterial- und Energiepreise, lieferzeitbedingte Umsatzverzögerungen) -5 / -10 / -10; Infrastructure (keine Auswirkungen) 0 / 0 / 0; Environmental (Bauverzögerungen durch Materialknappheit wie Harz) 0 / -1 / -1; konsolidiertes Gesamtergebnis -22 / -23 / -73.
Drei Aufzählungspunkte über einer Tabelle mit Segmenten, Hauptauswirkungen und drei Zahlenspalten.
Zusätzlicher Rückkauf: Unter Berücksichtigung notwendiger Investitionen und Einhaltung der Finanzdisziplin (D/E-Verhältnis 0,4–0,5 und Barmittel bei 1,5–2,0 Monatsumsätzen) passt Ebara das Eigenkapital weiter in Richtung seines ROE-Ziels an (18 % oder mehr bis FY28). 100 Hundert Millionen Yen (10 Mrd. Yen) wurden in FY26 bereits zurückgekauft; ein zusätzlicher Rückkauf von bis zu 50 Hundert Millionen Yen wurde beschlossen. Bedingungen: Stammaktien; bis zu 1.700.000 Aktien; bis zu 50 Hundert Millionen Yen; 16. November – 31. Dezember 2026; Zweck: Optimierung des Eigenkapitals und Steigerung des langfristigen Shareholder Value. Diagramm der Dividenden und Rückkäufe (Cashflow-Basis, Hundert Millionen Yen): 2021 Dividenden 104 + Rückkauf 200 = 304; 2022 182; 2023 189; 2024 227; 2025 277 + 200 = 477; Plan 2026: 292 + 100 + zusätzliche 50.
Text zur Strategie und Tabelle mit Bedingungen links; gestapeltes Balkendiagramm der Aktionärsrenditen rechts.
Halbjahrestabelle FY24–FY26 (Hundert Millionen Yen). Konsolidiert: Aufträge FY24 3.996 / 4.609, FY25 4.513 / 4.983, FY26 1. HJ 6.362 / Plan 2. HJ 6.587; Umsatz 3.945 / 4.721, 4.487 / 5.095, 4.907 / 5.622; OP 399 / 580, 500 / 638, 506 / 743; Marge 10,1 % / 12,3 %, 11,2 % / 12,5 %, 10,3 % / 13,2 %. Plan FY26 2. HJ nach Segmenten: Precision & Electronics Aufträge 3.325, Umsatz 2.413, OP 464 (19,3 %); Energy 1.074 / 1.082 / 137 (12,7 %); Building & Industrial 1.315 / 1.354 / 106 (7,9 %); Infrastructure 336 / 278 / 3 (1,4 %); Environmental 541 / 500 / 68 (13,6 %); Sonstiges/Anpassungen OP -38.
Dichte Tabelle, gruppiert nach konsolidiertem Gesamtergebnis und fünf Segmenten, mit Halbjahresspalten pro Geschäftsjahr und einer hervorgehobenen Spalte für den Plan des 2. HJ FY26.
Kumulierte Aufträge (Hundert Millionen Yen) FY25 1. Quartal / 1.-2. Quartal / 1.-3. Quartal / 1.-4. Quartal und Plan für FY26. Konsolidiert: 1.998 / 4.513 / 6.801 / 9.496; FY26 3.249 / 6.362 / 9.790 / Plan 12.950. Precision & Electronics FY26 1.-3. Quartal 4.266 (Plan 6.000) — Ausrüstung 2.888 (Plan 4.100), Komponenten 1.377 (Plan 1.900). Energy 1.689 (2.200); Building & Industrial 2.236 (2.800); Infrastructure 387 (600); Environmental 1.203 (1.350); Sonstiges 7.
Tabelle mit Segmentzeilen und Spalten für kumulierte Zeiträume; FY26 1.-3. Quartal fettgedruckt, Planspalte schattiert.
Kumulierter Umsatz (Hundert Millionen Yen). Konsolidiert FY25: 2.126 / 4.487 / 6.635 / 9.582; FY26: 2.463 / 4.907 / 7.459 / Plan 10.530. FY26 1.-3. Quartal nach Segmenten (Ganzjahresplan): Precision & Electronics 2.935 (4.250) — Ausrüstung 1.937 (2.900), Komponenten 998 (1.350); Energy 1.448 (2.050); Building & Industrial 1.949 (2.650); Infrastructure 437 (600); Environmental 680 (980); Sonstiges 7.
Gleiches Tabellenformat wie auf der Seite zum Auftragseingang.
Kumuliertes operatives Ergebnis (Hundert Millionen Yen). Konsolidiert FY25: 226 / 500 / 695 / 1.138; FY26: 267 / 506 / 835 / Plan 1.250. FY26 1.-3. Quartal nach Segmenten (Plan): Precision & Electronics 581 (790); Energy 14 (130); Building & Industrial 131 (190); Infrastructure 47 (60); Environmental 90 (135); Sonstiges/Anpassungen -29 (-55).
Gleiches Tabellenformat wie auf den Seiten für Auftragseingang und Umsatz.
Auftragsbestand zum Quartalsende (Hundert Millionen Yen) von FY24 4Q bis FY26 3Q plus Plan für FY26 4Q. Konsolidiert: 9.171 (FY24 4Q); FY25 8.868 / 9.005 / 9.196 / 9.120; FY26 9.933 / 10.592 / 11.389, Plan 4. Quartal 11.540. FY26 3Q nach Segmenten (Plan 4Q): Precision & Electronics 2.823 (3.265); Energy 2.389 (2.313); Building & Industrial 1.041 (907); Infrastructure 773 (834); Environmental 4.360 (4.216); Sonstige 0 (1).
Tabelle der Bestände zum Quartalsende nach Segmenten mit fettgedruckter Spalte für FY26 3Q und schattiertem Plan für 4Q.
Kumulierter regionaler Umsatz nach Segmenten (Hundert Millionen Yen) mit Zusammensetzungsquoten für FY26. Precision & Electronics FY26 1-3Q 2.935: Japan 555 (19 %), Asien (exkl. Japan) 1.900 (65 %), Nordamerika 303 (10 %), Europa 168 (6 %), Sonstige 9. Energy 1.448: Japan 18 (1 %), Asien 651 (45 %), Nordamerika 387 (27 %), Europa 116 (8 %), Naher Osten 206 (14 %), Sonstige 68 (5 %). Building & Industrial 1.949: Japan 759 (39 %), Asien 502 (26 %), Nordamerika 174 (9 %), Europa 229 (12 %), Naher Osten 67 (3 %), Sonstige 216 (11 %). Infrastructure 437: Japan 377 (86 %), Asien 49 (11 %), Nordamerika 3, Naher Osten 3. Environmental 680: Japan 676 (99 %), Asien 3 (1 %). Zahlen für FY25 1Q–1-4Q werden ebenfalls angezeigt.
Lange, dichte Tabelle: Zeilen mit Segment-Gesamtwerten gefolgt von regionalen Zeilen; FY26-Spalten gepaart mit Spalten für die Zusammensetzungsquote.
S&S-Umsatz und -Quote nach Segmenten (Hundert Millionen Yen), FY25 1Q bis 1-4Q und FY26 1Q bis 1-3Q. FY26 1-3Q: Precision & Electronics 857 (29 %); Energy 794 (55 %); Building & Industrial 403 (21 %); Infrastructure 211 (48 %); Environmental O&M-Umsatz 567 (O&M-Quote 83 %). Gesamtjahr FY25: 970 (28 %), 1.173 (54 %), 546 (23 %), 268 (47 %), O&M 753 (77 %).
Tabelle mit zwei Zeilen pro Segment (Umsatz und Quote) über Spalten für kumulierte Zeiträume.
(Hundert Millionen Yen) FY25 3Q / FY25 4Q / FY26 3Q: Gesamtvermögen 10.482 / 10.822 / 11.204; Umlaufvermögen 7.031 / 7.173 / 7.348 (Zahlungsmittel und Äquivalente 1.739 / 1.434 / 1.582; Forderungen aus Lieferungen und Leistungen 2.614 / 3.324 / 3.066; Vorräte 2.202 / 1.976 / 2.194; Sonstiges 475 / 437 / 504); Anlagevermögen 3.450 / 3.648 / 3.856. Gesamtverbindlichkeiten 5.558 / 5.605 / 5.640 (Verbindlichkeiten aus Lieferungen und Leistungen 1.320 / 1.252 / 1.273; verzinsliche Schulden 2.071 / 2.247 / 2.222; Sonstiges 2.167 / 2.105 / 2.144). Eigenkapital gesamt 4.923 / 5.216 / 5.563, davon den Eigentümern des Mutterunternehmens zurechenbar 4.798 / 5.088 / 5.443. Eigenkapitalquote (den Eigentümern zurechenbar) 45,8 % / 47,0 % / 48,6 %; Verschuldungsgrad (D/E-Ratio) 0,43 / 0,44 / 0,41.
Bilanz-Tabelle mit hierarchischer Einrückung und zwei Spalten für Veränderungen (gegenüber 3Q des Vorjahres und gegenüber Jahresende).
(Hundert Millionen Yen) 1-3Q FY25 → FY26: Operativer CF 441 → 984 (+542); Investitions-CF -605 → -354 (+250); Free CF -164 → 629 (+793); Finanzierungs-CF 181 → -490 (-672). Gesamtjahr: FY25 Ist / FY26 alter Plan / FY26 neuer Plan: Operativ 407 / 1.000 / 1.000; Investition -912 / -550 / -600; Free CF -504 / 450 / 400; Finanzierung 168 / -350 / -200. Fußnote: FY26 1-3Q enthält Barmittel aus der Anteilsübertragung von 水ing — 5,3 Mrd. Yen erhaltene Dividenden (operativ) und 24,2 Mrd. Yen Erlöse aus dem Verkauf der nach der Equity-Methode bilanzierten Beteiligung (Investition).
Cashflow-Tabelle, unterteilt in Blöcke für neun Monate und das Gesamtjahr, mit einer schattierten Spalte für den neuen Plan und Fußnote.
(Hundert Millionen Yen) 1-3Q FY25 → FY26: Capex 772 → 588 (-183); Abschreibungen 249 → 309 (+60); F&E 161 → 179 (+18). Gesamtjahr FY25 Ist / FY26 alter Plan / neuer Plan: Capex 1.007 / 990 / 930 (Precision & Electronics 210, Energy 260, Building & Industrial 140, Infrastructure 10, Environmental 20, Sonstige 290); Abschreibungen 348 / 420 / 420; F&E 232 / 250 / 250 (Precision & Electronics 110, Energy 50, Building & Industrial 50, Infrastructure 10, Environmental 30).
Tabelle mit zwei Blöcken (neun Monate und Gesamtjahr) mit Segmentaufschlüsselungen unter jeder der drei Kennzahlen.
Aktuelle Pressemitteilungen. Umwelt: Ebara Environmental Plant führt eine Machbarkeitsstudie mit drei Unternehmen zum Ressourcenrecycling durch grünes Methanol aus holzartiger Biomasse und Abfällen durch, beschrieben als Premiere in Japan (2026/9); „ecoCSV“-Aktivitäten mit Lieferanten zur Anerkennung von Vorschlägen, die Treibhausgase reduzieren und die Effizienz steigern (2026/9); Ebara Environmental Plant erhielt eine Auszeichnung des Umweltministers für F&E im Bereich Abfall und Klärgruben (2026/10). Soziales: Präsident Hosoda stattete dem Gouverneur der Präfektur Kumamoto einen Höflichkeitsbesuch ab, um Dank und Unterstützung für den Wiederaufbau auszudrücken (2026/10); „Ebara Group Health White Paper 2026“ veröffentlicht (2026/10). IR: Fortgesetzte Aufnahme in ESG-Indizes (2026/8); zweite Werksführung für Privatanleger des Geschäftsjahres 2026 durchgeführt (2026/11).
Tabelle mit drei Bereichen (E, S, IR-Aktivitäten) mit Titeln der Pressemitteilungen und Daten.
Referenzliste verwandter Offenlegungen mit Daten und Inhalten: Integrierter Bericht 2026 Geschäftsseiten (30.06.2026) – Ziele, Strategie, Produkte, Märkte, Marktanteil, Standorte, Wettbewerber, regionaler Mix, S&S-Quote; langfristige Vision „E-Vision2035“ und mittelfristiger Plan „E-Plan2028“ (13.02.2026) – finanzielle und nicht-finanzielle Ziele, Portfolio, Cash-Allokation; IR Day 2026 Sessions (14.07.2026) zur Geschäftsbereich Precision & Electronics (Nachfrage nach CMP-Anlagen, Hybrid-Cu-Bonding, BS-PDN, Komponenten), zur Energy Company (LNG, S&S, Wasserstoff, Ammoniak, CCUS) und zur Building & Industrial Company (Restrukturierung, Kältemaschinen für Halbleiter, Kühlpumpen für Rechenzentren); Übernahme des Drehstrommotoren-Geschäfts von Mitsubishi Electric (13.11.2025).
Dreispaltige Tabelle: Titel der Unterlagen (unterstrichene Links), Offenlegungsdatum, Kernpunkte; abwechselnd hellblaue Zeilen.
Standard-Haftungsausschluss: Prognosen, Pläne und zukunftsgerichtete Aussagen basieren auf den zum Zeitpunkt der Veröffentlichung verfügbaren Informationen und auf Annahmen über unsichere Faktoren; die tatsächlichen Ergebnisse können erheblich davon abweichen.
Großer grauer Titel oben links, zentrierter Absatz, hellblauer Bogen oben rechts, Logo.
Häufige Fragen zu dieser Folie und dem zugrunde liegenden Präsentationsinhalt.
Das Deck ist auf Japanisch verfasst. Es handelt sich um die Ergebnispräsentation der Ebara Corporation (決算説明会資料) für die neun Monate bis September 2026, datiert auf den 13. November 2026. Das Original wurde auf TDnet veröffentlicht, dem System zur zeitnahen Offenlegung der Tokioter Börse. Die Zusammenfassungen auf dieser Seite sind deutsche Übersetzungen der Folientitel und Kennzahlen.
Das Geschäftsjahr von Ebara endet im Dezember, daher deckt das Q3 FY2026 (1.–3. Quartal) den Zeitraum von Januar bis September 2026 ab. Die Zahlen sind kumuliert ab dem ersten Quartal und werden nach IFRS ausgewiesen.
Der Auftragseingang lag bei 9.790 Hundert Millionen Yen (+43,9 %), der Umsatz bei 7.459 Hundert Millionen Yen (+12,4 %), das operative Ergebnis bei 835 Hundert Millionen Yen (+20,2 %, Marge 11,2 %) und der den Eigentümern des Mutterunternehmens zurechenbare Gewinn bei 714 Hundert Millionen Yen (+60,0 %). Laut Unternehmen waren alle vier Werte Rekordwerte für ein drittes Quartal.
Die Prognose für den Auftragseingang wurde aufgrund der starken Nachfrage im Bereich Precision & Electronics um 500 Hundert Millionen Yen auf 12.950 Hundert Millionen Yen angehoben. Umsatz (10.530 Hundert Millionen Yen), operatives Ergebnis (1.250 Hundert Millionen Yen) und Nettogewinn (995 Hundert Millionen Yen) wurden auf dem Stand des Plans vom 14. August 2026 belassen; die Gewinnkürzung im Segment Energy wird durch andere Segmente ausgeglichen.
Der Plan für das operative Ergebnis im Bereich Energy wurde von 180 auf 130 Hundert Millionen Yen gesenkt, hauptsächlich weil die Instabilität im Nahen Osten den erwarteten Service- & Support-Umsatz unter den Plan drückte. Das Deck weist zudem auf einen Betriebsverlust im US-Werk Jeannette hin, der laut Unternehmen im Wesentlichen im ersten Halbjahr endete; für das vierte Quartal wird ein Gewinn von 115 Hundert Millionen Yen erwartet.
Die Segment-Dashboards (Seiten 10 und 14–17) bringen Auftragseingang, Umsatz, Gewinn, Marge, Mix, Regionen und eine Gewinn-Bridge auf einer Folie unter. Auch die Wasserfalldiagramme (Seiten 7 und 22), die Prognosetabellen (Seiten 20–21) und die Tabelle zu den Auswirkungen im Nahen Osten (Seite 27) sind hervorragende Referenzlayouts.
Ebara hat im Geschäftsjahr 2026 bereits Aktien im Wert von 100 Hundert Millionen Yen zurückgekauft und einen zusätzlichen Rückkauf von bis zu 50 Hundert Millionen Yen (bis zu 1,7 Millionen Aktien) vom 16. November bis zum 31. Dezember 2026 beschlossen. Die geplante Jahresdividende beträgt ¥66 pro Aktie.
Ja. Jedes Folienbild wurde geprüft und die Zahlen, einschließlich der dichten Tabellen im Anhang, sind lesbar. Beträge sind in Hundert Millionen Yen (100 Millionen ¥) angegeben, sofern nicht anders vermerkt.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referenzieren Sie professionelle Designs, wählen Sie Ihren Stil und generieren Sie Folien mit perfekter Textdarstellung. Angetrieben von Nano Banana—beginnen Sie jetzt mit der Erstellung Ihrer Präsentation.
Ihr KI-Agent für Folien. Sparen Sie Zeit, glänzen Sie schneller mit intelligenter Präsentationserstellung.


© 2026 2slides. Alle Rechte vorbehalten.