
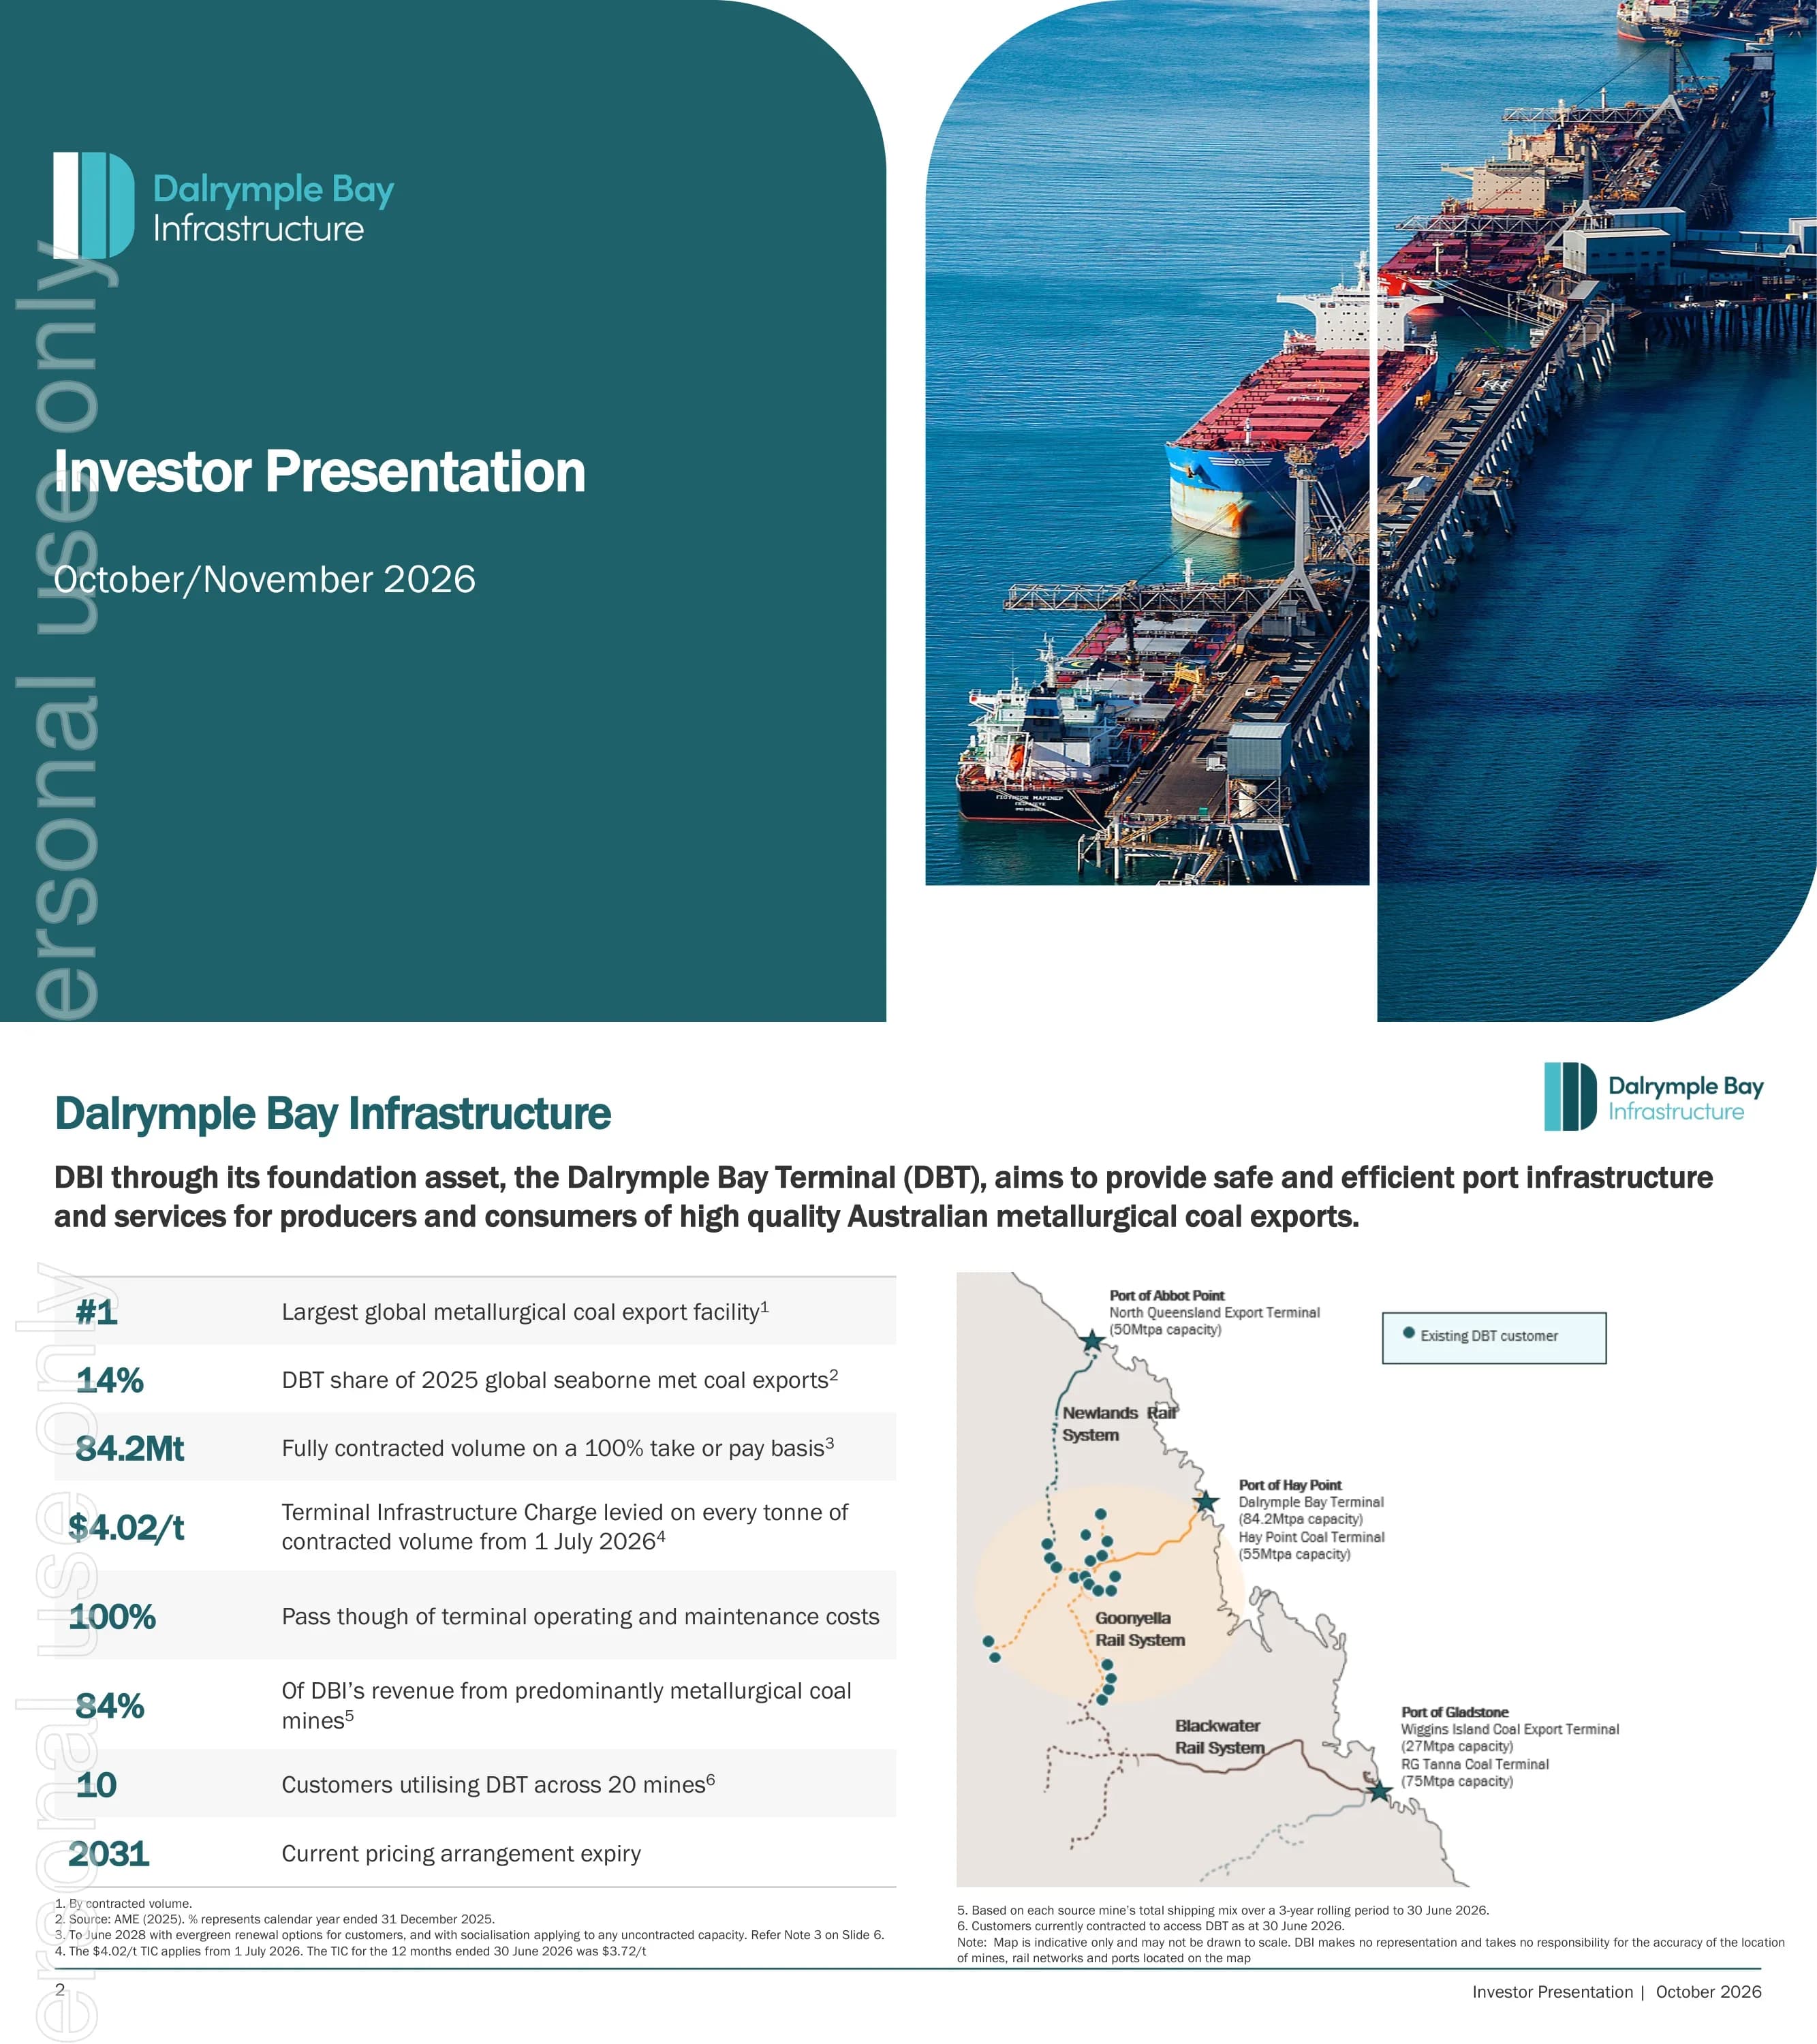
Dalrymple Bay Infrastructure Investor-Präsentation Oktober 2026 — ein 22-seitiges Deck, das am 19. Oktober 2026 von Dalrymple Bay Infrastructure (DBI) bei der ASX eingereicht wurde (Titelblatt: „Investor Presentation — October/November 2026“). DBI ist Eigentümer des Dalrymple Bay Terminal (DBT) in Queensland, der weltweit größten Exportanlage für metallurgische Kohle nach vertraglich vereinbartem Volumen. Die Beträge sind in Australischen Dollar angegeben (A$, im Deck als $ geführt). Die Präsentation umfasst das H1-26-Ergebnis (sechs Monate bis 30. Juni 2026: EBITDA 150,5 Mio. $, FFO 92,7 Mio. $, Ausschüttungen 13,5 Cents pro Wertpapier), das Take-or-Pay-Modell der Terminal Infrastructure Charge (TIC), organisches NECAP-Wachstum, die 8X-Erweiterungsoption, die Bilanz mit Investment-Grade-Rating, ESG sowie Finanzberichte im Anhang.
Nutzt das Titelbild dieser Präsentation als Stilvorlage für Folien aus eigenen Inhalten. Alternativ eine beliebige Seite unten wählen und ihr Layout als Vorlage nehmen.
Schnellnavigation
Tags
Folien teilen
Dalrymple Bay Infrastructure Investor-Präsentation Oktober 2026 — ein 22-seitiges Deck, das am 19. Oktober 2026 von Dalrymple Bay Infrastructure (DBI) bei der ASX eingereicht wurde (Titelblatt: „Investor Presentation — October/November 2026“). DBI ist Eigentümer des Dalrymple Bay Terminal (DBT) in Queensland, der weltweit größten Exportanlage für metallurgische Kohle nach vertraglich vereinbartem Volumen. Die Beträge sind in Australischen Dollar angegeben (A$, im Deck als $ geführt). Die Präsentation umfasst das H1-26-Ergebnis (sechs Monate bis 30. Juni 2026: EBITDA 150,5 Mio. $, FFO 92,7 Mio. $, Ausschüttungen 13,5 Cents pro Wertpapier), das Take-or-Pay-Modell der Terminal Infrastructure Charge (TIC), organisches NECAP-Wachstum, die 8X-Erweiterungsoption, die Bilanz mit Investment-Grade-Rating, ESG sowie Finanzberichte im Anhang.
Detaillierte Ansicht jeder Folien-Seite, einschließlich Layout, wichtigem Inhalt und visuellen Elementen.
Titelfolie mit dem Logo von Dalrymple Bay Infrastructure, dem Titel „Investor Presentation“ und der Datumsangabe „October/November 2026“.
Linke Hälfte als dunkles petrolfarbenes Panel mit abgerundeter Ecke oben rechts, das Logo und Titel enthält; rechte Hälfte zeigt zwei abgerundete Luftaufnahmen des Terminal-Anlegers mit festgemachten Massengutfrachtern.
Das Kern-Asset von DBI, das DBT, dient dem Export australischer metallurgischer Kohle: weltweit führende Exportanlage für Met-Kohle nach vertraglich vereinbartem Volumen, 14 % Anteil an den weltweiten Seaborne-Exporten von Met-Kohle im Jahr 2025 (AME), 84,2 Mio. t vollständig auf 100 % Take-or-Pay-Basis kontrahiert, ein TIC von 4,02 A$/t ab 1. Juli 2026 (3,72 A$/t für die 12 Monate bis zum 30. Juni 2026), 100 % Weitergabe der Betriebs- und Instandhaltungskosten, 84 % des Umsatzes aus überwiegend Met-Kohle-Minen, 10 Kunden in 20 Minen und eine bis 2031 laufende Preisvereinbarung.
Linke Spalte mit acht KPI-Zeilen (große petrolfarbene Zahlen mit Beschreibung auf abwechselnd grauen Bändern); rechte Seite eine Queensland-Karte mit den Terminals DBT, Abbot Point und Gladstone, Schienensystemen und Markierungen der Kundenminen.
Wichtigste Kennzahlen des Halbjahres: EBITDA 150,5 Mio. $ (+4,7 % gegenüber H1-25), FFO 92,7 Mio. $ (+10,2 %), 370,6 Mio. $ an Kapitalprojekten, die noch in die NECAP-Asset-Basis aufzunehmen sind, 350 Mio. $ am australischen Markt für Medium Term Notes begeben, Ausschüttungen von 13,5 cps (+14,9 %) und null Vorfälle mit schweren Verletzungen oder Erkrankungen.
Vollbreites, dunkelpetrolfarbenes Band mit sechs gleich großen KPI-Spalten, getrennt durch dünne weiße Linien (Bezeichnung, aqua-farbene Zahl, Vergleichswert); darunter ein breites Panoramafoto des Terminals und der Liegeplätze; Fußnoten am unteren Rand.
Der TIC für das TY-26/27 beträgt ca. 4,02 $/t, ein Anstieg von ca. 8,1 % gegenüber TY-25/26, angewendet auf jede Tonne der 84,2 Mio. t Vertragskapazität. Eine Tabelle schlüsselt die TIC-Komponenten nach TIC-Jahr auf: Basis-TIC 3,32/3,44/3,52/3,66, NECAP-Gebühr 0,12/0,16/0,20/0,35, TIC pro kontrahierter Tonne 3,44/3,59/3,72/4,02 und NECAP-Asset-Basis 94,2/112,9/139,5/232,5 (Mio. $) für TY-23/24 bis TY-26/27. Sechs zentrale Vertragsbedingungen sind aufgeführt: Take-or-Pay, Umsatzsozialisierung, Schutz bei höherer Gewalt, Weitergabe von Kosten, 5-Jahres-Verlängerungen, CPI-Anpassung im Basis-TIC.
Linke zwei Drittel: drei Aufzählungspunkte über einer Datentabelle mit petrolfarbener Kopfzeile; rechtes Drittel: nummerierte Liste der sechs Vertragsbedingungen mit großen aqua-farbenen Ziffern, getrennt durch Linien.
Q2-26 Ausschüttung von 6,750 cps; Prognose für TY-26/27 von 28,6 cps, ein Plus von 8,5 %. Richtlinie: Ausschüttung von 60-80 % des FFO, Ziel eines DPS-Wachstums von 3-7 % p.a., maximale Ausnutzung von Franking Credits. Tabelle der erzielten Ausschüttungen: TY-23/24 21,5 cps, TY-24/25 23,0 cps, TY-25/26 26,4 cps (+14,7 %), TY-26/27 Prognose 28,6 cps. Gestapelte Balken zeigen die vierteljährlichen Ausschüttungen nach TIC-Jahr (7,155 cps pro Quartal als Prognose für TY-26/27) und ein Liniendiagramm verfolgt die FFO-Ausschüttungsquote von FY-22 bis 1H-26 innerhalb des Zielkorridors von 60-80 %.
Linke Spalte: Aufzählungspunkte zu Ausschüttung und Richtlinien über einer Tabelle mit petrolfarbener Kopfzeile; rechte Spalte: gestapeltes vierteljährliches Balkendiagramm (mit gestricheltem Prognosebalken) über einem Liniendiagramm mit gestrichelten Zielbereichslinien.
Vier Wachstumshebel: Umsatzinitiativen (Kapazitätsoptimierung und überarbeitete Sicherheitsvereinbarungen), NECAP (organisches TIC-Wachstum), die in Phasen umgesetzte 8X-Erweiterungsoption sowie externe Gelegenheiten außerhalb des DBT, gefiltert nach den Wettbewerbsvorteilen von DBI. Ein Callout vermerkt, dass 10 Mio. $ an zusätzlichem Umsatz über dem TIC-Umsatz bei einer Ausschüttungsquote von 70-80 % eine Steigerung der Ausschüttungen um etwa 1,5 cps bedeuten.
Vier aqua-farbene Karten in einer Reihe, jeweils mit einer dunkelpetrolfarbenen Icon-Kachel, Überschrift und Kurzbeschreibung; darunter ein Panoramafoto-Streifen des Anlegers; Fußnote zur 8X-Optionalität.
Erläutert die NECAP-Mechanik: Zinsen während der Bauphase (IDC) laufen auf, bis die Ausgaben in die NECAP-Asset-Basis einfließen, die dann mit dem Zinssatz für 10-jährige australische Staatsanleihen plus einer Marge und einer Abschreibungsrendite verzinst wird; reguläres NECAP beläuft sich auf ca. 30-50 Mio. $ pro Jahr; 97,8 Mio. $ (91,3 Mio. $ plus 6,5 Mio. $ IDC) wurden am 1. Juli 2026 hinzugefügt, was den TIC um 0,15 $/t erhöhte. Drei Balkendiagramme zeigen das von Kunden genehmigte NECAP (FY21-1H26, einschließlich 281 Mio. $ für Großprojekte in FY23), die für NECAP aufgewendeten Beträge und die von 51,1 Mio. $ (Juli 2022) auf 232,5 Mio. $ (Juli 2026) steigende NECAP-Asset-Basis.
Fünf vollbreite Aufzählungspunkte oben; darunter drei nebeneinander liegende Balkendiagramme mit dunkelpetrolfarbenen (Erhaltung) und aqua-farbenen (Großprojekte) Datenreihen.
Alle aktuellen NECAP-Arbeiten wurden vom Betreiber empfohlen und von allen Kunden genehmigt. Die Fertigstellung des Schiffsbeladers SL1A und des Absetzers RL4 wird bis zum 30. Juni 2027 erwartet, was die NECAP-Gebühr ab dem 1. Juli 2027 um weitere ca. 0,53 $/t (von 0,35 $/t) erhöhen wird. Jede 0,10 $/t TIC bringt ca. 8,5 Mio. $ zusätzlichen Umsatz pro Jahr. Ein Diagramm mit einem indikativen Szenario zeigt den Anstieg des TIC von 3,59 $ (24/25) und 3,72 $ (25/26) auf 4,02 $ (26/27) mit weiteren Steigerungen bis 30/31.
Linke Hälfte Aufzählungspunkte; rechte Hälfte gestapeltes Balkendiagramm des TIC nach TIC-Jahr mit soliden Balken für Ist-Werte, schraffierten hellen Balken für den CPI-eskalierten Basis-TIC, dunkelpetrolfarbener NECAP-Gebühr und grauem potenziellen zukünftigen NECAP, plus ein Callout zur Inbetriebnahme von SL1A und RL4.
8X ist eine schrittweise Kapazitätserweiterung innerhalb der bestehenden Fläche und ein Weg zu einer vertraglich vereinbarten Kapazität von 99,1 Mio. t pro Jahr (Mtpa), wobei die DBT-Zugangswarteschlange zum 30. April 2026 eine Nachfrage von etwa 31 Mtpa aufwies. Drei Phasen: SL4 auf Liegeplatz 3 (4,4 Mtpa, 538 Mio. $), Haldenvergrößerung (4,1 Mtpa, 335 Mio. $) und neue Entladesysteme (6,4 Mtpa, 710 Mio. $), insgesamt 14,9 Mtpa und 1.583 Mio. $ (FEL3 P95-Schätzung). Ein Wasserfalldiagramm (AME) zeigt den Anstieg der weltweiten Nachfrage nach metallurgischer Kohle auf dem Seeweg von 376 Mio. t im Jahr 2025 auf 476 Mio. t im Jahr 2040, wobei Australien +85 Mio. t beiträgt; ein Flächendiagramm zeigt die Zugangswarteschlange im Zeitverlauf.
Links: Aufzählungspunkte über einer Tabelle zu Phasen/Kapazität/Kosten mit blaugrüner Kopfzeile; rechts: Waterfall-Chart über einem Flächendiagramm; Fußnoten enthalten den Verweis auf die QCA-Preisentscheidung.
Schuldenprofil: Limit von 2,35 Mrd. A$ mit 2,06 Mrd. A$ Inanspruchnahme zum 30. Juni 2026, Liquidität 261,4 Mio. A$, Laufzeit 6,3 Jahre, gewichteter durchschnittlicher Gesamtzinssatz 7,0 %. Kreditprofil: BBB/Stabil (S&P), Schuldendienstdeckungsgrad 2,6x (Herabstufungsschwelle 1,4x), ca. 415 Mio. A$ Spielraum unter der S&P-Verschuldungsschwelle. Diagramme zeigen das Fälligkeitsprofil der Schulden nach Fazilitätenlimit von 2026 bis 2034–2038, Nettoverschuldung zu EBITDA von FY-22 bis 1H-26 sowie ein Donut-Diagramm der in Anspruch genommenen Schulden nach Quelle (Bankkredite, USPP, AMTN, derivative strukturierte Produkte).
Zwei kleine Tabellen mit blaugrüner Kopfzeile (Schuldenprofil, Kreditprofil) oben links; Balkendiagramm zur Fälligkeit darunter; rechte Spalte mit einem Liniendiagramm (Nettoverschuldung/EBITDA) über einem Donut-Diagramm, beschriftet mit 2,06 Mrd. $.
Sieben Prioritäten: organisches Umsatzwachstum durch neue Initiativen und NECAP; termingerechte und budgetkonforme Fertigstellung von Shiploader 1A und Reclaimer 4; Sicherung langfristiger Mengen an metallurgischer Kohle aus dem Bowen Basin einschließlich der 8X-Bewertung; Refinanzierung zur Senkung der Zinskosten bei gleichzeitigem Erhalt des Investment-Grade-Status; Diversifizierung durch Akquisitionen mit ähnlichem Risikoprofil; Untersuchung künftiger alternativer Nutzungen von DBT; und terminalweite ESG-Initiativen.
Nummerierte Liste der sieben Prioritäten mit großen aquamarinfarbenen Ziffern und Trennlinien auf der linken Seite; großes Luftbild des Anlegers auf der rechten Seite.
Abschnittstrenner zur Einführung der Anhang-Folien.
Linkes dunkel-blaugrünes Feld mit abgerundeter Ecke und dem Wort „Anhänge“; rechte Seite randloses Foto eines Schiffsbeladers, der einen roten Massengutfrachter belädt.
Sechs Merkmale des Modells: „Light-handed“-Regulierung mit einer Preisvereinbarung bis 2031; Take-or-Pay für 84,2 Mio. t, vertraglich gebunden bis mindestens 2028; Schutz bei höherer Gewalt; Basis-TIC indexiert an den australischen VPI plus NECAP-Renditen zum 10-Jahres-Anleihesatz plus Marge; vollständige Weitergabe von Betriebs- und Wartungskosten; sowie Sozialisierung der Einnahmen aus nicht vertraglich gebundener Kapazität unter den Kunden, außer in begrenzten Ausnahmefällen.
Raster aus sechs dunkel-blaugrünen Textkarten (3 x 2), jeweils mit aquamarinfarbener Überschrift und Umrisssymbol; hohes Foto von Schiffsbeladeanlagen ganz rechts.
Kundentabelle zum 30. Juni 2026: Anglo American, Argo Resources, Glencore, Middlemount Coal, QMetco, Peabody, Pembroke Resources, Stanmore Resources, TerraCom und Whitehaven Coal mit ihren Minen (z. B. Moranbah North, Hail Creek, Olive Downs, Daunia). Ein Donut-Diagramm unterteilt die vertraglich vereinbarte Kapazität von 84,2 Mtpa nach anonymisierten Kunden, wobei der größte 25,05 Mtpa (30 %) hält.
Links: zweispaltige Tabelle für Kunden/Minen mit blaugrüner Kopfzeile; rechts: Donut-Diagramm mit 84,2 Mtpa in der Mitte und einer Legende.
Alle Fremdwährungsschulden werden in AUD zurückgetauscht (kein FX-Risiko) und das Zinsrisiko wird durch Festzinsemissionen und Swaps gesteuert. Der gewichtete durchschnittliche Gesamtzinssatz lag zum 30. Juni 2026 bei 7,01 %, und 90,1 % der in Anspruch genommenen Schulden waren abgesichert. Zusammenfassende Tabelle: 973,5 Mio. $ in Anspruch genommen mit Fälligkeit in 2–5 Jahren und 1.083,7 Mio. $ über 5 Jahre hinaus, insgesamt in Anspruch genommen 2.057,2 Mio. $, nicht in Anspruch genommen 216,5 Mio. $, Gesamtbetrag 2.273,7 Mio. $. Ein Kombinationsdiagramm zeigt festverzinsliche gegenüber variabel verzinslichen Schulden und den prozentualen Festzinsanteil von 2026 bis 2031.
Schmale Spalte mit Aufzählungspunkten links; rechte Seite ein Kombinationsdiagramm (Balken und Linie) über einer Schuldenübersichtstabelle mit blaugrüner Kopfzeile.
Tabelle der genehmigten NECAP zum 1. Juli 2026: Reclaimer RL4 (115,6 Mio. $ genehmigt, 82,3 Mio. $ ausgegeben), Shiploader SL1A (165,4 Mio. $ genehmigt, 139,8 Mio. $ ausgegeben) und reguläre Serien (319,6 Mio. $ genehmigt); insgesamt 600,6 Mio. $ genehmigt, 459,8 Mio. $ ausgegeben, 232,5 Mio. $ in der Anlagenbasis und 370,6 Mio. $ noch nicht enthalten. Die neue reguläre NECAP-Serie Z über 38,5 Mio. $ wurde am 13. Juli 2026 einstimmig genehmigt, was die Gesamtsumme auf 639,1 Mio. $ genehmigt und 409,0 Mio. $ noch nicht enthalten erhöht. Etwa 300 Mio. $ (+IDC) werden voraussichtlich am 1. Juli 2027 in die Anlagenbasis aufgenommen, was eine Erhöhung der NECAP-Gebühr um ca. 0,53 $/t bedeutet.
Drei Aufzählungspunkte oben; breite Finanztabelle mit blaugrüner Kopfzeile, sieben numerischen Spalten und fettgedruckten Summenzeilen darunter.
Im Februar 2026 veröffentlichte DBI seinen ersten Nachhaltigkeitsbericht gemäß AASB S2 Climate-related Disclosures, der den Zeitraum ab dem 1. Januar 2025 abdeckt. Die Offenlegungen stimmen das Klima mit Strategie und Governance ab und enthalten Szenarioanalysen; die Grundsätze sind Transparenz, Verhältnismäßigkeit, Integrität und Konsistenz.
Linker gerahmter Kasten mit dem Titelbild des Nachhaltigkeitsberichts 2025 und beschreibendem Text; rechts zwei übereinander angeordnete Kästen mit aquamarinfarbenen Kopfzeilen, die Offenlegungsinhalte und -prinzipien auflisten.
Sicherheit: Keine Todesfälle oder schweren Verletzungen/Erkrankungen und 2 Vorfälle mit hohem Potenzial im H1-26. Diversität: 57 % weibliche Verwaltungsratsmitglieder und 43 % weibliche Führungskräfte. Gemeinschaft: „Healthy Rivers to Reef“ MINT-Workshops in Mackay, Whitsunday und Isaac. Governance: Drei neue nicht geschäftsführende Direktoren seit September 2025. Beschaffung: Über 95 % der Beschaffungen für neue Schiffslader und Absetzer bei australischen Unternehmen.
Fünf umrandete Textboxen in einem Raster mit vertikalen, blaugrünen Seitenbeschriftungen für „Social“ und „Governance“; Luftaufnahme der Terminal-Umgebung in der Zelle unten rechts.
H1-26 vs. H1-25 (in Mio. A$): TIC-Umsatz 156,5 vs. 151,1, Gesamterträge 433,3 vs. 395,4, EBITDA 150,5 vs. 143,8 (95 % Marge), Nettofinanzierungskosten (55,8) vs. (58,3), Nettogewinn vor Steuern 74,2 vs. 65,4, Nettogewinn nach Steuern 49,2 vs. 43,1. Eine zweite Tabelle zeigt getragene Nettozinskosten von 51,1 vs. 51,7, stabil trotz höherer NECAP-Verschuldung nach der Refinanzierung im Dezember 2025. Nummerierte Anmerkungen erläutern TIC-Umsatz, sonstige Erträge, EBITDA und Finanzierungskosten.
Links: GuV-Tabelle über die gesamte Höhe mit blaugrüner Kopfzeile und schattierter Spalte für den aktuellen Zeitraum; rechts: nummerierte Anmerkungen in blaugrünen Kreisen über einer Tabelle der Finanzierungskostenkomponenten.
FFO von 92,7 Mio. $ vs. 84,1 Mio. $; Investitionsausgaben (93,6) vs. (57,5); Erlöse aus Kreditaufnahmen 758,5 und Rückzahlungen (768,0), was die 5-jährige AMTN über 350 Mio. $ mit einem Kupon von 6,234 % (fällig am 24. März 2031) und die Rückzahlung einer syndizierten Terminfazilität über 250 Mio. $ widerspiegelt; Ausschüttungen über unfrankierte Dividenden (30,0) und Rückzahlungen von Darlehensschuldscheinen (36,9); Barmittel sanken von 110,5 auf 66,5.
Links Cashflow-Tabelle mit blaugrüner Kopfzeile und schattierter aktueller Spalte; rechte Spalte mit fünf nummerierten Erläuterungen.
Definitionen der im Deck verwendeten Begriffe: $ (Australischer Dollar, sofern nicht anders angegeben), 8X Project (Erweiterung auf maximal 99,1 Mtpa), AU (Access Undertaking), DBI, DBT, EBITDA, FFO, NECAP, Operator, QCA, TIC, USPP und Einheiten.
Zwei Glossar-Tabellen nebeneinander mit hell-aquafarbenen Zellen für die Begriffe; darunter ein Panorama-Fotostreifen von Schiffen am Anleger.
Rechtliche Hinweise: Informationen auf dem Stand vom 19. Oktober 2026, zu lesen in Verbindung mit den ASX-Offenlegungen von DBI; kein Angebot oder Finanzproduktberatung; zukunftsgerichtete Aussagen; alle Zahlen in Australischen Dollar; Vorbehalte zu AME-Branchendaten; Nicht-IFRS-Kennzahlen als nicht-satzungsgemäß gekennzeichnet.
Dichter, zweispaltiger kleingedruckter Text mit aquafarbenen Unterüberschriften.
Häufige Fragen zu dieser Folie und dem zugrunde liegenden Präsentationsinhalt.
Es handelt sich um eine 22-seitige Investorenpräsentation von Dalrymple Bay Infrastructure (DBI), dem Eigentümer des Kohleexportterminals Dalrymple Bay Terminal in Queensland, die am 19. Oktober 2026 bei der ASX eingereicht wurde. Das Deckblatt trägt den Titel „Investor Presentation — October/November 2026“. Sie behandelt das H1-26-Ergebnis, das Take-or-Pay-TIC-Geschäftsmodell, NECAP- und 8X-Wachstum, die Bilanz sowie ESG.
Für die sechs Monate bis zum 30. Juni 2026 betrug das EBITDA 150,5 Mio. A$ (+4,7 %), der FFO 92,7 Mio. A$ (+10,2 %), der Nettogewinn nach Steuern 49,2 Mio. A$ (gegenüber 43,1 Mio. A$) und die Ausschüttungen beliefen sich auf 13,5 Cents pro Wertpapier (+14,9 %).
Alle Beträge sind in Australischen Dollar angegeben (A$, im Deck als $ gekennzeichnet). Im Gegensatz zu vielen ASX-Unternehmen, deren Geschäftsjahr von Juli bis Juni läuft, berichtet DBI auf Kalenderjahrbasis; H1-26 entspricht also dem Zeitraum von Januar bis Juni 2026. Davon unabhängig wird die Terminal Infrastructure Charge nach dem TIC-Jahr festgelegt, das vom 1. Juli bis zum 30. Juni läuft (TY-26/27 ist der 1. Juli 2026 bis 30. Juni 2027).
Die TIC ist die Gebühr pro Tonne, die von allen Kunden für jede Tonne der vertraglich vereinbarten Kapazität des Terminals von 84,2 Mio. t auf Take-or-Pay-Basis gezahlt wird. Sie beträgt ab dem 1. Juli 2026 4,02 $/t und setzt sich aus der VPI-indexierten Basis-TIC (3,66 $/t) und der NECAP-Gebühr (0,35 $/t) zusammen.
8X ist eine phasenweise Erweiterung innerhalb der bestehenden Terminalfläche auf eine vertraglich vereinbarte Kapazität von 99,1 Mio. t pro Jahr. Das Deck führt drei Phasen auf, die 14,9 Mio. t pro Jahr bei geschätzten Kosten von 1.583 Mio. $ hinzufügen, und weist auf eine Nachfrage von etwa 31 Mio. t pro Jahr in der Zugangswarteschlange hin; DBI hat noch keine endgültige Investitionsentscheidung getroffen.
Die PDF-Datei entspricht dem bei der ASX eingereichten Deck. Die PPTX-Datei ist eine aus dieser PDF-Datei konvertierte, editierbare PowerPoint-Datei, sodass Texte und Tabellen bearbeitet werden können, auch wenn einige Layouts und Diagramme im Vergleich zur Originaldatei eventuell nachbearbeitet werden müssen.
Infrastruktur- und Ertragsinvestoren, Kreditanalysten sowie IR-Teams von Häfen, Versorgungsunternehmen oder Mautstraßenbetreibern, die ein Beispiel dafür suchen, wie vertraglich gesicherte Einnahmen, Capex-getriebenes Tarifwachstum und Ausschüttungspolitik in einem prägnanten Deck erklärt werden.
Die Präsentation wurde am 19. Oktober 2026 bei der Australian Securities Exchange eingereicht und ist über die Bekanntmachungen von DBI auf der ASX-Website sowie im Investor Centre von DBI verfügbar.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referenzieren Sie professionelle Designs, wählen Sie Ihren Stil und generieren Sie Folien mit perfekter Textdarstellung. Angetrieben von Nano Banana—beginnen Sie jetzt mit der Erstellung Ihrer Präsentation.
Ihr KI-Agent für Folien. Sparen Sie Zeit, glänzen Sie schneller mit intelligenter Präsentationserstellung.




© 2026 2slides. Alle Rechte vorbehalten.