
Credicorp Strategic Update 2026: Scaling our Ecosystem Advantage – Investor-Day-Präsentation der Credicorp Ltd (NYSE: BAP), Perus größter Finanzdienstleistungsgruppe, eingereicht bei der SEC als Anlage zum Form 6-K am 17. November 2026
Nutzt das Titelbild dieser Präsentation als Stilvorlage für Folien aus eigenen Inhalten. Alternativ eine beliebige Seite unten wählen und ihr Layout als Vorlage nehmen.
Schnellnavigation
Tags
Folien teilen
Credicorp Strategic Update 2026: Scaling our Ecosystem Advantage – Investor-Day-Präsentation der Credicorp Ltd (NYSE: BAP), Perus größter Finanzdienstleistungsgruppe, eingereicht bei der SEC als Anlage zum Form 6-K am 17. November 2026
Detaillierte Ansicht jeder Folien-Seite, einschließlich Layout, wichtigem Inhalt und visuellen Elementen.
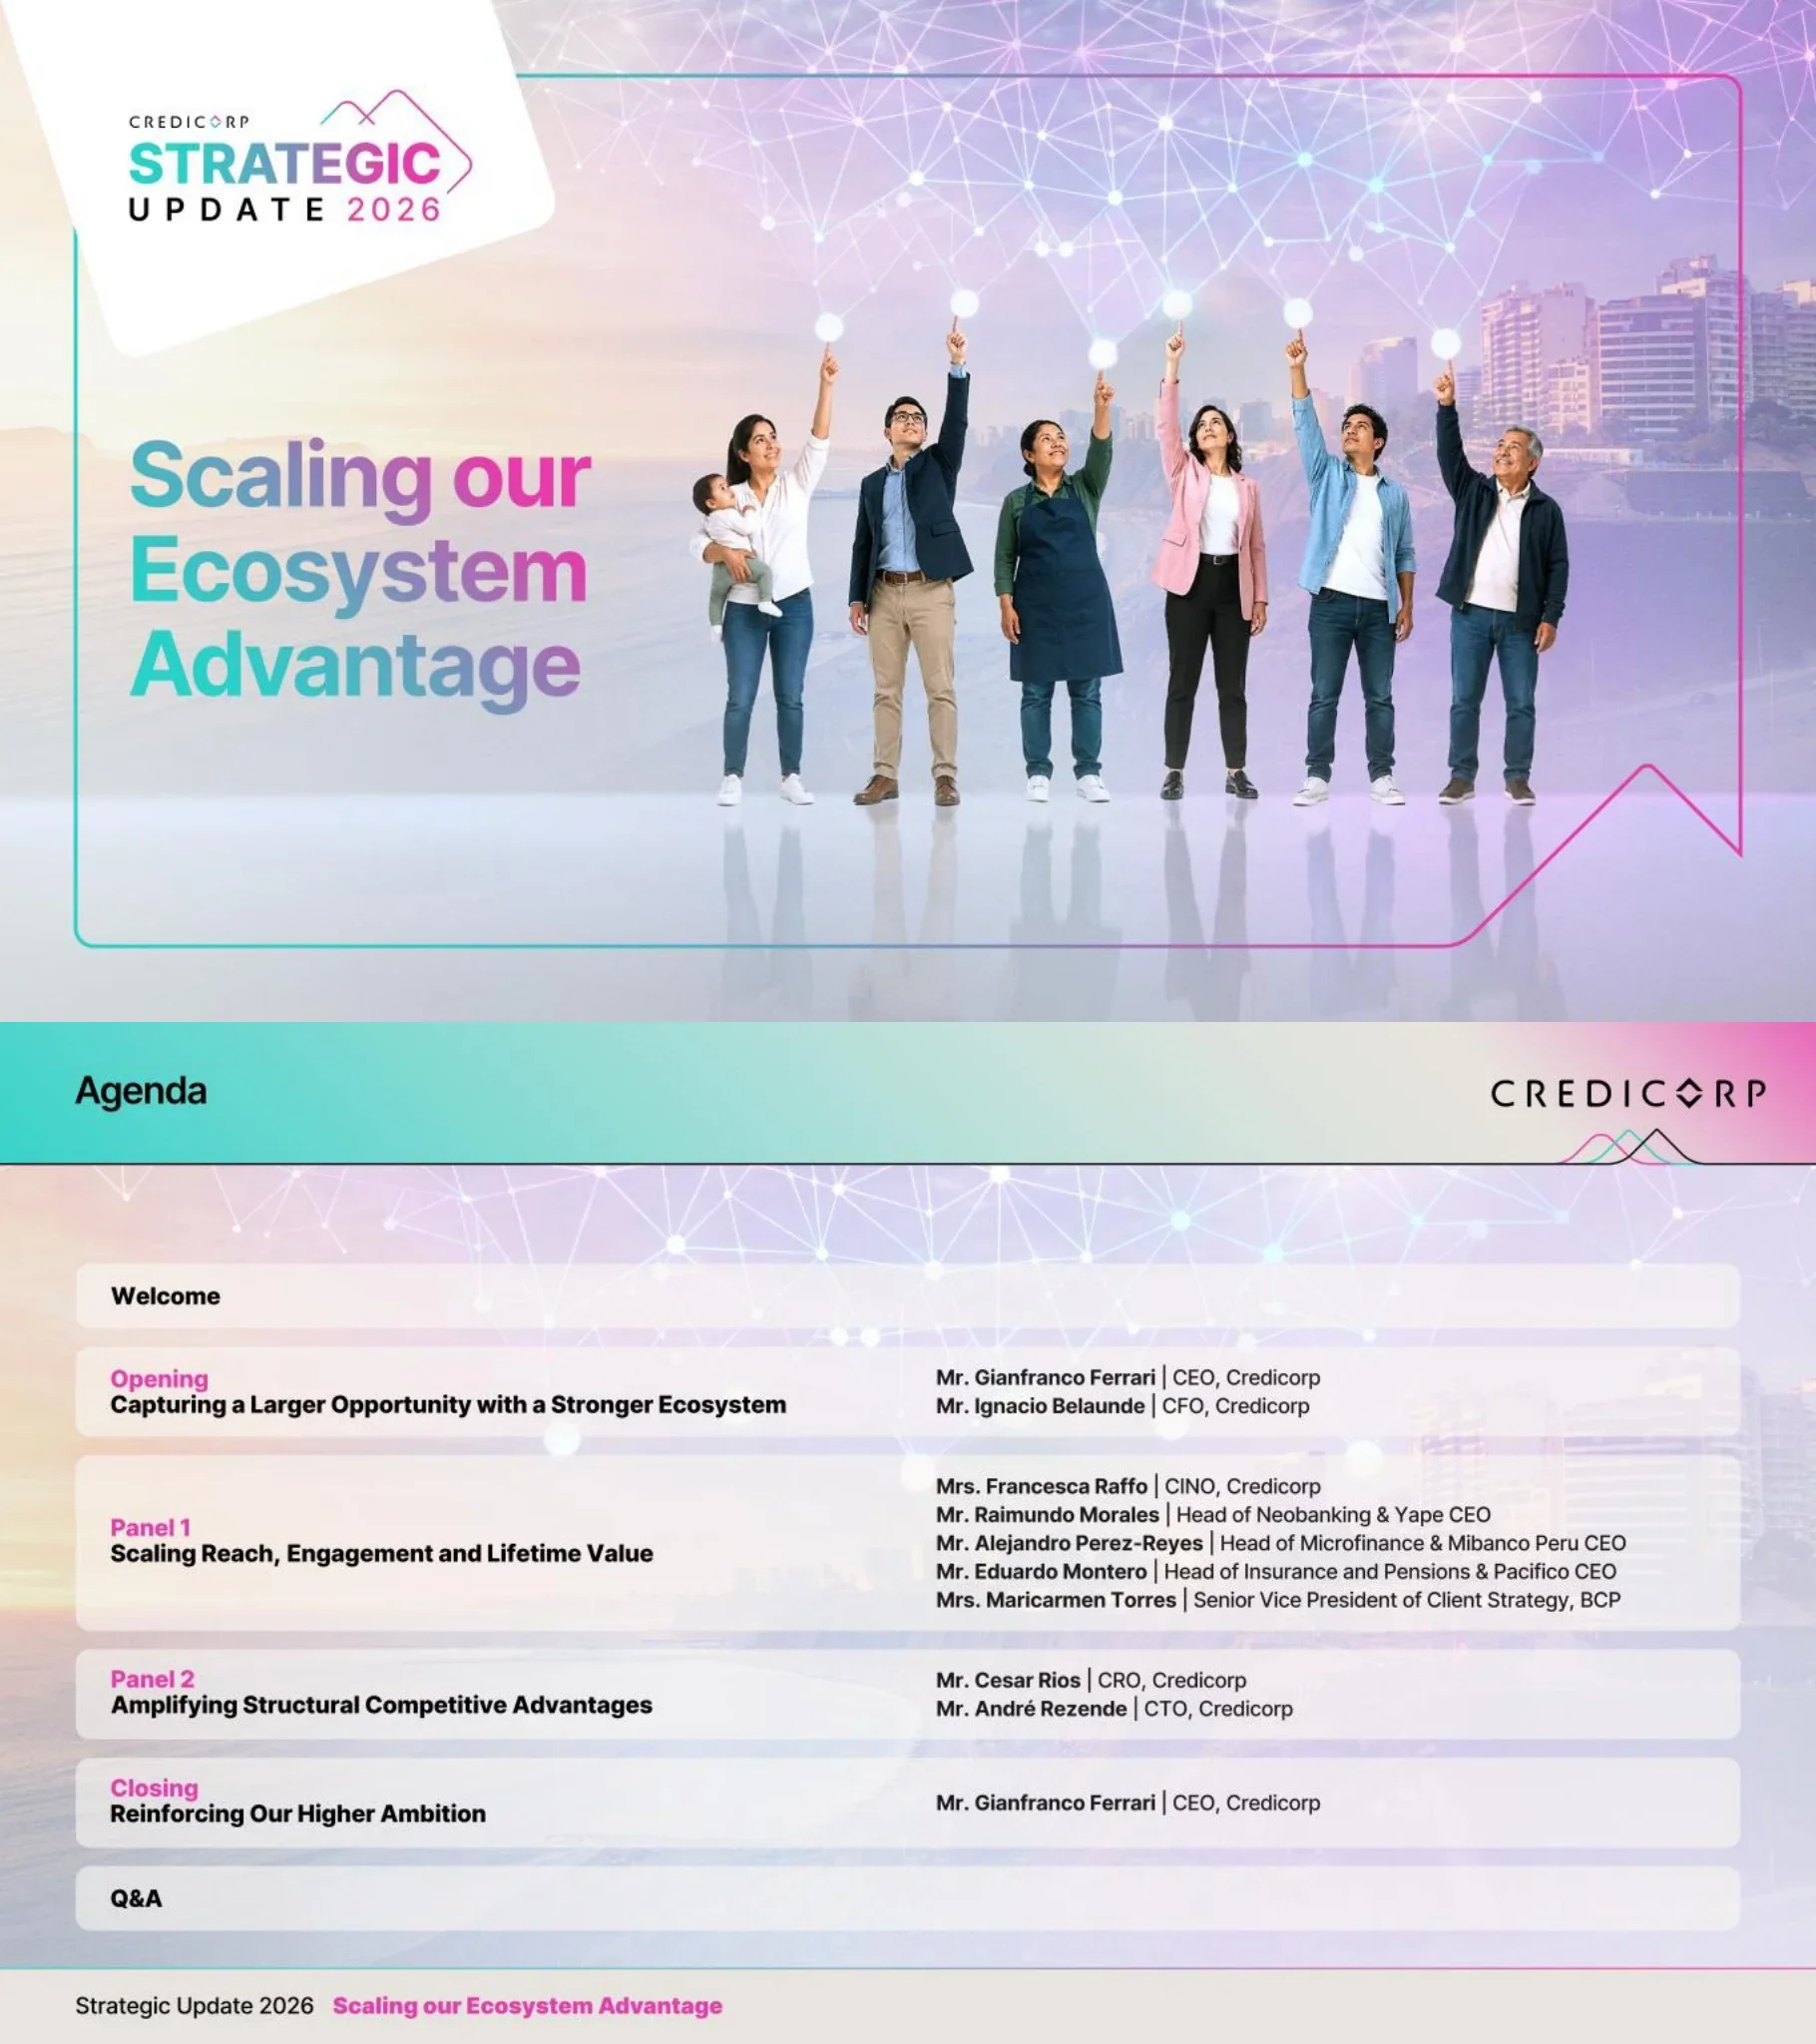
Das Deckblatt des Credicorp Strategic Update 2026 trägt die Überschrift „Scaling our Ecosystem Advantage“ in einem Farbverlauf von Türkis nach Magenta. Sechs verschiedene Personen zeigen nach oben auf ein leuchtendes Netzwerk verbundener Knoten über der Küste von Lima, was ein vernetztes Ökosystem symbolisiert, das viele Kundentypen bedient.
Vollflächiger Fotohintergrund mit einer geneigten weißen Logokarte oben links, großer Überschrift mit Farbverlauf auf der linken Seite und einem Gruppenfoto rechts, eingerahmt von einer dünnen türkis-rosa Kontur.
Die Agenda umfasst die Begrüßung, eine Eröffnung („Capturing a Larger Opportunity with a Stronger Ecosystem“) durch CEO Gianfranco Ferrari und CFO Ignacio Belaunde sowie Panel 1 („Scaling Reach, Engagement and Lifetime Value“) mit fünf Sprechern, darunter Führungskräfte von Yape und Mibanco Peru. Panel 2 („Amplifying Structural Competitive Advantages“) wird von CRO Cesar Rios und CTO Andre Rezende bestritten, gefolgt von einem Schlusswort des CEO und einer Fragerunde (Q&A).
Header-Leiste mit Titel und Logo; sechs abgerundete Zeilen mit rosa hervorgehobenen, fettgedruckten Abschnittsnamen links sowie Sprechernamen und Titeln auf der rechten Seite.
Ein ausführlicher Warnhinweis zu zukunftsgerichteten Aussagen unter Bezugnahme auf Section 27A des U.S. Securities Act von 1933 und Section 21E des Exchange Act von 1934. Aufgelistet sind Risikofaktoren wie die politische und regulatorische Lage in Peru, der Wechselkurs Sol/US-Dollar, die Qualität des Kreditportfolios, Wettbewerb, Cybersicherheit und Änderungen der Gesetze in Bermuda; zudem wird auf Item 3.D Risk Factors im Form 20-F verwiesen.
Einzelne große Textkarte mit fettgedruckter Überschrift, Absätzen und einer Aufzählung von Risiken unter dem Standard-Header und -Footer.
Abschnittstrenner mit dem Titel „Opening: Capturing a Larger Opportunity with a Stronger Ecosystem“. Er stellt Gianfranco Ferrari (Chief Executive Officer) und Ignacio Belaunde (Chief Financial Officer) mit Porträtfotos vor.
Hintergrund im Cover-Stil mit Logo-Karte oben links, zentrierter rosa Beschriftung und schwarzem Titel; darunter zwei gerahmte Porträtfotos mit Namen und Funktionen.
Zwei Balkendiagramme vergleichen Peru mit anderen Märkten. Das BIP-Wachstum (CAGR 2026 vs. 2024) zeigt Peru bei 3,4 % gegenüber 2,4 % für Lateinamerika und 2,0 % für fortgeschrittene Volkswirtschaften. Die Finanzpenetration (Kredite im Verhältnis zum BIP, 2025) liegt in Peru bei 35 %, verglichen mit Kolumbien (41 %), Bolivien (51 %), Ecuador (58 %) und Chile (85 %).
Zwei nebeneinander liegende Diagrammkarten, wobei Peru in Magenta gegenüber blaugrünen und grauen Balken hervorgehoben ist; Fußnote mit Quellen von IWF und Weltbank.
Eine Hub-and-Spoke-Grafik zeigt Credicorp im Zentrum eines „führenden integrierten Ökosystems“ mit BCP, Yape, Mibanco, Pacifico Seguros, Krealo, Credicorp Capital, Prima AFP und Pacifico Salud. Rechts werden „skalierbare gemeinsame Kapazitäten“ (Technologieplattformen, Daten & Analytik, KI, Risiken und Cybersicherheit) mit „disziplinierter Ausführung“ (umsichtiges Risikomanagement, Kapitaldisziplin, bewährte Erfolgsbilanz, Innovationsgeist) kombiniert.
Zwei Karten: links ein radiales Ökosystem-Diagramm mit kreisförmigen Logos um einen Hub mit Farbverlauf; rechts zwei Reihen mit je vier Icon-Kacheln in Blaugrün und Rosa.
Für BCP plus Yape stieg die Gesamtzahl der Kunden von 11 Millionen im Jahr 2021 auf 21 Millionen im September 2026, wobei der Anteil digitaler Kunden von 46 % auf 81 % stieg und die Servicekosten um 34 % sanken. Die Zahl der aktiven Kreditkunden wuchs von 1 Million auf 4 Millionen, was ihren Anteil an der Gesamtkundenzahl von 9 % auf 19 % erhöhte. Die kleingedruckten Fußnoten definieren digitale Kunden (70 % oder mehr Transaktionen über digitale Kanäle in den letzten 6 Monaten) und Servicekosten (9M26 annualisiert vs. 2021).
Zwei Diagrammkarten mit gepaarten Balken und Prozentangaben darüber; ein hervorgehobenes magenta Badge mit -34 % und eine lange Quellenfußnote am unteren Rand.
Vier Wertschöpfungsmotoren werden genannt: Wachstum im Kerngeschäft, Innovationsportfolio, Monetarisierung des Ökosystems und operative Hebelwirkung. Ein Liniendiagramm (2019–2029) zeigt, dass die betrieblichen Erträge schneller steigen als die Aufwendungen, wobei der Break-even des Innovationsportfolios um 2026 markiert ist. Die mittelfristigen Ziele liegen bei ~22 % ROE und einer Efficiency Ratio unter 42 %, wobei risikobereinigte NIM, zinsunabhängige Erträge und operative Hebelwirkung als Haupttreiber dienen.
Oberer Streifen mit vier Icons, darunter drei Panels: ein phasenbasiertes Flächen-/Liniendiagramm, eine Treiberliste mit Pfeilen und große Zielzahlen.
Trennseite für Panel 1, „Scaling Reach, Engagement and Lifetime Value“. Gezeigte Panelteilnehmer sind Francesca Raffo (CINO), Alejandro Perez-Reyes (Head of Microfinance und Mibanco Peru CEO), Raimundo Morales (Head of Neobanking und Yape CEO), Eduardo Montero (Head of Insurance and Pensions und Pacifico CEO) und Maricarmen Torres (SVP of Client Strategy, BCP).
Hintergrund im Cover-Stil mit zentriertem Titel und einer Reihe von fünf gerahmten Porträts mit Namen und Funktionen.
Eine Scorecard mit vier Zeilen vergleicht 2021 mit September 2026: monatlich aktive Nutzer bei Yape von 4,5 auf 17,0 Millionen (3,8x), BCP Massenmarkt-Beitrag zum Nettoergebnis von 6 % auf 21 % (3,5x), digitale Transaktionen bei Mibanco von 6 % auf 45 % (7,5x) und Beitrag der Bancassurance bei Pacifico von 26 % auf 35 % (1,3x). Fußnoten definieren die jeweiligen Kennzahlen.
Zeilen mit Markenlogo links, Name der Kennzahl, blaugrüner Box für 2021, Chevron-Pfeilen, magenta Box für Sep 2026 und einem farbigen Kreis-Badge für den Multiplikator mit Pfeil.
Ein gestapeltes Flächendiagramm der aktiven Kreditkunden (in Millionen, 2016 bis Sep 26) zeigt, dass die Gesamtzahl der BCP 4,3 Millionen erreicht, wovon 3,2 Millionen auf Yape entfallen. Hervorhebungen besagen, dass die Zahl der vorab genehmigten Kunden seit 2023 von 2 Millionen auf 10 Millionen gestiegen ist und es kumuliert mehr als 6 Millionen Kreditnehmer gibt.
Linke Diagrammkarte mit blaugrünen und magentafarbenen Flächen; rechts zwei gestapelte Highlight-Boxen, eine umrandet und eine mit Farbverlauf gefüllt.
Der Massenmarkt macht zum Stand Sep. 26 ca. 50 % des jährlichen Gewinnwachstums (YoY) der BCP aus. Das Wachstum in den drei Wertschöpfungspools seit 2019 wird mit ca. 3x beim Kreditportfolio, ca. 2x bei den Einlagenbeständen und ca. 2x bei den Gebühren angegeben. Zwei Kohorten-Liniendiagramme (Cross-Selling pro Kunde und monatliche Gebührentransaktionen pro Kunde) zeigen, dass neuere Kohorten früher einen höheren Wert erreichen; die Achsenbeschriftungen sind sehr klein und nur teilweise lesbar.
Linke Spalte mit einer Karte für große Zahlen und einem Verlaufsstreifen mit drei Kreisen; rechtes Panel mit zwei Multi-Linien-Kohortendiagrammen.
Die monatlich aktiven Nutzer von Mibanco stiegen von 47.000 (Jun 23) auf 141.000 (Sep 26), während der Anteil digitaler Transaktionen von 12 % auf 45 % kletterte (beschriftet mit ~4x in 2 Jahren). Die digitalen Transaktionen stiegen von ca. 163.000 (Jan-24) auf ca. 915.000 (Sep-26, 5,6x), die nicht-finanziellen Erträge von 129 (2024) auf 206 (2026E) Millionen (1,6x) und die Privatkundeneinlagen von 40 % auf 50 % der gesamten Verbindlichkeiten (+10 Pp.). Die Währung für die nicht-finanziellen Erträge ist auf der Folie nicht angegeben.
Links kombiniertes Balken- und Liniendiagramm; rechts drei umrandete Zeilen mit Vorher-/Nachher-Werten und kreisförmigen Multiplikator-Badges.
Ein zweiseitiges Diagramm verknüpft Credicorp (Kunden und Vertrieb) mit Pacifico (Schutzexpertise). Der Marktanteil im Privatkundengeschäft stieg von 25,5 % (2022) auf 27,7 % (Aug 26), +220 Basispunkte, und die Zahl der versicherten Kunden wuchs von 4,7 Millionen auf 7,4 Millionen (~1,6x).
Links Diagramm mit kreuzenden Pfeilen zwischen zwei umrandeten Boxen; rechts Verlaufskarte mit zwei Vorher-/Nachher-KPI-Blöcken und weißen Highlight-Pillen.
Ein illustratives Flächendiagramm (2022–2031) zeigt, wie das Innovationsportfolio von heute ca. 10 % der risikobereinigten Erträge auf 30 % zusteuert, wobei Initiativen der nächsten Welle 10 % ausmachen. Ein Hinweis besagt, dass Yape seine Monetarisierung weiter skaliert und bei den risikobereinigten Erträgen um über 30 % im Jahresvergleich wächst; das Diagramm ist bei 2026 in „Ist“ (Actual) und „Illustrativ“ unterteilt.
Eine große Diagrammkarte mit einer gestrichelten Trennlinie bei 2026, geschichteten magentafarbenen und blaugrünen Flächen sowie rechtsbündigen Beschriftungen.
Die monatlichen umsatzgenerierenden Transaktionen pro MAU stiegen von 1,5 (2022) auf 5,0 (2024) und 7,5 (Sep 26), was einer Verfünffachung entspricht; ein Ambitionsbalken für 2029 enthält keinen aufgedruckten Wert. Die Zahl der Kreditkunden erreicht im Sep 26 kumuliert 6,3 Millionen Kreditnehmer und 3,2 Millionen aktive Kunden, gegenüber einer Ambition für 2029 von 9,0 Millionen bzw. 4,5 Millionen. Ein Callout nennt durchschnittliche Tickets von S/440 für Yape gegenüber S/20.000 für den BCP-Massenmarkt (S/ steht für peruanische Soles).
Zwei Diagrammkarten oben und drei umrandete Callout-Boxen mit spitzen Oberseiten darunter.
Eine sechsstufige Customer Journey reicht von Zahlungen über Sparen, wiederkehrende Dienstleistungen, Kredite und Versicherungen bis hin zu Investitionen. Hauptkunden und Kunden mit 3 oder mehr Produkten werden jeweils mit ca. 3x dargestellt (Veränderung 2023 bis 2026). Die Kreditpenetration liegt 2026 bei 20 % mit einer 2x-Ambition für 2029, und die Krankenversicherungspenetration liegt bei 3 % mit einer 3x-Ambition für 2029.
Oben horizontale Journey aus sechs farbigen Kreisen mit Chevrons; unten zwei umrandete Panels mit den Titeln „Das Modell ist bewährt“ und „Die größte Chance liegt noch vor uns“.
WhatsApp-Banking wird als zentraler Wachstumskanal präsentiert, mit vier Trenddiagrammen für die ersten 8 Monate: Onboarding-Kunden erreichen bis August 21.000, Auszahlungen 14.700, Einlagenkonten 16.400 und Überweisungen 57.000. Die Folie gibt zudem ein Filial- und Agenturnetz von landesweit mehr als 282 Standorten in Kombination mit einer ganzheitlichen Kundensicht an; die Einheiten für Auszahlungen und Überweisungen sind nicht aufgedruckt.
Linke Spalte mit einem Smartphone-Foto und einer Nachrichtenkarte mit Farbverlauf; rechtes Panel mit einem 2x2-Raster aus Liniendiagrammen mit Icon-Titeln.
Lücken in der Versicherungsdurchdringung werden illustriert: 2 von 7 Familien mit Lebensversicherung, 1 von 4 Fahrzeugen versichert und 5 % der Mittelschicht mit privater Krankenversicherung. Zu den Kapazitäten für den Ausbau des Zugangs gehören eine Time-to-Market für Produkteinführungen von 1,5 Monaten und etwa 60.000 jährliche Konsultationen in der Primärversorgung der „Middle Class Innovation“ (Telemedizin-Plattform und erschwingliche Walk-in-Kliniken).
Drei umrandete Statistikkarten mit segmentierten Fortschrittsbalken oben und ein seitenbreites Verlaufsbanner mit zwei Kapazitätsstatistiken unten.
Trennseite für Panel 2, „Verstärkung struktureller Wettbewerbsvorteile“, mit Vorstellung von Cesar Rios (Chief Risk Officer) und Andre Rezende (Chief Technology Officer).
Hintergrund im Cover-Stil mit zentriertem Titel und zwei gerahmten Porträts mit Namen und Rollen.
Eine Von/Zu-Tabelle stellt alte und neue Ansätze gegenüber: Technologie wandelt sich von geschäftsspezifischen Lösungen zu standardisierten Plattformen und verkürzten Wegen von der Entwicklung zur Bereitstellung; Daten von unabhängig erstellten Analysen zu gruppenweiten Assets und kollektivem Wissen; KI von isolierten Anwendungsfällen zu Workflow-Prozessen und wiederverwendbaren Komponenten; Cyber von verteilten Kapazitäten zu einem integrierten Verteidigungsmodell und koordinierter Reaktion.
Vier Zeilen mit blauen Pfeil-Labels, helltürkise „Von“-Zellen und rosa „Zu“-Zellen mit Aufzählungspunkten.
Das Datenvolumen in Petabyte wächst von 1,4 PB im Jahr 2020 auf 3,8 PB im Jahr 2025 und prognostizierte 6,1 PB im Jahr 2026E (als 4-fache Steigerung gekennzeichnet); 2027E und 2028E werden als graue Prognosebalken ohne Zahlenwerte dargestellt. Zwei Kennzahlen: 90 % der Auszahlungen werden durch Leads generiert, und über 5.000 Nutzer profitieren potenziell von vertrauenswürdigen Unternehmensdatenprodukten.
Balkendiagramm oben mit einem Pfeil, zwei Statistikkarten in der Mitte und ein Takeaway-Banner mit Farbverlauf am unteren Rand.
Phase 1 (Adoption) berichtet von 90 % der Mitarbeiter, die Tools wie GitHub Copilot, M365 Copilot und GenIA nutzen, sowie über 100 KI-Anwendungsfällen mit mehr als 400 in der Pipeline. Phase 2 (Business Impact) zielt auf eine Reduzierung der Zykluszeit um 20 %–80 % durch KI-Agenten und die Bearbeitung von 40 %–60 % der Kundenanfragen durch Automatisierung ab. Es folgen drei Prinzipien: Erhöhung der Wiederverwendbarkeit, agentenbasierte Workflows sowie kontrollierte und vertrauenswürdige KI.
Links ein kreisförmiges KI-Icon mit konzentrischen Ringen; in der Mitte und rechts zwei Phasenkarten mit großen Zahlen; unten ein Streifen mit drei Prinzipien-Icons.
Eine qualitative Folie mit dem Titel „Cybersicherheit, die heute schützt und morgen ermöglicht“ mit drei Säulen: Antizipieren (hohe und kritische Schwachstellen), Erkennen (Verkürzung der mittleren Zeit bis zur Erkennung, MTTD) und Reagieren (Verkürzung der mittleren Zeit bis zur Reaktion, MTTR). Es sind keine numerischen Werte angegeben. Das Fazit lautet: „Sichere Skalierung, die Kunden schützt, Transformation ermöglicht, Resilienz stärkt und Vertrauen bewahrt.“
Eine große Karte mit zweifarbiger Überschrift, drei Icon-Spalten und einem Banner für die Kernbotschaft mit Farbverlauf.
Das digitale Betriebsmittelportfolio für KMU von BCP wuchs von S/ 1,6 Milliarden (Sep 25) auf S/ 2,9 Milliarden (Sep 26), ca. 2-fach, und das Yape-Portfolio von S/ 0,6 Milliarden auf S/ 2,3 Milliarden, ca. 4-fach. Auf Ebene des Privatkundenportfolios stiegen die Kredite um +18 %, der Nettozinsertrag um +26 % und die Rückstellungen sanken um -8 % von Sep 25 bis Sep 26, was das Wachstum bei verbesserter Asset-Qualität unterstützt.
Links zwei kleine Balkendiagramm-Karten mit Wachstumspfeilen; rechts drei Icon-Karten und ein Banner für die Kernbotschaft mit Farbverlauf.
Credicorp legt prioritäre Handlungsfelder fest (Infrastruktur und Kontinuität, Mitarbeiter, Kunden und Gemeinschaft, Kommunikation) sowie einen Ablauf von Frühwarnsignalen bis zur Aktion, der Signale aus mehreren Quellen zur Überwachung und Anpassung nutzt. Ein Donut-Diagramm zeigt ein direktes Engagement von ca. 8 % des gesamten Kreditportfolios per September 2026: 5 % BCP Retail, 2 % Mibanco Mikrofinanzierung und 1 % BCP Wholesale.
Linke Spalte mit vier umrandeten Boxen mit Aufzählungspunkten; rechts oben eine Prozessreihe mit fünf Icons und unten ein Donut-Diagramm mit Führungslinien zu den Segmenten.
Trennseite für den Abschlussabschnitt, „Bekräftigung unserer höheren Ambition“, präsentiert von Gianfranco Ferrari, Chief Executive Officer.
Hintergrund im Cover-Stil mit zentriertem Titel und einem einzelnen gerahmten Porträt mit Name und Rolle.
Vier Themen bilden den Rahmen der Strategie: tiefere Beziehungen und höherer Lifetime Value, gemeinsame Kapazitäten und stärkere Wirtschaftlichkeit, klare Ambitionen für die Wertschöpfung sowie disziplinierte Umsetzung mit nachhaltigem Wert. Die mittelfristigen Ziele sind ~22 % ROE, eine Effizienzquote unter 42 % und ~6 Millionen aktive Kreditkunden; das Ziel für 2031 sind ~30 % der risikobereinigten Erträge aus dem Innovationsportfolio.
Links ein Stapel aus vier nummerierten Balken mit Farbverlauf; in der Mitte und rechts Karten mit großen Ambitionszahlen.
Das Deck schließt mit der Wiederholung des Cover-Motivs und der Schlagzeile „Skalierung unseres Ökosystem-Vorteils“ mit dem Logo des Strategic Update 2026 ab und rahmt so die Präsentation vor der Fragerunde ein.
Identisch mit dem Cover: vollflächiger Fotohintergrund, Logo-Karte oben links, Überschrift mit Farbverlauf und Gruppenfoto von sechs Personen.
Häufige Fragen zu dieser Folie und dem zugrunde liegenden Präsentationsinhalt.
Es handelt sich um ein 29-seitiges Deck zum Investor Day mit dem Titel „Scaling our Ecosystem Advantage“. Es behandelt makroökonomischen Rückenwind in Peru, das integrierte Ökosystem von Credicorp (BCP, Yape, Mibanco, Pacifico u. a.), Kennzahlen zum Digital- und Kreditwachstum, gemeinsame Kapazitäten in den Bereichen Daten, KI und Cybersicherheit, eine Fallstudie zur Reaktion auf El-Niño-Risiken sowie abschließende Zielsetzungen.
Die Folien weisen mittelfristige Ziele von ca. 22 % ROE, eine Effizienzquote von unter 42 % und ca. 6 Millionen aktive Kreditkunden aus. Bis 2031 soll das Innovationsportfolio ca. 30 % der risikobereinigten Erträge ausmachen, gegenüber ca. 10 % heute. Dies sind zukunftsgerichtete Aussagen, die durch die Safe-Harbor-Seite abgedeckt sind.
Es ist das Strategic Update 2026 der Credicorp Ltd (NYSE: BAP), das am 17. November 2026 als Anlage zum Form 6-K bei der SEC eingereicht wurde. Da es sich um eine Offenlegung eines börsennotierten Unternehmens handelt, spiegelt der Inhalt die eigene Darstellung der Strategie durch das Management wider.
BCP (einschließlich des Massenmarktsegments und des „Principality“-Modells), Yape (digitale Geldbörse und Kreditvergabe), Mibanco (Mikrofinanzierung, einschließlich WhatsApp-Banking) und Pacifico (Versicherungen) erhalten eigene Folien. Das Ökosystem-Diagramm zeigt zudem Krealo, Credicorp Capital, Prima AFP und Pacifico Salud.
Die monatlich aktiven Nutzer von Yape stiegen von 4,5 Millionen im Jahr 2021 auf 17,0 Millionen im September 2026 (3,8-fache Steigerung). Die Zahl der aktiven Kreditkunden erreichte 3,2 Millionen bei insgesamt mehr als 6 Millionen Kreditnehmern. Das Ziel für 2029 liegt bei 9,0 Millionen kumulierten Kreditnehmern und 4,5 Millionen aktiven Kreditkunden.
Das Deck verwendet S/ für peruanische Soles (zum Beispiel S/440 durchschnittlicher Yape-Betrag und S/ Milliarden für die KMU- und Yape-Portfolios). Bei einigen Zahlen, wie den nicht-finanziellen Erträgen von Mibanco, ist auf der Folie keine Währung angegeben.
Sie eignet sich hervorragend als Design- und Strukturreferenz: Agenda, Sprecher-Trennseiten, KPI-Scorecards, Vorher-Nachher-Diagramme, Von-Bis-Tabellen und eine abschließende Ziel-Folie. Laden Sie die editierbare PPTX herunter, um die Layouts mit Ihren eigenen Inhalten anzupassen. Beachten Sie, dass das Credicorp-Branding und die Daten Eigentum von Credicorp sind.
Das Deck wird als PDF und als editierbare PPTX angeboten. Beachten Sie, dass einige Fußnoten und Diagrammachsen (z. B. die Kohortendiagramme auf der BCP-Massenmarkt-Folie) sehr klein sind und einige Prognosebalken keine aufgedruckten Werte enthalten.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referenzieren Sie professionelle Designs, wählen Sie Ihren Stil und generieren Sie Folien mit perfekter Textdarstellung. Angetrieben von Nano Banana—beginnen Sie jetzt mit der Erstellung Ihrer Präsentation.
Ihr KI-Agent für Folien. Sparen Sie Zeit, glänzen Sie schneller mit intelligenter Präsentationserstellung.


© 2026 2slides. Alle Rechte vorbehalten.