
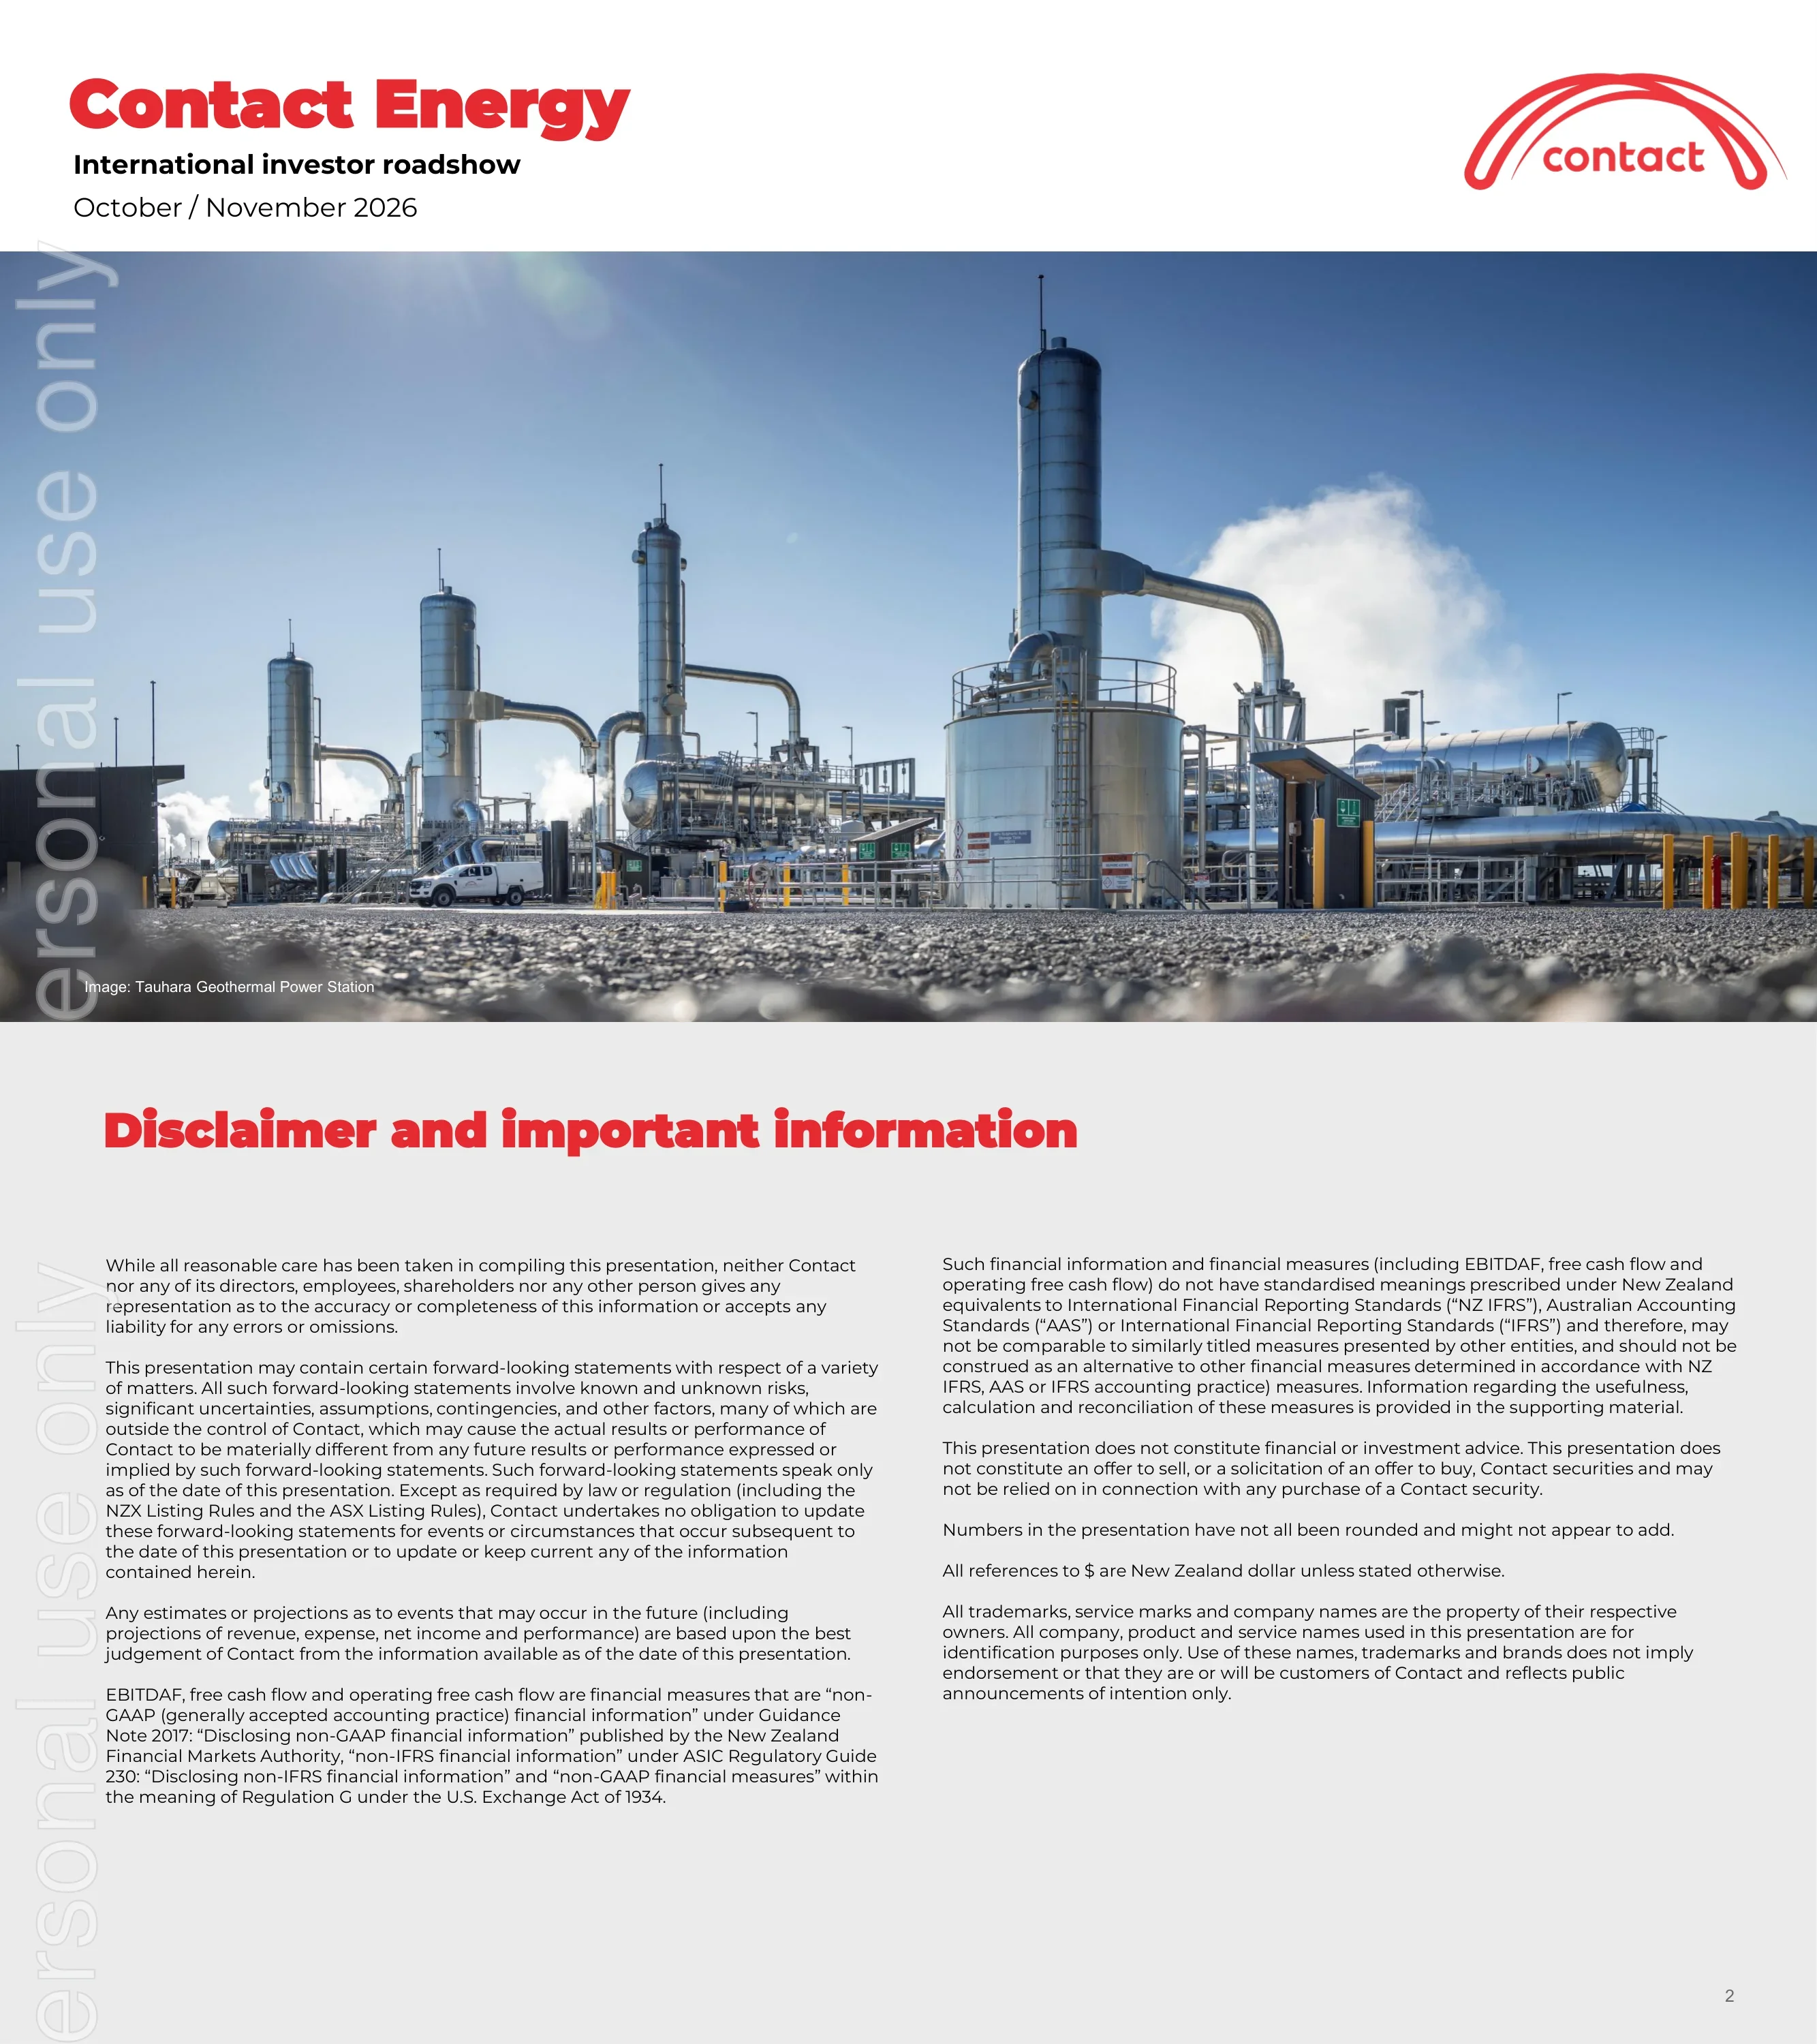
Contact Energy Investor Roadshow Präsentation Oktober 2026 — das 24-seitige internationale Investor-Roadshow-Deck (Titel: „International investor roadshow, October / November 2026“), das der neuseeländische Energieerzeuger und -händler Contact Energy am 20. Oktober 2026 bei der ASX eingereicht hat. Contact ist an der NZX und der ASX (CEN) dual gelistet; alle Beträge sind in Neuseeland-Dollar (NZ$) angegeben. Das Deck behandelt das zu ca. 98 % aus erneuerbaren Energien bestehende Erzeugungsportfolio, die Contact31+ Strategie, Projekte im Bauwert von 1,3 Mrd. NZ$, eine Entwicklungspipeline von über 11 TWh, den Southland-Windpark-Pfad mit NZAS, die Partnerschaft für das 250-MW-Rechenzentrum Stratford mit CDC, den Kapitalallokationsrahmen sowie das Ergebnis für FY26 (Juli 2025–Juni 2026) mit einem bereinigten EBITDAF von 1.011 Mio. NZ$.
Nutzt das Titelbild dieser Präsentation als Stilvorlage für Folien aus eigenen Inhalten. Alternativ eine beliebige Seite unten wählen und ihr Layout als Vorlage nehmen.
Schnellnavigation
Tags
Folien teilen
Contact Energy Investor Roadshow Präsentation Oktober 2026 — das 24-seitige internationale Investor-Roadshow-Deck (Titel: „International investor roadshow, October / November 2026“), das der neuseeländische Energieerzeuger und -händler Contact Energy am 20. Oktober 2026 bei der ASX eingereicht hat. Contact ist an der NZX und der ASX (CEN) dual gelistet; alle Beträge sind in Neuseeland-Dollar (NZ$) angegeben. Das Deck behandelt das zu ca. 98 % aus erneuerbaren Energien bestehende Erzeugungsportfolio, die Contact31+ Strategie, Projekte im Bauwert von 1,3 Mrd. NZ$, eine Entwicklungspipeline von über 11 TWh, den Southland-Windpark-Pfad mit NZAS, die Partnerschaft für das 250-MW-Rechenzentrum Stratford mit CDC, den Kapitalallokationsrahmen sowie das Ergebnis für FY26 (Juli 2025–Juni 2026) mit einem bereinigten EBITDAF von 1.011 Mio. NZ$.
Detaillierte Ansicht jeder Folien-Seite, einschließlich Layout, wichtigem Inhalt und visuellen Elementen.
Titelfolie, die das Deck als International Investor Roadshow für Oktober / November 2026 ausweist, mit einem vollflächigen Foto des Geothermiekraftwerks Tauhara.
Titel und Untertitel oben links, Contact-Bogen-Logo oben rechts, randlose Fotografie über die unteren zwei Drittel; das ASX-Wasserzeichen „For personal use only“ verläuft vertikal am linken Rand.
Standard-Haftungsausschluss für zukunftsgerichtete Aussagen, Nicht-GAAP-Kennzahlen (EBITDAF, Free Cashflow und Operating Free Cashflow) gemäß NZ FMA, ASIC RG 230 und SEC Regulation G, Rundungen sowie der Hinweis, dass sich alle $-Angaben auf Neuseeland-Dollar beziehen, sofern nicht anders angegeben.
Rote Überschrift auf hellgrauem Hintergrund mit zwei Spalten kleinem Fließtext.
Investment Case: CEN:NZX/ASX ist das viertgrößte NZX-Unternehmen nach Streubesitz-Marktkapitalisierung, vertreten in S&P Global- und MSCI-Indizes, mit 13 % jährlichem TSR über 10 Jahre. Vier Säulen: 98 % erneuerbare Erzeugung im FY26 (Anstieg von 81 % im FY21), positioniert für NZ-Nachfragewachstum (250-MW-Stratford-Rechenzentrumsoption mit CDC, 1,9 TWh neue Geothermie in zwei Jahren, 11 TWh p. a. Pipeline), S&P BBB-Bilanz über 3 Fremdkapitalmärkte und Gewinnwachstum — bereinigtes EBITDAF stieg von 546 Mio. NZ$ (FY22) auf 1.011 Mio. NZ$ (FY26), Dividenden von 35 cps (FY23) auf 40 cps (FY26) mit einem Ziel von >50 cps für FY31.
Roter Ticker-Block und drei Statistik-Callouts in einer linken Spalte; 2x2-Raster aus weißen Karten mit roten Titeln, Icons und Aufzählungspunkten, eine Karte enthält ein Mini-Balkendiagramm und DPS-Zahlen.
Unternehmensüberblick zum 30. Juni 2026: 12 TWh durchschnittliche Erzeugung (~98 % erneuerbar), 7 Geothermiekraftwerke plus 1 im Bau, 26 Wasserkraftanlagen, 4 kontrollierte Speicherseen, 1 Solarpark plus 1 im Bau, 1 Batterie plus 1 im Bau, 3 thermische Spitzenlastkraftwerke, 700.000 Kundenanschlüsse, 4 Produktbereiche (Strom, Gas, Breitband, Mobilfunk), 1.421 Mitarbeiter, 59.000 Aktionäre, 167 unterstützte Gemeinschaftsorganisationen und 3 Jurisdiktionen am Fremdkapitalmarkt.
Zentrierte rote Überschrift über zwei Reihen von Statistik-Icons mit Zahlen, die in einem Bogen angeordnet und von einer dünnen gestrichelten roten Linie umrahmt sind.
Strategiekarte: vier strategische Säulen (Vorsprung als Geothermie-Marktführer in NZ ausbauen; Führung bei neuer Flexibilität durch Batterien, Wasser- und Gas-Flex; Aufbau neuer Nachfrage mit Wind und Solar durch Industriepartnerschaften; Energiewende zu Hause anführen), vier Enabler (befähigte Mitarbeiter und Führungskräfte, Stakeholder-Beziehungen, Technologievorsprung bei Daten und KI, Produktivität), ein Banner zu Operational Excellence und drei Werte (Own the future, Brave humility, Performance edge).
Contact31-Logo mit Überschrift; drei horizontale Ebenen (Säulen, Enabler, Werte) aus Textspalten mit Icons, getrennt durch gestrichelte Linien und beschriftete Pfeile, mit einem roten Banner über die gesamte Breite.
Im Bau befindliche Projekte entsprechen Investitionen von ~1,3 Mrd. NZ$ und ~0,5 TWh neuer Nettoerzeugung: Glorit Solar (150 MWac / 287 GWh p. a., Ziel-Inbetriebnahme Q4 CY28, Ziel-IRR >12 %, Financial Close Juni 2026), Glenbrook-Ohurua Batterie 2 (200 MW / 400 MWh, Q1 CY28, IRR >10 %) und Te Mihi Stufe 2 Geothermie (101 MW / ~840 GWh p. a., ~200 GWh Netto-Zuwachs, Q3 CY27, IRR ~10 %, Verzögerungen bei einigen Gerätelieferungen). Kürzliche Neubauten seit 2021: Tauhara (+1.450 GWh, Mai 2024), Te Huka 3 (+430 GWh, Dez 2024), Glenbrook-Ohurua Batterie 1 (+100 MW/200 MWh, März 2026) und Kōwhai Park Solar (+275 GWh, Sep 2026).
Graue Karte der Nordinsel mit roten Pins auf der linken Seite; drei gestapelte Projektzeilen rechts, jeweils mit Foto, Spezifikationen und Status-Aufzählung; unten eine Chevron-Zeitachse der vier kürzlich abgeschlossenen Projekte.
Contact31+ Prioritätsoptionen für ~4 TWh neue Netto-Erneuerbaren-Leistung — Tauhara 2 (50–70 MW), Te Mihi Stufe 3 und Tauhara 3 (jeweils bis zu 100 MW), Huriwaka Wind (250 MW / 890 GWh), Southland Wind (>325 MW / 1.210 GWh), Stratford Solar-Hybrid (150 MWac) und BESS (200 MW / 400 MWh), Argyle Solar (80 MWac) — gekennzeichnet nach Genehmigungsstatus, innerhalb einer gesamten nicht gebundenen Pipeline von ~11 TWh in den Bereichen Solar, Geothermie und Wind.
Vollständige Neuseeland-Karte mit beschrifteten Projekt-Callouts und Genehmigungsstatus-Badges links; gestapelter Balken (~4 vs. ~7 TWh) rechts, verknüpft mit zwei Donut-Diagrammen zum Technologiemix.
Southland Windpark: bis zu 55 Turbinen, >325 MW, durchschnittliche Erzeugung >1.210 GWh. Genehmigung im April 2026 erteilt; Mafic beauftragt, einen strategischen Partner für die Wind-Pipeline von Contact zu finden (Shortlist steht); unverbindliche Absichtserklärung (LOI) mit Rio Tinto für ein PPA zur Unterstützung eines potenziellen Neustarts der 50-MW-Line-4-Elektrolyseure in der NZ Aluminium Smelter; FID für Mitte 2027 geplant.
Linke Karte mit Foto des Windparks und gestapelten Stromstatistiken; rechte Karte mit vier roten Chevron-Aufzählungspunkten zu Projekt-Updates und einer eingefügten Standortkarte von Southland.
Vier Markttrends: Die inländische Gasproduktion sinkt von 135 PJ (FY24) auf 93 PJ (FY26), was einem CAGR-Rückgang von 17 % entspricht; das Nachfragewachstum liegt seit 2021 bei durchschnittlich nur 0,3 % p. a., wobei große neue Industrielasten noch bevorstehen; der thermische Anteil an der Erzeugung liegt im FY26 bei ca. 7 %, dem niedrigsten Stand seit Marktbeginn; zudem weiten sich die saisonalen Preisspannen aus. Ein 10-Jahres-Chart der Großhandels- und Futures-Preise zeigt, dass sich langfristige Futures von ca. 80 NZ$/MWh auf ca. 170 NZ$/MWh bewegt haben und sich zuletzt bei ca. 130 NZ$/MWh eingependelt haben, was nahe an der langfristigen Einschätzung von Contact von 120–130 NZ$/MWh (real 2026) liegt.
Vier Textspalten mit Icons im oberen Bereich; untere Reihe mit einem dreibalkigen Diagramm zur Gasproduktion und einem breiten mehrlinigen Preisdiagramm, das mit Epochen und einem Callout-Feld versehen ist.
Die Nachfrageszenarien des MBIE reichen bis 2035 von 47 bis 61 TWh; die Spitzenlast stieg von 6.952 MW auf 7.564 MW, primär getrieben durch den Verbrauch privater Haushalte. Wichtige Nachfragetreiber: ca. 1 GW an geplanter Rechenzentrumslast in der Pipeline von Transpower, Absichtserklärung (LOI) von Rio Tinto für NZAS Line 4, Elektrifizierung der Molkereien von Fonterra (Kohleausstieg bis 2037), Bevölkerungswachstum über 1 % p. a. und die Erwartung, dass E-Fahrzeuge über 40 % der Leichtfahrzeugflotte ausmachen werden (3,7 % im Jahr 2026).
Zwei Liniencharts nebeneinander (Fächer der Nachfrageszenarien, Spitzenlast) mit abgerundeten grauen Kommentarfeldern; unteres Band mit vier Karten zu den Treibern inklusive Icons und Partnerlogos.
Rechenzentren wandeln sich von kleinen inländischen Cloud-Einrichtungen mit 10–20 MW in Städten (z. B. CDC Silverdale 20 MW) hin zu regionalen Hubs mit über 100 MW für latenzunempfindliche globale KI-Workloads von bis zu 1.000 MW (z. B. CDCs 250-MW-Projekt in Stratford, Datagrids 280-MW-Projekt in Southland). Eine Karte zeigt bestehende und zukünftige Unterseekabel nach Australien und in die USA sowie sechs vorteilhafte Zonen für Rechenzentren.
Vergleichstabelle (Workloads, Standort, Skalierung, NZ-Beispiel mit Fotos) auf der linken Seite; Neuseeland-Karte mit Unterseekabel-Routen und schattierten Zonen auf der rechten Seite.
BCG-Analyse bewertet NZ anhand von fünf Investitionstreibern: Hohe Geschwindigkeit (1–3 Jahre bis zum Netzanschluss vs. 5+ Jahre anderswo, Fast-Track-Genehmigungen, ca. 1 GW Erzeugung im Bau oder baureif), wettbewerbsfähige Kosten (gesicherte Energie, reichlich Land), vorteilhafte Standorte (>1 GW Netzkapazität innerhalb von 1–2 Jahren in 6 Zonen, 4 bestehende und 4 neue Unterseekabel), unterstützende Politik (20 % sofortige Abschreibung auf Investitionsausgaben; Platz 8 von 82 im EIU-Business-Ranking) sowie Nachhaltigkeit und Sicherheit (95 %+ erneuerbar bis 2027, EU-Angemessenheitsbeschluss, Moody's Aaa).
Dreispaltige Tabelle mit roter Kopfzeile: Investitionstreiber (Icon), Kernkomponente, Wettbewerbsposition NZ, mit grünen Aufwärtspfeilen oder grauen neutralen Markierungen pro Zeile.
Marktszenarien von BCG sehen ein Wachstum der NZ-Rechenzentrumskapazität von 45 MW (2020) und 125 MW (2025) auf 800 MW im Jahr 2030 und bis zu 1.425 MW im Jahr 2035 im Szenario mit hohen Exporten vor. Contact führt sechs Grundsätze („Bottom Lines“) auf: Neue Nachfrage wird durch neue erneuerbare Energien gedeckt, Rechenzentren zahlen ihren Anteil an der Übertragung, faire Strompreise spiegeln die Kosten neuer gesicherter erneuerbarer Energien wider, geschlossene Kühlkreisläufe, Nutzen für die lokale Gemeinschaft und dauerhafter regionaler Wert.
Gestapeltes Säulendiagramm (Inland, Export Basis, Export Hoch) mit einem abgerundeten Callout links; nummerierte Liste der sechs Prinzipien in umrandeten Zeilen mit roten Zahlenkreisen rechts.
Nach der Schließung des TCC-Gaskraftwerks im März 2026 werden Contact und CDC die Genehmigung für ein 250-MW-Rechenzentrum (IT-Last) in Stratford mit geschlossenem Kühlkreislauf beantragen. Stärken des Standorts: Genehmigte 150 MWac / 312 GWh Solar mit bis zu 750 MWh DC-gekoppelten Batterien und Genehmigung für 500 MW Netzspeicher; 350 MW Übertragungskapazität innerhalb von 1–2 Jahren und 600 MW innerhalb von 2–3 Jahren; redundante Glasfaseranbindung nach Auckland; Land im Eigentum oder per Option gesichert; Höhenlage und Klima unterstützen PUE und Regenwassernutzung; 50 Jahre Präsenz in der Gemeinde. Die bestehenden 200-MW-Gasspitzenlastkraftwerke sind nicht betroffen.
Graues Einführungsband mit Logos von CDC und Contact; 3x2-Raster aus abgerundeten, rot umrandeten Karten, jeweils mit einem kreisförmigen Foto und kurzem Text.
Prioritäten: Finanzierung des Kerngeschäfts (Erhaltungsinvestitionen 110–120 Mio. NZ$ p. a., real 2025), Sicherung der Finanzkraft (BBB-Rating, Nettoverschuldung/EBITDAF 2,6–2,8x, Obergrenze 3,0x), Dividendenzahlung (80–100 % des rollierenden vierjährigen operativen freien Cashflows; Aktienrückkäufe bei Verschuldung unter Zielwert) und Investitionen in Wachstum. Investorenkennzahlen: Projektrenditen >10 % (oder WACC + 200–300 Basispunkte), +300 Basispunkte ROIC-Steigerung bis FY31, operativer freier Cashflow bei 55–60 % des EBITDAF. Finanzierungsquellen: EBITDAF-Wachstum, überschüssiger OFCF, Hybride und DRP-Eigenkapital.
Vier durch Chevrons verbundene Prioritäts-Icons oben; mittlere Reihe unterteilt in Wachstumszusagen (zwei weiße Karten) und Investorenkennzahlen (drei weiße Kacheln); unten ein Pfeildiagramm zum Fluss der Finanzierungsquellen.
Abschnittstrenner zur Einführung des ersten Anhangs über den neuseeländischen Elektrizitätssektor.
Roter Anhangstitel auf weißem Grund links; großes Luftbild eines Staudamms auf der Südinsel füllt die rechten zwei Drittel.
Wertschöpfungskette: 4 große Erzeuger (Meridian 33 %, Contact 23 %, Mercury 21 %, Genesis 11 %, sonstige 12 % der Erzeugung), ein Spot-Pool, 1 nationaler Netzbetreiber (Transpower) und 29 Verteilernetzbetreiber als regulierte Monopole sowie 8 Einzelhändler mit über 50.000 Anschlüssen, die 2,4 Millionen Verbraucher bedienen. Durchschnittliche Aufteilung der Stromrechnung: Erzeugung 38,5 %, Verteilung 24,5 %, GST 13,0 %, Vertrieb 11,0 %, Übertragung 8,0 %, Messwesen 4,5 %, Abgaben 0,5 %. Änderungen der Netzgebühren zum 1. April 2025 erhöhten die Haushaltsrechnungen um 10–25 NZ$ pro Monat.
Wertschöpfungskette von links nach rechts mit nummerierten grauen und roten Kreisen unter den Überschriften „Wettbewerb“/„Reguliert“; gestapelte Marktanteilsbalken mit Firmenlogos; zentrales Tortendiagramm der durchschnittlichen Rechnung.
Nationale Erzeugung im FY26 von 41,2 TWh: Wasserkraft 60 %, Geothermie 23 %, Wind 9 %, Gas 6 %, Kohle 1 %, Solar 1 %. Die Emissionen aus der Stromerzeugung sanken von einem Fünfjahresdurchschnitt (2017–2021) von 4,0 Mio. tCO2e auf 2,9 (2022–2026), wobei 2026 auf 1,2 Gas und 0,3 Kohle entfielen. Ein Diagramm des durchschnittlichen kontrollierten Speicherstands der Stauseen seit Ende der 1990er Jahre (Durchschnitt 2.809 GWh) zeigt die Variabilität in Trockenjahren, weshalb gespeichertes Gas und Kohle für die Resilienz wichtig bleiben.
Linke Spalte mit einer großen „41,2 TWh“-Zahl, Donut-Diagramm zum Erzeugungsmix und gestapelten Emissionsbalken mit gestrichelten Durchschnittslinien; rechtes Panel mit einem langen Liniendiagramm zum Wasserspeicherstand mit Referenzlinien für Max/Min/Durchschnitt.
Fünf Themen, jeweils mit umgesetzten Maßnahmen und Ausblick: Investitionen in Erneuerbare (beschleunigte Genehmigungsverfahren, 4 TWh Zuwachs in fünf Jahren, 93 % erneuerbar im FY26, ~3 TWh bis 2027 zugesagt); Management der Brennstoffsicherheit und des Trockenjahr-Risikos (NZAS-Nachfragesteuerung, Huntly-Absicherungsoptionen, potenzielles LNG-Importterminal); Verbesserung der Marktbedingungen; Innovationen für Industriekunden (langfristige NZAS-Verträge, 1 TWh Elektrifizierung der Molkereiwirtschaft, NZ Steel Lichtbogenofen, bis zu ~725 MW Rechenzentren bis 2035); und Unterstützung des sozialen Energie-Unterstützung (~5 Mio. NZ$ Contact Good Support im FY26, 7,5 Mio. NZ$ für FY27 zugesagt).
Fünf Spalten mit roten Überschriften und Icons; zwei Reihen von rot umrandeten Boxen, vertikal beschriftet mit „Umgesetzt“ und „Ausblick“.
Abschnittstrenner zur Einführung des zweiten Anhangs mit spezifischen Zusatzinformationen zu Contact.
Roter Anhangstitel links; großes Innenfoto einer Turbinenhalle eines Kraftwerks rechts.
Überleitung des bereinigten EBITDAF (fortgeführte Geschäftsbereiche) aus Stromverkaufsmarge und sonstiger Bruttomarge abzüglich Fixkosten, Standortverlusten und Brennstoffkosten: 546 Mio. NZ$ (FY22), 573 Mio., 663 Mio., 774 Mio. und 1.011 Mio. NZ$ (FY26), mit einer Stromverkaufsmarge von 1.640 Mio. NZ$ im FY26. Das Volumen der langfristigen Kanäle stieg im FY26 auf 7,58 TWh bei 132 NZ$/MWh; Marktkanäle 4,10 TWh bei 155 NZ$/MWh; erneuerbare Erzeugung 9,96 TWh bei ~1 NZ$/MWh Brennstoffkosten; thermische, zugekaufte und PPA-Volumina sanken auf 1,74 TWh bei 138 NZ$/MWh.
Hohes gestapeltes Balkendiagramm der EBITDAF-Komponenten links; vier kleinere Kombi-Diagramme (gestapelte Volumenbalken mit Preislinien) in einem 2x2-Raster rechts.
Marktkanäle im FY26 insgesamt 11,5 TWh: Einzelhandel 3,7 TWh (174 NZ$/MWh), strategischer Festpreis 3,9 TWh (92 NZ$/MWh), C&I 1,9 TWh (165 NZ$/MWh) und CFDs 2,0 TWh (155 NZ$/MWh). ASX Otahuhu Futures für FY27–FY31 liegen in Spitzenzeiten bei etwa 163–175 NZ$/MWh, gegenüber einer langfristigen Großhandelsansicht von 120–130 NZ$/MWh (real (Basis 2026)). Contact31+ Erwartungen: Strategisches Festpreisvolumen stabil ohne Stratford, steigend mit dem Rechenzentrum.
Vierteiliges Layout: Futures-Liniendiagramm, Karten zur Preiskopplung mit roten Preiskreisen, ein einzelner gestapelter Kanalbalken und ein Raster aus Pfeilsymbolen, die Volumen- und Preiserwartungen zeigen.
Karten aller operativen Anlagen mit Kapazität: 649 MW Geothermie auf der Nordinsel (z. B. Tauhara 174 MW, Te Mihi 166 MW, Wairakei 138 MW), 255 MW Wasserkraft auf der Nordinsel, 1.040 MW Wasserkraft auf der Südinsel (Clyde 464 MW, Roxburgh 320 MW), Stratford-Spitzenlastkraftwerke 200 MW, Whirinaki 156 MW, Glenbrook-Ohurua Batterie 1 (100 MW / 200 MWh) und Kōwhai Park Solar (150 MWac).
Nebeneinander liegende graue Karten der Nord- und Südinsel mit farbcodierten Punkten und gestrichelten Führungslinien zu den Kapazitätsbeschriftungen; rote Callout-Boxen für die Gesamtkapazität.
Kombinierte Solar- und Windoptionen von ~10 TWh (~2,5 TWh Solar, ~7 TWh Wind), dargestellt nach Land-/Genehmigungsstatus, plus eine Projekttabelle mit zugesagten Projekten (Te Mihi Stufe 2, Glorit, Glenbrook-Ohurua 2), hochpriorisierten Contact31+ Optionen (Argyle, Stratford Solar und Batterie, Southland, Huriwaka, Tauhara 2, Te Mihi Stufe 3, Tauhara 3) und Prüfungsoptionen (Kaihiku JV 300 MW, Kaipara, Moa Creek, Pouto >400 MW, Hapuakohe, Mackenzie Basin, Ototoka, Marlborough und weitere Solar-/Windprojekte) mit Kapazitäts-, Ertrags- und Statusbalken.
Zwei übereinander angeordnete Donut-Diagramme auf der linken Seite mit Fußnoten; rechts eine breite Tabelle mit roter Kopfzeile, vertikalen Gruppenbeschriftungen und rosa Statusbalken im Gantt-Stil.
Häufige Fragen zu dieser Folie und dem zugrunde liegenden Präsentationsinhalt.
Es handelt sich um das 24-seitige Deck, das Contact Energy für seine internationale Investor Roadshow im Oktober/November 2026 verwendet und am 20. Oktober 2026 bei der ASX eingereicht hat. Es umfasst das Portfolio für erneuerbare Energien des Unternehmens, die Contact31+ Strategie, das Bauprogramm, die Pipeline von über 11 TWh, die Partnerschaft mit CDC für das Stratford-Rechenzentrum, die Kapitalallokation sowie zwei Anhänge zum neuseeländischen Strommarkt und zur Portfolio-Ökonomie von Contact.
Contact Energy ist sowohl an der NZX als auch an der ASX unter dem Kürzel CEN gelistet, weshalb das Unternehmen seine Investorenunterlagen bei beiden Börsen einreicht. Alle Beträge im Deck sind in Neuseeland-Dollar (NZ$) angegeben, sofern nicht anders vermerkt, und nicht in Australischen Dollar.
Das Geschäftsjahr von Contact läuft von Juli bis Juni, analog zum australischen Fiskaljahr. FY26 deckt den Zeitraum von Juli 2025 bis Juni 2026 ab; die Zahlen auf Unternehmensebene im Deck beziehen sich auf den Stand zum 30. Juni 2026.
Das bereinigte EBITDAF stieg von 546 Mio. NZ$ in FY22 auf 1.011 Mio. NZ$ in FY26. Die Dividende erhöhte sich von 35 Cent pro Aktie in FY23 auf 40 Cents pro Aktie in FY26, mit dem Ziel von mehr als 50 cps bis FY31. Der Kapitalrahmen sieht ein Verhältnis von Nettoverschuldung zu EBITDAF von 2,6–2,8x und ein BBB-Kreditrating vor.
Die Folien 11–14 erläutern, warum AI-Workloads Neuseeland zu einem tragfähigen Standort für Rechenzentren machen. Sie zitieren BCG-Szenarien von bis zu 1.425 MW Rechenzentrumskapazität in Neuseeland bis 2035 und stellen die Partnerschaft von Contact mit CDC vor, um die Genehmigung für ein 250-MW-Rechenzentrum am Standort Stratford zu erhalten, unterstützt durch lokale Batteriespeicher und neue erneuerbare Erzeugung.
Ja. Neben dem Original-PDF gibt es eine editierbare PPTX-Datei, die aus dem PDF konvertiert wurde, sodass Textfelder, Tabellen und Formen bearbeitet werden können. Da es sich um eine Konvertierung handelt, werden einige Diagramme und Karten möglicherweise als Bilder übernommen und Schriftarten müssen eventuell angepasst werden; es handelt sich nicht um eine originale Vorlage von Contact Energy.
Das Deck zeigt wiederverwendbare Muster für Energie- und Infrastrukturpräsentationen: Statistik-Raster mit Icons und Zahlen, kartenbasierte Projekt-Pipelines, kombinierte Balken- und Preislinien-Diagramme, Scorecard-Tabellen und einen Kapitalallokationsfluss. Erstellen Sie Ihre eigene Version in 2Slides mit einem ähnlichen rot-grauen Design und ersetzen Sie den Inhalt durch Ihre eigenen Daten.
Offizielle Investor-Relations-Seite mit Ergebnissen, Präsentationen und Bekanntmachungen.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referenzieren Sie professionelle Designs, wählen Sie Ihren Stil und generieren Sie Folien mit perfekter Textdarstellung. Angetrieben von Nano Banana—beginnen Sie jetzt mit der Erstellung Ihrer Präsentation.
Ihr KI-Agent für Folien. Sparen Sie Zeit, glänzen Sie schneller mit intelligenter Präsentationserstellung.




© 2026 2slides. Alle Rechte vorbehalten.