
Teil von Investorenpräsentationen als Beispiel · Beispiele für australische Investorenpräsentationen
Champion Iron Investorenpräsentation November 2026 – ein 27-seitiges Investor-Deck von Champion Iron Limited (ASX/TSX: CIA, OTCQX: CIAFF), eingereicht bei der ASX am 15. November 2026. Es behandelt die hochreinen Eisenerz-Assets im Labrador Trough in Québec (Bloom Lake) und in Norwegen (Rana Gruber), den Hochlauf des Bloom Lake Direct Reduction Pellet Feed (DRPF)-Projekts, die Dynamik am Eisenerzmarkt und bei den Frachtkosten, die segmentierten und konsolidierten Ergebnisse für Q2/FY27, die Bilanz und Liquidität zum 30. September 2026 sowie Wachstumsoptionen beim Kami-Projekt und den Cluster-II-Liegenschaften.
Nutzt das Titelbild dieser Präsentation als Stilvorlage für Folien aus eigenen Inhalten. Alternativ eine beliebige Seite unten wählen und ihr Layout als Vorlage nehmen.
Schnellnavigation
Tags
Folien teilen
Champion Iron Investorenpräsentation November 2026 – ein 27-seitiges Investor-Deck von Champion Iron Limited (ASX/TSX: CIA, OTCQX: CIAFF), eingereicht bei der ASX am 15. November 2026. Es behandelt die hochreinen Eisenerz-Assets im Labrador Trough in Québec (Bloom Lake) und in Norwegen (Rana Gruber), den Hochlauf des Bloom Lake Direct Reduction Pellet Feed (DRPF)-Projekts, die Dynamik am Eisenerzmarkt und bei den Frachtkosten, die segmentierten und konsolidierten Ergebnisse für Q2/FY27, die Bilanz und Liquidität zum 30. September 2026 sowie Wachstumsoptionen beim Kami-Projekt und den Cluster-II-Liegenschaften.
Detaillierte Ansicht jeder Folien-Seite, einschließlich Layout, wichtigem Inhalt und visuellen Elementen.
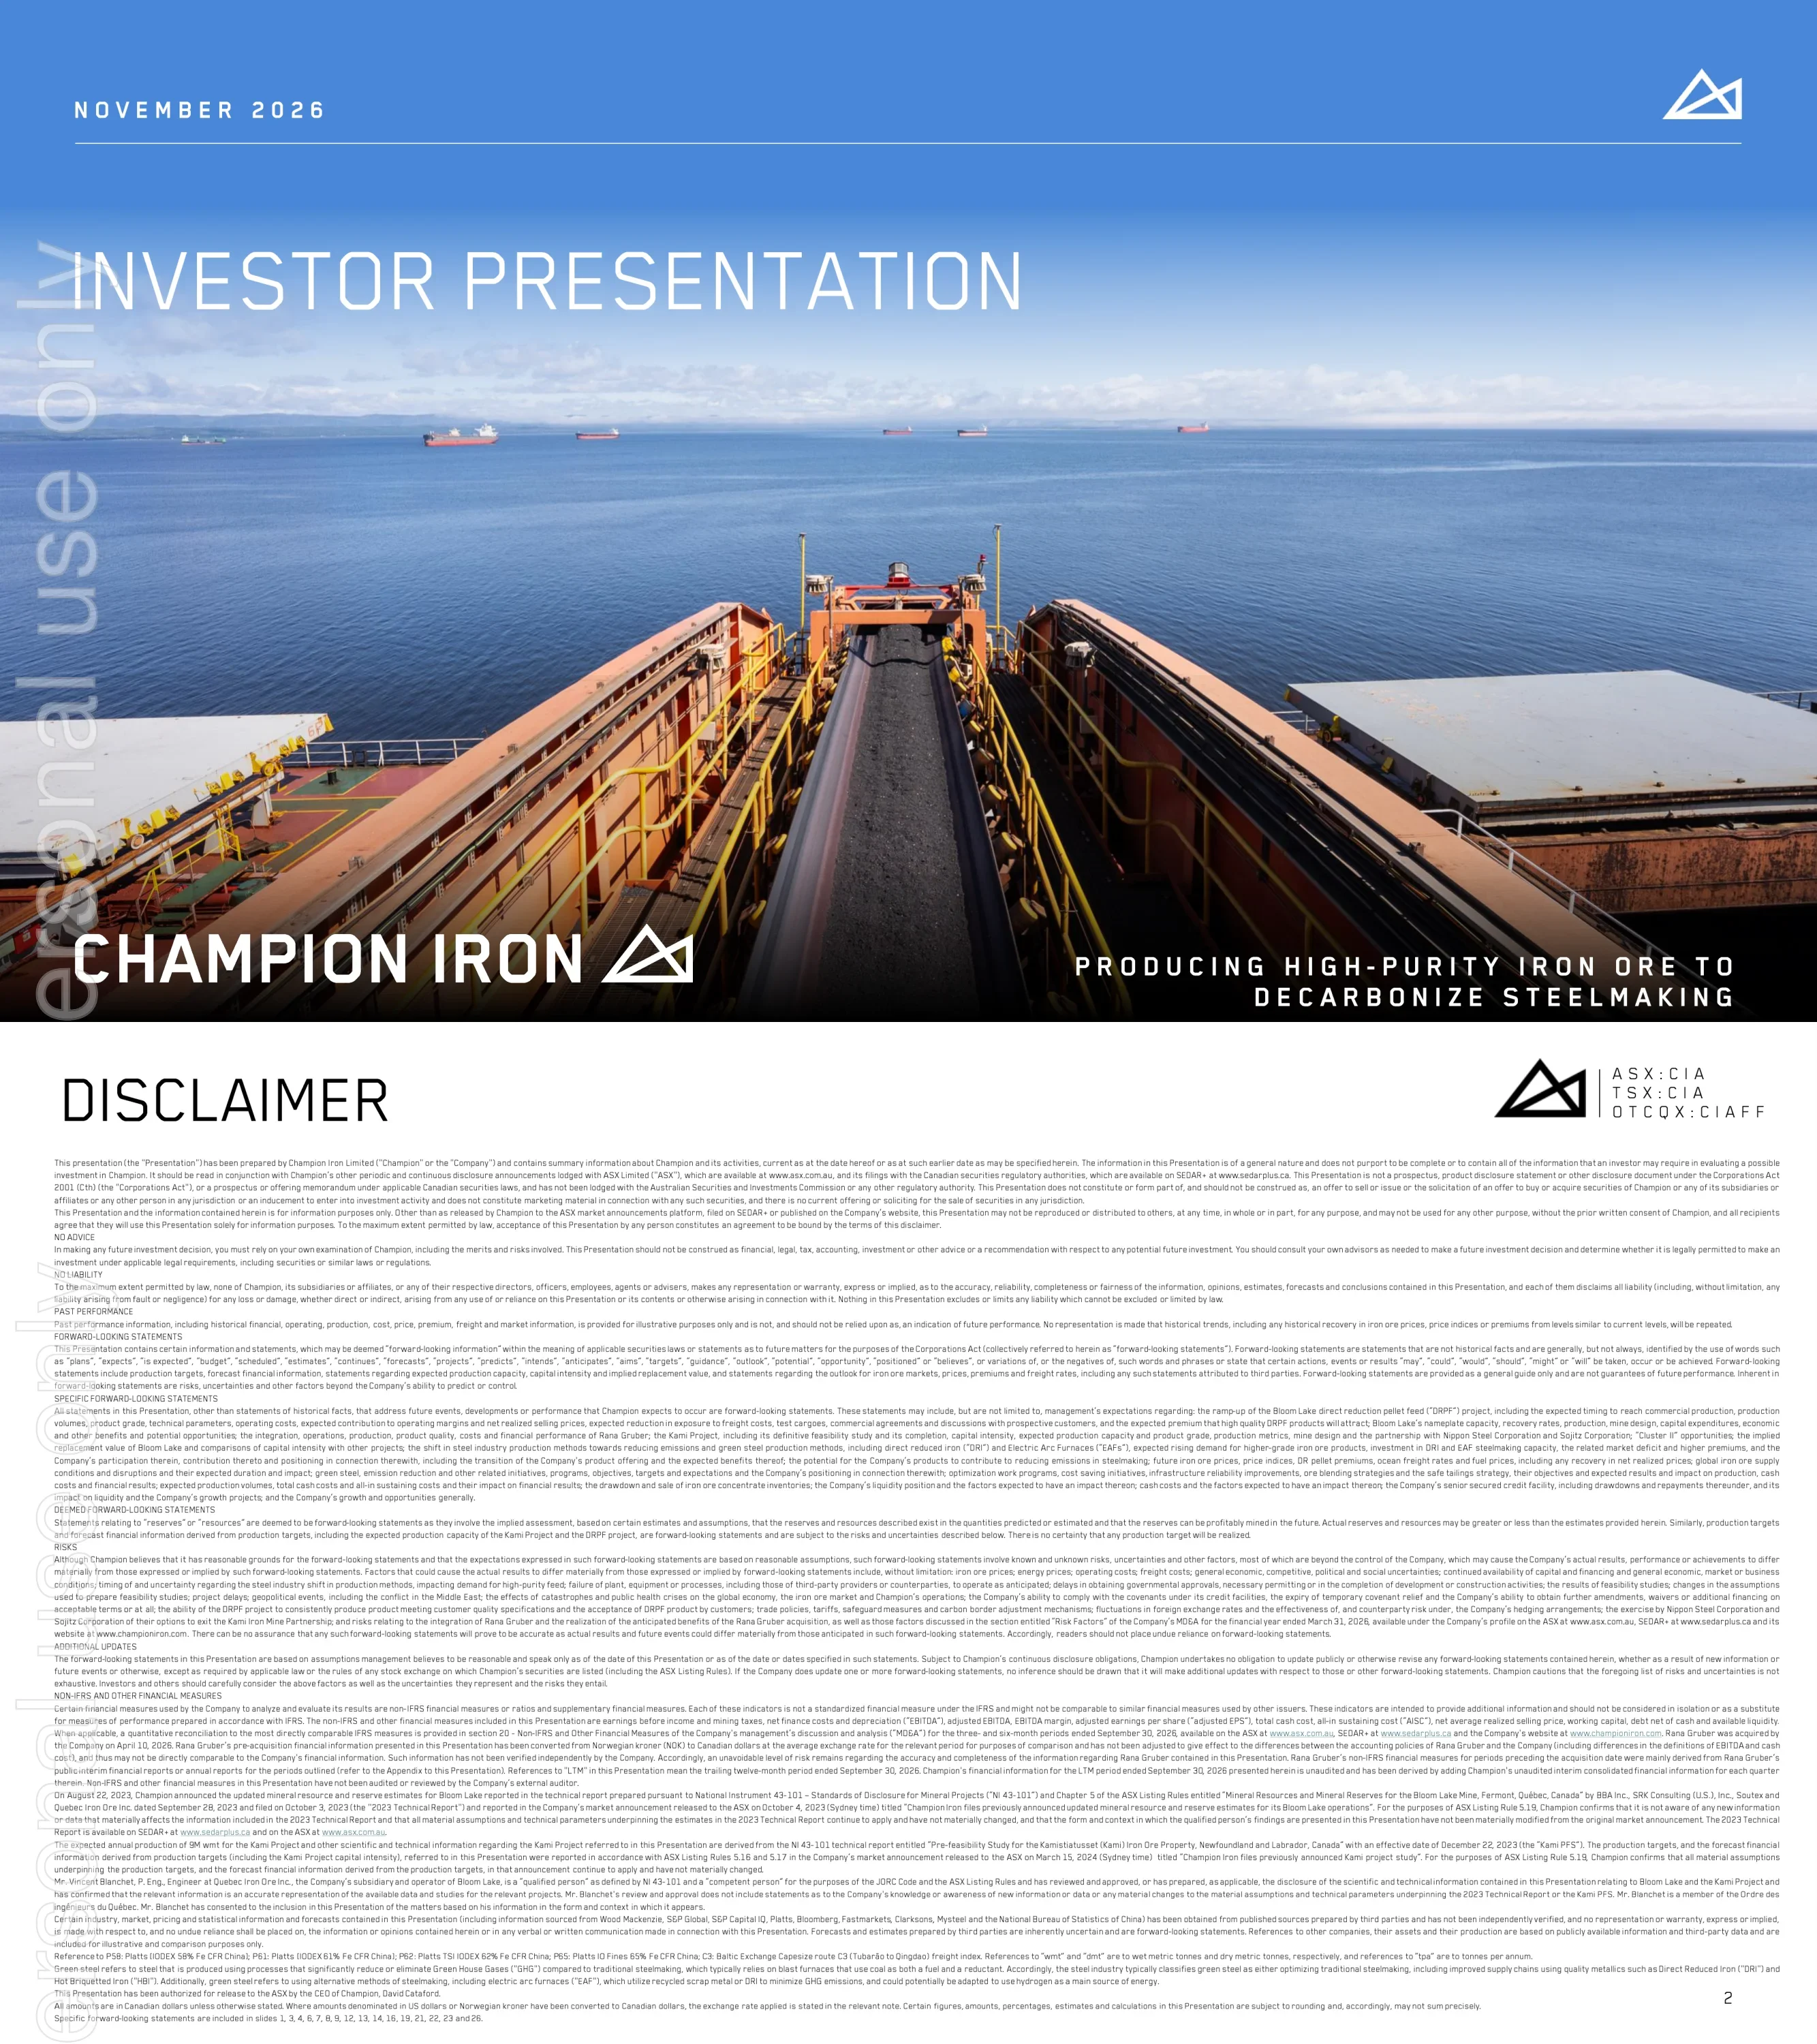
Titelfolie der Investorenpräsentation von Champion Iron vom November 2026. Der Slogan lautet „Hochreines Eisenerz produzieren, um die Stahlherstellung zu dekarbonisieren“.
Vollflächiges Fotocover mit Titeltext über einem blauen Himmelsband und Firmenwortmarke unten links
Standardmäßiger rechtlicher Disclaimer bezüglich Beratung/Haftung, zukunftsgerichteter Aussagen, Nicht-IFRS-Kennzahlen, qualifizierter Personen gemäß NI 43-101/JORC (Vincent Blanchet, P.Eng.) und Datenquellen Dritter. Er besagt, dass alle Beträge in kanadischen Dollar angegeben sind, sofern nicht anders vermerkt, LTM die letzten zwölf Monate bis zum 30. September 2026 bedeutet und Rana Gruber am 10. April 2026 erworben wurde.
Dichter, ganzseitiger Text in kleiner Schrift
Champion meldet ein konsolidiertes durchschnittliches EBITDA von 588 Mio. C$ über die letzten 5 Geschäftsjahre (ohne Rana Gruber), wobei Bloom Lake Phase II im Jahr 2022 abgeschlossen wurde. Die Beträge sind in Kanadischen Dollar (C$) angegeben. Das DRPF-Projekt ist abgeschlossen (ohne Anlaufkosten) und befindet sich in der Hochlaufphase. Strategische Aktionäre sind La Caisse (8,5 %), die Regierung von Québec (7,8 %) und das Management (7,3 %). Der Unternehmenswert liegt bei ca. 2,3 Mrd. C$ gegenüber ca. 6,6 Mrd. C$ an kumulierten Investitionen in Bloom Lake. Das Unternehmen beschäftigt über 1.800 Mitarbeiter, davon mehr als 1.400 in Québec.
Aufzählungspunkte oben, darunter drei Fotos in einer Reihe und Fußnoten
Vier Asset-Kacheln: Bloom Lake Mine (~15 Mio. tpa, 66,2 % Fe Hämatit; DRPF-Projekt bis zu 69 % Fe im Hochlauf), das Kami-Projekt (9 Mio. tpa Projekt über 67,5 % Fe, Machbarkeitsstudie läuft mit Nippon Steel und Sojitz), Rana Gruber Mine (~1,8 Mio. tpa Hämatit und Magnetit, bestätigte Fähigkeit zur Produktion von 65 % Fe Hämatit) und die Cluster II Liegenschaften (erhebliche Möglichkeiten für die Erschließung von hochreinem Eisenerz).
2x2-Raster aus Asset-Kacheln, die jeweils ein Foto mit einem farbigen Informationspanel kombinieren
Eine Karte des Labrador-Trogs zeigt Bloom Lake von Champion neben IOC (Carol Lake), ArcelorMittal Canada (Mount-Wright und Fire Lake), Tacora (Scully Mine) und Tata Steel Metals Canada. Die Region verfügt über Bergbaufachkräfte und ein betriebliches Ökosystem, das bis in die 1950er Jahre zurückreicht. Eine integrierte Schienen-, Hafen-, Straßen- und Wasserkraftinfrastruktur verbindet die Minen ganzjährig über Sept-Îles/Pointe-Noire und Port-Cartier mit den Überseemärkten.
Große Satellitenkarte links mit Eisenbahnlegende; Aufzählungspunkte und Betreiber-Farblegende rechts
Ein Zeitstrahl reicht von der Phase-I-Optimierung 2017–2018 über den Rückkauf der Beteiligung der Regierung von Québec an Bloom Lake 2019, die Rückzahlung von Vorzugsaktien von La Caisse 2021, den Abschluss von Phase II 2022–2024 und den DRPF-Bau 2024–2026 bis hin zur Übernahme von Rana Gruber 2026. Ein Wasserfalldiagramm der Mittelherkunft und -verwendung seit dem Geschäftsjahr 2017 (in Mio. C$) zeigt kumulierte operative Cashflows von über 3,2 Mrd. C$, ca. 2,3 Mrd. C$ Investitionen in Wachstumsprojekte, 211 Mio. C$ für den Rückkauf der Québec-Beteiligung 2019 und Barmittel von 214 Mio. C$ zum Q2/FY27. Einzelne Balkenwerte für Aktien-/Anleiheemissionen, Dividenden, Sonstiges und die Rana Gruber-Übernahme sind nicht beschriftet.
Timeline-Punkte links, Waterfall-Diagramm rechts, schwarzes Banner mit Kernaussage unten
Europa und die MENA-Region investieren weiterhin in DRI/EAF-Stahlkapazitäten. Europäische Regierungen stellten über 15 Mrd. € zur Unterstützung von 18 DRI/EAF-Projekten bereit. In der MENA-Region wird sich die DRI-Kapazität im GCC kurzfristig verdoppeln, und es wird erwartet, dass der GCC bis 2050 fast die Hälfte des weltweiten DRI-Handels ausmacht. Gezeigte MENA-DRI-Projekte: Saudi-Arabien 28,4 MTPY, Oman 12,5 MTPY, Libyen 10,1 MTPY, Algerien 4,3 MTPY, VAE 2,5 MTPY und Mauretanien 1,7 MTPY.
Zwei nebeneinander liegende Panels (Europa und MENA), jeweils mit Aufzählungspunkten und einer Karte
Ein Bubble-Chart stellt weltweit produzierende Eisenerz-Assets (Daten von 2026) nach Fe-Gehalt gegenüber dem Gangart-Gehalt dar. Es platziert das aktuelle Bloom Lake (66,2 % Fe), Bloom Lake DRPF (69 % Fe) und Rana Gruber (65,2 % Durchschnitt) in der Hochreinheitszone, vor dem überwiegend australischen Angebot mit geringerem Gehalt. Durchschnittliche Preisbasis über die letzten 5 vollen Kalenderjahre in US$: P58-Index 106 US$/t, P62 122 US$/t, P65 139 US$/t und DR-Pellet-Index (P65 + Aufschlag) 194 US$/t.
Vollbreites Bubble-Chart mit Qualitätsbändern rechts und einer Preisbasis-Zeile darunter
Gegenübergestellte Bubble-Charts 2015 vs. 2026 für die drei großen australischen Produzenten zeigen einen Anstieg der gewichteten durchschnittlichen sauren Gangart von 6,5 % auf 7,5 %, was einer Steigerung von 16 % über elf Jahre entspricht. Bloom Lake (66,2 % Fe), DRPF (69 % Fe) und Rana Gruber weisen deutlich niedrigere Verunreinigungswerte auf. Hochreines Erz wird immer wichtiger für DRI/EAF sowie für das Mischen (Blending) in der BF/BOF-Stahlherstellung.
Zwei vergleichende Bubble-Charts mit einem schwarzen Banner für die Kernaussage
Ein Diagramm für den Zeitraum 2009–2026 zeigt den P65-Index und die C3-Fracht (US$/t), wobei C3 als Prozentsatz von P65 gegenüber seinem langfristigen Durchschnitt dargestellt wird. Dies verdeutlicht, dass Frachtraten und Eisenerzpreise historisch eine enge Korrelation aufweisen. Die Kernaussage ist, dass der C3-Frachtindex im Verhältnis zu P65 kürzlich ungewöhnlich hohe Werte erreicht hat. Exakte Punktwerte sind im Diagramm nicht beschriftet.
Vollbreites Zeitreihendiagramm mit zwei Achsen und einem schwarzen Banner
Die realisierten Nettopreisindizes befinden sich auf oder nahe historischen Tiefstständen (inflationsbereinigt, US$/t). Für Kanada liegt P65 minus C3×1,25 im November 2026 bei 61 US$/t gegenüber einem historischen Tiefstand von 48 US$/t im Dezember 2015. Für Norwegen liegt P61 minus C3 im November 2026 bei 55 US$/t und damit unter dem vorherigen historischen Tiefstand von 64 US$/t im Juli 2022.
Zwei gestapelte Liniendiagramme, jeweils mit einer Landesflagge auf der rechten Seite
Fünf Angebotsstörungen werden im Profil dargestellt. Der Nahostkonflikt und die Störung der Straße von Hormus entzogen dem Markt hochreines Angebot auf dem Seeweg und trafen die Pelletmärkte. Ein kanadischer Produzent von hochreinem Erz trat in die CCAA-Restrukturierung ein, was eine Erweiterung um bis zu 18 Mio. t pro Jahr verzögert. Ein ukrainischer Pelletproduzent ist mit Finanzierungsengpässen und Kriegsauswirkungen konfrontiert. Mindestens 6 brasilianische Produzenten haben die Produktion von hochreinem Erz eingestellt oder reduziert, und Chinas Rohförderung (Run-of-Mine) sank von Januar bis September 2026 im Jahresvergleich um 10,3 % im Jahresvergleich.
Raster aus fünf Karten, jeweils mit Flaggen-Symbol, schwarzer Statusleiste und Aufzählungspunkten
Von Oktober 2025 bis September 2026 stieg die DR-Pellet-Prämie (US$/dmt, P65-Basis, rechte Achse) in mehreren Stufen an, während der P65-Index nachgab (linke Achse). Das Management sieht darin einen Beleg für den anhaltenden Mangel an Material in DR-Qualität. Die Stufenwerte sind nicht beschriftet; es werden nur Achsen-Gitterlinien angezeigt.
Diagramm mit zwei Achsen, einer schattierten P65-Fläche und einer Stufenlinie sowie einem schwarzen Banner
Ein Diagramm des Unternehmenswerts (Enterprise Value) von Champion von 2022 bis 2026 (C$M) vergleicht C$4,2 Mrd. (Januar 2023, nur Phase I mit 7,4 Mt) mit C$2,3 Mrd. (30. Oktober 2026), nun mit zwei Anlagen (15 Mt), einer Kapazität von bis zu 69 % Fe und Rana Gruber (1,8 Mt). Die kumulierten Investitionen in Bloom Lake belaufen sich auf ca. C$6,6 Mrd.. Das durchschnittliche jährliche konsolidierte EBITDA betrug in den letzten 5 vollen Geschäftsjahren C$588 Mio..
Liniendiagramm mit gestrichelten Callout-Boxen, einer grauen Seitenbox und einem schwarzen Banner am unteren Rand
Abschnittstrenner zur Einführung der Segmentergebnisse und der konsolidierten Finanzergebnisse.
Vollflächiges Foto mit großem, umrandetem Titeltext
Die Konzentratproduktion der letzten zwölf Monate (LTM) betrug 14,0 Mio. wmt, was 93,1 % der Nennkapazität von 15 Mio. wmt entspricht. Die Produktion im Q2/FY27 wurde durch Ineffizienzen bei der DRPF-Inbetriebnahme beeinträchtigt. Die Gesamtkosten (Total Cash Cost) im Q2/FY27 lagen bei 82,5 C$/dmt, bedingt durch Kraftstoffpreise, DRPF-Übergangskosten und geringere Volumina; der LTM-Cash-Cost-Balken zeigt 80,4 $. Erwarteter Rückenwind bei den Kosten soll durch den Abschluss des DRPF-Hochlaufs, Lagerabbau, Zuverlässigkeitsverbesserungen, Kosteneinsparungen und die Stabilisierung der Dieselpreise entstehen. Die Balkenwerte für FY19–FY26 sind nicht beschriftet.
Aufzählungspunkte oben links, Produktions-Balkendiagramm unten links, Cash-Cost-Balkendiagramm oben rechts, Aufzählungspunkte unten rechts
Rana Gruber produziert etwa 1,8 Mio. t pro Jahr, mit einem durchschnittlichen Nettogewinn von 60 Mio. C$/Jahr und einem EBITDA von 95 Mio. C$/Jahr über 5 Jahre. Die Produktion im Q2/FY27 betrug 0,5 Mio. wmt (+40 % im Quartalsvergleich), bei Gesamtkosten von 85,3 C$/dmt (verkauft), einem AISC von 97,1 C$/dmt, einem durchschnittlich erzielten Nettopreis von 92,5 C$/dmt und einem Umsatz von 54,3 Mio. C$. Die Diagramme zeigen die Produktion 2020–2025 (1,6–1,9 Mt), steigende Cash-Costs von 61 auf 80 C$/t und EBITDA-Margen von 58 % (2020) bis 37 % (2025).
Stichpunktartige Highlights oben mit zwei Kombinationsdiagrammen darunter
Der Umsatz im Q2/FY27 betrug C$403,9 Mio., bei einem bereinigten EBITDA von C$23,3 Mio., einem EBITDA von C$3,7 Mio., einem bereinigten EPS von (0,06) C$ und einem EPS von (0,09) C$. Die Ergebnisse wurden durch niedrigere Indizes, höhere Seefrachtraten, gestiegene Kraftstoffkosten, Änderungen des beizulegenden Zeitwerts von Derivaten (C$7,9 Mio.), Bestandsanpassungen bei Rana Gruber (C$4,8 Mio.) und DRPF-Anlaufkosten (C$6,9 Mio.) belastet. Die Gesamtkosten lagen bei 82,9 C$/dmt und der AISC bei 97,9 C$/t. Die Diagramme zeigen ein LTM-EBITDA von C$303,2 Mio. und einen LTM-Nettoverlust von C$(1,7) Mio.; die Balkenwerte für FY22–FY26 sind nicht beschriftet.
Aufzählungspunkte links, zwei gestapelte Balkendiagramme rechts
Die Bilanz weist C$214,4 Mio. an Barmitteln, C$53,3 Mio. an Barmitteln in der Kami Iron Mine Partnership, C$122,2 Mio. Working Capital und C$1.303,1 Mio. an kurz- und langfristigen Schulden aus. Die Nettoverschuldung beträgt C$913,2 Mio. und die verfügbaren Kredite belaufen sich auf C$404,1 Mio. (einschließlich einer revolvierenden Fazilität über 315 Mio. US$), was einer Gesamtliquidität von C$794,0 Mio. entspricht. Das Unternehmen erwartet Unterstützung durch den Verkauf von 1,3 Mio. wmt an Konzentratvorräten und hat die Covenants im Rahmen seiner vorrangig besicherten Kreditfazilität angepasst.
Zwei Panels mit Icons oben, ein vier-spaltiges Textband und ein gestapelter horizontaler Balken
Abschnittstrenner zur Einführung von Updates zum DRPF-Projekt und zu Wachstumsprojekten.
Vollflächiges Foto mit großem, umrandetem Titeltext
Das DRPF-Projekt wurde innerhalb des Budgets von 500 Mio. C$ (ohne Anlaufkosten) abgeschlossen und läuft wie geplant auf die kommerzielle Produktion bis zum Ende des Geschäftsjahres 2027 zu. Die Volumina im Q2/FY27 waren trotz geplanter Wartungsarbeiten mit denen des Q1/FY27 vergleichbar, und die Produktqualität näherte sich weiter den Zielvorgaben an. Zusätzliche Testladungen und kommerzielle Vereinbarungen wurden für Lieferungen im Q3/FY27 gesichert.
Aufzählungspunkte links; ein großes und zwei kleine beschriftete Fotos rechts
Eine Karte der Claims zeigt Bloom Lake, das Kami-Projekt, Moiré Lake und Cluster II in der Nähe von Fermont und Wabush. Kami liegt nahe der Infrastruktur von Bloom Lake und wird in Partnerschaft mit Nippon Steel und Sojitz betrieben. Cluster II, weniger als 60 km südlich von Bloom Lake gelegen, wird als einer der weltweit größten unerschlossenen Hubs für hochreine Eisenerzressourcen beschrieben.
Große Claim-Karte links; zwei Textpanels mit schwarzer Kopfzeile rechts
Die Kapitalintensität von Kami liegt mit 331 US$/wmt auf einem wettbewerbsfähigen Niveau im Vergleich zum Durchschnitt von 328 US$/wmt bei kürzlich abgeschlossenen Greenfield-Konzentratprojekten für hochwertiges Eisenerz. Die Kapitalintensität dieser Projekte impliziert einen Wiederbeschaffungswert für Bloom Lake von US$ 4,9 Mrd., basierend auf 15 Mio. wmt pro Jahr. Eine Kurve zur Investitionsintensität (2014–2022, US$/wmt vs. Kapazität in Mt) hebt Kami hervor, das Pellet-Feed in DR-Qualität produzieren würde.
Zwei Aufzählungspunkte oben mit einer darunter liegenden gestuften Kostenkurve für die Investitionsintensität (Capex)
Eine Kultur-Folie mit dem Titel „Upholding our values for a sustainable future“ (Unsere Werte für eine nachhaltige Zukunft bewahren), auf der vier Mitarbeiter abgebildet sind. Sie präsentiert die Unternehmenswerte Transparenz, Respekt, Einfallsreichtum und Stolz.
Dunkler Sternenhintergrund mit vier überlappenden kreisförmigen Porträts und Wertelabels
Abschlussfolie mit Kontaktdaten: info@championiron.com, +1 514-316-4858, 1155 René-Lévesque West, Suite 3300, Montréal, QC, und www.championiron.com.
Vollflächiges Luftbild in der Dämmerung mit großem Titel und Kontaktblock
Die BF-BOF-Stahlherstellung emittiert ~2,2 t CO2e/t, während DRI-EAF 0,3–1,0 t CO2e/t emittiert. Das 66,2 % Fe-Konzentrat von Bloom Lake ermöglicht eine Emissionsreduzierung von ~10 % im BF-BOF-Verfahren. DRPF mit 69 % Fe ermöglicht die DRI-EAF-Route, wobei EAFs die Emissionen im Vergleich zu BF-BOF um das bis zu 7-fache senken können.
Prozessablauf-Tabelle mit Spalten für Methode, Inputs, Prozess und den Einfluss von Champion über zwei schattierte Zeilen
Tabellen zur Überleitung von EBITDA und Cash-Kosten für Rana Gruber für den Zeitraum 2020–2025 in Tausend NOK, umgerechnet in CAD. Das EBITDA in Tausend CAD reicht von 127.103 (2020) bis 77.182 (2025), mit Margen von 58 % bis 37 % und einem 5-Jahres-Durchschnitts-EBITDA von C$ 95.461 Tsd. (2021–2025). Die Cash-Kosten pro produzierter Tonne steigen von 427 auf 596 NOK bzw. von 61 auf 80 CAD.
Zwei Finanztabellen auf der linken Seite mit Definitionstext auf der rechten Seite
Häufige Fragen zu dieser Folie und dem zugrunde liegenden Präsentationsinhalt.
Es handelt sich um ein 27-seitiges Investor-Deck von Champion Iron Limited (ASX/TSX: CIA), das am 15. November 2026 bei der ASX eingereicht wurde. Es umfasst die Betriebe Bloom Lake und Rana Gruber, den Hochlauf des DRPF-Projekts, die Bedingungen am Eisenerzmarkt, die Ergebnisse für Q2/FY27, die Liquidität sowie Wachstumsprojekte wie Kami und Cluster II.
Das Geschäftsjahr von Champion endet am 31. März. Somit ist FY27 das Jahr bis zum 31. März 2027, und Q2/FY27 bezieht sich auf das Quartal bis zum 30. September 2026. LTM-Zahlen (Last Twelve Months) decken die zwölf Monate bis zum 30. September 2026 ab.
Alle Beträge sind in kanadischen Dollar (C$) angegeben, sofern nicht anders vermerkt. Indexpreise, Frachtkosten und die Kapitalintensität für Kami werden in US$ ausgewiesen; die Daten von Rana Gruber vor der Übernahme sind in NOK angegeben und in CAD umgerechnet.
Der Umsatz belief sich auf C$403,9 Mio., das bereinigte EBITDA auf C$23,3 Mio., das EBITDA auf C$3,7 Mio., das bereinigte EPS auf C$(0,06) und das EPS auf C$(0,09). Die Gesamtkosten (Total Cash Cost) lagen bei 82,9 C$/dmt und die All-in Sustaining Costs bei 97,9 C$/t.
Das Direct Reduction Pellet Feed (DRPF)-Projekt wertet die Hälfte der Kapazität von Bloom Lake auf bis zu 69 % Fe für die DRI/EAF-Stahlherstellung auf. Es wurde innerhalb des Budgets von 500 Mio. C$ (ohne Anlaufkosten) abgeschlossen und soll gegen Ende des Geschäftsjahres 2027 die kommerzielle Produktion erreichen.
Zum 30. September 2026 verfügte Champion über C$214,4 Mio. an Barmitteln, C$53,3 Mio. an Barmitteln in der Kami Iron Mine Partnership, C$122,2 Mio. an Betriebskapital und C$404,1 Mio. an verfügbaren Krediten, was einer Gesamtliquidität von C$794,0 Mio. entspricht. Die Nettoverschuldung betrug C$913,2 Mio..
Das Deck hebt das Kami-Projekt hervor, ein 9-Mio.-tpa-Projekt mit über 67,5 % Fe in Partnerschaft mit Nippon Steel und Sojitz bei einer Kapitalintensität von 331 US$/wmt. Zudem wird Cluster II (innerhalb von 60 km südlich von Bloom Lake) als eines der weltweit größten unerschlossenen Zentren für hochreines Eisenerz beschrieben.
Die DRI-EAF-Stahlherstellung stößt 0,3–1,0 t CO2e/t aus (gegenüber ca. 2,2 t bei BF-BOF) und benötigt DR-fähiges Ausgangsmaterial. Nur wenige Produzenten können dies liefern. Das Deck zeigt, dass die Verunreinigungen bei den großen australischen Produzenten über elf Jahre um 16 % gestiegen sind, während die Prämie für DR-Pellets zunahm.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Referenzieren Sie professionelle Designs, wählen Sie Ihren Stil und generieren Sie Folien mit perfekter Textdarstellung. Angetrieben von Nano Banana—beginnen Sie jetzt mit der Erstellung Ihrer Präsentation.
Ihr KI-Agent für Folien. Sparen Sie Zeit, glänzen Sie schneller mit intelligenter Präsentationserstellung.


© 2026 2slides. Alle Rechte vorbehalten.