
所属合集: 投资者演示文稿案例 · 印度上市公司投资者演示文稿范例
Zydus Lifesciences 2027 财年第二季度业绩报告演示文稿(2026 年 11 月 4 日):这家印度制药公司截至 2026 年 9 月 30 日止季度的业绩(2026 年 7 月至 9 月,即其 4 月至 3 月财年的第二季度),已提交至 BSE/NSE。运营收入同比增长 29% 至 ₹79,096 million(百万卢比),EBITDA 为 ₹18,945 million,利润率为 24.0%(同比下降 6.0%),报告净利润为 ₹9,255 million(同比下降 26.6%)。这套 15 页的幻灯片涵盖了印度、北美和国际市场的制剂业务、消费者健康、创新与管线更新、ESG 评级以及完整的合并损益表。
以这份演示文稿的封面作为风格参考,用您自己的内容生成幻灯片。 也可以在下方任选一页,以它的版式作为参考。
快速导航
标签
分享幻灯片
Zydus Lifesciences 2027 财年第二季度业绩报告演示文稿(2026 年 11 月 4 日):这家印度制药公司截至 2026 年 9 月 30 日止季度的业绩(2026 年 7 月至 9 月,即其 4 月至 3 月财年的第二季度),已提交至 BSE/NSE。运营收入同比增长 29% 至 ₹79,096 million(百万卢比),EBITDA 为 ₹18,945 million,利润率为 24.0%(同比下降 6.0%),报告净利润为 ₹9,255 million(同比下降 26.6%)。这套 15 页的幻灯片涵盖了印度、北美和国际市场的制剂业务、消费者健康、创新与管线更新、ESG 评级以及完整的合并损益表。
每张幻灯片页面的详细视图,包括布局、关键内容和视觉元素。
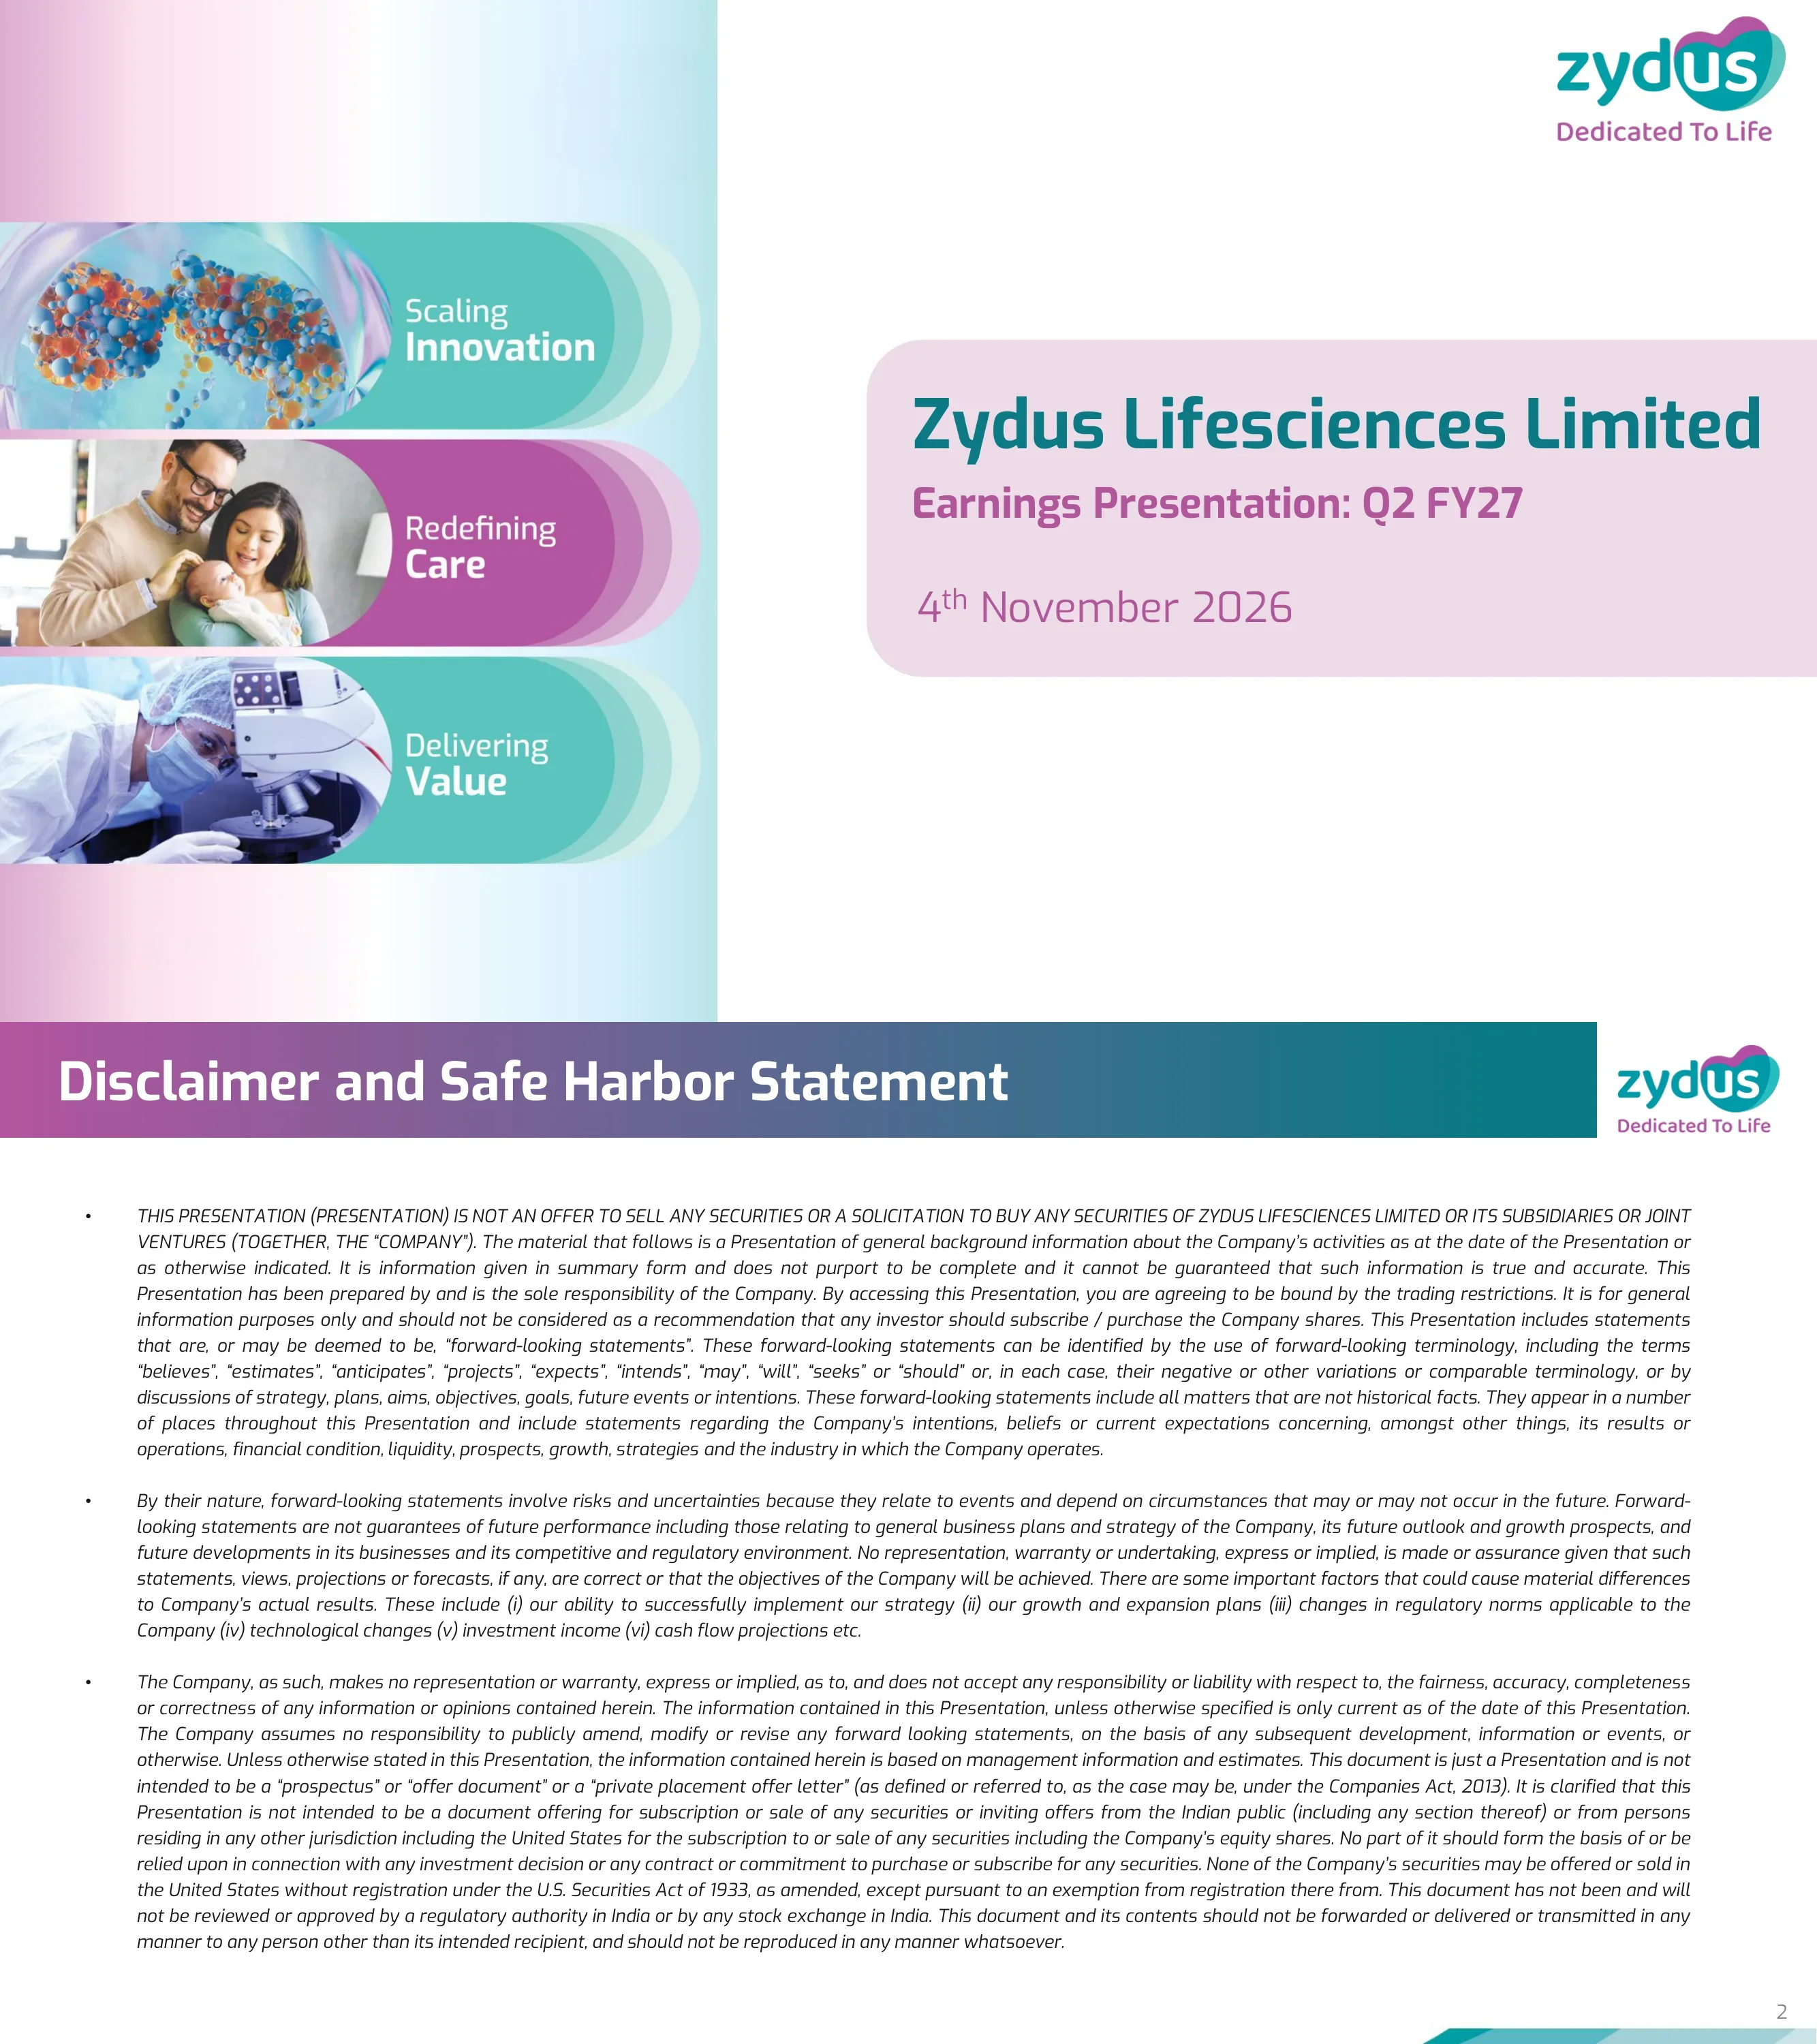
封面页标题为“业绩报告:2027 财年第二季度”,日期为 2026 年 11 月 4 日,带有 Zydus “Dedicated To Life” 徽标及三大品牌支柱:规模化创新、重新定义护理、交付价值。
分割式布局:左侧三分之一包含三个堆叠的圆角图像带(分子、带婴儿的家庭、显微镜前的实验室科学家),带有青色和洋红色叠加层;右侧为淡粉色圆角标题面板,徽标位于右上角。
标准法律免责声明:本演示文稿不构成出售证券的要约;包含受风险影响的前瞻性陈述(涉及战略执行、增长计划、监管变化、技术、投资收益、现金流预测);不属于《2013 年公司法》规定的招股说明书;且未经任何印度监管机构或证券交易所审查。
顶部为带有徽标的渐变标题栏;正文由三个长段落的斜体两端对齐列表组成。
四张 KPI 卡片:运营收入 ₹79,096 million(同比增长 29%),研发费用 ₹6,573 million(占营收 8.3%),EBITDA ₹18,945 million(利润率 24.0%,同比下降 6.0%),净利润 ₹9,255 million(同比下降 26.6%)。圆环图展示了 ₹77,544 million(增长 28%)的销售额构成:北美制剂 43%(增长 21%),印度制剂 24%(增长 18%),消费者健康 14%(增长 76%),国际市场制剂 13%(增长 33%),医疗技术 3%(增长 47%),原料药(API)及其他 3%(增长 30%);制药业务占比 83%(增长 22%)。亮点包括:印度品牌药同比增长 19%,北美特种药规模扩大,内生性资本支出 ₹4,655 million,截至 2026 年 9 月 30 日的净负债为 ₹51,998 million。监管更新:USFDA 对 Ahmedabad SEZ II 和 Moraiya 工厂的检查分别以 1 项和 5 项观察项结束,Moraiya 检查后于 2026 年 10 月 21 日获批一款透皮产品。
左半部分:2x2 网格的青色页眉 KPI 卡片,下方是带有细分标签和绿色增长箭头的业务销售额圆环图;右半部分:“FY27 第二季度亮点”列表和“监管更新”框。
从 FY26 第二季度到 FY27 第二季度的五个季度趋势。总营收:61,232 / 68,645 / 75,870 / 80,170 / 79,096(百万卢比)。毛利:44,327 / 50,282 / 56,107 / 57,772 / 57,552,毛利率分别为 72.4% / 73.2% / 74.0% / 72.1% / 72.8%。研发费用:4,820 / 6,074 / 6,982 / 6,424 / 6,573,占营收比重为 7.9% / 8.8% / 9.2% / 8.0% / 8.3%。EBITDA:20,158 / 18,164 / 25,544 / 19,294 / 18,945,利润率为 32.9% / 26.5% / 33.7% / 24.1% / 24.0%。
四个相等的象限,每个象限都有青色标题栏和五条柱形图;当前季度柱条为洋红色,前几个季度为青色;利润率图表的柱条上方设有百分比胶囊标识。
五个季度趋势(FY26 第二季度至 FY27 第二季度):报告的税后利润(PAT)为 12,609 / 10,484 / 13,185 / 96,04 / 9,255(百万卢比);内生性资本支出 4,911 / 4,637 / 3,577 / 5,875 / 4,655;净负债/EBITDA 比率为 0.28x / 0.34x / 0.49x / 0.68x / 0.62x;净营运资本(存货、应收账款和应付账款)为 72,513 / 75,938 / 81,987 / 86,143 / 83,052。
与上一张幻灯片相同的四象限柱形图网格,附有定义净营运资本的脚注。
FY27 第二季度印度制剂销售额增至 188.44 亿卢比 (₹18,844 mn)(FY26 第二季度为 159.26 亿 (15,926 mn)),同比增长 18.3%,环比增长 3.8%,贡献了 24% 的营收。品牌药业务同比增长 19%,增速超过印度医药市场(IPM),二级销售额增长 20%,其中约三分之二来自销量和新产品。在心脏病、糖尿病、呼吸道、皮肤病、胃肠道、抗感染、肿瘤和肾脏病领域市场份额有所提升;保持肿瘤领域的领导地位;慢性病和亚慢性病份额为 56.9%,4 年内提升 450 个基点。品牌价值分层显示:20 个母品牌超过 10 亿卢比,29 个在 5-10 亿卢比之间,28 个在 2.5-5 亿卢比之间。治疗领域组合:心血管-糖尿病 18%,呼吸道 13%,抗感染 12%,肿瘤 10%,肾脏病 9%,胃肠道 9%,其他 8%,疼痛 7%,妇科 5%,皮肤病 5%,维生素/矿物质/营养补充剂(VMN) 4%(数据源自 AWACS MAT 2026 年 9 月)。
左侧:五个季度销售额柱形图、同比/环比增长标注、营收贡献圆环图和增长驱动因素框;左下方:品牌价值分层表和治疗领域圆环图;右侧列:“本季度亮点”列表。
北美制剂销售额达到 331.45 亿卢比 (₹33,145 mn)(3.47 亿美元),同比增长 20.8%,环比增长 7.0%,占营收的 43%;前几个季度分别为 3.13 / 3.14 / 3.23 / 3.27 亿美元。美国仿制药通过销量和新品上市获得份额:本季度推出 5 款新产品,并于 2026 年 10 月推出了首款利奥西呱(Riociguat)仿制片剂。ANDA 统计:FY27 第二季度提交 4 项,获批 12 项;FY27 上半年提交 9 项,获批 22 项;累计提交 516 项,获批 455 项(获批项中分别包含 2、7 和 31 项暂时批准)。美国特种药业务在 Rolvedon 和 505(b)(2) 产品组合的推动下实现了强劲的环比增长。
左侧:柱形图内标有美元数值的销售额柱形图、增长标注、43% 贡献率圆环图及增长驱动因素;底部带状区域:三组申报/获批对比柱形图;右侧:美国仿制药和美国特种药亮点板块。
国际市场(IM)制剂销售额从去年同期的 75.13 亿卢比 (7,513 mn) 增至 100.09 亿卢比 (₹10,009 mn)(中间季度分别为 78.81 / 80.41 / 97.35),同比增长 33.2%,环比增长 2.8%,占营收的 13%。增长广泛分布于新兴市场和欧洲;新兴市场遵循聚焦治疗领域的策略,欧洲则专注于扩大产品组合和市场覆盖范围。
左上方为销售额柱形图和增长标注,中心为贡献率圆环图及增长驱动因素框,右侧为亮点说明;幻灯片下半部分有意留白。
消费者健康业务销售额为 112.23 亿卢比 (₹11,223 mn),同比增长 76.1%,但环比下降 21.5%(FY27 第一季度为 142.92 亿卢比 (14,292 mn)),占总营收的 14%。国内业务同比增长 29%;皮肤和头发护理增长 37%,食品和营养增长 25%;FY27 上半年有组织渠道销售占比达到 38%(现代贸易 15%,电子商务 23%);包括 CCL 在内的国际业务同比(like-for-like)增长 12%。品牌表现表(尼尔森和 IQVIA MAT 2026 年 9 月数据):Glucon-D 市场份额 60.0%,排名第 1;Nycil 32.8%,排名第 1;Sugar Free 96.0%,排名第 1;Everyuth 洁面产品份额 8.4% 排名第 4,磨砂膏 50.2% 排名第 1,撕拉面膜 75.6% 排名第 1;Complan 3.9%,排名第 4;Nutralite 人造黄油排名第 1(公司预估);RiteBite 营养棒、蛋白棒、蛋白饼干和薯片排名第 1(公司预估)。
上半部分沿用业务板块模板(条形图、增长标注、环形图、驱动因素、亮点);下半部分为品牌 Logo 表,按品牌系列分组显示市场份额和市场排名药丸状标签。
NCE 研究:Saroglitazar Magnesium 治疗原发性胆汁性胆管炎的新 III 期临床分析在 ACG 2026 上发布,并完成了 MASH 的 EVIDENCES-X 全球 II(b) 期临床试验。生物技术:一种单克隆抗体获准在印度开始 III 期临床试验。505(b)(2) 及特种药:USFDA 已受理合作伙伴 Formycon AG 开发的 Pembrolizumab 生物类似药 FYB206 的 BLA 申请,该产品被描述为美国首个公开宣布受理的 Keytruda 生物类似药申请。其他:Sentynl Therapeutics 从 Mereo BioPharma 获得 Alvelestat 授权,用于 AATD 相关肺病的 III 期开发。
纯文字幻灯片,带有洋红色板块标题(创新更新、其他更新)和深青色子标题(NCE 研究、生物技术研发、505(b)(2) 及特种药),下方为要点列表。
公司概况:全球营收超过 30 亿美元(FY26,按 88.33 卢比/美元计算),市值 131 亿美元(2026 年 11 月 3 日,按 94.70 卢比/美元计算),约 57% 的营收来自品牌业务,按处方量计为美国第 3 大仿制药公司,在美国销售的约 60% 产品系列中位列前 3,7 个品牌进入印度前 300 强,拥有 44 个生产基地,10 个研发中心,约 30,000 名员工(包括 1,500 多名研发科学家),以及三项首创:在印度推出用于 MASH 的 Bilypsa (Saroglitazar)、用于慢性肾病贫血的口服药物 Oxemia (Desidustat),以及在印度推出全球首个 Nivolumab 生物类似药 Tishtha。
3x4 网格的圆角药丸卡片,每张卡片左侧有大型圆形数字徽章,右侧为简短描述;底部有编号的来源脚注。
NSE 可持续发展评级与分析得分从 65(2024 年)升至 70(2025 年),再升至 71/100(2026 年),使 Zydus 从“抱负者”类别晋升为“领导者”(前 10%)类别,在印度制药行业排名位列前 2(结果于 2026 年 10 月 15 日发布),核心 ESG 评级从 66 升至 68。CRISIL ESG 得分从 59 升至 61,再升至 66/100(“强劲”类别),在印度制药行业排名位列前 4,核心 ESG 评级从 64 升至 70。
由虚线分隔的两个水平带状区域,每个区域包含评级机构 Logo、三步式 V 型得分时间轴以及右侧的要点说明。
列报损益表(单位:百万卢比):FY27 第二季度运营总收入为 79,096 (₹79,096 mn),去年同期为 61,232(同比增长 29.2%),第一季度为 80,170(环比下降 1.3%);FY27 上半年为 1,59,266,去年同期为 1,26,969(增长 25.4%)。毛利贡献 57,552(毛利率 72.8%)。员工成本 12,335(+33.7%),研发费用 6,573(+36.4%),其他运营费用 21,065(+47.7%),汇兑收益 1,366,去年同期为 4,141。EBITDA 为 18,945(同比下降 6.0%;利润率 24.0%,去年同期为 32.9%);上半年 EBITDA 为 38,239(-6.8%)。财务成本 1,870(+84.6%),折旧及摊销 6,045(+101.3%),税前利润 12,617(-25.5%),税收 3,340,列报净利润 9,255(同比下降 26.6%,环比下降 3.6%);上半年净利润 18,859(-30.9%)。
全宽表格,带有青色标题行,当前期间列(FY27 第二季度、FY27 上半年)以洋红色阴影突出,包含加粗的小计行,并附有脚注说明员工成本和其他运营费用不含研发相关成本。
EBITDA 线以上运营交易的汇兑影响(单位:百万卢比,“+”表示损失,“-”表示收益):FY27 第二季度计入销售成本 (COGS) 的为 93,去年同期为 365(上半年:85 对比 437);计入其他运营费用的为 -1,366,去年同期为 -4,141(上半年:-1,935 对比 -4,712);总计 -1,273,去年同期为 -3,776(上半年:-1,850 对比 -4,275),即汇兑收益较去年同期大幅减少。
单个紧凑型表格位于幻灯片上半部分中央,带有洋红色当前期间列和青色总计行;幻灯片其余部分为留白。
结束页,包含投资者联系人 Arvind Bothra、公司网站和 LinkedIn 页面,以及位于印度古吉拉特邦艾哈迈达巴德的注册办事处地址:Zydus Corporate Park, Khoraj (Gandhinagar), Sarkhej-Gandhinagar Highway, Ahmedabad 382 481, Gujarat, India。
渐变标题条,左侧为大型青色“Thank you”字样,下方为带有网页和 LinkedIn 图标的圆角联系信息框;右侧为注册办事处地址块。
关于此幻灯片和基础演示文稿内容的常见问题。
这是 Zydus Lifesciences 为截至 2026 年 9 月 30 日的季度准备的 15 页投资者演示文稿,日期为 2026 年 11 月 4 日,并已提交至 BSE/NSE。内容涵盖核心 KPI、五个季度的财务趋势、各业务板块、创新与 ESG 更新,以及报告的合并损益表。
印度公司采用 4 月至次年 3 月的财年制度,因此 2027 财年(FY27)从 2026 年 4 月持续到 2027 年 3 月。2027 财年第二季度(Q2 FY27)涵盖 2026 年 7 月至 9 月,2027 财年上半年(H1 FY27)则为 2026 年 4 月至 9 月。
运营收入为 ₹79,096 million(同比增长 29%),EBITDA 为 ₹18,945 million,利润率为 24.0%(同比下降 6.0%),研发支出为 ₹6,573 million(占收入的 8.3%),报告净利润为 ₹9,255 million(同比下降 26.6%)。截至 2026 年 9 月 30 日,净负债为 ₹51,998 million。
Zydus 在此文稿中使用百万卢比(Rs. mn)作为单位,本页面保留了公司原始单位。除以 10 即可换算为 crore(千万卢比),因此 ₹79,096 million 约等于 ₹7,910 crore。损益表还使用了印度的数字分组方式,例如 1,59,266。
北美制剂业务占比最大,占销售额的 43%(₹33,145 million,同比增长 20.8%),其次是印度制剂业务占 24%(增长 18.3%)、消费者健康业务占 14%(增长 76.1%)、国际市场制剂业务占 13%(增长 33.2%),医疗技术和原料药(API)各占 3%。
可以。其结构——KPI 卡片摘要、四图表财务趋势页、带有增长标注和贡献饼图的可复用板块页面、管线更新以及完整的损益表——非常适合任何多板块上市公司的季度业绩展示。您只需将数据和品牌替换为您自己的内容即可。
该演示文稿已提交至印度证券交易所(BSE 和 NSE),也可在 zyduslife.com 的投资者关系板块查阅。此处的版本为演示文稿本身,已移除交易所的附信。
这些幻灯片是 Zydus Lifesciences 官方发布的业绩演示文稿,转载仅供参考和设计研究。其免责声明指出,这并非证券要约,且包含前瞻性陈述;本页面上的任何内容均不构成投资建议。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
参考专业设计,选择您的风格,生成具有完美文本渲染的幻灯片。由 Nano Banana 提供支持——立即开始创建您的演示文稿。


