
所属合集: 投资者演示文稿案例 · 印度上市公司投资者演示文稿范例
Union Bank of India Q2 FY2027(截至 2026 年 9 月 30 日的季度)投资者演示文稿,主题为“业务第一,合规常在”,标志着其 107 年的品牌传承。发布日期为 2026 年 10 月 19 日,并已提交至印度证券交易所。
以这份演示文稿的封面作为风格参考,用您自己的内容生成幻灯片。 也可以在下方任选一页,以它的版式作为参考。
快速导航
标签
分享幻灯片
Union Bank of India Q2 FY2027(截至 2026 年 9 月 30 日的季度)投资者演示文稿,主题为“业务第一,合规常在”,标志着其 107 年的品牌传承。发布日期为 2026 年 10 月 19 日,并已提交至印度证券交易所。
每张幻灯片页面的详细视图,包括布局、关键内容和视觉元素。
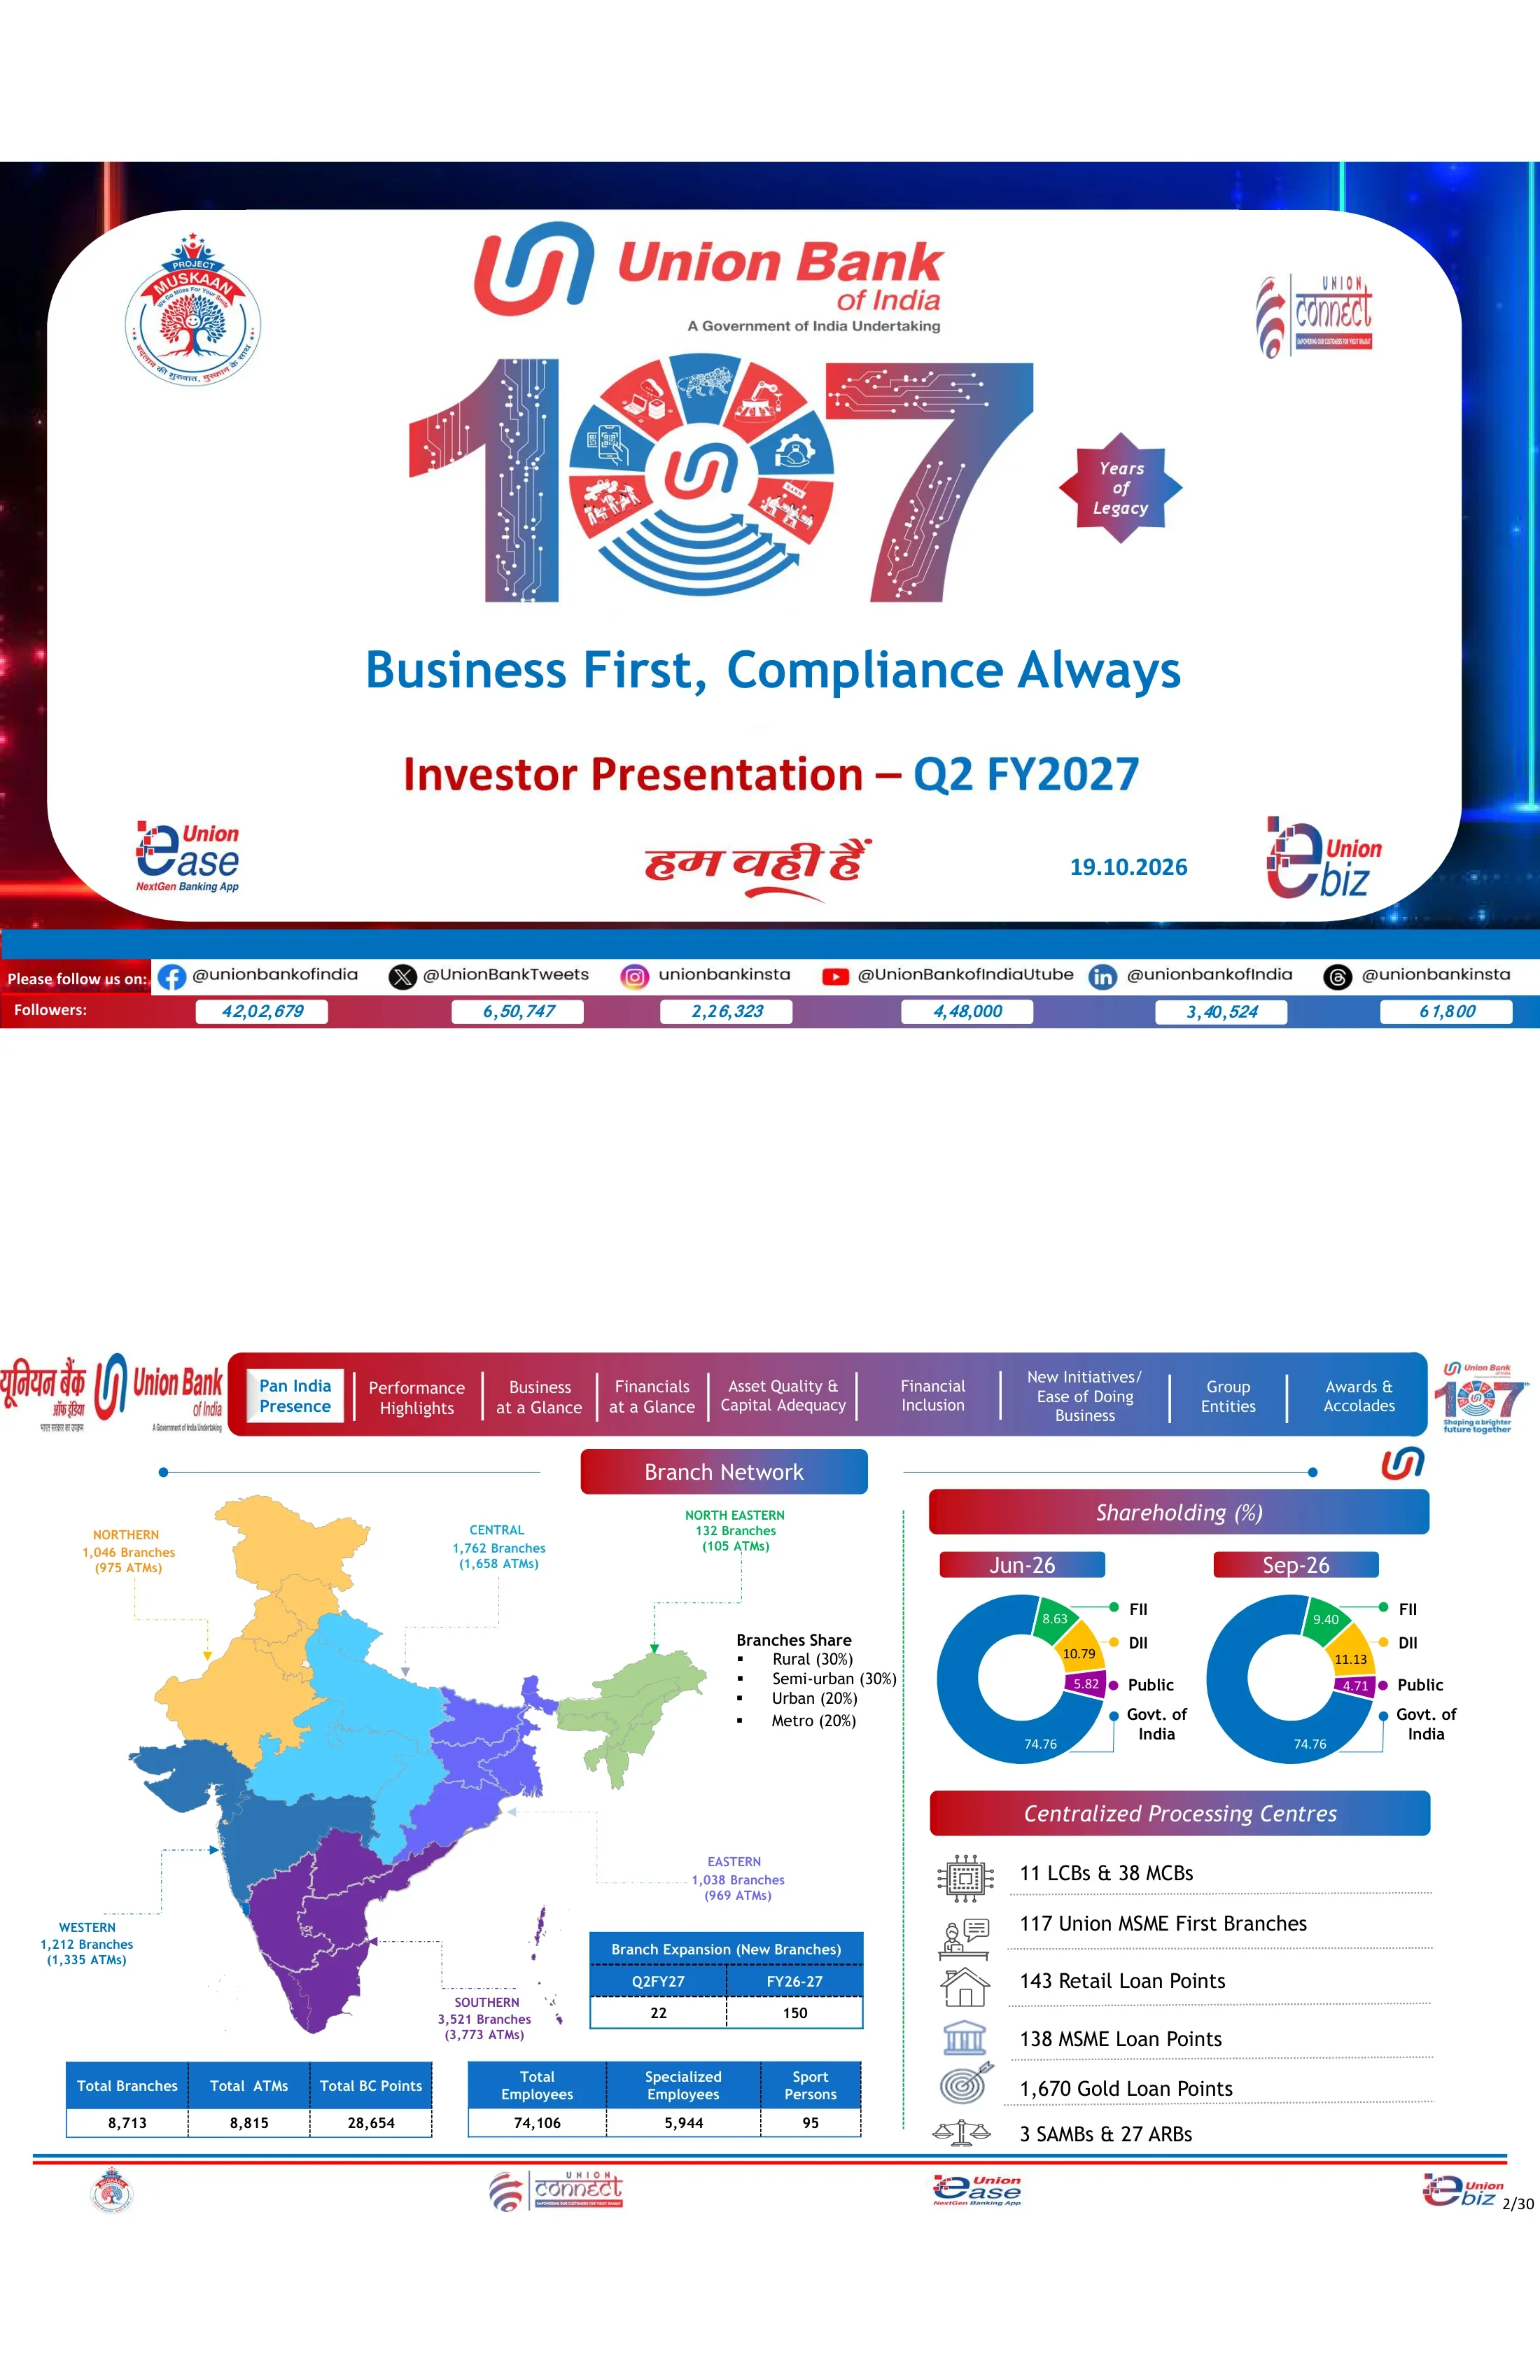
封面页包含 Union Bank of India 徽标(“印度政府下属机构”)、大型“107 年传承”图形、口号“业务优先,合规常在”以及日期 2026 年 10 月 19 日。页脚条列出了银行的社交媒体账号和粉丝数量,例如 Facebook 上的 4,202,679 位粉丝。
深蓝红发光背景上的圆角白色卡片。居中的“107”数字图形位于堆叠的标题文本上方,角落分布着品牌应用徽标(Project Muskaan、Union Connect、Union Ease、Union eBiz),底部是渐变色的社交媒体粉丝统计条。
在六个地区拥有 8,713 家分行、8,815 台 ATM 和 28,654 个 BC 服务点(南部地区分行最多,达 3,521 家),由 74,106 名员工提供服务。分行构成为:农村 30%、半城镇 30%、城镇 20% 和大都市 20%;Q2 FY27 新开 22 家分行。截至 2026 年 9 月,印度政府持股 74.76%,FII 持股增至 9.40%,DII 增至 11.13%。集中处理中心包括 11 个 LCB 和 38 个 MCB、117 个 Union MSME First 分行以及 1,670 个黄金贷款点。
左半部分显示带有区域标注的彩色编码印度地图,下方附有摘要表。右半部分包含两个对比 2026 年 6 月和 9 月股权结构的环形图,下方是集中处理中心的图标列表。
全球业务规模达到 ₹24,75,330 crore(同比增长 12.01%):存款 ₹13,19,455 crore(+6.87%),贷款 ₹11,55,876 crore(+18.53%)。RAM 贷款增长 14.65% 至 ₹6,35,527 crore,MSME 增长 22.39%,海外贷款增长 52.19%。CASA 为 ₹4,60,728 crore,国内 CASA 比率为 34.93%(同比增加 237 个基点);全球存贷比(CD ratio)为 88.13%。
全宽 11 行蓝色表头数据表。对比了 2025 年 9 月、2026 年 6 月和 2026 年 9 月的余额,以及同比(YoY)和环比(QoQ)的绝对增长额和百分比增长列,并用红绿箭头标明方向。
总存款同比增长 6.87%,总贷款增长 18.53%。资本充足率(CRAR)为 17.94%,核心一级资本充足率(CET-1)为 16.05%。季度营业利润为 ₹8,108 crore(+18.99%),净利润为 ₹5,537 crore(+30.31%),净利息收入(NII)为 ₹10,583 crore(+20.09%),信贷成本为 0.21%。H1 FY27 净利润为 ₹10,870 crore(去年同期为 ₹8,365 crore),NII 为 ₹20,620 crore(去年同期为 ₹17,925 crore)。
分两行排列的六宫格 KPI 网格(存款、贷款、资本、利润、净利息收入、效率)。每个格子都有彩色标题栏、图标、带方向箭头的核心数据,以及下方的 Sep-26(6M) vs Sep-25(6M) 对比胶囊条。
净息差(NIM)为 2.86%(同比增加 19 个基点),经税收退还调整后为 3.03%。不良贷款率(GNPA)下降 87 个基点至 2.42%,净不良贷款率(NNPA)为 0.42%,拨备覆盖率(PCR)为 95.20%。总资产回报率(RoA)为 1.38%(+22 个基点),核心 RoA 为 1.03%,净资产收益率(RoE)为 17.21%(+213 个基点),风险加权资产回报率(RoRWA)为 2.78%,每股净资产增长 14.16% 至 ₹168.61。H1 RoE 为 16.89%,去年同期为 14.84%。
与前一页相同的六宫格网格(NIM、调整后 NIM、资产质量、RoA、RoE、RoRWA),每个格子下方都有核心数据和两个周期的对比胶囊条。
展示了从 Sep-24 到 Sep-26的九个季度趋势线,涵盖营业利润(至 ₹8,108 crore)、净利润(从 ₹4,720 crore 增至 ₹5,537 crore)、NII(至 ₹10,583 crore)、RoA/RoRWA、RoE (17.21%) 和 EPS (₹29.01)。年度卡片显示 FY-26 净利润为 ₹18,697 crore,H1FY27 为 ₹10,870 crore,H1FY27 的 EPS 为 28.48。
2×3 的虚线边框图表板网格。每个面板都有标签式标题和折线图,其中 Sep-24、Sep-25 和 Sep-26的数值在绿色气泡中突出显示,下方有一排五个 FY/H1 摘要卡片。
不良贷款总额(GNPA)从 ₹40,499 crore(Sep-24)降至 ₹27,916 crore,减少了 ₹12,583 crore;净不良贷款额(NNPA)从 ₹8,759 crore 降至 ₹4,768 crore。GNPA% 从 4.36% 改善至 2.42%,NNPA% 从 0.98% 改善至 0.42%。拨备覆盖率(PCR)升至 95.20%,信贷成本降至 0.21%,不良贷款生成率(slippage ratio)降至 0.72%。
2×3 的折线图面板网格,角落带有改进注释(自 Sep-24 和 Sep-25以来的基点变化),底行下方设有 FY/H1 卡片。
全球贷存比上升至 88.13%,国内贷存比为 84.34%。全球贷款的两年复合年增长率(CAGR)从 7.29% 增至 11.55%,RAM 贷款从 8.88% 增至 10.01%。RAM 在全球业务组合中占比 55%,在国内占比 57%。零售征信评分显示,99.8% 的借款人评分在 700 分或以上。
左栏包含两个纯色块(蓝色 CD 比率卡片和紫色 2Y-CAGR 卡片),配有白色数值框。中间堆叠了两个 RAM 与 LC 及其他的折线图,右侧显示四线零售征信评分图表,并带有括号标注。
截至 Sep-26,零售投资组合约为 ₹2.65 lakh crore(占国内贷款的 23.99%),农业约为 ₹1.90 lakh crore(17.17%),中小微企业(MSME)约为 ₹1.80 lakh crore(16.31%)。住房贷款占零售贷款的 43.07%,金额为 ₹1,14,276 crore;农户贷款占农业贷款的 79.36%;微型企业占 MSME 的 52.02%。
三个等宽列,每个细分市场一列。每列包含渐变标签、大号 ₹ lakh crore 标题及贷款占比百分比、五个季度的明细表,底部配有小型趋势折线图。
截至 Sep-26,七大关键行业占国内贷款的 38.50%(₹4,25,712 crore)。NBFCs 和 HFCs 为 ₹1,76,300 crore(15.94%),基建为 ₹1,21,269 crore(10.97%),其中电力为 ₹62,099 crore,公路为 ₹46,640 crore。₹25 crore 以上的企业贷款中,94.6% 为 BBB 级或以上;标准 NBFC 风险敞口中,99.6% 的评级在 A 级或以上。
左侧三分之二为行业风险敞口表,下方设有基建子表。右侧三分之一堆叠了两个带虚线边框的折线图,分别显示企业和 NBFC 的评级分布,均带有括号百分比标注。
全球存款为 ₹13,19,455 crore(同比增长 6.87%),国内 CASA 比率为 34.93%(同比上升 237 个基点)。全球存款两年复合年增长率为 3.07%,国内为 4.36%;平均 LCR 为 120.00%,NSFR 为 115.58%。CASA 加零售定期存款同比增长 11.42%,储蓄存款增长 11.89%,CASA 增长 14.65%。
顶行包含一个五季度存款表和两个侧边小表(2Y CAGR、流动性)。底行包含三个折线图面板(构成、储蓄、CASA),每个面板均带有括号标注的同比增长标签。
截至 Sep-26,国内投资为 ₹3,35,814 crore,其中 SLR 占比上升至 81%(₹2,71,174 crore),非 SLR 为 ₹64,640 crore。HTM SLR 为 ₹2,25,279 crore。SLR 的修正久期为 4.94,非 SLR 为 2.77。构成明细显示债券和信用债为 ₹53,260 crore。
左侧上方是季度总额的蓝色横幅,下方是 SLR/非 SLR 组合折线图,再下方是大型 HTM/AFS/FVTPL 表格,配有蓝色 ₹ 列和紫色修正久期列。右侧为构成明细表。
利息收入增至 ₹28,158 crore(同比增长 7.51%),利息净收入(NII)增至 ₹10,583 crore(增长 20.09%)。手续费收入为 ₹3,210 crore,而财资收入下降 34.60%。营业利润为 ₹8,108 crore,拨备为 ₹2,570 crore,净利润为 ₹5,537 crore(同比增长 30.31%,环比增长 3.84%)。FY27 上半年,净利润为 ₹10,870 crore(增长 29.95%),手续费收入增长 22.90%。
全宽损益表,包含五个季度列、同比和环比百分比列以及半年报列。关键行(NII、非利息收入、营业利润、净利润)以浅蓝色阴影加粗显示,并配有红绿箭头。
FY27 Q2 总拨备为 ₹2,570 crore,包括 ₹596 crore 的不良贷款(NPA)拨备和 ₹1,870 crore 的税收;信贷成本为 0.21%。2026 年 3 月、6 月和 9 月分别计提了 ₹700 crore、₹100 crore 和 ₹200 crore 的额外标准资产拨备,共计 ₹1,000 crore 用于增强资产负债表。该金额不计入 PCR 和 CRAR。
左侧为拨备表,突出显示了总计行。右侧堆叠了两个折线图面板,分别显示信贷成本和季度拨备,第二个面板带有文字说明。
Sep-26全球和国内的季度趋势:资金成本(4.34–4.39%)、资金收益率、净息差(NIM,国内 2.95%,全球 2.86%)、存款成本(5.01%)、贷款收益率(7.90–8.01%)及投资收益率。H1FY27 数据显示资金成本为 4.38%,存款成本为 5.03%,NIM 为 2.83%。
2×3 网格的双线(全球 vs 国内)图表,每个图表配有图例标签,下方有一行五个 FY/H1 总结标签。
第二季度成本收入比为 46.78%(H1FY27 为 46.07%)。季度每股收益(EPS)为 ₹29.01,市盈率(P/E)为 5.88。单网点业务量为 ₹284.10 crore,单网点营业利润为 ₹3.72 crore(年化),每股净资产为 ₹168.61,市净率为 1.01。
2×3 网格的图表面板。顶行是带有 FY/H1 标签的单线图;底行是成对的双系列图表(单网点 vs 单员工,每股净资产 vs 市净率)。
第二季度期初总不良资产(Gross NPA)为 ₹29,093 crore。本期增加 ₹1,909 crore(其中新发生不良贷款 ₹1,856 crore),减少 ₹3,086 crore(其中现金回收 ₹1,226 crore,核销 ₹1,544 crore),期末余额为 ₹27,916 crore。包含已核销收回(TWO)在内的总回收额为 ₹2,692 crore,不良贷款发生率为 0.72%,拨备覆盖率(PCR)为 95.20%。
单张全宽滚动分析表,包含五个季度列和两个半年列。期初、增加、减少和期末行带有阴影,子项目采用斜体显示。
第二季度新发生不良贷款为 ₹1,909 crore:零售业务 ₹352 crore,农业 ₹627 crore,中小微企业(MSME) ₹803 crore,大型企业 ₹127 crore。各行业总不良资产率分别降至:零售 0.84%,农业 6.86%,MSME 3.74%,大型企业 1.14%,整体不良率为 2.42%。
宽幅三板块表格(新发生不良、不良资产余额、分行业总不良率 %),每个板块涵盖五个季度。细分行业总计行采用蓝色文字,下方列出子行业行。
截至 2026 年 9 月,RF 1.0 框架下的重组账面金额降至 ₹3,701 crore,RF 2.0 框架下降至 ₹2,790 crore。₹5 crore 以上的特别关注类贷款(SMA)风险敞口从 ₹5,634 crore(2025 年 9 月)降至 ₹2,282 crore,其中 SMA-2 为 ₹1,338 crore。
两个堆叠的全宽表格:上方为 RF 1.0 和 RF 2.0 框架下的分行业重组情况,下方为五个季度的 SMA-0/1/2 余额。每个表格均有高亮显示的总计行。
截至 2026 年 9 月,资本充足率(CRAR)为 17.94%,核心一级资本充足率(CET-1)为 16.05%,二级资本充足率为 1.12%。在 ₹7,98,059 crore 的风险加权资产(RWA)基础上,总资本为 ₹1,43,185 crore。二级资本债券获 CRISIL、ICRA、India Ratings、CARE 和 Brickwork 评为 AAA/稳定;国际发行人评级为 S&P BBB/稳定和 Fitch BBB-/稳定,ESG 评级为 CareEdge-ESG 1+。董事会批准的 FY27 资本计划为 ₹8,000 crore。
左侧包含 CRAR/CET-1/Tier II 折线图(带 CRAR 标签)、资本明细表和总资本标签。右侧在渐变标签下堆叠了评级表(国内、国际、ESG)和资本计划表。
政府计划贷款包括 Union 担保应急信贷额度(439,246 个账户,₹31,860 crore)、第二季度 PM Mudra 贷款(₹6,174 crore)和 PM SVANidhi 计划(1,165,488 个账户)。PMJDY 账户增至 349 lakh 个,余额为 ₹16,671 crore。社会保障注册人数分别达到:PMSBY 392 lakh、PMJJBY 107 lakh 和 APY 63 lakh。
顶部行包含政府计划表和 PMSBY/PMJJBY 理赔结算表。绿色虚线分隔线下方是两个折线图面板,分别展示 PMJDY 账户和社会保障计划数据。
Union Sudarshan 被定义为该行首个集中式、全自动银行智能枢纽。它利用 7 大支柱和 240 多个应用场景,对业务、运营、风险、合规、网络安全和技术进行 24×7 全天候监控。该枢纽采用“中心辐射”模式运行(孟买中心枢纽配备 75 名员工;孟买、海得拉巴、芒格洛尔和班加罗尔的辐射点配备 64 名员工),由内部自主开发,100% 本地部署,并已制定 AI-agent 路线图。
顶部为带边框的定义框。下方分为三列(中心辐射模式图、关键亮点要点列表、战略效益要点列表)和圆形的 Sudarshan 徽标,底部排列着四个仪表板截图。
14 项编号举措分为四大主题。“客户体验”涵盖 Customer 360、信用卡仪表板、快速汇款和智能锁定/一键关停。“无缝数字化旅程”涵盖 STP 黄金贷款、STP 奶制品贷款、自助定期存款、通过 NeSL 开立往来账户(CA)和 Insta OD 贷款。“数据与洞察”涵盖地理智能(Geo Intelligence)和 My-Diary。“治理与技能提升”涵盖办公简报自动化、信贷方案跟踪和在线学习。
四个圆角象限面板,分别呈浅蓝色、粉色、绿色和淡紫色。每个面板都有主题图标、副标题以及一行位于简短描述卡片上方的编号圆形徽章。
FY27 第二季度产生的数字化业务包括:零售贷款 ₹740 crore+(环比 +23%),农业贷款 ₹150 crore+(+79%),MSME 贷款 ₹490 crore+(+53%),存款 ₹7,100 crore+(+9%)。开立了超过 940,000 个数字化 CASA 账户,Union Ease 新增用户 10 lakh+,此外还有 50,000+ 名 CBDC 用户。
左列包含两个蓝紫色渐变的数字化举措清单面板。右面板分为三个渐变带状行(数字化业务、负债旅程、渠道),每行配有圆形图标和大字号数据。
三大支柱(CASA 获取、交易银行、财富管理)贯穿于“机构业务”端(政府银行业务、核心客户关系、支付集成、可编程 CBDC 等新时代资金流)和“零售业务”端(工资发薪银行、高端储蓄、养老金及授权委托)。业务流程遵循“建立关系 → 获取资金流 → 深化生态系统 → 创造长期价值”,并由 10 个生态系统枢纽和 118 个业务中心提供支持。
顶部排列三个支柱卡片,下方分为红色机构业务板块和蓝色零售业务板块,各包含六个图标卡片。底部设有红色箭头流程条和位置页脚栏。
Union Bank 旗下的八家集团实体及其 FY27 Q2 净利润(单位:₹ crore)。其中五家为 100% 持股子公司,包括 Union Asset Management(AUM 为 ₹28,029 crore,净利润 10.99)和 UBI Services(13.63)。合资企业(JV)包括 Star Union Dai-ichi Life Insurance(持股 25.10%,净利润 15.59)和 ASREC(持股 27.30%);联营公司为 Andhra Pradesh Grameena Bank(持股 35%,净利润 601.72,银行应占份额为 210.60)。
浅蓝色 2×4 卡片网格。每张卡片显示醒目的持股比例、实体类型、名称、要点说明以及一个小型虚线净利润表格,右上角带有红色的“8 GROUP ENTITIES”胶囊标签。
六组认可奖项的照片面板。包括在 Navbharat BFSI 峰会(2026 年 9 月 9 日)获得的“印度最佳零售银行”证书、MoFPI 颁发的 PMFME 计划卓越奖(2026 年 8 月 25 日),以及在 12 家 PSB 中获得 FY27 Q1 EASE 9.0 排名第三。印地语说明涵盖了银行获得的 Rajbhasha(官方语言)奖项以及《Business First, Compliance Always》一书的发布。
2×3 网格,每张活动照片或图表配有英文或印地语的两端对齐说明文字块,由绿色虚线分隔。
全幅横幅海报,祝贺印度女子曲棍球队成员、银行员工 Rutuja Pisal 随队在亚运会上夺得“时隔 44 年”的金牌。
填充内容区域的单幅带框英雄横幅:左侧为运动员肖像,右侧为堆叠的粗体展示字体,背景为体育场和城市天际线。
Union Bank 首次发行外币债券在 NSE IX 举行的敲钟仪式照片:包括 3 亿美元、利率 5.230%、2029 年 8 月 28 日到期的债券,以及 3 亿美元、利率 5.417%、2031 年 8 月 28 日到期的债券,评级分别为惠誉 BBB- 和标准普尔 BBB。
位于标签导航栏下方的单幅带框全宽活动照片。
前瞻性陈述免责声明、“致谢”框、投资者反馈链接及二维码,以及投资者关系邮箱(investor.relations@unionbankofindia.bank.in),该邮箱在社交媒体粉丝栏上方再次出现。
顶部为带有徽章标志的双语 Logo 页眉,中间为蓝色边框的免责声明框,下方是并排的“致谢”与联系方式框,最底部为渐变色的社交媒体粉丝栏。
关于此幻灯片和基础演示文稿内容的常见问题。
截至 2026 年 9 月 30 日的季度,净利润为 ₹5,537 crore(同比增长 30.31%),净利息收入为 ₹10,583 crore(增长 20.09%),营业利润为 ₹8,108 crore(增长 18.99%)。全球业务规模达到 ₹24,75,330 crore,其中贷款增长 18.53%,存款增长 6.87%。不良贷款总额率(GNPA)降至 2.42%,净不良贷款率(NNPA)降至 0.42%,拨备覆盖率(PCR)为 95.20%,资本充足率(CRAR)为 17.94%,净资产收益率(RoE)为 17.21%。FY27 上半年(H1)净利润为 ₹10,870 crore。
印度银行采用 4 月至次年 3 月的财年制度,因此 FY27 指的是 2026 年 4 月至 2027 年 3 月,而 Q2 FY27 涵盖 2026 年 7 月至 9 月。本演示文稿将 2026 年 9 月的数据与 2025 年 9 月(同比)及 2026 年 6 月(环比)进行了对比,并展示了 FY27 上半年(2026 年 4 月至 9 月)与 FY26 上半年的对比情况。
可以。本页面提供投资者演示文稿的原始 PDF 文件,以及由该 PDF 转换而来的可编辑 PPTX 版本。您可以在 PowerPoint、Keynote 或 Google Slides 中复用其中的表格、图表板块和标签导航布局。由于 PPTX 是转换生成的,部分图表可能会以图片或形状而非原生图表对象的形式呈现。
这是 Union Bank of India 官方发布的投资者演示文稿,以英文撰写,并根据 SEBI 上市条例第 30 条作为信息披露文件提交给印度证券交易所(BSE/NSE)。源文件来自 BSE 的企业公告网站。我们移除了交易所的附信,因此这里的第 1 页即为演示文稿本身的封面。
根据演示文稿显示,GNPA 从 2024 年 9 月的 ₹40,499 crore (4.36%) 降至 2026 年 9 月的 ₹27,916 crore (2.42%),NNPA 从 0.98% 降至 0.42%。PCR 升至 95.20%,第二季度不良贷款新增率(slippage ratio)为 0.72%,₹5 crore 以上的 SMA 风险敞口降至 ₹2,282 crore。此外,该行在过去三个季度内还构建了 ₹1,000 crore 的额外标准资产缓冲。
每个内容页都带有一个红蓝渐变的标签栏,包含九个板块标签,当前活动板块以白色突出显示。板块标题位于渐变胶囊形框架内,折线图通过绿色气泡标注关键点,图表下方设有财年/上半年(FY/H1)摘要标签。KPI 页面采用六宫格布局。此外,文稿还将密集的 ₹ crore 表格与信息图幻灯片相结合,例如中心辐射图、14 项举措的四象限网格以及集团实体卡片网格。
您可以将您的季度业绩数据或 PDF 草案上传至 2Slides,并要求生成这种风格的投资者演示文稿:包含板块标签栏、KPI 宫格、带摘要标签的趋势图,以及损益表、NPA 和资本明细表。您也可以针对此文稿使用“以此为参考创建幻灯片”功能,复制其红蓝渐变视觉风格和布局节奏,随后修改数值并导出为 PPTX。
交易所公告;第一页为提交给交易所的附信

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
参考专业设计,选择您的风格,生成具有完美文本渲染的幻灯片。由 Nano Banana 提供支持——立即开始创建您的演示文稿。



