
所属合集: 投资者演示文稿案例 · 印度上市公司投资者演示文稿范例
UltraTech Cement Limited (Aditya Birla Group) Q2 FY27 业绩发布演示文稿,主题为“A Force for Good”,涵盖截至 2026 年 9 月 30 日的季度(2026 年 7 月至 9 月),于 2026 年 10 月 19 日提交至印度证券交易所。
以这份演示文稿的封面作为风格参考,用您自己的内容生成幻灯片。 也可以在下方任选一页,以它的版式作为参考。
快速导航
标签
分享幻灯片
UltraTech Cement Limited (Aditya Birla Group) Q2 FY27 业绩发布演示文稿,主题为“A Force for Good”,涵盖截至 2026 年 9 月 30 日的季度(2026 年 7 月至 9 月),于 2026 年 10 月 19 日提交至印度证券交易所。
每张幻灯片页面的详细视图,包括布局、关键内容和视觉元素。
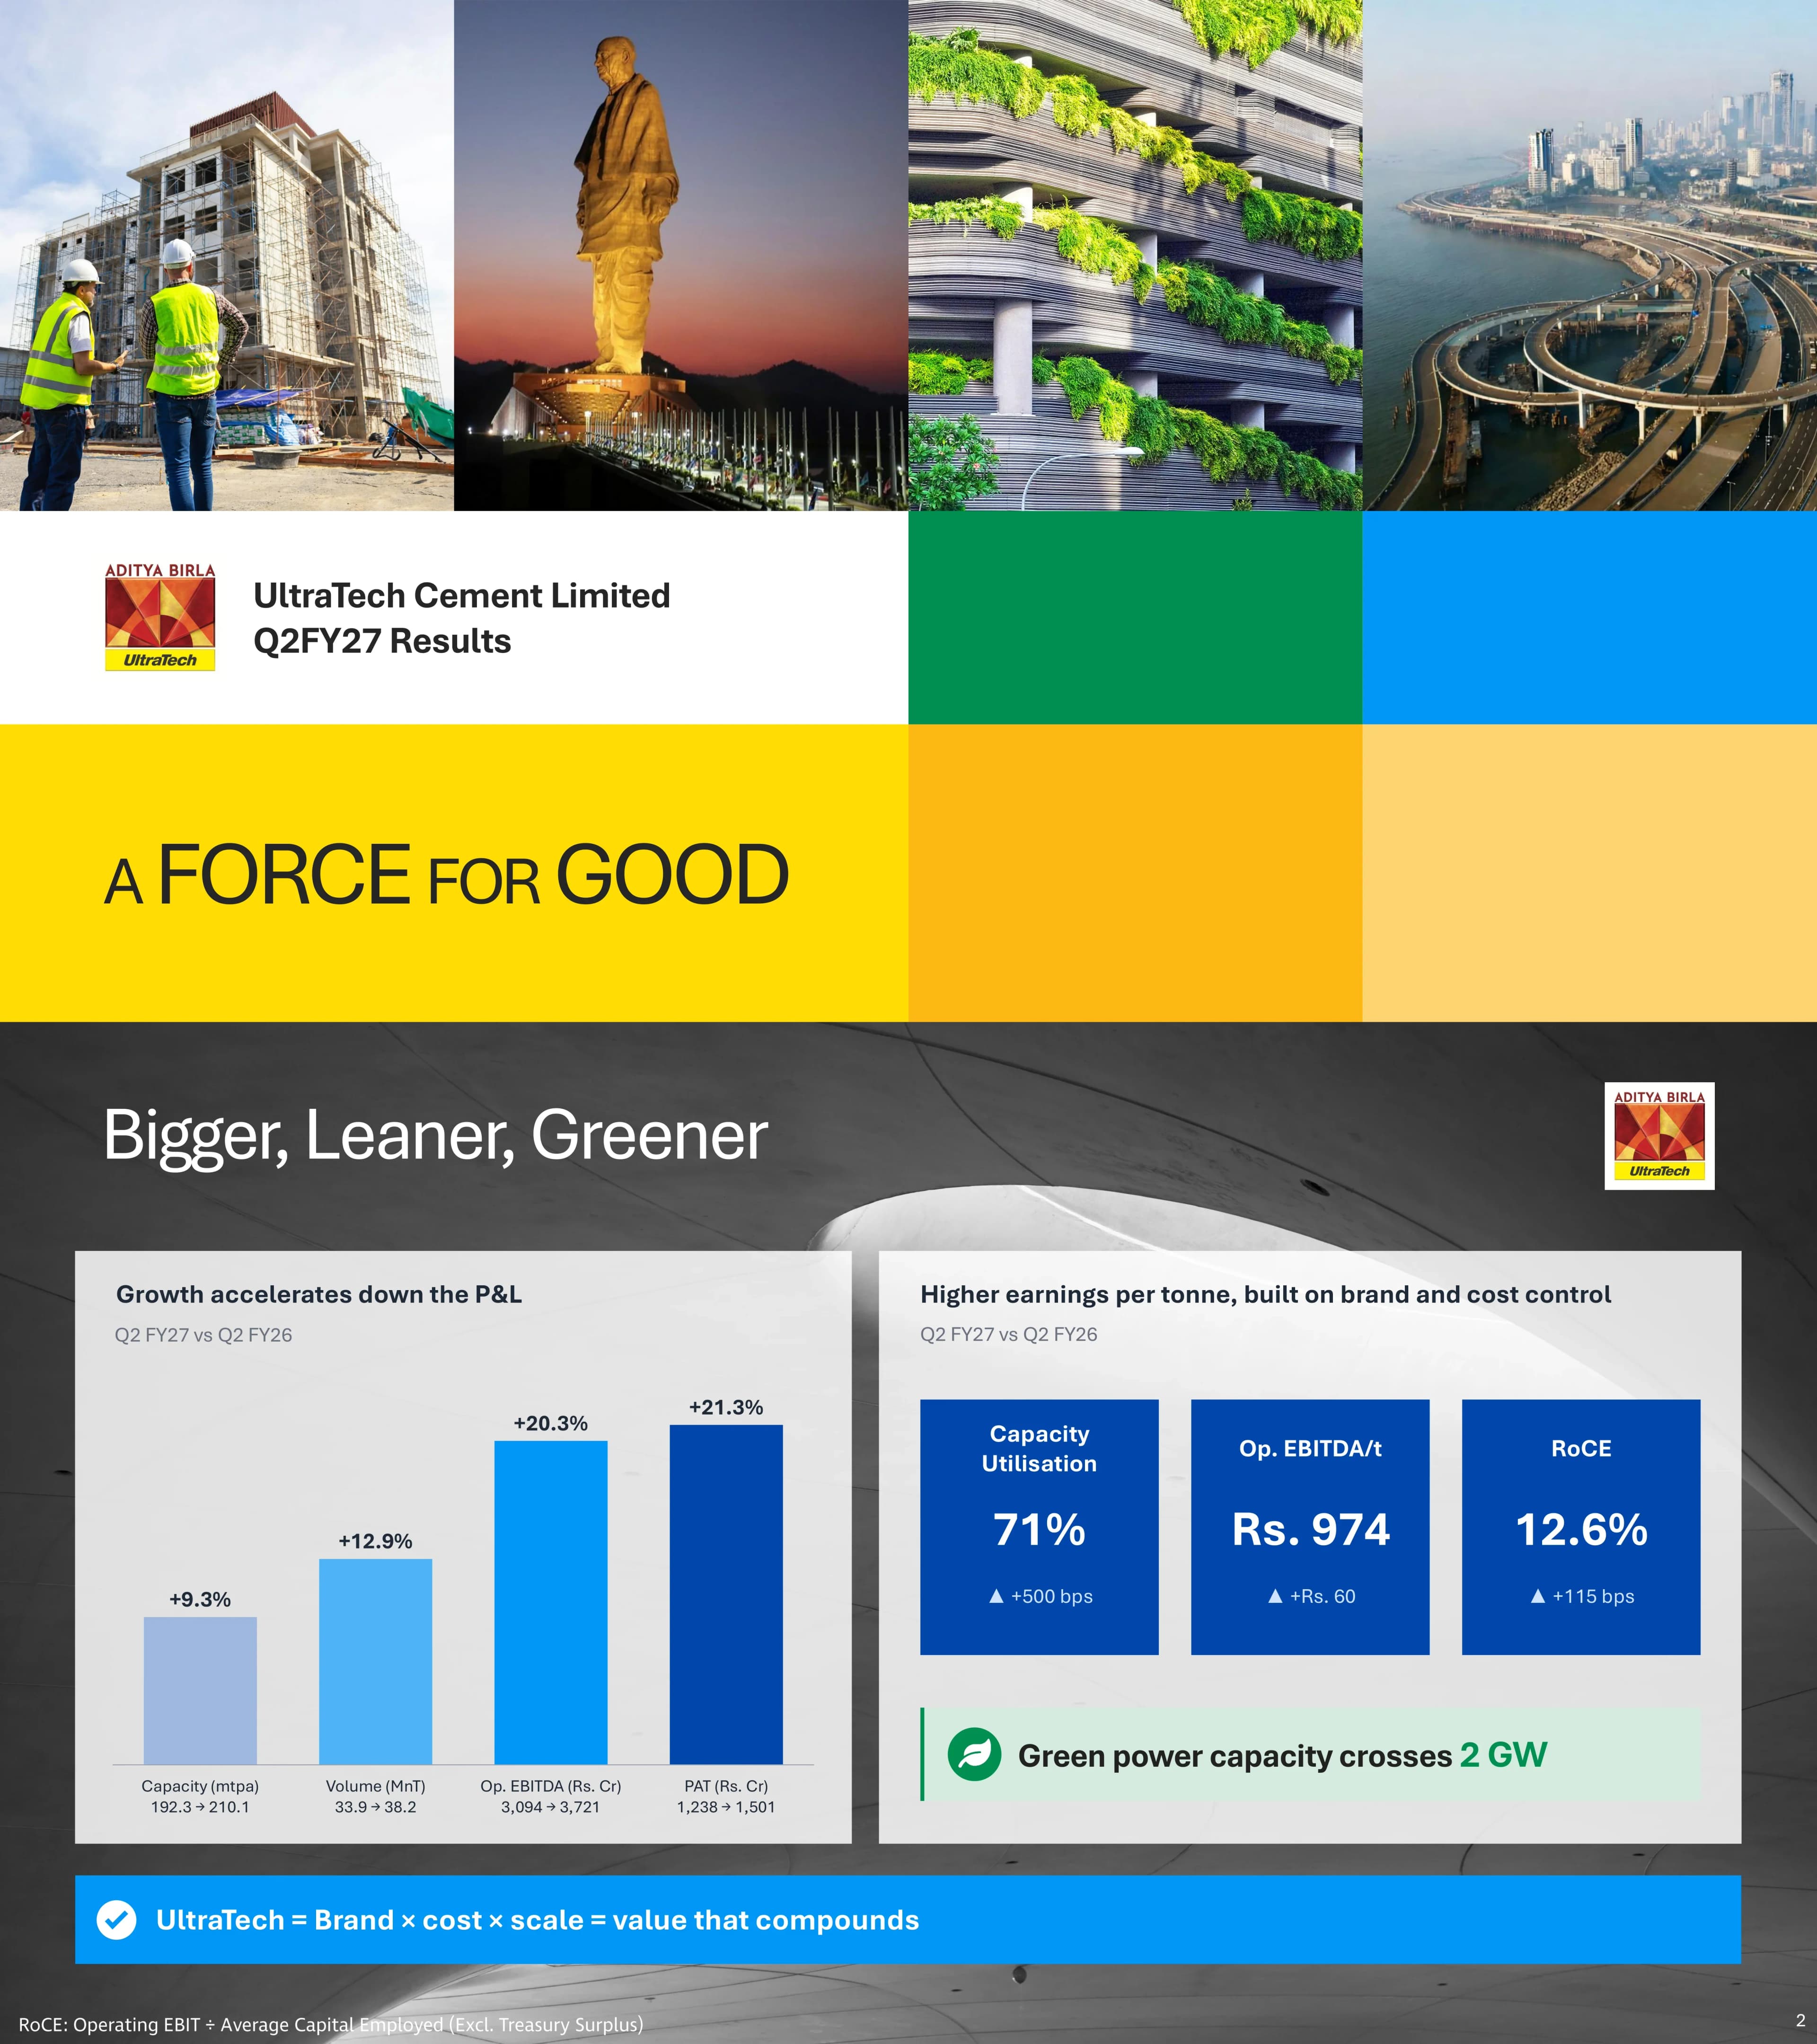
封面页标明了 UltraTech Cement Limited 和 Q2FY27 业绩,配有标语“A Force for Good”以及 Aditya Birla UltraTech 徽标。
马赛克网格:顶部为四张照片瓦片(建筑工地、统一雕像、绿色露台建筑、跨海大桥),下方为白色、绿色、蓝色、黄色、琥珀色和淡橙色的平涂色块;标题文字位于白色块中,标语位于大黄色块中。
Q2 FY27 与 Q2 FY26 对比:产能增长 9.3%(从 192.3 增至 210.1 mtpa),销量增长 12.9%(从 33.9 增至 38.2 MnT),运营 EBITDA 增长 20.3%(从 Rs. 3,094 增至 3,721 Cr),PAT 增长 21.3%(从 Rs. 1,238 增至 1,501 Cr)。产能利用率为 71%(+500 bps),每吨运营 EBITDA 为 Rs. 974(+Rs. 60),RoCE 为 12.6%(+115 bps);绿色能源装机容量突破 2 GW。
深色混凝土纹理背景,配有两个浅色面板:左侧为四柱增长图表,右侧为三个深蓝色 KPI 瓦片,一个绿色标注条,以及底部全宽的蓝色横幅。
四个部分:宏观概览、业务亮点、财务表现和 ESG 更新。
四个等宽的垂直卡片,每个卡片顶部为照片,下方为纯色标签块(琥珀色、蓝色、黄色、绿色)。
开启宏观经济背景章节的分节页。
日落时分水泥筒仓的全屏照片,左上角有大号白色标题,顶部和右侧边缘有琥珀色边框条。
印度宏观数据:Q1FY27 实际 GDP 增长 7.8%(印度央行预测全年增长 7.1%),2026 年 4 月至 8 月中央+地方资本支出同比增长 15.5%,实际投资(GFCF)增长 11.9%,2026 年 9 月银行信贷同比增长 19.4%,Q2FY27 GST 税收增长 15.0%,制造业/服务业 PMI 分别为 55.1/55.2。联邦预算为 FY27 资本支出拨款 Rs. 12.2 lakh crore,截至 2026 年 8 月已支出约 42%。
2x3 的奶油色瓦片网格,每个瓦片包含大号绿色百分比和简短说明,底部配有琥珀色的“水泥行业影响”横幅。
基础设施、商业、住宅和农村领域的各地区需求:北部、中部和西部在所有四个细分领域均显示增长;东部基础设施因资金流延迟、洪水和气旋而下降,其他领域保持稳定;南部基础设施表现平平,但商业、住宅和农村领域有所增长。
浅灰色面板上的五行表格:包含地区名称、四个 I/C/H/R 状态圆圈和要点评论,底部附有图例。
运营和业务更新的分节页。
全屏混凝土墙背景,右侧展示三袋 UltraTech 水泥(Weather Plus、标准型、Super),左上角为大号白色标题;蓝色边栏。
投产 4.6 mtpa 硅酸盐水泥产能(截至 2026 年 9 月 30 日总产能达 210.1 mtpa);UltraTech Building Solutions 门店达 6,289 家(同比增长 24%);运距为 358 公里(同比下降 8 公里);余热发电(WHRS)装机容量为 444 MW(+20%);可再生能源装机容量为 1.58 GW(+29%);熟料转换率为 1.48 倍。
天空与沙丘背景上的 2x3 半透明白色瓦片网格,每个瓦片包含粗体指标、标签和深色同比(YoY)徽章。
Q2FY27 合并销售量为 38.22 MnT(同比增长 12.9%):国内硅酸盐水泥 35.94 MnT(+13.8%),国内白水泥 0.52 MnT(+2.6%),海外 1.75 MnT(-1.4%),出口及其他 0.13 MnT。UltraTech 品牌销量同比增长 20.2%。
简洁的三栏表格,配有浅蓝色高亮的销量列、蓝色网格线、蓝色总计行和全宽蓝色横幅。
销售结构:零售 65.1% / 非零售 34.9%;袋装 78.8% / 散装 21.2%;直接发货 60.8% / 仓库发货 39.2%;公路运输 77.0% / 铁路 21.0% / 海运 2.0%。
四个等宽列,每列顶部为淡蓝色面板上的环形图,下方配有支撑照片。
预拌混凝土(RMC)业务:485 家工厂(同比增加 77 家),覆盖 179 个城市(增加 18 个),销量 4.65 Mn m3(+23%),收入 ₹2,338 crore(+29%),消耗水泥 1.33 MnT(占水泥销量的 3.5%,+25%),RoCE 为 34%。
左半部分:2x3 淡蓝色 KPI 瓦片,配有蓝色数字和深色同比徽章;右半部分:2x2 RMC 产品品牌照片网格,配有蓝色标语横幅。
灰水泥产能从 146.2 mtpa (FY24) 增长至 188.8 (FY25)、196.8 (FY26)、213.1 (FY27E) 和 242.9 mtpa (FY28E)。区域表显示了 FY28E 的分布情况:北部 58.6、中部 35.6、东部 43.2、西部 40.5、南部 59.6,全印度合计 237.5,另有海外产能 5.4 mtpa。
左侧:浅蓝色面板上的柱状图,阴影柱表示实际值,实心蓝色柱表示预测值。右侧:分区域产能表,全印度和总计行以蓝色突出显示。
FY27 计划增加 16.3 mtpa:包括新建项目 Visakhapatnam (3.0)、Shahjahanpur (2.7) 和 Petnikota (3.6);扩建项目 Patratu (3.0)、矿渣磨机 (1.0) 和 Pali (3.0)。FY28 计划在 16 个站点增加 29.8 mtpa,包括 Sehore、Lalitpur、Banka 以及三个 India Cements (ICL) 单元。
两个并排的表格,分为“新建项目”和“扩建项目”组,浅蓝色阴影标记已投产产能,蓝色行显示总计。
展示了 Visakhapatnam 的 Alluri Sitarama Raju 国际机场作为基建项目的案例;将 UltraTech 定位为印度基础设施发展的关键推动者(创意视觉呈现,仅供参考)。
单张大幅主图,左上角有蓝色项目名称标签,底部有全宽蓝色横幅。
Ultravolt 电线电缆业务于 2026 年 9 月 3 日发布:覆盖 15,000 多个服务邮编、500 多个地区,并已入驻 80,000 多家零售商和电工。计划消耗产能为 78,000 mt 铜和 24,000 mt 铝,使其成为装机铜产能第二大的厂商。截至目前已承诺或支出的资本支出约为 ₹1,100 crore。
带有发布徽章的品牌 Logo 页眉,三个浅蓝色数据卡片,两个蓝色页眉文本面板(制造与扩张、营销与品牌建设),以及居中的蓝色资本支出横幅。
八大产品线:PVC 绝缘电缆、绝缘电子束交联电缆、软线/多芯电缆、潜水泵电缆、太阳能直流/光伏电缆、同轴电缆、CCTV 电缆和 LAN Cat 6/6A,定位为专注于性能的产品组合。
2x4 网格的产品卡片,蓝色标题条下方配有电缆实拍图,底部为全宽蓝色横幅。
发布 Birla White Salt Block 抗泛碱腻子。其特点包括:阻断盐分迁移以防止白斑和脱落,采用有机硅聚合物技术实现防水,提供卓越的白度,并采用防尘防潮包装。
左侧为大幅营销创意图(带有产品包装的墙面对比场景),右侧为蓝色页眉的特性面板及要点列表。
财务业绩章节的过渡页。
灰色混凝土背景,右侧为两名专业人员查看平板电脑,左上角为白色大标题,配有黄色边缘条。
Q2FY27 合并收入为 ₹23,024 crore(同比增长 18.9%):国内灰水泥 Rs. 18,603 Cr (+16.0%),白水泥 Rs. 693 Cr (+12.2%),预拌混凝土 Rs. 2,338 Cr (+29.1%),建筑化学品 Rs. 421 Cr (+48.4%),海外业务 Rs. 1,302 Cr (+27.2%),出口及其他 Rs. 318 Cr。
三栏表格,配有金色线条,浅黄色突出显示的数值列以及金色总计行。
国内灰水泥变现情况:Q2FY26 为 Rs. 5,076/t,Q1FY27 为 Rs. 5,218/t,Q2FY27 为 Rs. 5,176/t,同比增长 2%(上年数据已重述以包含 ICL)。
浅黄色面板上的单柱状图,阴影柱表示历史期间,实心黄色柱表示当前期间,配有折线箭头标注框。
Q2FY27 合并 EBITDA 为 ₹3,832 crore,而 Q2FY26 为 Rs. 3,268 Cr (+17.2%),Q1FY27 为 Rs. 5,146 Cr。PAT 为 Rs. 1,501 Cr,而去年同期为 Rs. 1,238 Cr (+21.3%),Q1FY27 为 Rs. 2,604 Cr。
两个并排的柱状图面板(EBITDA、PAT),每个面板包含三个柱条和一个同比增长标注框。
每吨成本及占总成本比例:物流 Rs. 1,136/t (27%, 同比 +0.1%, 环比 -1%),燃料 Rs. 1,030/t (24%, 同比 +14%, 环比 +12%),电力 Rs. 337/t (9%, 同比 -12%, 环比 +0.4%),原材料 Rs. 718/t (16%, 同比 +6%, 环比 +3%)。
四个黄色页眉列,配有线条图标,另有一个灰色标签列显示成本占比、Rs./t、同比和环比行。
物流成本分别为 Rs. 1,134/t (Q2FY26)、Rs. 1,151/t (Q1FY27) 和 Rs. 1,136/t (Q2FY27),环比下降 1%,这得益于运距同比缩短 8 公里、环比缩短 2 公里,以及铁路货运旺季附加费的减免。
浅黄色面板上的柱状图,配有环比标注,右侧为解释性要点。
燃料成本从去年同期的 901 卢比/吨上涨至 1,030 卢比/吨(同比 +14%,环比 +12%)。燃料热值单价从 1.80 卢比/千大卡攀升至 2.09 卢比/千大卡。在燃料结构中,进口煤占比升至 50%,石油焦降至 25%,替代燃料达到 7.2%。
左侧:带有同比和环比标注的柱状图。右侧:两个堆叠的折线图面板(燃料单价趋势;包含三个系列的燃料结构趋势)。
电力单价从 5.31 卢比/千瓦时降至 4.77 卢比/千瓦时,电耗从 71.97 千瓦时/吨降至 70.60 千瓦时/吨,吨成本从 382 卢比降至 337 卢比。能源结构从自备火力发电(36.8% 降至 31.4%)转向可再生能源(21.1% 升至 25.1%)和余热发电(WHRS,18.0% 升至 22.0%)。
Q2FY26 与 Q2FY27 电力来源结构及单价对比表,配有金色汇总行和绿色下降箭头。
原材料成本为 718 卢比/吨,较去年同期的 677 卢比上涨 6%,较上季度的 697 卢比上涨 3%,主要归因于工业柴油价格上涨。成本指数(Q2FY25 = 100)显示,Q2FY27 粉煤灰为 104,石灰石升至 114,石膏为 89。
左侧:带有同比和环比标注及驱动因素说明的柱状图。右侧:三系列指数折线图。
Q2FY27 包装袋成本为 216 卢比/吨,同比上涨 30%(去年同期为 166 卢比),环比下降 7%(上季度为 232 卢比),主因是中东冲突导致原油价格上涨。布伦特原油指数(Q2FY26 = 100)曾达到 149 的峰值,随后回落至 140。
左侧为带有标注的柱状图,右侧为布伦特原油指数折线图,均置于淡黄色面板上。
其他成本为 692 卢比/吨,受经营杠杆影响,同比下降 6%(去年同期为 738 卢比),但环比上升 28%(上季度为 543 卢比);同时展示了从 100 升至 110 的 WPI 指数。
左侧为带有两个标注的柱状图,右侧为 WPI 折线图。
UltraTech 在 2026 年 ET Brand Equity Shark 大奖中荣获 18 项大奖,并在 2026 年 e4m IDMA 中获评年度最佳数字与社交媒体品牌。幻灯片强调了其屡获殊荣的营销表现,并称 UltraTech 为印度排名第一的水泥品牌。
两个带有黄色标题的图片面板并排展示奖杯,底部配有全宽黄色声明横幅。
单体及合并损益表(至 EBITDA):合并净销售额为 23,024 crore 卢比(去年同期为 19,371),总支出为 19,574 crore 卢比,经营性 EBITDA 为 3,721 crore 卢比(去年同期为 3,094),其他收入为 111 crore 卢比,EBITDA 为 3,832 crore 卢比。单体净销售额为 21,866 crore 卢比。
四栏财务表格(Q2FY26 和 Q2FY27,单体与合并),配有灰色分组标题、金色小计行和黄色阴影显示的当季列。
合并报表从 EBITDA 到 PAT:财务成本 552 crore 卢比,折旧 1,213 crore 卢比,例外损失 6 crore 卢比(资产出售),税费 557 crore 卢比,实现 PAT 1,501 crore 卢比(去年同期为 1,238 crore 卢比)。单体 PAT 为 1,332 crore 卢比(去年同期为 1,064 crore 卢比)。
延续上一页的四栏格式表格,配有金色的 EBITDA 和 PAT 行。
2026 年 9 月与 2026 年 3 月资产负债表对比(合并):固定资产净值为 1,10,944 crore 卢比,股东资金为 77,702 crore 卢比,总债务为 28,411 crore 卢比,资金盈余为 4,875 crore 卢比,净债务为 23,536 crore 卢比(高于之前的 16,620 crore 卢比)。
四栏表格(各日期的单体与合并数据),配有金色的“资金应用”和“资金来源”行。
H1FY27 与 H1FY26 对比:EBITDA 为 8,978 crore 卢比(去年同期为 7,859),经营现金流为 6,181 crore 卢比(去年同期为 4,875),资本支出及投资为 5,882 crore 卢比,归属于股东的自由现金流为 388 crore 卢比(去年同期为 599)。
两期现金流量表,EBITDA、经营现金流和自由现金流采用金色高亮行。
可持续发展章节过渡页,展示了位于恰蒂斯加尔邦的 Hirmi 水泥厂。
以工厂为背景的湖泊全幅照片,左上角有大号白色标题,侧边有绿色装饰条。
H1FY27 合并指标(未经审计):范围 1 二氧化碳净排放量为 534 kg/t 水泥(同比 -1.1%;FY32 目标为 462);替代原材料和燃料使用量为 30.0 MnT(+18.3%);水资源正效益达 6.2 倍;绿色能源占比 46.4%(同比 +21.4%;FY30 目标为 85%)。
2x2 指标网格,左侧带有绿色类别标签和大号绿色数字;右侧为一张绿植墙建筑的长幅照片。
ESG 评分:标普全球 CSA 评分为 71(2025 年),Crisil ESG 评分为 59(2025 年),NSE 可持续发展评级与分析评分为 61(2025 年)。
三个绿框长形卡片,每个均包含评级机构 Logo、大号绿色评分和标签。
位于恰蒂斯加尔邦的 Kukurdih 水泥厂现已实现 100% 绿色电力供应,且可靠性未受任何影响。印度约三分之一的单位有超过 50% 的电力来自绿色能源,且在过去十年中,公司未通过有机扩张增加任何新的自备火力发电产能。
薄荷绿面板,左侧为项目符号文本,右侧为工厂照片。
到 2026 年 12 月,物流业务将新增 600 多辆电动卡车。预计每年可减少超过 1,17,000 吨二氧化碳净排放量,相当于约 3,900 万升柴油。这些车辆将进一步扩大现有的 850 多辆 CNG 和电动汽车绿色车队规模。
薄荷绿面板,左侧有三个项目符号,右侧为电动自卸卡车照片。
各工厂的 CSR 覆盖情况:Bela 水泥厂,55,868 名医疗受益人;Kukurdih 水泥厂,63,696 名村庄基础设施受益人;Reddipalayam 水泥厂,32,318 名教育受益人;Arakkonam 水泥厂,45,219 名社会改革受益人。
2x2 的“照片+统计”卡片网格,左侧为带有说明文字的社区照片,右侧为薄荷绿背景上的绿色受益人数字。
前瞻性陈述免责声明,以及公司联系详情:注册地址位于孟买 Andheri (East) 的 Ahura Centre;CIN L26940MH2000PLC128420;官方网站及投资者关系邮箱。
顶部为两端对齐的灰色段落,中下方为黄色边框的联系信息框。
关于此幻灯片和基础演示文稿内容的常见问题。
截至 2026 年 9 月 30 日的季度,合并净销售额为 Rs. 23,024 Cr(同比增长 18.9%),EBITDA 为 Rs. 3,832 Cr(增长 17.2%),PAT 为 Rs. 1,501 Cr(增长 21.3%)。合并销量达到 38.22 MnT(增长 12.9%)。每吨运营 EBITDA 增长 Rs. 60 至 Rs. 974,产能利用率为 71%,RoCE 为 12.6%。
UltraTech 遵循印度财政年度,因此 FY27 是指 2026 年 4 月至 2027 年 3 月,Q2 FY27 涵盖 2026 年 7 月至 9 月。该演示文稿将 Q2 FY27 与 Q2 FY26(同比)以及 Q1 FY27(环比)进行了对比,现金流量表幻灯片涵盖了 H1 FY27(2026 年 4 月至 9 月)。
此演示文稿仅提供原始 PDF 版本。由于源文件超过了转换器的限制,无法生成可编辑的 PPTX 版本。您可以使用 2Slides 重新创建其中的任何布局,例如 KPI 平铺网格、阴影与实色对比的条形图,或带有颜色代码的章节分隔页。
这是 UltraTech Cement 官方发布的英文业绩演示文稿,作为证券交易所披露文件根据 SEBI Regulation 30 提交至 BSE 和 NSE(提交日期为 2026 年 10 月 19 日)。交易所的附信已被移除,因此第 1 页即为演示文稿封面。原始披露文件已列在本页的参考资料中。
截至 2026 年 9 月 30 日,合并灰水泥产能为 210.1 mtpa。演示文稿计划在 FY27 新增 16.3 mtpa,使产能达到 213.1 mtpa;在 FY28 进一步新增 29.8 mtpa,使产能达到 242.9 mtpa。每个新建(greenfield)和扩建(brownfield)项目及其产能均已列出。
受燃料价格上涨影响,燃料成本同比增长 14% 至 Rs. 1,030/t;受原油价格影响,包装袋成本同比增长 30% 至 Rs. 216/t。由于可再生能源和 WHRS 在电力结构中的占比增长至 47%,电力成本下降 12% 至 Rs. 337/t。得益于运输距离缩短,物流成本持平于 Rs. 1,136/t。
您可以借鉴其结构:拼贴封面、包含增长条形图和 KPI 平铺块的执行摘要页、四个由全幅照片分隔页开启的色块章节,以及将条形图与标注框结合的每吨成本分析页。在 2Slides 中,只需描述您公司的指标并选择一个带有四色强调系统的简洁商务主题,即可快速生成类似的季度业绩简报。
在 H1 FY27,绿色能源占比达到 46.4%(目标是到 FY30 达到 85%),Scope 1 净排放量为每吨 534 kg CO2(目标是到 FY32 降至 462),替代原材料和燃料使用量为 30.0 MnT,且公司实现了 6.2 倍的净正向水足迹。演示文稿还提到 Kukurdih 水泥厂已实现 100% 绿色能源运行,并将在 2026 年 12 月前增加 600 多辆电动卡车。
交易所披露文件;第一页为提交给交易所的附信

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
参考专业设计,选择您的风格,生成具有完美文本渲染的幻灯片。由 Nano Banana 提供支持——立即开始创建您的演示文稿。



