
所属合集: 投资者演示文稿案例 · 日本上市公司投资者演示文稿范例
Tokyu H1 FY2026 业绩演示文稿:一份来自 Tokyu Corporation (TSE: 9005) 的日语业绩简报 (決算説明会資料),涵盖截至 2027 年 3 月财年的上半年(2026 年 4 月至 9 月)。原文于 2026 年 11 月 11 日发布在 TDnet(东京证券交易所及时披露系统)。FY2026 = 截至 2027 年 3 月的财年;H1 = 2026 年 4 月至 9 月。
以这份演示文稿的封面作为风格参考,用您自己的内容生成幻灯片。 也可以在下方任选一页,以它的版式作为参考。
快速导航
标签
分享幻灯片
Tokyu H1 FY2026 业绩演示文稿:一份来自 Tokyu Corporation (TSE: 9005) 的日语业绩简报 (決算説明会資料),涵盖截至 2027 年 3 月财年的上半年(2026 年 4 月至 9 月)。原文于 2026 年 11 月 11 日发布在 TDnet(东京证券交易所及时披露系统)。FY2026 = 截至 2027 年 3 月的财年;H1 = 2026 年 4 月至 9 月。
每张幻灯片页面的详细视图,包括布局、关键内容和视觉元素。
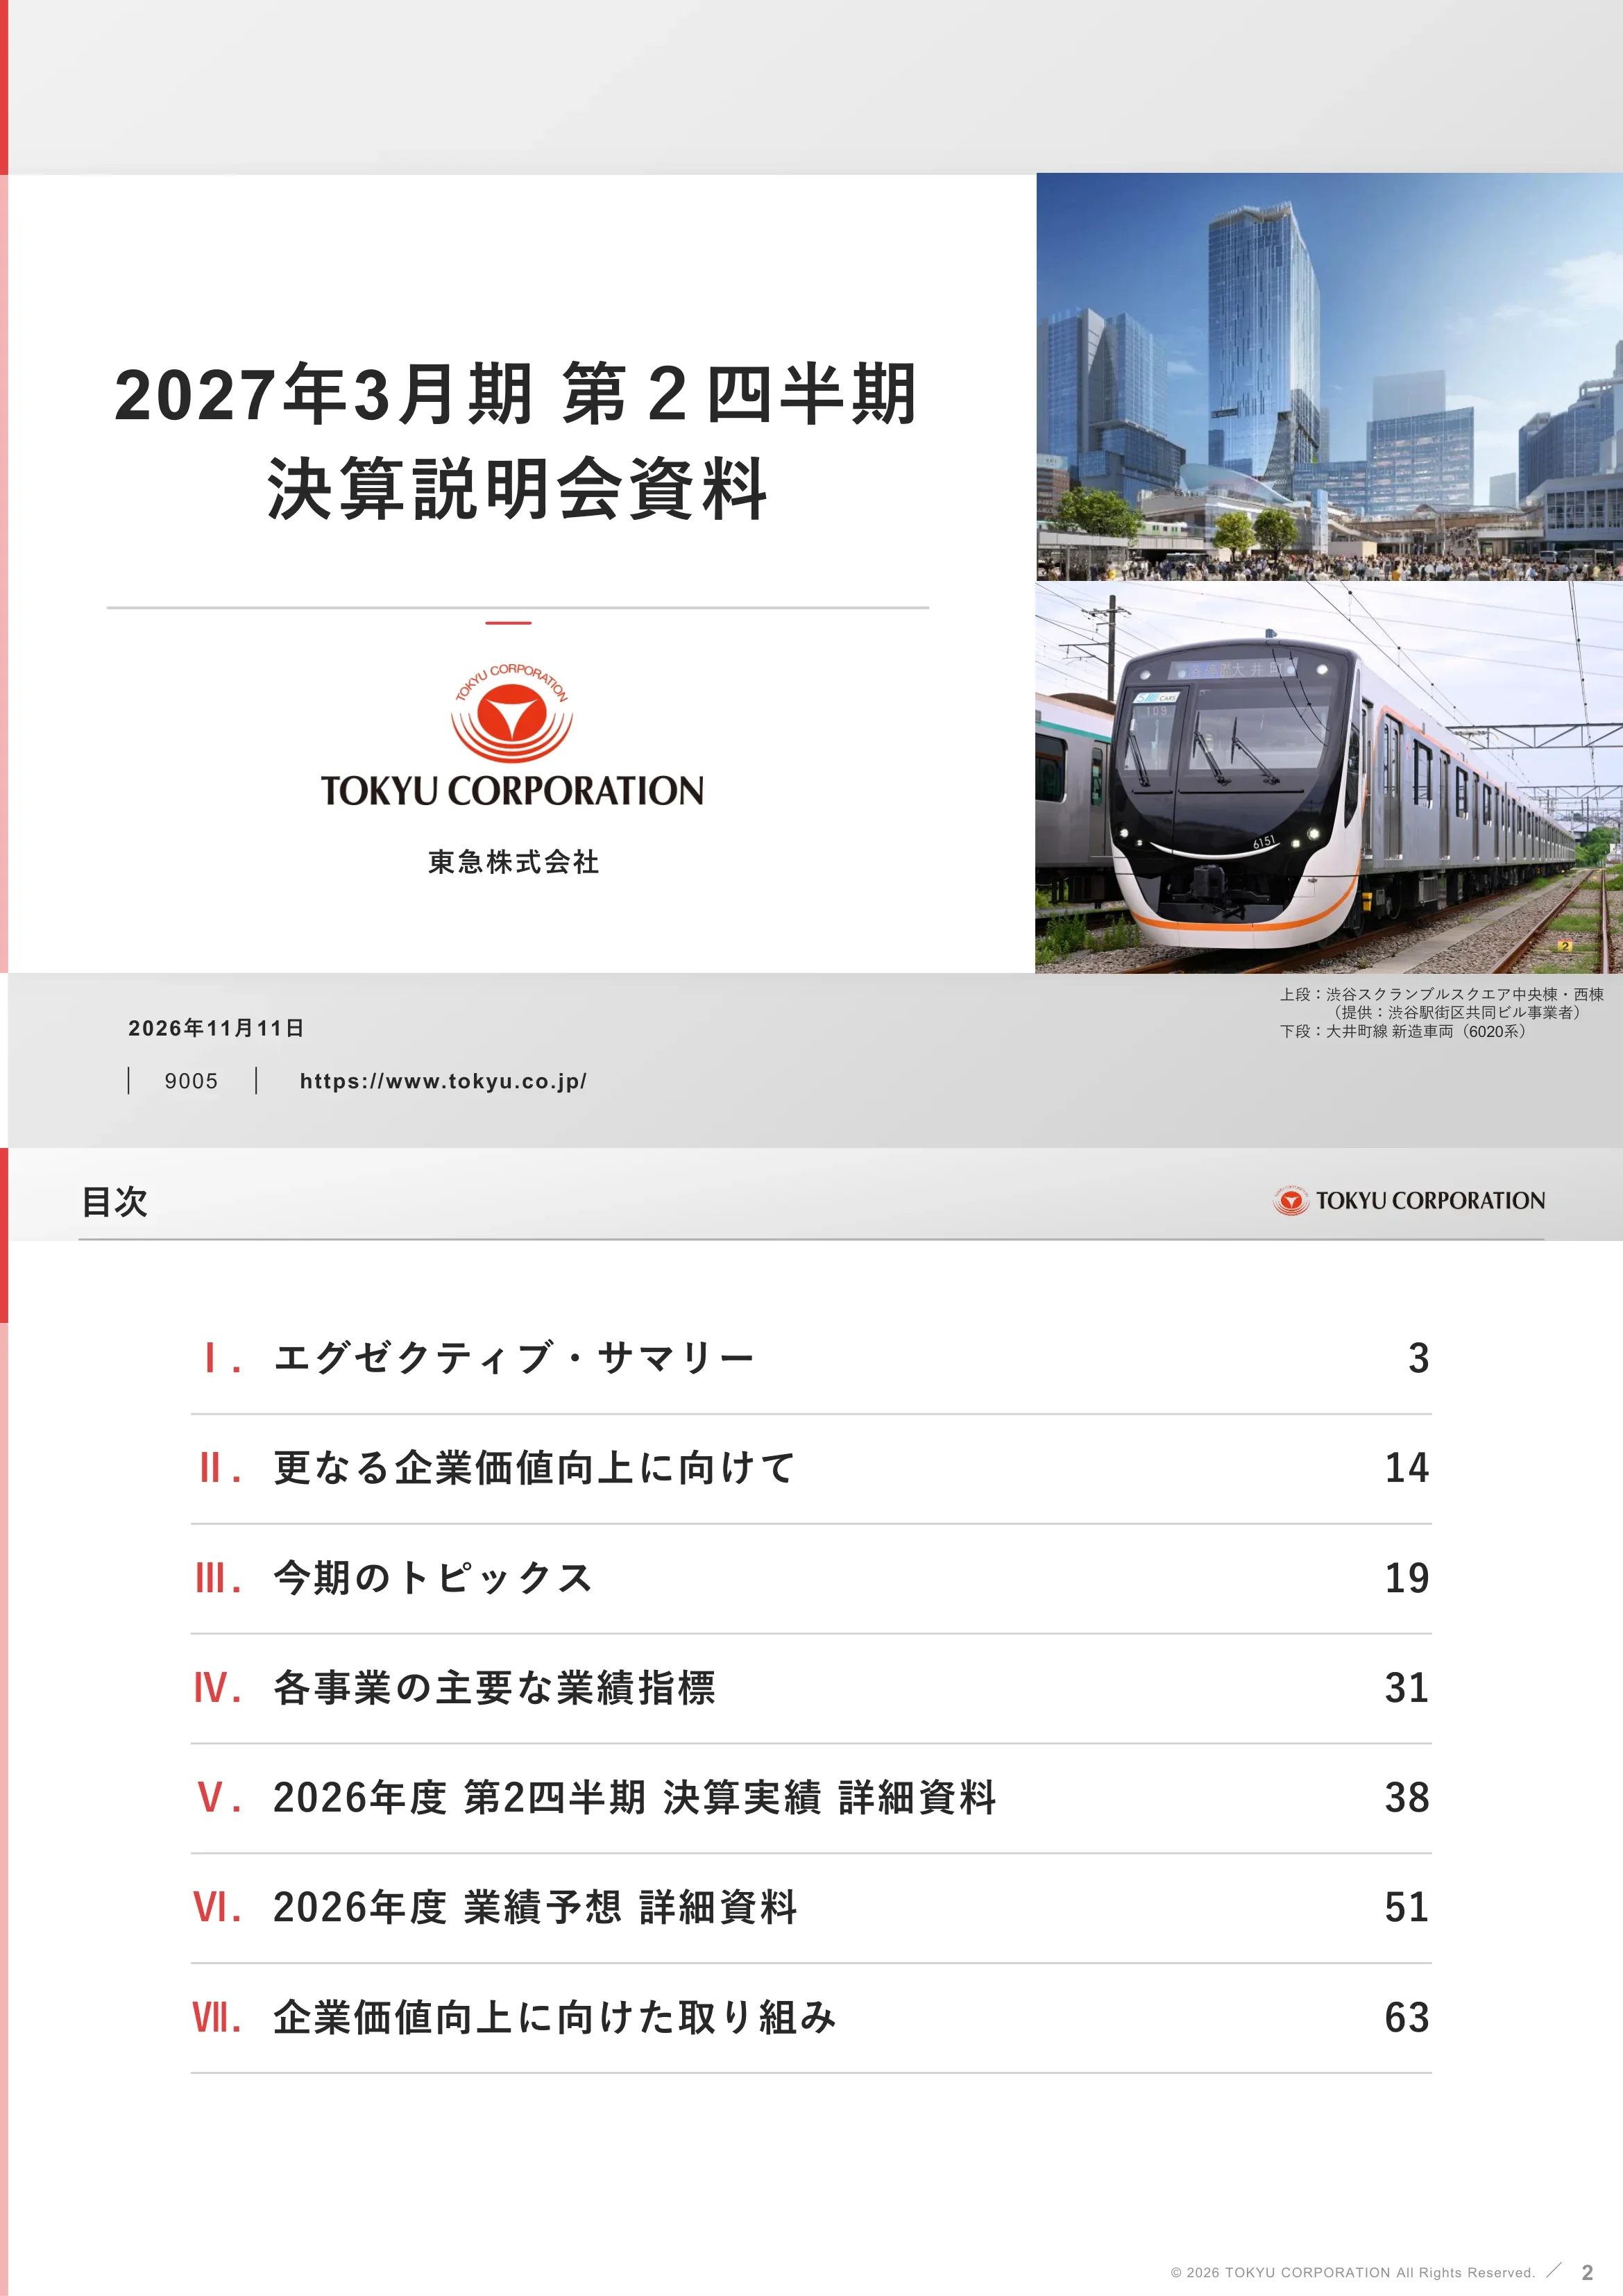
Tokyu Corporation(证券代码 9005)的标题页,日期为 2026 年 11 月 11 日,涵盖截至 2027 年 3 月财年的第二季度 (H1)。包含 IR 网站 URL。
左侧为标题文字,右侧为两张照片(涩谷 Scramble Square 中心塔和西塔;大井町线新型 6020 系列列车)。
包含七个部分的议程:I 执行摘要 (p.3),II 进一步提升企业价值 (p.14),III 期间热点 (p.19),IV 关键业务指标 (p.31),V H1 FY2026 业绩详情 (p.38),VI FY2026 预测详情 (p.51),VII 企业价值提升举措 (p.63)。
带有罗马数字编号的列表,配有虚线引导的页码。
介绍执行摘要部分(第 3-13 页)的过渡页。
纯色背景上居中显示的大号章节标题。
营业收入 5401 亿日元,同比增长 4.1%;营业利润 542 亿日元,下降 7.8%;房地产销售营业利润增长 57.0% 至 85 亿日元;归属于母公司所有者的利润 584 亿日元,增长 4.0%;EPS 103.63 日元;Tokyu EBITDA 1104 亿日元。对比了实际值与去年同期及 5 月预测值。
左侧为评论要点(对比去年、对比 5 月预测),右侧为密集的对比表格(FY2025 H1、FY2026 H1、变动、预测、差异)。
营业利润从 588 亿日元(H1 FY2025)到 542 亿日元(H1 FY2026)的桥接分析:房地产销售 +31 亿日元,租赁 -32 亿日元,ICT/媒体 -18 亿日元(Tokyu Power Supply -19 亿日元),零售 -9 亿日元,酒店 -16 亿日元,交通业务基本持平。
顶部为瀑布图,下方带有分部注释标注。
从 5 月预测的 602 亿日元到实际 542 亿日元的桥接分析:房地产租赁 -37 亿日元,ICT/媒体 -7 亿日元(Tokyu Power Supply -13 亿日元),零售 -12 亿日元(Tokyu Store -10 亿日元),酒店 +2 亿日元,交通 +4 亿日元。
瀑布图,柱状图下方列出分部说明。
六年上半年趋势(FY2021-FY2026):营业收入从 4430 亿日元增至 5401 亿日元;营业利润分别为 249、218、455、653、588、542(单位:亿日元)。备注:大型房地产销售收益被较高的租金成本和电力采购成本所抵消。
组合柱状图与折线图,顶部带有注释要点。
包含交通、生活服务、房地产以及酒店/度假村四个微型图表。交通业务利润因客流量增加而上升(乘客数 +2.5%,票价收入 +2.4%);生活服务业务因 Tokyu Store 客户减少和电力成本上升而下降;房地产业务收入增长,利润基本持平;酒店入住率为 79.6%,同比上升 0.1 个百分点。
四象限布局,每个象限包含标题注释和显示六个上半年周期的微型柱状图。
各业务展望假设:客流量 11.45 亿人次(+2.5%),票价收入 1,573 亿日元(+2.9%);公寓交付量增加(259 套);酒店入住率 79.5%(-0.1 个百分点),平均每日房价(ADR)28,106 日元(+1,425 日元);Tokyu Department Store 销售额 +0.4%,Tokyu Store +4.3%;截至 2026 年 9 月,写字楼空置率为 2.21%(部分细节较小)。
表格状网格,行显示业务类别,包含假设要点,左侧带有公司 Logo/标签。
11 月预测:营业收入 11350 亿日元(同比 +4.5%,较 5 月预测 -0.4%);营业利润 1000 亿日元(同比 -3.1%,较 5 月预测 -9.1%);房地产销售利润 165 亿日元;业务利润 1,015 亿日元;经常利润 1,024 亿日元(同比 -11.8%)。
单一对比表,包含同比和较 5 月预测对比列,以及脚注。
管理指标:EPS 160.56 日元,ROE 9.5%,ROA 3.4%,Tokyu EBITDA 2279 亿日元,EBITDA 1941 亿日元,总资产 EBITDA 收益率 6.5%,有息负债/Tokyu EBITDA 6.5 倍,净负债/EBITDA 7.3 倍。
KPI 表格,包含预测值、同比及较 5 月预测对比列;底部带有脚注定义。
全年营业利润从 1031 亿日元(FY2025)到 1000 亿日元预测值的变动路径:交通 +22,房地产销售 +22,房地产租赁 -41,ICT/媒体 -35(Tokyu Power Supply -27),零售 -12,酒店 +14。
瀑布图,带有各板块的详细标注。
从 1100 亿日元(5 月预测)到 1000 亿日元(11 月预测)的变动路径:房地产租赁 -64,零售 -24(Tokyu Store -14),ICT/媒体 -29(Tokyu Power Supply -29),房地产销售 +21,交通 +1,酒店 +2。
瀑布图及标注,风格与前一页一致。
第 14-18 页的章节过渡页,涵盖股价、NAV 及增长战略。
居中的大号章节标题。
管理层认为股价被严重低估。图表显示 PER/PBR(2024 年 5 月至 2026 年 10 月)下降,而 EPS 持续上升(FY2023-FY2027E 分别为 105.84、134.81、152.25、160.56、164.88 日元),ROE 保持在 8.3-10.0%。分析了原因(增长预期、权益成本、被剔除出 MSCI ACWIC 指数)及对策。
上方为两个图表(PER/PBR 折线图;EPS 柱状图与 ROE 折线图),下方为原因分析表和应对措施要点。
每股 NAV 约为 2,749 日元,P/NAV 约为 0.6 倍,表明股价相对于资产价值存在大幅折价。租赁房地产的未实现收益增长至约 8,556 亿日元(FY2025),账面价值约为 5,877 亿日元;BPS 为 1,700.81 日元。
左侧为账面价值与未实现收益的堆叠柱状图,右侧为股价、BPS 与每股 NAV 的对比柱状图,另附 BPS 趋势表。
计划:通过增加租赁收入和优化资产组合(包括出售资产)来提高资本效率和 ROA。未实现收益集中在涩谷(65%)、沿线地区(26%)以及车站相连资产(75%);这些资产虽难以出售,但具有租金上涨空间。
左侧为投资组合特征文字,中间为按区域和位置划分的收益构成饼图,右侧为战略步骤。
营业利润约 80% 来自东急线沿线地区(涩谷 20%,其他沿线 60%),20% 来自其他地区。增长杠杆:沿线地区的人口吸引力和钱包份额、涩谷开发以及海外扩张。
左侧为饼图,右侧为三个基于区域的战略板块。
第 19-30 页的章节过渡页。
居中的大号章节标题。
组合管理与资产出售:原计划三年内出售 700 亿日元资产,现预计将达到约 1,000 亿日元。退出与重组包括 Central Foods 的肉类加工业务、酒店网络及会员制度假村业务。2026 年 4 月和 10 月向 Tokyu REIT 贡献了三处物业;展示了已出售物业示例。
两列布局展示举措,包含投资性房地产出售的小型柱状图,以及物业照片/列表。
东急新横滨线(Tokyu Shin-Yokohama Line)上半年客运量同比增长 9.6%。得益于成本控制,预计 FY2026 铁路业务营业利润将从 228 亿日元增至 251 亿日元;2027 年国际园艺博览会(GREEN x EXPO 2027,2027 年 3 月)被视为重要的需求增长机遇。
左侧为柱状图,右侧为包含三个编号主题的展望文本块。
战略包括:缩短租赁期限、引入 CPI 挂钩条款(已针对部分租户实施)以及审查合同方式。涩谷地区顶级租金水平已超过市场基准的 90%;商业及酒店租金上涨(商业租金 431.73 亿日元,其中 10.0% 为变动租金;酒店租金 90.19 亿日元,其中 28.7% 为变动租金)(部分图表标注较小)。
混合布局:包含三个战略框、租金图表及租户续租结果表。
展示了 FY2023 至 FY2026 H1 各类别(国内住宅、国内收益性物业、海外及其他)的销售收入,总计分别为 1,218 亿、1,511 亿、2,155 亿和 2,801 亿日元;阐述了各业务的竞争优势以及投资者持有物业的组合构成(办公楼占比 58%)。
左侧为堆叠柱状图,右侧为三个文本列和一个饼图。
列出了主要交付物业:Viegstage Saginuma(103 套,2026 年 7 月)、Dresse Chidoricho(32 套,2027 年 1 月)、Dresse Minami-Machida Residence(78 套,2027 年 2 月)、Dresse Saginuma Raison Vert(40 套)和 Dresse Minami-Machida Front(78 套,2027 年 3 月)。项目储备时间轴显示已锁定约 1,800 套房源。
左侧为物业交付表,右侧为按财年划分的项目储备时间轴,配有项目照片。
截至 FY2026 上半年,海外资产约为 1,630 亿日元,约占总资产的 5%:其中越南约 1,000 亿日元,泰国约 170 亿日元,澳大利亚约 450 亿日元。目标是到 FY2035 实现约 150 亿日元的业务利润(部分图表数值较小)。
海外利润计划柱状图、各国资产分布图以及越南/澳大利亚项目板块。
展示了 Tokyu 在涩谷地区的参与建筑面积从约 65 万平方米增长至约 86 万平方米。项目地图涵盖了涩谷 Scramble Square 二期(中央栋和西栋,开发中)、Shibuya Upper West Project 以及宫益坂再开发项目。
带有建筑标注的区域地图和建筑面积堆叠柱状图。
计划将涩谷商业设施作为统一的整体进行运营,推动现有设施升级,加强与 IP 内容的合作,并开设新的 Shibuya Upper West Project 零售空间。
涩谷综合商业体概念图,配有文字板块和设施照片。
结合硬件(开发)与软件(娱乐、信息)以增加办公、居住及游客人口;重点介绍了新品牌 Tokyu Entemate,以及将于 12 月初在涩谷 Hikarie 旁开业的“涩谷小吃街”(Shibuya Snack Alley)。
带有活动和场馆照片标注的文本列表。
Tokyu Store 可比销售额下降 0.6%,客单价增长 2.0%,客流量下降 2.5%;分析了 Tokyu Power Supply 相关因素;酒店网络变动(那霸 Tokyu REI 关闭,福井、麹町及加贺新物业开业),外籍宾客 ADR 升至 34,992 日元,高于 28,106 日元的整体预测值。
双栏布局(左侧为生活服务,右侧为酒店/度假村),配有小型表格。
Tokyu 连续第三年入选主要 ESG 指数(FTSE、MSCI);发行了总计 450 亿日元的绿色债券(第 24 期及第 25 期无担保债券);展示了 GREEN x EXPO 2027 的相关工作及详情页链接。
三个包含文字、图片及 URL 的板块。
第 31-37 页的章节分隔符。
居中的大号章节标题。
展示了 Tokyu Railways 的客运量和票价收入的月度同比趋势(图表显示 2024-2025 年 10 月数据);第二季度(7-9 月)客运量超过上年同期,10 月进站人数增长约 4%。
定期票与非定期票月度同比变化的折线图,配有评论框。
两张月度柱状图,分别显示 Tokyu Railways 的客运量和票价收入(实际值,客运量图表显示每月约为 1,160 万至 1,340 万人次)。
两张并排的柱状图。
交付情况:FY2026 上半年交付 44 套,去年同期为 46 套(公寓 40 套,住宅/土地 4 套)。得益于车站直连物业,东京中心五区的办公楼空置率和租金保持稳定;上半年交付情况符合预期。
左侧为交付表,右侧为空置率与租金折线图。
得益于门店翻新,东急百货店(Tokyu Department Store)含租户的总销售额超过上年;由于新店开业和旧店翻新,Tokyu Store 总销售额有所增长。两项业务均配有月度同比柱状图。
两张月度柱线结合图,配有评论。
受入境需求推动,H1 ADR(平均每日房价)超过上年同期;10 月入住率约为 83%,ADR 约为 31,200 日元。图表展示了按月划分的 ADR、RevPAR(每间可销售房源平均营收)、入住率及销售额同比变化。
两组图表,右侧附带注释。
图表对比了涩谷免税销售额、酒店外籍宾客占比与入境游客人数(JNTO 数据);公司持续捕捉涩谷零售及酒店业务的入境需求。
三张图表及设施脚注。
第 38-50 页的章节隔页。
居中的大号章节标题。
合并损益表(单位:亿日元):涵盖 FY2025 H1、FY2026 H1 及 5 月预测值,包含同比及较预测值的变动(营收 +211,营业利润 -45,经常利润 -168)。表格内容密集。
一张带有差异分析列的大型报表。
各部门(交通、不动产、生活服务、酒店及抵销额)的营收与营业利润表,包含同比及较预测值的差异分析。
大型分部门业绩表。
营业外项目明细:利息与股息 15,权益法收益 71(-84),其中包含 Tokyu Fudosan Holdings 52(-25)和 Tokyu REIT 6(-60),以及附带说明的特别项目。
带有注释列的表格。
分部门 EBITDA 表(例如:Tokyu Railways 365,Tokyu Bus 20),包含同比及预测差异;总额同比增加 9。
带有定义脚注的分部门表格。
交通业务营收与利润表,以及 Tokyu Railways 营业费用明细:总成本 677(+21),人工费 186,动力费 44,折旧费 175(单位:亿日元)。
左侧为分部门表,右侧为成本明细表。
不动产分部门表:包含销售利润、租赁及管理;销售收入分为住宅(44 套)和面向投资者的物业(4 笔交易),并附有简短注释。
带有注释列的密集表格。
零售业务营收与利润,包含百货公司、Tokyu Store 及其他的差异分析(小型密集表格)。
带有差异分析列的表格。
ICT/媒体业务表,包含 Tokyu Power Supply 和 Its Communications;Tokyu Power Supply 利润同比下降 18(-24.1%)(内容密集)。
带有差异分析列的表格。
关键指标:酒店整体入住率 79.6%(+0.1pt),ADR 27,530 日元(+1,298 日元),RevPAR 21,903 日元(+1,046 日元);包含涩谷地区酒店及 The Capitol Hotel Tokyu(入住率 74.7%)的明细。
指标表与分部门财务表。
总资产 29,627 亿日元(高于上财年末的 29,228 亿日元),权益 9,501 亿日元,权益比率 32.1%,计息负债 14,566 亿日元,净负债 13,926 亿日元;D/E 倍数为 1.5x;注明了 200 亿日元回购和 91 亿日元股息。
带有注释列的资产负债表。
H1 经营活动现金流 51(去年同期为 486),投资活动 -666,列出资本支出及资产出售流入 71(单位:亿日元);包含筹资活动和自由现金流行及注释。
带有注释的现金流量表。
分部门资本支出表,包含同比及预测差异;注意数据基于执行基准,与现金流量表有所不同。
带有脚注的分部门表格。
第 51-62 页的章节隔页。
居中的大号章节标题。
FY2026 预测损益表对比 FY2025 及 5 月预测:营收 +488 (+4.5%),营业利润 -31 (-3.1%),经常利润 -137 (-11.8%)(单位:亿日元)。
大型财务报表。
分部门营收与营业利润预测,对比 FY2025 及 5 月预测值。
分部门表。
预测值:利息与股息 37,权益法收益 208(-30),利息支出 181(+60),并附有解释性说明。
带有注释的表格。
分部门 EBITDA 预测:Tokyu Railways 690(+35),不动产销售 194,租赁 448(-46);总额同比 -9。
带有脚注的分部门表格。
交通业务预测营收与利润差异,包含组成部分明细(小型表格)。
密集表格。
不动产预测:住宅营收 255,交付 259 套(+17);投资者物业营收 298,交易 11 笔(-3),以及营业利润行。
带有注释的表格。
各零售公司预测营收与利润,对比上年及 5 月预测值。
密集表格。
ICT/媒体预测,包含 Tokyu Power Supply,利润同比下降 35(小型表格)。
密集表格。
酒店预测:包含入住率、ADR 和 RevPAR 表,以及分部门财务数据。
指标表格。
全年预测:经营活动现金流 920(-357),投资活动 -1,481,资产出售流入 433(单位:亿日元)。
带有注释的现金流量表。
各分部资本支出预测,以及与 FY2025 和 5 月预测值的差异对比。
带有脚注的分部表格。
第 63-76 页的章节过渡页。
居中的大号章节标题。
长期循环业务模式:以交通和房地产为核心,联动生活服务和酒店业务,促进区域增长、提升资产价值并获得集团溢价。
涵盖四个业务分部的循环流程图。
Tokyu 是一家区域性综合企业;核心业务(交通、房地产)和增值业务(生活服务、酒店/度假村)在风险收益图谱中各有定位。
带有四个标注区块的象限图。
中长期目标为合并 ROA(营业利润 / 总资产)达到 4%,并按分部展示;预计集团内部租赁将增加。
ROA 与资产规模关系图,附带分部战略说明。
Tokyu 沿线车站半径 1km 内的人口和地价均有所上升(例如 2011-2026 年人口从 39,517 增至 45,544,增长 15.3%;地价指数 214.0);展示了自 FY1999 以来的客运量增长指数。
折线图及车站周边人口与地价增长表。
概念图展示了新物业如何提升现有物业价值,并将客流引导至酒店、商店及其他服务。
带有图标的流程图。
房地产开发触发了交通、生活服务和酒店业务的联动需求,从而实现全区域的可持续增长。
带有示例要点的循环联动图。
涩谷地区提供的服务概览(零售、酒店、办公、娱乐、广告),通过 Tokyu Card 和 App 的客户群紧密连接。
分层的服务与平台矩阵。
涩谷在访客份额/参与度方面相对于其他地区的排名(以 62.6% 位居榜首);就业人口从 438,942(2012 年)增至 585,149(2021 年)。
排名条形图和人口增长图。
对比租户租赁(稳定的固定租金)与集团自营模式(业务利润带来的上行空间),并解释两者结合的优势。
双栏对比图。
来自集团自营业务的租金总计 320 亿日元(占 FY2025 租赁收入 1,263 亿日元的 25.4%):其中零售 191 亿日元(15.2%),酒店 96 亿日元(7.6%),ICT/媒体 32 亿日元(2.6%)。
租金构成图表及租户公司列表。
按区域(沿线 vs 沿线以外)划分的业务分部矩阵,包含 FY2025 营业利润和平均资产;以图像形式呈现。
分部-区域矩阵。
企业价值构成要素表,包含灵活的回购股份、维持财务稳健性、投资组合管理以及沿线持续投资等方法,并附有页面索引。
包含要素、方法和页面索引的三栏表格。
描述各业务对经济的敏感度(领先、同步、滞后),以及应对通胀和利率上升的措施:延长债务期限和采用固定利率借款。
敏感度光谱图及应对措施文字。
投资者关系联系方式(财务战略室、会计组)及 IR 网站 https://ir.tokyu.co.jp/ja/ir.html,附带前瞻性陈述免责声明。
纯文字的结束页。
关于此幻灯片和基础演示文稿内容的常见问题。
这是一份共 77 页的演示文稿,包含执行摘要、股价与 NAV 分析、期间热点、关键业务指标、H1 业绩详情、全年预测详情以及企业价值提升举措。
FY2026 指截至 2027 年 3 月的财年,H1 指 2026 年 4 月至 9 月。封面标题为“2027年3月期 第2四半期 決算説明会資料”。
H1 营业收入为 5401 亿日元(+4.1%),营业利润为 542 亿日元(-7.8%),归属于母公司所有者的利润为 584 亿日元(+4.0%)。全年营业利润预测为 1000 亿日元。
该文稿使用日语编写(決算説明会資料)。原文发布于东京证券交易所的及时披露系统 TDnet 以及公司 IR 网站;本图库页面提供了每页幻灯片的中文分析。
是的。第 38-62 页包含 H1 业绩和全年预测的报表摘要、分部表格、EBITDA、资产负债表、现金流量表和资本支出。
是的。图库提供该演示文稿的 PPTX 和 PDF 文件下载,供您参考。
文稿中的瀑布图、KPI 表格和跨业务图表是很好的布局参考。您可以将数据和文字替换为您自己的内容,但在重复使用带有品牌标识的内容前,请核实原公司的条款。
公司 IR 网站 (https://ir.tokyu.co.jp/ja/ir.html) 列出了业绩资料,同样的发布内容也会出现在 TDnet 上。
文稿最后一页注明的官方 IR 网站。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
参考专业设计,选择您的风格,生成具有完美文本渲染的幻灯片。由 Nano Banana 提供支持——立即开始创建您的演示文稿。


