
所属合集: 投资者演示文稿案例 · 半导体投资者演示文稿案例
Texas Instruments Capital Management 2026 —— TI 年度资本管理电话会议演示文稿(2026 年 2 月 24 日),涵盖每股自由现金流目标、2025 年计分卡结果与 2026 年目标、300mm 制造投资、市场细分、研发分配以及股东现金回报。
以这份演示文稿的封面作为风格参考,用您自己的内容生成幻灯片。 也可以在下方任选一页,以它的版式作为参考。
快速导航
标签
分享幻灯片
Texas Instruments Capital Management 2026 —— TI 年度资本管理电话会议演示文稿(2026 年 2 月 24 日),涵盖每股自由现金流目标、2025 年计分卡结果与 2026 年目标、300mm 制造投资、市场细分、研发分配以及股东现金回报。
每张幻灯片页面的详细视图,包括布局、关键内容和视觉元素。
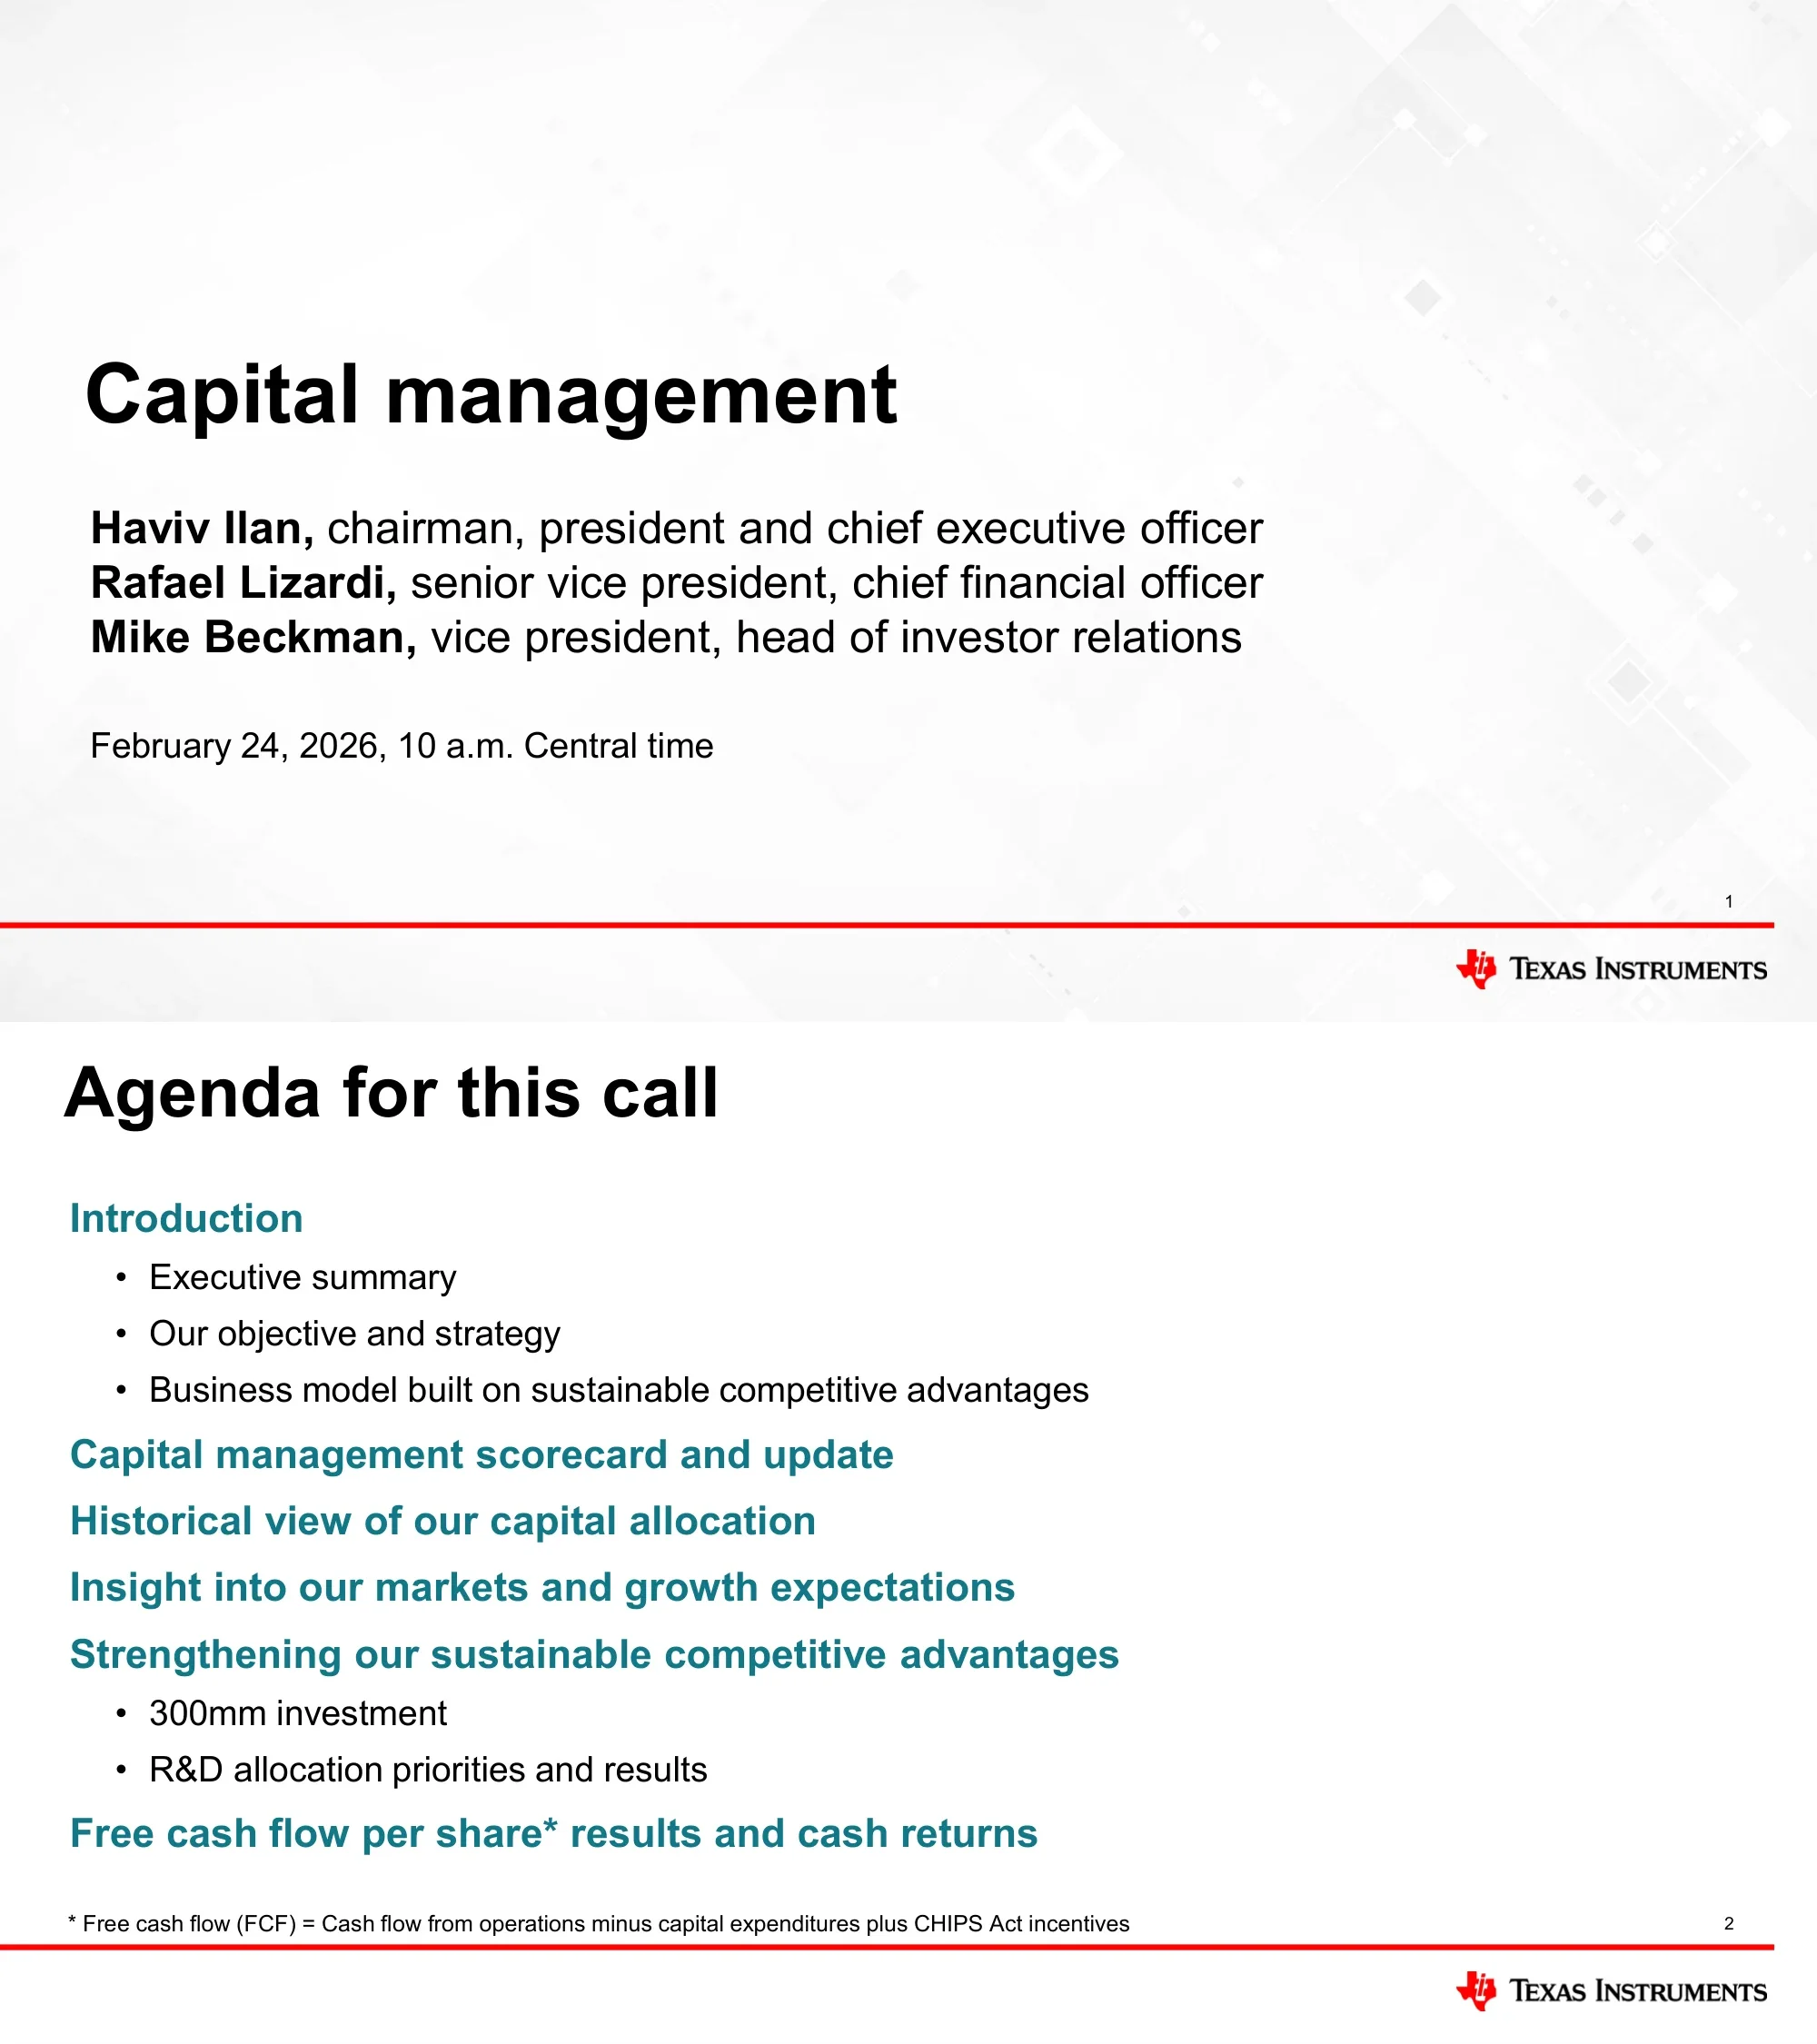
TI 资本管理电话会议标题页,时间为 2026 年 2 月 24 日中部时间上午 10 点。演讲者包括 Haviv Ilan(董事长、总裁兼 CEO)、Rafael Lizardi(高级副总裁兼 CFO)以及 Mike Beckman(副总裁、投资者关系负责人)。
左对齐加粗标题,下方为演讲者姓名及职位;背景为浅灰色抽象电路图案;页脚配有红色横线和 Texas Instruments 徽标。
议程涵盖:简介(执行摘要、目标与战略、业务模式)、资本管理计分卡及更新、资本配置历史回顾、市场与增长预期、强化竞争优势(300mm 投资、研发配置)以及每股 FCF 结果与现金回报。脚注将自由现金流定义为经营活动现金流减去资本支出,再加上 CHIPS Act 激励措施。
单栏议程布局,采用青色章节标题和缩进的灰色项目符号子项;底部设有定义脚注。
六项原则:TI 以长期所有者的身份经营公司;每股自由现金流的增长是长期价值的主要驱动力;战略核心是卓越的业务模式、严谨的资本配置和高效运营;业务模式依托四大竞争优势;在进行增值投资后,剩余现金通过股息和股票回购返还。
青色副标题“At Texas Instruments:”后接六个项目符号,以细水平线分隔,呈现列表表格样式。
目标:实现每股自由现金流长期增长的最大化。战略:(1) 专注于模拟和嵌入式产品的卓越业务模式,建立在四大可持续竞争优势之上;(2) 严谨地将资本配置到最佳机会;(3) 高效运营,即每一美元投入产生更多产出。
两个阶梯状灰色面板,左上角为“目标”,右下角为“战略”,由大型灰色折线箭头连接;包含加粗关键短语的编号列表。
由四大竞争优势(制造与技术、广泛的模拟与嵌入式产品组合、市场渠道覆盖、多样性与长寿性)组成的金字塔,对应具体收益:降低成本与供应链控制、增加单客户机会、触达更多客户与插槽、减少单点依赖并获得更长久的回报。
左侧为分层金字塔图,连接线指向浅灰色面板上青色标题“我们获得的(切实收益)”下的四项收益陈述。
包含八项指标的计分卡,列出长期目标、目标值和结果:FCF 目标为营收的 25-35%,实际为 17%;2023-2025 年每年总资本支出约 50 亿美元;库存 130 至 200 天以上;现金维持在 TTM 营收的 10% 加上 NTM 股息;在经济合理时举债;返还所有 FCF;股息占 FCF 的 40-80% 且增长 4%;回购金额等于 FCF 减去股息。多数行标有对勾。
全宽四栏表格,配有青色表头行(指标、长期目标、指标值、结果)和交替浅灰色行;脚注说明总资本支出不含 CHIPS Act 补贴。
2026 年更新目标:FCF 占 TTM 营收的 25% 至 35%;2026 年总资本支出约 20 亿至 30 亿美元,2027 年及以后视营收和预期增长而定;库存提高至 150 至 250 天,修订目标为具备竞争力和稳定的交期;现金、债务、现金回报、股息(FCF 的 40% 至 80%)及回购目标保持不变。变更的目标以红色显示。
三栏青色表头表格(指标、长期目标、目标值),延续前一页格式,用红色文字标出修订后的目标。
TI 在 2016 至 2025 年间配置了 1090 亿美元资本。最大份额用于研发、销售/营销、资本支出和库存(内生增长,约 500 亿美元),其次是股息(吸引更广泛的投资者)、股票回购(增值捕获未来 FCF)以及少量的收购(外延式增长)。
左侧面板为以十亿美元为单位的水平条形图,位于青色标题“已配置资本:1090 亿美元”下方;青色箭头向右指向“用途”栏,对应各条形图的灰色方框。
过渡页,引入关于市场环境和增长预期的讨论。
浅灰色抽象几何背景上,左对齐的大号加粗章节标题。
展示 20 世纪 80 年代末至 2025 年半导体市场出货量(WSTS,不含存储器,TTM 每月平均值,单位:十亿)的折线图,附带长期趋势线。要点:市场持续复苏,速度较以往回升期更为温和,而长期含量增长仍在继续,对战略机遇的信心依然高涨。
左侧三分之二为折线图,红点标注周期峰值,灰色曲线为外推趋势;右侧为项目符号评论。
TI 对终端市场进行了重新划分。此前的 2025 年细分市场占比:工业 34%、汽车 33%、个人电子产品 20%、企业系统 6%、通信设备 5%。更新后的细分市场占比:工业 33%、汽车 33%、数据中心 9%、个人电子产品 21%、通信设备 3%。工业、汽车和数据中心约占 2025 年营收的 75%,并获得了额外的战略重点;计算器业务约占营收的 1%。
两个堆叠的 100% 柱状图(此前 vs. 更新后),采用红色、灰色、青色和深灰色,中间有黑色箭头,并用括号标注了 75% 的营收;右侧为带有加粗强调要点的灰色面板。
分为汽车(2025 年营收约 58 亿美元)、工业(约 58 亿美元)和数据中心(约 15 亿美元)三个专栏,分别列出了应用场景(如 ADAS、电动汽车动力总成、工业自动化、机器人、机架电源)以及通用型与专用型产品,如毫米波雷达、GaN 功率级、实时控制 MCU 和多相控制器。横幅显示:TI 工业、汽车和数据中心业务在 2013 年至 2025 年间的复合年增长率 (CAGR) 为 8%。
三栏网格布局,带有彩色标题栏(红色代表汽车,灰色代表工业,青色代表数据中心)、照片条和两列产品要点;底部深色横幅显示 CAGR 声明。
增长章节总结:工业、汽车和数据中心业务占营收的比例从 2013 年的约 43% 增长到 2025 年的约 75%;广泛的模拟和嵌入式产品,加上在工艺和封装技术上的投资,增强了产品组合实力;深耕大型、多样化且快速增长的市场,使 TI 能够把握未来的机遇。
单栏浅灰色内容面板,顶部有青色装饰线,包含三个以粗体开头的要点。
章节过渡页,引入关于 300mm 制造投资和研发分配的讨论。
浅灰色抽象背景上的两行粗体章节标题。
再次展示竞争优势金字塔,并突出显示“制造与技术”层级,明确目标是扩大 TI 的 300mm 成本优势,并加强对供应链的控制。
左侧为金字塔图,底层用红色轮廓标出;右侧灰色面板内有黑色大标题和青色副标题。
四大优势:支持增长(产能可支持未来数十年的增长);供应链控制(超过 90% 的晶圆、组装和测试为内部制造);最优技术(针对模拟和嵌入式优化的 28nm 至 130nm 工艺技术);结构性成本优势(与 200mm 相比,300mm 可降低约 40% 的成本,且每片晶圆产出的芯片数量约为 2.3 倍)。横幅:提供具有地缘政治可靠性的产能。
四个等宽栏位,每栏均以青色三角形标记和青色标题引导,并加粗关键数据;底部为全宽青色横幅。
以售价 1.00 美元的零件为例说明对毛利率的影响:芯片成本从 200mm 的 0.20 美元降至 300mm 的 0.12 美元,组装/测试/其他费用维持在 0.20 美元,总成本从 0.40 美元降至 0.32 美元,毛利率从 60% 提升至 68%。
居中的对比表,带有青色列标题(200mm vs. 300mm 晶圆),并用红色曲线箭头连接价格和毛利率数值。
按时按预算交付的三阶段计划:第一阶段(2021-2026)转移与增量增长(装备 RFAB2、关闭 150mm 晶圆厂、完成 LFAB1 认证、将代工晶圆移入 LFAB1);第二阶段(2022-2026)新厂筹备(LFAB2 洁净室、SM1 试点生产线、SM2 厂房外壳);第三阶段(2026+)根据需求扩大模块化产能,以实现每股自由现金流 (FCF) 增长。甘特图时间线涵盖了 Richardson、Lehi 和 Sherman 基地从 2020 年前到 2035 年以后的规划。
三个阶段栏位,带有彩色标题(黑色、红色、青色)和要点,下方是水平甘特图,带有青色年份表头,各基地以灰色、深灰色、红色和青色条形表示。
与上一张幻灯片相同的三阶段路线图和甘特图,现增加了状态标注:RFAB2、LFAB1 认证、SM1 洁净室/试点生产线和 SM2 厂房外壳标记为已完成,LFAB2 洁净室标记为进行中。
在上一页基础上构建,时间线条形图上叠加了绿色对勾“已完成”徽章和“进行中”标签。
三个基地的概况:德克萨斯州 Richardson (RFAB),自 2021 年以来 RFAB2 的产能已达到 RFAB1 的两倍以上;犹他州 Lehi (LFAB),LFAB1 支持外部代工转移(包括 28nm 至 65nm 的 Silicon Labs 产品),LFAB2 厂房外壳建设进展顺利;德克萨斯州 Sherman (SM),SM1 洁净室和试点生产线已完工,SM2 厂房外壳已完工。所有工厂均采用 28nm 至 130nm 工艺节点。
三栏布局,带有灰色标题标签,展示了每个晶圆厂园区的标注航拍照片及要点说明;底部为青色横幅。
2019年至2026年总资本支出柱状图,显示2021-2025年为高资本支出期,峰值约50亿美元,2026年预计约为20亿至30亿美元。2022年与2026年关键指标对比:内部晶圆占比从80%提升至>90%,300mm内部晶圆占比从40%提升至>70%,内部封装测试占比从60%提升至>85%;目标是到2030年实现>95%内部晶圆占比和>80%的300mm占比。
左侧为青色柱状图,带框选的“高资本支出”区域和2026年预测范围条,下方为青色表头的关键指标表;右侧为要点注释。
研发投入章节介绍,强调通过加强技术和产品组合来提高多样性和持久性,金字塔图重点展示了“广泛的模拟和嵌入式产品组合”以及“多样性与持久性”。
左侧为金字塔图,其中两层以红框标出;右侧灰色面板内为黑色大标题和青色副标题。
2013年、2024年和2025年研发投入方向及占 TI 营收比例表::工业领域全面增长(28%、33%、33%),汽车领域全面增长(12%、35%、33%),数据中心全面增长(3%、6%、9%),个人电子产品保持稳定(37%、22%、21%),通信设备保持稳定(15%、3%、3%)。
全宽表格,带有青色合并表头(“占 TI 营收百分比”,跨越三年)和灰色交替行。
相同的研发分配表,用红色椭圆圈出工业、汽车和数据中心所占份额,显示其合计占比从2013年的43%上升至2025年的75%。
在前一表格基础上叠加手绘风格红色椭圆和红色总计数值(43%和75%),分别标注在2013年和2025年列上。
章节分隔页,介绍每股自由现金流结果及股东回报。
浅灰色抽象背景上的两行加粗章节标题。
2004年至2025年组合图,包含经营现金流(青色柱)、资本支出(灰色柱)和资本支出占营收百分比(红线)。2025年经营现金流为72亿美元(含3亿美元库存增长);资本支出为46亿美元,占营收的26%,随着产能扩张接近尾声,该比例正在下降。
左侧为双轴簇状柱形图与折线图(金额与百分比),右侧为要点注释。
TXN每股自由现金流折线图,显示2004-2022年趋势线年均增长约11%;每股自由现金流在高资本支出期有所下降,并于2026年开始接近趋势线。TI 表示,按目前2026年营收共识预期(截至2026年2月20日的 CapIQ 数据),有望实现超过8美元的每股自由现金流。
带红色指数趋势线的折线图,包含框选的“高资本支出”区域和2026年青色预测范围条;右侧为要点,下方为脚注。
年度每股股息从2004年的0.09美元增至5.68美元(2025年第四季度年化值)。TI 已连续22年增加股息,包括2025年第四季度增长4%至每股1.42美元,五年复合年增长率约8%,十年复合年增长率约15%,截至2026年2月20日的股息率为2.58%。
全宽青色柱状图,每个柱条上方带有数据标签,后跟三个要点和一条脚注。
2004年至2025年基本流通股数(单位:十亿)柱状图,显示股数减少了47%。当折现现金流价值超过股价时,TI 会稳步回购,并对股权激励保持严谨态度;截至2025年12月31日,剩余授权回购额度为188亿美元。
全宽青色递减柱状图,配有加粗图表标题,下方为要点列表。
2004年至2025年 TXN 每股现金回报堆叠柱状图,分为股息(青色)和回购(灰色)。2025年回报为每股7.13美元,较2024年增长14%;过去十年 TI 回报了130%的自由现金流,2004年至2025年的复合年增长率为13%。
左侧为带图例的堆叠柱状图;右侧为包含核心数据和要点的高亮面板。
三张 S&P 500分布图:自由现金流占营收比例(TI 位于第52百分位;经营现金流位于第87百分位)、现金回报占营收比例(TI 位于第94百分位)以及投资回报率(TI 位于第70百分位)。数据来源:截至2026年2月20日的 CapIQ 和公开披露文件。
三个并排面板,带有灰色页眉,每个面板包含灰色降序区域分布图,用红色标记线和青色箭头标注 TI 的位置。
结语原则:TI 工程师致力于通过半导体降低电子产品成本;创始人建立了能够长期发展的文化;每股自由现金流的长期增长仍是衡量价值的最终标准;TI 将以所有者心态思考,不断适应并以令利益相关者自豪的方式行事。
由细线分隔的四个要点,与第3页的高管摘要格式一致。
展示 Texas Instruments 徽标的品牌结束页幻灯片。
白色背景搭配细微的灰色几何图形,左侧居中显示巨大的红色 TI 州轮廓徽标及黑色衬线体文字标识。
前瞻性陈述声明,引用了《1995年私人证券诉讼改革法案》及 TI 的 Form 10-K 第 1A 项;此外还包含非 GAAP 披露,说明自由现金流(FCF)及相关比率为非 GAAP 指标,调节表见 www.ti.com/ir,并强调每股 FCF 并非 EPS 的替代指标。
两个文本段落,第一段为黑色,非 GAAP 段落为红色,IR 链接带有下划线。
关于 TI 于 2026年2月4日达成协议以每股 231.00 美元现金收购 Silicon Labs 的法律披露。该交易企业价值约 75 亿美元,预计 2027 年上半年完成,并在扣除交易成本后的第一个完整年度增厚 EPS;TI 仍致力于长期将 100% 的 FCF 回馈股东。同时涵盖了有关委托书征集的补充信息及参与者说明。
全页小字体法律文本,配有加粗的章节标题。
声明本通讯不构成出售证券的要约或购买证券的招揽,并针对 Silicon Labs 交易提供前瞻性陈述的警示性声明,列出了监管审批(Hart-Scott-Rodino)、股东批准、业务中断、诉讼、意外成本及全球存储芯片短缺等风险因素。
两个加粗标题下的全页小字体法律文本。
关于此幻灯片和基础演示文稿内容的常见问题。
这是 Texas Instruments (TI) 于 2026 年 2 月 24 日举行的年度资本管理电话会议的 36 页演示文稿,由 CEO Haviv Ilan、CFO Rafael Lizardi 和投资者关系负责人 Mike Beckman 主讲。该文稿阐述了 TI 最大化每股长期自由现金流的目标,回顾了 2025 年资本管理计分卡,设定了 2026 年目标,并涵盖了 300mm 制造、研发分配、股息和回购等内容。
要点包括:2025 年经营现金流为 72 亿美元,资本支出 (CapEx) 为 46 亿美元(占营收的 26%);2016 年至 2025 年累计分配资本 1090 亿美元;2026 年总资本支出指引约为 20 亿至 30 亿美元;在 2026 年市场一致预期营收下,预期每股自由现金流 (FCF) 超过 8 美元;每季度股息增长 4% 至 1.42 美元;2025 年每股现金回报为 7.13 美元;自 2004 年以来流通股减少了 47%。
文稿首先是标题、议程、执行摘要以及目标与战略幻灯片;随后进入 2025 年和 2026 年计分卡及资本分配历史回顾;接着是关于市场和细分领域的增长预期章节;然后是关于 300mm 晶圆厂和研发竞争优势的章节;最后是自由现金流和现金回报章节,并以总结、Logo 页和法律声明结束。各部分之间由章节过渡页分隔。
文稿指出,与 200mm 晶圆相比,300mm 晶圆的芯片成本降低了约 40%,每片晶圆产出的芯片数量约为 2.3 倍,并以单价 1.00 美元的零件为例,展示了毛利率从 60% 提升至 68% 的过程。三阶段 Gantt 图路线图涵盖了 Richardson、Lehi 和 Sherman 晶圆厂,目标是到 2026 年内部晶圆占比超过 90%,到 2030 年内部占比超过 95%,且其中 80% 以上基于 300mm 工艺。
该演示文稿采用简洁的商务风格,以白色为背景,主色调为深青色,辅以红色点缀和灰色面板。标题使用加粗的黑色无衬线字体,每张幻灯片底部都有细红线页脚,右下角印有 Texas Instruments Logo。表格采用深青色表头行,图表主要使用深青色柱状图,并配以红色趋势线或高亮标记。
可复用的实用布局包括:指标/长期目标/指标值/结果计分卡表格、金字塔转效益框架图、展示细分市场组合变化的“前后对比”堆叠柱状图、带有完成标记的多站点 Gantt 时间轴、双轴现金流与资本支出图、带有数据标签的每股股息柱状图,以及 S&P 500 百分位排名的三面板展示。
TI 将其“企业系统”类别替换为“数据中心”细分市场。按更新后的口径计算,2025 年营收构成为:工业 33%、汽车 33%、数据中心 9%、个人电子产品 21% 以及通信设备 3%。工业、汽车和数据中心合计约占营收的 75%,高于 2013 年的约 43%。
官方演示文稿、非 GAAP 调节表及相关申报文件均可在 Texas Instruments 投资者关系网站 investor.ti.com 上查阅。
TI 资本管理演示文稿、财报资料、非 GAAP 调节表和 SEC 申报文件的官方来源。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
参考专业设计,选择您的风格,生成具有完美文本渲染的幻灯片。由 Nano Banana 提供支持——立即开始创建您的演示文稿。


