
所属合集: 投资者演示文稿案例 · 澳大利亚上市公司投资者演示文稿范例
Telix Pharmaceuticals (ASX: TLX, NASDAQ: TLX) 资本市场日演示文稿,于 2026 年 11 月 4 日在澳大利亚墨尔本举行并提交至 ASX。这份 94 页的投资者演示文稿涵盖了公司作为垂直整合放射性药物(诊疗一体化)业务的战略、商业化产品、待定的 ITM 收购案、针对前列腺癌、脑癌和肾癌的后期治疗管线以及财务概览。所有金额均以美元 (US$) 计;其中澳元数据为 FY2026 营收业绩指引,即 9.5-9.7 亿美元,相当于 1.36-1.39 亿澳元 (A$)。
以这份演示文稿的封面作为风格参考,用您自己的内容生成幻灯片。 也可以在下方任选一页,以它的版式作为参考。
快速导航
标签
分享幻灯片
Telix Pharmaceuticals (ASX: TLX, NASDAQ: TLX) 资本市场日演示文稿,于 2026 年 11 月 4 日在澳大利亚墨尔本举行并提交至 ASX。这份 94 页的投资者演示文稿涵盖了公司作为垂直整合放射性药物(诊疗一体化)业务的战略、商业化产品、待定的 ITM 收购案、针对前列腺癌、脑癌和肾癌的后期治疗管线以及财务概览。所有金额均以美元 (US$) 计;其中澳元数据为 FY2026 营收业绩指引,即 9.5-9.7 亿美元,相当于 1.36-1.39 亿澳元 (A$)。
每张幻灯片页面的详细视图,包括布局、关键内容和视觉元素。
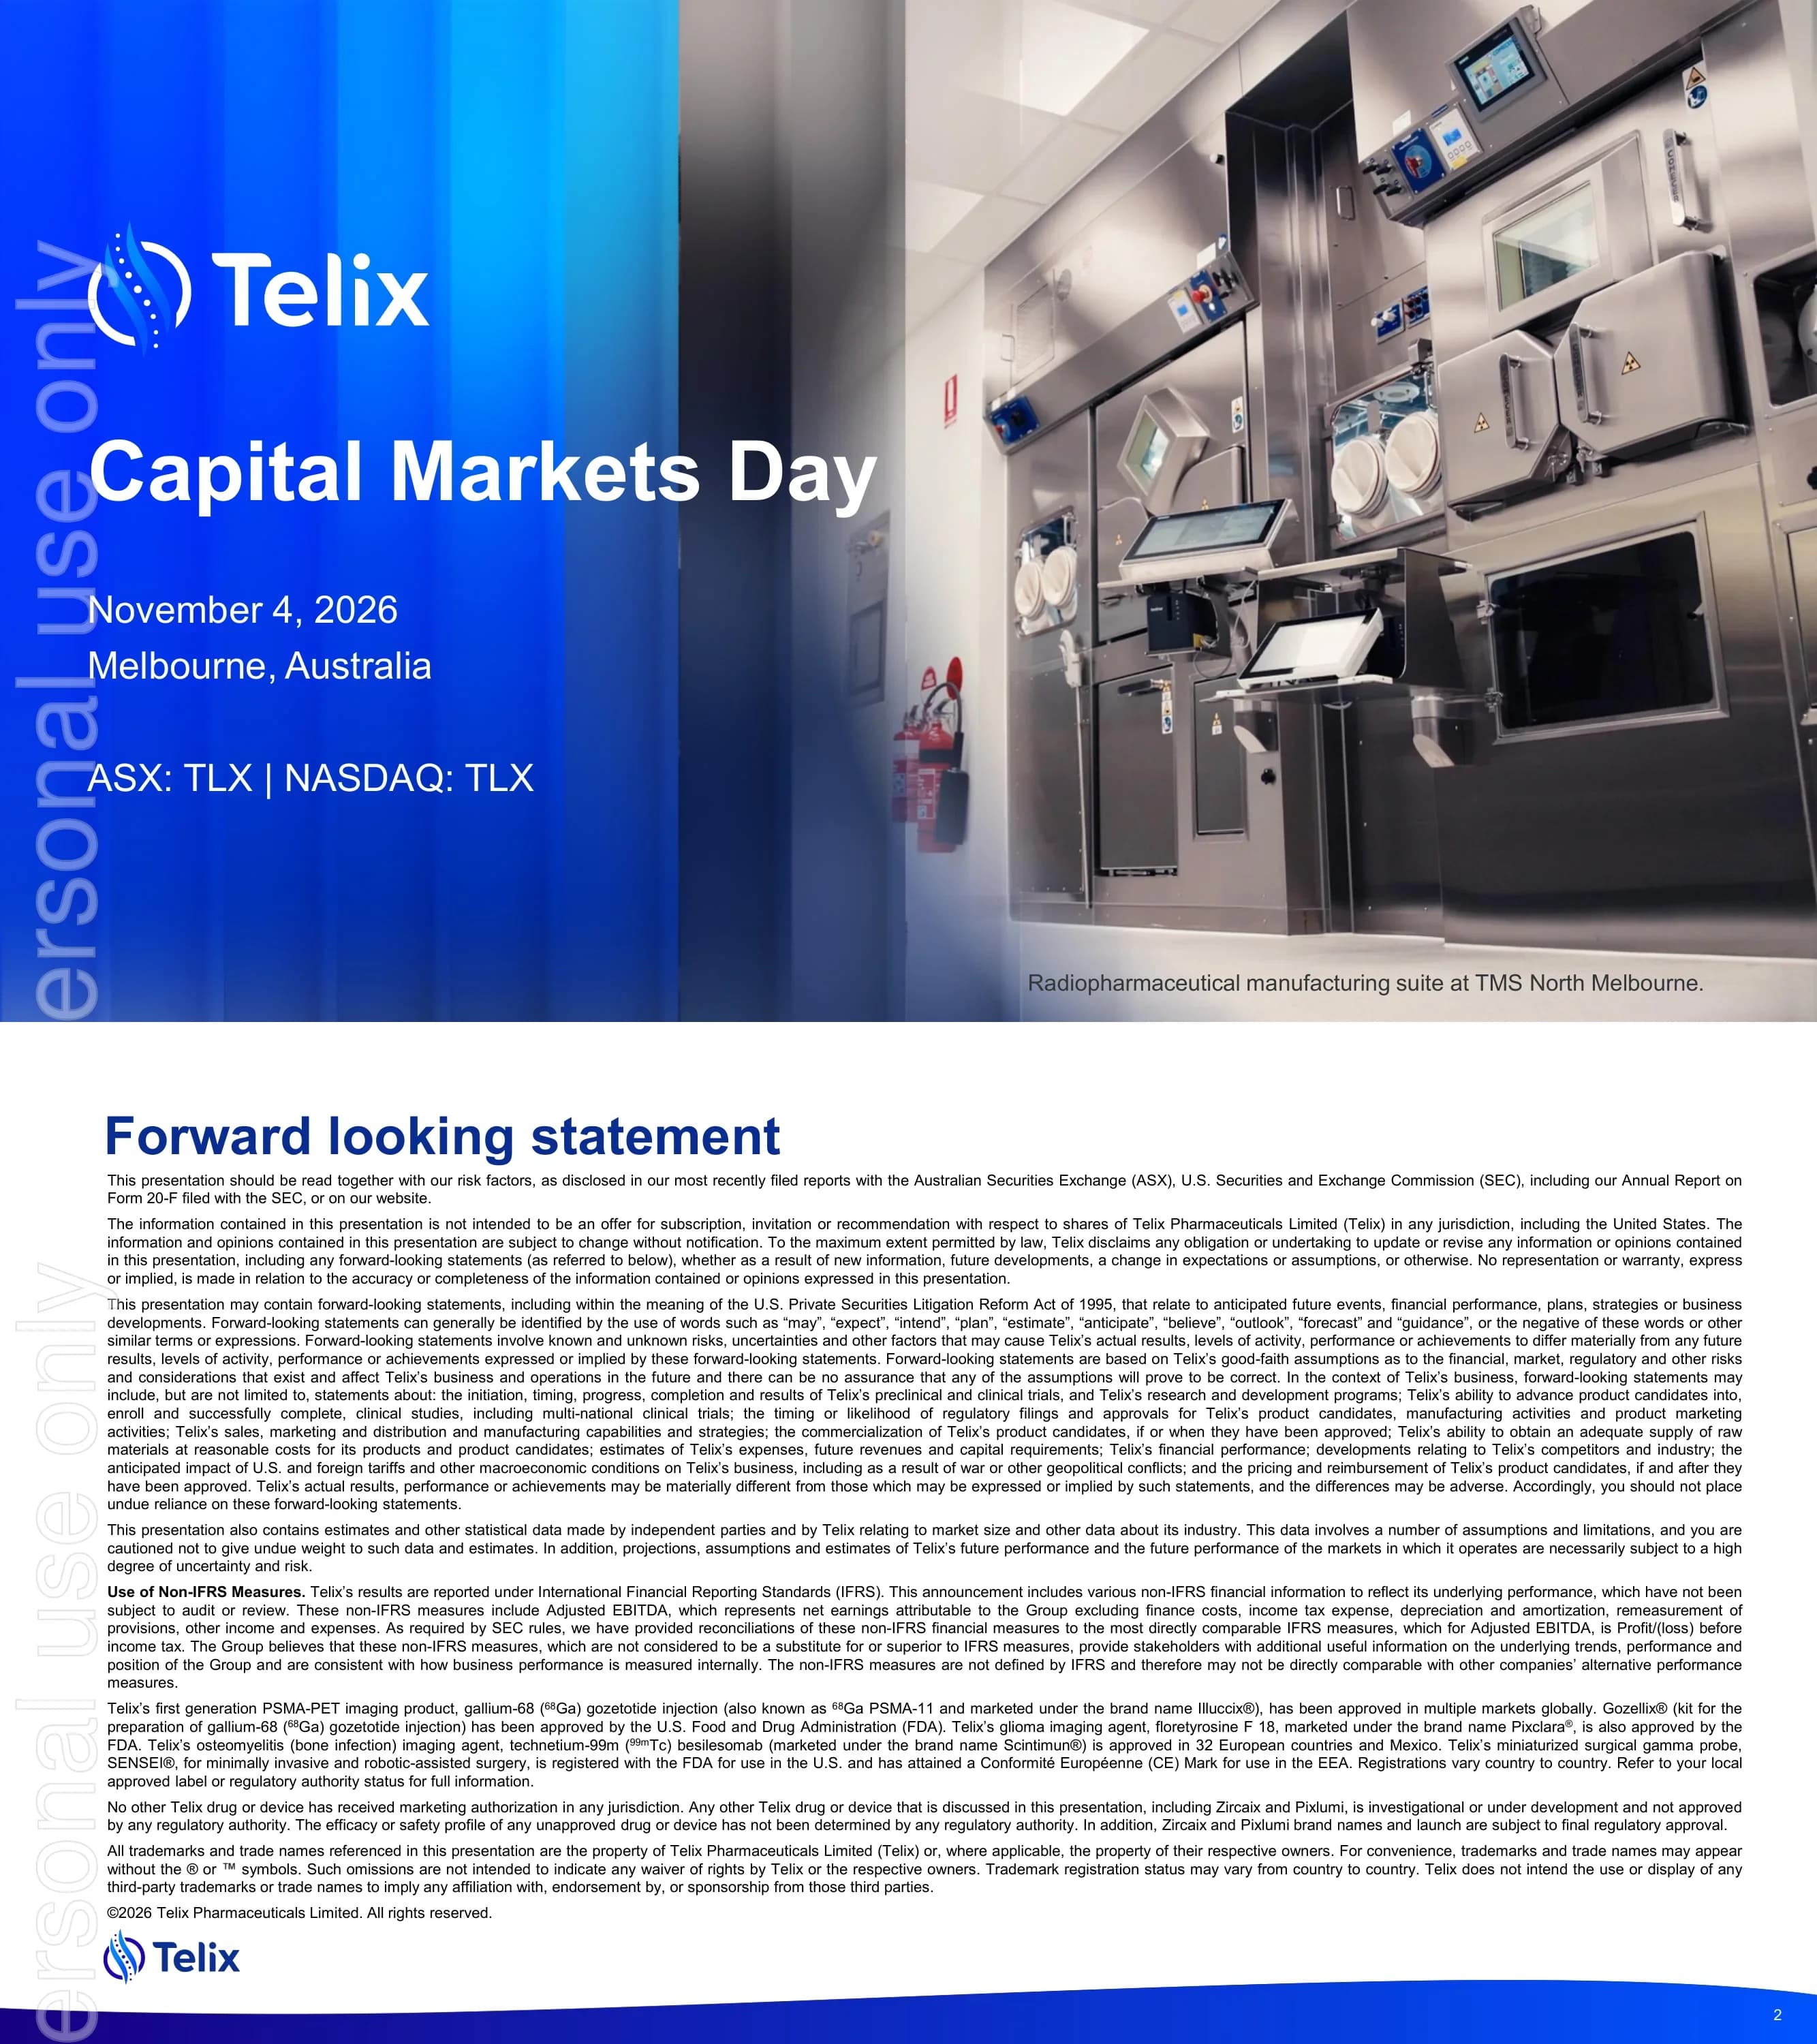
2026 年 11 月 4 日在澳大利亚墨尔本举行的 Telix 资本市场日封面幻灯片,带有 ASX: TLX | NASDAQ: TLX 上市代码行。
左侧为蓝色渐变面板,承载活动名称、日期、地点和上市代码;右侧为全高照片。
密集的法律免责声明,涵盖风险因素、ASX 和 SEC 备案文件(包括 Form 20-F)、非 IFRS 指标(如调整后 EBITDA)以及产品批准状态:Illuccix、Gozellix、Pixclara、Scintimun 和 SENSEI 已获批,而 Zircaix 和 Pixlumi 处于研究阶段。
全页小字体文本免责声明,左上角有标题,底部有页脚栏。
介绍三位出席高管:Christian Behrenbruch 博士(董事总经理兼集团 CEO)、Darren Smith(集团 CFO)和 David N. Cade 博士,MD(集团首席医学官)。
深蓝色背景,横向排列三个圆形肖像,下方附有姓名和职位。
介绍四位独立专家:Munir Ghesani 教授(西奈山伊坎医学院;United Theranostics)、Philip Dundee 博士(皇家墨尔本医院)、Louise Emmett 教授(悉尼圣文森特医院)和 Andrew Scott 教授(墨尔本大学/拉筹伯大学;奥莉维亚·纽顿-约翰癌症研究所)。底部注释说明他们是按公允市场价值支付报酬的独立专家。
横向排列四个圆形肖像,下方附有姓名和所属机构,底部有披露说明。
章节分隔页,介绍由 Christian Behrenbruch 博士主讲的战略与概览环节。
左侧为深蓝与靛蓝渐变,带有白色 Telix logo、章节标题及演讲者姓名职位;右侧为白色弧线背景下的圆形演讲者大肖像。
一家多元化、垂直整合的放射性药物公司,采用“所见即所治” (See It. Treat It.)的整合诊疗方法。五大支柱涵盖精准医学组合、专业商业组织、垂直整合的制造与供应、高价值治疗药物管线以及新分子实体 R&D 平台。关键指标 (KPI):3 款 FDA 批准产品(Illuccix、Gozellix、Pixclara),Illuccix 已在 22 个国家上市,拥有 45 个制造和分销网点,FY2026 营收指引为 9.5 亿至 9.7 亿美元(约 13.6 亿至 13.9 亿澳元)。数据截至 2026 年 10 月 30 日。
标题下方横向排列五个带有照片的支柱卡片,下方是一行四个大型 KPI 数字,以及关于帮助癌症和罕见病患者的使命宣言。
全球核医学市场规模将从 2024 年的 110 亿美元增长到 2030 年的 270 亿美元,并在 2034 年达到 410 亿美元,其中治疗药物规模从约 30 亿美元增长至约 270 亿美元。治疗药物的十年复合年增长率 (CAGR) 为 26%,诊断药物为 5%。约 50 家放射性药物公司正在开发超过 100 个治疗靶点(包括 41 个 Lu-177、34 个 Ac-225、25 个 Pb-212 和 16 个 At-211 候选药物)。来源:MEDraysIntell 2025, William Blair。
左侧为治疗与诊断药物对比的堆叠柱形图,右侧为关键统计数据标注和候选药物数量明细。
三大增长引擎:1) 规模化的商业业务,2) 治疗与精准医学管线,3) 行业领先的制造与供应。
左侧为带有海军蓝圆形图标的编号列表,右侧为 PET 扫描图像拼贴。
Illuccix 已在 22 个国家上市,中国 NMPA 正在审评其 NDA,日本注册研究已完成入组。展示了 Gozellix 产品套件。Pixclara (floretyrosine F 18) 是首款获 FDA 批准用于胶质瘤的 FET-PET 成像药物,获得 NCCN 指南以及 EANM/EANO/RANO/SNMMI 的推荐。
三个相等的浅灰蓝色卡片,每个卡片包含产品图片和“FDA APPROVED”徽章。
各产品在美国的总可及市场 (TAM):Illuccix/Gozellix 约 670,000 次扫描(约 27 亿美元);Pixclara 约 21,200 次扫描(约 1.06 亿美元,基线 FET PET 可增至 3 亿美元以上);用于肾癌的 Zircaix 约 116,320 次扫描(约 6 亿美元);用于前列腺活检前的 BiPASS 约 821,000 次扫描(约 33 亿美元);用于 GEP-NETs 的 ITM-11 约 13,800 名患者(约 17 亿美元,取决于 ITM 交易完成)。Telix 有望在 2027 年增加三款高价值商业产品。TAM 模型按每次扫描 4,000 美元和每次治疗 250,000 美元计算。
对比表,带有海军蓝标题行,每行代表一个产品,并有关于 2027 年上市潜力的突出横幅和假设脚注。
四款后期治疗药物:TLX591-Tx 用于前列腺癌(约 56 亿美元,约 22,460 名患者,临床 3 期,中期无效性分析);TLX597-Tx 用于前列腺癌(约 42 亿美元,约 16,800 名患者,临床 2 期,OPTIMAL-PSMA 数据公布);TLX101-Tx 用于胶质母细胞瘤(约 12 亿美元,约 8,100 名患者,临床 3 期,入组推进中);TLX250-Tx 用于肾癌(约 11 亿美元,约 4,700 名患者,临床 2/3 期,入组推进中)。定位为转型治疗机会和更高利润的产品上市。
按资产划分的四行表格,包含适应症、市场价值、患者数量、阶段和下一个里程碑列。
垂直整合的六大优势:供应安全、速度、经济性(COGS 优势)、可扩展性、风险缓解和更快的创新。横幅内容为“从安全供应到及时可靠的患者获取”。
浅灰蓝色图标卡片组成的二乘三网格,下方配有全宽横幅。
涵盖从放射性同位素供应到靶向分子和冷包、放射性标记药物、单位剂量质控(QC)以及最后一公里配送的价值链,每个环节下方均列出了 Telix 的能力:ARTMS(同位素生产)、IsoTherapeutics(生物共轭)、Telix Manufacturing Solutions 站点(比利时 Seneffe GMP、横滨临床、萨克拉门托临床与工艺开发、北墨尔本热室与剂量学)、RLS Radiopharmacies(配药与分销),以及用于同位素制造的 ITM。
顶部为水平箭头流程图,下方对应每一阶段的能力行。
分为三栏:ARTMS QIS 技术生产 68Ga 和 89Zr(用于 Zircaix 上市);ITM 作为 Lu-177 的全球领导者,具备 TLX591、TLX597、TLX250 和 ITM-11 的产能;以及下一代 α 射线核素,包括 Telix 的 212Pb 发生器、与 IBA/Framatome (Ekalia) 合作的 211At,以及通过 ITM x Actineer 合资企业和 EZAG 提供的 225Ac。
三个相等的栏目,每个栏目包含标题、图标和要点列表。
世界地图展示了位于 Seneffe、横滨和墨尔本的 Telix Manufacturing Solutions 站点,以及战略合作伙伴 ARTMS、Optimal Tracers、IsoTherapeutics、RLS、R2Pharma 和一家中国合作伙伴。
全宽世界地图,周围分布着位置图钉和合作伙伴标注。
Telix 与 ITM 的结合体现在五个支柱上,并附有勾选标记:通过治疗性放射性同位素领导地位创造价值、加速治疗性商业基础设施建设、新产品与生命周期机会、商业深度以及增强研发能力。
网格展示了 Telix 和 ITM 在五个支柱维度上的贡献,并以勾选图标标注。
177Lu 市场规模将从 2025 年的 5 亿美元增长到 2035 年的 21 亿美元,复合年增长率(CAGR)为 23%;225Ac 市场规模将从 1 亿美元增长到 14 亿美元,CAGR 为 45%。到 2035 年,放射性同位素市场每年增长约 30%。行业在研管线资产:41 个 Lu-177 项目(外加两个商业化疗法)和 34 个 Ac-225 项目。
并排的两个柱状图,带有 CAGR 标签,右侧是一个带有资产数量的深蓝色分子面板。
“为何现在投资?”面板(供应安全、吸引人才、首选合作伙伴)位于左侧,右侧是大型制药公司、专业放射性药物公司与 Telix + ITM 的能力对比。Telix + ITM 在每一行都打上了勾:Lu、Ac、Tb 和 I 治疗药物;肽、抗体和小分子模态;商业化诊断;以及 Lu 和 Ac 同位素供应。
左侧为文字面板,右侧为带勾选标记的三栏能力对比表。
合并后的足迹图:比利时的 3 个制造站点和 2 台回旋加速器,ITM 全球总部及德国的 2 个站点,TMS 萨克拉门托,TMS 横滨回旋加速器,美国总部,全球总部及 TMS 北墨尔本,覆盖美国市场 85% 以上的 RLS 网络,以及 RLS 站点和合资企业计划建设的回旋加速器。
世界地图,标有 Telix 和 ITM 站点的地点标注。
过渡页,介绍由 David N. Cade 博士主讲的管线环节。
左侧为深蓝色渐变,带有白色 Telix 徽标、章节标题和演讲者详情;右侧为白色圆弧后的圆形演讲者头像。
按适应症划分的管线图。泌尿肿瘤:TLX591-Tx(单抗/177Lu/PSMA,3 期),TLX250-Tx(单抗/177Lu/CAIX,3 期),TLX597-Tx(小分子/177Lu/PSMA,2 期),TLX592-Tx(225Ac PSMA),TLX090-Tx(153Sm,骨转移),TLX252-Tx(225Ac CAIX)。神经肿瘤:TLX101-Tx(131I LAT1,3 期),TLX102-Tx(211At LAT1)。其他肿瘤:TLX66-Tx(90Y CD66),TLX400-Tx(FAP),TLX300-Tx(PDGFRa)。资产旁配有对应的显像剂栏。
按适应症分组的管线网格,每阶段配有进度条,右侧为配对显像剂栏。
Regeneron 交易:共同开发和商业化 α 射线疗法,首批 4 个项目外加 4 个项目的期权,里程碑付款高达 21 亿美元加特许权使用费。ITM:互补的治疗特许经营权,包括 ITM-11 的 3 期扩张,适应症扩展至 G2/G3 GEP-NETs 以及肺/胸腺 NETs,并拥有全球最大的 177Lu 供应。
两张并排的卡片,分别代表 Regeneron 和 ITM,列出了关键条款。
过渡页,介绍由 Munir Ghesani 博士主讲的 68Ga PSMA-11 临床实践环节。
左侧蓝色渐变面板带有白色徽标、章节标题和演讲者;右侧为白色圆弧后的圆形头像。
在 proPSMA 试验(n=295)中,68Ga PSMA-11 PET/CT 与 CT 加骨扫描相比,准确度为 92% vs 65%,敏感性为 85% vs 38%,特异性为 98% vs 91%,管理方案改变率为 28% vs 15%,结果不明确率为 7% vs 23%,辐射剂量为 8.4 vs 19.2 mSv。Illuccix 中国 BCR 研究(n=140)报告患者水平 PPV 为 94.8%(95% CI 85.9-98.2%),各 PSA 范围的 PPV 为 90-100%。优势包括指南支持、当日成像和给药灵活性。
左侧为试验指标对比表,右侧为中国研究面板及获益标注。
Ga-68 通过肝脏代谢,与骨骼无亲和力;而 F-18 具有天然的骨亲和力,可能导致假阳性骨发现。幻灯片引用了 SNMMI 指南以及 Ghesani 教授的评价。
Ga-68 与 F-18 表现的双栏对比,下方设有引言框。
一名处于主动监测期的患者(PSA 3.4)在 F-18 PSMA PET 扫描中显示前肋病变。六个月后的 68Ga PSMA-11 PET 显示无肋骨病变,证实其为良性。
两次扫描的 CT、PET 及融合视图图像网格,配有简短说明。
一名 68 岁 Gleason 9 (4+5) 分且 PSA 为 112 的患者被转诊接受 177Lu-PSMA (Pluvicto) 治疗。68Ga PSMA-11 可见多个病变,而 18F-PSMA 则未显示。
并排的最大强度投影 (MIP) 图像,配有临床病史面板。
标记的采集窗口为 50-100 分钟。由于半衰期为 68 分钟,在 150 分钟时约有四分之一的活性残留。根据 EANM/SNMMI 指南 2.0,对于不确定的发现,允许在 120 分钟后进行采集。
三个大数字栏,每个下方配有简短的解释性说明。
一项前瞻性试点研究,对比了 3 名前列腺癌患者在约 60 分钟的早期显像与 150 分钟的延迟显像,共获得 13 对配对病变。
简单的研究设计图表,包含两个时间点框和队列摘要。
配对的轴向 PET 图像显示,150 分钟时的病变与背景对比度高于 60 分钟时。
两个配对的轴向图像面板,标注有采集时间。
对比了早期显像、延迟显像及对应 CT 图像中的气管旁淋巴结。
展示早期、延迟和 CT 视图的三图行。
13 个病变中有 10 个具有更高的延迟 SUVpeak,配对变化中位数为 +8%(范围 -10.7% 至 +25.3%)。早期平均 SUVpeak 为 5.60,延迟后为 6.24。
病变级柱状图 (L1-L13),侧边附有汇总统计数据。
将普遍假设与主要假设进行对比,即由于计数密度占主导地位,早期显像具有更高的清晰度。
并排的两个文本卡片,分别代表普遍假设和主要假设。
针对 20 名 SSTR 阳性 NET 患者的回顾性配对研究,由 3 名获得委员会认证的阅片者阅读,采用盲法二选一强制选择法,对比约 1 小时的早期显像与约 24 小时的延迟显像。
研究设计流程图,采用圆角深蓝色框和箭头。
通过 MIP 和轴向视图展示,与 1 小时显像相比,24 小时延迟显像的图像均匀度有所下降。
标注为 1h 和 24h 的 MIP 及轴向图像对。
在 1 小时显像中清晰可见的肝脏病变,在 24 小时显像中不可见,并配有 CT 图像对照。
1h、24h 和 CT 图像面板,配有病变箭头。
1 小时显像中缺失的腹膜后淋巴结在 24 小时显像中变得清晰可见。
1h 和 24h 配对图像面板,配有病变箭头。
仅早期显像检测到 104 个病变,仅延迟显像检测到 82 个,联合显像检测到 115 个,比仅早期显像多出 11 个。
三个大数字栏,每个下方配有标签。
美国 PSMA-PET 扫描(以千计)在疾病进程中的分布:初始分期 151、生化复发 (BCR) 460、治疗反应 nmAPMR 143、监测 mAPMR 71、RLT 选择 58 以及监测 RLT 反应 52。目前的 TAM 约为每年 670,000 次扫描,而活检约为 100 万次。
沿疾病进展阶段绘制的扫描量曲线,配有 TAM 标注。
将显像提前至活检前阶段,每年可增加约 821,000 次扫描(对比 100 万次以上的活检),有望使 PSMA 市场翻倍。
疾病进展曲线延伸至活检前阶段,并突出显示新增容量部分。
前列腺癌诊断环节的分节符,由泌尿外科医生 Philip Dundee 博士演讲。
左侧为蓝色渐变面板,包含徽标、标题和演讲者详情;右侧为白色圆弧后的圆形头像。
模板活检需在麻醉下采集 15-20 个样本,存在采样局限性、感染和出血风险,且恢复期长达数天至数周。
左侧为局限性要点列表,右侧为经会阴活检插图。
MRI 缺乏特异性。美国每年进行约 800,000 例活检,其中高达 75% 为阴性,且高达 25% 的男性拒绝活检。活检的假阴性率可能高达 50%。
左侧为关键统计数据标注,右侧为前列腺活检图谱。
PRIMARY (n=291):Ga-PSMA-PET 联合 mpMRI 对比单用 mpMRI,敏感性为 97% vs 83%,特异性为 40% vs 53%,阴性预测值 (NPV) 为 91% vs 72%;PRIMARY 评分的敏感性达 94%,特异性为 68%,P 评分分别为 94% 和 66%。PRIMARY2 (n=660):活检减少了 49%,检出的 csPCa 比例为 12% vs 16%。
双面板结果布局,左侧为 PRIMARY,右侧为 PRIMARY2,包含对比表和突出显示的数值。
68Ga-PSMA-11 联合 mpMRI (PI-RADS 1-4),随后进行模板活检和 6 个月随访。n=350,共同主要终点为敏感性和特异性,全球多中心、开放标签、单臂设计。招募已完成。NCT07052214。
带有圆角深蓝色框和箭头的试验设计流程图,以及设计摘要面板。
PSMA-PET 联合 mpMRI 风险分层:高风险 (PI-RADS 5) 进行影像引导活检;PI-RADS 1-4 且 PET 阳性则进行“一次搞定” (One and Done) 精准活检;PI-RADS 1-2 且 PET 阴性则“无需活检” (None and Done)。目标是将 12-40 针活检减少至 1-2 针。
根据 PI-RADS 评分和 PET 结果分支的决策树流程图。
对比了当前 3 次 MRI 采集的方法与未来 1 次 PSMA PET 扫描的方法。一名 72 岁、PI-RADS 低于 3 分的患者,在 PSMA PET 上显示右前尖部有局灶性摄取 (BIOPSTAGE 试验)。
左侧为现状与未来的对比,右侧为病例影像面板。
由 Andrew Scott 教授演示的脑癌概述章节过渡页。
左侧为蓝色渐变面板,包含徽标、标题和演讲者;右侧为白色弧线后的圆形肖像。
Pixclara 是美国首个获 FDA 批准用于胶质瘤的显像剂。欧洲 Pixlumi MAA 已获受理。NCCN 和国际指南均支持使用,并计划扩展至脑转移瘤领域。它能区分疾病进展与治疗效应,并获得孤儿药认定。
左侧为关键点列表,右侧为脑部 PET 影像面板。
Shoreline Research (2026 年 1 月):约 70% 的医生准备在批准后开具 Pixclara 处方,约 80% 的转诊医生依赖 NCCN,超过 90% 拥有院内 PET 扫描仪,转诊医生非常看重差异化摄取和图像质量。
四象限平铺布局,每个色块包含一个大型统计数据和说明。
LAT1/LAT2 氨基酸转运体在胶质瘤中高表达。Pixclara 靶向 LAT1/LAT2,而 TLX101-Tx (131I) 和 TLX102-Tx (211At) 靶向 LAT1,在神经肿瘤学领域提供了潜在的同类首创 (first-in-class) 诊疗一体化配对。
带有转运体标签的细胞膜机制图和摘要标注。
并排展示 MRI 和 18F-FET PET,切除腔附近的 FET TBRmax 为 3.2,同时列出了对比增强 MRI 的局限性。
MRI 和 FET PET 影像并排显示,附带局限性列表。
TLX101-Px 联合 MRI 显示敏感性为 93%,特异性为 94%,而单用 MRI 的敏感性为 96%,特异性为 53% (Pauleit et al. 2005)。
左侧为 ROC 曲线和对比数据,右侧为组织学图像。
一名 35 岁患有弥漫性星形细胞瘤的患者,18F-FET TBRmax 为 3.9;活检证实进展为间变性少突星形细胞瘤(WHO III 级)。
MRI 和 FET 影像面板,附带时间-活性曲线和病例摘要。
1970 年至 2030 年胶质瘤 FDA 批准时间线(放疗、洛莫司汀、卡莫司汀、Gliadel、TMZ、贝伐珠单抗、肿瘤电场治疗、vorasidenib 和 Pixclara),以及影像学和生物标志物的里程碑。
水平时间线,线上方为批准事项,线下方为影像学和生物标志物里程碑。
美国每年约有 25,000 例脑部及中枢神经系统 (CNS) 病例,约 1.8 万例死亡。GBM 约占恶性 CNS 肿瘤的 50%(每年约 1.5 万名以上患者)。诊断后的中位总生存期 (OS) 为 12-15 个月,复发后为 3-9 个月。
左侧为统计数据标注,右侧为发病率和生存率折线图。
约 60 名患者接受了治疗,其中包括儿科患者。在 IPAX-2 研究中,药物耐受性良好,未出现剂量限制性毒性(DLT)。从初始诊断算起,中位总生存期(OS)分别为 23 个月(IPAX-1)和 32.2 个月(IPAX-Linz);从治疗或进展算起,分别为 13 个月和 11.9 个月。IPAX BrIGHT 3 期研究和 IPAX-2 研究目前正在进行中。
对比各项研究的结果表,包含生存期亮点和状态面板。
第一部分为剂量优化(4 GBq 联合洛莫司汀 90 mg/m2,共 3 个周期,n=3 后增加至 n=12)。第二部分将患者按 1:1 随机分配至 TLX101-Tx 联合洛莫司汀组或洛莫司汀单药组。终点指标为复发性胶质母细胞瘤(GBM)的最大耐受剂量(MTD,第一部分)和总生存期(OS,第二部分)。目前已在奥地利、澳大利亚、比利时和荷兰开展;在丹麦、法国、德国、西班牙和新加坡获得授权;已向美国提交 IND 申请。NCT07100730。
由深蓝色圆角框组成的两个部分试验设计流程图,以及国家/地区状态列表。
在乌得勒支大学医学中心(UMC Utrecht)的同情使用(12 名患者)中,MRI RANO 标准显示:3/12 疾病稳定(SD),0/12 部分缓解(PR),9/12 疾病进展(PD);PET RANO 标准显示:3/7 SD,1/7 PR,3/7 PD。发生一例 3 级脑水肿,判定为可能与药物无关,未发生 4 级事件。在奥地利、澳大利亚、德国、荷兰、新西兰和美国,已有超过 26 名患者通过同情使用接受了治疗。
RANO 缓解结果表,旁边附有安全性亮点。
在 12 名患者中进行 3、4 和 5 GBq 的剂量递增试验,共 2 个周期,同时结合标准治疗。已达到 5 GBq x2 的 MTD 且未出现 DLT,入组已完成,为 2 期研究提供了支持。NCT05450744。
带有深蓝色圆角框的剂量递增图和结果摘要面板。
肾癌环节的分节页,由 David N. Cade 博士演讲。
左侧为蓝色渐变面板,包含徽标、标题和演讲者;右侧为白色弧线后的圆形肖像。
肾癌是全球第 14 位常见的癌症,在北美和欧洲发病率最高,男性发病率是女性的两倍。约 90% 为肾细胞癌(RCC),其中约 85% 为透明细胞肾细胞癌(ccRCC)。幻灯片展示了按地区划分的年龄标准化发病率和死亡率。
左侧为关键事实,右侧为各地区发病率和死亡率柱状图。
CAIX 是一种由缺氧和 VHL 突变诱导的跨膜糖蛋白。它在超过 95% 的 ccRCC 中表达,而在正常肾脏中表达极低。
右侧为 CAIX 诱导机制图,左侧为关键事实。
Girentuximab 是一种针对 CAIX 的嵌合 IgG1 抗体,拥有约 500 名患者的安全性数据。89Zr(半衰期 3.3 天)是 TLX250-Px 的显像载荷,177Lu(半衰期 6.7 天)是 TLX250-Tx 的治疗载荷。
中间为抗体结构图,两侧分别为显像和治疗载荷卡片。
ZIRCON 研究(《柳叶刀·肿瘤学》2024 年发表,n=284)显示灵敏度为 86%,特异性为 87%。对于 4 cm 或更小的病灶(n=145),灵敏度为 85%,特异性为 90%;对于 2 cm 或更小的病灶(n=20),灵敏度和特异性均为 97%。阅片者间 Fleiss kappa 系数为 91%,阅片者内为 100%,安全性良好。
按病灶大小划分的性能结果表,附带阅片者一致性标注。
LUTEON(3 期,澳大利亚)和 LUTEON-ATLAS(2a 期,美国/欧盟)入组了经过 2-3 线既往治疗、且 PET 检测为 CAIX 阳性的晚期 ccRCC 患者。在安全性导入期后,进行第一部分剂量优化(1,887 MBq vs 1,258 MBq 方案,每组 20 人),随后进行第二部分 3 期研究,将 177Lu-TLX250 与研究者选择的方案按 1:1 进行对比。NCT07197580。
带有深蓝色圆角框和箭头的多阶段试验设计流程图。
TLX591-Tx 环节的分节页,由 David N. Cade 博士演讲。
左侧为蓝色渐变面板,包含徽标、标题和演讲者;右侧为白色弧线后的圆形肖像。
对比雄激素途径调节剂(APM)敏感型和耐药型前列腺癌:预后分别为 4-5 年以上与约 2-3 年,在生物学特性和临床意义上存在差异。
双栏对比表,带有深蓝色表头,行内容包括预后、生物学特性和临床意义。
TLX597-Tx(下一代小分子):经肾脏排泄,肾脏剂量仅为 PSMA-617 的三分之一,唾液腺剂量仅为五分之一,3-7 剂,每剂 230 mCi,用于 mAPMN/S。TLX591-Tx(同类首创 rADC):经肝脏排泄,在 ProstACT SELECT 研究中 rPFS 为 8.8 个月,给药 2 次,每次 76 mCi,用于 mAPMR。
TLX597-Tx 与 TLX591-Tx 各项属性的双栏对比表。
对患者友好的方案:2 周内给药 2 次,唾液腺和肾脏辐射剂量低,具有内吞作用且保留时间长,给药活性较低,仅为 76 mCi。
左侧为优势列表,右侧为作用机制示意图。
第 1 部分(安全性和剂量测定,n=30:76 mCi x2 联合阿比特龙、恩扎卢胺或多西他赛,每组 n=10)已完成,并已与 FDA 达成一致,在美国推进至第 2 部分。第 2 部分按 2:1 进行随机分组(n 约为 490),对比 TLX591-Tx 联合 SoC 与单纯 SoC 的疗效,主要终点为经 BICR 评估的 rPFS,受试者为在接受第一种 ARPI 后出现进展的 mAPMR 患者。目前正在全球范围内招募,日本已批准第 1 部分。NCT06520345。
由深蓝色圆角框和箭头组成的两部分试验设计流程图。
一名患有骨转移的 83 岁患者。15 天内的 SPECT 生物分布显示,摄取首先出现在血管和肝脏区域,随后出现在转移部位。截至数据截止日(第 341 天),病情稳定。
跨时间点的系列灰度 SPECT 图像,配有病例摘要面板。
一名患有淋巴结转移的 64 岁患者,病情稳定状态维持了 339 天。
灰度扫描图像,配有病例摘要面板。
一名曾接受过达罗他胺和多西他赛治疗的 62 岁患者,病情稳定,在第 337 天时仍留在研究中。
灰度扫描图像,配有病例摘要面板。
由 Louise Emmett 教授主持的 TLX597-Tx 环节的分节符。
左侧为带有徽标、标题和演讲者的蓝色渐变面板;右侧为白色弧线后的圆形肖像。
一种小分子 PSMA 配体,具有高肿瘤摄取和保留率、低唾液腺和肾脏摄取,并具有剂量强化的潜力。
关键属性列表,旁边是作用机制信息图。
TLX597-Tx (n=12) vs PSMA-617 (n=297) vs PSMA-I&T (n=153) 的剂量测定(单位 Gy/GBq):肾脏 0.28 vs 0.58 vs 0.71;泪腺 0.35 vs 1.58 vs 2.83;下颌下腺 0.25 vs 0.74 vs 0.64;骨病灶 9.74 vs 3.57 vs 4.1;软组织病灶 9.57 vs 4.19 vs 2.94。展示了 5 小时和 120 小时的 SPECT 图像。
三方对比表,突出显示 TLX597-Tx 列,并附有 SPECT 图像。
前 3 剂在 15 天内给药,每剂 8.5 GBq(标准为 7.5 GBq)。到第 3 天观察到 PSMA 上调(SUVmean 从 5.7 增至 7.9,SUVmax 从 25 增至 74,TTV 从 2,379 增至 3,977 mL)。
左侧为给药方案图表,右侧为 PSMA 上调图像和数据。
研究者发起的试验(主要研究者为 Emmett 教授),n=120,按 2:1 随机分配:剂量强化型 TLX597-Tx(n=80;第 1、3 和 15 天给药 8.5 GBq,随后在第 10、20 和 30 周给药)对比标准方案(n=40;每 6 周给药 7.5 GBq,共 6 次),受试者为 ARPI 治疗后确诊的 mAPMR 患者。主要终点是 PSA90 缓解率;次要终点包括 PSA50、PSA-PFS、rPFS、OS、ORR、QoL、安全性和剂量测定。
包含两个治疗组和终点框的试验设计流程图。
一名 71 岁患者,在接受两线化疗和 ARPI 治疗后出现弥漫性骨转移。第 10 周时 PSA 从 1,380 降至 40(PSA 缓解率 97%),肾功能正常(eGFR 约 90),并配有 Hb/PLT 表格。
PSMA PET 图像和 PSA 图表,配有实验室数据表。
一名广泛累及骨髓的患者。第 20 周时 PSA 从 487 降至 1.9(缓解率 99%),Hb 从 81 改善至 106,eGFR 为 77-85。
PSMA PET 图像和 PSA 图表,配有实验室数值面板。
在接受持续 ADT 联合 ARPI 治疗的 mHSPC 患者中进行适应性 PSMA RLT:6 周内给药 3 剂,随后每 8 周给药一次(8.5 GBq)。主要终点是 6 个月时 PSA 低于 0.2 ng/mL,并在第 12、24 和 44 周进行 PSMA PET 检查。
带有深蓝色圆角框和影像学检查时间点的治疗方案图。
从 ARPI 治疗第 0 天到第 3 个月的系列 PSMA-PET 图像显示,PSA 从 5.7 降至 0.08,SUVmean 从 6.9 降至 0,并伴有治疗暂停(EANM 2026)。
跨时间点的系列 PSMA-PET 图像行,配有 PSA 摘要。
由 David N. Cade 博士主持的前列腺癌产品组合环节的分节符。
左侧为带有徽标、标题和演讲者的蓝色渐变面板;右侧为白色弧线后的圆形肖像。
从 mAPMN/S 到 1L、2L 和 3L+ mAPMR 的疾病状态曲线,对应 TLX597-Tx(OPTIMAL-e,mAPMN/S 2a 期)、TLX591-Tx(ProstACT 全球 3 期,1 次 ARPI 后)、TLX592-Tx(alphaPRO)和 TLX090-Tx(Solace,姑息治疗)。
疾病进展曲线,产品条位于其所针对的各阶段下方。
由首席财务官 Darren Smith 主持的财务概览环节的分节符。
左侧为带有徽标、标题和演讲者的蓝色渐变面板;右侧为白色弧线后的圆形肖像。
2026 年业绩指引为 9.5-9.7 亿美元,精准医学毛利率为 65%(2026 年上半年),税后净利润为 3,800 万美元(2026 年上半年),现金储备为 2.52 亿美元(截至 2026 年 6 月 30 日)。三大支柱:商业规模、战略选择权和垂直整合。
顶部为一排大型 KPI 数据,下方为三个支柱卡片。
集团营收(单位:百万美元):2022 年 107,2023 年 333(增长 211%),2024 年 517(增长 55%),2025 年 804(增长 56%),2026F 业绩指引为 950-970(增长约 20%);堆叠柱形图中显示了 TMS 第三方营收部分。
按年份排列的堆叠柱形图,带有增长百分比标注。
围绕中心圆的四大优先事项:商业投资、研发投资、供应链韧性,以及战略增长机会(并购)与生命周期管理。资本优先用于可衡量的里程碑和高价值的转折点。
围绕中心圆排列的四个象限,并附有总结性陈述。
研发支出占营收比例:FY2023 为 8500 万美元/3.33 亿美元(26%),FY2024 为 1.28 亿美元/5.17 亿美元(25%),FY2025 为 1.71 亿美元/8.04 亿美元(21%),FY2026 业绩指引为 2.4-2.6 亿美元/9.5-9.7 亿美元(约 26%)。Telix 的研发营收比约为 26%,而同行平均水平为 35%。
左侧为按年份排列的研发与营收对比柱形图,右侧为同行对比柱形图。
ITM 营收分别为 1.98 亿美元(2024A)、2.73 亿美元(2025A)和约 3 亿美元(2026E),汇率以 EUR/USD 1.14 计。1H26 调整后 EBITDA 为 -1200 万美元,预计通过成本节约、制造业务增长、Telix 协同效应和 ITM-11 将提升至约 5000 万美元。制造毛利率超过 40%,预计 2027 年开始贡献正向 EBITDA,前两年目标实现 5000 万美元的协同效应。
左侧为营收柱形图,右侧为 EBITDA 桥接分析及驱动因素列表。
由 Christian Behrenbruch 博士进行的总结发言分节符。
左侧为带有徽标、标题和演讲者的蓝色渐变面板;右侧为白色弧线背景下的圆形肖像。
FY2026E 营收及其他收入约 10 亿美元(业绩指引 9.5-9.7 亿美元加 4000 万美元其他收入),拥有 3 款 FDA 批准的显像剂,覆盖 22 个国家,4 款治疗候选药物处于后期临床试验阶段。核心支柱包括扩大商业业务、后期研发管线和顶尖的制造能力,总结为“全球放射性药物领军企业”。
顶部为一排核心统计数据,下方为三个支柱卡片和总结陈述横幅。
展示从 2026 年约 10 亿美元到 2027 年的营收桥接示意图,驱动因素包括 Illuccix/Gozellix、Pixclara、Zircaix、BiPASS(可能于 2027 年底或 2028 年上市)、覆盖 22 个以上国家的美国境外销售、TMS 营收和 ITM-11。2027 年关键数据公布:TLX591-Tx 无效性分析、TLX597-Tx OPTIMAL-PSMA、TLX090-Tx(A 部分)和 BiPASS。此处不代表 FY2027 的业绩指引。
瀑布流式的营收桥接图,附带关键数据公布面板和业绩指引免责声明。
关于此幻灯片和基础演示文稿内容的常见问题。
这是 Telix Pharmaceuticals 2026 年资本市场日的演示文稿,于 2026 年 11 月 4 日在墨尔本发布并提交至 ASX。Telix 在 ASX(ASX: TLX)和 NASDAQ(NASDAQ: TLX)双重上市,全球总部位于澳大利亚墨尔本。
不是。Telix 按日历年(CY)报告业绩,因此 FY2026 指的是 2026 年 1 月至 12 月。这与许多 ASX 上市公司使用的 7 月至次年 6 月的财年不同。例如,2026 年上半年业绩于 2026 年 8 月 20 日发布,现金余额截止日期为 2026 年 6 月 30 日。
所有金额均以美元计。FY2026 营收业绩指引为 9.5-9.7 亿美元(约合 13.6-13.9 亿澳元),2026 年上半年税后净利润为 3800 万美元,截至 2026 年 6 月 30 日的现金为 2.52 亿美元。集团营收在 2022 年为 1.07 亿美元,2023 年为 3.33 亿美元,2024 年为 5.17 亿美元,2025 年为 8.04 亿美元。精准医学业务在 2026 年上半年的毛利率为 65%。
Telix 拥有四个后期治疗候选药物:用于前列腺癌的 TLX591-Tx 和 TLX597-Tx、用于胶质母细胞瘤的 TLX101-Tx 以及用于肾癌的 TLX250-Tx,此外还有三款获 FDA 批准的显像产品(Illuccix、Gozellix 和 Pixclara)。对全球最大的 Lu-177 供应商 ITM (Isotope Technologies Munich) 的待定收购预计将在 FY2026 完成,但须经 Telix 股东批准、监管部门批准并满足惯例成交条件。
是的,您可以在此页面下载 PDF 版演示文稿,页面上也展示了幻灯片图片供您浏览。目前不提供 PowerPoint (PPTX) 版本。
它可以作为资本市场日或生物技术投资者演示文稿的结构参考:包含多位演讲者的分节符、KPI 概览幻灯片、市场规模表、管线图、临床试验设计图、案例研究和财务桥接分析。您可以研究其节奏和布局,然后根据您公司的内容构建自己的幻灯片。
Telix 管理层出席了会议:Christian Behrenbruch 博士(董事总经理兼集团 CEO)、Darren Smith(集团 CFO)和 David N. Cade 博士(集团首席医学官)。此外,还有四位按市场公允价值支付报酬的独立关键意见领袖(KOL)发言:Munir Ghesani 教授、Philip Dundee 博士、Louise Emmett 教授和 Andrew Scott 教授。
是的。第 2 页是完整的前瞻性声明和免责声明,涵盖了风险因素、监管备案以及调整后 EBITDA 等非 IFRS 指标。声明还指出 Zircaix 和 Pixlumi 尚处于研究阶段,且文稿明确表示不包含任何 FY2027 的业绩指引。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
参考专业设计,选择您的风格,生成具有完美文本渲染的幻灯片。由 Nano Banana 提供支持——立即开始创建您的演示文稿。


