
所属合集: 投资者演示文稿案例 · 印度上市公司投资者演示文稿范例
Tata Motors Passenger Vehicles FY27 第二季度业绩演示文稿 —— 这是 Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570;前身为 Tata Motors Ltd) 针对截至 2026 年 9 月 30 日季度的 45 页投资者简报,涵盖了合并业绩、Jaguar Land Rover (JLR)、印度乘用车及电动汽车业务,并附有详细的财务附录。
以这份演示文稿的封面作为风格参考,用您自己的内容生成幻灯片。 也可以在下方任选一页,以它的版式作为参考。
快速导航
标签
分享幻灯片
Tata Motors Passenger Vehicles FY27 第二季度业绩演示文稿 —— 这是 Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570;前身为 Tata Motors Ltd) 针对截至 2026 年 9 月 30 日季度的 45 页投资者简报,涵盖了合并业绩、Jaguar Land Rover (JLR)、印度乘用车及电动汽车业务,并附有详细的财务附录。
每张幻灯片页面的详细视图,包括布局、关键内容和视觉元素。
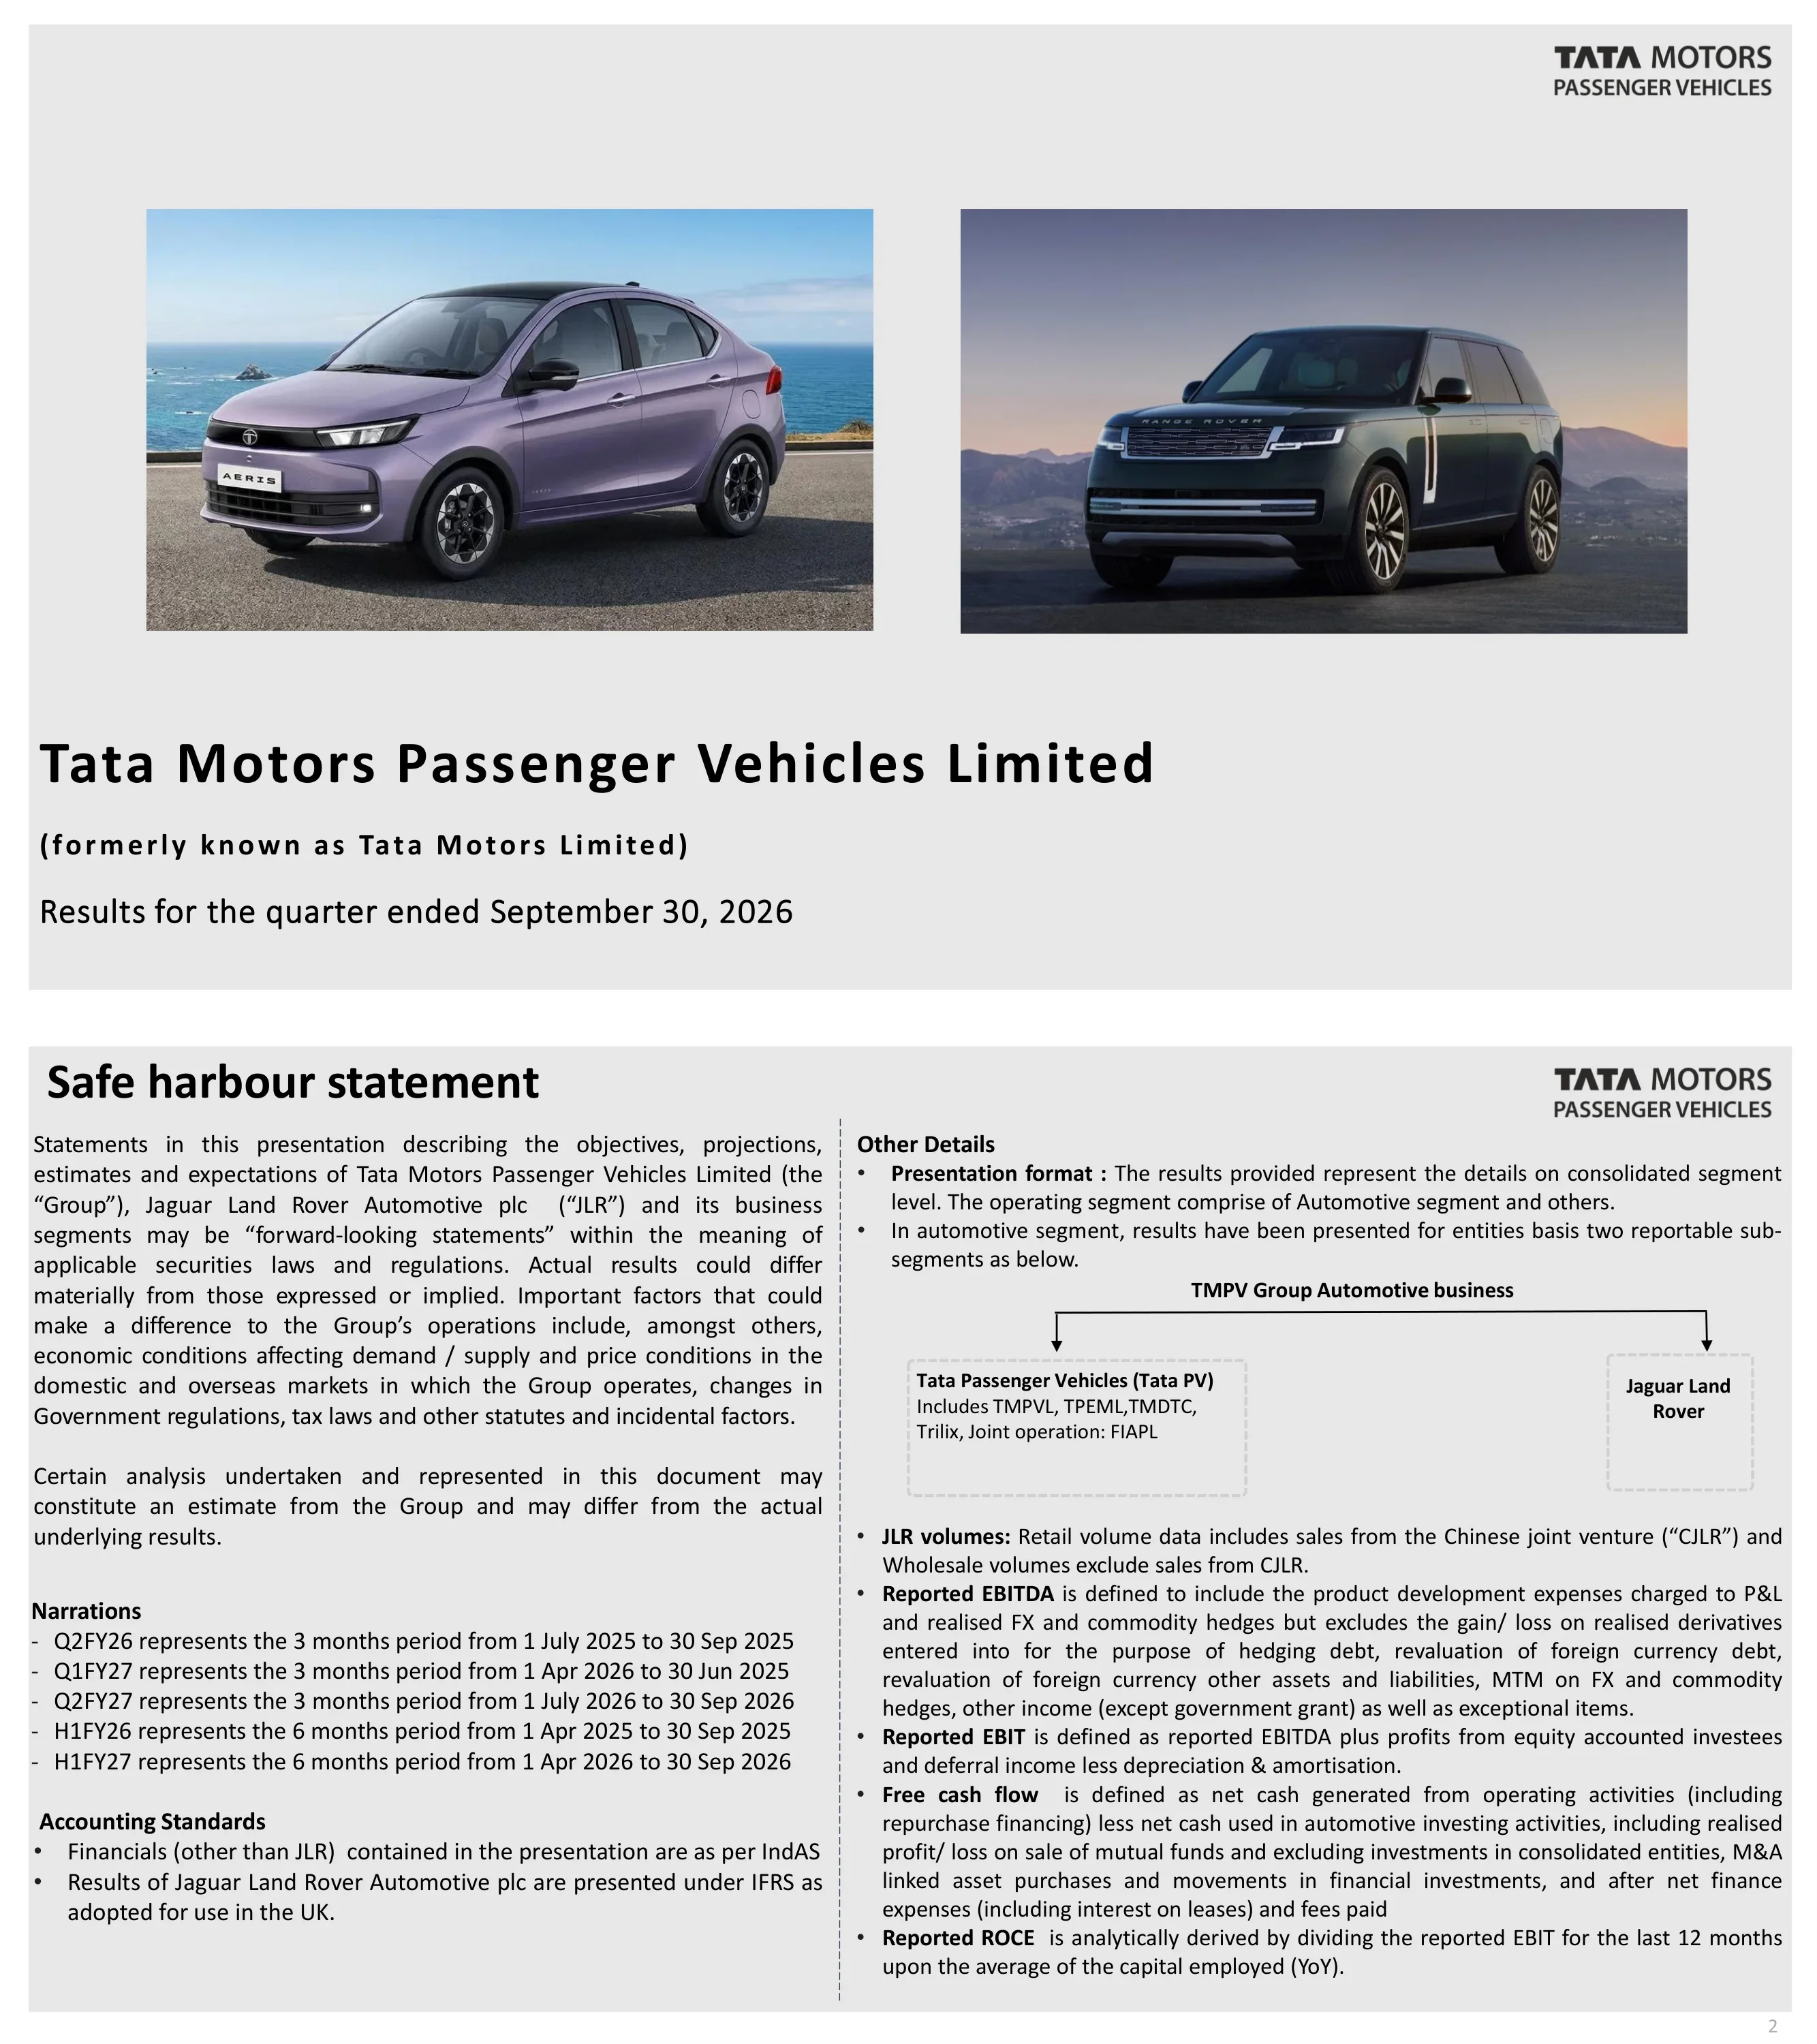
Tata Motors Passenger Vehicles Limited(前身为 Tata Motors Limited)的封面幻灯片,标题为“截至 2026 年 9 月 30 日的季度业绩”。
浅灰色幻灯片,左对齐标题栏上方并排展示两张照片,徽标位于右上角。
包含集团(Tata Motors Passenger Vehicles Limited)和 Jaguar Land Rover Automotive plc 的前瞻性陈述免责声明,以及定义 Q2FY26、Q1FY27、Q2FY27、H1FY26 和 H1FY27 期间的说明。声明除 JLR 以外的财务数据遵循 IndAS,而 JLR 则根据英国采用的 IFRS 进行列报,并定义了报告的 EBITDA、EBIT、自由现金流和 ROCE。
双栏文本幻灯片,中间有虚线分隔;左栏包含免责声明、期间说明和会计准则;右栏包含定义和小型实体结构图。
亮点:发布了全新的全球面向消费者的品牌标识 TATA.CARS,在印度推出了 Aeris 紧凑型轿车,并在 2026 年 10 月创下了 7.54 万辆的销售记录。第二季度推出了三款新型豪华电动汽车:Range Rover Electric、Range Rover Sport Electric 和 Jaguar Type 01。
六图网格,分为两行三列,每张图片下方有说明文字,底行设有居中的子标题。
Q2 FY27 合并业绩(IndAS,单位:₹ crore):营收 96.9,去年同期 Q2 FY26 为 72.3(同比增长 34.0%),EBITDA 利润率 6.2%,EBIT 1.1%,扣除特殊项目前利润 (PBT before exceptional items) 0.4,净负债 50.8。上半年 (H1) 营收为 192.7,去年同期为 160.0(增长 20.4%),H1 EBITDA 为 6.8%,H1 PBT(bei) 为 2.0,批发销量为 54.56 万辆,去年同期为 42.27 万辆。
八面板 KPI 网格:顶行为 Q2,底行为 H1,分为四列(营收、EBIT %、PBT(bei)、FCF/净负债),每项均配有小型柱状图和同比增长变化横幅。
营收变动分析(从 72.3 增至 96.9,单位:₹ crore):销量与组合贡献 17.5 (24.2%),价格贡献 0.3 (0.5%),汇率折算 5.5 (7.5%),其他 1.3 (1.8%),总计增长 34.0%。PBT(bei) 从 (5,462) 增至 403(单位:₹ crore),其中 JLR 贡献 5,835,PV 贡献 (131),其他贡献 161。净负债为 50.8(外部债务 41.5,租赁 9.3),按实体划分:PV (7.9),JLR 53.0,TML Holdings 6.0,其他 (0.3)。副标题指出净负债可能在 FY27 达到峰值。
四个虚线面板:营收瀑布图、PBT 瀑布图、堆叠净负债图表以及实体净负债表。
Jaguar Land Rover Automotive PLC 章节开篇,展示截至 2026 年 9 月 30 日的季度业绩,由首席财务官 Richard Molyneux 演示。
大幅主视觉照片居中位于标题行上方;演示者姓名和职位右对齐,JLR 徽标位于右上角。
JLR Q2 FY27(IFRS,单位:百万英镑):营收 5,894,去年同期为 4,900(同比增长 20.3%),调整后 EBIT 利润率 1.1%,去年同期为 (8.6)%,PBT(bei) 6,去年同期为 (485),PAT (451),自由现金流 (540),去年同期为 (791),批发销量 8.25 万辆,ROCE 4.2。年初至今 (YTD) 营收为 11,867,去年同期为 11,504(增长 3.2%),调整后 EBIT 2.0%,PBT(bei) 115,净负债 (1,538)。
与集团 KPI 幻灯片相同的八面板网格:Q2 行位于 YTD 行上方,四列指标包含柱状图和变化横幅。
第二季度批发销量为 8.25 万辆(同比增长 24.7%,环比增长 4.0%),零售销量为 7.90 万辆(同比下降 7.5%,环比下降 1.1%);营收 59 亿英镑。调整后 EBIT 利润率为 1.1%(上半年为 2.0%);Q2 PBT(bei) 为 600 万英镑,上半年为 1.15 亿英镑。自由现金流为负 5.4 亿英镑;现金 18 亿英镑,总流动性 60 亿英镑,包括 17 亿英镑未提取的 RCF、15 亿英镑未提取的 UKEF 额度,以及 2026 年 9 月 29 日签署的 10 亿英镑新银团定期贷款。
左侧文本栏分为三个标题块(销量与营收、盈利能力、现金流),右侧配有一张大幅照片。
JLR 各品牌批发销量(千辆),Q2 FY26 / Q1 FY27 / Q2 FY27:Range Rover 38.8 / 44.7 / 45.1,Defender 21.3 / 29.2 / 30.0,Discovery 4.6 / 4.6 / 6.7,Jaguar 1.5 / 0.8 / 0.8,总计 66.2 / 79.3 / 82.5。年初至今 (YTD) 总计 161.8,去年同期为 153.5。Q2 FY27 零售销量的动力系统组合为:15% BEV 和 PHEV,72% MHEV,13% ICE。
四个品牌柱状图,外加一个总计柱状图和一个堆叠动力系统组合柱状图,顶行为 Q2,底行为 YTD。
JLR 各地区批发销量(千辆),Q2 FY26 / Q1 FY27 / Q2 FY27:北美 17.9 / 27.2 / 27.1,英国 12.3 / 16.3 / 21.0,欧洲 10.5 / 12.5 / 13.2,海外 10.9 / 9.5 / 11.3,中国 11.4 / 8.7 / 6.1,中东及北非 (MENA) 3.2 / 5.1 / 3.7。YTD FY27 对比 FY26:北美 54.4 对比 45.1,英国 37.3 对比 29.6,中国 14.8 对比 23.1。
横向排列的六个地区柱状图,顶行为 Q2,底行为 YTD,底部附有脚注。
PBT(bei) 桥接图(单位:百万英镑),从 2027 财年第一季度的 109 降至 2027 财年第二季度的 6:销量与产品组合 (-77)、净定价 (-33)、贡献成本 25、结构性成本 (0)、外汇与大宗商品 (-18)。子项包括销量与产品组合 (-107) 及其他 30、保修 30、净工程费用 (-37)、FMI 与销售 29、已实现外汇衍生品 (-23)。利润率影响分别为 (1.9)%、0.5%、(0.0)% 和 (0.3)%。
单张全宽瀑布图,带有标注行项目,轴线下设有 EBIT 利润率行。
2027 财年上半年 JLR 现金流(单位:百万英镑):PBT(bei) 115、非现金及其他 943、现金税 (-106)、税后现金利润 952、产品总投资及其他投资 (-1,766)、营运资金与应计项目 (-724)、自由现金流 (-1,538)。营运资金前自由现金流为 -8.14 亿英镑。对比行显示 2027 财年第一季度 FCF 为 (-998),2026 财年上半年为 (-1,549)。
全宽瀑布图,营运资金前区块带有虚线框,图表下方设有对比行。
2027 财年上半年投资(单位:百万英镑):资本化工程费用 932、费用化工程费用 379、总工程费用 1,311、资本投资 455、总投资 1,766,而 2026 财年上半年为 1,692。副标题指出本年度修订后的投资目标约为 34 亿英镑,较计划节省约 3 亿英镑。
单张堆叠增长图,包含五个柱状列,下方设有 2026 财年上半年对比行。
章节分隔页,文字为“Business Update, Jaguar Land Rover Automotive PLC”,背景为 Jaguar Type 01 的夜间航拍照片。
全出血带框照片,标题文字叠加在左上角。
五个带标题的文本框:中国(竞争加剧与出口增长)、电动汽车转型(各市场普及程度不一;中东冲突影响油价,开始加速 BEV 转型)、监管(排放和安全标准提高)、地缘政治不确定性(关税、冲突、原产地规则如“欧洲制造”)以及韧性(供应链、软件栈、网络中断)。
一排五个相等的轮廓文本框,上方带有全大写字母标题,下方为宽幅内饰照片横幅。
本土品牌在中国乘用车 (PV) 市场的份额从 41% (2021) 升至 64% (2025),2026 年第三季度达到 70%;中国出口量从 580 万辆增至 2026 年的约 950 万辆(2026 年预测)。JLR 进口及国产销量从 2022 财年的 9.5 万辆降至 2026 财年的 5.8 万辆(3.5 万辆进口,2.3 万辆国产);CJLR 本地生产于 2026 年 6 月停止。JLR 中国业务重塑:转向纯高价值豪华进口模式、价值高于销量、优化经销商网络规模,并为超高净值客户提供定制服务。
四个象限:市场份额堆叠条形图、出口柱状图、JLR 销量堆叠条形图以及要点式重塑计划。
JLR 的四个重点领域:两位数的营收增长(Range Rover、Defender、Discovery、Jaguar)、30 万辆盈亏平衡点(企业任务:卓越发布、出厂价优化、保修、成本效率,以卓越流程为支撑,目标在 2 年内将盈亏平衡销量恢复至 30 万辆)、具有韧性的业务模式以及我们的员工。
2x2 网格,带有全大写字母标题和橙色分割线;每个单元格包含一张图片或图表。
副标题:迄今为止累计收到约 4,300 份订单,车辆将于 12 月起进驻展厅。Range Rover Electric(如 Top Gear 评价“Range Rover. Better Than Ever”)和 Range Rover Sport Electric(包含 Autocar、evo、Auto Express 的评论,提及 11 万英镑起售价)的媒体评价拼贴。
两个照片拼贴半区,每个车型各占一半,分别叠加了评论引用和出版物标志。
副标题:自 Jaguar Type 01 亮相以来,网页配置量约 37 万次。来自 carwow、GQ、Autocar India、The Independent、carsguide 和 CAR 的媒体评价赞扬了其设计和全新的 Jaguar 纯电架构。
Type 01 图像的不规则照片马赛克,叠加了引用语和出版物标志。
五大杠杆:微观市场增长、投资组合优化、顺畅供应、质量与服务、客户体验。证明点:2027 财年上半年批发销量同比增长 20%,JLR 在 2026 年 J.D. Power IQS 中排名第 5(高于 2025 年的第 11 名),Defender 在 2026 年 J.D. Power APEAL 中位列中型豪华 SUV 第一,Jaguar Type 01 在纽约首秀。北美首家定制 (Bespoke) 工作室计划于 2027 年开业。
左侧缩略图,中间行显示加粗的杠杆名称和要点,右侧一列为五个棕褐色 KPI 框。
FY22-FY26 现金盈亏平衡销量(单位:千辆):330、300、300、345、425,FY27 预测值对照 30 万辆基准线显示;盈亏平衡销量上升的原因包括关税、高利润率的中国市场占比下降、竞争加剧和产品老化,以及本币升值和固定成本上升。企业使命(Enterprise Missions)目标是在 FY26 的基础上两年内节省 17 亿英镑:出厂价价值交付 6.25 亿英镑,保修成本降低 6.25 亿英镑,成本效率提升减少 4.5 亿英镑。
左侧:盈亏平衡柱状图和四个彩色原因方块。右侧:三个文本列,下方是 FY27、FY28 及后续收益的堆叠柱状图。
JLR FY27 更新后的业绩指引与 FY26 实际值对比:营收约 250 亿英镑(FY26 为 230 亿英镑),EBIT 利润率约 2-3%(0.7%),自由现金流约 -12.5 亿英镑(-22 亿英镑)。横幅:目标在 FY28 实现两位数的 EBITDA 和正向自由现金流。
左侧为三行业绩指引表,右侧和底部为两张内部细节照片,底部为全宽灰色横幅。
Tata 乘用车业务章节页(包括 Tata PV、印度 EV、FIAPL 联合运营结果及国际业务 (PV+EV)),由 Shailesh Chandra 和 Dhiman Gupta 演示。
两张照片并排显示,下方为标题行,右侧为演示者姓名;右上角为 Tata.cars 标志。
Tata 印度乘用车业务:提货量(含国际业务,月均千辆)FY27 Q2 为 67.2,而 FY26 Q2 为 48.2(同比 +40%),FY27 Q1 为 60.8。Vahan 国内市场份额在 FY27 Q1 和 Q2 均为 14.3%(FY26 为 13.6%)。FY27 Q2 动力系统组合:汽油 37%,柴油 12%,CNG 28%,EV 23%;副标题显示替代动力系统占比超过 50%。
三个等分面板:销量柱状图、市场份额柱状图和堆叠动力系统组合图。
Tata 乘用电动汽车:EV 提货量(月均千辆)FY27 Q2 为 15.7,去年同期为 8.3(同比 +90%),FY27 Q1 为 11.5。Vahan EV 市场份额为 42.8%(FY27 Q1 为 39.0%,FY26 为 40.1%),环比增长约 380 个基点。Tata 的 EV 渗透率为 24.0%,而行业水平为 8.0%。
三个面板:EV 销量柱状图、市场份额柱状图和双线渗透率图(行业对比 Tata)。
Tata 乘用车(IndAS,单位:₹K crore):Q2 营收 20.4,去年同期为 13.5(同比 +51.1%),EBITDA 利润率 4.0%(同比下降 180 个基点),EBIT -0.3%,PBT(bei) 0.0,批发销量 201.6K 辆。H1 营收 38.4(+57.4%),EBITDA 4.1%,EBIT -0.4%,批发销量 383.9K 辆。脚注说明数据包含 FY26 Q2、FY27 Q1 和 FY27 Q2 分别为 ₹125 crore、₹313 crore 和 ₹516 crore 的生产挂钩激励 (PLI)。
八面板 KPI 网格,上方为 Q2,下方为 H1,包含四个指标列。
PBT(bei) 桥接分析(单位:₹ crore),从 FY27 Q1 的 12 增至 FY27 Q2 的 25:销量和组合 106,PLI 203,定价 161,变动成本 (544),固定成本 156,折旧与摊销 (37),利息/合资/其他 (32)。EBITDA 利润率演变:从 4.3% 降至 4.0%(组合+PLI 0.2%,定价 0.8%,变动成本 -2.7%,固定成本 1.8%,合资及其他 -0.4%)。标注“仅供分析参考”。
两个堆叠的瀑布图:右上角为框出的 PBT 桥接图,底部为横跨的 EBITDA 利润率演变图。
国内业务 FY27 H1(IndAS,单位:₹ crore):资本化研发 1,008,费用化研发 454,总研发 1,462,资本及其他投资 1,668,总投资支出 3,130,而 FY26 H1 为 3,338(研发 1,848,资本 1,490)。包含 TMPVL、TPEML 和 FIAPL 联合运营。
一个虚线框构成的构成图,下方有对比行。
国内业务 FY27 H1(单位:₹ crore):PBT(bei) 402,非现金及其他 1,605,税收 248,税后现金利润 2,255,投资支出 (3,130),营运资本变动 2,729,财务费用(净额)及股利 91,自由现金流 1,945。营运资本详情:应付账款及承兑汇票 ₹3,716 crore,应收账款 ₹52 crore,存货 ₹1,298 crore,其他 ₹363 crore。
全宽瀑布图,带有虚线高亮框和营运资本标注。
乘用车 (PV) 行业亮点:Q2 销量 1.4mn 辆,同比增长 29%,CNG 和 EV 渗透率占销售额 33% 以上,EV 行业销量创纪录且同比增长 70%,大宗商品和 EV 供应链限制是主要挑战。TMPV 亮点:销量突破 200k 辆创纪录(同比 +40%),以 14.3% 的份额位居第二,Punch 是 Q2 印度排名第一的车型,绿色动力系统渗透率超过 50%,EV 同比增长 90%,EV 份额环比增长 380 个基点。
双列项目符号幻灯片(PV 行业亮点对比 TMPV 亮点),中间由虚线垂直分隔。
四款发布车型及其证明数据:Sierra 和 Sierra.ev(新车型,自 26 年 1 月以来销量 7 万辆);Punch 和 Punch.ev(改款,自 26 年 1 月发布以来排名第一的 SUV;26 年 10 月排名第一的 EV 车型,销量 5,000+ 辆);Tiago 和 Tiago.ev(改款,销量环比增长 35%+)以及 Aeris(新车型,首月销量 4,000 辆)。
由虚线分隔的四个水平行:左侧为车辆图像,中间为项目符号,右侧为大型 KPI。
行业展望:下半年需求持续,但在高基数影响下增长放缓,第三季度大宗商品压力可能依然不利。TMPV 重点领域:打造增长势头,利用电动汽车渗透率优势,扩大生产规模(包括供应商电动汽车产能),并通过精准定价、降低成本和加快 PLI 应计收益来增强盈利能力。
左侧为带有两个下划线标题的文本列;右侧为两张堆叠的车辆照片。
展望:地缘政治波动、豪华车需求趋势、电动汽车普及速度和大宗商品成本仍是关键监测指标;两项业务基本面依然强劲。JLR(电动汽车发布、北美、企业使命)、国内业务(规模化生产、电动汽车领导地位、大宗商品风险缓解)和合并业务(差异化战略、战略合作伙伴关系、Tata Group 协同效应)的关键优先事项。
顶部为展望要点,下方为三栏表格(JLR、国内业务、合并业务)。
结束幻灯片,邀请在问答文本框中输入姓名和机构进行提问;文字内容为“Q&A session”和“Thank you”。
与封面相同的双照片布局,带有大标题和下方的说明文字。
附件分隔页:“Tata Motors Passenger Vehicles Group : Additional details, Results for the period ended September 30, 2026”。
大面积留白的灰色幻灯片,标题和副标题居中左对齐。
FY27 第二季度分业务板块合并损益表(₹ crore,IndAS):JLR 运营收入 ₹75,420 crore,Tata PV ₹20,423 crore,其他 ₹1,077 crore,合并总计 ₹96,920 crore。EBITDA 为 ₹5,995 crore(JLR ₹5,047 crore,PV ₹822 crore),EBIT 为 ₹1,061 crore,PBT(bei) 为 ₹403 crore(JLR ₹57 crore,PV ₹26 crore,其他 ₹320 crore)。合并 EBITDA 利润率为 6.2%,EBIT 利润率为 1.1%;Tata PV EBITDA 利润率为 4.0%,EBIT 利润率为 -0.3%。
宽财务表格,包含四个数值列,小计行以深蓝色突出显示,并附有关于“其他”项的脚注。
上年同期 FY26 第二季度分业务板块损益表(₹ crore):合并营收 ₹72,349 crore(JLR ₹57,877 crore,PV ₹13,529 crore,其他 ₹943 crore),EBITDA 为 (₹71 crore),EBIT 为 (₹4,897 crore),PBT(bei) 为 (₹5,462 crore)。合并 EBITDA 利润率为 (0.1)%,EBIT 利润率为 (6.8)%;Tata PV EBITDA 利润率为 5.8%。
与page 36相同的表格格式,用于对比。
FY27 上半年分业务板块损益表(₹ crore):合并营收 ₹192,719 crore(JLR ₹152,125 crore,PV ₹38,353 crore,其他 ₹2,241 crore),EBITDA 为 ₹13,123 crore,EBIT 为 ₹3,333 crore,PBT(bei) 为 ₹2,009 crore。合并 EBITDA 利润率为 6.80%,EBIT 利润率为 1.70%;JLR 分别为 7.40% 和 2.00%;Tata PV 分别为 4.10% 和 -0.40%。
相同的表格格式,负数以减号表示。
FY26 上半年分业务板块损益表(₹ crore):合并营收 ₹160,025 crore(JLR ₹133,829 crore,PV ₹24,406 crore,其他 ₹1,790 crore),EBITDA 为 ₹7,546 crore,EBIT 为 (₹2,017 crore),PBT(bei) 为 (₹1,512 crore)。合并 EBITDA 利润率为 4.7%,EBIT 利润率为 -1.3%。
与第 36 至 38 页相同的表格格式。
JLR 损益表(IFRS,百万英镑),涵盖 FY26 第二季度、FY27 第一季度、FY27 第二季度、FY26 累计至今、FY27 累计至今,并包含同比 (YoY) 和环比 (QoQ) 数据。FY27 第二季度:营收 5,894,调整后 EBIT 67,税前利润(不含特殊项目)6,特殊项目 (530),税前利润 (524),所得税 73,税后利润 (451)。FY27 累计至今营收 11,867,调整后 EBIT 234。
多栏表格,营收、调整后 EBIT、PBT 和 PAT 行以深蓝色突出显示。
中国合资企业(IFRS,百万英镑):FY27 第二季度零售量 1.9k 台(FY26 第二季度为 7.4k 辆),批发量 1.0k 辆,营收 153 (221),税前利润 (38),税后利润 (29),EBITDA 利润率为 (7)%,EBIT 利润率为 (25)%。FY27 累计至今营收 322,PBT 为 (43)。
条纹表格,深蓝色与浅色行交替,包含同比/环比列。
JLR 分品牌零售量(千辆),FY26 Q2 / FY27 Q1 / FY27 Q2:Range Rover 47.2 / 46.8 / 43.4,Defender 25.4 / 26.7 / 29.5,Discovery 5.9 / 5.0 / 5.4,Jaguar 6.9 / 1.4 / 0.8,总计 85.4 / 79.9 / 79.0。累计至今总计 158.9,去年同期为 179.8。动力系统组合与批发幻灯片相同(FY27 第二季度 BEV 和 PHEV 占 15%,MHEV 占 72%,ICE 占 13%)。脚注注明了网络安全事件后对 FY26 数据的重述。
与第 9 页相同的图表布局,但针对零售量。
JLR 分地区零售量(千辆),FY26 Q2 / FY27 Q1 / FY27 Q2:北美 22.9 / 24.4 / 24.8,英国 14.2 / 15.7 / 18.5,欧洲 13.9 / 14.2 / 12.7,海外 11.1 / 9.1 / 10.5,中国 18.0 / 13.1 / 7.2,中东及北非 5.3 / 3.4 / 5.3。FY27 累计至今中国市场为 20.2,FY26 为 35.2。
六个地区柱状图,第二季度行位于累计至今行上方。
JLR 汇率和大宗商品影响桥接图(百万英镑):运营汇兑 26,已实现汇率对冲 (78),汇率对 EBIT 的影响 (53),净债务和债务对冲的汇率重估 19,其他汇率重估 29,汇率对 PBT 的影响 (5),未实现大宗商品对冲 (18),汇率和大宗商品对 PBT 的总影响 (22)。FY27 第二季度对冲储备为 192(FY26 第二季度为 1,026);总对冲额为 21,332。汇率:英镑:美元 1.327,英镑:欧元 1.169,英镑:人民币 8.898。
顶部为瀑布图,左下方为对冲表,右下方为外汇汇率表。
JLR (IFRS, 百万英镑):总流动性为 6,002 百万英镑(现金 1,842,未提取贷款额度 1,000,未提取 UKEF 1,500,未提取 RCF 1,660),总债务为 £6,035m,包含从 CY26 到 CY32 的到期时间柱状图;2026 年 10 月 15 日提取了 £500m,10 月 28 日又提取了 £500m。TML Holdings:流动性 139,总债务 621。TMPVL 国内业务 (₹ crore):流动性 10,963,总债务 3,110。由于分辨率原因,关于信贷额度的脚注无法完全辨识。
左侧虚线面板显示 JLR 到期结构图;右侧面板分为 TML Holdings(百万英镑) 和 TMPVL 国内业务 (₹ crore) 图表。
关于此幻灯片和基础演示文稿内容的常见问题。
该报告涵盖了截至 2026 年 9 月 30 日的季度数据,并展示了 FY27 上半财年(截至 2026 年 9 月 30 日的六个月)的表现。印度的财年周期为 4 月至次年 3 月,因此 Q2 FY27 指的是 2026 年 7 月至 9 月;演示文稿本身的旁白将 Q2FY27 定义为 2026 年 7 月 1 日至 2026 年 9 月 30 日,将 H1FY27 定义为 2026 年 4 月 1 日至 2026 年 9 月 30 日。
FY27 第二季度合并营收为 ₹96.9K crore(印度卢比,crore),同比增长 34.0%,EBITDA 利润率为 6.2%,EBIT 利润率为 1.1%,特殊项目前税前利润 (PBT) 为 ₹0.4K crore,净负债为 ₹50.8K crore。JLR (Jaguar Land Rover) 报告营收为 59 亿英镑 (£5.9bn),调整后 EBIT 利润率为 1.1%;Tata Passenger Vehicles 营收为 ₹20.4K crore,EBITDA 利润率为 4.0%。
该报告由 Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570) 作为投资者演示文稿公告提交至 BSE(孟买证券交易所)和 NSE(印度国家证券交易所)。在此 45 页的版本中,交易所的附信已被移除。
该演示文稿涵盖了集团层面(第 1-5 页:安全港声明、核心亮点、合并业绩和净负债)、Jaguar Land Rover(第 6-22 页:业绩表现、品牌、区域、变动分析、现金流、投资、外部环境、重点领域、产品发布、北美市场、盈亏平衡点及业绩指引)、印度 Tata Passenger and Electric Vehicles(第 23-34 页)以及附录表格(第 35-45 页)。
演示文稿共 45 页。附录包含 FY27 和 FY26 第二季度及上半财年的分部损益表(单位为 Rs crore,基于 IndAS 标准)、JLR 损益表、中国合资企业表现、按品牌和地区划分的 JLR 零售销量、外汇和套期保值变动分析以及债务结构。
业绩指引页显示了更新后的 FY27 业绩指引:营收约 250 亿英镑,EBIT 利润率约 2-3%,自由现金流约 -12.5 亿英镑;相比之下,FY26 实际营收为 230 亿英镑,利润率为 0.7%,自由现金流为 -22 亿英镑。JLR 的目标是在 FY28 实现两位数的 EBITDA 和正向自由现金流。
Tata 的电动汽车 (EV) 提货量在 FY27 第二季度平均每月为 1.57 万辆(同比增长 90%),Vahan 电动汽车市场份额为 42.8%,Tata 的电动汽车渗透率为 24.0%,而行业平均水平为 8.0%。电动汽车占 Tata PV 动力总成组合的 23%。
是的。包括 KPI 仪表板、瀑布图、区域图表和附录表格在内的逐页布局,为您构建自己的业绩发布或投资者演示文稿提供了极具价值的结构参考。内容所有权归属于该公司,应作为设计和结构参考使用,不得作为您自己的作品重新发布。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
参考专业设计,选择您的风格,生成具有完美文本渲染的幻灯片。由 Nano Banana 提供支持——立即开始创建您的演示文稿。


