
所属合集: 投资者演示文稿案例 · 日本上市公司投资者演示文稿范例
Taiheiyo Cement 2026 财年上半年业绩演示文稿:这是一份来自 Taiheiyo Cement(太平洋セメント)的 41 页日语中期业绩报告(决算说明资料),原件于 2026 年 11 月 10 日发布在东京证券交易所适时披露系统 TDnet 上。2026 财年是指截至 2027 年 3 月的财政年度,因此上半年涵盖 2026 年 4 月至 9 月。报告显示合并销售额为 4,693 亿日元(4,692.78 亿日元),营业利润为 303 亿日元,中期净利润为 367 亿日元,并将全年营业利润预测下调至 630 亿日元。
以这份演示文稿的封面作为风格参考,用您自己的内容生成幻灯片。 也可以在下方任选一页,以它的版式作为参考。
快速导航
标签
分享幻灯片
Taiheiyo Cement 2026 财年上半年业绩演示文稿:这是一份来自 Taiheiyo Cement(太平洋セメント)的 41 页日语中期业绩报告(决算说明资料),原件于 2026 年 11 月 10 日发布在东京证券交易所适时披露系统 TDnet 上。2026 财年是指截至 2027 年 3 月的财政年度,因此上半年涵盖 2026 年 4 月至 9 月。报告显示合并销售额为 4,693 亿日元(4,692.78 亿日元),营业利润为 303 亿日元,中期净利润为 367 亿日元,并将全年营业利润预测下调至 630 亿日元。
每张幻灯片页面的详细视图,包括布局、关键内容和视觉元素。
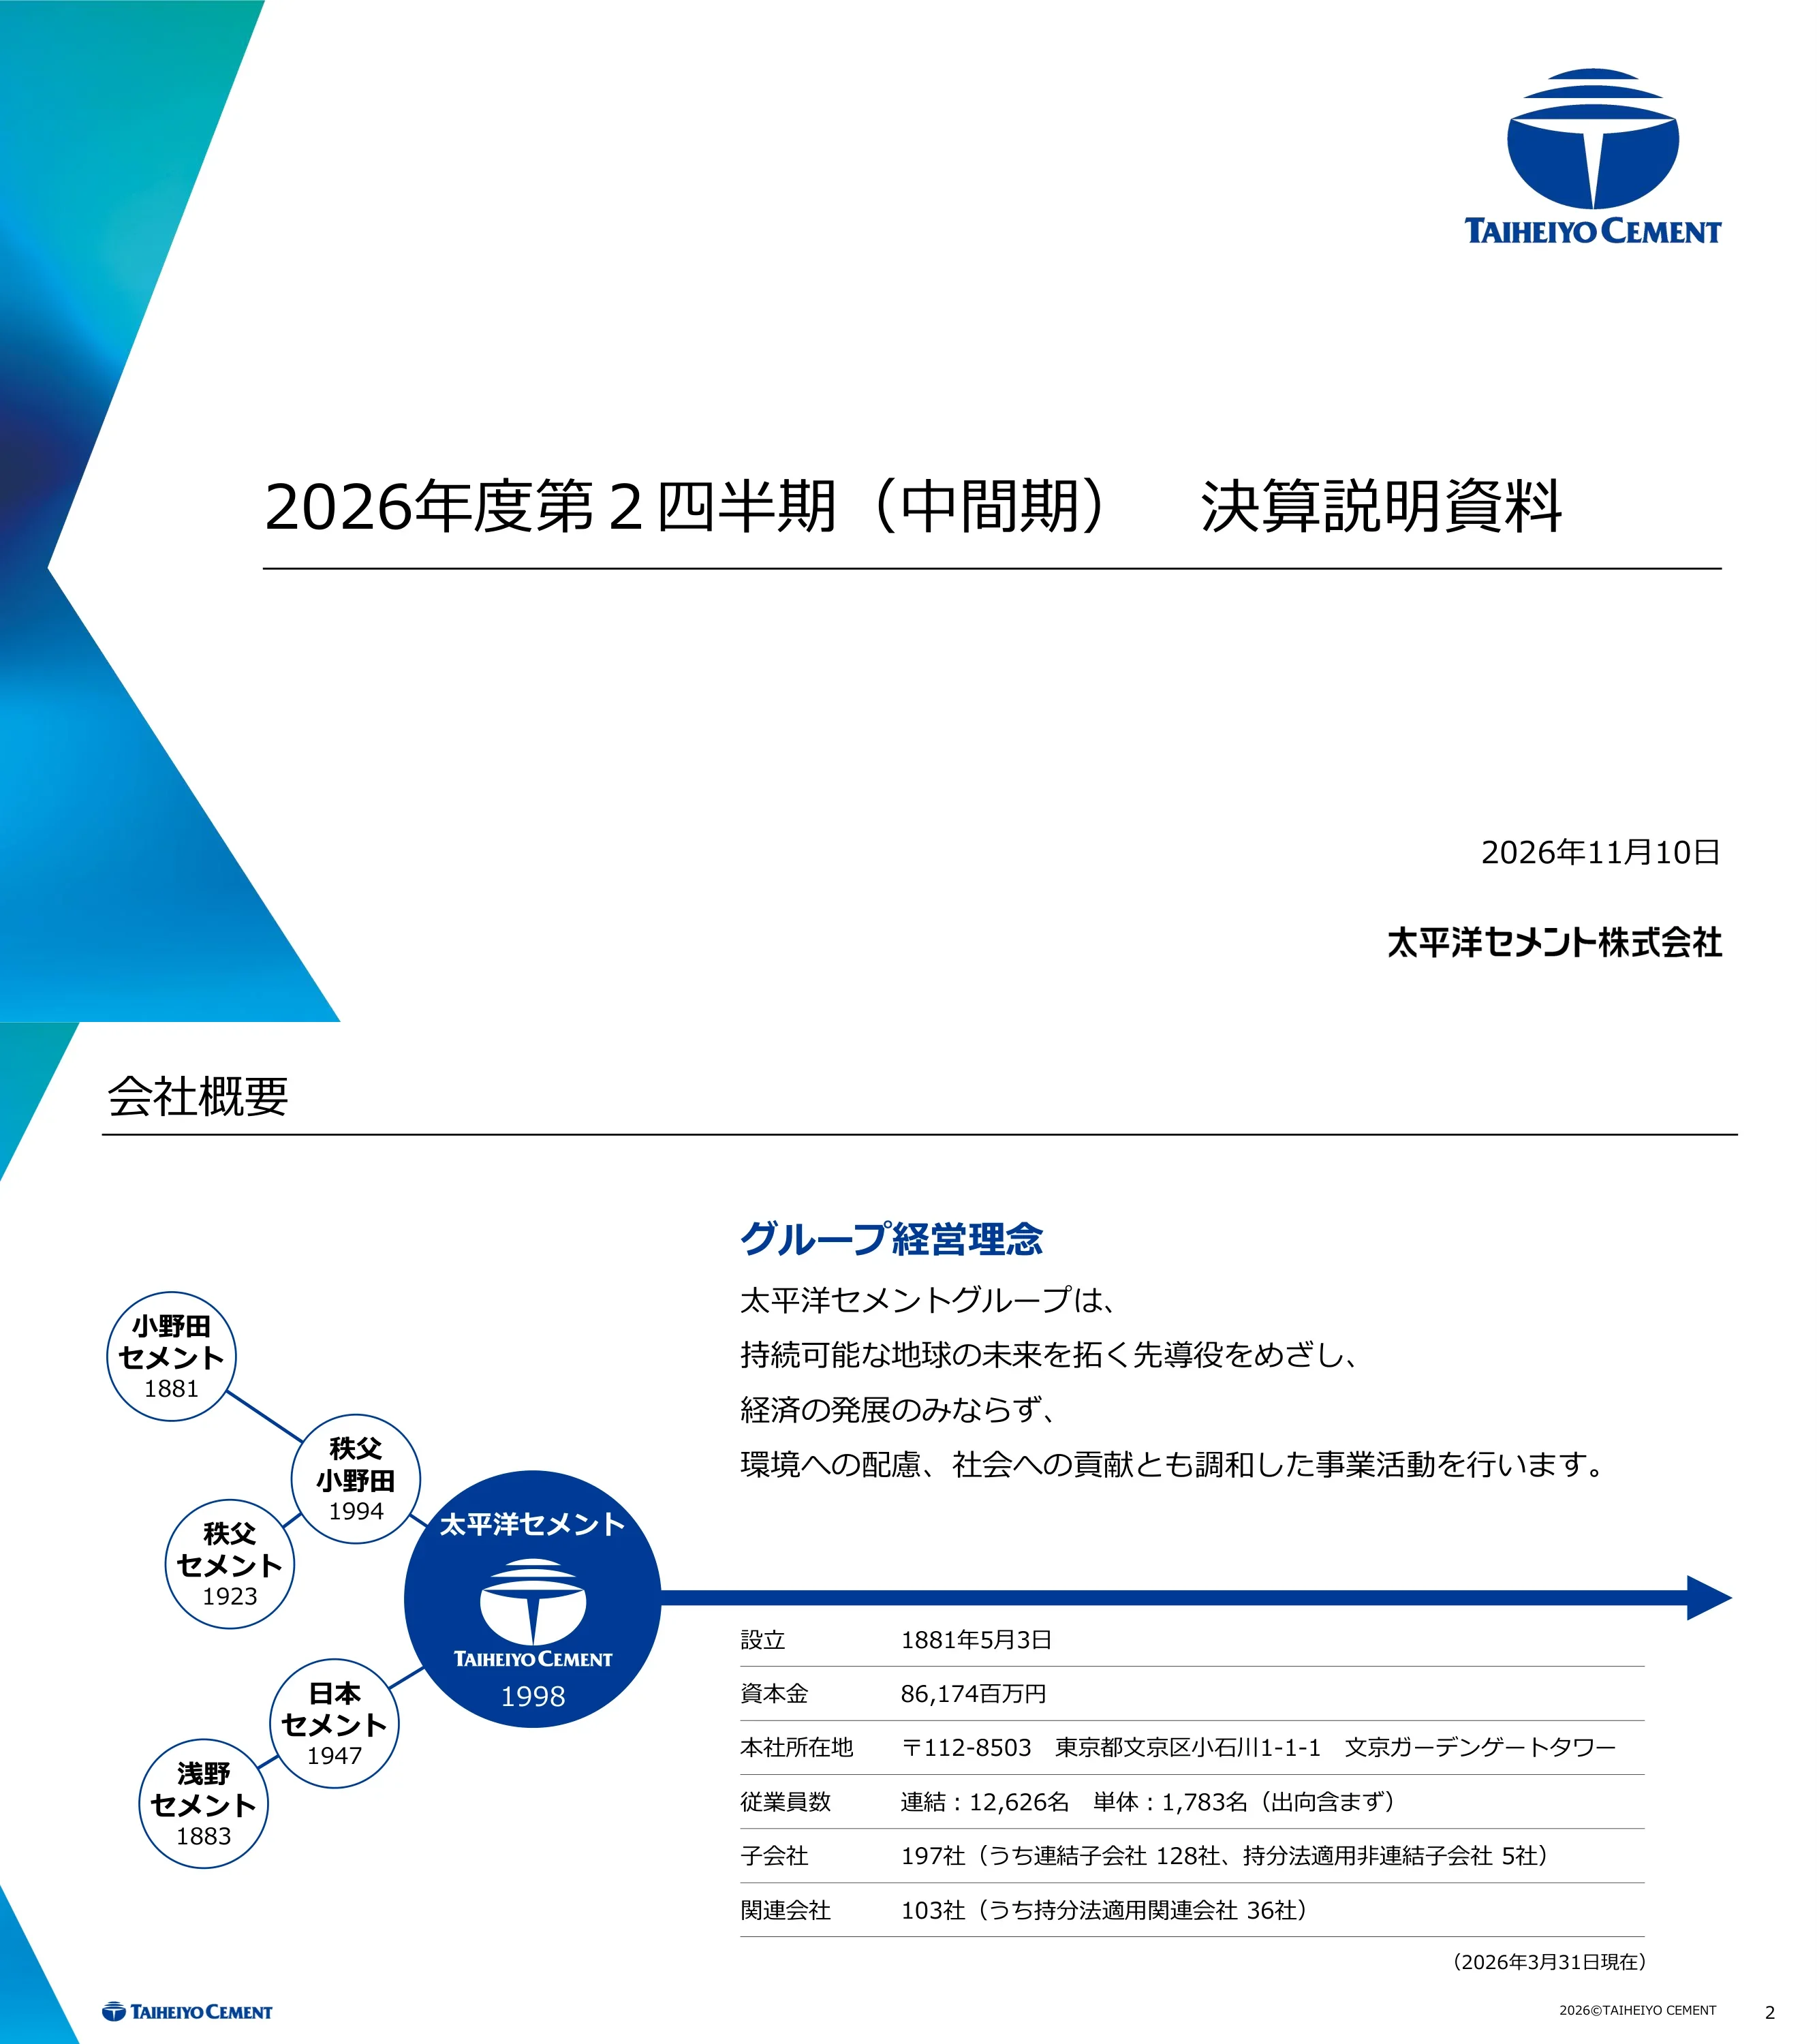
2026 年度第 2 四半期(中间期)决算说明资料的标题页,日期为 2026 年 11 月 10 日。
白色背景,左对齐的标题和日期,配有青色至蓝色的转角三角形和公司 Logo。
成立于 1881 年 5 月 3 日;资本金 861.74 亿日元;总部位于东京文京区。截至 2026 年 3 月 31 日,合并员工人数为 12,626 人,单体员工人数为 1,783 人;拥有 197 家子公司和 103 家关联公司。页面还展示了集团理念和合并沿革(小野田水泥、秩父水泥、浅野水泥、日本水泥)。
左侧为事实数据表,右侧为合并历史沿革图,底部为理念陈述。
按地区划分的销售额:日本 5,436.67 亿日元(熟料产能 1,679.9 万吨),美国 2,792.61 亿日元(528 万吨),亚太地区 755.14 亿日元(552 万吨)。地图标注了水泥厂、熟料粉磨站、码头和总部;日本工厂列表包含部分微型文字。
三个区域地图面板(日本、美国、亚太),配有销售额和产能框以及工厂图标图例。
议程:1 合并业绩亮点(第 5 页),2 2026 财年第二季度业绩(第 8 页),包括分部、损益表、资产负债表和现金流量表,3 2026 财年业绩预测(第 16 页),4 股东回报(第 23 页)及附录(第 25 页)。
带编号的议程列表,右侧附有页码参考。
合并业绩摘要的章节过渡页。
大面积留白的幻灯片,配有大号章节标题和边角装饰。
FY2026 上半年销售额为 4,692.78 亿日元(增加 311.37 亿日元),营业利润为 303.18 亿日元(减少 25.35 亿日元),经常利润为 287.26 亿日元(减少 42.20 亿日元),归属于母公司所有者的净利润为 367.48 亿日元(增加 122.63 亿日元,受固定资产出售收益推动)。中期股息从每股 50 日元增至 60 日元。受中东相关成本影响,国内水泥利润下降,而海外利润因东南亚业务而上升。
顶部为三个摘要要点,下方为同比对比表,单位为百万日元。
平均汇率为 158.3 日元/美元(去年同期为 148.4),进口煤炭价格为 150 美元/吨(去年同期为 135 美元)。营业利润率为 6.5%(去年同期为 7.5%),中期每股收益(EPS)为 334.6 日元(去年同期为 219.7),每股净资产为 6,485.5 日元,自有资本比率为 42.9%(上财年末为 46.0%),净负债权益比(Net D/E ratio)为 0.60 倍(上财年末为 0.48 倍)。
上下堆叠的两个表格:上方为环境因素,下方为财务指标,均包含前期、当期和变动列。
FY2026 第二季度(中期)业绩的章节过渡页。
大面积留白的幻灯片,配有大号章节标题。
上半年销售额/营业利润(单位:百万日元):水泥 349,837 / 18,659(国内 168,663 / 8,400;海外子公司 181,174 / 10,258),资源 46,421 / 5,511,环境 43,727 / 4,845,建材与施工 20,876 / 151,其他 40,009 / 1,316。合并总计 469,278 / 30,318。
大型分部数据表,分为销售额和营业利润两个版块,分别显示上年同期、本年同期及变动情况。
国内销量降至 526.3 万吨(减少 39.3 万吨),而出口量升至 171.9 万吨(增加 7.6 万吨)。销售额为 1,686.63 亿日元(增加 60.23 亿日元),营业利润为 84.00 亿日元(减少 28.89 亿日元)。瀑布图显示销售额从 1,626 亿日元增至 1,687 亿日元,而营业利润从 113 亿日元降至 84 亿日元,主因是提价收益被销量下滑、变动成本和固定成本的增加所抵消。
左上方为数据表,右侧为评论要点,下方为两个瀑布图(销售额和营业利润)。
美国业务:水泥 290 万吨,预拌混凝土 258.4 万立方码,骨料 570 万吨;销售额 1,532 亿日元(9.68 亿美元),营业利润 100 亿日元(6,300 万美元,低于去年同期的 8,200 万美元)。亚洲及其他:销售额 296 亿日元,营业利润 11 亿日元(去年同期为亏损 15 亿日元)。受汇率影响,海外销售额增加 104 亿日元,利润增加 7 亿日元;加利福尼亚预拌混凝土收购于 6 月初完成。
左侧为美国业务表,右侧为亚洲业务表,下方各附评论要点,并有关于汇率影响的脚注。
资源业务:销售额 464.21 亿日元,营业利润 55.11 亿日元(增加 3.20 亿日元)。环境业务:437.27 亿日元,48.45 亿日元(增加 3.29 亿日元)。建材与土木工程:208.76 亿日元,1.51 亿日元(减少 7.65 亿日元)。其他:400.09 亿日元,13.16 亿日元(增加 2.13 亿日元)。评论涵盖了骨料、ALC 疲软以及煤灰处理业务。
四行表格,包含前期、当期和变动列,右侧设有评论列。
销售额 4,692.78 亿日元,营业利润 303.18 亿日元,营业外项目 -15.93 亿日元,经常利润 287.26 亿日元。特别项目转为 +179.69 亿日元(去年同期为 -9.39 亿日元);税前利润 466.95 亿日元,所得税 85.79 亿日元,归属于母公司所有者的净利润为 367.48 亿日元。
单一损益表,包含上年同期、本年同期及变动列。
总资产从 14,790.61 亿日元增至 16,502.53 亿日元(增加 1,711.92 亿日元),其中有形固定资产为 8,301.47 亿日元,无形资产为 1,051.06 亿日元。有息负债增至 5,042.91 亿日元(增加 1,145.24 亿日元);净资产总计 7,450.38 亿日元。期末汇率为 162.4 日元/美元。
双侧表:左侧为资产,右侧为负债和净资产,包含 2026 年 3 月和 9 月的列数据。
经营活动现金流 471.34 亿日元,投资活动现金流 -1,170.05 亿日元,自由现金流 -698.71 亿日元,筹资活动现金流 +834.54 亿日元。折旧及商誉摊销为 352.59 亿日元。
现金流类别的紧凑表格,包含前期、当期和变动列。
FY2026 全年业绩预测的章节过渡页。
大面积留白的幻灯片,配有大号章节标题。
预计中东地区的影响将持续全年。国内水泥业务方面,受下半年 Tokuyama 业务转让影响,预计营收增长但利润下降;海外业务预计营收与利润双增。主要假设:国内需求 2,900 万吨(减少 153 万吨),煤炭价格 150 美元/吨,汇率 158.0 日元/美元;日元每贬值 1 日元,营业利润将减少 0.3 亿日元。
顶部为摘要列点,下方为假设数据表。
预测营收 10,100.0 亿日元(增加 1,116.6 亿日元),营业利润 630.0 亿日元(减少 116.6 亿日元)。经常利润 555.0 亿日元,特别收益 140.0 亿日元,归属于母公司所有者的净利润为 510.0 亿日元(去年同期为 254.0 亿日元)。表格单位为亿日元。
单一损益表,包含上财年实际值、预测值及增减额列。
单位(亿日元):水泥业务营收 7,550 / 营业利润 374(国内 3,630 / 130;海外 3,920 / 244),资源业务 950 / 105,环保业务 900 / 98,建材业务 450 / 4,其他 980 / 55。合并总计 10,100 / 630。
分部数据表,包含营收和营业利润板块,各板块均列出实际值、预测值及增减额。
国内销量 1,160 万吨(增加 42.7 万吨,含 Tokuyama 转让部分),出口量 360 万吨(增加 28 万吨)。营收 3,630.0 亿日元(增加 263.0 亿日元),营业利润 130.0 亿日元(减少 150.0 亿日元)。国防相关工程和能登灾后重建增加了需求,但劳动力成本和中东相关成本拖累了利润。
顶部为数据表和评述,下方为营收和营业利润的瀑布图。
Taiheiyo 通过剥离业务并成立新公司 Tokuyama Taiheiyo Co., Ltd. 的方式,收购了 Tokuyama 的水泥销售业务。日本公平交易委员会于 2026 年 6 月 25 日通知不发出停止令,随后双方签署合同,业务于 10 月 1 日正式开始运营。
左侧为业务剥离(吸收拆分)结构图,包含各业务板块框图,右侧为里程碑面板。
美国:水泥销量 589.8 万吨,预拌混凝土 603.4 万吨,骨料 1,146.7 万吨;营收 3,336.0 亿日元(21.08 亿美元),营业利润 244.0 亿日元(1.54 亿美元)。亚洲及其他:水泥销量 775.8 万吨,营收 625.0 亿日元,营业利润 18.0 亿日元(扭亏为盈,去年同期亏损 37.0 亿日元)。汇率对海外营收的影响为 +200.0 亿日元,对利润影响为 +14.0 亿日元。
左侧为美国业务表,右侧为亚洲业务表,辅以评述列点和汇率脚注。
股东回报章节的过渡页。
大标题居中的简洁幻灯片。
FY2026 计划年度股息为每股 120 日元(增加 20 日元),其中包括 60 日元的中期股息。“26 中期经营计划”政策目标为总回报率达到 33% 或以上,稳定股息至少 80 日元,并灵活进行股份回购,预计三年总回报率将达到 43.7%。图表显示 2021 至 2026 年间股息从 70 日元增至 120 日元,FY2026 预测总股息为 131.0 亿日元。
顶部为政策摘要和核心列点;下方为两张柱状图(总回报金额,单位亿日元;每股股息,单位日元)。
参考资料(附录)章节的过渡页。
大标题居中的简洁幻灯片。
有息负债趋势图(2022 年 3 月至 2027 年 3 月预测值,另含 2026 年 9 月末合并有息负债 5,043.0 亿日元)和资本支出趋势图(FY2021 至 FY2026 预测值及 FY2026 H1),均区分母公司和合并子公司,单位为亿日元。多数柱状图标签文字较小。
两张并排的堆叠柱状图,区分公司本部与合并子公司,单位为亿日元。
FY2021 至 FY2026 预测值及 FY2026 H1 的折旧费和研发费用趋势,区分母公司和合并子公司。脚注说明折旧方法从 FY2024 起由余额递减法改为直线法。各柱状图数值文字较小。
两张按年份分类的堆叠柱状图,单位为亿日元。
图表展示了海外子公司水泥销量(万吨),以及美国业务的营收、营业利润和 EBITDA(单位:百万美元)。FY2026 预测美国营收增至 21.08 亿美元(上半年为 9.68 亿美元)。其他数值文字较小。
左侧为销量柱状图,右侧为 FY2021 至 FY2026 美国业务的组合图表。
根据水泥协会统计数据编制的 FY2006 至 FY2025 长期柱状图,涵盖国内水泥需求、出口量以及废弃物和副产品处理量(单位:万吨)。国内需求在 FY2006 达到约 5,899 万吨的峰值,到 FY2025 降至 3,053 万吨;各标签文字较小。
全宽多系列图表,横轴为财年,配有图例。
计划在 26 中期经营计划期间出售约 50% 的国内上市股票持仓(以 2025 年 3 月的账面价值为准),并在下一个计划期间出售约 20%。目前进展:已出售部分 A&A Material 股份等,约占本期计划减持额(约 20%)的 8%。
左侧为按年度划分的减持比例柱状图,右侧为计划与进展的文字说明面板。
修订后的业绩指引摘要重申了中东业务、Tokuyama 以及美国市场的要点。与前次预测相比的假设条件:国内需求维持 2,900 万吨不变,煤炭价格从 155 美元下调至 150 美元/吨,汇率从 157.0 日元调整为 158.0 日元/美元。
摘要列举项以及对比前次与本次预测的假设条件表。
FY2026 业绩指引下调:销售额从 10,270.0 亿日元降至 10,100.0 亿日元,营业利润从 760.0 亿日元降至 630.0 亿日元,经常利润从 700.0 亿日元降至 555.0 亿日元,归属于母公司所有者的净利润从 630.0 亿日元降至 510.0 亿日元。
单一损益表,包含前次预测、本次预测及增减额列,单位为亿日元。
营业利润预测变更(单位:亿日元):国内水泥从 170 降至 130,海外水泥从 317 降至 244,水泥合计从 487 降至 374,资源业务从 106 降至 105,环境业务从 104 降至 98,建材业务从 19 降至 4,其他业务从 46 升至 55;合并总计从 760 降至 630。合并销售额从 10,270 降至 10,100。
分部明细表,分为销售额和营业利润两大块,对比前次与本次预测。
国内销量预测从 1,180 万吨下调至 1,160 万吨,出口量从 380 万吨下调至 360 万吨。销售额从 3,680.0 亿日元降至 3,630.0 亿日元;营业利润从 170.0 亿日元降至 130.0 亿日元。德山 (Tokuyama) 的影响现已归入预拌混凝土及其他项下。
上方为表格和注释,下方为两张瀑布图,附有关于分类调整的脚注。
美国业务销售额从 3,403.0 亿日元修订为 3,336.0 亿日元(2,108 百万美元),营业利润从 326.0 亿日元修订为 244.0 亿日元(154 百万美元)。亚洲及其他地区:水泥销量 775.8 万吨,销售额 625.0 亿日元,营业利润 18.0 亿日元。预计美国需求将从 2027 年中期开始逐步恢复。
美国和亚洲业务表格并排展示,附带评论和汇率脚注。
水泥行业对废弃物和副产品的利用量约占国内回收总量的 10%。集团利用煤灰、矿渣、污泥等投入物生产水泥,回收利用率达到 40% 以上,并为道路、桥梁、大坝和建筑提供材料。
中央为循环流程图,左侧为投入材料,右侧为基础设施应用,底部为总结陈述。
路线图包含三种路径:即时路径(转向混合水泥、燃料替代)、渐进路径(深化现有技术)和创新路径(利用 C2SP 窑捕集 CO2、CCU 甲烷化和碳化、CCS)。目标包括将排放强度较 2000 年降低 20% 以上。部分小字较难辨认。
路线图,横向展示通往碳中和目标的各项路径。
列出 ESG 指数和评级,包括 FTSE Blossom Japan Sector Relative Index、MSCI Japan ESG Select Leaders、Dow Jones Sustainability Asia Pacific、CDP(气候 B 级,水安全 B 级;供应商参与领导者)、JCR A+ 以及 R&I A(2026 年)。
Logo 与评级标签网格,附有简短的获得说明。
2026 年 6 月 16 日至 10 月 6 日的时间轴新闻列表,包括连续第三年入选 CDP 供应商参与领导者、开始从印度尼西亚向美国出口水泥、7 月 21 日发布的固定资产出售收益及业绩指引修订公告、德山太平洋 (Tokuyama Taiheiyo) 成立(9 月 30 日)以及发布《2026 综合报告》。
双列日期列表,左侧为日期,右侧为标题文字。
声明前瞻性数据基于文件发布之日可获得的信息及合理假设,包含风险与不确定性,且不构成保证。
纯色幻灯片上的单一文本块。
结束幻灯片,白色背景中央仅显示 太平洋水泥 (Taiheiyo Cement) 的 Logo。
白色空间中央显示单一 Logo。
关于此幻灯片和基础演示文稿内容的常见问题。
这是一份 41 页的演示文稿,涵盖了 2026 年 4 月至 9 月的合并业绩亮点、分部业绩、损益表、资产负债表和现金流量表,以及 2026 财年业绩预测及其修订、股东回报,并在附录中提供了趋势数据、ESG 和碳中和战略等页面。
2026 财年(FY2026)是指截至 2027 年 3 月的财政年度,因此上半年(第二季度或中期)涵盖 2026 年 4 月至 9 月。该文稿的日期为 2026 年 11 月 10 日。
上半年销售额为 4,692.78 亿日元(同比增加 311.37 亿日元),营业利润为 303.18 亿日元(同比减少 25.35 亿日元),归属于母公司所有者的净利润为 367.48 亿日元(同比增加 122.63 亿日元)。2026 财年全年营业利润预测为 630 亿日元,较此前预测的 760 亿日元有所下调。
这是一份日语演示文稿(决算说明资料)。原件发布在东京证券交易所的适时披露系统 TDnet 上。本图库页面提供简体中文逐页分析。
中期股息为每股 60 日元,高于此前的 50 日元。2026 财年年度股息计划为每股 120 日元,较上年增加 20 日元。
文稿指出下调预测的原因包括:中东局势导致全年成本上升、日本国内销量下降、德山(Tokuyama)业务转让和美国预拌混凝土收购的第一年收益低于预期,以及美国住房需求疲软。
请使用此 2Slides 图库页面上的下载选项获取幻灯片。在支持的情况下,幻灯片可以导出为 PPTX 或 PDF 格式。
该文稿采用了可复用的结构:章节分隔页、带有差异列的对比表、瀑布图(桥接图)以及注释要点。您可以将数据替换为自己的内容,同时保留标题栏、蓝色调配色和图表样式。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
参考专业设计,选择您的风格,生成具有完美文本渲染的幻灯片。由 Nano Banana 提供支持——立即开始创建您的演示文稿。


