
所属合集: 投资者演示文稿案例
Snowflake 2026 财年第二季度投资者演示 - AI Data Cloud 平台财务业绩和增长
快速导航
标签
分享幻灯片
Snowflake 2026 财年第二季度投资者演示 - AI Data Cloud 平台财务业绩和增长
每张幻灯片页面的详细视图,包括布局、关键内容和视觉元素。
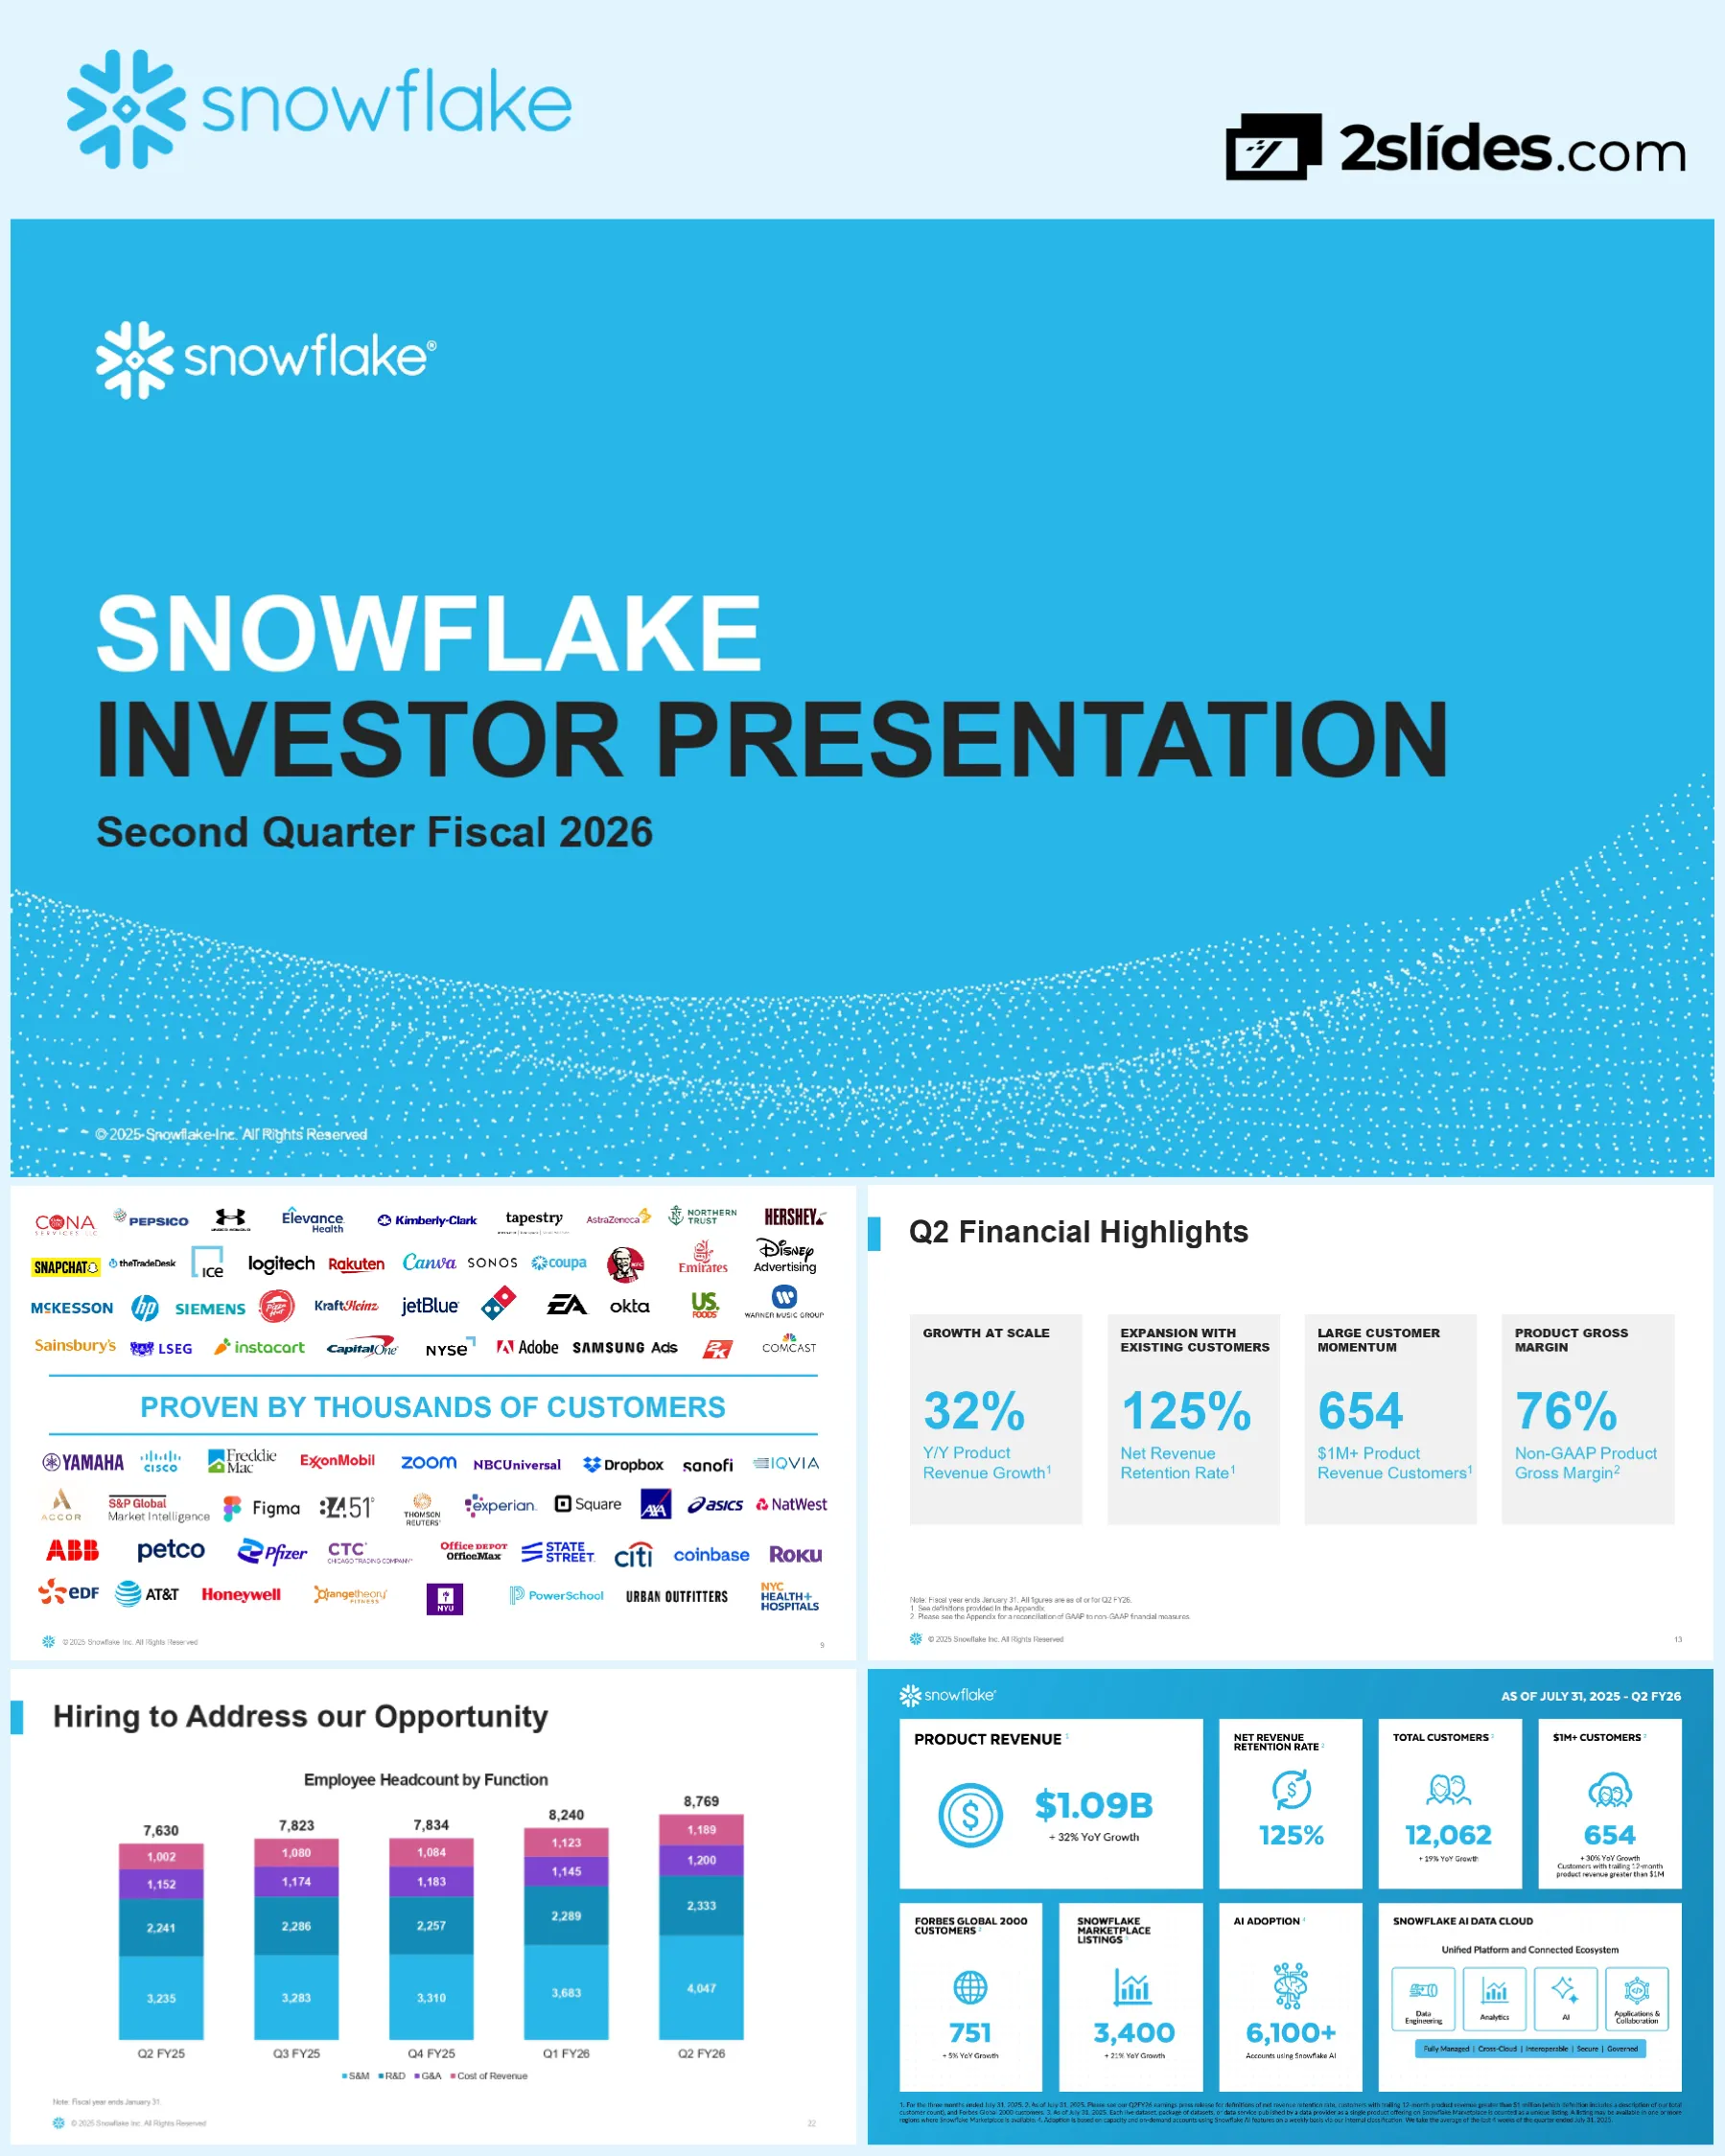
标题页,以Snowflake品牌为特色,带有独特的雪花标志和蓝色渐变背景,以及点状图案设计元素
全屏品牌封面,标题采用大型粗体排版,公司logo位于左上角,版权声明位于底部,采用标志性的Snowflake蓝色配色方案,设计简洁现代
全面的法律免责声明,解释了演示文稿中使用的所有非GAAP财务指标,包括产品毛利润、营业收入、净收入和各种利润率计算的调整后指标的定义。详细说明了诸如股票期权费用、摊销、收购费用和其他调整等排除项
密集的文本布局,带有章节标题和详细的段落格式,小字体大小以符合法律规定,标准披露格式
标准的前瞻性声明免责声明,涵盖与业务运营、财务预测、产品开发、市场状况和其他可能导致实际结果与预测不同的因素相关的风险和不确定性。引用美国证券交易委员会(SEC)的文件以获取更多风险披露
双栏密集文本格式,带有标题、全面的法律语言、标准安全港结构
Snowflake三大战略支柱的视觉呈现,展示在机器人手臂和汽车制造场景的图像上,强调工业环境中数据驱动的AI转型
全屏图像背景,三个大型文本覆盖层水平排列,引人注目的工业摄影,带有蓝色色调覆盖
全面的图表,展示了Snowflake平台在从源到消费的完整数据生命周期中的功能,包括Bronze/Silver/Gold数据层(勋章架构)、对结构化和非结构化数据的支持,以及各种消费模式,包括BI、数据科学、Apps和共享
从左到右的流程图,包含三个主要部分(数据源、处理、消费),由箭头连接,数据库圆柱体图标代表数据层,目录和治理基础架构贯穿整个架构
Snowflake的四个核心产品类别的视觉表示,呈现为相等的支柱:数据工程、分析、AI和应用程序与协作,每个类别都有独特的图标
四个大小相等的蓝色圆角正方形平铺水平排列,每个平铺都有白色图标和文本,在页面上居中且间距一致
三面板图像组合,通过视觉隐喻说明Snowflake的核心平台原则:笔记本电脑工作(Easy)、全球网络可视化(Connected)和移动用户(Trusted)
三个相等的垂直面板跨越整个宽度,每个面板在拍摄的图像上都有大型白色文本覆盖,并带有蓝色色调
Snowflake合作伙伴生态系统的全面展示,包括来自主要技术公司、咨询公司和解决方案提供商的logo,包括AWS、Microsoft、Google Cloud、Salesforce以及多行中的众多咨询和技术合作伙伴
合作伙伴logo网格排列成5行,带有居中标题,logo的大小根据重要性而变化,水平蓝色分隔线分隔顶部和底部部分
广泛的客户logo展示,包括跨多个行业的知名全球品牌,包括消费品、技术、金融服务、医疗保健、零售和媒体。展示的公司包括Disney、Samsung、Capital One、Adobe、Comcast、Coca-Cola等,展示了广泛的市场采用
客户logo墙排列成7行,带有居中标题,蓝色渐变分隔线,logo的大小各不相同,代表不同的客户类型和行业
引人注目的视觉比较,显示了Snowflake的AI Data Cloud网络从2020年4月到2025年7月的指数级增长。可视化从稀疏的点环转变为密集的互连球体,代表了数据共享活动和客户连接的大规模扩展
双面板前后比较,带有居中的日期标签,网络图可视化显示连接密度,脚注解释可视化方法
章节过渡页,深蓝色背景上带有微妙的点状波浪图案,并以粗体白色大字标明,标志着财务指标和业绩讨论的开始
全屏章节分隔,居中大号排版,底部装饰性点状图案元素,简洁的极简设计
总体潜在市场 (TAM) 预测显示,Snowflake 的市场机会从 CY24 年的 1700 亿美元增长到 CY29 年的 3550 亿美元,代表着 5 年内增长超过 2 倍,且每年持续扩张
包含 6 列的条形图,显示日历年 CY24-CY29,Snowflake 蓝色升序条形,显示 2 倍以上增长倍数的大型标注,清晰的轴标签
Q2 FY26 的关键绩效指标,以四个指标卡片呈现:32% 的同比增长产品收入增长率、125% 的净收入留存率、654 个产品收入超过 100 万美元的客户,以及 76% 的非 GAAP 产品毛利率
四个大小相等的方框排列成 2x2 网格,每个方框包含大的指标数字、描述性标签和方框标题,浅灰色背景和清晰的排版
圆形流程图解释了 Snowflake 基于消费的业务模式,展示了预订、计费、消费之间的关系,以及这如何推动未来的收入。突出显示了三个关键指标:产品收入(领先指标)、RPO(合同未来收入)和账单(不一定表示消费)
中心圆形流程,包含四个编号的步骤,右侧三个文本框解释了关键指标,箭头显示了步骤之间的循环关系
三栏框架解释了 Snowflake 在收入确认、定价模型和账单条款方面的消费模式。每列都介绍了该方法,并提供了优点和注意事项,强调了基于消费的定价、可变收入确认和通常预先的账单
三个相等的垂直列,带有标题,每列包含方法描述,后跟“优点”项目(带有三角形)和“考虑”项目(带有播放图标),清晰的层次结构和结构化格式
双图表展示,显示年度和季度产品收入趋势。年度图表显示从 19.39 亿美元(FY23)增长到 34.62 亿美元(FY25),同比增长 30%。季度图表显示从 8.29 亿美元(Q2 FY25)增长到 10.90 亿美元(Q2 FY26),同比增长 32%,表明持续的增长轨迹
两个并排的条形图 - 左侧显示年度财政年度,右侧显示季度周期,两者都带有上升的蓝色条形和增长率标注
剩余履约义务 (RPO) 图表显示了从 52.31 亿美元(Q2 FY25)到 69.32 亿美元(Q2 FY26)的合同未来收入增长。每个条形图都分为两部分,显示预计在未来 12 个月内确认的百分比(范围从 48-50%)与超过 12 个月的百分比
五个带有堆叠段的条形图,每个条形图顶部显示总 RPO 值,条形图内使用双色蓝色显示百分比分割,一致的 50% 近期确认预期
双图表显示客户获取和渗透指标:总客户数从 10,147 增长到 12,062(同比增长 19%),《福布斯》全球 2000 强客户数从 714 增长到 751(同比增长 5%),表明了数量增长和企业市场渗透
两个并排的条形图,带有上升的蓝色条形,x 轴上的季度标签,条形图上的客户计数值
图表显示了年产品收入超过 100 万美元的客户,从 504(Q2 FY25)增长到 654(Q2 FY26),同比增长 30%。表明客户质量的提高和现有客户帐户的扩展
五个上升的蓝色条形,带有增长率标注叠加,向上箭头,季度之间的清晰增长
净收入留存率在五个季度内显示,始终保持在 124-128% 的范围内,其中 Q2 FY26 显示为 125%。该指标表明现有客户群的强大客户扩展和价值实现
五个等高的蓝色条形,显示留存率百分比,最小的变化表明稳定性
三栏对比,显示了25财年第二季度与26财年第二季度的同比增长效率指标:Non-GAAP产品毛利率稳定在76%,Non-GAAP营业利润率从5%提高到11%,Non-GAAP调整后自由现金流利润率从8%下降到6%。
三个并排的条形图比较,每个图显示两个条形(25财年第二季度与26财年第二季度),颜色方案一致为蓝色
堆叠条形图显示了按职能划分的员工人数增长情况,从7,630人(25财年第二季度)增加到8,769人(26财年第二季度)。按职能划分:销售与市场营销(最大)、研发、G&A和收入成本,显示了对增长职能的战略投资。
五个堆叠条形,每个条形包含四个颜色编码的段,图例显示职能类别,每个条形上方标记总员工人数
按地区划分的五个季度收入结构显示了稳定的区域分布:美洲78-79%,EMEA 16%,APJ 5-6%。表明美洲占据主导地位,国际业务保持稳定。
五个100%堆叠条形,显示三个地区的百分比分布,季度之间颜色和段大小一致
展示了两个关键的AI采用指标:40%的客户至少有一个稳定的边缘(数据共享),以及3,400个Marketplace Listings,同比增长21%,表明了网络效应和生态系统扩展。
两个大小相等的指标框并排排列,左侧显示百分比,右侧显示绝对数字和增长率
全年26财年指导表,显示了历史业绩(23财年-25财年)和26财年目标:产品收入43.95亿美元(增长27%),产品毛利率75%,营业利润率9%,调整后FCF利润率25%。
表格格式,包含4个历史列(23财年-26财年指导)和5个指标行,交替使用灰色/白色行背景以提高可读性
带有大号白色文本“APPENDIX”的深蓝色背景的章节过渡幻灯片,带有微妙的装饰性点状图案,表示补充材料部分的开始。
全屏章节分隔符,带有居中的大号排版,采用品牌颜色的极简设计
关键业务指标的全面定义,包括:超过100万美元产品收入的客户、数据共享(稳定边缘定义)、福布斯全球2000强客户、Marketplace Listing、净收入留存率、产品收入、剩余履约义务 (RPO) 和总客户数。
密集的文本格式,指标名称以粗体显示,后跟详细定义,小字体大小以容纳大量内容,单列布局
详细的调整表,显示了季度(25财年第二季度 - 26财年第二季度)和年度(23财年-25财年)从GAAP到Non-GAAP指标的调整,包括产品毛利润(71-76%利润率)、销售与市场营销费用以及研发费用。显示了基于股票的薪酬、摊销和重组调整。
多部分表格,包含8列(5个季度+3个年度期间),每个指标类别单独的部分,带有值和百分比的调整行项目
一般及行政管理费用的调整表,显示了季度和年度期间从GAAP(收入的11-20%)到Non-GAAP(收入的6-9%)的调整。包括股票薪酬、摊销、收购费用、重组费用和资产减值(26财年第一季度与圣马特奥办公室退出相关的1.06亿美元)的调整。
单节表格格式,包含8个时间段列,行中包含调整行项目,美元值和百分比计算
全面的调整表,显示了从GAAP到Non-GAAP的总运营费用和运营收入/亏损的转变。GAAP运营亏损占收入的-30%至-43%,而Non-GAAP运营收入提高至5-11%的利润率。主要调整包括基于股票的薪酬(季度3.73-4.49亿美元)、摊销和26财年第一季度办公设施减值。
两部分表格,包含运营费用(顶部)和运营收入(底部),8个时间段列,详细的调整行
最终利润对账,显示从 GAAP 净亏损(-26% 至 -41% 的利润率)到 Non-GAAP 净利润(7-11% 的利润率)的 Snowflake Inc. 净收入和归属于 Snowflake Inc. 的净收入的转变。包括所有调整:股票薪酬、摊销、重组、资产减值、债务发行成本和税务影响
双节表格格式,显示净收入(顶部)和归属于 Snowflake Inc. 的净收入(底部),综合调整行,8 个时间段列
每股指标对账,显示 GAAP 每股净亏损(基本和摊薄)范围从 $(0.89) 到 $(1.29),相比之下,Non-GAAP 每股净利润为 $0.18-$0.38(摊薄)。包括用于稀释性证券、可转换票据和上限期权交易的加权平均股数调整
复杂的表格,包含股数计算、基本与摊薄的比较、稀释效应的加回调整
现金流量对账,显示 GAAP 运营现金流(7-44% 的利润率)经过资本支出和软件开发成本调整后得出自由现金流(5-42% 的利润率),然后进一步调整工资税时间差异以显示调整后的自由现金流(6-43% 的利润率)。26 财年第二季度调整后的 FCF 利润率为 6%,代表 $67.8M
三节表格:运营现金流(顶部)、自由现金流(中间)、调整后的自由现金流(底部),投资和融资现金流显示在底部
综合可视化仪表板,以有组织的章节呈现所有 26 财年第二季度的关键指标:产品收入($10.9 亿,同比增长 +32%)、净收入留存率 (125%)、总客户数 (12,062)、100 万美元以上客户数 (654)、福布斯全球 2000 强 (751)、Marketplace Listings (3,400)、AI 采用率(6,100 多个帐户)以及平台架构,显示具有关键属性的四个产品类别(完全托管、跨云、互操作、安全、受治理)
多节仪表板布局,带有指标卡、图标和平台架构图,通篇采用蓝色配色方案,以网格格式组织
简单的结束幻灯片,在纯蓝色背景上带有大型白色“THANK YOU”文本、Snowflake 徽标和版权声明
全屏结束幻灯片,带有居中的大型排版、简约设计、品牌颜色
关于此幻灯片和基础演示文稿内容的常见问题。
Snowflake 采用基于消费的业务模式,客户只需为其使用的计算、存储和数据传输资源付费。与传统的订阅软件(无论使用情况如何,客户都支付固定金额)不同,Snowflake 会在客户使用平台时确认收入。客户通常会预订具有年度预付款的容量合同,但可以灵活地消费超过合同金额或结转未使用的容量。这种模式使定价与客户价值保持一致,消除了滞销软件,但会根据消费模式产生收入可变性。
Snowflake 2026 财年第二季度业绩强劲,产品收入达 10.9 亿美元(同比增长 32%),表明规模增长。该公司保持了世界一流的净收入留存率 125%,表明现有客户的强劲扩张。客户质量有所提高,现在有 654 家客户的年度产品收入超过 100 万美元(同比增长 30%)。非 GAAP 指标显示,产品毛利率为 76%,营业利润率为 11%,调整后的自由现金流利润率为 6%,反映了运营效率的提高。
Snowflake 估计其总潜在市场将从 2024 日历年的 1700 亿美元增长到 2029 日历年的 3550 亿美元,在五年内增长超过 2 倍。这种增长是由企业数据量增加、AI/ML 采用、云迁移以及数据工程、分析、AI 和应用程序中不断扩展的用例驱动的。对于 2026 财年,Snowflake 指导产品收入为 43.95 亿美元(同比增长 27%),并继续扩大利润率至 75% 的产品毛利率和 9% 的营业利润率。
Snowflake 通过比较客户群在两年衡量期内的产品收入来计算净收入留存率。他们确定第一年第一个月使用该平台的所有客户,然后比较该客户群在第二年与第一年的收入。125% 的比率意味着该客户群在第二年通过扩张、追加销售和增加消费产生了 25% 的收入,扣除任何客户流失或收缩。该指标包括对并购活动的调整,并证明了对现有客户的强大价值交付。
剩余履约义务 (RPO) 代表 Snowflake 尚未确认的总合同未来收入,包括递延收入和未来期间要开具发票的金额。截至 2026 财年第二季度,RPO 达到 69.3 亿美元,预计约 50% 将在 12 个月内确认。Snowflake 强调 RPO 而不是账单,因为他们的消费模式意味着账单因客户付款条款而异,并且不一定表明未来的消费模式。RPO 可以更好地了解合同承诺,但实际收入时间取决于客户何时使用该平台。
Snowflake 的 AI Data Cloud 通过数据共享和 Marketplace 功能创建强大的网络效应。截至 2025 年 7 月,40% 的客户至少有一个“稳定边缘”(活动数据共享连接),并且网络可视化显示从 2020 年 4 月至今呈指数增长。Snowflake Marketplace 现在拥有 3,400 多个列表(同比增长 21%),超过 6,100 个帐户正在使用 Snowflake AI 功能。随着更多参与者加入、共享数据和构建应用程序,这种互连的生态系统使平台更有价值,从而形成采用的良性循环。
截至 2026 财年第二季度,Snowflake 共服务 12,062 家客户(同比增长 19%),企业客户渗透率很高,其中包括 751 家福布斯全球 2000 强公司。最令人印象深刻的是,现在有 654 家客户的年度产品收入超过 100 万美元(同比增长 30%),这表明了落地和扩张的成功以及客户质量的提高。该公司专注于战略组织,尤其是在金融服务和医疗保健等受监管的行业中,从而推动了更高价值的部署。地域组合保持稳定,美洲占 78%,欧洲、中东和非洲占 16%,亚太及日本地区占 6%,表明了国际增长机会。
由于大量的股权激励费用,Snowflake 在 GAAP 和非 GAAP 业绩之间存在显着差异。对于 2026 财年第二季度,GAAP 运营亏损为 3.4 亿美元(-30% 的利润率),而非 GAAP 运营收入为 1.28 亿美元(+11% 的利润率)。主要调整包括 4.36 亿美元的股权激励费用、2800 万美元的已收购无形资产摊销以及上一季度的办公设施减值费用。管理层强调非 GAAP 指标是衡量核心业务绩效和运营效率的更好指标,而 GAAP 业绩反映了总股东稀释和会计费用。随着规模的扩大,该公司正在提高两种基础上的盈利能力。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
参考专业设计,选择您的风格,生成具有完美文本渲染的幻灯片。由 Nano Banana 提供支持——立即开始创建您的演示文稿。


