
所属合集: 投资者演示文稿案例
Snowflake 2027 财年第二季度投资者演示文稿 —— 这份 37 页的文稿以“智能体企业时代”的产品故事开启(涵盖 AI Data Cloud、智能体控制平面、合作伙伴及客户 Logo 墙),随后转向财务表现:产品收入 14.9 亿美元(同比增长 37%)、净收入留存率 126%、总客户数 14,554 家(其中 828 家过去 12 个月产品收入超百万美元)、剩余履约义务 90 亿美元、预计到 2031 财年将翻倍至 4,600 亿美元的 2,250 亿美元的 TAM(潜在市场总量)、2027 全财年业绩指引(产品收入 60.7 亿美元,非 GAAP 营业利润率 14.5%),以及长达 12 页的 GAAP 转非 GAAP 调节表附录。
以这份演示文稿的封面作为风格参考,用您自己的内容生成幻灯片。 也可以在下方任选一页,以它的版式作为参考。
快速导航
标签
分享幻灯片
Snowflake 2027 财年第二季度投资者演示文稿 —— 这份 37 页的文稿以“智能体企业时代”的产品故事开启(涵盖 AI Data Cloud、智能体控制平面、合作伙伴及客户 Logo 墙),随后转向财务表现:产品收入 14.9 亿美元(同比增长 37%)、净收入留存率 126%、总客户数 14,554 家(其中 828 家过去 12 个月产品收入超百万美元)、剩余履约义务 90 亿美元、预计到 2031 财年将翻倍至 4,600 亿美元的 2,250 亿美元的 TAM(潜在市场总量)、2027 全财年业绩指引(产品收入 60.7 亿美元,非 GAAP 营业利润率 14.5%),以及长达 12 页的 GAAP 转非 GAAP 调节表附录。
每张幻灯片页面的详细视图,包括布局、关键内容和视觉元素。
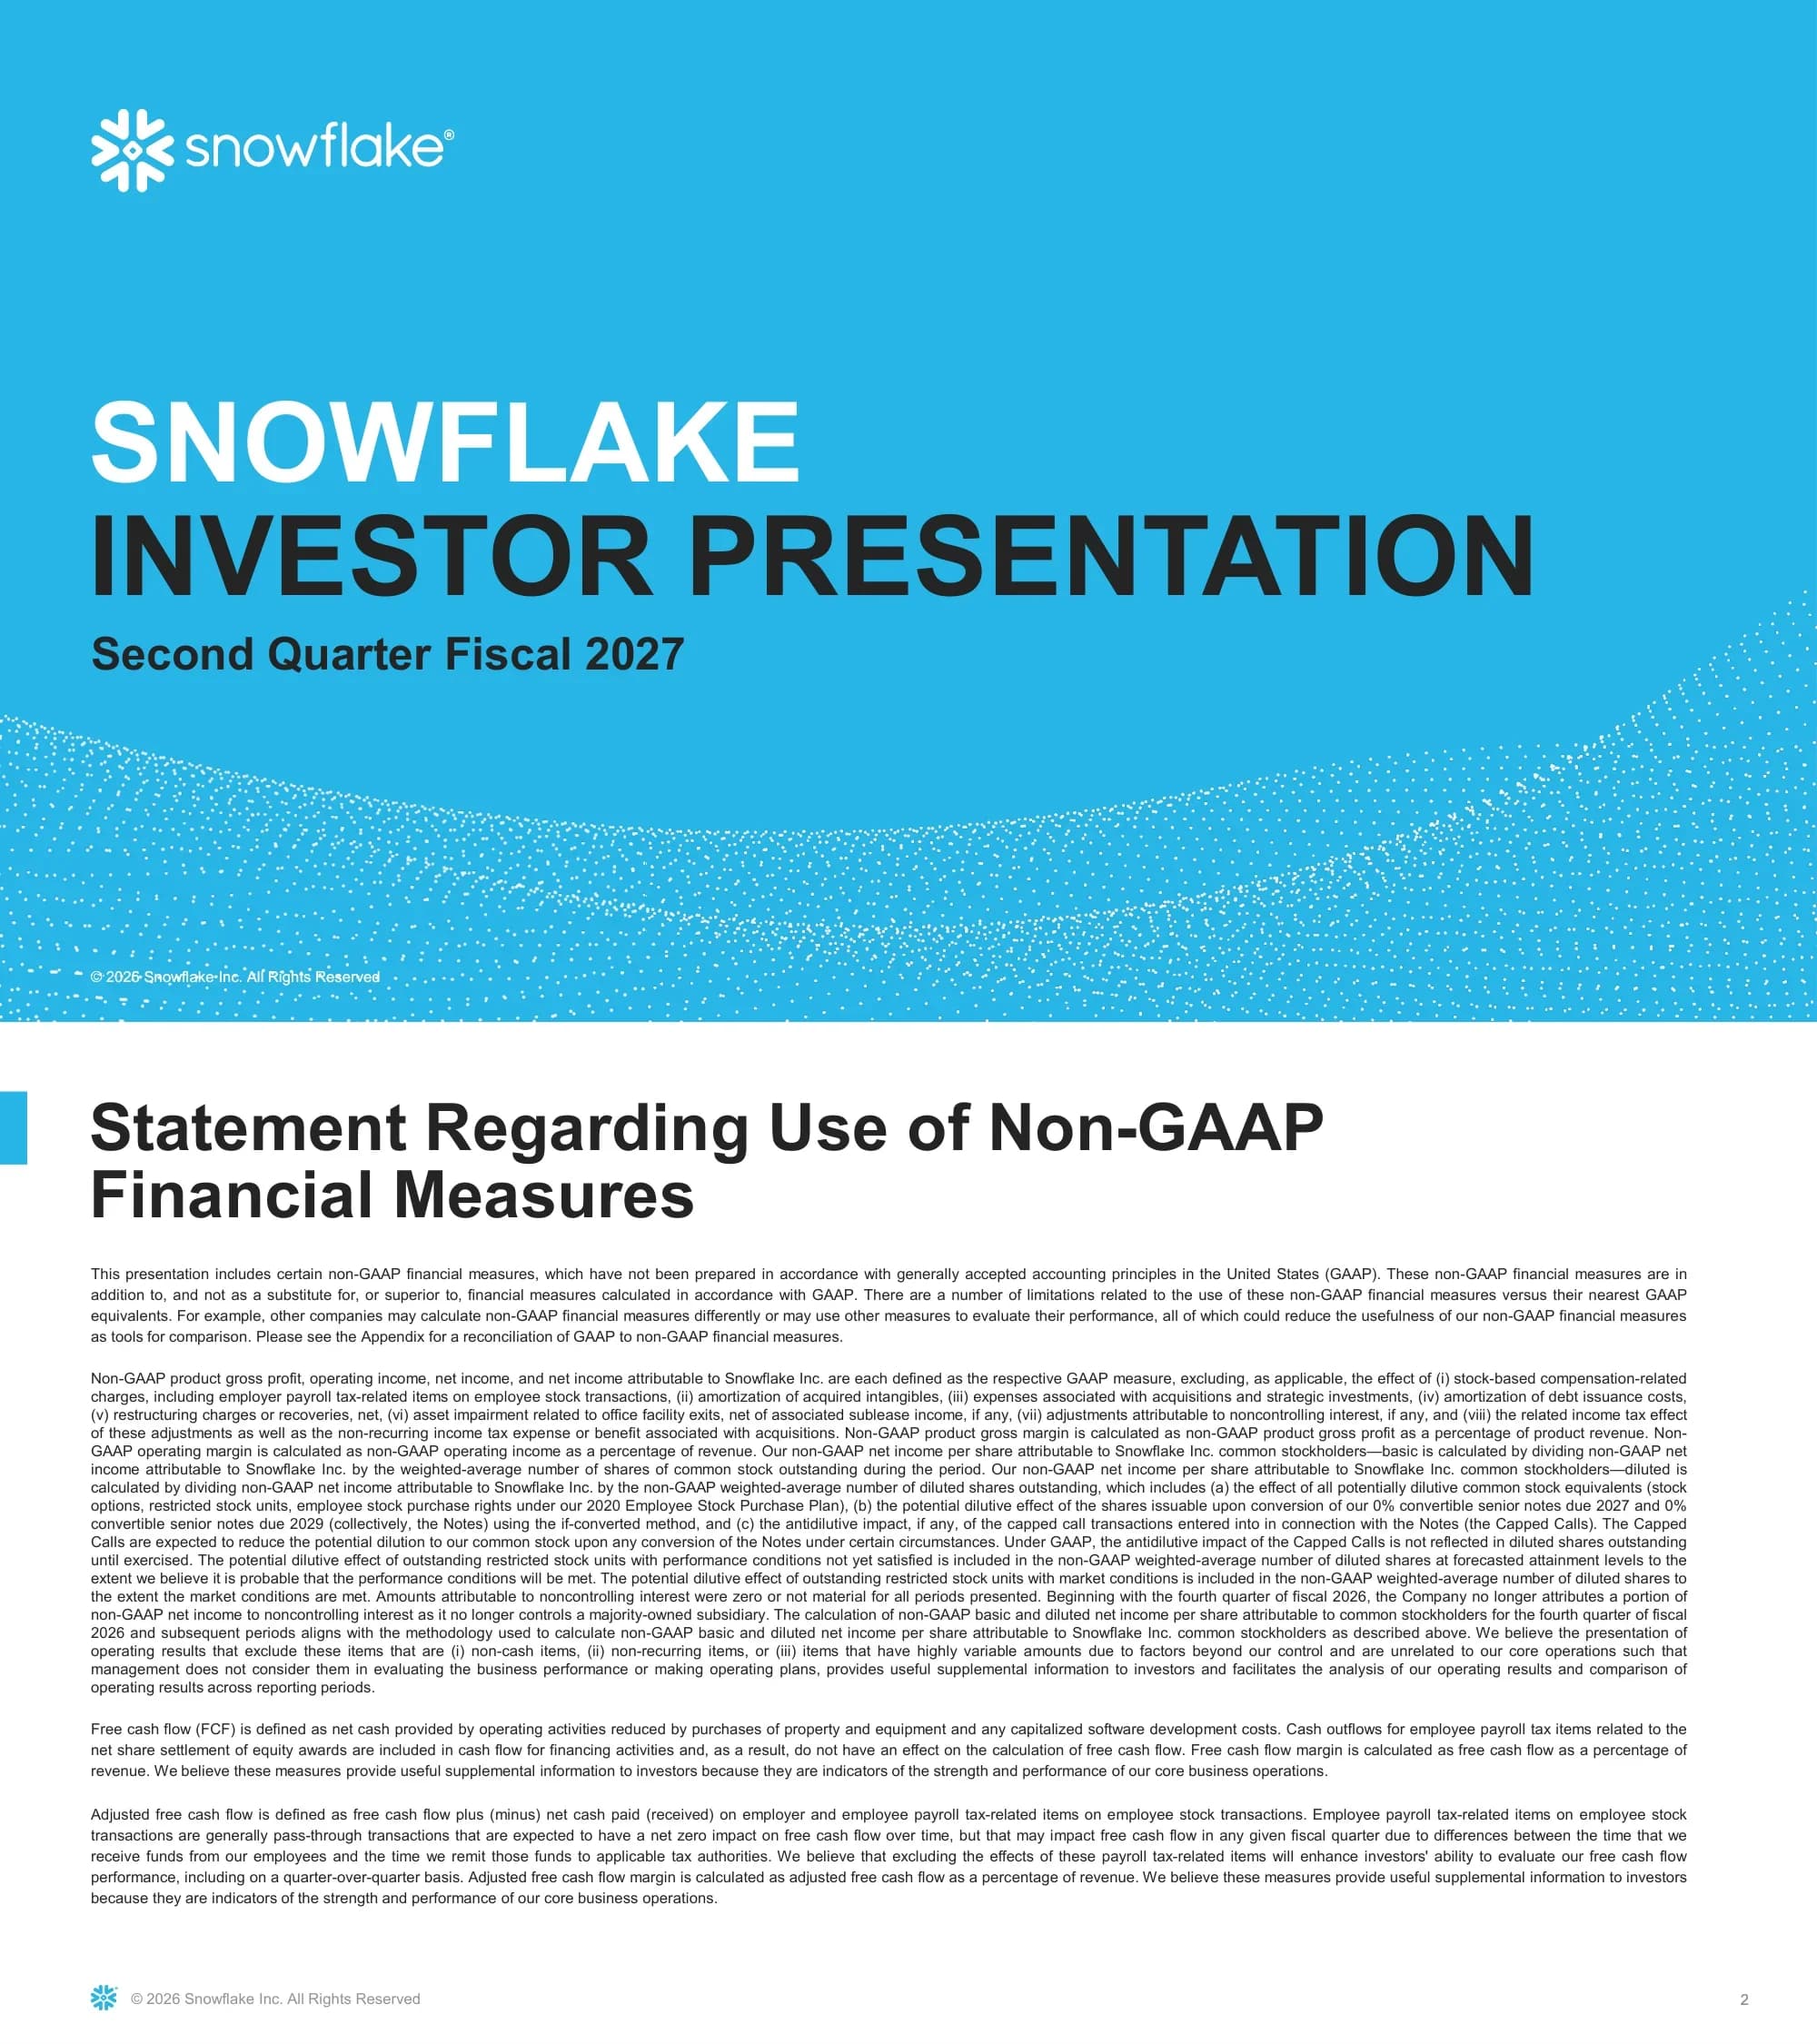
Snowflake 2027 财年第二季度投资者演示文稿的封面页。
全出血品牌蓝色背景,左上角带有白色雪花标志和字标;左侧中心位置以粗体紧凑大写字母显示白色“SNOWFLAKE”和黑色“INVESTOR PRESENTATION”;下方是较小粗体的财报周期;底部三分之一处有上升的点状粒子波纹。
文稿中使用的所有非 GAAP 指标的定义和注意事项:非 GAAP 产品毛利、营业收入、净利润以及归属于 Snowflake Inc. 的净利润;八类排除项目;2027 年和 2029 年到期的 0% 可转换优先票据及相关上限期权在稀释股份计算中的处理方式;以及自由现金流、自由现金流利润率、调整后自由现金流和调整后自由现金流利润率的定义。
粗体双行标题,左边距带有蓝色小线条;四段密集的两端对齐小号正文填满幻灯片;页脚带有 Snowflake 标志和版权行。
前瞻性陈述披露,涵盖经营业绩和目标、业务战略、新产品发布(包括 Snowflake Cortex AI、Snowpark、Snowflake Marketplace 和 AI Data Cloud)、市场和竞争考量,以及可能导致结果差异的风险因素 —— 从宏观环境和关税到客户消费优化以及股权激励费用占收入的百分比。
在相同的粗体标题下,两列两端对齐的小号文字贯穿整个幻灯片高度,结尾处附有商标声明。
引入产品叙述的章节分隔页。
品牌蓝色背景,中心向外辐射出同心的实线和点状圆弧;标题位于中间,采用粗体紧凑大写字母,上方是黑色的“THE ERA OF”,下方是白色的“THE AGENTIC ENTERPRISE”。
问题陈述:由 CRM、ERP、Kafka、数据湖、仓库、暂存数据库、遗留数据集市、向量数据库、仪表板、API 和 LLM 推理组成的庞大节点图,布满了标有安全控制、故障模式、身份模型、安全审查、多个影子数据湖、陈旧缓存、旧临时表、个人数据副本和断连的 LLM 微调集的红色叉号和橙色警告三角形。
左侧为粗体黑色大写标题,其中“LIMITS AI”采用品牌蓝色;右侧四分之三为紫蓝相间的网络图,延伸至三个边缘之外,刻意营造出压迫感。
四项主张:完整的企业数据和上下文,受治理并为 AI 做好准备;可选择任何 AI 模型或云基础设施;与所有主要记录系统集成;以及面向所有人的智能体控制平面(Agentic Control Plane)。
白色幻灯片,粗体黑色标题带有蓝色强调线条;四个等距排列的列,每列上方是一个蓝色线条图标,下方是三到四行灰色粗体文本。除此之外没有其他元素。
三大支柱 —— AI 模型选择、企业数据与上下文、软件与应用 —— 围绕 AI Data Cloud 排列,智能体控制平面位于中心。
品牌蓝色背景;标题堆叠在左上角;右侧是 AI Data Cloud 的发光粒子球渲染图,分为三个扇区,三个顶点处有白色圆形标签,中心圆圈代表智能体控制平面,全部位于虚线轨道内。
平台视图:五个工作负载卡片 —— 数据工程、分析、交易、AI、以及应用与协作 —— 位于一条标有“全托管 | 跨云 | 可互操作 | 安全 | 受治理”的横带上。
白色背景,蓝色面板后方居中显示发光粒子球;球体带有雪花标志和“AI DATA CLOUD”标签;五个带有蓝色图标的白色卡片在面板上排成一行,下方深蓝色条带包含五个由竖线分隔的平台属性。
三个定位声明:消除复杂性以大规模部署企业智能体;无需数据移动即可连接所有数据、应用和模型;通过内置治理和成本控制降低企业 AI 风险。
无标题栏的白色幻灯片。三个列,每列上方是一个蓝色线条图标,下方是一个深蓝色单词标题和两三行居中的黑色文本。发光粒子球的顶部圆弧升入幻灯片的底部三分之一处。
约 130 家技术和服务合作伙伴的 Logo 墙,包括 Accenture、AWS、Anthropic、Capgemini、Deloitte、EY、Fivetran 和 dbt Labs、Google Cloud、IBM、Informatica、Infosys、KPMG、Meta、Microsoft、OpenAI、Salesforce、SAP、ServiceNow、Tableau、TCS、Workday 和 Wipro。
全出血设计的 Logo 墙铺满上下两部分,中间是一条带有两条蓝色水平线的白色色块,标题以蓝色大号字体居中显示。
客户 Logo 墙,包括 DoorDash、P&G、Ticketmaster、Wayfair、Philips、Ecolab、Alaska Airlines、T-Mobile、RBC、ConocoPhillips、Moderna、Thomson Reuters、Samsung、Canva、Novo Nordisk、Zscaler、BHP、Cemex、Merck、Scania、thyssenkrupp 以及 Toyota Material Handling。
延续了合作伙伴页面的布局——居中的蓝色标题带位于两条水平线之间,上下方均为 Logo 网格。
两幅展示实际数据共享活动的网络可视化图表:左侧为 2020 年 4 月 30 日的情况,节点稀疏;右侧为 2024 年 7 月 31 日的情况,呈现为密集的饱和圆盘状。
白色背景幻灯片,左上角为加粗标题并配有蓝色装饰线;两个圆形图表以相同尺寸并排展示,下方标有日期;左下角有一行方法论注释。
标志着财务章节开始的过渡页。
深蓝色背景,标题位于左侧中心位置,采用白色粗体大写字母;下三分之一处有虚线等高线波纹——结构与之前的过渡页相同,但采用了不同的配色方案。
Snowflake 预估的总潜在市场规模(TAM)将从 FY26 的 2,250 亿美元增长到 FY31 的 4,600 亿美元,增幅约 2 倍。备注说明财年截止日期为 1 月 31 日,数据为 Snowflake 的预估值。
两个大圆角矩形——FY26 为灰色,FY31 为品牌蓝——以超大白色字体显示数据,中间由标有“2x”的渐变箭头连接。下方有一条从 FY26 延伸到 FY31 的虚线时间轴。
Q2 FY27 的四项核心指标:产品收入同比增长 37%,净收入留存率为 126%,产品收入超过 100 万美元的客户达 828 家,以及 75% 的 non-GAAP 产品毛利率。
横向排列的四个等大浅灰色面板,每个面板顶部有黑色全大写标签,中间是超大的品牌蓝数值,下方是两行蓝色说明文字。底部有三个指向附录的脚注。
收入周期解析:客户预订、开具账单(通常为年度预付)、消费,并随着消费从预订额中扣除,消费模式决定了未来的预订。产品收入被视为增长的领先指标;RPO 代表已签约但尚未确认的未来收入;开票金额并不一定代表未来的消费,因为付款条件各不相同。
左侧三分之二:三个标有“预订 (Book)”、“账单 (Bill)”和“消费 (Consume)”的深蓝色圆圈,编号为 1 到 4,中间配有白色圆角标注框,并由虚线路径连接。右侧三分之一:三个带有深蓝色标题的简短文本块。
分三栏解释收入确认(消费——随客户使用平台而确认)、定价模式(消费——计算、存储和数据传输)以及结算条款(通常为预付,针对容量合约按年预付,部分客户为按需付费或后付)。每栏列出了“优势”和“注意事项”——收入随使用量波动;性能提升可降低客户成本;付款条件灵活。
由细线分隔的三栏,每栏都有深蓝色标题、蓝色副标题、简短的解释段落,随后是用蓝色三角形标记的“优势”要点和用灰色三角形标记的“注意事项”要点。
年度产品收入:FY24 为 26.67 亿美元,FY25 为 34.62 亿美元,FY26 为 44.72 亿美元,同比增长 29%;季度产品收入:从 Q2 FY26 的 10.90 亿美元,经 11.58 亿、12.27 亿和 13.34 亿,增长至 Q2 FY27 的 14.92 亿美元,同比增长 37%。
两张并排的柱状图,左侧为年度数据,右侧为季度数据,采用扁平化品牌蓝设计,数值反白显示在柱状图内部。每张图表上方都有一个深蓝色趋势箭头,中间标有带圆圈的增长率。
剩余履约义务(RPO):从 Q2 FY26 的 69.32 亿美元,经 78.81 亿、97.72 亿、92.05 亿,在 Q2 FY27 达到 90.04 亿美元;预计在未来 12 个月内确认为收入的比例分别为 50%、48%、46%、50% 和 54%。备注说明截至 2026 年 7 月 31 日的 RPO 中,有 54% 预计将在截至 2027 年 7 月 31 日的 12 个月内确认。
五个双色堆叠柱状图——浅蓝色代表未来 12 个月的部分,内部反白显示百分比;深青色代表剩余部分——柱状图上方显示总额,下方有两项图例。
总客户数从 Q2 FY26 的 11,893 家,经 12,503、13,245 和 13,862 家,增长至 Q2 FY27 的 14,554 家;《福布斯》全球 2000 强客户从 786 家,经 791、804 和 815 家,增长至 829 家。
左右并排的两个五列柱状图,左侧浅蓝色代表总客户数,右侧深青色代表福布斯全球 2000 强客户;数值以反白形式显示在柱状图内部,图表标题位于上方。
过去 12 个月产品收入超过 100 万美元的客户:Q2 FY26 为 654 家,随后在 Q2 FY27 依次增长至 688、733、780 和 828 家,同比增长 27%。
采用品牌蓝的单个五列柱状图,数值显示在柱状图内部;顶部横跨一个深蓝色趋势箭头,箭头中点的圆形标注内显示增长率。
Q2 FY26、Q3 FY26 和 Q4 FY26 的净收入留存率为 125%,Q1 FY27 和 Q2 FY27 为 126%。
五个近乎等高的蓝色柱状图,百分比反白显示在每个柱状图顶部附近——这是全篇最平稳的图表,旨在强调稳定性。
Q2 FY26 与 Q2 FY27 的三组双柱对比:non-GAAP 产品毛利率从 76% 降至 75%,non-GAAP 营业利润率从 11% 升至 15%,non-GAAP 调整后自由现金流利润率维持在 6%。
由细线分隔的三个板块,每个板块都有粗体标题和两个颜色渐深的蓝色柱状图(毛利率为浅蓝,营业利润率为中青色,现金流利润率为深蓝),数值位于柱状图上方。
按职能划分的员工人数:Q2 FY26 为 8,769 人(S&M 4,047,R&D 2,333,G&A 1,200,营收成本 1,189),经由 9,023、9,060 和 9,250 人,在 Q2 FY27 增至 9,394 人(S&M 4,427,R&D 2,571,G&A 1,169,营收成本 1,227)。
由浅蓝、青色、紫色和粉色组成的四色堆叠柱状图,每个组成部分的数值均在色块内反白显示,总量以粗体显示在每列上方;轴下方设有四项图例。
按地区划分的收入结构保持稳定:美洲地区连续四个季度占比 78%,Q2 FY27 为 77%;EMEA 占比从 16% 升至 17%;APJ 全程占比 6%。注释说明收入是根据发货地或账单信息按客户所在地划分的。
五个 100% 堆叠柱状图,采用浅蓝、青色和粉色,每个百分比在色块内反白显示;下方设有三项图例,底部有两行归属说明注释。
截至 2026 年 7 月 31 日的两项平台指标:43% 的客户拥有至少一个稳定边缘(数据共享),以及 4,105 个市场列表,同比增长 21%。
左右并排的两个宽大浅灰色面板,每个面板都有一个黑色全大写小标签、一个超大的品牌蓝数字和下方的蓝色说明文字。底部有两个脚注。
业绩指引与三年实际业绩并列展示。产品收入:FY24 为 26.67 亿美元,FY25 为 34.62 亿美元,FY26 为 44.72 亿美元,FY27 指引为 60.70 亿美元;产品收入同比增长率:38%、30%、29% 及 36% 指引;non-GAAP 产品毛利率:78%、76%、76% 及 74.0% 指引;non-GAAP 营业利润率:8%、6%、10% 及 14.5% 指引;non-GAAP 调整后自由现金流率:29%、26%、25% 及 23.0% 指引。脚注指出,在不付出过度努力的情况下,目前无法提供前瞻性 GAAP 与 non-GAAP 指引指标的调节表。
五行四列的表格(FY24、FY25、FY26 和 FY27 指引),左侧为深蓝色行标签,表头下方有深蓝色粗线,行间有细线分隔,无填充色。
标志附录开始的章节分隔页。
深蓝色背景,左中位置显示白色粗体大写“APPENDIX”,除页脚外无其他内容——即去掉了波浪纹理的财务概览分隔页。
文稿中使用的所有指标定义:产品收入超过 100 万美元的客户、数据共享及“稳定边缘”的界定(在连续两个三周周期内,每个周期产生至少 20 个消耗计算资源的任务)、福布斯全球 2000 强客户、市场列表、净收入留存率及其过去两年队列计算方法、产品收入、剩余履约义务以及总客户数。
八个两端对齐的段落,每个段落以粗体定义的术语开头,占据标准粗体标题下白色幻灯片的上方三分之二区域。
涵盖五个季度及三个财年。Q2 FY27 数据:产品收入 1,491,861 千美元,总收入 1,546,793 千美元;GAAP 产品毛利 1,057,443 千美元,利润率 71%,经 31,217 千美元股权激励费用及 25,424 千美元收购无形资产摊销调整后,non-GAAP 产品毛利为 1,114,084 千美元,利润率 75%。GAAP S&M 费用 611,615 千美元(占收入 40%)调节为 non-GAAP 489,420 千美元(32%);GAAP R&D 费用 567,476 千美元(36%)调节为 non-GAAP 309,146 千美元(20%)。
密集的八列数据表,主标题下设有副标题,细蓝线分隔不同章节,利润率行采用粗斜体,调整项目在每个 GAAP 数值下方缩进显示。无填充色。
FY27 第二季度 GAAP 管理费用为 120,594 千美元,占收入的 8%。经调节项调整后(包括 44,908 千美元的股权激励费用、32 千美元的收购无形资产摊销、1,378 千美元的收购及战略投资费用、2 千美元的重组回收款以及 17 千美元的资产减值回收款),非 GAAP 管理费用为 74,295 千美元,占收入的 5%。脚注说明资产减值费用主要与 Snowflake 在截至 2025 年 4 月 30 日的三个月内停止使用的 San Mateo 办公设施有关。
采用与前页相同的八栏调节表,但篇幅较短 —— 仅包含一行费用项和五个调节项 —— 导致幻灯片下半部分留白。
FY27 第二季度 GAAP 总运营费用为 1,299,685 千美元,占收入的 84%,调节后非 GAAP 为 872,861 千美元,占比 57%。GAAP 运营亏损为 (262,967) 千美元,利润率为 (17)%;在计入 456,363 千美元的股权激励费用、42,230 千美元的收购无形资产摊销及其他较小项目后,调节为非 GAAP 运营利润 236,985 千美元,利润率为 15%。脚注量化了截至 2026 年 7 月 31 日的季度中,股权激励费用包含的雇主工资税部分为 2,360 万美元。
在一个八栏表格中堆叠了两个调节区块,运营利润区块的 GAAP 数据以括号表示负值,非 GAAP 利润率行以粗斜体显示在底部。
FY27 第二季度 GAAP 净亏损为 (191,720) 千美元,占收入的 (12)%。通过股权激励费用、无形资产摊销、债务发行成本以及 (75,005) 千美元的所得税影响进行调节后,非 GAAP 净利润为 235,308 千美元,占收入的 15%。下方区块重复了归属于 Snowflake Inc. 的净利润调节过程,最终结果同为 235,308 千美元。
两个堆叠的调节区块,第二个区块与第一个几乎完全相同 —— 这种结构让读者能直观看到非控制性权益调整项已降至零。
FY27 第二季度 GAAP 每股净亏损为 (0.55) 美元(基于 349,257 千股加权平均股数);非 GAAP 每股净利润基本为 0.67 美元,稀释后为 0.62 美元。稀释后数据采用 377,878 千股,这是在加上 18,345 千股稀释性普通股等价物和 14,603 千股可转换高级票据相关股份,并扣除 4,327 千股上限期权交易(capped call transactions)的反稀释影响后得出的。
跨越相同八栏的每股收益调节表,左侧行标签采用多行换行显示,股数计算明细在稀释行下方缩进排列。
FY27 第二季度 GAAP 经营活动产生的现金流量净额为 91,357 千美元,占收入的 6%;减去 7,554 千美元的物业和设备购置支出,得出非 GAAP 自由现金流为 83,803 千美元,利润率为 5%;加上 8,500 千美元的工资税项目现金支出净额,得出调整后自由现金流为 92,303 千美元,利润率为 6%。投资活动使用现金 (349,437) 千美元,筹资活动使用现金 (117,051) 千美元。脚注指出,本季度净额结算股份排除的员工工资税为 1.849 亿美元。
跨越八栏的单个调节区块,包含两行粗斜体的利润率行,底部额外附加了两行关于投资和筹资活动的现金流数据。
单页总结:产品收入 14.9 亿美元,同比增长 37%;净收入留存率为 126%;总客户数 14,554 家,净增客户数同比增长 32%;过去 12 个月产品收入超过 100 万美元的客户数为 828 家,增长 27%;FY27 上半年有 330 多项产品功能正式发布(GA),同比增长 35%;5,800 个账户使用 Snowflake CoWork;9,100 多个账户使用 Snowflake CoCo,本季度净增 2,000 多个;此外重复展示了第 8 页的 AI Data Cloud 平台板块。
全出血品牌蓝底色,顶部为白色文字标识和带下划线的截止日期;两行排列的七个白色圆角卡片,每个卡片包含全大写标签、蓝色线条图标和超大蓝色数字;平台板块占据右下角的大卡片。底部排列有三个脚注。
结束页。
全出血品牌蓝背景,左侧中心位置为白色粗体大写的“THANK YOU”,左下角版权行上方有白色雪花文字标识。
关于此幻灯片和基础演示文稿内容的常见问题。
包含完整的 37 页 Snowflake 2027 财年第二季度投资者演示文稿,提供 PDF 和可编辑的 PowerPoint 格式,并附带逐页预览。PPTX 文件中的图表和表格均为可编辑对象,方便您替换为自己的数据。
是的。PDF 文件是 Snowflake 在其投资者关系网站上发布的 2027 财年第二季度官方文件。PowerPoint 版本是由该 PDF 转换而来,旨在方便编辑 —— 由于转换并非总是能达到像素级还原,请在使用前检查您打算复用的布局。
产品收入为 14.9 亿美元,同比增长 37%;净收入留存率为 126%;客户总数达到 14,554 家,其中 828 家客户的过去 12 个月产品收入超过 100 万美元;非 GAAP 产品毛利率为 75%;剩余履约义务(RPO)为 90 亿美元,其中 54% 预计将在未来 12 个月内确认为收入。
几乎完全是因为股权激励费用。第 32 页显示,在加回 4.564 亿美元的股权激励费用和 4,220 万美元的无形资产摊销后,2.63 亿美元的 GAAP 营业亏损转为了 2.37 亿美元的非 GAAP 营业收入。该文稿提供了完整的调节表,而非仅展示调整后的数字。
产品收入预计为 60.7 亿美元,即同比增长 36%;非 GAAP 产品毛利率预计为 74.0%,非 GAAP 营业利润率为 14.5%,非 GAAP 调整后自由现金流利润率为 23.0%。第 27 页将这四项指标与过去三年的实际数据并列展示。
因为它改变了衡量业务的关键指标。Snowflake 根据客户的实际消耗而非合同期限按比例确认收入,因此账单金额(Billings)不像订阅制公司那样能预测未来收入。第 16 和 17 页明确阐述了这一点,并同时列出了该模式的劣势(如收入波动、灵活的付款条款)与优势。
对于需要在同一份文件中兼顾产品叙事和财务数据的成长型公司来说,这是一个非常强大的模板。其结构值得借鉴:叙事章节、分隔页、市场规模、每页展示一个季度指标、通俗易懂的商业模式解释、与实际数据并列的业绩指引,以及附录中的定义页和完整调节表。
所有图表均采用统一的品牌蓝,仅在需要区分第二组序列时才引入深色调。数值直接标注在柱状图内部而非坐标轴上,因此大多数图表完全没有坐标轴。章节分隔页切换为深蓝色,使文稿的两大部分界限分明;核心指标页在灰色面板上使用超大数字,确保在房间另一端也能清晰阅读。
由 Snowflake 随其 2027 财年第二季度业绩一同发布的原始 PDF。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
参考专业设计,选择您的风格,生成具有完美文本渲染的幻灯片。由 Nano Banana 提供支持——立即开始创建您的演示文稿。


