
所属合集: 投资者演示文稿案例 · 日本上市公司投资者演示文稿范例
SMC H1 FY2026 业绩演示文稿 —— 气动和自动化元件制造商 SMC Corporation (TSE: 6273) 发布了截至 2026 年 9 月的六个月(截至 2027 年 3 月财年的第二季度)业绩报告,日期为 2026 年 11 月 13 日。这是一份日语演示文稿,原件发布在 TDnet(东京证券交易所及时披露系统)上。上半财年净销售额同比增长 38.3% 至 5,536 亿日元,营业利润增长 74.0% 至 1,579 亿日元(利润率 28.5%),创下半财年历史新高,全年业绩指引上调至销售额 10,730 亿日元,营业利润 2,940 亿日元。
以这份演示文稿的封面作为风格参考,用您自己的内容生成幻灯片。 也可以在下方任选一页,以它的版式作为参考。
快速导航
标签
分享幻灯片
SMC H1 FY2026 业绩演示文稿 —— 气动和自动化元件制造商 SMC Corporation (TSE: 6273) 发布了截至 2026 年 9 月的六个月(截至 2027 年 3 月财年的第二季度)业绩报告,日期为 2026 年 11 月 13 日。这是一份日语演示文稿,原件发布在 TDnet(东京证券交易所及时披露系统)上。上半财年净销售额同比增长 38.3% 至 5,536 亿日元,营业利润增长 74.0% 至 1,579 亿日元(利润率 28.5%),创下半财年历史新高,全年业绩指引上调至销售额 10,730 亿日元,营业利润 2,940 亿日元。
每张幻灯片页面的详细视图,包括布局、关键内容和视觉元素。
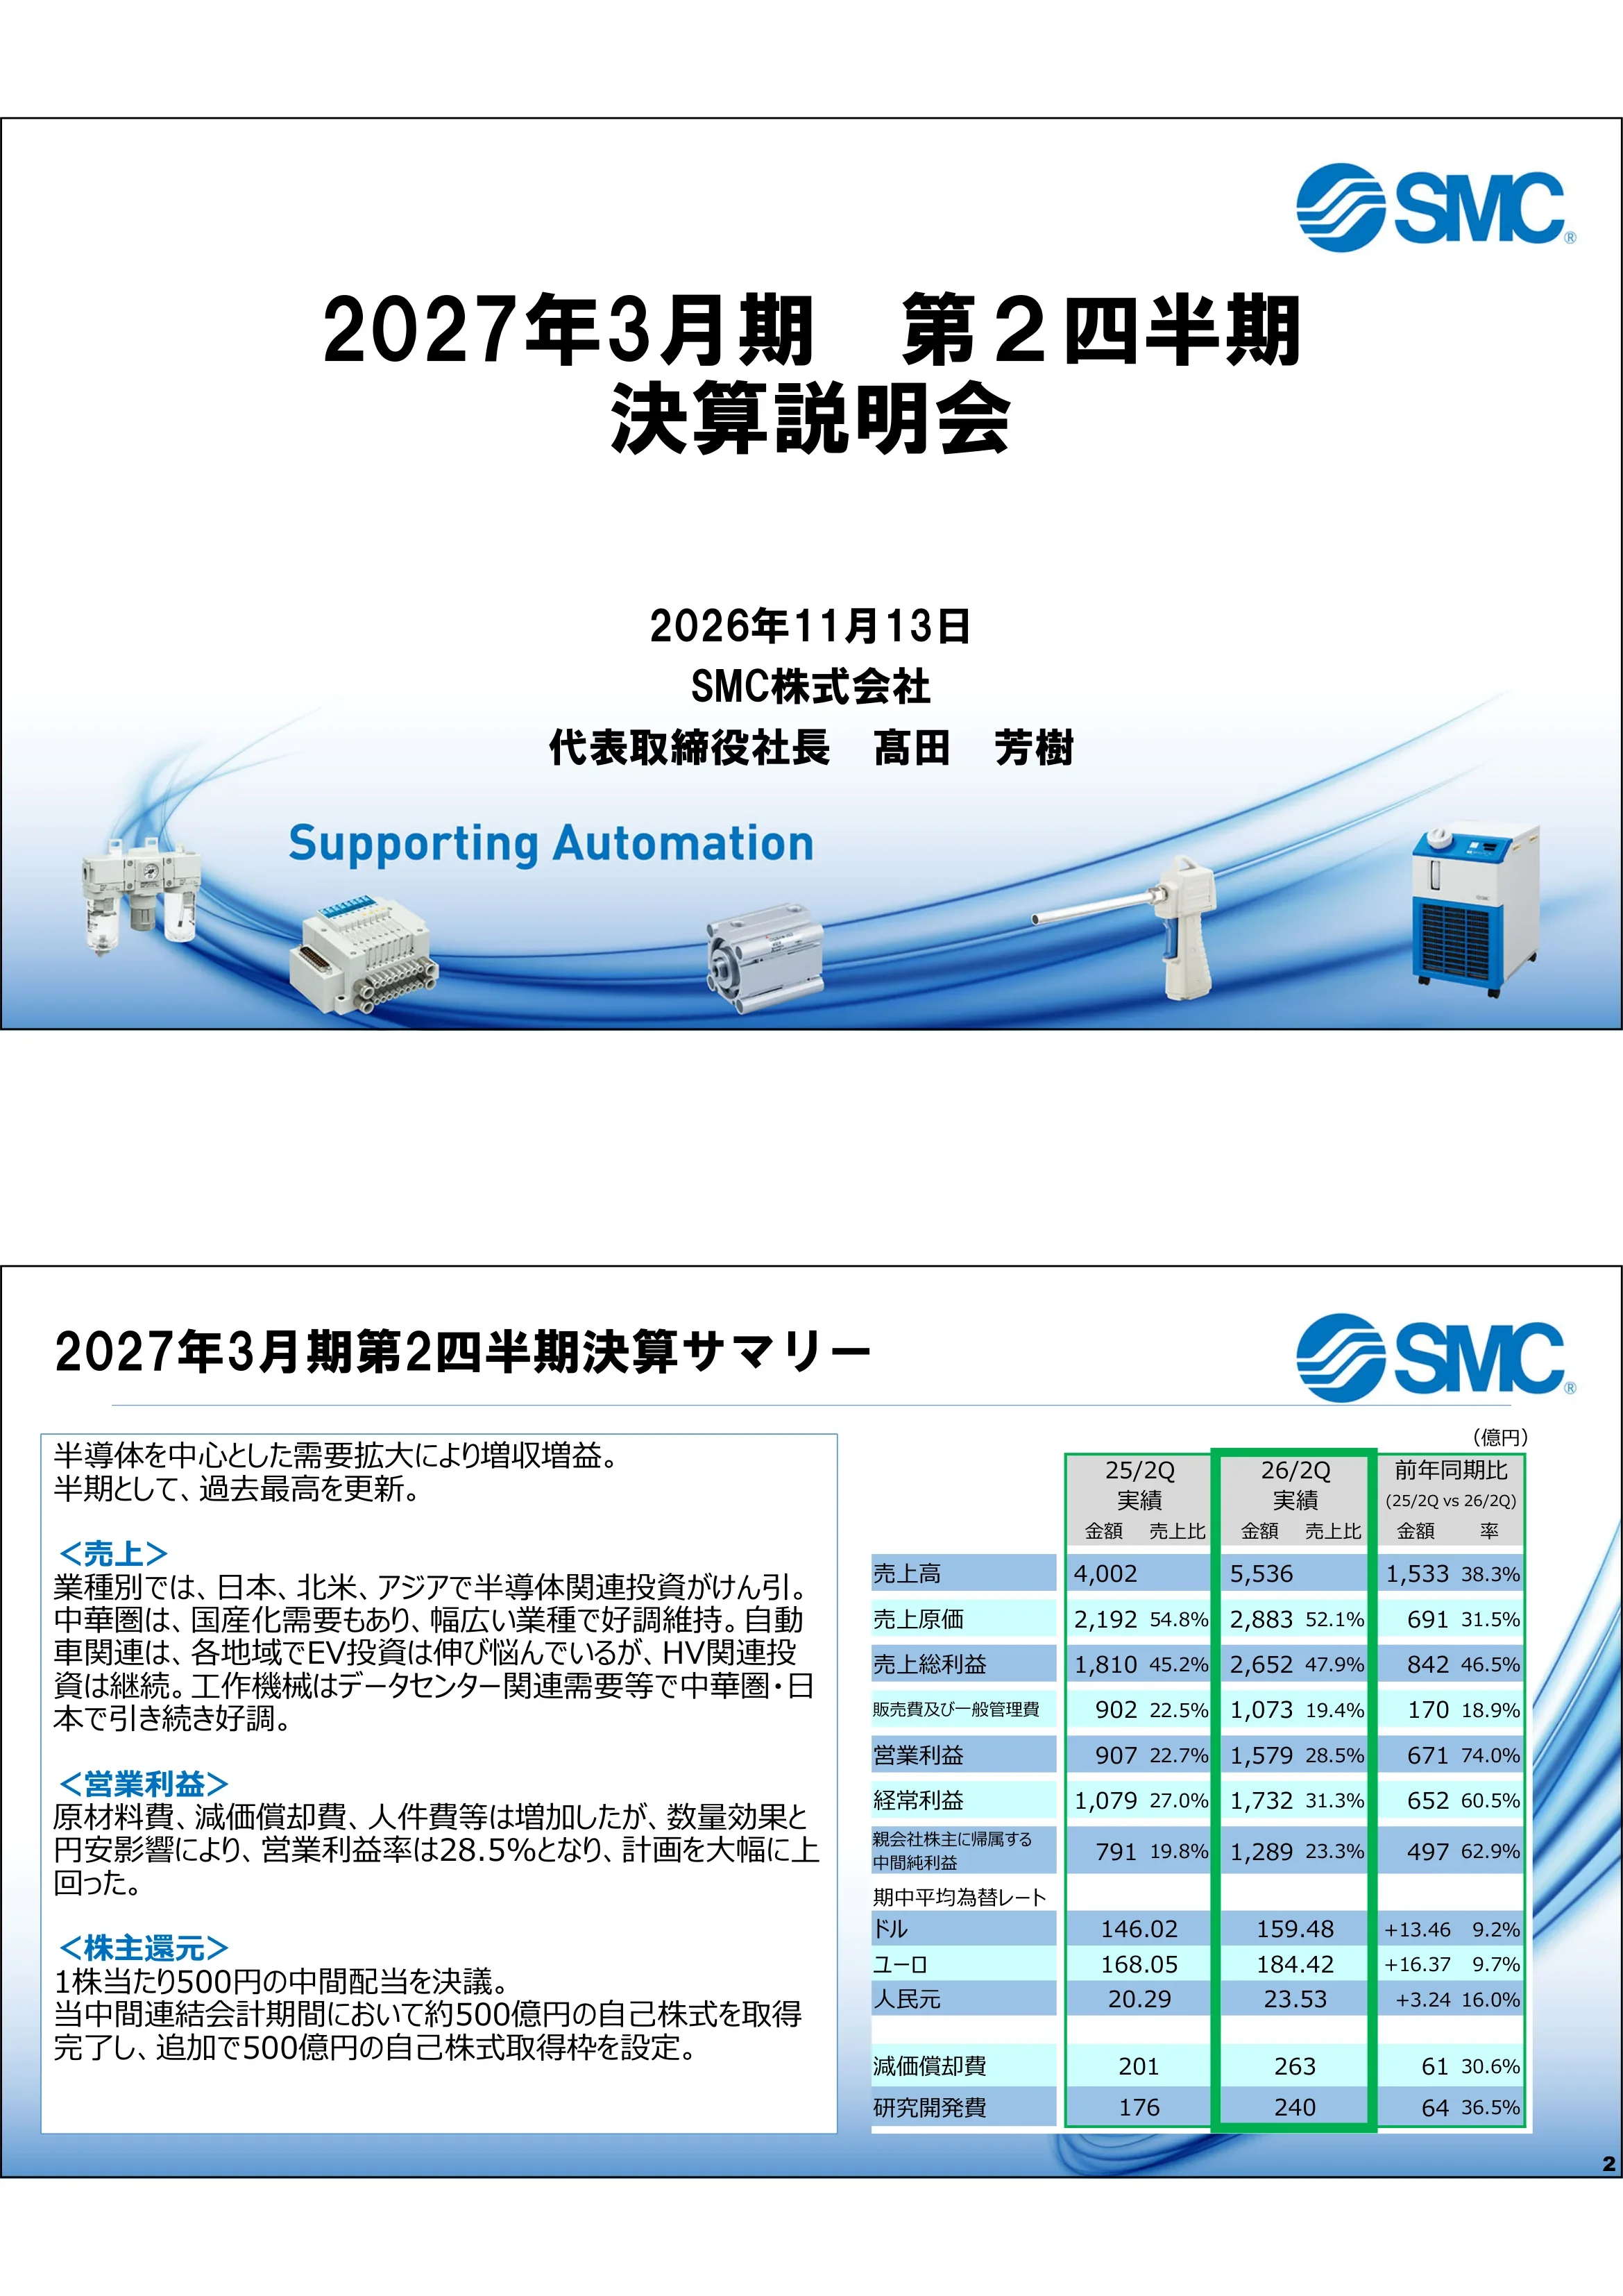
截至 2027 年 3 月财年第二季度业绩说明会封面,日期为 2026 年 11 月 13 日,由 SMC Corporation 社长兼代表董事高田芳树 (Yoshiki Takada) 演示。标语为“助力自动化”。
白色背景,标题和演示者信息居中,右上角为 SMC 标志,底部为带有产品照片的蓝色弧形色带。
受半导体需求扩大带动,销售额和利润均有所增长,创下半财年历史新高。净销售额 5,536 亿日元,去年同期为 4,002 亿日元(+1,533,+38.3%);销售成本 2,883 亿日元(占比 52.1%);毛利 2,652 亿日元(利润率 47.9%,去年同期为 45.2%);销售及管理费用 1,073 亿日元;营业利润 1,579 亿日元(利润率 28.5%),去年同期为 907 亿日元,同比增长 74.0%;经学利润 1,732 亿日元(+60.5%);归属于母公司所有者的期中净利润 1,289 亿日元(+62.9%)。平均汇率:美元 159.48(去年同期 146.02),欧元 184.42(去年同期 168.05),人民币 23.53(去年同期 20.29)。折旧费用 263 亿日元,研发费用 240 亿日元。业务评述:半导体投资在日本、北美和亚洲处于领先地位;大中华区受本土化需求推动,各行业表现强劲;汽车领域电动汽车 (EV) 投资疲软,但混合动力汽车 (HV) 投资持续;机床行业受数据中心需求带动表现强劲。尽管材料、折旧和人工成本上升,但在销量增长和日元贬值的助力下,营业利润率达到 28.5%,远超预期。期中股息为每股 500 日元;期内已回购约 500 亿日元自有股份,并新增 500 亿日元回购授权。
双栏结构:左侧为带有标题栏的文本框(销售额、营业利润、股东回报);右侧为对比表,包含 FY25 上半财年、FY26 上半财年(绿色高亮)及同比 (YoY) 增长列。
基于第二季度的进展,上调全年预测。修订后的业绩指引 vs 当前指引 vs FY25 实际值:净销售额 10,730 / 10,000 / 8,425 亿日元;毛利 5,100 (47.5%) / 4,490 / 3,814 亿日元;销售及管理费用 2,160 / 2,300 / 1,908 亿日元;营业利润 2,940 (27.4%) / 2,190 / 1,905 亿日元;经常利润 3,250 / 2,390 / 2,355 亿日元;净利润 2,380 / 1,700 / 1,673 亿日元。汇率假设:美元 158.00,欧元 181.00,人民币 23.60。资本支出 1,000 亿日元、折旧 623 亿日元、研发 470 亿日元维持不变;年度股息为每股 1,000 日元。展望:半导体领域预计下半年订单量将保持高位;大中华区汽车电动汽车 (EV) 增速略有放缓;机床行业受数据中心带动表现强劲。分地区看:日本由半导体领跑;北美半导体和数据中心资本支出持续;大中华区半导体本土化持续,而二次电池投资放缓;亚洲其他地区半导体投资集中在韩国、新加坡、马来西亚;欧洲在经历德国汽车/机械行业停滞后,通过半导体、电气机械和食品机械实现复苏。生产方面:工厂员工人数增加;供应商业务连续性计划 (BCP) 取得进展。
双栏结构:左侧为叙述框(行业、地区、生产/采购趋势);右侧为包含三个年度列的表格,修订后的业绩指引以红框标出。
中长期优先事项:(1) 利用优势实现增长和份额提升的销售策略 —— 广泛的全球布局、丰富的产品系列和短交货期;(2) 通过积极投资实现差异化 —— 不受周期影响的稳定产能投资、多地生产以构建韧性供应体系、人力资本投资;(3) 满足客户性能需求的开发体系 —— 快速开发、小型轻量化及环保产品、助力客户减少二氧化碳排放的产品和服务。FY2026 举措:销售 —— 深化渗透、扩大销售团队、强化供应;制造 —— 推动创新与业务扩张的生产策略、贡献可持续发展、BCP 演进;开发 —— 加速开发、降低成本、全球协作与人才培养。
两个并排的有框区域:左侧为带下划线的编号标题及要点;右侧为三个类别列表(销售、制造、开发)。
FY2025 各地区份额大致持平,在竞争激烈的大中华区,以高端产品为中心的市场份额有所提升。2021→2025 年份额 (%):日本 63, 62, 62, 62, 62;北美 32, 33, 34, 32, 33;欧洲 23, 23, 22, 22, 22;大中华区 43, 40, 36, 35, 36;亚洲其他地区 55, 53, 53, 54, 54;全球 39, 37, 35, 35, 36。列出了各年度美元/日元汇率:112.39, 135.56, 144.58, 152.59, 150.64。大中华区定义为中国大陆、台湾和香港。
单行摘要框位于上方,下方为居中的五年期表格,包含地区行和全球总计行。
在 1,000 亿日元的资本支出计划中,截至第二季度已完成 328 亿日元,包括国内工厂的仓库大楼和 CTC(中国新技术中心)。明年的资本支出预计也将略低于 1,000 亿日元。计划值 vs 第二季度实际值:日本制造业务 347 / 110(草加、下妻、筑波、远野工厂等);海外制造业务 296 / 127(越南、中国天津/北京、新加坡);日本总部/研发/销售/物流 66 / 27(JTC 等);海外相关业务 291 / 64(SMC 中国销售、台湾、澳大利亚、德国、欧洲仓库、罗马尼亚)。
摘要文本框位于上方,下方为居中的矩阵表:行按用途和地区划分,列对比 FY2026 计划与第二季度实际值,并附有项目清单;总计显示在石灰绿色单元格中。
政策为稳定分红结合灵活的股份回购。2026 年 11 月 13 日的董事会会议设定了 500 亿日元的回购授权。FY2026 股份回购:5 月 14 日决议回购 500 亿日元(9 月完成);11 月 13 日决议回购 500 亿日元,若全部执行,总回报率将达到 68.1%。每股股息图表:400 日元 (2018), 400, 500, 750, 900, 950, 1,000 (2024), 1,000 (2025), 1,000 (2026 计划)。股东回报图表(亿日元)显示了 2018-2026 年的股息和回购情况,以及总回报率和股息支付率曲线;FY2026 显示回购 1,000 亿日元,股息支付率为 26.1%,总回报率为 68.1%。由于右侧图表中多个柱状图和折线标签重叠,部分年份的具体数值无法准确读取。
顶部为文本框;下方有两个图表——左侧为单系列柱状图,右侧为堆叠柱状图与双折线图的组合图表。
管理层章节结束时的品牌过渡页:包含 SMC 徽标和“Supporting Automation”标语;无数据。
白色背景,中心为徽标,配有流线型蓝色椭圆图形。
日期为 2026 年 11 月 13 日的详细业绩资料封面,由董事、执行董事、管理总部兼会计部总经理 Kyoichi Miyazaki 演示。
与主封面模板相同:标题和演示者居中,底部排列产品照片。
详细损益表。FY25 H1 对比 FY26 H1:销售额 4,002 → 5,536(+38.3%);营业利润 907 → 1,579(+74.0%)。全年计划(修订前):销售额 10,000,营业利润 2,190。单季度表现:Q1 销售额 2,709,Q2 2,826(+116,环比 +4.3%);毛利 1,269 (46.8%) → 1,383 (49.0%);营业利润 739 (27.3%) → 839 (29.7%),+13.5%;经常利润 917 → 814 (−11.3%);净利润 678 → 611 (−9.9%)。Q2 平均汇率:美元 159.40,欧元 183.43,人民币 23.63。计划进度:折旧 263 亿日元(计划 623 亿日元,进度 42.3%),研发 240 亿日元(计划 470 亿日元,进度 51.1%)。
宽幅多列表格:左侧为绿色轮廓的同比数据块,中间为计划列,右侧为红色轮廓的季度数据块。
销售额变动分析 4,002 → 5,536(+1,533 亿日元):销量 +1,039,价格 +23,汇率 +461,合并范围 +10。销量同比增长 +26.0%:日本 +167 (+21%),北美 +61 (+12%),欧洲 +77 (+10%),大中华区 +505 (+42%),其他亚洲地区 +226 (+37%)。价格 +0.6%(日本 +19,海外 +4)。汇率 +11.5%(北美 +62,欧洲 +73,大中华区 +247)。营业利润变动分析 907 → 1,579(+671):销量 +469,价格 +23,汇率 +302,存货估值 −4,加工/材料/其他 −31,管理费用 −88。汇率拆解:交易 +194,折算 +107。管理费用:人员 −30,物流 −24,研发 −12。注:美国关税退税计入销售成本减项,从而降低了成本。
左侧为两个堆叠的水平瀑布图(销售额、营业利润),右侧为说明性文本框。
销售额 2,709 → 2,826(+116 亿日元):销量 +94,价格 +7,汇率 +5,合并范围 +10。销量较 Q1 增长 +3.5%:日本 +24 (+5%),北美 +29 (+9%),欧洲 +7 (+2%),大中华区 +2 (±0%),其他亚洲地区 +24 (+6%)。价格 +0.3%(日本 −4,海外 +12)。汇率 +0.2%(北美 ±0,欧洲 −6,大中华区 +5)。营业利润 739 → 839(+99):销量 +43,价格 +7,汇率 +40,存货估值 ±0,加工/材料/其他 +17,管理费用 −8(税费)。汇率拆解:交易 +11,折算 +29。
与第 11 页相同的双瀑布图布局,右侧配有注释框。
FY25 Q2 至 FY26 Q2 的季度销售额(亿日元)。合并:2,000, 2,096, 2,326, 2,709, 2,826。日本 395→486;北美 259→341;欧洲 377→459;大中华区 595, 658, 689, 967, 987;其他亚洲地区 310→477。销售构成:日本 17%,北美 12%,欧洲 16%,大中华区 35%,其他亚洲地区 17%。合并销售额的行业构成:半导体从 19% 升至 28%;汽车从 17% 降至 14%。FY26 Q2 大中华区半导体占比 35%;其他亚洲地区 43%。生产基地:草加及其他(6 家工厂)、印第安纳(美国)、捷克、北京/天津、越南/新加坡/印度。汇率敏感度(汇率波动 1% 对年度营业利润的影响):总计 48.3 亿日元;美元 1.5,欧元 9.2,人民币 19.3,韩元 5.5 亿日元。
顶部为各地区的灰色阶梯柱状图;下方为密集表格,包含季度销售额、行业构成比例、基地和汇率敏感度。
FY25 期末对比 FY26 Q2(亿日元):总资产 23,118 → 23,601(+2.1%);流动资产 15,042 → 15,844,其中现金 6,638 → 6,891,应收账款 2,353 → 2,890,有价证券 478 → 466,存货 5,066 → 5,181;固定资产 8,075 → 7,756;流动性资产 8,278 → 8,118;负债 1,965 → 2,088;净资产 21,152 → 21,513。权益比率 91.5% → 91.1%;每股净资产 (BPS) 33,498 日元 → 34,509 日元;净资产收益率 (ROE) 8.3% → 6.0%(年化 12.1%)。存货明细:产成品 1,984 → 1,889,在制品 332 → 367,原材料 2,749 → 2,924;剔除合并范围 (+8)、汇率 (−3) 和估值 (+8) 影响后的实际变动为 100。存货周转月数:平均 7.2 → 5.6,期末 5.9 → 5.5。期末汇率:美元 157.33,欧元 178.30,人民币 23.45。
左侧为主资产负债表;右侧为存货明细、存货周转和汇率表,由红色箭头连接。
修订后的 FY2026 业绩指引与 FY25 实际值及当前指引的对比:销售额 10,730 亿日元(较 FY25 +2,304 / +27.4%;较前次指引 +730 / +7.3%);毛利 5,100 亿日元(较指引 +610);销售及管理费用 2,160 亿日元(−140);营业利润 2,940 亿日元(+1,034 / +54.3%;+750 / +34.2%);经常利润 3,250 亿日元(较指引 +860);净利润 2,380 亿日元(+706 / +42.3%;+680 / +40.0%)。汇率假设变更:美元 +3.00 至 158.00,欧元 −2.00 至 181.00,人民币 +0.90 至 23.60。资本支出 1,000 亿日元(较 FY25 −502),折旧费 623 亿日元,研发费用 470 亿日元,股息 ¥1,000 保持不变。
五列对比表,修订后的业绩指引列用红框标出。
四张瀑布图。(1) 销售额对比 FY25:8,425 → 10,730 (+2,304):销量 +1,639,价格 +40,汇率 +595,范围 +30。(2) 营业利润对比 FY25:1,905 → 2,940 (+1,034):销量 +742,价格 +40,汇率 +380,库存估值 −41,加工/材料/其他 +63,销售及管理费用 −150。(3) 销售额对比当前指引:10,000 → 10,730 (+730):销量 +441,价格 ±0,汇率 +259,范围 +30。(4) 营业利润对比当前指引:2,190 → 2,940 (+750):销量 +203,价格 ±0,汇率 +120,库存估值 ±0,加工/材料/其他 +267,销售及管理费用 +160。
2×2 网格布局的水平瀑布图,带有圆圈数字标题。
按地区划分的堆积柱形图(单位:亿日元):FY25 实际值 1,502(日本 1,099,北美 19,欧洲 34,亚洲 340,其他 10);FY26 计划值 1,000(日本 413,北美 52,欧洲 75,亚洲 421,其他 39);FY26 截至 Q2 实际值 328(日本 137,北美 9,欧洲 33,亚洲 142,其他 7)。右侧表格重复了第 6 页的计划与第二季度实际项目明细(347/110、296/127、66/27、291/64)。
左侧为堆积柱形图,右侧为项目矩阵表。
按行业划分的订单指数,FY26 / Q1 / Q2 / 2026 年 10 月:半导体/电气 185 / 173 / 191 / 205(大中华区和其他亚洲地区上升,日本和北美趋于平稳);汽车 112 / 115 / 110 / 111;机床 121 / 119 / 118 / 134;食品 108 / 111 / 105 / 109;医疗 112 / 111 / 108 / 125;其他 116 / 113 / 116 / 128。按地区划分:日本 138 / 127 / 140 / 147;北美 127 / 121 / 132 / 135;欧洲 109 / 109 / 107 / 119;大中华区 159 / 156 / 157 / 174;其他亚洲/大洋洲 149 / 146 / 149 / 158;合并 140 / 135 / 140 / 151。每行附带 10 月份评论(例如,欧洲:半导体下降,医疗上升)。
带边框的网格表:上方为行业板块,下方为地区板块,配有 10 月份评论列。
2024 年 10 月至 2026 年 10 月的月度折线图,以固定汇率计 FY25 = 100,涵盖半导体/电气、机床、医疗、汽车和食品行业。半导体/电气从 FY24 的约 80–90 攀升至 2026 年底的 200 以上,而其他行业则在 90 至 130 之间波动。单个月份数据点未标注;数值仅能通过网格线估算。
浅黄色绘图区上的单张大型折线图,带有财年分隔线,右端设有彩色系列标签。
2024 年 10 月至 2026 年 10 月的月度折线图,以固定汇率计 FY25 = 100,涵盖大中华区、其他亚洲/大洋洲、日本、北美和欧洲。所有地区从 2026 年初开始上升;大中华区在 2026 年 4 月出现剧增并最终处于最高位,欧洲保持最低。数据点未标注,因此月度数值仅为近似值(精确的 9-10 月数据见第 21 页)。
浅黄色背景上的单张折线图,带有财年分隔线,右侧设有地区标签。
2026 年 7 月 / 8 月 / 9 月 / 10 月的订单指数。行业:半导体/电气 172 / 200 / 202 / 205;汽车 116 / 99 / 113 / 111;机床 114 / 114 / 127 / 134;食品 110 / 94 / 108 / 109;医疗 104 / 98 / 121 / 125;其他 112 / 111 / 123 / 128。地区:日本 123 / 141 / 160 / 147;北美 143 / 120 / 131 / 135;欧洲 105 / 96 / 118 / 119;大中华区 149 / 155 / 167 / 174;其他亚洲/大洋洲 138 / 151 / 158 / 158;合并 134 / 136 / 150 / 151。
左半部分堆叠了两个简单的带边框表格;右侧为装饰性的蓝色流线图形。
免责声明指出,预测基于发布当日可获得的信息,包含风险和不确定性,因此实际结果可能存在重大差异。以“感谢您的关注”结尾。
居中的段落和结束语,下方是封面幻灯片中使用的产品照片带。
关于此幻灯片和基础演示文稿内容的常见问题。
这些幻灯片为日语。这是 SMC Corporation 针对截至 2026 年 9 月的六个月业绩说明会资料(決算説明会資料),最初于 2026 年 11 月 13 日发布在东京证券交易所的及时披露系统 TDnet 上。此处的逐页注释已将幻灯片标题和关键数据翻译成英文。
净销售额为 5,536 亿日元,同比增长 38.3%;营业利润为 1,579 亿日元,同比增长 74.0%;营业利润率为 28.5%。公司称,在半导体相关需求的推动下,该半财年业绩创下历史新高。
是的。截至 2027 年 3 月的财年业绩指引已上调:销售额从 10,000 亿日元上调至 10,730 亿日元,营业利润从 2,190 亿日元上调至 2,940 亿日元,净利润从 1,700 亿日元上调至 2,380 亿日元。年度股息预测维持在每股 1,000 日元。
大多数财务数据以“亿日元”为单位,因此 5,536 亿日元约等于 5,536 亿日元(即 5,536 亿日元)。订单趋势是以固定汇率下 FY2025 = 100 为基准的指数,市场份额数据为百分比。
SMC 支付了每股 500 日元的中期股息,于 9 月完成了 500 亿日元的股票回购,并于 2026 年 11 月 13 日授权了另一项 500 亿日元的回购计划。如果全部执行,总派息率将达到 68.1%。
第 18–21 页展示了按行业和地区划分的订单指数(截至 2026 年 10 月的月度数据),其中半导体/电气行业 10 月指数为 205。第 13 页展示了按地区和行业组合划分的季度销售额,第 5 页展示了 SMC 按地区划分的市场份额。
可以作为结构参考。它遵循了日本投资者关系 (IR) 的常见模式:摘要幻灯片、业绩指引幻灯片、战略、资本支出和回报,然后是包含损益表、变动分析图、资产负债表和订单指标的数据附录。内容和品牌归 SMC 所有,因此请使用您自己的数据构建演示文稿。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
参考专业设计,选择您的风格,生成具有完美文本渲染的幻灯片。由 Nano Banana 提供支持——立即开始创建您的演示文稿。


