
所属合集: 投资者演示文稿案例
PLS Group(ASX: PLS,原 Pilbara Minerals)2026 年 10 月 28 日提交至 ASX 的 FY27 9 月季度活动演示文稿。这份 29 页的文稿报告了西澳大利亚 Pilgangoora 运营中心创纪录的 267.6kt 季度锂辉石产量,收入为 5.63 亿澳元,单位运营成本 (FOB) 为 539 澳元/吨,现金余额为 22.17 亿澳元。内容还包括 7 亿美元 2032 年到期的 8.00% 高级无抵押票据、P2000 扩建项目的最终投资决策(约 2Mtpa 产能,约 19 亿澳元资本支出,27 亿澳元增量 NPV)、与 Fortescue 签署的 20 年购电协议、修订后的 FY27 资本支出指引以及锂市场更新。
以这份演示文稿的封面作为风格参考,用您自己的内容生成幻灯片。 也可以在下方任选一页,以它的版式作为参考。
快速导航
标签
分享幻灯片
PLS Group(ASX: PLS,原 Pilbara Minerals)2026 年 10 月 28 日提交至 ASX 的 FY27 9 月季度活动演示文稿。这份 29 页的文稿报告了西澳大利亚 Pilgangoora 运营中心创纪录的 267.6kt 季度锂辉石产量,收入为 5.63 亿澳元,单位运营成本 (FOB) 为 539 澳元/吨,现金余额为 22.17 亿澳元。内容还包括 7 亿美元 2032 年到期的 8.00% 高级无抵押票据、P2000 扩建项目的最终投资决策(约 2Mtpa 产能,约 19 亿澳元资本支出,27 亿澳元增量 NPV)、与 Fortescue 签署的 20 年购电协议、修订后的 FY27 资本支出指引以及锂市场更新。
每张幻灯片页面的详细视图,包括布局、关键内容和视觉元素。
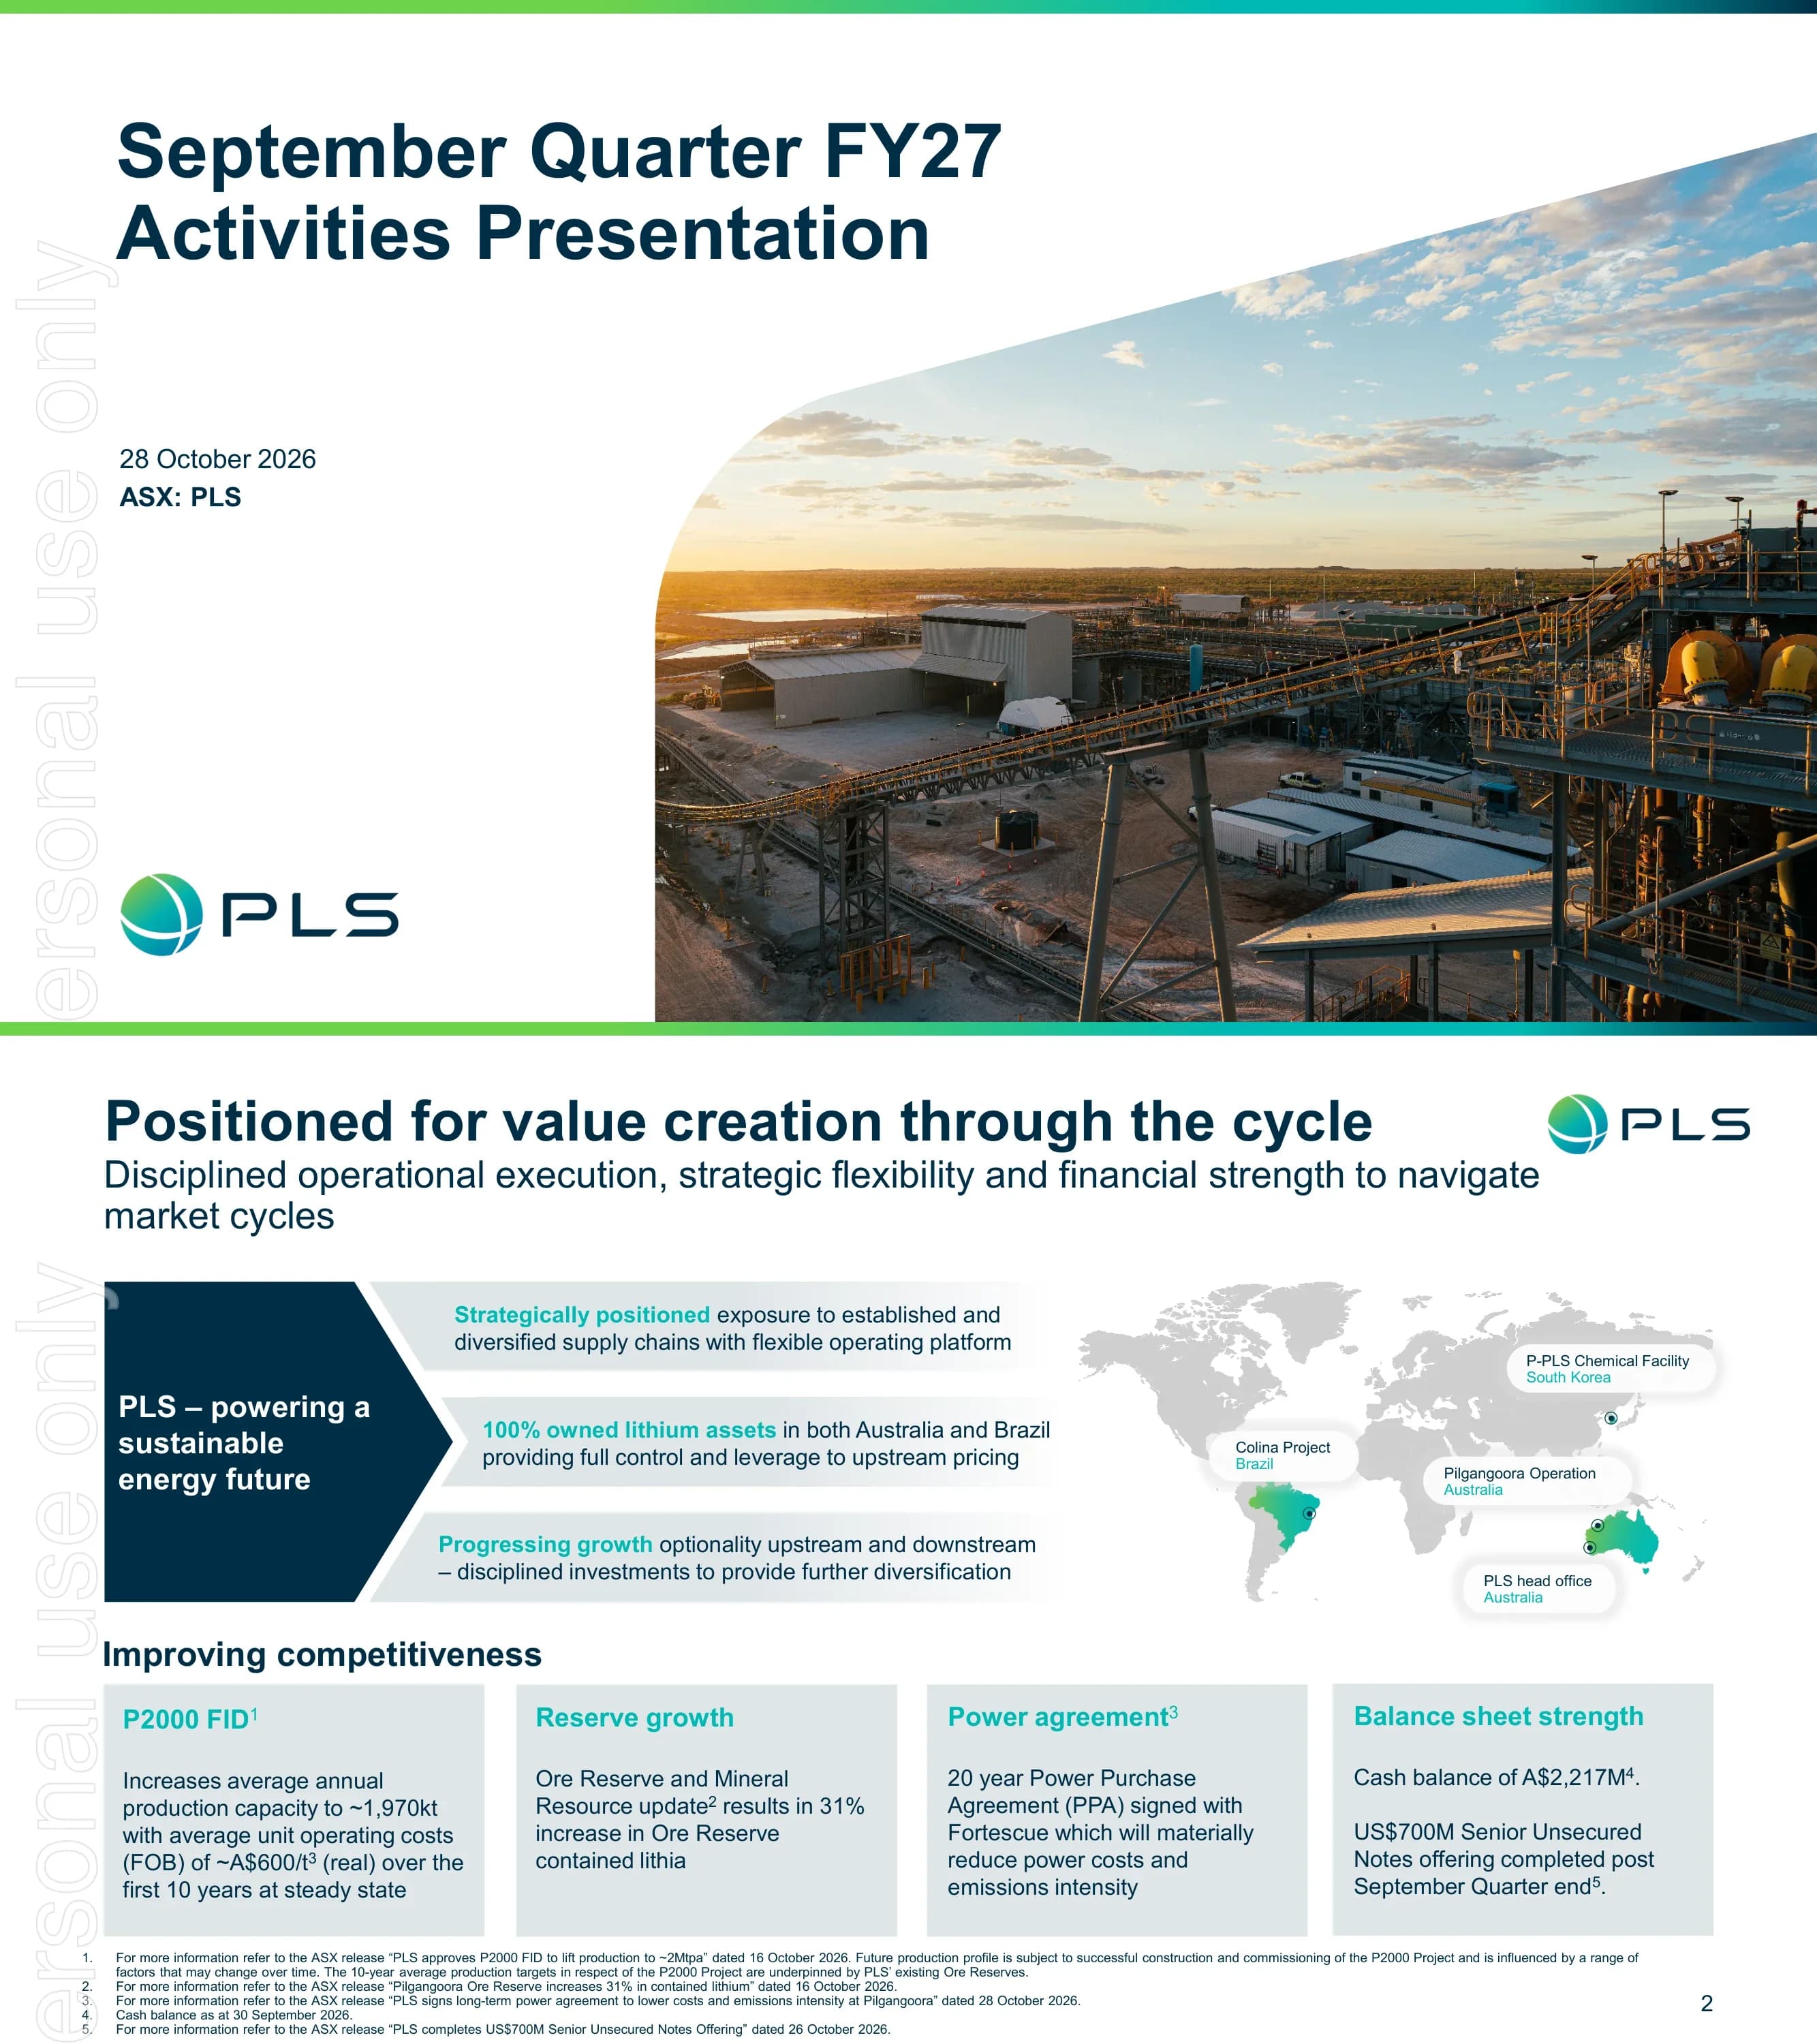
封面页标题为“FY27 9 月季度活动演示文稿”,日期为 2026 年 10 月 28 日,股票代码 ASX: PLS,带有 PLS 徽标以及 Pilgangoora 加工厂和输送带的日出航拍照片。
左侧白色面板显示标题和日期;右侧为大尺寸圆角框架照片;徽标位于左下角。
定位页:PLS 在多元化供应链中占据战略地位,拥有澳大利亚和巴西锂资产的 100% 权益,并正在推进上下游增长。四个“提升竞争力”卡片涵盖了 P2000 FID(前 10 年平均年产能约 1,970kt,离岸价约 600 澳元/吨)、矿石储量含锂量增加 31%、与 Fortescue 签订的 20 年购电协议,以及资产负债表实力(截至 2026 年 9 月 30 日现金为 22.17 亿澳元;季度末后完成了 7 亿美元高级无抵押票据发行)。
左侧为带有三个陈述条的深蓝人字形面板,右侧为标注资产位置的世界地图,下方为一排四个灰色 KPI 卡片。
六项核心指标:产量 267.6kt (SC5.3);预估实现价格 1,809 美元/吨 SC5.2(2,077 美元/吨 SC6.0);集团收入 5.63 亿澳元,包括 6,900 万澳元的负面临时定价调整;单位运营成本 (FOB) 539 澳元/吨(381 美元/吨);P2000 FID 获批,产能约 2Mtpa,首批产品预计于 2029 日历年第三季度产出;购电协议预计在启动后将单位运营成本 (FOB) 降低 15-20 澳元/吨。
两行三列的 KPI 区块,每个区块包含标签、大号青色数字和简短说明;底部附有脚注。
安全指标:澳大利亚和巴西矿区的 12 个月滚动平均总可记录工伤频率 (TRIFR) 为 2.36,每位矿区负责人 12 个月滚动平均高质量安全互动次数为 10.29(上季度为 9.92)。
全宽航拍照片显示矿区车辆和工人,上方覆盖两个深蓝色的指标面板。
Pilgan 的表现和 Ngungaju 的重启支撑了创纪录的产量。采矿总量增至 1,150 万吨,其中矿石 150 万吨;季度产量创纪录达到 267.6kt,环比增长 25%,在矿石分选技术的帮助下,锂回收率约为 75%;销售量为 223.6kt,以 SC5.2 为基准的预估价格为 1,809 美元/吨 CIF 中国(SC6.0 为 2,077 美元/吨;截至 2026 年 10 月 26 日降至 1,754 美元/吨);Ngungaju 已于 10 月底恢复全面运营状态。
左侧三分之一为工人的纵向照片;右侧为四个带标题的文本板块(采矿、加工、销售、Ngungaju 重启)。
Colina 项目研究工作(钻探、测试和流程开发)继续进行,结果将于 2027 年 12 月季度公布;PLS 完成了对 Lithium Ionic 周边矿权权益的收购,并开始加密资源钻探;开发时间表取决于研究结果、资金和市场状况。
左半部分为三个项目符号要点;右半部分为地质学家记录钻孔岩芯的照片。
下游业务更新。PLS 持有位于韩国光阳的 POSCO Pilbara Lithium Solution (P-PLS) 氢氧化锂工厂 18% 的权益,该工厂以适度的单线模式运行;氢氧化锂总产量为 3,558 吨,其中 98% (3,520 吨) 为电池级。在中游示范工厂,调试工作已将首批矿石送入电煅烧炉并成功转化;首批产品预计将于 2026 年 12 月季度产出。
左侧为中游示范工厂塔楼照片;右侧为两个带标题的项目符号板块。
介绍季度财务业绩的章节分隔页。
全深蓝背景,配有大号白色章节标题,右上角有徽标。
对比表,FY27 9 月季度 vs FY26 6 月季度:产量 267.6kt vs 214.3kt (+25%);销量 223.6kt vs 249.9kt (-11%);实现价格 1,809 美元/吨 vs 2,107 美元/吨 (-14%),SC6 2,077 美元/吨 vs 2,415 美元/吨 (-14%);收入 5.63 亿澳元 vs 7.43 亿澳元 (-24%);单位运营成本 539 澳元/吨 vs 616 澳元/吨 (-12%),381 美元/吨 vs 437 美元/吨 (-13%);资本支出 1.85 亿澳元 vs 1.24 亿澳元 (+50%);运营现金利润 3.92 亿澳元 vs 5.79 亿澳元 (-32%);现金 22.17 亿澳元 vs 22.90 亿澳元 (-3%);净现金 12.77 亿澳元 vs 13.39 亿澳元 (-5%);流动性 27.17 亿澳元 vs 27.90 亿澳元 (-3%)。评述部分解释了价格下跌和发货时间安排、成本效率、成本效率、资本支出构成(增长 7,700 万澳元、矿山开发 5,800 万澳元、基础设施/维持性 5,000 万澳元)以及 1.61 亿澳元的 FY26 末期股息。
五列财务表格占据左侧三分之二,当前季度列有阴影背景;右侧为灰色评述面板,带有加粗引导词。
本季度末后,PLS 完成了 7 亿美元、利率 8.00%、2032 年到期的优先无担保票据发行,这是其第二次在美国债务资本市场融资。备考总现金从 22.17 亿澳元增至 32.09 亿澳元,总现金及流动性从 27.17 亿澳元增至 37.09 亿澳元(含 5 亿澳元未提取的 RCF)。2031 年和 2032 年到期票据的加权平均资金成本为年化 7.48%,加权平均到期期限为 5.3 年。债务到期分布图显示:FY27 到期 9,900 万澳元(POSCO 可转债),FY30 到期 5 亿澳元未提取 RCF,FY31 到期 8.56 亿澳元(2031 年到期的 6 亿美元票据),FY33 到期 9.99 亿澳元(2032 年到期的 7 亿美元票据)。
左侧为灰色项目符号面板;右上为包含数据表的簇状柱形图(实际与备考流动性对比);右下为债务到期期限柱形图。
章节分隔页,介绍 9 月季度结束后的公告内容。
全深蓝色背景,配以大号白色章节标题。
三大投资支柱。P2000 FID:在 8% 的实际税后折现率(基于 1,620 美元/吨的长期 SC6 价格)下,增量 NPV 为 2.7 亿澳元,项目资本支出约为 19 亿澳元。基础设施强化:投入 6 亿至 6.5 亿澳元用于进场道路升级、新建永久营地和矿山服务设施,旨在降低成本并提高生产率。购电协议(PPA):在 20 年内使单位运营成本(FOB)降低 15-20 澳元/吨,输电连接和电力基础设施投入约 1.5 亿澳元。
三栏网格,每栏包含标题、核心数值和资本支出数据,由细线分隔。
PLS 在 Pilgangoora 的第三个主要加工设施(干选厂、湿选厂及现有的 Pilgan 厂)的效果图。P2000 核心数据:稳态下 10 年平均年产能约 200 万吨;10 年平均单位运营成本(FOB,实际值)约 600 澳元/吨;FY31-40 期间年均维持性资本(实际值)4,000 万至 6,000 万澳元;FY31-40 期间年均矿山开发(实际值)约 1.8 亿澳元;CY29 年 9 月季度首产,爬坡期约 6 个月。
左侧四分之三为带有颜色编码的厂区 3D 鸟瞰效果图;右侧为灰色事实数据列。
三个项目:对通往大北方公路的约 24 公里 Wodgina Road East 进场道路进行铺装,支持超四挂公路列车通行,使每日卡车往返次数减少约 35%;新建一个可容纳 1,200 人的抗气旋等级永久营地;以及一个拥有 8 个封闭式维修车位的矿山服务设施,支持向自主运营重型设备(HME)车队转型。
三个等宽卡片,每个卡片上方为照片或地图,下方为带标题的项目符号列表。
一项为期 20 年的协议,每年从 Fortescue 的绿色电网(Green Grid)采购至少 325 GWh 电力;预计在 P2000 FID 成本基准之上,FOB 单位成本将进一步降低 15-20 澳元/吨;1.5 亿澳元的连接投资分阶段在 FY27-FY29 投入;输电容量超过 100 MW。图表显示,通过 6MW 现场光伏、液化天然气(LNG)、电池储能系统(BESS)及 PPA,Pilgangoora 与电力相关的排放强度将从 FY23 的 0.69 tCO2-e/MWh 降至 FY30 预测的 0.13,降幅约 80%。
左侧为四个 KPI 模块;右侧为带有能源图标的排放强度柱形图;底部为渐变色横幅。
Benchmark Mineral Intelligence 对 CY30-40 平均产量(kt LCE)前十大原生锂生产商的预测显示,PLS 位居第二;Project Blue 的 CY30 全成本维持成本曲线将 Pilgangoora 置于第二四分位数,且矿山寿命超过 20 年。
两个并排图表,由垂直线分隔,下方各有一个加粗的结论性标题。
章节分隔页,介绍修订后的 FY27 业绩指引。
全深蓝色背景,配以大号白色章节标题。
FY27 业绩指引已更新,纳入 PPA 资本支出:产量 1,030-1,100kt(未变,约 SC5.2 基准);单位运营成本(FOB)575-625 澳元/吨(未变);总资本支出修订为 11.30 亿至 11.95 亿澳元。基础支出:维持性 8,500 万至 1 亿澳元,矿山开发 2.5 亿至 2.8 亿澳元,基础设施及项目 1.1 亿至 1.3 亿澳元(均未变)。增长支出:P2000 FID 后 5 亿澳元(未变),Colina FID 前支出取决于董事会批准。强化支出:进场道路、永久营地、矿山服务设施及 PPA 共 1.85 亿澳元(已修订)。
左侧为带有“未变/修订”状态标签的指引表,行按基础、增长和强化分组;右侧为两个解释性文本块。
章节分隔页,介绍锂市场动态更新。
全深蓝色背景,配以大号白色章节标题。
2019 年 1 月至 2026 年 10 月的锂精矿价格历史(SC6.0,CIF 中国,美元/吨),在 2022 年底左右达到 6,000 美元/吨以上的峰值,并附有 2025 年 9 月至 2026 年 10 月的日价插图;以及 Project Blue 的 CY26 全维持成本曲线(美元/吨 LCE),其中电池级碳酸锂现货价格以红色虚线表示。
左侧为带有局部放大插图的折线图;右侧为阶梯式成本曲线。
全球电池组平均价格从 2010 年的 1,474 美元/kWh 下降至 2025 年的 108 美元/kWh(BloombergNEF,2025 年实际美元);2020 年至 2040 年中国与世界其他地区的锂需求占比显示出地理需求正在扩大;2020 年至 2040 年按终端用途(电动汽车、BESS、其他)划分的锂需求增长情况(Benchmark Mineral Intelligence)。
分三列排布的三个图表,每个图表下方均配有粗体核心结论标题和副标题。
矿山从发现到投产的开发周期从 6 年(1990-99 年)增加到 18 年(2020-24 年)。CY27 瀑布图显示,从 -101kt LCE 的基础缺口开始,受津巴布韦 (154)、尼日利亚北部 (90)、江西 (81) 和马里 (70) 的供应风险影响,下行缺口扩大至 -496kt。市场供需平衡预测显示,CY2025-27 年的供应量分别为 1,598kt、1,903kt 和 1,824kt(另有 395kt 存在风险),而需求量分别为 1,640kt、2,112kt 和 2,320kt,这意味着基础缺口分别为 -42kt、-209kt 和 -101kt,下行缺口达 -496kt。
分三列排布的三个图表(横向柱状图、瀑布图、柱状与折线组合图),每个图表下方均有粗体结论。
问答环节幻灯片,配有日落时分 Pilbara 山脉的全幅摄影照片。
全幅风景摄影背景,左上角为白色标题。
投资者关系联系人(James Fuller,投资者关系集团经理)和媒体联系人(Michael Vaughan,Fivemark Partners),附带社交媒体图标。
深蓝色背景,左对齐的联系信息块,底部设有社交媒体图标。
介绍附录内容的章节分隔页。
全深蓝背景,配有大号白色章节标题。
从 Sep Q FY26 到 Sep Q FY27 的五个季度实物数据。Sep Q FY27 数据如下:采矿量 1,547,632 wmt;废石量 9,994,063 wmt;总物料量 11,541,695 wmt;平均品位 1.3% Li2O;加工矿石量 1,317,082 dmt;锂辉石精矿产量 267,596 dmt,出货量 223,613 dmt;钽铁矿产量 46,233 lb,出货量 39,235 lb;精矿品位 5.3%;氧化锂回收率 74.7%。
两个上下排列的数据表(矿石开采与加工;生产与出货),最新季度列已突出显示。
三年期增长及增强型基础设施资本支出(百万澳元):FY27 为 685(P2000 项目 500 + 增强型 185),FY28 为 1,385(900 + 485),FY29 为 630(500 + 130),采用增强型基础设施业绩指引的上限值。
左侧为堆叠柱形图;右侧为 Pilbara 地区车辆的风景摄影照片。
免责声明页:由 PLS Group Limited 编制,日期为 2026 年 10 月 28 日,应与提交至 ASX 的 9 月季度活动报告结合阅读;内容涵盖非证券要约、信息摘要、免责声明、非金融产品建议、前瞻性陈述及业绩指引假设。
密集的通栏法律文本,配有粗体小标题。
关于矿产资源和矿石储量的 JORC 准则报告(合资格人士为 Ross Jaine 和 Simon Kusabs;生产目标由 6% 证实储量和 94% 概略矿石储量支撑)、对第三方信息的依赖、舍入计算、过往业绩说明、所有金额除非另有说明均为澳元的声明,以及由董事总经理兼 CEO Dale Henderson 授权发布。
密集的通栏法律文本,配有粗体小标题。
关于此幻灯片和基础演示文稿内容的常见问题。
这是 PLS Group Limited(ASX: PLS,原 Pilbara Minerals)共 29 页的 FY27 9 月季度活动演示文稿,日期为 2026 年 10 月 28 日,与 9 月季度活动报告一同提交至 ASX。内容涵盖 Pilgangoora 运营情况、季度财务数据、新债务融资、P2000 扩建项目、与 Fortescue 签署的电力协议、修订后的 FY27 业绩指引以及锂市场更新。
PLS 采用澳大利亚财年,即从 7 月至次年 6 月。因此,FY27 指 2026 年 7 月至 2027 年 6 月。FY27 9 月季度即 2026 年 7 月至 9 月,是该财年的第一个季度。
如文稿注释所述,收入(5.63 亿澳元)、单位运营成本(539 澳元/吨)、现金(22.17 亿澳元)和资本支出等财务数字均以澳元 (A$) 计价。锂辉石价格和新票据则沿用原稿中的美元计价,例如 SC5.2 基准下的实际成交价为 1,809 美元/吨,以及 7 亿美元的高级无抵押票据。
锂辉石精矿产量创纪录达到 26.76 万吨(环比增长 25%),销量为 223.6kt,预估实际成交价为 1,809 美元/吨 (SC5.2),收入为 5.63 亿澳元(环比下降 24%),单位运营成本 (FOB) 为 539 澳元/吨(环比下降 12%)。截至 2026 年 9 月 30 日,现金余额为 22.17 亿澳元,流动性总额为 27.17 亿澳元。
P2000 是 PLS 在 Pilgangoora 已获批的扩建项目,核心是新建 Jimmagunya 加工厂。该项目将 10 年平均产能提升至约 2Mtpa,平均 FOB 成本约为 600 澳元/吨(实际值),项目资本支出约 19 亿澳元。在 8% 的实际税后折现率下,增量净现值 (NPV) 为 27 亿澳元,预计将于 2029 日历年第三季度投产。
产量指引(1,030-1,100kt)和单位运营成本指引(575-625 澳元/吨)保持不变。资本支出指引修订为 11.30-11.95 亿澳元,以纳入进场道路、永久营地、矿山服务设施以及与 Fortescue 购电协议相关的支出(1.85 亿澳元增强性资本支出),此外还包括 P2000 项目的 5 亿澳元支出。
是的。本页面提供原始 PDF 及其转换而成的 PPTX 版本,方便您复用其中的排版布局:包括 KPI 卡片、环比财务报表、带有状态标签的业绩指引表、债务到期和资本支出图表,以及市场供需图表。转换后的文件在文字字体和对齐方面可能需要微调。
该演示文稿于 2026 年 10 月 28 日以股票代码 PLS 提交至澳大利亚证券交易所 (ASX),并发布在 PLS 投资者中心。建议将其与 9 月季度活动报告,以及 2026 年 10 月 16 日和 28 日关于 P2000 最终投资决策 (FID)、矿石储量更新、基础设施增强和电力协议的 ASX 公告结合阅读。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
参考专业设计,选择您的风格,生成具有完美文本渲染的幻灯片。由 Nano Banana 提供支持——立即开始创建您的演示文稿。



