
所属合集: 投资者演示文稿案例 · 日本上市公司投资者演示文稿范例
OMRON 2026 财年上半年业绩演示文稿:一份由 OMRON Corporation 发布、长达 31 页的日文投资者演示文稿(決算説明資料),涵盖了截至 2027 年 3 月财年的上半年(2026 年 4 月至 9 月),发布日期为 2026 年 11 月 10 日。原件发布于 TDnet(东京证券交易所及时披露系统)。FY2026 = 截至 2027 年 3 月的财年;H1 = 2026 年 4 月至 9 月。IFRS 准则下金额单位均为亿日元(億円)。
以这份演示文稿的封面作为风格参考,用您自己的内容生成幻灯片。 也可以在下方任选一页,以它的版式作为参考。
快速导航
标签
分享幻灯片
OMRON 2026 财年上半年业绩演示文稿:一份由 OMRON Corporation 发布、长达 31 页的日文投资者演示文稿(決算説明資料),涵盖了截至 2027 年 3 月财年的上半年(2026 年 4 月至 9 月),发布日期为 2026 年 11 月 10 日。原件发布于 TDnet(东京证券交易所及时披露系统)。FY2026 = 截至 2027 年 3 月的财年;H1 = 2026 年 4 月至 9 月。IFRS 准则下金额单位均为亿日元(億円)。
每张幻灯片页面的详细视图,包括布局、关键内容和视觉元素。
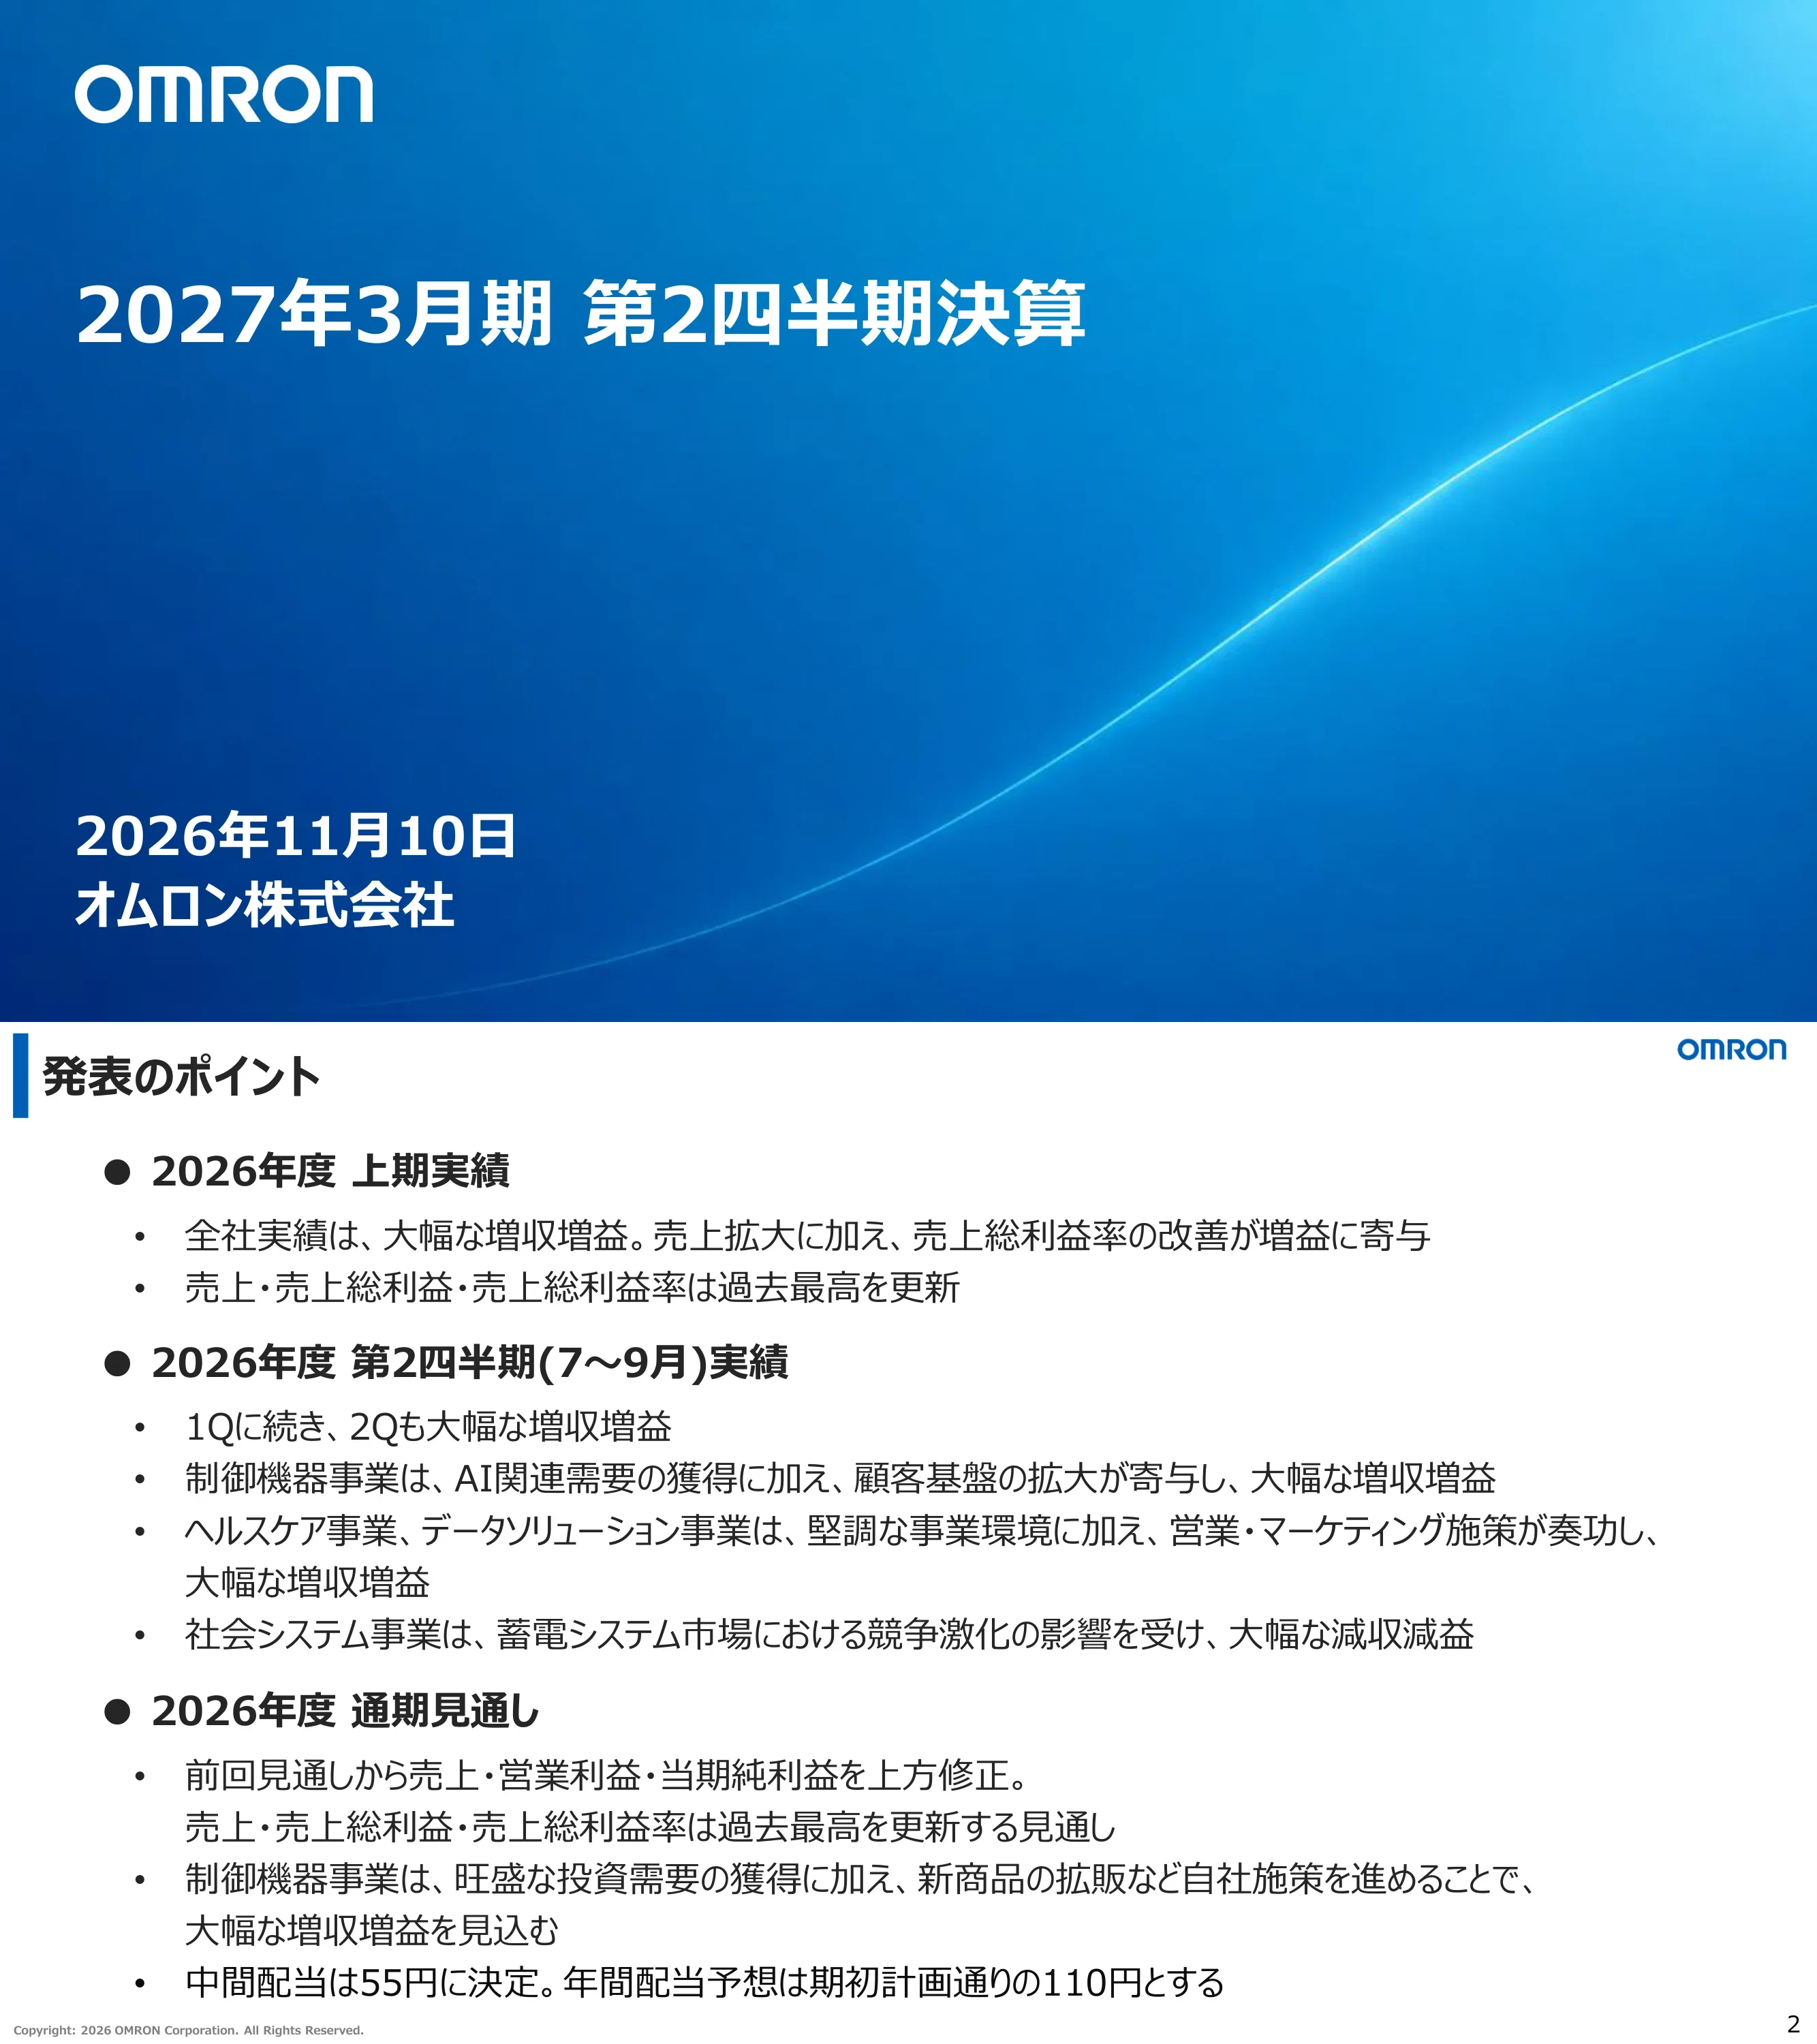
封面文字为“2027年3月期 第2四半期決算”(截至 2027 年 3 月财年的第二季度业绩),日期为 2026 年 11 月 10 日,由 OMRON Corporation(オムロン株式会社)发布。
全出血蓝色渐变背景配以浅色流线,左上角为白色 OMRON 徽标,中间偏左为大标题,左下角为日期和公司名称。
总结了 2026 财年上半年业绩(销售额、毛利和毛利率创历史新高,营收和利润大幅增长);第二季度(7 月至 9 月)表现:控制设备业务受 AI 相关需求推动强劲增长,医疗保健和数据解决方案业务上升,社会系统业务因储能竞争加剧而下滑;上调了全年销售额、营业利润和净利润预测。中期股息定为 55 日元,全年股息预测维持 110 日元不变。
纯文字幻灯片,包含三个加粗的项目符号标题(上半年业绩、第二季度业绩、全年展望),每个标题下带有缩进的子项目符号。
分为两个部分:1. 第 4-8 页展示 2026 财年上半年(H1)及第二季度(Q2,7 月至 9 月)业绩;2. 第 9-18 页展示 2026 财年全年业绩展望。
简洁的幻灯片布局,左侧为两个带编号的大字号议程项,右侧对齐显示对应的页码范围。
H1 及 Q2(7 月至 9 月)业绩的章节过渡页。脚注说明 OMRON 自 2026 财年起自愿采用 IFRS(国际财务报告准则),本演示文稿中的 2025 财年和 2026 财年数据均按 IFRS 编制。
大字号章节标题居左偏中,下方带有蓝色渐变分割线,底部有两行脚注。
2026 财年 H1 净销售额为 4,253 亿日元(4253 x 1 亿日元),同比增长 22.9%;毛利 2,030 亿日元(毛利率 47.7%,同比提升 2.1 个百分点);营业利润 406 亿日元(利润率 9.5%,同比增长 161.5%);持续经营业务净利润 305 亿日元(同比增长 242.5%);归属于母公司所有者的利润 274 亿日元(同比增长 491.2%)。平均汇率:1 美元兑 160.3 日元,1 欧元兑 185.3 日元,1 人民币兑 23.6 日元。
单张大表,包含 2025 财年 H1、2026 财年 H1(蓝色高亮列)及同比变化列,下方设有较小的汇率板块和关于持续经营业务的脚注。
2026 财年 Q2 净销售额为 2,154 亿日元(同比增长 20.0%);毛利 1,055 亿日元(毛利率 49.0%,同比提升 3.3 个百分点);营业利润 217 亿日元(利润率 10.1%,同比增长 123.1%);持续经营业务净利润 162 亿日元(同比增长 321.5%);归属于母公司所有者的利润为 168 亿日元,而去年同期为 0。平均汇率:1 美元兑 161.0 日元,1 欧元兑 185.3 日元,1 人民币兑 23.8 日元。
表格布局与 H1 页面相同:上年 Q2、本年 Q2(蓝色高亮)、同比变化,以及底部的汇率板块。
Q2 销售额:IAB 1290 亿日元(+35.2%),HCB 410 亿日元(+15.5%),SSB 246 亿日元(-24.1%),DSB 154 亿日元(+25.9%,其中 JMDC 占 150 亿日元),总计 2,154 亿日元。Q2 营业利润:IAB 195 亿日元(利润率 15.1%),HCB 64 亿日元(15.5%),SSB 7 亿日元(3.0%),DSB 12 亿日元(7.5%),总部及其他 -60 亿日元,总计 217 亿日元(10.1%)。脚注解释了总部及其他部分业务向 SSB 的转移。
左右并排的两张表格,左侧为净销售额,右侧为营业利润;业务板块名称位于深蓝色单元格中,当前季度列高亮显示;下方有三个脚注。
营业利润从 97 亿日元增至 217 亿日元,增长 120 亿日元。驱动因素:汇率 +30,销售额增长带动毛利 +111,毛利率改善 +60(产品组合 +36,定价 +42,增值额 -24,存货估值 +3,变动成本 -20,固定制造费用 +10,其他 +12),销售及管理费用(SG&A)与研发费用增加 -76,其他成本 -5。参考框列出了各业务销售额变化:IAB +253,HCB +22,SSB -78,DSB +34。
瀑布图(桥接图)从左至右展示从上年水平到本年水平的变化,带有编号的标注和每一步下方的细分列表,左下角设有参考框。
章节过渡页,标题为“2. 2026年度 通期見通し”(2026 财年全年业绩展望)。此页无具体数据。
白色幻灯片,仅包含大字号标题和蓝色渐变下划线。
整体环境预计将符合此前预期。控制设备业务:受 AI 需求(主要是半导体领域)驱动,保持强劲。健康医疗业务:全球血压计市场稳健,中国市场逐步复苏,雾化器表现疲软。社会系统业务:住宅用可再生能源市场竞争依然激烈,铁路投资保持稳健。数据解决方案业务:JMDC 在健康大数据领域表现稳健,但竞争加剧。
四个水平行,每行左侧为深蓝色业务名称标签框,右侧为粗体标题及支持性的要点说明,各行以虚线分隔。
业绩指引上调:净销售额 9,200 亿日元(较前次预测 8,800 亿日元上调 4.5%,同比增长 19.8%);毛利 4,300 亿日元(46.7%);营业利润 880 亿日元(利润率 9.6%,较前次预测上调 10.0%,同比增长 55.9%);持续经营净利润 605 亿日元,归属于母公司所有者的净利润 430 亿日元(前次预测为 405 亿日元)。ROE 约 7.5%,ROIC 约 5.5%,EPS 307.68 日元。汇率假设:1 美元兑 157.7 日元,1 欧元兑 182.7 日元,1 人民币兑 23.3 日元。
宽表布局,包含前次预测、新预测(高亮)、较前次预测的变化、2025 财年实际值及同比变化列;下方为 KPI 行(ROE、ROIC、EPS)和汇率行。
上调了 IAB(销售额 5,400 亿日元,营业利润 720 亿日元,利润率 13.3%)和 HCB(销售额 1,650 亿日元,营业利润 180 亿日元,利润率 10.9%)的销售额和营业利润预测。SSB 维持不变(销售额 1,480 亿日元,营业利润 195 亿日元);DSB 维持不变(销售额 620 亿日元,营业利润 50 亿日元,其中 JMDC 分别为 605 亿日元和 115 亿日元)。总部及其他亏损扩大至 -265 亿日元。总计分别为 9,200 亿日元和 880 亿日元。
左右并排的两张表格(净销售额与营业利润),包含前次预测、新预测、较前次预测的变化及同比列,业务名称位于深蓝色单元格中,附带三个脚注。
营业利润预测从 800 亿日元上调至 880 亿日元(+80 亿日元)。变动因素包括:汇率及其他 +28 亿日元,销售额增长带来的毛利增加 +108 亿日元,毛利率改善 +2 亿日元,销售及管理费用 -27 亿日元,研发投入 +0,其他成本 -11 亿日元(IAB 基础强化 -27 亿日元,其他 +16 亿日元),OnLogic 并表 +0 以及一次性 M&A 成本 -20 亿日元。各业务板块销售额变动:IAB +152 亿日元,HCB +85 亿日元,SSB +0,DSB +0。
瀑布图展示了从原预测值到新预测值的演变过程,配有带编号的标注、详细的明细列表和参考框。
半导体与 AXI(X 射线电路板检测):受 AI 需求驱动,资本支出持续扩大;中国市场受益于本土化投资,数据中心需求支撑 AXI 业务。电动汽车(EV)与二次电池:EV 投资疲软,中国数据中心储能系统(ESS)投资放缓,日韩市场保持稳定。其他行业:除欧洲外,预计将逐步复苏。
两栏式表格,左侧为行业图标和名称,右侧为要点评估,共三行,以虚线分隔。
订单水平指数(以 FY22 4Q 为 1.00,固定汇率计)从 FY25 2Q 的约 1.00 升至 1.20、1.41 和 1.67(FY26 1Q),FY26 2Q 为 1.42。剔除提前下单影响后,虚线显示 1Q 为 1.53,2Q 为 1.56。驱动因素:AI 相关资本支出订单(先进半导体、数据中心电池、电路板检测)以及客户群的扩大。
左侧为折线图,带有标注的数据点和虚线表示的调整后序列;右侧面板包含两个带编号的要点及子要点。
上半年销售额同比增长情况:重点行业(约占销售额 20%)中,半导体增长 63%,二次电池增长 63%;其他行业(约占销售额 80%)增长 12%;受 AI 服务器和 PCB X 射线检测需求推动,AXI 增长 185%;新产品增长 168%(自 FY24 以来累计推出 37 款型号)。
左侧三分之二展示两个环形图(20% 和 80% 的销售占比),下方标有巨大的增长百分比;右侧栏列出产品 KPI,以虚线垂直分隔。
IAB 营业利润率从上半年的 15.3%(销售额 2,663,营业利润 408)下降至下半年的 11.4%(销售额 2,737,营业利润 312)。下降主因是约 3 个百分点的一次性成本(业务基础强化、M&A 相关);其他变动约 -1 个百分点;定价抵消零部件涨价带来的改善效果为 +0.1 个百分点。
上半年与下半年柱状图之间的利润率桥接图,配有销售额和营业利润栏,展示改善项、一次性成本及其他影响的浮动块,以及关于重组的脚注。
中期股息确定为每股 55 日元,全年股息预测维持年初计划的 110 日元不变。
两个巨大的数字并排居中显示(中期已确定、全年预测),每个数字上方配有标题和深蓝色下划线。
标题为“CEO Message”(CEO 致辞)的分隔页。本页无具体内容或数据;后续页面并非致辞,而是控制设备业务相关幻灯片。
白色幻灯片上带有蓝色渐变下划线的大标题。
IAB 销售额与营业利润:FY23 为 3,936 和 215 (5.5%),FY24 为 3,647 和 363 (9.9%),FY25 为 4,185 和 397 (9.5%,剔除一次性成本后为 10.3%),FY26 预测为 5,400 和 720 (13.3%,剔除一次性成本后为 15% 以上)。一次性成本涵盖业务基础强化和 OnLogic 收购。FY23 和 FY24 采用 US-GAAP 标准。
涵盖四个财年的组合图表,包含浅蓝色销售额柱状图、蓝色营业利润柱状图和两条利润率曲线(灰色为报告值,蓝色虚线为调整后值),底部附有脚注。
结束幻灯片,仅显示巨大的蓝色 OMRON 标志,页码为 21。无其他内容。
纯白背景上居中的标志。
标题为“Reference Materials”(参考资料)的分隔页,开启附录部分。无数据。
白色幻灯片上带有蓝色渐变下划线的大标题。
自 FY2026 Q3 起,原属于“总部及其他”板块的 OMI (P.T. OMRON Manufacturing of Indonesia) 业绩将并入 IAB。上半年和 Q2 业绩(第 4-8 页)仍将 OMI 保留在“总部及其他”中,而全年预测(第 9-18 页)则对上半年进行了追溯调整,将 OMI 纳入 IAB。
左侧面板显示变动前后的示意图;右侧面板显示上半年业绩与全年预测的方框图对比;底部突出显示的横幅指向下一页。
重组后,IAB 销售额 H1 为 2,663,H2 预测为 2,737,全年为 5,400(营业利润分别为 408、312、720);HCB 为 774、876、1,650(88、92、180);SSB 为 493、987、1,480(8、187、195);DSB 为 285、335、620(14、36、50)。总销售额分别为 4,253、4,947 和 9,200,总营业利润分别为 406、474 和 880。幻灯片展示了 FY2025 的对比数据及同比变化。小字部分内容密集但清晰可辨。
包含两个宽表(销售额和营业利润),各表均设有 FY2025 H1、H2、全年列,以及 FY2026 H1 实际值、H2 预测值、全年预测值和同比变化列;虚线框标记了 H1 列,并附有四个脚注。
H1 销售额:IAB 2,602(+36.2%),HCB 774(+16.0%),SSB 493(-14.4%),DSB 285(+24.5%,其中 JMDC 为 276),总部及其他 98,总计 4,253(+22.9%)。H1 营业利润:IAB 407(利润率 15.6%),HCB 88(11.3%),SSB 8(1.6%),DSB 14(4.9%),总部及其他 -111,总计 406(9.5%)。
成对展示的销售额和营业利润表,包含 FY2025 H1、FY2026 H1(高亮)和同比变化列,采用深蓝色业务板块单元格,并附有三个脚注。
营业利润预测从 FY2025 的 564 亿日元增至 880 亿日元,增长 316 亿日元。变化因素包括:汇率及其他 +65,销售额增长带来的毛利增加 +523,利润率改善 +52,销售及管理费用 -188,研发费用 -86,其他成本 -31,OnLogic 并表 +0,以及 M&A 一次性成本 -20。各业务销售额变化:IAB +933,HCB +133,SSB +39,DSB +108。
从 FY2025 柱状图到 FY2026 预测柱状图的瀑布图,带有编号标注、详细的子列表以及各业务销售额的参考框。
截至 2026 年 9 月底,总资产为 13,768,较 2026 年 3 月底的 13,634 增加 134。流动资产为 6,903,其中现金 1,717,存货 1,722。负债为 5,078,净资产为 8,690,股东权益比率为 60.8%(+0.5 个百分点)。
摘要表包含 2026 年 3 月、2026 年 9 月(高亮)以及较上财年末的变化列;小计行由实线分隔,股东权益比率单独列在底部。
FY2026 H1 经营活动现金流为 946(同比 +590),投资活动现金流为 -432,自由现金流为 515(+433),筹资活动现金流为 -242,期末现金为 1,712。资本支出为 224,折旧费用为 235。
表格包含 FY2025 H1、FY2026 H1(高亮)和差额列;下方设有独立的资本支出和折旧费用区块。
汇率波动 1 日元(人民币为 0.1 日元)对全年的影响:美元对销售额影响约 11 亿,对营业利润几乎无影响;欧元分别为约 6 亿日元和 3 亿日元;人民币分别为约 6 亿日元和 1 亿日元。H2 汇率假设:155.0 日元/美元,180.0 日元/欧元,23.0 日元/人民币。
网格布局,货币作为蓝色行标题,设有销售额和营业利润的敏感度列,右侧为独立的假设列;下方附有一个脚注。
ROIC =(税后营业利润 + 权益法投资损益)除以投入资本。投入资本 = 借款 + 股东权益 + 非控制性权益,取上财年末与各季度实际或预测值的平均数。
居中的分式公式,附有一行定义投入资本的脚注以及下方较小的补充说明。
备注:自 FY2026 起,OMRON 自愿采用 IFRS 而非 US-GAAP,因此 FY2025 和 FY2026 合并业绩均按 IFRS 编制;预测基于当前可用信息,可能与实际结果存在差异。框内列出了 IR 部门(全球战略总部 IR)的联系方式、电子邮件地址以及日语官网 www.omron.com/jp/ja/。
上方为编号形式的注意事项,底部居中为带边框的联系方式框。
关于此幻灯片和基础演示文稿内容的常见问题。
该文稿涵盖了 OMRON 2026 财年(截至 2027 年 3 月的财年)的上半年(H1,2026 年 4 月至 9 月)以及第二季度(7 月至 9 月)的业绩。文稿发布日期为 2026 年 11 月 10 日,并提供了全年业绩指引。
是的。这是一份日文演示文稿(決算説明資料),原件发布在东京证券交易所的及时披露系统 TDnet 上。本图库页面以英文对每一页内容进行了说明。
2026 财年上半年净销售额为 4253 亿日元(同比增长 22.9%),营业利润为 406 亿日元(增长 161.5%)。全年业绩指引上调至净销售额 9,200 亿日元,营业利润 880 亿日元。中期股息为 55 日元,全年预测为 110 日元。
涵盖工业自动化(控制设备,IAB)、医疗保健(HCB)、社会系统(SSB)和数据解决方案(DSB,包括 JMDC)。文稿包含分部业绩表、展望和营业利润增减因素分析(Bridge 图),以及解释 OMI 从总部及其他职能转移至 IAB 的附录。
OMRON 自 2026 财年起自愿采用 IFRS,因此 2025 财年和 2026 财年的数据均为 IFRS 准则。除另有说明外,金额单位均为亿日元(億円);其中一页显示的 2023 和 2024 财年控制设备数据采用的是 US-GAAP。
是的。附录中包含合并资产负债表(截至 2026 年 9 月底,权益比率为 60.8%)、现金流量表(上半年经营活动现金流为 946 亿日元)、汇率敏感度以及 ROIC 计算公式。
2Slides 图库页面提供该演示文稿的下载,格式通常为 PPTX 和 PDF。公司原始文件仍可通过 OMRON 投资者关系网站和 TDnet 获取。
您可以下载文稿并替换其中的文字和数字。值得参考的布局模式包括摘要页、带有当前期间高亮列的对比表、瀑布式利润增减分析图、订单水平折线图以及附录表格。保留蓝色标题栏和深蓝色分部标签可获得类似的视觉风格。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
参考专业设计,选择您的风格,生成具有完美文本渲染的幻灯片。由 Nano Banana 提供支持——立即开始创建您的演示文稿。


