
所属合集: 投资者演示文稿案例
Itaú Unibanco Holding S.A. 2026 年第三季度业绩:这是 2026 年 11 月 4 日在圣保罗举行的分析师和投资者公开会议及 2026 年第三季度业绩回顾中使用的 27 页演示文稿,已作为 Form 6-K 的附件提交至 SEC。所有金额均以巴西雷亚尔(R$)计价。报告显示经常性管理利润为 126 亿雷亚尔(环比增长 2.5%,同比增长 6.7%),合并经常性管理 ROE 为 23.6%(巴西业务为 24.5%),信贷组合为 15,440 亿雷亚尔,客户财务利润率为 333 亿雷亚尔,合并效率比为 37.5%,CET1 比率为 12.7%。文稿详细分析了利润率、手续费、信贷质量、费用、资本、2026 年业绩指引,以及包含六个部分的“竞争优势”章节,最后是包含完整损益表和业务模式细分的附录。
以这份演示文稿的封面作为风格参考,用您自己的内容生成幻灯片。 也可以在下方任选一页,以它的版式作为参考。
快速导航
标签
分享幻灯片
Itaú Unibanco Holding S.A. 2026 年第三季度业绩:这是 2026 年 11 月 4 日在圣保罗举行的分析师和投资者公开会议及 2026 年第三季度业绩回顾中使用的 27 页演示文稿,已作为 Form 6-K 的附件提交至 SEC。所有金额均以巴西雷亚尔(R$)计价。报告显示经常性管理利润为 126 亿雷亚尔(环比增长 2.5%,同比增长 6.7%),合并经常性管理 ROE 为 23.6%(巴西业务为 24.5%),信贷组合为 15,440 亿雷亚尔,客户财务利润率为 333 亿雷亚尔,合并效率比为 37.5%,CET1 比率为 12.7%。文稿详细分析了利润率、手续费、信贷质量、费用、资本、2026 年业绩指引,以及包含六个部分的“竞争优势”章节,最后是包含完整损益表和业务模式细分的附录。
每张幻灯片页面的详细视图,包括布局、关键内容和视觉元素。
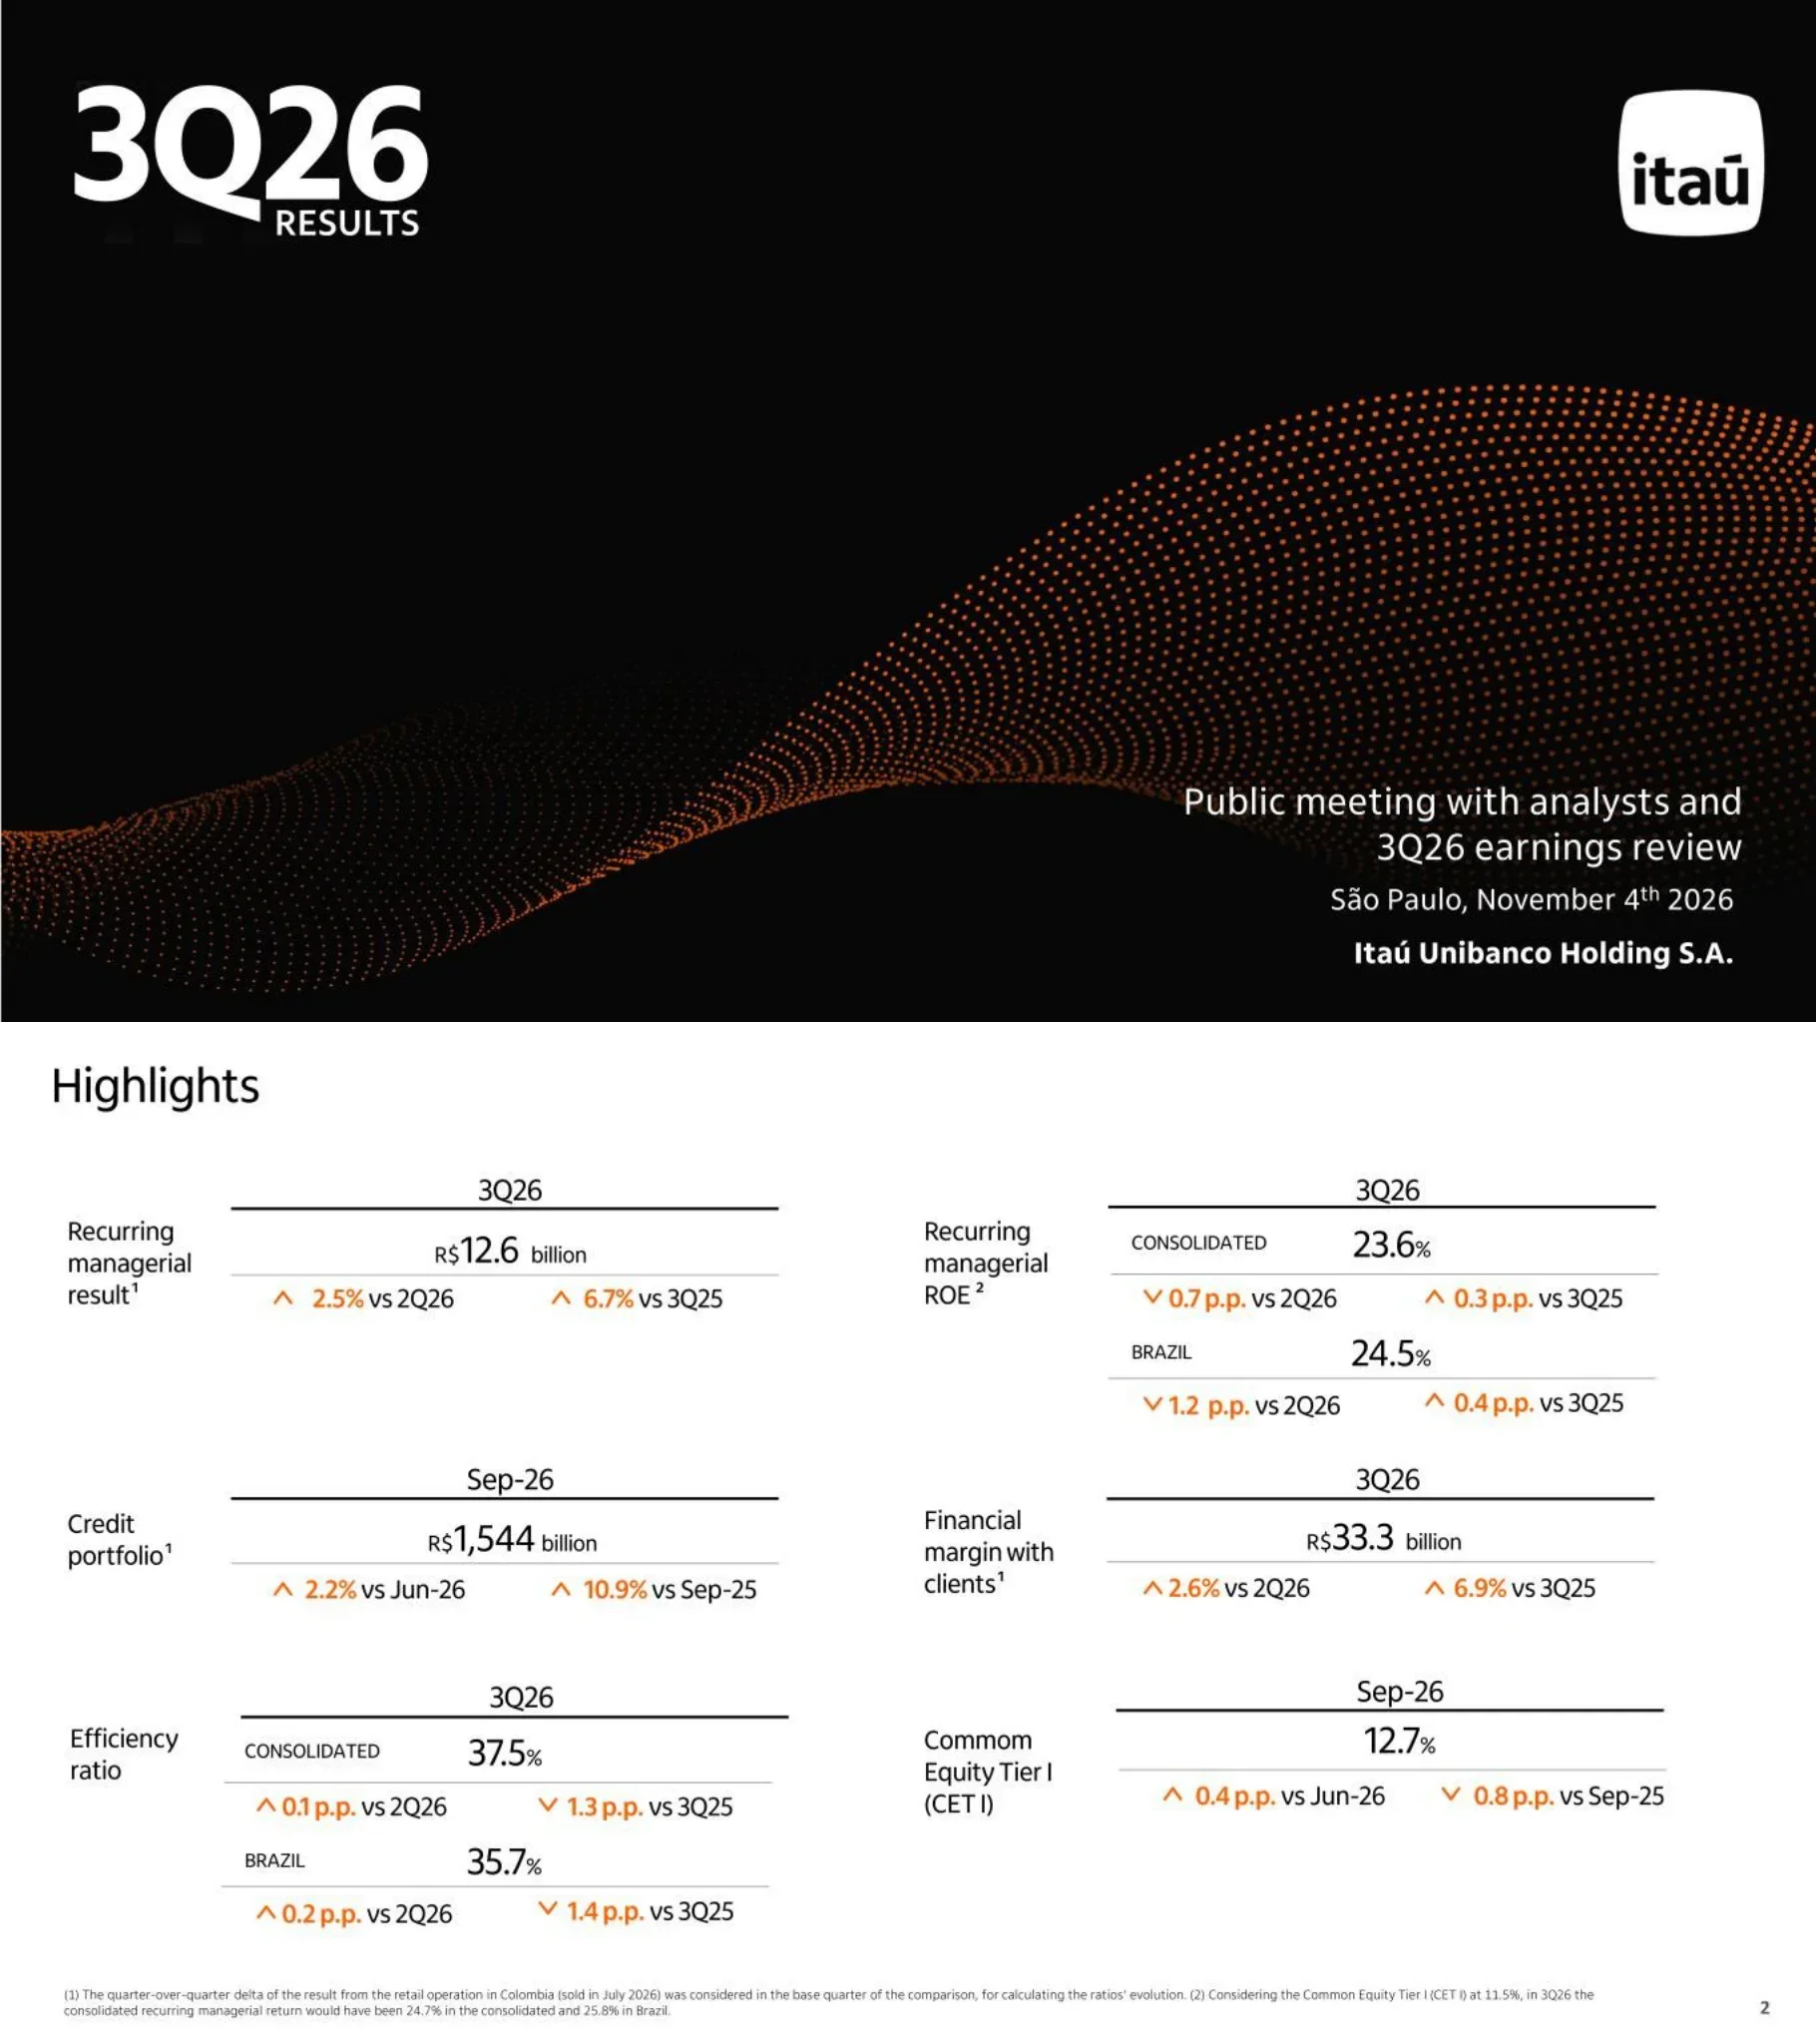
封面幻灯片。左上角为大号白色字体“3Q26 RESULTS”,右上角为白色圆角矩形 Itaú 徽标,右下角为会议信息“分析师公开会议及 2026 年第三季度财报回顾”、“圣保罗,2026 年 11 月 4 日”以及“Itaú Unibanco Holding S.A.”。
全出血黑色背景,下半部分横跨着流动的橙色网点波浪;标题块位于左上角,徽标位于右上角,活动详情在右下角对齐。
2026 年第三季度的六项核心 KPI。经常性管理业绩为 126 亿雷亚尔(环比增长 2.5%,同比增长 6.7%)。经常性管理 ROE:合并报表为 23.6%(环比下降 0.7 个百分点,同比增长 0.3 个百分点),巴西业务为 24.5%(环比下降 1.2 个百分点,同比增长 0.4 个百分点)。截至 2026 年 9 月的信贷组合为 15,440 亿雷亚尔(较 2026 年 6 月增长 2.2%,较 2025 年 9 月增长 10.9%)。客户财务利润率为 333 亿雷亚尔(环比增长 2.6%,同比增长 6.9%)。效率比:合并报表为 37.5%(环比上升 0.1 个百分点,同比下降 1.3 个百分点),巴西业务为 35.7%(环比上升 0.2 个百分点,同比下降 1.4 个百分点)。CET1 为 12.7%(较 2026 年 6 月上升 0.4 个百分点,较 2025 年 9 月下降 0.8 个百分点)。脚注:环比增量将哥伦比亚零售业务(于 2026 年 7 月出售)的业绩视为基准季度的一部分;若 CET1 为 11.5%,则 2026 年第三季度经常性管理回报率在合并报表下为 24.7%,在巴西业务下为 25.8%。
由六个 KPI 模块组成的双栏网格。每个模块左侧有标签,横线下方有期间标题,中间是核心数字,下方有两个橙色上/下箭头表示增量。脚注以小号字体排在底部。
以十亿雷亚尔为单位的贷款账目表,对比 2026 年 9 月、2026 年 6 月和 2025 年 9 月。个人贷款 500.4(环比增长 2.7%,同比增长 9.6%):信用卡 153.4,个人贷款 69.0,工资贷款 84.2,汽车贷款 35.0(环比下降 0.1%,同比下降 3.6%),住房抵押贷款 158.8(环比增长 4.4%,同比增长 15.8%)。微型、小型及中型市场 320.4(环比增长 4.2%,同比增长 15.1%)。企业贷款 479.4(环比增长 1.0%,同比增长 9.5%)。巴西总计 13,002 亿雷亚尔(环比增长 2.4%,同比增长 10.9%)。拉丁美洲 244.2(环比下降 3.5%,同比增长 6.4%)。总计 15,444 亿雷亚尔(环比增长 1.4%,同比增长 10.2%);剔除汇率影响的总增长为环比 +1.8% 和同比 +10.4%。侧栏:Personnalité + Uniclass 信用卡增长 4.3% / 16.3%,汽车贷款增长 3.6% / 9.8%;私人薪资贷款领导者,组合环比增长 11.6%,同比增长 93.7%;最大的住房抵押贷款私营银行,过去 12 个月发放额为 410 亿雷亚尔,在私营银行中占 56% 的市场份额;2026 年前 9 个月中小企业政府担保贷款发放额领先(增长 8.0% / 32.4%);剔除哥伦比亚业务出售影响的组合增长:拉丁美洲增长 0.8% / 11.1%,总计增长 2.2% / 10.9%。
左侧三分之二为宽数据表,带有橙色标题行和阴影处理的增量列,总计行以橙色突出显示;右侧为窄列,由堆叠的小型表格和标注组成。
从 2026 年第二季度 32.6 到 2026 年第三季度 33.3 的瀑布图(单位:十亿雷亚尔):哥伦比亚零售业务 -0.1,得出 2026 年第二季度剔除哥伦比亚业务后的 32.5;营运资金及其他在 2026 年第二季度为 -3.9,剩余 2026 年第二季度利差敏感型业务为 28.5;随后平均交易量 +0.4,产品组合 -0.4,利差及负债利润率 -0.1,日历及工作日因素 +0.4,拉丁美洲及其他 +0.3,使 2026 年第三季度利差敏感型业务达到 29.0;2026 年第三季度营运资金及其他 +4.2,最终得出 33.3。上方括号:总计 +7 亿雷亚尔(+2.2%),剔除哥伦比亚业务后 +8 亿雷亚尔(+2.6%),利差敏感型业务 +5 亿雷亚尔(+1.8%)。下方为 2025 年第三季度至 2026 年第三季度的年化平均利润率:合并客户利润率为 9.2%、9.1%、9.1%、9.1%、9.0%,风险调整后为 6.3%、6.2%、6.1%、6.2%、6.1%;巴西业务为 10.1%、10.0%、10.0%、10.0%、9.9%,风险调整后为 6.8%、6.8%、6.6%、6.7%、6.6%。
上半部分:水平瀑布图,带有黑色锚定柱、橙色小计柱和红/绿增量柱,上方带有括号标注的增长标签。下半部分:两个并排的五季度折线图(橙色线与蓝色线对比)。
2025 年第三季度至 2026 年第三季度的堆叠柱形图(单位:十亿雷亚尔),分为巴西、拉丁美洲和资本指数对冲。总计分别为 0.9、0.6、0.8、0.9 和 1.3。巴西部分为 1.3、1.1、1.3、1.4、1.7;拉丁美洲为 0.3、0.2、0.2、0.2、0.3;资本指数对冲为 -0.7、-0.7、-0.7、-0.7、-0.6。
幻灯片中央为单个五期间堆叠柱形图,正数堆叠在零线以上,负数对冲部分在零线以下;图例位于左上角。
费用表(单位:十亿雷亚尔),涵盖 2026 年第三季度 / 2026 年第二季度 / 2025 年第三季度 / 2026 年前 9 个月 / 2025 年前 9 个月。发卡业务 3.5(环比增长 7.1%,同比增长 5.8%);个人活期账户 0.5(同比下降 16.9%;前 9 个月下降 20.0%);信贷业务与担保 0.6;支付与收款 1.9(同比下降 5.8%);资产管理 2.2(同比增长 17.8%);咨询服务与经纪业务 0.9(环比下降 26.3%,同比下降 26.6%,但前 9 个月增长 5.3%);巴西其他业务 0.4;拉美业务 1.0(同比增长 17.2%)。佣金与手续费 11.0(环比增长 0.2%,同比下降 0.1%;2026 年前 9 个月为 33.1,增长 1.5%)。保险、养老金计划和溢价债券 3.0(前 9 个月增长 8.7%)。佣金与保险 14.1(环比下降 0.2%,同比增长 0.2%;2026 年前 9 个月为 42.2,去年同期为 41.0,增长 3.0%)。资产管理包括基金和“consórcio”(联营贷款)管理费;保险业绩已扣除留存赔案。
全宽表格,配有橙色表头,包含季度和九个月列组,灰色阴影的增量列,加粗的小计行以及橙色的总计行。
四张 NPL(不良贷款)折线图,涵盖 2024 年 6 月至 2026 年 9 月,不含证券。合并 15-90 天 NPL:拉美地区从 2.5% 降至 1.9%(资产出售影响为 -0.14 个百分点),总计在 1.7%-2.3% 之间,期末为 1.7%,巴西期末为 1.7%。合并 90 天 NPL:巴西在 2024 年 6 月为 3.0%,随后降至约 2.0%-2.1%,期末为 2.1%;总计 2.0%;拉美地区 1.1%(受影响 -0.06 个百分点)。巴西 15-90 天:个人约 3.0%(2026 年 9 月为 3.0%),中小企业 1.4%,企业 0.02%(2025 年 9 月出现 1.0% 的峰值)。巴西 90 天:个人 3.7%(受影响 -0.02 个百分点),极小/小/中型市场 2.1%(受影响 -0.05 个百分点),企业 0.02%。脚注:2026 年第三季度,Itaú 出售了回收概率低且无风险保留的贷款,这些贷款本应逾期超过 90 天:个人 9400 万雷亚尔,中小企业 1.4 亿雷亚尔,拉美地区 1700 万雷亚尔;哥伦比亚零售业务出售也已进行调整。
2x2 网格的多系列折线图,带有标注的数据点;深蓝色标注框显示资产出售的影响;图例位于每行右侧。
根据巴西 CMN 第 4,966 号决议(与 IFRS 9 对齐)的阶段比率,涵盖 2025 年 3 月至 2026 年 9 月,包括总计、个人、公司和拉美地区。2026 年 9 月的第二阶段(Stage 2)组合:个人 7.3%,总计 4.0%,拉美地区 3.9%,公司 1.9%。第三阶段(Stage 3)组合:个人 5.9%,总计 4.0%,拉美地区 3.4%,公司 3.0%。第二阶段覆盖率:个人 25.9%,总计 22.4%,公司 19.6%,拉美地区 13.8%。第三阶段覆盖率:个人 58.7%,总计 52.5%,公司 49.5%,拉美地区 39.2%。大多数序列在七个季度中略有下降。
2x2 网格的七期折线图,每个点都有标签,底部设有单一共享图例。
信贷成本(预期损失费用 + 贷款回收 + 已给予折扣),单位为十亿雷亚尔,2025 年第一季度至 2026 年第三季度分别为:9.5、9.4、9.4、9.7、10.0、10.1、10.4,年化信贷成本/贷款组合比率每季度均持平于 2.7%。重新协商组合(信贷与证券),2025 年 3 月至 2026 年 9 月:40.1、38.8、38.4、35.1、34.8、36.3、37.0 十亿雷亚尔,其中重组部分为 23.7、22.6、22.0、18.3、18.0、19.0、19.3;重新协商/总组合比率为 3.2%、3.1%、3.0%、2.6%、2.6%、2.6%、2.6%。
两行堆叠图表,每行均为七期柱形图,上方悬浮一条比率折线;左侧设有描述性标签和图例。
自 2019 年 12 月以来的个人逾期 15 天以上 NPL:Itaú 在 2026 年 9 月为 6.7%,而除 Itaú 外的市场为 13.1%(两者起始值分别接近 7.9% 和 10.0%)。按产品划分的逾期 15 天以上变动(除 Itaú 外的市场 vs Itaú):个人贷款 17.2%(+2.6 个百分点)vs 9.4%(-0.2 个百分点);信用卡 14.8%(+3.1 个百分点)vs 6.6%(-0.6 个百分点);汽车贷款 13.9%(+3.6 个百分点)vs 9.7%(+0.9 个百分点);私人薪资贷款 18.9% vs 6.9%。第二阶段和第三阶段组合 / 逾期 15 天以上余额:2026 年 9 月为 240%。按逾期天数划分的拨备表:Itaú 个人业务(不含抵押贷款)正常履约为 4%,31-60 天为 58%,61-90 天为 63%,91-120 天为 66%,181-210 天为 69%,331 天起为 100%;对比 BCB 第 352 号决议对 S1-S3 的最低要求(50%、60%、77%、81%、91 天起 100%)以及 S4-S5(早期区间为 2%、15%、38%)。
左上:长期双折线图。右上:按产品划分的灰色/橙色成对柱形图,带有增量标签和一个黑白 KPI 框(240%)。底部栏:全宽橙色表头拨备表。
自 2019 年 12 月以来的中小企业和企业逾期 15 天以上 NPL:Itaú 在 2026 年 9 月为 2.9%(从 3.3% 下降),而除 Itaú 外的市场为 5.8%(从 4.0% 上升)。中小企业有抵押组合占比从 36%(2019 年 12 月)上升至 58%(2026 年 9 月),极小和小微企业从 37% 上升至 72%。企业业务:组合指数从 100 增至 209;前 10 大风险敞口集中度从 20% 降至 14%;投资级占比从 69% 升至 78%(内部标准)。企业第 11 章(巴西司法或司法外重组):在企业业务中占比 2.3%,在农业综合企业中占比 4.3%;对于已批准计划的前 5 大案例,申请前的拨备是已发生损失的 4 倍。
分割式幻灯片:左半部分为白色,包含长期双折线图;右半部分为浅灰色,包含三个堆叠面板(微型斜率图、前后对比框状条形图以及双列统计面板)。
费用表(单位:十亿雷亚尔):商业与行政(6.7)、交易费用(4.2)、技术(3.3,环比增长 4.7%)、其他(0.8,同比增长 39.7%);巴西业务合计(15.0),环比增长 2.8%,同比增长 1.5%;拉丁美洲业务(2.2);非利息支出(17.1),环比增长 2.4%,同比增长 1.7%;2026 年前 9 个月(50.0)对比 2025 年前 9 个月(48.5),增长 3.1%。2024 年第二季度至 2026 年第三季度的效率比率:合并口径分别为 37.7%、39.3%、39.6%、37.0%、38.0%、38.8%、38.3%、37.1%、37.4%、37.5%;巴西业务分别为 36.2%、37.9%、37.4%、35.1%、36.3%、37.1%、36.4%、34.9%、35.5%、35.7%。九个月视图:合并口径从 38.0%(2025 年前 9 个月)降至 37.3%(2026 年前 9 个月),巴西业务从 36.2% 降至 35.4%。
顶部:带有橙色表头的季度和九个月数据表。底部:十个季度的双折线图,带有一个阴影填充的 9M25/9M26 插图和胶囊形图例标签。
CET1 核心一级资本充足率从 2026 年 6 月的 12.3% 变动至:本季度净利润 +0.8%,股息和自有资本利息 -0.1%,风险加权资产(包括审慎和权益调整)-0.4%,至 2026 年 9 月 CET1 达到 12.7%。加上 1.5% 的其他一级资本(Additional Tier 1),一级资本充足率达到 14.2%。
单幅瀑布图,起始和结束条柱为黑色,绿色为正向增量,红色为负向减量;末尾条柱顶部带有橙色的 AT1 堆叠部分;图例居中位于下方。
2026 年业绩指引(原值 vs 新值)。总信贷组合增长 5.5%-9.5%(巴西 6.5%-10.5%):维持不变。客户利息净收入增长 5.0%-9.0%:维持不变。市场利息净收入 25-55 亿雷亚尔:维持不变。信贷成本 385-435 亿雷亚尔:维持不变。佣金、手续费及保险业绩增长 2.0%-5.0%:维持不变。非利息支出增长 1.5%-5.5%:维持不变。有效税率从 29.5%-32.5% 修正为 28.0%-29.0%。
三列指引表(指标、原值、新值),带横向分隔线;“新值”列位于浅蓝色圆角面板上;数值范围以橙色突出显示。
章节页。“以客户为中心”位于核心位置,周围环绕六大支柱:文化与长期愿景;人才储备与执行能力;现代化平台与数据;资产负债表实力;业绩多元化;效率与价值创造。
中心辐射图:六个橙色圆角正方形方块呈六边形排列在中心文本标签周围,通过灰色细弧线连接。
客户指标:2021 年至 2026 年间,Itaú 合并 NPS 提升了 12 个点;个人和公司数字渠道(App 和网上银行)的 NPS 约为 80 点;83% 的公司业务板块和 80% 的个人业务板块 NPS 处于卓越水平(70 点以上)。
左侧:框架图置灰,中心部分以橙色高亮。右侧:2x2 网格的大号橙色统计数字,配有加粗标题。
不断演进的文化时间线:“我们的文化”(2008-2021)、“Itubers 文化”(2021-2025)、新支柱(2025);eNPS 为 85 点,处于卓越区间。Itubers 文化支柱:客户至上;我们并非无所不知;我们互为后盾;业绩驱动;珍视多元与包容;道德底线不容妥协;以及新支柱:果断抉择与决策。
左侧:框架图,文化方块高亮。右侧:圆角卡片,包含三点式时间线、橙色 eNPS 徽章,以及由橙色和深蓝色加粗字体组成的三列支柱陈述网格。
面向未来的人才:具备界定问题和引导 AI 使用的专业技术与批判性思维;2026-2027 年度管培生项目申请人数超过 9.5 万。人才排名:荣获 Fast Company 国际金融服务与金融科技类奖项;连续 8 年位居 LinkedIn 巴西顶尖公司排行榜第 1 名;连续 6 年位列巴西最佳职场(Great Place to Work)前 5 名;自 2020 年创立以来一直入选 Lugares Incríveis para Trabalhar 榜单。执行能力:效率计划使效率比率降低了 7 个百分点(9M26 对比 9M21);农业综合企业项目贷款组合达 1430 亿雷亚尔(2026 年 9 月),年增长率达 20%(2021-2026 年复合年增长率);One Itaú 完成 1500 万客户迁移,NPS 为 80;收单业务在过去四年实现反转,市场份额增长超过 5 个百分点,NPS 提升 40 点,盈利增长速度是 TPV 的 7 倍。
左侧框架图,人才方块高亮。右侧:两个堆叠卡片,上方卡片包含文字和四个获奖图标,下方卡片包含一排三列的橙色标题统计数据,以及第二排关于收单业务反转的数据。
分为三列。技术融入业务:2.1万多名员工分布在围绕客户旅程组织的跨职能团队中,拥有2900多个跨职能小队(squads)。现代化平台与AI就绪数据:92%以上的生成式AI项目已投入使用(2025年前9个月对比2026年前9个月),每token单位成本降低50%(2025年第一季度对比2026年第三季度),计划到2028年实现100%现代化和云端化。连接技术前沿:收购NeoSpace以开发生成式AI基础模型和个性化功能;Instituto de Ciência e Tecnologia Itaú已发表39多项专利,包括AI创新;企业风险投资(CVC)持股包括PsiQuantum、Simile和Endeavor Catalyst以及其他10家被投企业。
左侧为中心枢纽图,突出显示平台板块。右侧为三个相等的列,带有彩色页眉块(橙色、皇家蓝、深绿色),下方是堆叠的数据统计部分和合作伙伴徽标。
有形权益1387 亿雷亚尔(较2026年第二季度增长6.7%,较2025年第三季度增长4.3%),占合并权益2289 亿雷亚尔的60.6%,其中商誉和无形资产占8.2%,净递延税款抵减占31.2%。递延税款抵减共计715 亿雷亚尔:税损结转占2.0%(14 亿雷亚尔,风险权重1250%),其他暂时性差异占24.8%(风险权重250%),预期损失占73.2%(523 亿雷亚尔,风险权重100%)。劳动、民事和税务准备金169 亿雷亚尔(较2026年第二季度下降2.1%,较2025年第三季度下降3.4%):劳动类96 亿雷亚尔,民事类30 亿雷亚尔,税务类43 亿雷亚尔;过去12个月支付额的覆盖倍数分别为:劳动类3.1倍,民事类1.9倍(2021-2026年平均值分别为2.9倍和2.3倍)。资产负债表质量:LCR为205.8%(较2026年6月增长3.8个百分点),NSFR为123.7%(增长1.6个百分点),贷款组合/资金来源比率为78.6%(下降1.7个百分点)。
左侧为中心枢纽图,突出显示资产负债表板块。右侧为三个堆叠的水平卡片:权益构成(带堆叠百分比条)、准备金简表以及包含三项指标的流动性数据行。
截至2026年9月的信贷组合(按业务划分):巴西批发业务6650 亿雷亚尔(43.1%),巴西零售业务6350 亿雷亚尔(41.1%),拉丁美洲业务2440 亿雷亚尔(15.8%)。2026年前9个月经常性管理业绩:巴西零售业务162亿雷亚尔(43.4%),巴西批发业务145亿雷亚尔(38.8%),公司及市场活动42亿雷亚尔(11.2%),拉丁美洲业务25亿雷亚尔(6.6%)。在信用卡发行、资产管理、支付与收单以及投资银行等领域保持私营机构领先地位。
左侧为中心枢纽图,突出显示多元化板块。右侧卡片并排展示两个环形图,下方第二张卡片包含一排四个带说明的线性图标。
2021年前9个月至2026年前9个月的趋势:ROE分别为19.0%、20.7%、20.9%、22.2%、22.9%、24.1%;效率比率分别为44.4%、41.2%、39.8%、38.1%、38.0%、37.3%。以十亿雷亚尔计的经常性管理业绩(分为资本成本和价值创造):19.7 (12.8 + 6.9)、23.1 (15.1 + 8.0)、26.2 (17.3 + 9.0)、30.5 (18.1 + 12.4)、34.5 (21.2 + 13.3)、37.3 (21.5 + 15.8)。年复合增长率(CAGR):经常性业绩+14%,价值创造+18%,资本成本+11%。
左侧为中心枢纽图,突出显示效率板块。右侧卡片上方为背离的双线图(ROE上升,效率下降),下方为六个时段的堆叠柱形图,最右侧为CAGR柱形图。
封面幻灯片的重复,在附录前结束主演示文稿:内容包括“3Q26 RESULTS”、Itaú徽标、“分析师公开会议及2026年第三季度业绩回顾”、圣保罗、2026年11月4日、Itaú Unibanco Holding S.A.。
与第1页相同:黑色背景,橙色点阵波浪,标题位于左上角,徽标位于右上角,详细信息位于右下角。
附录分隔页,写有“补充信息”字样,并带有Itaú徽标。
黑色背景,右侧有淡淡的橙色点状图案散开;左上角为两行标题,右上角为徽标;幻灯片其余部分留白。
管理利润表(以百万雷亚尔计),涵盖2026年第三季度 / 2026年第二季度 / 2025年第三季度 / 2026年前9个月 / 2025年前9个月。营业收入49,152(环比增长2.4%,同比增长5.5%);管理财务净利息收入34,611,其中客户利差收入33,286,市场利差收入1,325(环比增长42.3%);手续费及佣金收入11,048;保险业务收入3,494。信贷成本(10,415),包括预期损失费用(10,720)、已给予折扣(1,260)和回收款1,565。留存赔付(479)。其他营业费用(20,110),包括非利息支出(17,129)以及ISS/PIS/Cofins等税费(2,981)。税前及少数股东权益前利润18,148;所得税及社会贡献税(5,192);少数股东权益(339)。经常性管理业绩12,617(环比增长1.7%,同比增长6.2%);2026年前9个月为37,305,去年同期为34,513(增长8.1%)。
全宽利润表表格,带有橙色表头,分为季度和九个月列组,包含阴影处理的差异列、加粗的章节行和橙色底线。
展示了 2026 年前 9 个月与 2025 年前 9 个月各业务板块的经常性业绩(单位:十亿雷亚尔),涵盖:总计、信贷、交易、保险与服务以及超额资本。2026 年前 9 个月:营业收入 144.0(信贷 81.3,交易 2.9,保险与服务 58.3,超额资本 1.5);经常性管理业绩 37.3(14.6,1.5,20.0,1.2);平均监管资本 206.4(127.5,8.1,55.5,15.3);价值创造 15.8;整体经常性管理 ROE 为 24.1%,其中信贷 15.3%,交易 24.2%,保险与服务 47.9%,超额资本 10.8%。2025 年前 9 个月:经常性业绩 34.5,ROE 为 22.9%(信贷 14.3%,交易 30.3%,保险与服务 47.8%,超额资本 9.8%)。增量面板显示整体 ROE 增长 1.2 个百分点,信贷增长 1.0 个百分点,交易下降 6.1 个百分点。
并排的三个表格块(2026 年前 9 个月、2025 年前 9 个月、增量),每个表格均有五列橙色表头行;上方为损益表行,下方为资本和 ROE 行,总计项以橙色突出显示。
封底重复了开篇设计:标注有“3Q26 RESULTS”、Itaú 徽标、“分析师公开会议及 2026 年第三季度业绩回顾”、圣保罗、2026 年 11 月 4 日、Itaú Unibanco Holding S.A.。
与第 1 页和第 23 页相同:黑色背景,橙色网点波浪纹,顶部为标题块和徽标,右下角为活动详情。
关于此幻灯片和基础演示文稿内容的常见问题。
这是 Itaú Unibanco Holding S.A. 于 2026 年 11 月 4 日在圣保罗举行的分析师和投资者公开会议上使用的 27 页 2026 年第三季度业绩演示文稿。内容涵盖业绩亮点、信贷组合、财务利润率、手续费与保险、信贷质量、费用、资本、2026 年业绩指引、竞争优势战略章节,以及包含损益表和业务模式表的附录。
Itaú Unibanco 将此演示文稿作为 Form 6-K 的附件提交给了 SEC,该表格是外国私人发行人向 SEC 提供重大信息的工具。所有金额均以巴西雷亚尔(R$)计价,大部分以 10 亿为单位;附录中的损益表以百万雷亚尔为单位。由于幻灯片是以图片形式提交的,某些极小的脚注文字在网页分辨率下可能难以阅读。
经常性管理利润为 126 亿雷亚尔(环比增长 2.5%,同比增长 6.7%),合并经常性管理 ROE 为 23.6%(巴西业务为 24.5%),信贷组合为 1.544 万亿雷亚尔(同比增长 10.9%),客户财务利润率为 333 亿雷亚尔,效率比为 37.5%,CET1 比率为 12.7%。环比对比数据已根据 2026 年 7 月出售哥伦比亚零售业务的情况进行了调整。
仅有一项指标发生了变化。信贷组合增长、客户财务利润率、市场财务利润率、信贷成本、佣金与保险以及非利息费用的业绩指引均保持不变。有效税率范围从 29.5%-32.5% 下调至 28.0%-29.0%。
包括按业务板块划分的 15-90 天和 90 天以上 NPL 比率、巴西第 4,966 号决议下的第二阶段和第三阶段组合及覆盖率、信贷成本(2026 年第三季度为 104 亿雷亚尔,占组合的 2.7%)、重组信贷组合、Itaú 与市场在个人和企业 15 天以上 NPL 的对比,以及与 BCB 第 352 号决议最低要求对比的拨备矩阵。
可以,作为结构参考。它是银行或金融服务业绩演示文稿的优秀模型:包含 KPI 亮点页、带有环比/同比/九个月对比列的差异表、利润率和资本的瀑布图、资产质量趋势仪表板、新旧业绩指引对比表,以及可重复使用的中心辐射型战略图。请将内容和 Itaú 品牌替换为您自己的信息;原始材料仍归 Itaú Unibanco 所有。
此图库条目提供演示文稿的原始 PDF 文件。您可以下载 PDF,并使用 2Slides 为您自己的公司或分析构建具有类似结构的、可编辑的演示文稿。
由 Itaú Unibanco Holding S.A. 在 Form 6-K 中提供的原始幻灯片图像

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
参考专业设计,选择您的风格,生成具有完美文本渲染的幻灯片。由 Nano Banana 提供支持——立即开始创建您的演示文稿。


