
所属合集: 投资者演示文稿案例 · 日本上市公司投资者演示文稿范例
IHI 2026 财年上半年业绩报告演示文稿:IHI Corporation 截至 2027 年 3 月财年的上半年业绩(IFRS),于 2026 年 11 月 4 日发布。这是一份在东京证券交易所及时披露系统 TDnet 上发布的日语文稿(第2四半期決算説明資料);本页面用简体中文总结了每张幻灯片。在民用航空发动机售后市场增长以及 426 亿日元房地产收益的推动下,IHI 上半年营收达 7,793 亿日元(同比增加 656 亿日元),营业利润创下 1,149 亿日元(1,149 億円,利润率 14.8%)的纪录,并将 2026 财年(2026 年 4 月至 2027 年 3 月)全年业绩指引上调至营收 1.88 万亿日元、营业利润 2,700 亿日元,年度股息为 25 日元。
以这份演示文稿的封面作为风格参考,用您自己的内容生成幻灯片。 也可以在下方任选一页,以它的版式作为参考。
快速导航
标签
分享幻灯片
IHI 2026 财年上半年业绩报告演示文稿:IHI Corporation 截至 2027 年 3 月财年的上半年业绩(IFRS),于 2026 年 11 月 4 日发布。这是一份在东京证券交易所及时披露系统 TDnet 上发布的日语文稿(第2四半期決算説明資料);本页面用简体中文总结了每张幻灯片。在民用航空发动机售后市场增长以及 426 亿日元房地产收益的推动下,IHI 上半年营收达 7,793 亿日元(同比增加 656 亿日元),营业利润创下 1,149 亿日元(1,149 億円,利润率 14.8%)的纪录,并将 2026 财年(2026 年 4 月至 2027 年 3 月)全年业绩指引上调至营收 1.88 万亿日元、营业利润 2,700 亿日元,年度股息为 25 日元。
每张幻灯片页面的详细视图,包括布局、关键内容和视觉元素。
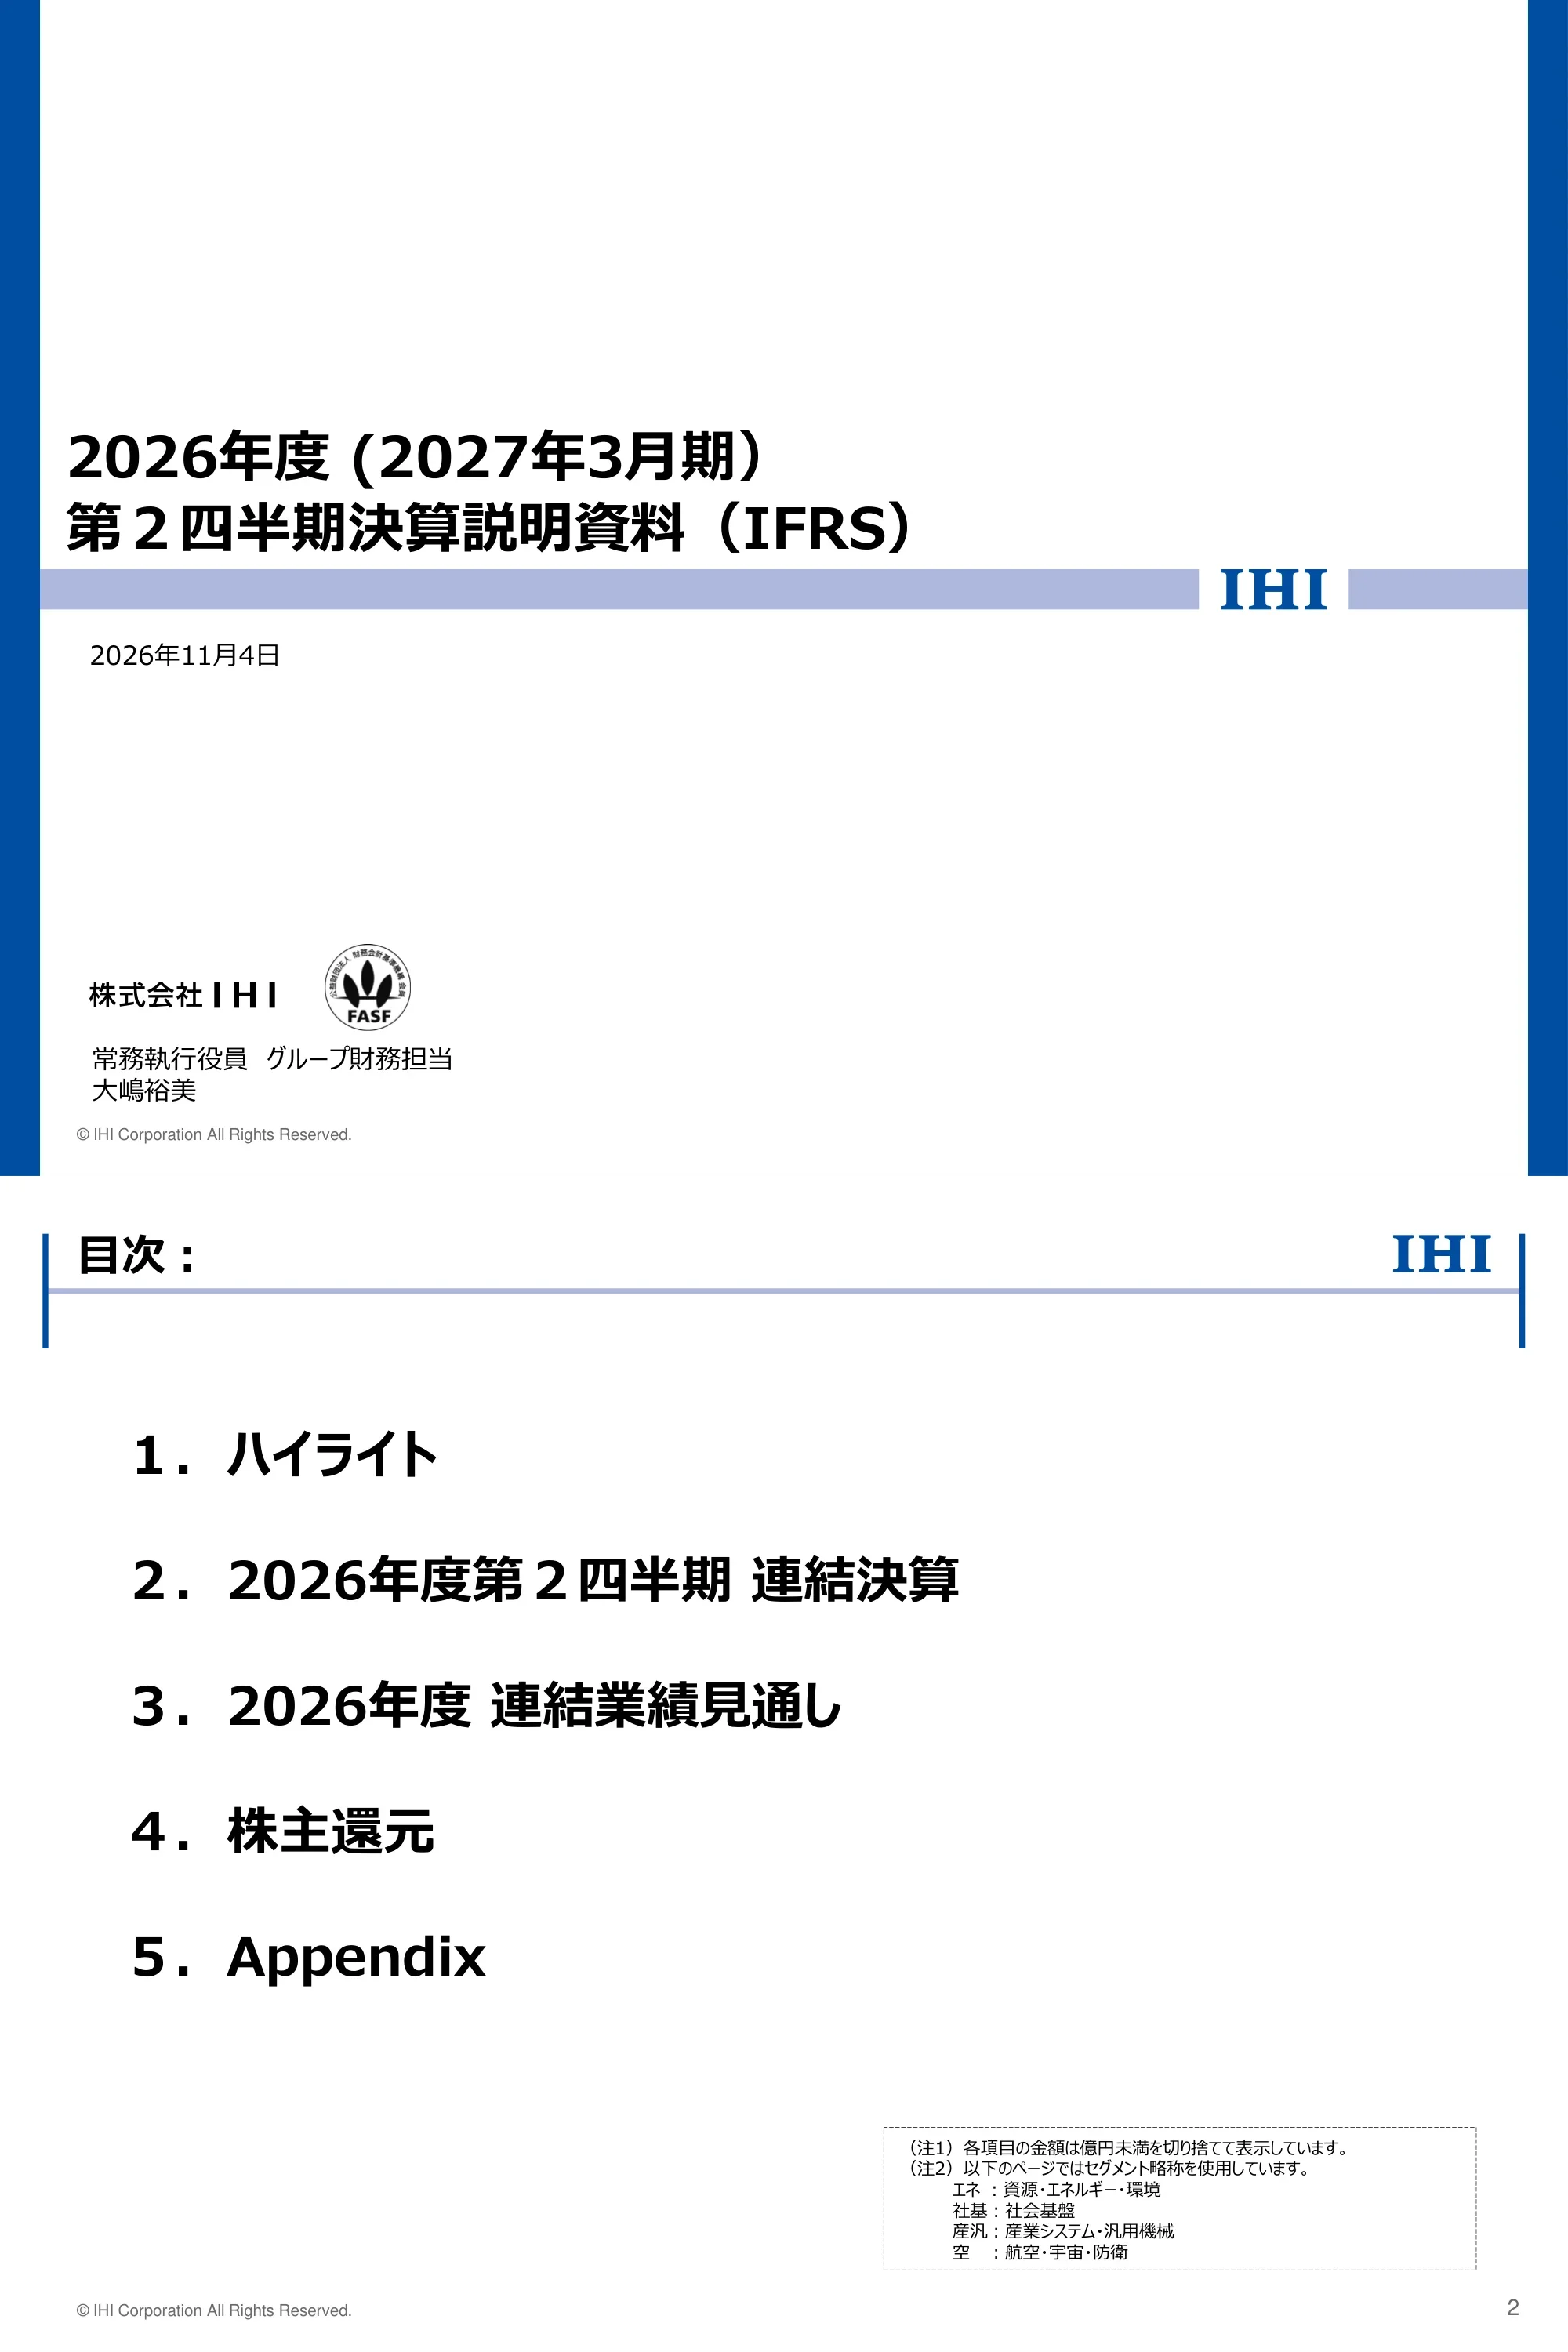
IHI 2026 财年第二季度(上半年)IFRS 财务业绩标题页,日期为 2026 年 11 月 4 日,由负责集团财务的常务执行官 Yumi Oshima 演示;带有 IHI 字标和 FASF(财务会计准则基金会)会员标志。
白色画布,两侧有粗蓝色边条;左侧为黑色大号两行标题,下方为带有 IHI 徽标的淡紫色横条;日期位于横条下方;公司名称、FASF 标志和演示者姓名位于左下角。
包含五个部分的议程:1. 亮点,2. 2026 财年第二季度合并业绩,3. 2026 财年合并预测,4. 股东回报,5. 附录。框注说明金额不足 1 亿日元的部分已舍去,并定义了业务板块缩写:资源、能源与环境;社会基础设施;工业系统与通用机械;航空发动机、太空与国防。
标准内容页眉(标题居左,IHI 徽标居右,带有蓝色括号的淡紫色线条);大号粗体数字议程列表;右下角为虚线框脚注。
上半年:订单额降至 7,787 亿日元(同比减少 1,146 亿日元),主因是去年大额能源订单未重复出现,尽管国防和民用发动机表现强劲;营收增至 7,793 亿日元(增加 656 亿日元),营业利润增至 1,149 亿日元(利润率 14.8%,增加 455 亿日元),净利润增至 849 亿日元(增加 290 亿日元),创上半年历史新高;剔除房地产收益后的营业利润为 723 亿日元(9.3%);经营性现金流为负 650 亿日元。2026 财年预测(继 8 月后再次上调):订单额 1.89 万亿日元,营收 1.88 万亿日元,营业利润 2,700 亿日元(14.4%),净利润 1,850 亿日元,经营性现金流 1,000 亿日元,股息上调 2 日元至每股 25 日元,作为“中长期发展方向(第一阶段)”的第一年。
两个堆叠板块,上方为上半年实际业绩,下方为全年展望;每个板块都有一个浅蓝色的“概览”标签和粗体项目符号注释,随后是 3x2 的青色边框 KPI 卡片网格,大号字体显示数值,下方显示同比(及较 8 月修订值)的变化。
介绍上半年合并业绩的板块分隔页。
白色背景,两侧有蓝色边条,中间为黑色粗体板块标题,底部附近有淡紫色横条和 IHI 徽标。
对比 H1 FY2025 与 H1 FY2026 的表格(单位:亿日元):订单额从 8,934 降至 7,787(-12.8%);营收从 7,136 增至 7,793(+9.2%);剔除房地产收益后的营业利润从 656 增至 723(9.3%);房地产收益从 38 增至 426;营业利润从 694 增至 1,149(14.8%,提升 5.1 个百分点);税前利润从 747 增至 1,227;归属于母公司所有者的净利润从 559 增至 849;经营性现金流从负 571 变为负 650;自由现金流从负 801 变为负 560;美元平均汇率从 146.57 升至 160.03。参考表剔除了外汇(+156)和业务转让损益(-140),显示基础营业利润为 707(9.1%,增加 186)。脚注:营收包含 PW1100G-JM 追加检查计划的外汇重估影响(+8 和 +7),其预计美元总成本保持不变。
全宽财务表格,带有灰色标题行,当前期间列以深蓝色/浅蓝色填充突出显示;利润率位于斜体括号内;下方是结构相同的较小参考表。
从 H1 FY2025 营收 7,136 亿日元到 7,793 亿日元的瀑布图:剥离业务减少 180(亿日元),随后业务扩张增加 836,其中民用发动机增加 516,国防增加 110,核能增加 58,稳定收益业务增加 152。标题:民用发动机引领营收增长,国防、核能和稳定业务亦有贡献。
幻灯片标题下方有两行深蓝色大标题;水平瀑布图,起始/结束条为浅蓝色,负值条为红色,正值条为亮蓝色;圆角深蓝色轮廓将增长条归类,并标注“业务扩张 +836”。
从 694 亿日元到 1,149 亿日元的瀑布图:剔除去年的一次性因素(-173:前期业务转让 -113,房地产收益 -38,外汇 -22)后为 521;业务环境 +113(民用发动机和核能需求),全生命周期业务 (LCB) 扩张 +68(碳解决方案、电力系统),成本结构 +58(碳解决方案项目利润率、涡轮增压器定价和成本削减),销售及管理费用 -75(研发和人员),其他 +22,得出基础利润 707(增加 186);今年的一次性因素(重组 -140,外汇 +156)得出 723,加上房地产收益 +426,最终达到创纪录的 1,149。
横跨幻灯片的瀑布图,每个柱形条都连有带复选框的标注框;深蓝色横幅“核心经营利润 +186”括住了核心柱形条;最后一步标有深蓝色标签“房地产收益 +426”;轴线上方有括号标注的一次性项目分组。
板块利润从 547 亿日元增至 722 亿日元:汇率影响 +134(单位:1 亿日元;平均汇率差 +135,与 PW1100G-JM 项目相关的外币负债重估 ▲1),新发动机 ▲20(PW1100G 和 GE 机型增加),售后市场 +110(PW1100G 和 V2500 销量增加),利润率改善 +15(商用 MRO 零部件维修增加),销售及管理费用 ▲63(研发和人员投入)。核心信息:售后市场持续强劲增长,新发动机销售和前期投入符合计划。
两行深蓝色标题;瀑布图在柱形条上下方均设有带复选框的标注框;大括号将新发动机和售后市场归类为“业务环境变化”;右下角设有脚注。
商用发动机营收(GAAP 准则,不含 PW1100G-JM 检查计划)上半年同比增长 28%,新发动机和售后市场(备件及 MRO)均有所增长。H1 FY2025 和 H1 FY2026构成比:备件 63%,新发动机 30%,MRO 7%。2022 财年至 2026 财年预测的年度构成比:备件分别为 61%、58%、60%、60%、60%;新发动机分别为 36%、37%、34%、33%、33%;MRO 分别为 3%、5%、6%、7%、7%,其中 2026 财年预测柱形条接近 5000 亿日元。
由虚线分隔的左右布局:左侧为上半年同比堆叠柱形图,带有深蓝色“同比增长 +28%”徽章和曲线箭头;右侧为 2022 财年至 2026 财年预测的堆叠柱形图;每个图表下方设有构成比百分比表格;底部设有图例和脚注。
以百万美元为单位的备件营收,零轴上方显示总销售额,零轴下方显示项目维护成本,分为 PW1100G 和其他项目,净备件营收以折线表示。受 PW1100G-JM 驱动,上半年净营收同比增长 20%。2022 财年至 2026 财年预测:尽管存在地缘政治风险和高油价,航空旅行需求依然稳固,维持营收增长展望。图表上未标注具体的柱形数值。
左右布局:左侧为上半年对比图,带有“净额同比增长 +20%”徽章;右侧为五年趋势图;正负堆叠柱形条采用绿色和青色,深蓝色折线代表净营收(预测部分为虚线);侧面标有总销售额和维护成本;脚注中包含定义。
总资产从 FY2025 年末的 24,285 亿日元增至 25,409 亿日元(+1,124 亿日元);D/E 比率从 0.72 倍升至 0.75 倍;归属于母公司所有者的权益比率从 26.9% 升至 28.4%;JCR 发行人及债券评级上调一级,从 A 升至 A+(10 月 28 日公布)。上半年末资产负债表构成(单位:1 亿日元):现金 1,370,应收款项 6,987,存货 5,906,其他 1,284,非流动资产 9,860;应付款项 3,509,合同负债 3,251,退款负债 1,021,其他 4,508,带息负债 5,632,权益 7,486。核心信息:利润增长加之房地产出售强化了资产负债表。
两个并列的时期由灰色箭头分隔;每个时期都有灰色页眉、四行关键比率数据,以及成对的资产与负债及权益堆叠块,采用渐变青色并在内部标注数值。
经营性现金流恶化至 ▲650 亿日元(单位:1 亿日元,为 ▲78),主因是营运资本随业务增长而增加(▲1,499 对比 ▲669),其中税前利润 1,227,折旧 413,剔除房地产收益 ▲426,PW1100G-JM 检查计划支出 ▲224,税费 ▲152,其他 11。得益于房地产出售收益,投资性现金流转正为 +89(资本支出 ▲329),因此自由现金流从 ▲801 改善至 ▲560。
两行标题;全宽现金流量表,当期列以蓝色/浅蓝色突出显示;子项目缩进排版;脚注定义了营运资本及检查计划支出的单独披露说明。
资产剥离与退出时间表:通用锅炉转让至 Takuma,输送系统转让至 Tadano,草坪设备转让至 Kyoeisha,混凝土建材转让至 Vertex,Japan Marine United 15% 股权转让至今治造船,Niigata Transys 转让至 J-Will Partners,明星电气转让至能美防灾,寿铁工转让至常石,清算 IHI Energy Solutions 和 IHI Solid Biomass Malaysia,IHI Power Services Corp. 转让至九州电力集团,IHI 物流产业系统转让至丰田自动织机(2027 年 4 月 1 日完成 80% 股权转让),以及新增的 IHI VTN GmbH 转让至欧洲买家(2026 年 9 月 17 日)和 Steinmüller Engineering 转让至 Mutares(2026 年 10 月 15 日)。核心信息:上期中期经营计划中规划的重组已完成,盈利能力大幅提升。
两行标题;三栏表格(公布日期、业务、摘要)配有浅蓝色表头;最新的两行用红框标出。
引入 2026 财年全年展望的板块分隔页。
与其他板块分隔页相同的标题居中布局。
修订后的 FY2026 业绩指引与 8 月指引及 FY2025 实际值对比(单位:1 亿日元):订单额 18,900(较 8 月 +1,200;较 FY2025 的 19,547 减少 647);营收 18,800(+400;+2,365);不含房地产收益的营业利润 1,770(利润率 9.4%);房地产收益 930(持平);营业利润 2,700(利润率 14.4%,+200;+1,044);税前利润 2,600;净利润 1,850(+130);EPS 173.88 日元;EBITDA 3,500(18.6%);年度股息 25.00 日元(+2.00 日元);假设美元汇率为 150 日元(原为 145 日元)。汇率敏感度:美元兑日元每波动 1 日元,下半年营业利润受影响约 10 亿日元。核心信息:得益于民用发动机和能源 LCB 业务增长,利润连续第二年创历史新高。
双行标题;宽幅对比表,包含 8 月指引、当前指引(蓝色高亮)、变动额、FY2025 实际值及较 FY2025 的变动;两个变动列均有深蓝色边框;底部附有汇率敏感度注释。
从 FY2025 营业利润 1,655 亿日元到 2,700 亿日元目标的瀑布图分析:FY2025 汇率及一次性因素▲248(汇率 -62,房地产收益 -224,其他 +38),得出基础利润 1,407(单位:1 亿日元);航空业务 +238,能源业务 +220,研发及其他 -95,得出基础利润 1,770(+363);重组支出 -140,汇率及其他一次性因素 +140,以及计划中的资产出售 +930(用于投资和强化财务状况),最终达到 2,700。
三行深蓝色标题;带框瀑布图,基础利润总计使用斜纹柱状图表示,高柱状图带有轴断裂符号,深蓝色横幅标注“基础营业利润 +363”,并配有一次性因素和资产出售的标注框。
介绍股息政策的章节分隔页。
采用统一的标题居中分隔页布局。
每股股息(已根据 2025 年 10 月 1 拆 7 的拆股进行调整):10.0 日元(FY2021)、12.9 日元、14.3 日元、17.1 日元、20.0 日元(FY2025);8 月发布的 FY2026 指引为 23.0 日元,当前指引上调至 25.0 日元(中期 11.5 日元,期末 13.5 日元),因业绩强劲上调 2 日元。FY2027 和 FY2028 的柱状图呈淡化显示且无数值;目标是实现每股股息的持续增长。
单行标题;柱状图背景配有大幅向上箭头,预测柱状图前有虚线分隔,带有深蓝色“+2 日元”标签和框选的 25.0 标签;插图框显示中期/期末拆分;底部为灰色横幅。
介绍附录数据幻灯片的章节分隔页。
采用统一的标题居中分隔页布局。
板块数据表(单位:1 亿日元):资源、能源与环境订单从 3,261 降至 1,780(-1,481),营收从 1,591 增至 1,787,营业利润从 ▲1 增至 7(利润率 0.4%);社会基础设施订单从 591 降至 249,营收从 592 降至 393,利润从 ▲33 降至 ▲44;产业系统与通用机械订单从 2,234 增至 2,266,营收从 2,094 增至 2,105,利润从 170 降至 114(5.4%);航空发动机、航天与国防订单从 2,703 增至 3,314,营收从 2,739 增至 3,348,利润从 547 增至 722(21.6%);板块利润合计从 683 增至 799;其他利润从 68 增至 457(含房地产收益);调整额从 ▲57 变为 ▲107;集团营业利润从 694 增至 1,149。
紧凑的九列数据表,按订单、营收和营业利润分组,每组包含前期、当期(蓝色)和变动;板块合计行以青色阴影标注;利润数值下方以斜体括号显示利润率。
各板块变动因素矩阵(单位:1 亿日元):业务环境 +113,LCB 扩张 +68,成本结构 +58,汇率 +134,SG&A ▲75,重组支出 -140(均在资源、能源与环境板块),其他 +298,总计 +455。航空业务贡献 +175(环境 +90,成本 +15,汇率 +135,SG&A ▲63,检查计划汇率影响 ▲1);产业系统▲56,其中“其他”项▲143,包含去年业务转让收益冲回的 ▲113;“其他”板块增加 388,包含房地产收益变动的 387。
网格表,列为变动因素,行为业务板块;PW1100G-JM 汇率影响设有虚线子行;青色板块合计行;脚注解释带星号项目及四舍五入说明。
全年板块业绩预测(单位:1 亿日元):资源、能源与环境订单 4,500(-1,747),营收 4,000,利润 240(利润率 6.0%,+180);社会基础设施订单与营收均为 1,100,利润 70(6.4%);产业系统订单 4,600,营收 4,500,利润 320(7.1%);航空发动机、航天与国防订单 8,400(+1,368),营收 8,900(+2,382),利润 1,500(16.9%,+375);其他利润 980(+621);调整额 -410;总订单 18,900,总营收 18,800,营业利润 2,700(14.4%)。
采用与上半年板块幻灯片相同的九列分组表,对比 FY2025 实际值、当前指引(蓝色)及变动额。
全年变动因素矩阵(单位:1 亿日元):业务环境 +250(航空 +280),LCB 扩张 +80,成本结构 +201(能源 +110,航空 +70),汇率 +138,SG&A ▲168,重组支出 -200(能源 -140,调整额 ▲60),其他 +744(主要为“其他”板块中的房地产收益 +640),总计 +1,044。板块合计:能源 +180,社会基础设施 +32,产业系统 +12,航空 +375,其他 +621,调整额 ▲177。
与上半年版本一致的因素板块网格表,包含青色板块合计行和四舍五入脚注。
自 8 月以来的修订情况(单位:1 亿日元):资源、能源与环境板块订单量从 3,600 上调至 4,500,营收从 3,900 上调至 4,000,但受重组影响,利润从 330 下调至 240(利润率从 8.5% 降至 6.0%);社会基础设施板块维持 1,100 和 70 不变;工业系统板块订单量 4,600,营收 4,500,利润从 300 上调至 320;航空发动机、航天与防务板块订单量从 8,200 上调至 8,400,营收从 8,700 上调至 8,900,利润从 1,370 上调至 1,500(利润率 16.9%);调整额从 ▲550 改善至 ▲410;总订单量从 17,700 上调至 18,900,总营收从 18,400 上调至 18,800,营业利润从 2,500 上调至 2,700。
九列分组表格,对比 8 月预测值、当前预测值(蓝色)及变动额,板块合计行以青色显示。
200 亿日元的上调修订分解如下:LCB 业务扩张 +50(能源)、成本结构优化 +20(工业)、汇率影响 +130(航空),以及能源板块 ▲140 的重组支出被 +140 的调整额抵消(海外子公司重组成本计入板块而非总部),最终总计增加 200(单位:1 亿日元)。
稀疏的驱动因素-板块矩阵,大部分单元格为空,仅突出显示修订的驱动因素;青色合计行;附带舍入说明脚注。
订单量(单位:1 亿日元):上半年 1,780(去年同期 3,261),财年预测 4,500(8 月预测 3,600);营收:上半年 1,787,财年预测 4,000(8 月预测 3,900);营业利润:上半年 7(利润率 0.4%),财年预测 240(利润率 6.0%,8 月预测 330)。按业务划分的财年订单/营收:电力系统 1,100 / 1,050,碳解决方案 2,000 / 1,350,核能 800 / 750,亚洲 EPC 及其他 600 / 850。备注:由于去年碳解决方案和亚洲 EPC 项目基数较大,订单量有所下降;计入 140 亿日元海外重组费用,但电力、碳解决方案和核能领域的 LCB 增长仍带动了营收和利润提升。
三个蓝头图表板(订单、营收、营业利润),包含上半年和全年的堆叠柱形图,并附有“原预测值”的轮廓条;下方为按业务划分的订单和营收数据表;右下角为绿色“补充备注”面板。
订单量(单位:1 亿日元):上半年 249(去年同期 591),财年预测 1,100(2025 财年 1,332);营收:上半年 393(去年同期 592),财年预测 1,100(2025 财年 1,319);营业利润:上半年 ▲44(▲11.2%),财年预测 70(6.4%)。按业务划分的财年订单/营收:桥梁与水闸 850 / 880,盾构系统 230 / 200,其他 20 / 20。备注:桥梁与水闸业务持平,盾构系统受去年项目交付影响下降,且受交通系统和混凝土建材业务剥离影响,订单和营收均有所减少。
采用相同的三面板图表布局,包含堆叠柱形图,上半年利润条显示为负值,附带业务表和绿色备注面板。
订单量(单位:1 亿日元):上半年 2,266,财年预测 4,600(8 月预测 4,500);营收:上半年 2,105,财年预测 4,500(8 月预测 4,400);营业利润:上半年 114(5.4%),财年预测 320(7.1%,8 月预测 300)。按业务划分的财年营收:车辆增压器 2,100,停车系统 680,旋转机械 650,热处理与表面处理 530,物流与工业系统 390。备注:尽管销量下降,增压器业务通过定价和削减固定成本提高了利润率;停车系统和旋转机械通过 LCB 实现增长;尽管剥离了输送机业务,利润指引仍上调了 20 亿日元。
三面板图表布局,包含六层堆叠柱形图、原预测值轮廓条、业务表和绿色备注面板。
订单量(单位:1 亿日元):上半年 3,314,财年预测 8,400(8 月预测 8,200);营收:上半年 3,348,财年预测 8,900(8 月预测 8,700);营业利润:上半年 722(21.6%),财年预测 1,500(16.9%,8 月预测 1,370)。按业务划分的财年订单/营收:防务航空发动机及设备 2,800 / 3,000,民用发动机 5,000 / 5,000,航天 400 / 550,其他 200 / 350。备注:防务订单和销售额在下半年扩大;民用发动机订单和营收上调 200 亿日元,营业利润上调 130 亿日元。
三面板图表布局,包含堆叠柱形图、原预测值轮廓条、业务表和绿色备注面板。
2025 财年第一季度至 2026 财年第二季度的板块季度利润(单位:亿日元):279、267、159、417、291、430,2026 财年第三至第四季度平均值为 388。按 145 日元兑 1 美元基准调整并剔除 PW1100G-JM 项目汇率影响后:240、284、155、381、223、341,下半年平均值为 363。调整后的季度平均值:2023 财年 141,2024 财年 286(含 18 的美国航空公司坏账准备调整),2025 财年 265,2026 财年 323。
宽表,蓝色表头分为季度和年度平均两个板块;调整行在垂直标签下分组;调整后利润行以粗体显示在浅蓝色背景上;脚注定义了两种汇率调整方式。
能源、社会基础设施和工业板块的 LCB 营收指数(以 2019 财年 = 100% 计):113% (2020 财年)、118%、137%、154% (2023 财年)、144%、155% (2025 财年),2026 财年预测为 171%。图中展示了 LCB 与非 LCB 营收的堆叠情况,每年总计约 8,000 亿至 9,500 亿日元。已剥离业务和城市开发业务已从历史数据中剔除。
堆叠柱形图(青色为 LCB,蓝色为非 LCB),配有绿色指数线和百分比标签,预测年份使用虚线表示;下方设有图例和两个脚注。
2026 财年上半年(H1 FY2026)的三个环形图:营收为 7,793 亿日元,其中能源、社会基础设施和工业分部合计占 56%,航空、航天和防务分部占 44%;不含房地产收益的营业利润为 723 亿日元,两部分占比分别为 10% 和 90%;不含房地产收益的 EBITDA 为 1,137 亿日元,占比分别为 16% 和 84%。分部 EBITDA 的计算方式为分部营业利润加分部折旧。
三个环形图呈三角形排列,每个图中心显示总额,并带有下划线的分部标签;蓝色代表三个陆基分部,绿色代表航空分部;右下角设有脚注。
地区营收构成:2025 财年上半年,日本占 44%,北美 29%,亚洲 12%,中国 7%,欧洲 6%,其他 2%,海外营收为 3,962 亿日元;2026 财年上半年,日本占 42%,北美 32%,亚洲 11%,欧洲 7%,中国 4%,其他 4%,海外营收为 4,485 亿日元。
两个并排的饼图,带有下划线的时期标题,百分比标签位于扇区内部,地区标签位于外部,下方显示海外营收总额。
资产负债表(单位:亿日元),从 2025 财年末到上半年末:总资产从 24,285 增至 25,409;现金从 1,550 降至 1,370;应收账款及合同资产从 6,808 增至 6,987;存货从 5,042 增至 5,906(增加 864);总负债从 17,470 增至 17,923;应付账款从 4,014 降至 3,509;合同负债从 3,114 增至 3,251;退款负债从 1,106 降至 1,021;有息负债从 4,898 增至 5,632(其中债券和借款 4,257,租赁负债 1,375);总权益从 6,815 增至 7,486,其中所有者权益 7,221,非控制性权益 265。
全宽三栏表格,总计行采用青色加粗,子项缩进,当前期间列以蓝色突出显示。
全年现金流预测(单位:亿日元),总额保持不变:税前利润 2,600(较 8 月增加 200),折旧 800,扣除房地产收益 ▲930,PW1100G-JM 项目支出 ▲500,营运资金 ▲1,000,其他 30(▲200);经营性现金流 1,000(2025 财年为 1,213);投资性现金流 ▲250(资本支出 ▲1,300);自由现金流 750(2025 财年为 1,029)。研发支出 500(2025 财年为 396),资本支出 1,300(976),折旧 800(763)。
两个堆叠表格,上方为现金流,下方为研发/资本支出/折旧,分别对比 2025 财年、8 月预测、当前预测(蓝色)及变动情况;中间设有营运资金脚注。
2020 财年至 2026 财年预测的七年 KPI 表格:订单额从 10970 亿日元增至 18,900 亿日元;营收从 11,129 亿日元增至 18,800 亿日元;营业利润从 279 亿日元(2023 财年曾亏损 ▲701 亿日元)增至 2,700 亿日元;预测净利润 1,850 亿日元;EPS 为 173.88 日元;EBITDA 为 3,500 亿日元;自由现金流 750 亿日元;股息 25.00 日元;营业利润率 14.4%;ROIC 10.8%(不含一次性项目);ROE 25.6%;CCC 为 117 天;D/E 为 0.53 倍;权益比率 32.9%。2026 财年上半年:营业利润率 14.8%,D/E 为 0.75 倍,权益比率 28.4%。脚注中给出了 ROIC、ROE、CCC 和 D/E 的定义。
宽条纹表格,年份为列,KPI 为行,采用浅蓝色交替色带,并设有一列独立的 8 月预测;下方附有密集的定义脚注。
2016 财年至 2025 财年及 2026 财年的交付量:GE 发动机(GE90、GEnx、CF34、Passport20、GE9X)从 810 台降至 2025 财年的 390 台,2026 财年上半年为 236 台;V2500 从 340 台降至 22 台和 15 台;PW1100G-JM 从 132 台增至 666 台和 347 台;总交付量分别为 1,282、1,206、1,521、1,571、842、789、918、1,012、1,030、1,078 台,2026 财年上半年为 598 台,全年预测为 1,330 台。示意饼图显示,第二代发动机的新机销售在第一阶段(2026-2028 年)扩大,售后市场规模和份额在第二阶段(2029-2031 年)随着利润增长加速而上升。
上方为交付量表格,预测列带有斜线;下方为 2025 年、第一阶段和第二阶段的三个递增饼图,由虚线连接;右下角设有发动机代际定义。
涡轮增压器营收(单位:亿日元,2018 财年前采用日本会计准则,之后采用 IFRS):总额从 1,746(2016 财年)增至 2,237(2025 财年),2026 财年上半年为 1,044,预测全年为 2,100;2026 财年各地区预测营收:日本 530,中国 460,北美 510,拉美 330,欧洲 160,亚洲 110。销量从 610(2016 财年)起步,最高达到 790,2025 财年为 598,上半年为 247,预测全年为 500(单位:万台)。
单一宽表,分为“日本会计准则”和“IFRS”两个表头,设有浅蓝色总计行和独立的销量行。
按地区划分的季度平均涡轮增压器营收(单位:亿日元):389(2019 财年)、367、374、474、523、522、559(2025 财年),随后 2026 财年第一季度为 527,第二季度为 517;每季度销量(单位:万台)分别为 150、138、123、140、145、142、150,随后为 126 和 121。
左侧轴为按地区划分的绿蓝两色堆叠柱形图,右侧轴为黑色销量折线;下方设有图例框。
丰洲地区租赁收入(单位:亿日元):2016 至 2018 财年(日本会计准则)分别为 93、92、93;2019 至 2025 财年(IFRS 准则)分别为 94、123、121、122、120、122、129;2026 财年上半年为 57。2026 财年上半年租赁收入 57 亿日元,扣除折旧 20 亿日元及其他成本 21 亿日元后,净收益为 +15 亿日元。截至 2025 财年末,集团投资性房地产:账面价值 1,448 亿日元,公允价值 3,571 亿日元,未实现收益 2,123 亿日元。
包含三个带编号的子章节,每个章节配有一个带灰色表头的紧凑型表格:租赁收入历史记录、上半年收入与成本对比,以及投资性房地产公允价值。
资产出售情况:第一季度完成两项江东区土地及建筑出售,金额分别约为 153 亿日元和 240 亿日元(2026 年 4 月 20 日公布),加上约 33 亿日元的其他销售,上半年共计入 426 亿日元;下半年计划出售江东区土地(约 146 亿日元,第三季度)、江东区土地及建筑(约 88 亿日元,第四季度)及其他物业(约 270 亿日元),共计 504 亿日元。全年计划实现收益 930 亿日元。
单张五栏表格(编号、物业、收益、时间、公布日期),配有淡蓝色表头以及灰色的小计和合计行。
结束页包含 IHI 标志和“Realize your dreams”标语,并附带免责声明:预测基于当前可用信息,包含政治经济形势、日元汇率等风险和不确定性,不应仅凭此做出投资决策。
白底配蓝色侧边条;标志和标语居中;下三分之一处设有带边框的免责声明文本框。
关于此幻灯片和基础演示文稿内容的常见问题。
这是 IHI Corporation 为 2026 财年上半年(2026 年 4 月至 9 月)准备的 42 页业绩报告演示文稿。该财年周期为 2026 年 4 月至 2027 年 3 月。该报告于 2026 年 11 月 4 日根据 IFRS 发布,涵盖了上半年业绩、修订后的全年业绩指引、股东回报以及包含业务板块和 KPI 数据的附录。
原始文件是 IHI 在东京证券交易所及时披露系统 TDnet 上提交的日语文档(第2四半期決算説明資料,即第二季度财务业绩演示文稿)。幻灯片原文为日语;本页面提供了每张幻灯片的简体中文摘要,并保留了 IHI 原始的“亿日元(億円)”单位,以便数据与原件保持一致。
营收增长 9.2% 至 7,793 亿日元,营业利润达到创纪录的 1,149 亿日元(利润率为 14.8%),其中包括 426 亿日元的房地产收益。剔除这些收益后,营业利润为 723 亿日元(9.3%)。归属于母公司所有者的净利润为 849 亿日元,而订单额在去年同期大型能源订单的高基数下下降 12.8% 至 7,787 亿日元。
IHI 今年第二次上调了业绩指引,超过了 8 月份的预测:订单额上调至 1.89 万亿日元(+1,200 亿日元),营收上调至 1.88 万亿日元(+400 亿日元),营业利润上调至 2,700 亿日元(+200 亿日元),净利润上调至 1,850 亿日元(+130 亿日元)。年度股息每股增加 2 日元至 25 日元,假设汇率调整为 150 日元兑 1 美元。
主要驱动力来自航空发动机、航天与防务板块。其中,民用发动机售后市场销售(备件和 MRO,以 PW1100G-JM 为主)将上半年板块利润推高至 722 亿日元,利润率达 21.6%。此外,能源(电力系统、碳解决方案、核能)全生命周期业务的增长,以及全年计划 930 亿日元的房地产销售也做出了贡献。
是的。文稿展示了该计划对营收的汇率重估影响,其现金支出(上半年为 ▲224 亿日元,全年计划为 ▲500 亿日元)作为单独的现金流项目列出,并指出估计的总美元成本保持不变。季度航空利润表也剔除了该计划的汇率影响。
是的。您可以从本页面免费下载原始 PDF,并在此查看每张幻灯片的图片。内容版权归 IHI Corporation 所有,请将其用于研究和参考。
它的结构非常适合作为模板参考:包含 KPI 卡片的亮点页、突出显示当前周期的汇总表、区分基础收益与一次性项目的利润桥接瀑布图、图表与表格并行的板块页面,以及多年 KPI 附录。您可以在 2Slides 中使用自己的数据重新创建此类布局。
2026 年 11 月 4 日在 TDnet 上提交的原始日语文稿

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
参考专业设计,选择您的风格,生成具有完美文本渲染的幻灯片。由 Nano Banana 提供支持——立即开始创建您的演示文稿。


