
所属合集: 投资者演示文稿案例
Honeywell 2026 年第二季度业绩演示文稿
以这份演示文稿的封面作为风格参考,用您自己的内容生成幻灯片。 也可以在下方任选一页,以它的版式作为参考。
快速导航
标签
分享幻灯片
Honeywell 2026 年第二季度业绩演示文稿
每张幻灯片页面的详细视图,包括布局、关键内容和视觉元素。
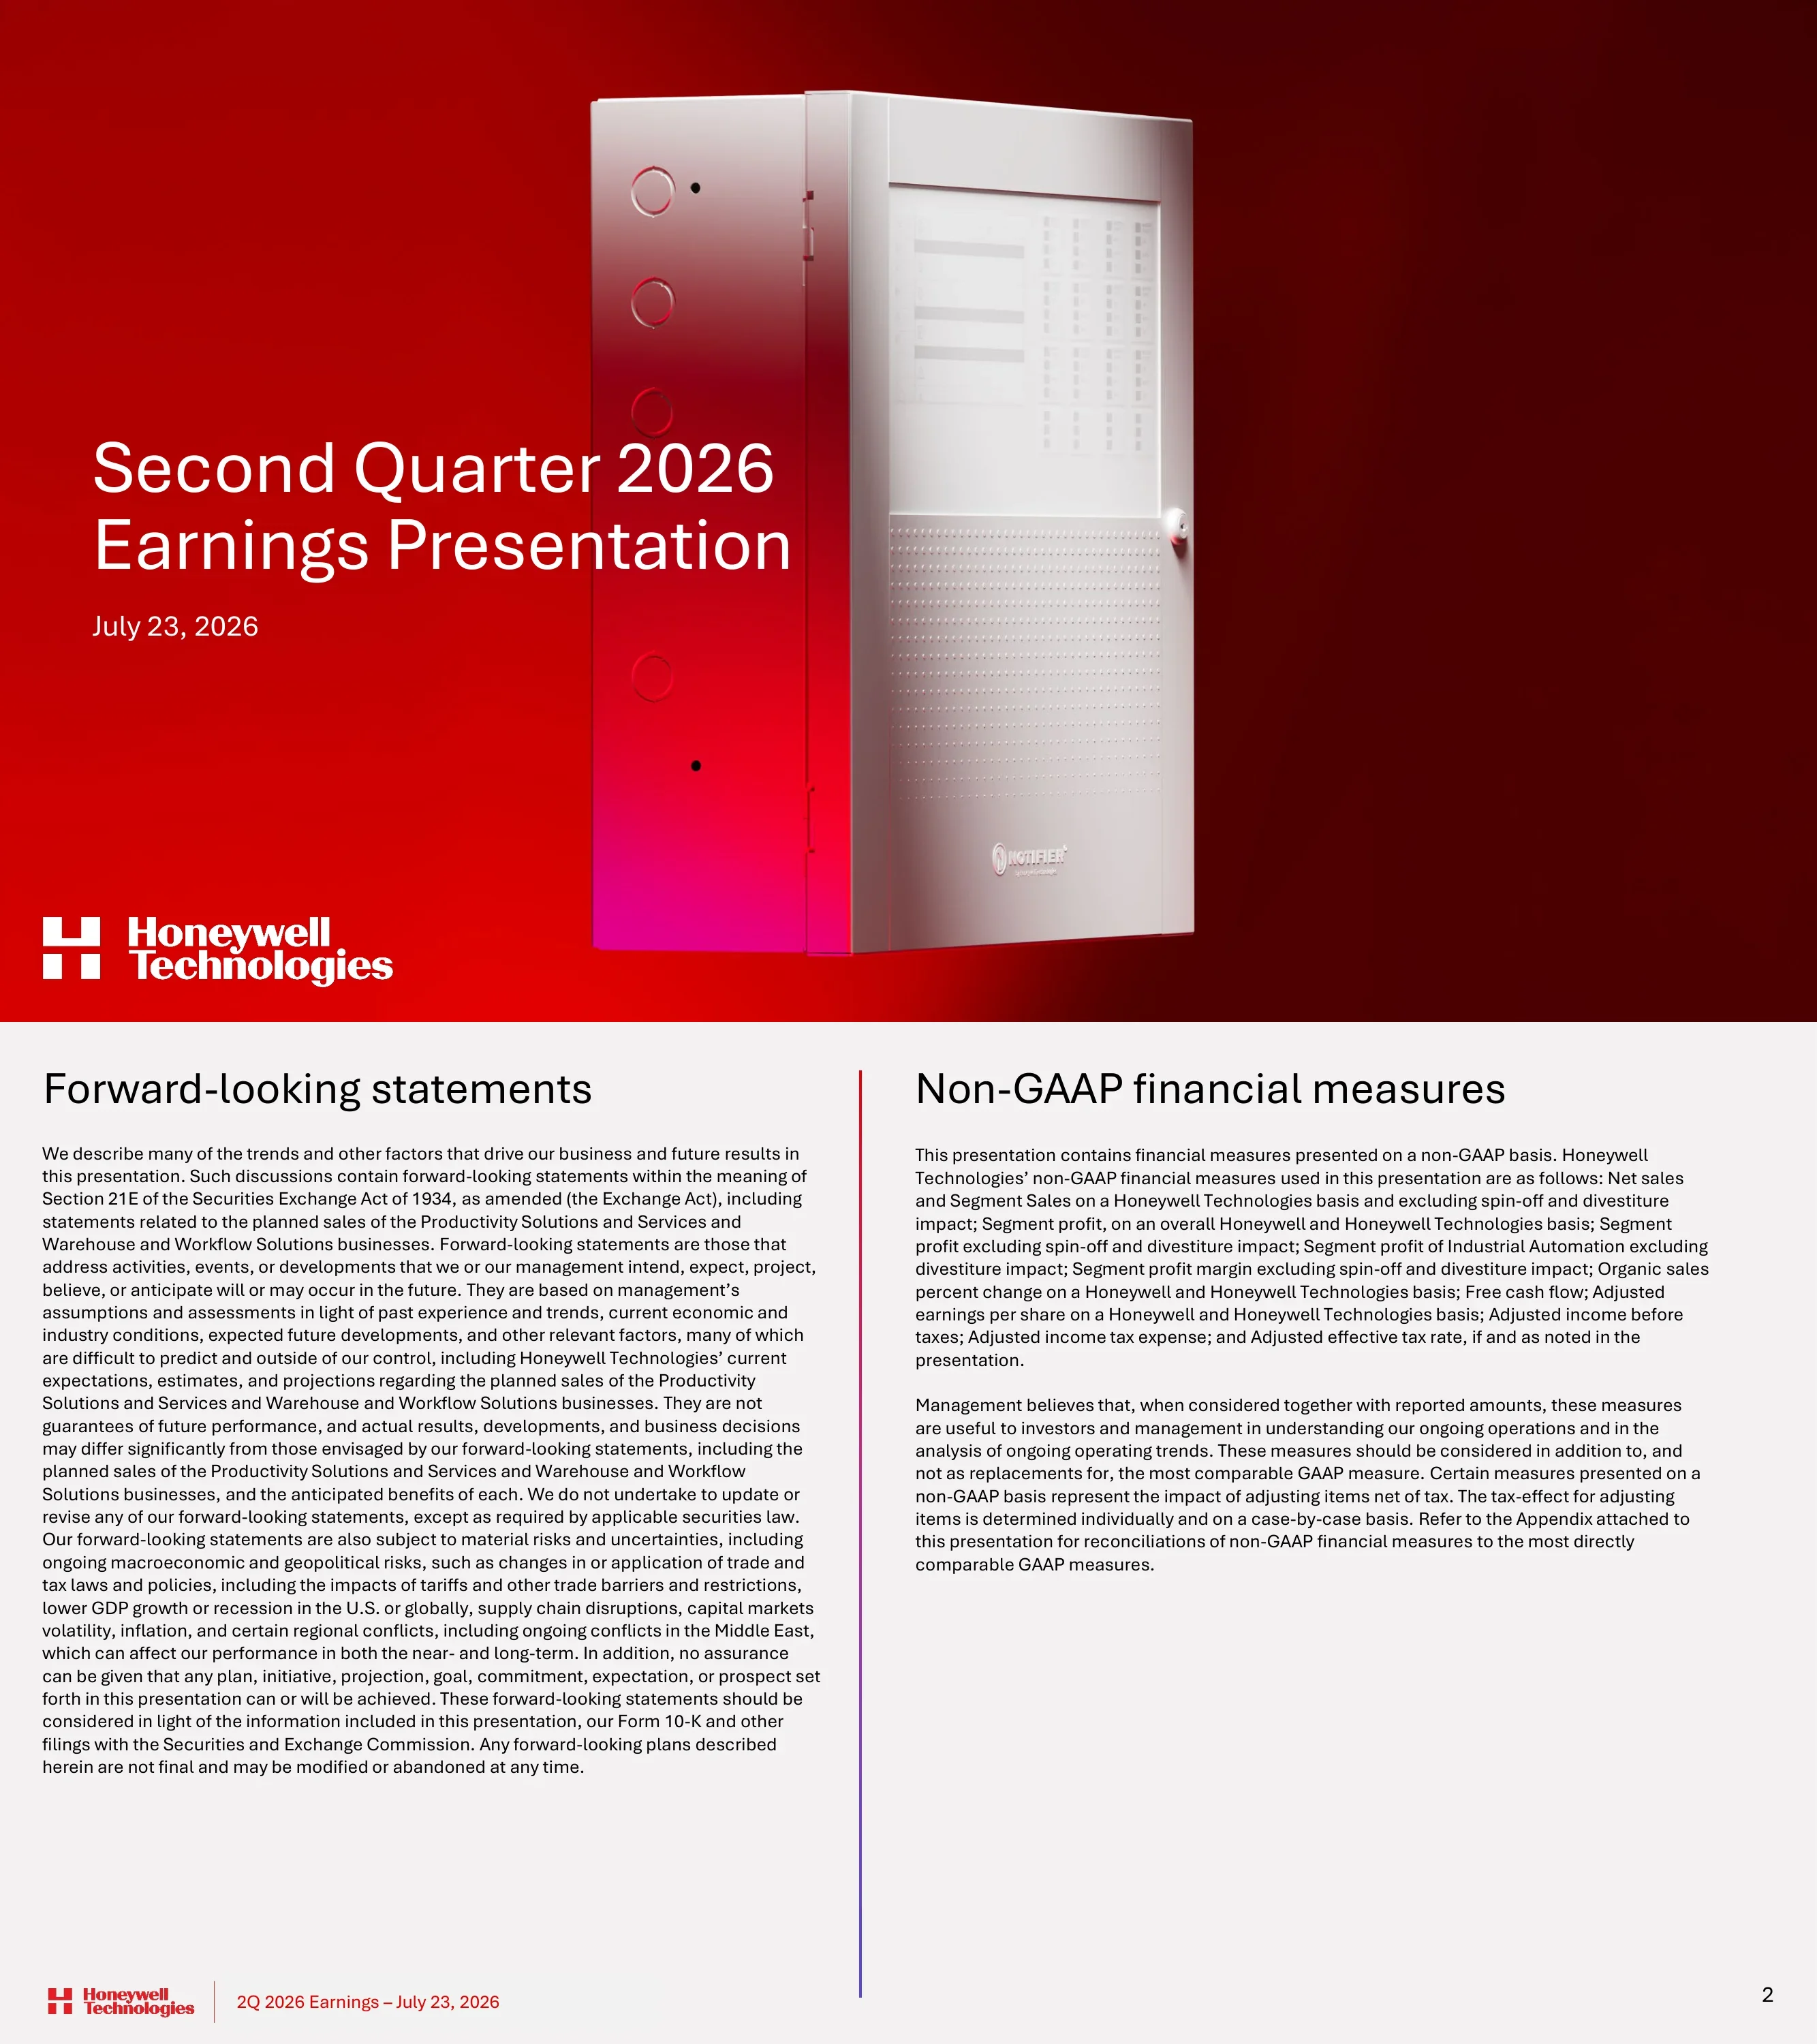
Honeywell Technologies 2026 年第二季度业绩演示文稿封面,日期为 2026 年 7 月 23 日。
全出血英雄图,背景为深红到红褐色的渐变并带有品红光晕。中右侧为 Notifier 火灾报警控制面板的白色产品渲染图;左侧对齐的大号白色两行标题及日期;左下角为白色 Honeywell Technologies “H” 徽标。
法律免责声明。左侧为 Section 21E 前瞻性陈述,包括与计划出售的 Productivity Solutions and Services 以及 Warehouse and Workflow Solutions 业务相关的风险、关税和中东冲突。右侧为所使用的非 GAAP 指标列表,如有机销售额、分部利润、调整后 EPS、自由现金流和调整后有效税率。
浅灰色背景上的两个文本列,由垂直的红到紫渐变线分隔;大号黑色标题;带有徽标、红色日期标签和页码的标准页脚。
定义报告基础的六项陈述。排除前 Aerospace Technologies 的业绩,并重述调整后业绩以剔除 Quantinuum。2026 年业绩指引包含自 2026 年 7 月 17 日完成收购的 Johnson Matthey Catalyst Technologies,并假设 PSS/WWS 剥离于 8 月初完成。调整后 EPS 反映了 2026 年 6 月 29 日生效的 1:2 反向拆股。
包含六项单行陈述的单栏列表,每项之间由细长的蓝紫到红水平渐变线分隔;白色背景;间距宽敞。
五个编号的核心要点:(01) 发布了 2029 年三年财务目标;(02) 第二季度表现强劲,在 PA&T 和 IA 的推动下下半年业绩展望有所改善;(03) 上调全年有机销售额、部门利润率和 EPS 业绩指引;(04) 于 7 月 17 日完成对 Johnson Matthey Catalyst Technologies 的收购;(05) 随着 Aerospace 剥离、Quantinuum IPO 以及待定的生产力/仓库业务剥离,完成了投资组合转型。
垂直编号列表,使用超大黑色数字 01-05,每个数字后跟一个简短的红到紫垂直装饰条和单行信息;白色背景。
投资者日核心要点:公司目前是纯粹的自动化领导者,正在实现“从自动化到自主化”的跨越。增长源于不断增长和激活的装机量、共享价值创造的循环,以及通过 Honeywell Technologies Forge 解决方案实现的 AI,并由 Accelerator 运营系统和强大的资产负债表提供支持。
左栏堆叠了三张活动照片(Forge 演示墙、舞台上的高管小组讨论、观众问答);右栏有带渐变下划线的“关键要点”标题,以及项目符号和次级符号文本;底部为全宽红色核心结论横幅。
四个三年目标:有机增长 4%-6%(软件年度经常性收入增长约 15%)、部门利润率约 24%(平均每年扩张约 60 个基点)、调整后 EPS 约 12.00 美元(年增长 10% 以上)以及自由现金流超过 30 亿美元(转化率 90% 以上)。这些目标基于三大支柱:持久的增长加速、卓越运营和战略资本配置。
由四个相等的深红至褐红色渐变方块组成的行,配有白色 KPI 文本;下方是三个由垂直渐变线分隔的支柱标签;红色横幅显示“股东价值创造的清晰路线图”。
该收购于 7 月 17 日完成,交易金额为 13.25 亿英镑,采用全现金方式。收购逻辑:端到端解决方案的互补技术、与增长中的能源市场垂直领域保持一致,以及通过扩大的装机量带来 ARR 增量。能力图谱展示了两家公司的技术如何在炼油/化工/天然气、综合低碳解决方案(蓝氢、电子甲醇)和未来燃料(SAF 和 e-SAF)领域实现结合。
左上角为 Johnson Matthey 徽标和交易说明;右上角为“战略逻辑”渐变标题栏,包含三个加粗强调的陈述;下方灰色面板包含一个由轮廓框(Honeywell)和深蓝色填充框(JM)组成的三个部分的流程图,通过箭头和加号连接,并配有图例;底部为红色横幅。
LTM 有机订单增长率从 1%(3Q25)上升至 3%、6% 和 11%(2Q26),短周期订单增长率从 2%、2% 和 3% 跃升至 17%。评述:总订单有机增长 16%(PA&T +24%,BA +13%,IA +10%),中东地区订单增长超过 50%,订单额达到 57 亿美元,订单出货比(book-to-bill)超过 1.1 倍,积压订单增长 9%,支撑了下半年 4%-6% 的有机增长业绩指引。
在渐变标题栏(“各季度订单”、“第二季度评述”)下分为左右两半。左侧:带有数值标签的灰色柱状图和代表短周期增长的青色折线图组成的组合图表。右侧:六个要点。红色横幅:“所有业务板块均实现广泛的两位数订单增长”。
四个 KPI 的 2Q25 与 2Q26对比:销售额从 50 亿美元增至 52 亿美元(有机增长 4%),部门利润率从 18.0% 增至 19.0%(增长 100 个基点),调整后 EPS 从 1.77 美元增至 1.95 美元(增长 10%),自由现金流从 1 亿美元增至 5 亿美元(约 4 倍)。正负要点解释了驱动因素,如 BA 连续第七个季度实现高个位数增长、生产力提升、利息支出降低以及中东地区回款阻力。
由细垂直线分隔的四个相等列;每列都有加粗的 KPI 标题和红色增长数字、一组对比条形图(灰色代表去年,红色代表今年)及数值标签,以及绿色加号/红色减号的驱动因素要点;底部为红色横幅。
从 2Q25调整后 EPS 1.77 美元到 2Q26 1.95 美元的瀑布图:部门利润 +0.21 美元(BA 增长、定价和生产力、企业成本降低)、线下及其他项目 +0.12 美元、股数变动 +0.01 美元(3.19 亿股 vs 3.20 亿股)以及税收 -0.16 美元(较高的调整后有效税率)。总增长率为 10%。
水平瀑布图:黑色起始和结束列,带有对角白色坐标轴中断条,薄荷绿浮动条代表正向因素,深褐红色条代表负向因素,上方有加粗数值标签,下方有驱动因素说明;薄荷色圆形“增长 10%”徽章;红色横幅。
2026 业绩指引上调至:销售额 198 亿-200 亿美元(有机增长 3%-4%,高于之前的 2%-3%),部门利润率 20.1%-20.5%(扩张 250-290 个基点,高于之前的 19.8%-20.3%),调整后 EPS 8.05-8.35 美元(高于之前的 7.90-8.30 美元),自由现金流约 20 亿美元。3Q26指引为销售额 49 亿-50 亿美元,EPS 2.05-2.20 美元;4Q26指引为销售额 50 亿-51 亿美元,利润率 22.0%-22.7%,EPS 2.28-2.43 美元。
业绩指引矩阵,行标签为(销售额、部门利润率、调整后 EPS、FCF),列标题颜色分别为灰色(此前)、纯红(2026 指引)和轮廓线(3Q26、4Q26);紫色 V 型箭头标记修订;垂直渐变线分隔年度和季度列;右侧为带渐变标题的灰色“评述”面板;脚注;红色横幅。
从此前 FY26 业绩指引中值 8.10 美元到修订后 8.20 美元的桥接图:第二季度超预期表现 +0.17 美元,下半年展望改善 +0.03 美元,PSS 和 WWS 业务剥离 -0.13 美元(因提前完成交易导致的营业收入损失),以及下半年利息支出降低 +0.03 美元(利用剥离收益偿还债务)。修订后的中值同比增长 27%。
与第 9 页相同的瀑布图风格:黑色锚定列带坐标轴中断条,薄荷色正向条,褐红色负向条,每步下方有注释,以及薄荷色“同比增长 27%”圆圈;红色横幅“因第二季度超预期表现上调指引”。
五个投资逻辑要点:转型且简化的投资组合;具有长期增长动力的差异化全球纯自动化领导者;能够实现 10% 以上年度调整后收益增长和 90% 以上 FCF 转化率的商业模式;通过利用 AI 专注于年度经常性收入(ARR)来实现复合增长的选择权;以及建立在 Accelerator 操作系统上的执行文化。
与第 4 页相同的编号列表模板:超大数字 01-05,配有红至紫色的垂直装饰条,白色背景上有一至两行的陈述。
介绍附录内容的章节分隔页。
全出血纯色 Honeywell 红背景,左上角为白色大字“附录”标题;右侧为洋红、粉色和紫罗兰色的抽象几何渐变色块;页脚带白色徽标。
一家全球纯自动化公司,销售额约 170 亿美元,部门利润约 40 亿美元,部门利润率约 22%(2025 年数据,不含 PPE/PSS/WWS)。按部门划分的销售额:BA 42%,PA&T 37%,IA 21%。按业务模式划分:产品约 40%,售后服务约 30%,项目约 20%,软件 10% 以上。按地区划分:美洲 43%,欧洲 21%,中东和非洲 15%,亚太地区 14%,中国 7%。
醒目的副标题,顶部横向排列三个大型 KPI 数字;浅灰色面板内含三个环形图(红色系代表部门,洋红/紫色系代表业务模式并带有“存量变现/增长”圆弧,靛蓝/淡紫色系代表地区),每个图表均配有图例;包含脚注和红色横幅。
建筑自动化 (BA):销售额 20.02 亿美元(内生增长 9%),利润率 27.1%(增长 90 个基点),订单量增长 13%。流程自动化与技术 (PA&T):销售额 16.79 亿美元(内生下降 1%),利润率 22.1%(下降 180 个基点),受 LNG 需求推动订单量增长 24%。工业自动化 (IA):销售额 15.01 亿美元(内生增长 4%),利润率 17.2%(增长 90 个基点),订单量增长 10%。
表格采用深栗色表头(销售额、部门利润率变动、评述),左侧为灰色部门名称列,中间为大号数字,每行包含三到四个由细线分隔的评述要点;红色横幅显示“BA 和 IA 强劲增长且利润率扩张,抵消了流程业务的逆风”。
按部门和细分业务划分的报告增长与内生增长对比:BA 10%/9%(产品 11%/10%,解决方案 8%/7%);PA&T 4%/(1%)(售后 (2%)/(6%),项目 13%/5%);IA (5%)/4%(产品 (11%)/1%,解决方案 11%/10%)。
简洁的数据表,带有两个纯红列标题(第二季度报告增长、第二季度内生增长);部门行以浅灰色带状加粗显示,子行在白色背景上以常规字体显示;负数用括号表示。
线下项目建模输入项:2026E 企业总支出约 (6.05 亿美元),此前指引约为 (6.2 亿美元),2025 年实际为 (8.84 亿美元);净利息约 (4.65 亿美元);线下项目总计约 (7.65 亿美元);调整后有效税率约 19%;股份数 3.19 亿股。同时包含 2Q26 业绩(企业总支出 1.87 亿美元,线下 1.79 亿美元,税率约 21%)以及 3Q26/4Q26 业绩指引。
宽版双区块表格:左侧区块为黑/灰色表头(2025 年、此前 2026 年指引、2026E);右侧区块为红框表头(2Q26 业绩、3Q26、4Q26 业绩指引),中间由紫色 V 型符号分隔;灰色背景加粗显示小计行;包含脚注。
各部门及细分业务从 FY23 到 2Q26 的季度销售额和内生增长。例如:BA 从 60.31 亿美元 (FY23) 增长到 73.67 亿美元 (FY25),2Q26 为 20.02 亿美元 (+9%);PA&T 在 FY25 为 64.37 亿美元,2Q26 为 16.79 亿美元 ((1%));IA 从 76.59 亿美元 (FY23) 下降到 61.11 亿美元 (FY25),2Q26 为 15.01 亿美元 (+4%)。
密集的 13 列数据网格,黑色季度表头,财年列以淡粉色阴影和栗色高亮显示;加粗显示部门总计和内生增长行,产品/解决方案/售后/项目子行字体较细。
品牌过渡幻灯片,展示了霍尼韦尔科技 (Honeywell Technologies) 的徽标和品牌标语 “At the heart of it”。该幻灯片用于将附录摘要与非 GAAP 调节表进行分隔。
全出血黎明时分的城市天际线航拍照片,分为四个象限;红色徽标位于中心左上方;右下象限带有红到紫的半透明渐变叠加层,配以白色标语文字。
非 GAAP 调节表的介绍性文字。解释了与 Honeywell Aerospace 拆分相关的拆分调整(未经审计的最佳估计)、非 GAAP 指标的用途与局限性,以及为何某些前瞻性指标未进行调节。
居中加粗“Appendix”标签,左侧加粗副标题,白色背景上分布四个两端对齐的全宽文本段落;标准页脚。
2Q26 报告销售额变动与内生销售额变动的调节。Honeywell 总计:报告增长 4%,剥离影响 (2)%,汇率影响 1%,收购影响 1%,内生增长 4%,Honeywell Technologies 为 4%。BA 从 10% 调节至 9%;PA&T 在 5% 的收购影响后从 4% 调节至 (1)%;IA 在 (9)% 的剥离影响后从 (5)% 调节至 4%。
四个小型调节表呈 2x2 网格排列(Honeywell 总计、PA&T、BA、IA),带有会计风格的单下划线和双下划线;下方为脚注和定义段落。
BA、PA&T 和 IA 从 1Q24 到 1Q26 的季度调节。BA 内生增长在 2025 年为 8%,1Q26 为 8%;PA&T 在 2025 年持平,1Q26 为 (6)%;IA 在 2025 年为 (1)%,在受到高达 (16)% 的剥离影响后,1Q26 为 1%。
三个堆叠的 11 列表格,每个部门一个,财年列(2024、2025)以灰色阴影显示,并带有会计下划线。
2Q26 净销售额 97.19 亿美元,减去拆分调整 45.32 亿美元,得出 Honeywell Technologies 净销售额 51.87 亿美元;相比之下,2Q25 为 93.22 亿美元减去 43.07 亿美元 = 50.15 亿美元。
位于中右侧的小型三行表格,总计项下方有双下划线;包含一个脚注;页面大部分留白。
2025年 Honeywell 净销售额为 374.42 亿美元,减去 Quantinuum、Aerospace(175.10 亿美元)、PSS(11.32 亿美元)、WWS(9.33 亿美元)和 PPE(3.82 亿美元)后,剔除拆分及资产剥离影响的分部销售额为 174.55 亿美元。IA 从 60.98 亿美元降至 36.51 亿美元,IA Products 从 42.84 亿美元降至 29.99 亿美元,IA Solutions 从 18.14 亿美元降至 6.52 亿美元。
单列四块式调节明细表(单位:百万美元),居中显示,小计项带下划线;底部设有脚注和定义段落。
展示 2Q25、3Q25、4Q25 及 FY2025 的营业收入与分部利润调节情况,分为 Honeywell、拆分调整和 Honeywell Technologies 三部分。FY2025 Honeywell Technologies 分部利润为 35.07 亿美元,销售额为 199.15 亿美元(利润率 17.6%),其中包括 7.24 亿美元的商誉减值和 2.70 亿美元的持有待售资产减值。2Q25 利润率为 18.0%。
宽屏 12 列财务报表,按期间分组,每组包含三个子列;逐项列出调整行,随后是利润率计算;包含 9 个编号脚注。
2Q26 Honeywell Technologies 营业收入为 6.62 亿美元,加上调整项(包括 9200 万美元摊销、7400 万美元重组、5500 万美元 Quantinuum 亏损和 4800 万美元减值)后,分部利润为 9.85 亿美元,销售额为 51.82 亿美元,利润率为 19.0%(营业利润率为 12.8%)。Honeywell 总分部利润为 22.40 亿美元(23.1%)。
居中的三列报表(Honeywell、减去拆分调整、Honeywell Technologies),包含逐项回拨和利润率行;下方附有脚注。
2025 年营业收入为 55.73 亿美元,分部利润为 83.14 亿美元。剔除 44.34 亿美元的拆分及资产剥离影响后,剩余利润为 38.80 亿美元,销售额为 174.55 亿美元,利润率为 22.2%。该数据支持了第 15 页提到的“约 40 亿美元分部利润 / 约 22% 利润率”。
右对齐的 2025 年三列报表,包含逐项调整和利润率行;附有 7 个脚注和若干段定义说明。
2Q26 Honeywell Technologies GAAP EPS 为 16.65 美元,主要受 Quantinuum 出表产生的 15.87 美元收益推高。剔除该项及其他项目后,调整后 EPS 为 1.95 美元,而 2Q25 GAAP EPS 为 1.21 美元,调整后 EPS 为 1.77 美元。Honeywell 总调整后 EPS 为 4.52 美元,去年同期为 4.72 美元。
六列报表(两个期间 x Honeywell / 拆分调整 / Honeywell Technologies),包含 13 个调整行;底部有 14 个小字体编号脚注。
3Q25 Honeywell Technologies GAAP EPS 为 2.99 美元,在剔除 2.51 美元的 Resideo 协议终止收益及其他项目后,调节为调整后 EPS 1.70 美元。3Q26 业绩指引为 GAAP EPS 1.75-1.90 美元,调整后 EPS 2.05-2.20 美元。
四列报表(三列 3Q25 数据加一列 3Q26E 业绩指引,指引列显示“无预测”项);下方附有 12 个脚注。
4Q25 Honeywell Technologies GAAP EPS 为 -1.77 美元,调节为调整后 EPS 1.83 美元,主要由于加回了 2.27 美元的商誉减值和 0.61 美元的持有待售资产减值。4Q26 业绩指引为 GAAP EPS 1.93-2.08 美元,调整后 EPS 2.28-2.43 美元。
与第 29 页相同的四列格式,包含 13 个编号脚注。
FY2025 Honeywell Technologies GAAP EPS 为 3.24 美元,调节为调整后 EPS 6.46 美元,而 Honeywell 总调整后 EPS 为 18.46 美元。2026E 业绩指引为 GAAP EPS 21.05-21.35 美元(含 15.85 美元 Quantinuum 出表收益),调整后 EPS 为 8.05-8.35 美元。
四列报表,包含 20 个调整行,总计项下方有双下划线;本页无脚注(脚注延续至第 33 页)。
支持 FY2025/2026E EPS 调节的 20 条脚注。示例:2026E 加权股份数约为 3.19 亿股,预计 2026 年债务重组成本为 2.28 亿美元,Resideo 收益为 8.02 亿美元,以及 IA 商誉减值 7.24 亿美元。本页还定义了调整后 EPS。
整页的小字体编号脚注列表,后跟两个定义段落。
2025 年 Honeywell Technologies 税前利润从 13.05 亿美元调节至 26.46 亿美元,所得税费用从 2.91 亿美元调节至 5.18 亿美元。由此得出有效税率为 22.3%,调整后税率为 19.6%,而 Honeywell 总体的对应数值分别为 18.4% 和 18.8%。
三列报表,分为两个堆叠块(税前利润调节、税费调节),随后是税率计算;包含单个脚注。
定义了调整后税前利润、调整后所得税费用和调整后有效税率。文中解释称,由于养老金收益、Quantinuum 权益亏损及一次性项目无法可靠预测,因此不提供 GAAP 有效税率指引。
顶部为标题及两段简短的两端对齐正文;幻灯片其余部分为留白。
2026年第二季度 Honeywell Technologies 经营现金流为 5.63 亿美元,减去 1.87 亿美元资本支出,加上 4900 万美元拆分相关款项及 3100 万美元 Quantinuum 相关款项,得出自由现金流(FCF)为 4.56 亿美元,而 2025 年第二季度为 1.14 亿美元。Honeywell 总自由现金流为 12.52 亿美元,去年同期为 8.78 亿美元。2026 年预期(2026E)Honeywell Technologies 自由现金流范围约为 18 亿至 21 亿美元。
七列数据表(按实体列出 2Q26 和 2Q25 数据,外加 2026E 预测列),自由现金流总计项下方有双下划线;表格下方设有脚注和两段定义文字。
关于此幻灯片和基础演示文稿内容的常见问题。
该演示文稿包含 36 张横向 (16:9) 幻灯片。内容以封面、免责声明、编制基础和核心信息开篇。随后介绍了 2026 年投资者日战略及三年目标、收购 Johnson Matthey Catalyst Technologies 的情况、订单增长、第二季度财务摘要、调整后 EPS 桥接图、修订后的 2026 年业绩指引、全年 EPS 桥接图以及投资逻辑。附录涵盖了公司概况、分部业绩、销售增长表、2026 年建模输入、按业务模式划分的历史销售额,以及约 15 页的非 GAAP 调节表。
根据幻灯片显示,Honeywell Technologies 报告的 2Q26 销售额为 52 亿美元(有机增长 4%),分部利润率为 19.0%(增长 100 个基点),调整后 EPS 为 1.95 美元(较 1.77 美元增长 10%),自由现金流约为 5 亿美元(4.56 亿美元),约为去年的 4 倍。订单额为 57 亿美元,有机增长 16%,订单出货比(book-to-bill)超过 1.1 倍。
第 11 页幻灯片中修订后的 2026 年业绩指引为:销售额 198 亿至 200 亿美元,有机增长 3%-4%(此前为 199 亿至 202 亿美元及 2%-3%);分部利润率 20.1%-20.5%(此前为 19.8%-20.3%);调整后 EPS 为 8.05-8.35 美元(此前为 7.90-8.30 美元);自由现金流约为 20 亿美元。总销售额下降是因为 PSS 和 WWS 业务剥离的完成时间早于预期。第 12 页幻灯片展示了 EPS 中值从 8.10 美元上调至 8.20 美元的桥接过程。
投资者日幻灯片列出了四个目标:4%-6% 的有机增长,其中年度经常性软件收入增长约 15%;分部利润率约 24%,年均增长约 60 个基点;调整后 EPS 约 12.00 美元,年增长率 10% 以上;自由现金流超过 30 亿美元,转化率达 90% 以上。
该演示文稿在前 13 张幻灯片中集中阐述核心叙事,将细节移至附录。每张内容幻灯片仅表达一个观点,并以底部全宽红色横幅形式呈现核心结论。色彩运用始终如一:柱状图中灰色代表去年,红色代表今年;瀑布图中薄荷绿代表增长项,红褐色代表减少项。业绩指引以“原指引 vs 新指引”表格呈现,并用 V 型符号标记修订项。叙事幻灯片采用 01-05 数字列表配以渐变装饰条,每页共享包含 Logo、活动日期和页码的页脚。
视觉风格现代且极具企业感。它采用了强烈的 Honeywell 红,搭配深红到鲜红的渐变标题栏、细长的红紫渐变分割线,以及白底黑色的简洁无衬线字体标题。封面和章节页采用全出血设计:封面是深红渐变背景下的产品渲染图,附录分割页是带有洋红和紫色光影的纯红背景,还有一张配有“At the heart of it”标语的城市天际线照片。附录中的红、洋红和靛蓝配色环形图增加了视觉多样性。
是的。图库页面提供原始 PDF 和可编辑的 PPTX 文件。PPTX 是从 PDF 机器转换而来的,因此在将其作为模板重复使用前,请检查字体、图表和表格对齐情况。官方来源为 Honeywell 投资者关系网站。
Honeywell 报告了多项非 GAAP 指标,包括有机销售额、分部利润、调整后 EPS、调整后有效税率和自由现金流。在 Aerospace 业务拆分和 Quantinuum 去合并后,每项数据都必须通过“拆分调整”从 Honeywell 合并报表调节至 Honeywell Technologies。第 21-36 页提供了这些调节表。例如,2Q26 GAAP EPS 为 16.65 美元,其中包括 15.87 美元的 Quantinuum 收益,调节后的 EPS 为 1.95 美元。
Honeywell Technologies 发布的 2026 年第二季度业绩演示文稿官方来源(2026 年 7 月 23 日)。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
参考专业设计,选择您的风格,生成具有完美文本渲染的幻灯片。由 Nano Banana 提供支持——立即开始创建您的演示文稿。


