
所属合集: 投资者演示文稿案例 · 日本上市公司投资者演示文稿范例
Eisai 2026 财年上半年业绩演示文稿:一份 33 页的日语投资者演示文稿(决算说明会风格,封面标题为“2026年度第2四半期(中間期)決算説明会”),原文于 2026 年 11 月 10 日发布在 TDnet(东京证券交易所及时披露平台)。文稿涵盖了日本制药公司 Eisai Co., Ltd. 2026 财年第二季度(中期)的业绩,其中 2026 财年指截至 2027 年 3 月的财年,上半年(H1)指 2026 年 4 月至 9 月。财务报告依据 IFRS 准则编制,单位为亿日元(億円)。
以这份演示文稿的封面作为风格参考,用您自己的内容生成幻灯片。 也可以在下方任选一页,以它的版式作为参考。
快速导航
标签
分享幻灯片
Eisai 2026 财年上半年业绩演示文稿:一份 33 页的日语投资者演示文稿(决算说明会风格,封面标题为“2026年度第2四半期(中間期)決算説明会”),原文于 2026 年 11 月 10 日发布在 TDnet(东京证券交易所及时披露平台)。文稿涵盖了日本制药公司 Eisai Co., Ltd. 2026 财年第二季度(中期)的业绩,其中 2026 财年指截至 2027 年 3 月的财年,上半年(H1)指 2026 年 4 月至 9 月。财务报告依据 IFRS 准则编制,单位为亿日元(億円)。
每张幻灯片页面的详细视图,包括布局、关键内容和视觉元素。
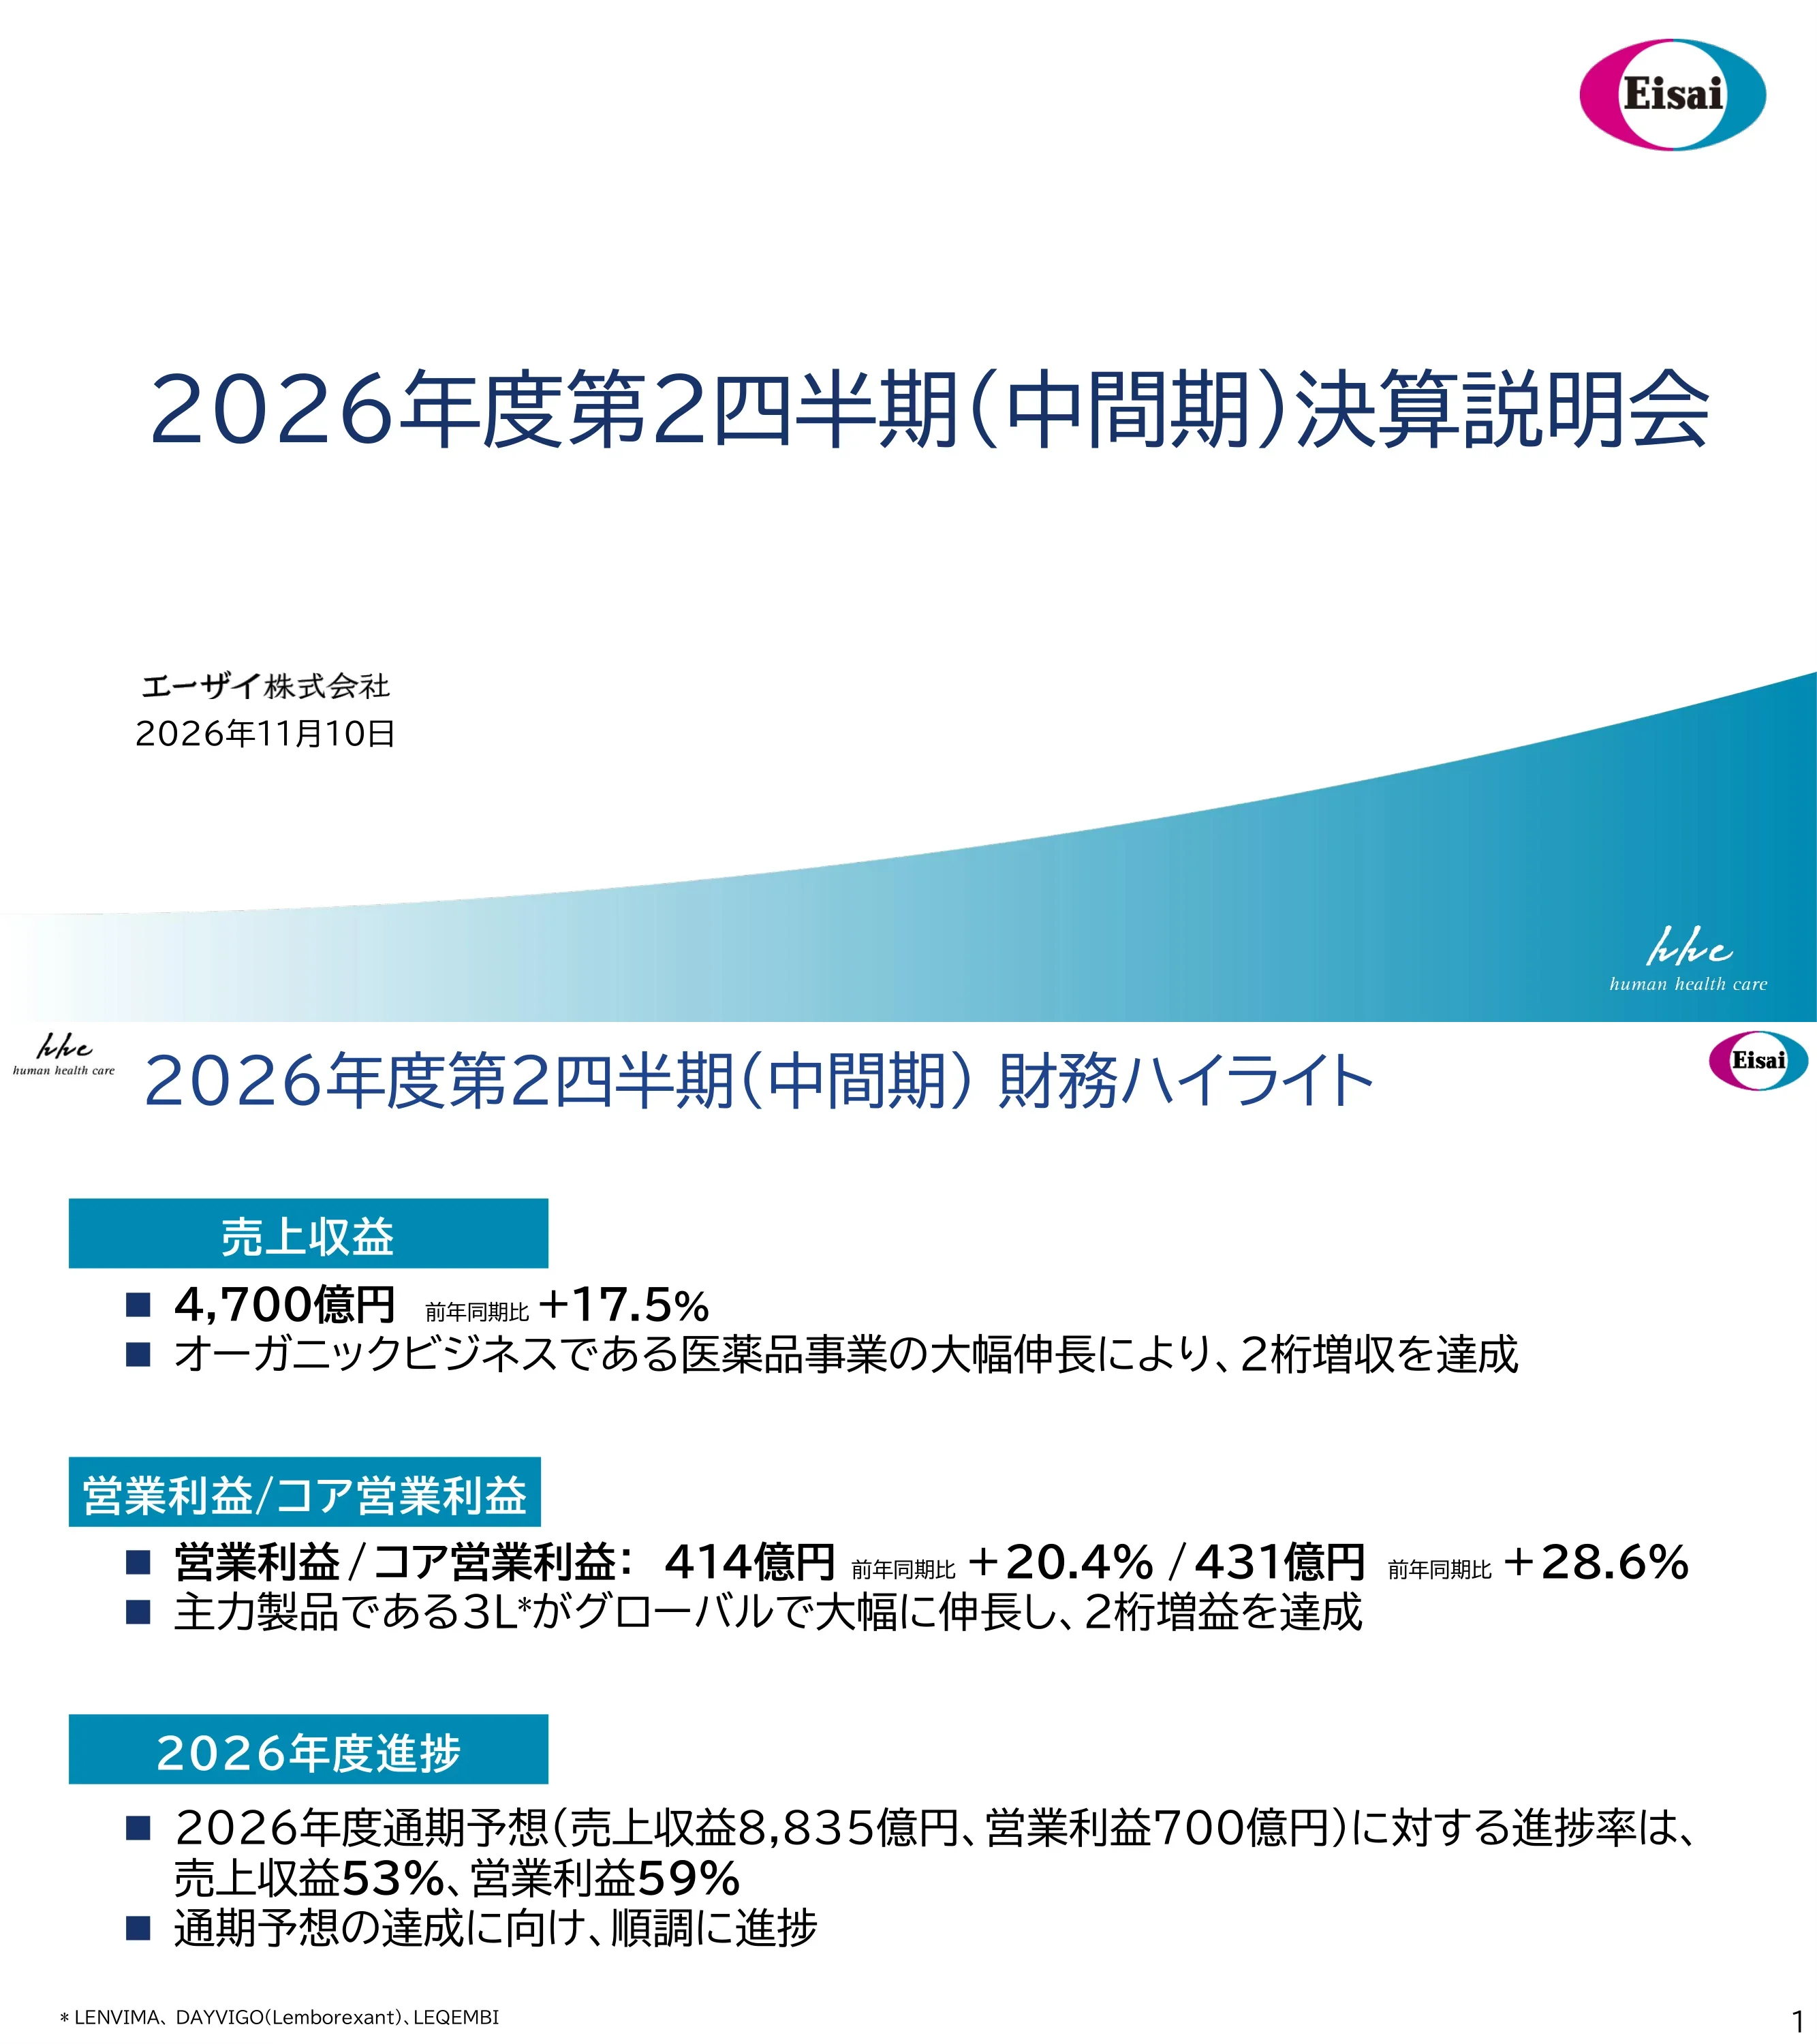
封面文字为“2026年度第2四半期(中間期)決算説明会”(2026 财年第二季度中期业绩说明会),由 Eisai Co., Ltd.(エーザイ株式会社)发布,日期为 2026 年 11 月 10 日。
大号深蓝色标题居中,公司名称和日期位于左下角,Eisai Logo 位于右上角,底部带有青色渐变曲线带及“hhc human health care”标志。
营收为 4,700 亿日元(同比增长 17.5%),主要受制药业务内生增长驱动。在“3L”产品 LENVIMA、DAYVIGO 和 LEQEMBI 的带动下,营业利润和核心营业利润分别为 414 亿日元(+20.4%)和 431 亿日元(+28.6%)。全年业绩预测(营收 8,835 亿日元,营业利润 700 亿日元)的完成进度分别为 53% 和 59%。
分为三个堆叠板块,每个板块左侧带有青色标签栏,下方为加粗的项目符号文本;脚注列出了 3L 产品的具体名称。
对比 FY2025 H1 与 FY2026 H1 的财务报表(单位:亿日元):营收从 4,000 增至 4,700(+699,+17.5%),毛利从 3,119 增至 3,654,研发费用从 755 增至 881,销售及管理费用从 2,040 增至 2,352,营业利润从 344 增至 414(+20.4%),核心营业利润从 335 增至 431(+28.6%),归属于母公司所有者的利润从 246 增至 299(+21.5%),EPS 从 87.37 日元增至 106.18 日元。表中还包含全年预测及进度率列(例如:营收 8,835,进度 53.2%)。
顶部为两行项目符号说明,下方为详尽的财务数据表,FY2026 H1 列用洋红色框标出;脚注解释了核心营业利润的定义。
营收增长 699 亿日元(+17.5%),从 4,000 增至 4,700。其中 3L 产品贡献了 +591,其他药品贡献了 +97,其他业务贡献了 +12。在 3L 产品中:LENVIMA +282(+17%),DAYVIGO +104(+36%),LEQEMBI +204(+50%)。药品总营收为 4,621。
瀑布图,两侧为起始和结束柱状条,中间为浮动的增长条,顶部标题框显示总变化量,标注框详细列出了 3L 产品的增量。
营业利润从 344 增至 414(+70,+20.4%);核心营业利润从 335 增至 431。毛利贡献了 +535,被研发费用(-126)、销售及管理费用(-312)以及其他收支(-27)抵消。营业利润率从 8.6% 提升至 8.8%。注释指出 LENVIMA 利润分成支出增加了 142,LEQEMBI 相关支出增加了 77。
展示 FY2025 H1 到 FY2026 H1 变化的瀑布图,正向增长条为浅蓝色,负向影响条为灰色,每个驱动因素下方设有注释框,结束柱状条上方带有利润率标签。
LENVIMA 营收为 1,948(同比增长 17%,去年同期为 1,665):美洲 1,359,欧洲、中东及非洲 (EMEA) 283,中国 138,日本 72,东亚/全球南方 95。预计将实现 3,450 亿日元的全年预测目标。幻灯片提到 FDA 于 2026 年 9 月批准 LENVIMA 联合 Welireg (LITESPARK-011) 用于抗 PD-1/PD-L1 治疗后的肾细胞癌,日本的申请正在审理中;并指出该药在 11 年间已服务于 83 个国家和地区的约 65 万名患者。
左侧:按地区划分的双列堆叠柱状图;右侧:核心信息和两个项目符号块;顶部横幅框总结了药物及其过往业绩;底部有密集的脚注。
左侧涵盖 LENVIMA 联合 Keytruda 的一线肾细胞癌 (RCC) 疗法,被描述为最大的增长驱动力,并在 IO-IO 和 IO-TKI 联合疗法中占据领先份额。表格显示了美国处方量六个月平均增长率:总计 6.9%,肾细胞癌 8.6%,子宫内膜癌 6.3%,甲状腺癌 4.6%,肝细胞癌 7.9%。右侧显示了 LITESPARK-011 研究中 LENVIMA 联合 Welireg 对比卡博替尼的无进展生存期 (PFS) 曲线。
两个带框面板:左侧包含项目符号和小表格(突出显示 RCC 行),右侧包含项目符号和 Kaplan-Meier 曲线;底部脚注字号极小,部分难以辨认。
DAYVIGO 营收达到 395 亿日元(同比增长 36%,去年同期为 291),有望实现 735 亿日元的全年预测。日本 250,美洲 77,中国 28,EMEA 15,东亚/全球南方 25。已在 29 个国家和地区获批用于治疗失眠;英国和欧洲的申请正在审理中。
左侧:两个时期的按地区划分堆叠柱状图;右侧:核心标题和按地区划分的五个项目符号说明;顶部设有横幅框。
LEQEMBI 营收为 615(同比增长 50%,去年同期为 411):美洲 327,日本 130,中国 97,EMEA/东亚/全球南方 61。已在 53 个国家和地区获批。皮下注射自动注射器上市情况:8 月 24 日在美国推出 IQLIK,9 月 16 日在日本获批注射笔并计划于 11 月 13 日列入医保,9 月 2 日在中国获批并准备在 FY2026 Q4 上市。1435 亿日元的全年预测正按计划推进。
左侧:堆叠柱状图,附带关于中国市场分销商一次性备货影响的注释;右侧:关于皮下注射自动注射器 (SC-AI) 上市时间线的粗体项目符号;顶部设有横幅框。
纯文本陈述:LEQEMBI 通过清除大脑中的 Aβ 原纤维和斑块来减缓阿尔茨海默病的进展。三大价值点:临床获益(包括早期治疗的改善)、长期给药带来的持续病程减缓,以及已证实的安全性特征。
居中的洋红色标题,一段深蓝色大字陈述,下方在纯白背景上列出三个项目符号点。
四大价值支柱:1. 患者及家属的参与感与摆脱输液束缚(每周一次,每次约 15 秒,固定剂量,29G 双锥形针头);2. 高便捷性;3. 减轻医疗机构负担;4. 良好的安全性(全身输液反应率为 1.4%,ARIA 发生率与静脉输液相似)。
四个水平行,每行包含一个大数字、一个蓝色渐变圆角标签框,右侧为详细的项目符号说明;底部有长篇脚注。
展示了美国的给药路径。初始治疗阶段:每 2 周一次静脉滴注(IV),或每周一次 IQLIK(两次 250 mg 注射)。18 个月后进入维持治疗阶段:每 4 周一次静脉滴注,或每周一次 IQLIK(一次 360 mg 注射,于 2025 年 8 月获批)。患者可在不同给药方式之间切换。
两个大的圆角框(初始治疗和维持治疗)由一个“18 个月后”的箭头连接,每个框内都有双向切换箭头,顶部配有洋红色标题箭头。
两张折线图对比了上市后前 10 周 IQLIK 初始治疗与静脉滴注(IV)上市(2023 年 7 月)的情况:在第 10 周时,患者增长速度约为 IV 的 4 倍,开方医生增长速度约为 IV 的 6 倍。数据基于专业药房和理赔数据的内部估算;坐标轴数值未标注。
两张并排的折线图,中间由垂直分隔线分开,每张图上方都有标题和项目符号;采用绿色与深蓝色线条;下方附有脚注。
左侧:FY24 Q4 至 FY26 Q2 期间 LEQEMBI 在美国的季度净销售额(单位:百万美元),分为静脉滴注(IV)和 IQLIK 两部分,连续六个季度实现两位数增长。右侧:开方医生数量从 24 年 9 月的约 1,700 名增加到 26 年 9 月的约 5,500 名(根据图表估算),并标有 IQLIK 维持治疗和初始治疗的上市节点。
两张并排的柱状图,带有编号标题、趋势箭头、上市气泡标注,下方配有洋红色注释。
IQLIK 初始治疗扩大了新患者规模,截至 2026 年 9 月,LEQEMBI 在 AAT 新处方中占据领先份额。AAT 患者总数折线图(2026 年 4 月至 9 月)显示 LEQEMBI 超过了其他 AAT 产品(9 月份约为 28,000 人对 19,000 人,根据图表估算)。免责声明指出,目前尚无与 donanemab 的头对头试验。
左侧:两个编号的文本块(蓝色和洋红色);右侧:带有两条曲线和 IQLIK 上市气泡的折线图;底部设有免责声明和脚注。
2027 年 1 月起的覆盖工作正在推进:药房福利中新增了 AD 疾病修饰药物类别,且 IQLIK 已列入其中。约 67% 的参保人员已确定纳入计划于 2027 年 1 月开始的覆盖范围,且该比例仍在上升。下方板块解释了患者自付负担的减轻和平滑处理(2026 年 MOOP 上限为 2100 美元,M3P 月度付款计划)。
顶部为标题和两个洋红色项目符号,中间是一个带有“约 67%”大字的突出统计框,下方是一个包含四个患者成本要点的框架列表;附有长脚注。
9 月 16 日获批,已列入 NHI 价格表并于 11 月 13 日上市。价格为每支 250 mg 注射笔 27,141 日元(参考:IV 200 mg 瓶装 38,910 日元,500 mg 瓶装 97,277 日元)。预期的四大益处:增加新患者、减轻医疗机构负担、增加初始治疗网点以及增加随访网点。
居中的标题和洋红色副标题,下方是一个大的带边框面板,包含定价部分和四个编号的项目列表。
描述了向临床前 AD 领域的扩展。AHEAD 3-45(III 期):A3(约 400 名受试者,淀粉样蛋白 PET 为主要终点)和 A45(约 1,100 名受试者,PACC5 为主要终点),预计 FY2028 公布数据。DIAN-TU ART(IIIb/IV 期):约 40 名显性遗传性 AD 患者,接受 lecanemab 治疗五年,主要终点为 CDR-SB 评估的临床进展时间。
一个大的框架面板分为两列,分别对应两项试验,每列包含设计、终点和数据公布时间的要点;附有小字脚注。
Etalanetug 是一种抗 MTBR-tau 抗体。Study 202(II 期,散发性早期 AD,约 100 名受试者,24 个月,主要终点为 CSF MTBR-tau243)将于 FY2027 公布数据。Tau NexGen Trial(II/III 期,DIAN-TU,约 200 名受试者,208 周,主要终点为 Tau PET)将于 FY2028 公布数据。两项试验均在 LEQEMBI 的基础上联用 etalanetug。
一个带框架的面板,带有居中标题和两列(每项研究一列),分别列出目标、设计、持续时间、终点,并以洋红色标注数据公布时间。
Ledasorexton 正在进行发作性睡病(NT1/NT2)测试。左侧:它是内部库 HTS 筛选出的唯一种子化合物,并利用了 DAYVIGO 的合成技术;一项 Ib 期 NT1 研究在 MWT 上显示出强烈的信号。右侧:II 期(Study 202),计划招募 64 名受试者,每日一次口服低、中、高剂量各 4 周,主要终点为 MWT 平均睡眠潜伏期;最后一名患者已入组,预计 FY2026 公布数据。
一个带框架的面板分为两列:左侧为项目符号叙述,右侧为试验设计要点;脚注定义了缩写词。
三条红色文本信息:内生业务在 3L 增长的推动下进展超出预期,Eisai 将在下半年严格管理计划与实际的执行情况;SC-AI 的推出降低了 LEQEMBI 初始治疗和维持治疗的门槛,预计将大幅增加患者人数;阿尔茨海默病(AD)领域的近期贡献包括临床前 AD 业务的扩张,以及 etalanetug 作为潜在全球首款 tau 蛋白疗法的进展。
白色背景,标题居中,下方有三段居中的红色大字段落。
标有“参考資料”(参考资料)的章节分隔页,用于引出附录表格。
大面积留白的幻灯片,标题位于左侧,右下角有洋红色渐变波浪图形。
以 1 亿日元为单位的损益表,包含收入占比、同比变化及全年预测完成进度:收入 4,700(预测值 8,835,完成率 53.2%),毛利 3,654(54.2%),销售及管理费用 2,352,研发费用 881,营业利润 414(预测值 700,完成率 59.2%),核心营业利润 431(61.5%),中期利润 313,归属于母公司所有者的利润 299(预测值 523,完成率 57.2%)。上半年平均汇率:美元 159.37 日元,欧元 184.35 日元。
宽表格,包含灰色的 FY2025 区块和青色的 FY2026 区块,并突出显示了特定列;底部带有汇率脚注。
医药业务收入 4,621(+17.5%):日本 1,167(+3.7%),美洲 1,792(+26.5%,其中美国 1,730),中国 826(+24.7%),EMEA 437(+12.6%),东亚/全球南方 399(+17.0%)。其他业务 79;合并收入 4,700。预测完成进度从 50.0%(日本)到 59.8%(EMEA)不等。
表格包含灰色的上财年区块和青色的本财年区块;脚注中定义了各分部范围。
医药分部利润 1,402(+29.0%,利润率 30.3%):日本 366(+8.9%),美洲 466(+55.6%),中国 329(+25.1%),EMEA 101(+59.0%),东亚/全球南方 141(+12.4%)。其他业务 25,研发费用 -785,母公司总部费用 -228,合并营业利润共计 414(+20.4%)。脚注说明支付给 Merck 的 LENVIMA 利润分成成本现已分配至各分部。
表格包含灰色的上财年区块和青色的本财年区块,包含利润率列;带有关于分部核算变更的解释性脚注。
3L 总计 2,958(+24.9%;预测值 5,620,完成率 52.6%)。LENVIMA/Kisplyx 1,948(+17.0%;预测值 3,450),LEQEMBI 615(+49.7%;预测值 1,435,完成率 42.9%),DAYVIGO 395(+35.7%;预测值 735,完成率 53.8%),每项均按日本、美洲、中国、EMEA 和东亚/全球南方划分。尖括号内的数值表示按当地货币计算的增长率。
长表格,由横线分隔出三个产品区块;突出显示青色的 FY2026 列;列宽较窄,导致小数字排布密集。
日本收入 1,167(+3.7%;预测值 2,335,完成率 50.0%):处方药 1,056(+4.5%),消费者保健品 111(-3.2%);分部利润 366(+8.9%)。重点产品:DAYVIGO 250,LEQEMBI 130,Zelecka 107,LENVIMA 72,Mobicol 72(+75.9%),Goofice 49,Methycobal 46;消费者产品中 Chocola BB 系列贡献 80。
表格顶部为摘要行,随后是处方药和消费者产品两个子表;脚注标注了由 EA Pharma 负责的产品。
美洲收入 1,792(+26.5%;预测值 3,370,完成率 53.2%),其中美国 1,730(+25.8%)。分部利润 466(+55.6%)。LENVIMA 1,359(美国 1,342 或 8.42 亿美元,按美元计增长 8.7%),LEQEMBI 327(美国 325 或 2.04 亿美元,增长 54.5%),DAYVIGO 77(美国 36 或 2,300 万美元)。
表格中每种产品均以日元显示,并在第二行显示美国市场的百万美元数值;突出显示青色的 FY2026 列。
中国收入 826(+24.7%;预测值 1,470,完成率 56.2%);分部利润 329(+25.1%)。产品包括:LENVIMA 138,LEQEMBI 97(+22.7%),Merislon 96,Methycobal 82,Aricept 54,Cerbex 53,Mionar 50,以及 DAYVIGO 28(+173.0%;预测值 45,完成率 62.5%)。
表格顶部为收入和分部利润标题行,随后是产品列表;本财年区块以青色突出显示。
EMEA 收入 437(+12.6%;预测值 730,完成率 59.8%);分部利润 101(+59.0%)。LENVIMA/Kisplyx 283(+22.5%;预测值 455),Fycompa 78,DAYVIGO 15(+183.1%),LEQEMBI 10(+168.6%)。
简短表格,包含标题行和四行产品数据,幻灯片大部分区域留白;采用相同的青/灰配色方案。
收入 399(+17.0%;预测值 795,完成率 50.1%);分部利润 141(+12.4%)。产品包括:LENVIMA 95,Aricept 72,LEQEMBI 51(+170.8%;预测值 115,完成率 44.3%),DAYVIGO 25(+85.7%;预测值 55,完成率 46.3%),Methycobal 24,Pariet 22,Halaven 18,Fycompa 12。
表格包含标题行和产品列表;本财年区块以青色突出显示。
表格按淀粉样蛋白(Amyloid)、Tau 蛋白、神经退行性变、食欲素(orexin)平台和肿瘤学分组。示例:LEQEMBI SC-AI 初始治疗在美国(7 月)、中国和日本(9 月)获批,维持治疗(360 mg)在美国获批;AHEAD 3-45 预计 FY2028 公布顶线结果;etalanetug Tau NexGen 预计 FY2028 公布顶线结果,Study 202 预计 FY2027 公布;ledasorexton II 期预计 FY2026 公布顶线结果;LENVIMA 肾细胞癌(RCC)二线治疗在美国获批(9 月),日本预计 FY2026 获批;taletrectinib(ROS1 抑制剂)预计 FY2027 在欧盟上市。脚注字体极小。
全页表格设计,按治疗领域设有深蓝色标题行,左侧以彩色标签(A、T、N)标注 ATN 连续体,并设有适应症、阶段和关键事件列。
标准免责声明:材料中的目标并非正式预测(请参阅东京证券交易所规则下的年度业绩报告),前瞻性陈述涉及风险和不确定性,Eisai 不承担更新义务,且合并财务报表根据 IFRS 披露。
标题栏下方设有带浅蓝色边框的文本框,内含六个方块符号引导的段落。
关于此幻灯片和基础演示文稿内容的常见问题。
该文稿涵盖了 Eisai(卫材)2026 财年第二季度(中期)即 2026 年 4 月至 9 月的业绩:包括财务亮点、营收与利润增长分析图、LENVIMA、DAYVIGO 和 LEQEMBI 系列产品表现、阿尔茨海默病及肿瘤学管线进展,以及按地区划分的附录表格。
营收为 4,700 亿日元(同比增长 17.5%),营业利润为 414 亿日元(同比增长 20.4%),核心营业利润为 431 亿日元(同比增长 28.6%)。全年业绩预测的完成进度为:营收 53%,营业利润 59%。
2026 财年(FY2026)是指 Eisai 截至 2027 年 3 月的财政年度,2026 财年上半年(H1 FY2026,即中期或第二季度)是指 2026 年 4 月至 9 月。封面日期为 2026 年 11 月 10 日。
该演示文稿为日语(封面标题为“2026年度第2四半期(中間期)決算説明会”),原文发布在东京证券交易所的及时披露服务平台 TDnet 上。本图库页面提供简体中文逐页分析。
文稿共 33 页:前 20 页为核心内容,包括业绩亮点、财务结果、产品和管线更新;随后是附录分隔页,包含损益表、分部业绩、各地区旗舰产品表现、管线关键事件表以及前瞻性声明公告。
“3L”系列产品 LENVIMA(19.48 亿日元,+17%)、DAYVIGO(3.95 亿日元,+36%)和 LEQEMBI(6.15 亿日元,+50%)共同贡献了 5.91 亿日元的增长,占总营收增量(6.99 亿日元)的大部分(单位均为亿日元)。
您可以在本图库页面以提供的格式查看和下载该文稿。由于原文为企业投资者关系(IR)文件,在重新分发其内容前,请查阅 Eisai 的使用条款。
可以。其中的 KPI 亮点页、瀑布图、带有注释的分地区堆叠柱状图以及突出显示列的财务报表,都是非常易于借鉴的模式,可用于您自己的业绩或 IR 演示文稿。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
参考专业设计,选择您的风格,生成具有完美文本渲染的幻灯片。由 Nano Banana 提供支持——立即开始创建您的演示文稿。


