
所属合集: 投资者演示文稿案例 · 日本上市公司投资者演示文稿范例
Ebara 2026 财年第三季度业绩演示文稿:Ebara Corporation (TSE 6361) 2026 年 1 月至 9 月(截至 2026 年 12 月的财年)的九个月业绩,订单、营收、营业利润和净利润均创下九个月历史新高,上调了全年订单预测,并提供了精密与电子、能源、建筑与工业、基础设施和环境事业部的详细信息。这是一份日期为 2026 年 11 月 13 日的日语演示文稿(決算説明会資料);原文发布在东京证券交易所的及时披露系统 TDnet 上。
以这份演示文稿的封面作为风格参考,用您自己的内容生成幻灯片。 也可以在下方任选一页,以它的版式作为参考。
快速导航
标签
分享幻灯片
Ebara 2026 财年第三季度业绩演示文稿:Ebara Corporation (TSE 6361) 2026 年 1 月至 9 月(截至 2026 年 12 月的财年)的九个月业绩,订单、营收、营业利润和净利润均创下九个月历史新高,上调了全年订单预测,并提供了精密与电子、能源、建筑与工业、基础设施和环境事业部的详细信息。这是一份日期为 2026 年 11 月 13 日的日语演示文稿(決算説明会資料);原文发布在东京证券交易所的及时披露系统 TDnet 上。
每张幻灯片页面的详细视图,包括布局、关键内容和视觉元素。
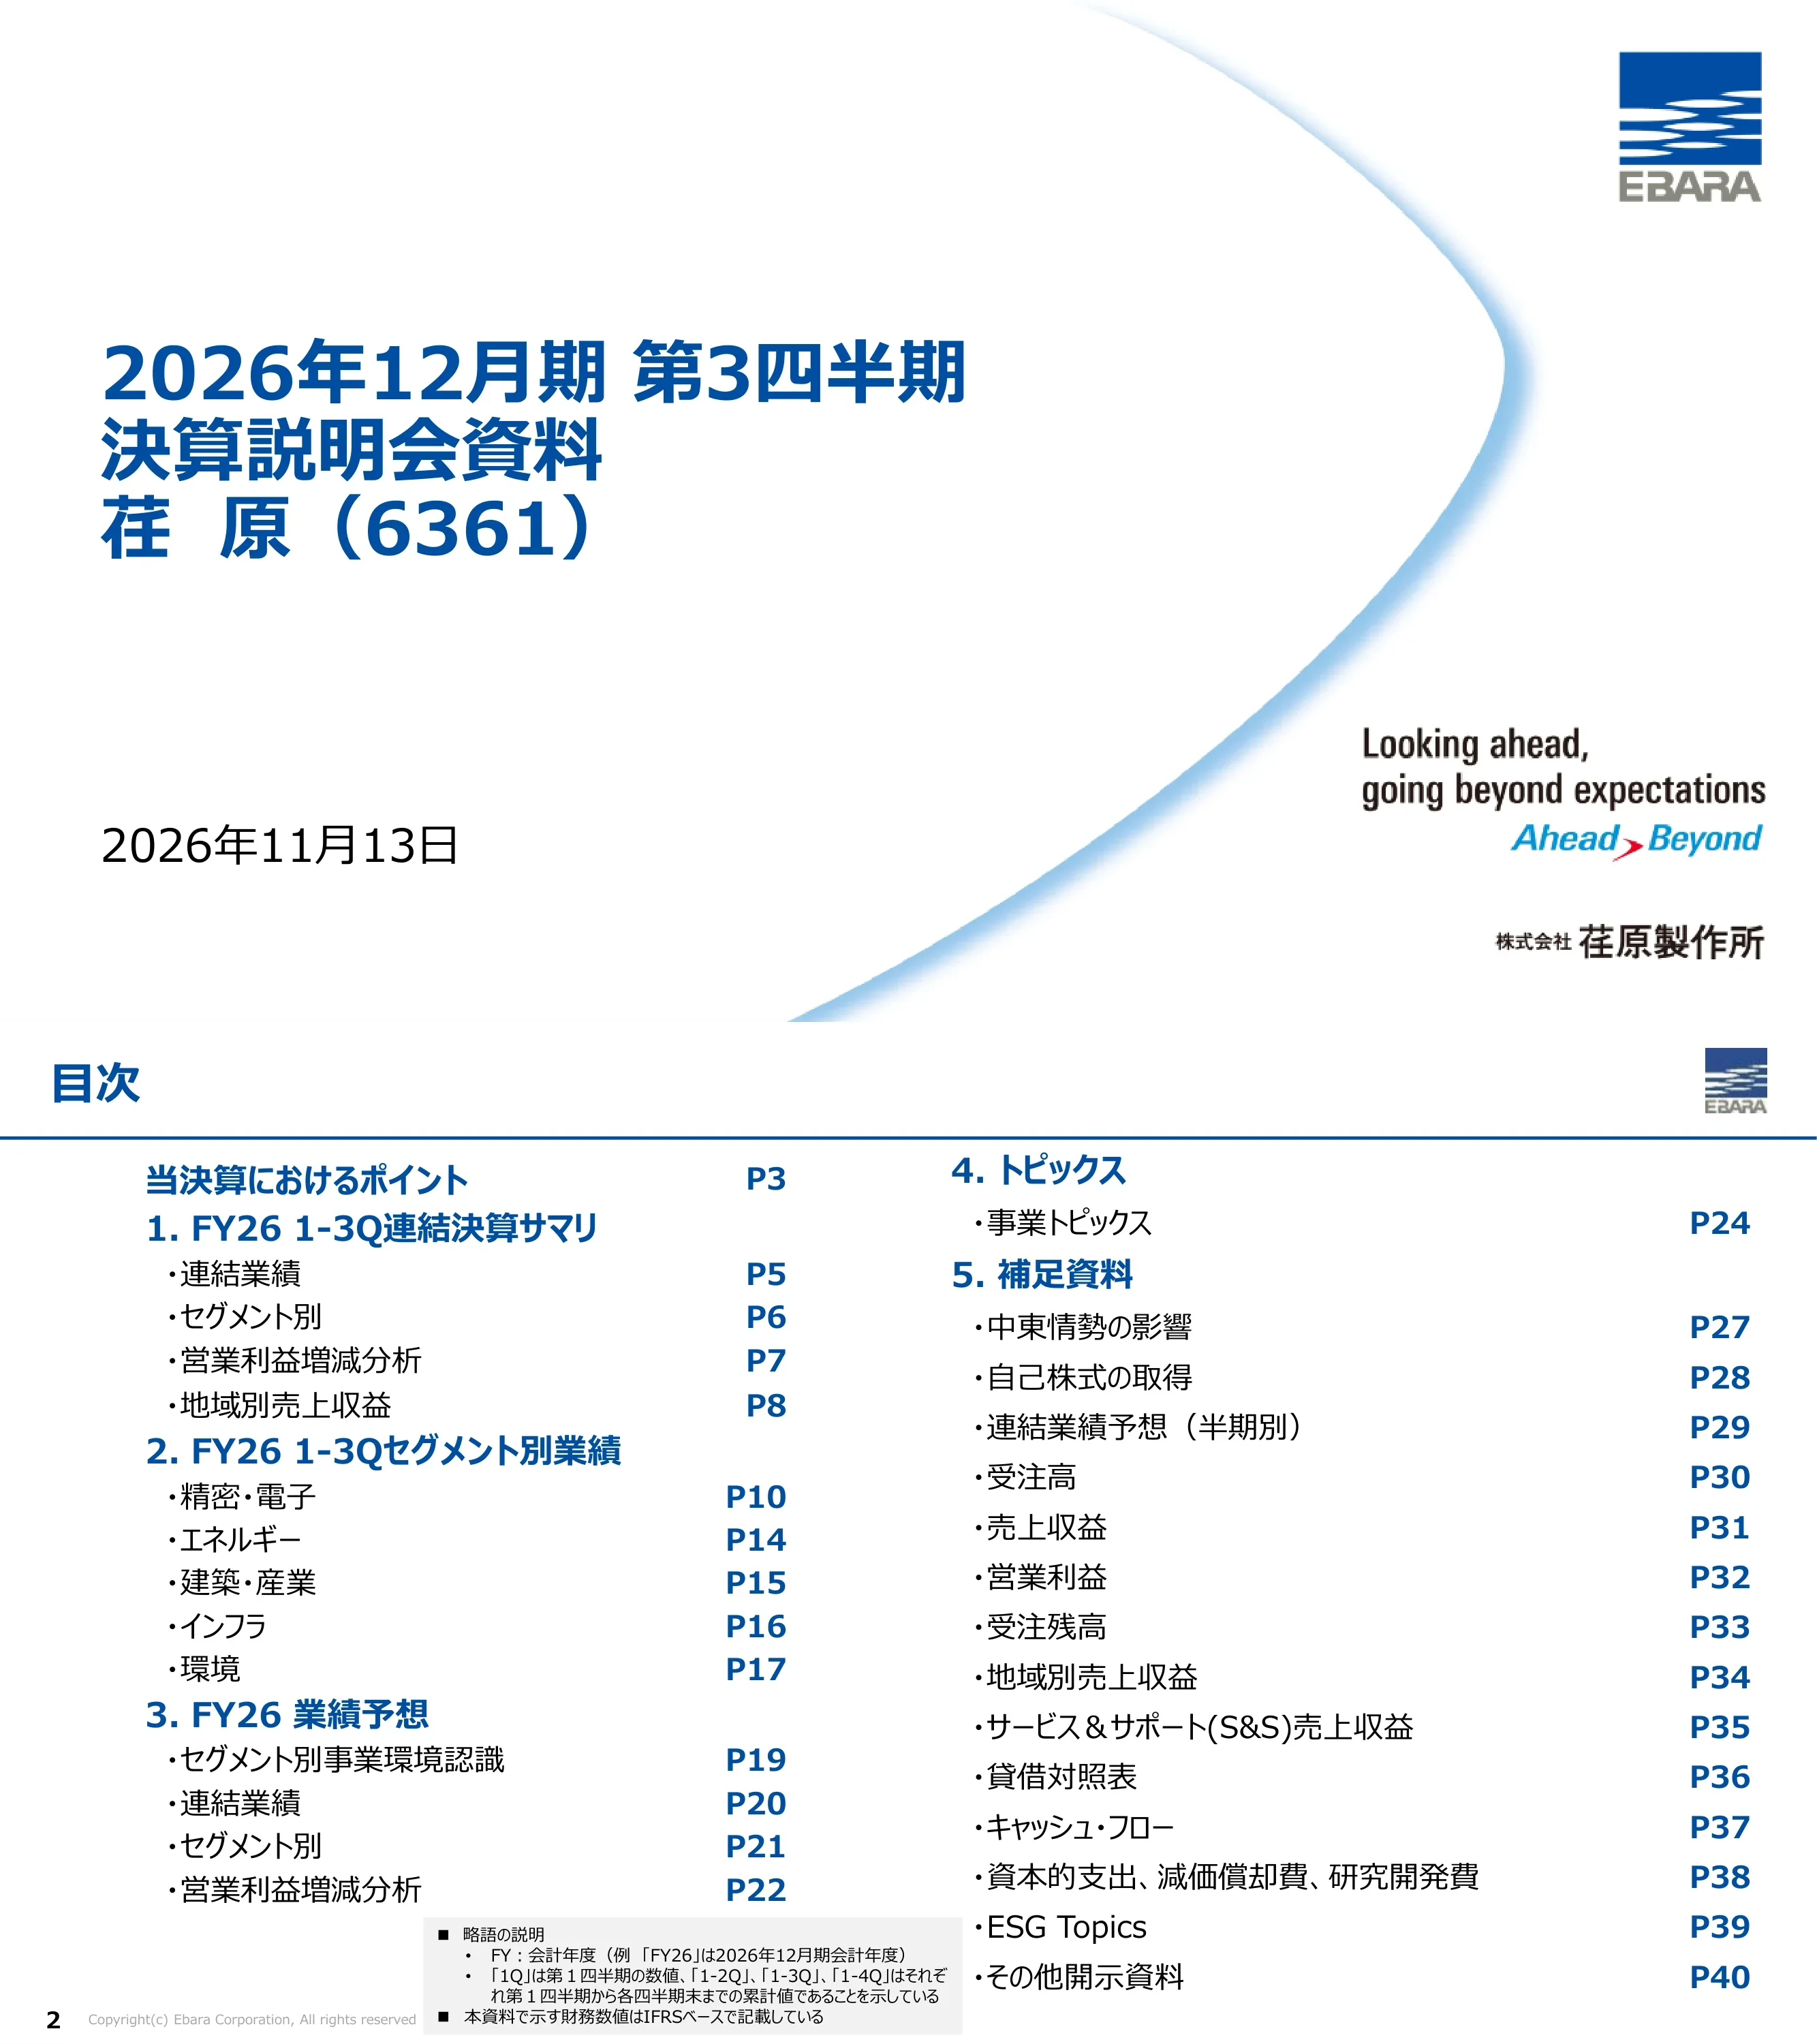
标题页内容为“截至 2026 年 12 月财年第三季度业绩演示材料,Ebara (6361)”,日期为 2026 年 11 月 13 日,包含 Ebara Corporation 名称、徽标以及品牌标语“Looking ahead, going beyond expectations / Ahead > Beyond”。
左侧为大型蓝色对齐标题块,日期位于左下角,徽标位于右上角,标语和公司名称位于右下角,右半部分有一条浅蓝色弧线贯穿。
带有页码引用的议程:本次业绩要点 (p3);1. FY26 1-3Q 合并摘要(合并业绩、按事业部划分、营业利润变动分析、地区营收);2. FY26 1-3Q 分部业绩(精密电子、能源、建筑与工业、基础设施、环境);3. FY26 业绩预测(各分部业务环境、合并预测、分分部预测、营业利润分析);4. 专题(业务专题,p24);5. 补充材料(中东影响、股票回购、半年度预测、订单、营收、营业利润、待交付订单、地区营收、S&S 营收、资产负债表、现金流、资本支出/折旧/研发、ESG 专题、其他披露)。注释定义了 FY26 为截至 2026 年 12 月的财年,“1-3Q”为累计数据,并说明数据基于 IFRS 标准。
双栏议程列表,带有蓝色章节标题和右对齐页码;底部中央有灰色缩略语脚注框。
FY26 1-3Q 业绩与去年同期对比:订单 9,790 亿日元(+2,988,+43.9%),营收 7,459 亿日元(+823,+12.4%),营业利润 835 亿日元(+140,+20.2%),营业利润率 11.2%(+0.7 个百分点),归属于母公司所有者的季度利润 714 亿日元(+267,+60.0%)。FY26 全年计划:订单 1.295 万亿日元(同比 +3,453,+36.4%;较 2026 年 8 月 14 日计划 +500,+4.0%),营收 1.053 万亿日元(+947,+9.9%),营业利润 1,250 亿日元(+111,+9.8%),利润率 11.9%,净利润 995 亿日元(+228,+29.8%)。要点:订单、营收、营业利润和净利润均创下第三季度历史新高;精密电子和能源业务推动了订单增长;其他分部抵消了能源业务营收和利润的下降;因转让水ing(第一季度前为权益法联营企业)股份确认了 206 亿日元的税前收益。预测:上调订单预测以反映精密电子业务的强劲需求;营收和营业利润预测保持不变;尽管受到熊本县地震供应链影响,精密电子营收目标仍维持不变;因中东相关 S&S 销售未达预期,下调了能源业务营业利润预测。资本政策:追加最高 50 亿日元的股票回购。
两个并排的 KPI 表格(前九个月实际值和全年计划),带有趋势箭头,随后是“要点”部分,分为三行:FY26 1-3Q 业绩、FY26 业绩预测、资本政策。
章节分隔页,突出显示第 1 部分(合并摘要),其他四个部分呈灰色显示。
五个章节标题的垂直列表;当前激活项为粗体蓝色,其他项为浅灰色。
以亿日元为单位的表格,对比 FY25 1-3Q 与 FY26 1-3Q:订单 6,801 → 9,790(+2,988,+43.9%);营收 6,635 → 7,459(+823,+12.4%);营业利润 695 → 835(+140,+20.2%);营业利润率 10.5% → 11.2%(+0.7 个百分点);归属于母公司所有者的季度利润 446 → 714(+267,+60.0%);基本每股收益 (EPS) ¥96.76 → ¥156.67(+59.91,+61.9%)。平均汇率:美元 148.18 → 158.48,欧元 165.50 → 184.06,人民币 20.53 → 23.23。
单一财务表格,带有蓝色表头(去年、今年、变动额、变动率),今年数据列加粗,下方设有独立的汇率子表。
FY25 1-3Q 与 FY26 1-3Q 分部对比(单位:亿日元)。精密电子:订单 2,010 → 4,266 (+112.2%),营收 2,233 → 2,935 (+31.5%),营业利润 328 → 581 (+77.0%),利润率 14.7% → 19.8%。能源:订单 1,509 → 1,689 (+11.9%),营收 1,593 → 1,448 (-9.1%),营业利润 170 → 14 (-91.7%),利润率 10.7% → 1.0%。建筑与工业:订单 1,883 → 2,236 (+18.8%),营收 1,734 → 1,949 (+12.4%),营业利润 105 → 131 (+24.1%),利润率 6.1% → 6.7%。基础设施:订单 456 → 387 (-15.2%),营收 417 → 437 (+4.9%),营业利润 36 → 47 (+29.4%),利润率 8.8% → 10.8%。环境:订单 933 → 1,203 (+28.9%),营收 648 → 680 (+4.9%),营业利润 72 → 90 (+24.2%),利润率 11.2% → 13.3%。其他/调整项营业利润 -19 → -29。脚注:自 FY26 Q1 起,氢能业务的部分损益计入能源分部。
按分部划分的长表,侧边带有颜色代码条;每个分部包含四项指标;列分为去年、今年、变动额和变动率。
营业利润变动分析(瀑布图):从 FY25 1-3Q 的 695 亿日元增至 FY26 1-3Q 的 835 亿日元。主要驱动因素包括:营收增长贡献 +232 亿日元(精密电子、建筑与工业、基础设施、环境事业部营收均有所增长);盈利能力提升 +136 亿日元(主要来自精密电子、建筑与工业、环境事业部);固定成本增加 -286 亿日元(主要由于包括基本工资上涨在内的人员成本增加以及折旧费用上升);汇率影响 +49 亿日元;其他因素 +9 亿日元。核心结论:利润增长主要得益于营收规模的扩大和盈利能力的改善。
水平瀑布图,深蓝色代表起始/结束条形,浅蓝色代表正向增长步骤,灰色代表负向减少步骤,标注框通过细线与图表连接。
簇状柱形图对比了 FY25 1-3Q 和 FY26 1-3Q 按客户所在地划分的营收(单位:亿日元):日本 2,240 → 2,395(+6.9%);台湾、韩国及亚洲其他地区 1,315 → 1,863(+41.7%);中国 1,147 → 1,243(+8.4%);北美 896 → 868(-3.1%);欧洲 417 → 514(+23.3%);中东 375 → 285(-24.1%);其他地区 243 → 288(+18.7%)。FY26 1-3Q 营收结构圆环图显示:日本 32%,台湾/韩国/亚洲其他地区 25%,中国 17%,北美 12%,欧洲 7%,中东 4%,其他 4%;国内占比 32%,海外占比 68%。
左侧为成对柱形图,配有框选的百分比变化;右侧为圆环图,中心显示国内/海外占比。
章节分隔页,突出显示第 2 部分(分部业绩)。
包含五个项目的章节列表,当前项目以粗体蓝色显示,其余项目为灰色。
累计趋势图(FY25 对比 FY26;FY26 1-4Q 为计划值):订单额 1,512 / 2,674 / 4,266,全年计划 6,000(FY25 为 739 / 1,413 / 2,010 / 3,034);营收 829 / 1,836 / 2,935,全年计划 4,250;营业利润 135 / 325 / 581,全年计划 790;利润率 16.3% / 17.7% / 19.8%,全年计划 18.6%。产品与 S&S(服务与支持)营收对比:产品 1,538 → 2,078,S&S 695 → 857(S&S 占比从 31% 降至 29%)。地区营收:日本 436 → 555,亚洲 1,407 → 1,900,北美 268 → 303,欧洲 110 → 168,其他 9 → 9(国内 19%,海外 81%)。营业利润变动分析:328 + 261(营收影响)+ 66(盈利能力)- 109(固定成本)+ 35(汇率)= 581。要点:AI 相关需求引领市场,客户晶圆厂利用率高且产能投资扩大,中国市场同比持平;设备和零部件订单增长,CMP 产品在逻辑/代工和存储器领域大幅增长;产品和 S&S 营收均有所上升;利润增长受营收、产品组合和毛利率提升驱动,但被人员、折旧和研发成本增加部分抵消。
分部仪表盘:左上方为四个微型图表(订单、营收、营业利润、利润率);底部为产品/S&S 柱形图、地区营收柱形图和营业利润瀑布图;右侧为包含市场、订单、营收和营业利润行的“要点”面板。
展示了该分部及其两个子分部(CMP 与“其他”合并为“设备”;另一子分部为“零部件”)在 FY24–FY26 期间的季度订单和营收情况。FY26 分部订单:1,512 / 1,162 / 1,592,4Q 计划 1,733;设备 1,146 / 715 / 1,026,4Q 计划 1,211;零部件 365 / 446 / 565,4Q 计划 523。FY26 分部营收:829 / 1,007 / 1,098,4Q 计划 1,315;设备 539 / 684 / 712,4Q 计划 963;零部件 289 / 322 / 386,4Q 计划 351。FY24 和 FY25 的季度柱形图亦有标注。
按财年分组的季度柱形图,呈两行(订单、营收)三列(分部、设备、零部件)排列;计划值条形显示为轮廓框。
FY24–FY26 半年度订单与营收情况。分部订单:FY24 1,159 / 1,441;FY25 1,413 / 1,621;FY26 2,674 / 3,325(下半年计划)。FY26 设备订单 1,862 / 2,237(计划);零部件 811 / 1,088(计划)。分部营收:FY24 1,222 / 1,561;FY25 1,505 / 1,917;FY26 1,836 / 2,413(计划);FY26 设备营收 1,224 / 1,675(计划);零部件 612 / 737(计划)。标注:受熊本地震供应链影响,约 200–300 亿日元的设备营收推迟至 FY27,但 FY26 营收目标保持不变。
采用与季度页面相同的 2x3 网格展示半年度柱形图,设备营收图表上方配有橙色边框的标注框。
从 FY23 1Q 到 FY26 3Q 的季度产品营收堆叠柱形图,分为存储器和非存储器两部分。FY26 数据:1Q 587(存储器 28%,非存储器 72%),2Q 716(27% / 73%),3Q 775(28% / 72%)。此前的高点包括 FY25 4Q 的 920(32% / 68%)。脚注:存储器/非存储器的划分由公司定义;FY26 2Q 的结构比例已追溯调整以修正错误。
全宽堆叠柱形图,条形上方显示总额,内部显示百分比标签,按财年分组。
FY26 累计数据:订单量 557 / 1,125 / 1,689,计划 2,200(FY25 1-4Q 为 1,947);营收 465 / 967 / 1,448,计划 2,050(FY25 为 2,178);营业利润 -16 / -7 / 14,计划 130(FY25 为 259);利润率 -3.6% / -0.8% / 1.0%,计划 6.3%。产品营收从 768 降至 654,服务与支持 (S&S) 从 825 降至 794(S&S 占比从 52% 升至 55%)。区域表现:日本 68 → 18,亚洲 564 → 651,北美 487 → 387,欧洲 109 → 116,中东 286 → 206,其他 76 → 68(国内占比 1%,海外占比 99%)。营业利润变动分析:170 - 93(营收影响)+ 7(盈利能力)- 74(固定成本)+ 4(汇率)= 14。要点:油气需求整体复苏,但中东局势存在不确定性;中国石化行业放缓;北美和中东 LNG 需求稳健;中国电力行业表现稳健。受大型油气项目推动,订单量有所增长(中国石化订单下降);S&S 订单增长。由于期初积压订单减少,产品营收下降;受零件出货延迟及派往中东的主管减少影响,S&S 营收下降。营业利润受营收下降、氢能相关固定成本以及美国 Jeannette 工厂运营亏损的冲击。
红色主题的标准分部仪表板:包含四个微型图表、产品/S&S 及区域分布柱状图、营业利润瀑布图,右侧为要点面板。
FY26 累计数据:订单量 703 / 1,484 / 2,236,计划 2,800;营收 630 / 1,295 / 1,949,计划 2,650;营业利润 44 / 83 / 131,计划 190;利润率 7.0% / 6.4% / 6.7%,计划 7.2%。产品营收从 1,359 增至 1,546,S&S 从 375 增至 403(S&S 占比从 22% 降至 21%)。区域表现:日本 739 → 759,亚洲 426 → 502,北美 132 → 174,欧洲 197 → 229,中东 70 → 67,其他 166 → 216(国内占比 39%,海外占比 61%)。营业利润变动分析:105 + 46 营收 + 28 盈利能力 - 67 固定成本 + 10 汇率 + 9 其他 = 131。要点:北美 GDP 增长正在复苏,但其他地区疲软;数据中心和半导体需求强劲;受房地产投资限制影响,中国建筑设备市场依然疲软。国内产品和 S&S 订单均有所增长;数据中心订单强劲;在中国,与数据中心和半导体相关的工业订单有所增加。日本及除中东外的所有海外地区(尤其是美洲)营收均实现增长。尽管面临材料成本压力,但得益于生产力提升以及未再出现去年针对美国破产客户的坏账准备,利润有所改善。
青色主题的分部仪表板,包含微型图表、产品/S&S 及区域分布柱状图、营业利润瀑布图和要点面板。
FY26 累计数据:订单量 147 / 263 / 387,计划 600(FY25 1-4Q 为 629);营收 232 / 321 / 437,计划 600;营业利润 61 / 56 / 47,计划 60;利润率 26.3% / 17.4% / 10.8%,计划 10.0%。产品营收从 213 增至 226,S&S 从 204 增至 211(S&S 占比从 49% 降至 48%)。区域表现:日本 342 → 377,亚洲 59 → 49,北美 6 → 3,中东 9 → 3,其他 0 → 3(国内占比 86%,海外占比 14%)。营业利润变动分析:36 + 8 营收 + 4 盈利能力 - 1 固定成本 + 0 汇率 = 47。要点:国内公共泵市场稳健;在日本“国土强韧化第一个五年加速计划”下,防灾减灾和老旧基础设施应对措施的投资保持稳定。由于去年有多个大型项目,且部分公共项目推迟,国内订单低于去年同期;海外订单持平。在内需公共项目的带动下营收增长;随着完工项目增加,盈利能力得到提升。
蓝色主题的分部仪表板,包含微型图表、产品/S&S 及区域分布柱状图、营业利润瀑布图和要点面板。
FY26 累计数据:订单量 324 / 808 / 1,203,计划 1,350(FY25 1-4Q 为 1,353);营收 301 / 479 / 680,计划 980;营业利润 61 / 66 / 90,计划 135;利润率 20.5% / 14.0% / 13.3%,计划 13.8%。EPC 营收从 150 降至 113,O&M 从 498 增至 567(O&M 占比从 77% 升至 83%)。区域表现:日本 642 → 676,亚洲 5 → 3(国内占比 99%,海外占比 1%)。营业利润变动分析:72 + 10 营收 + 33 盈利能力 - 25 固定成本 + 0 汇率 = 90。要点:日本国内公共垃圾处理厂的新建需求稳定;O&M 订单处于正常水平。FY26 1-3Q 赢得两个大额订单(一个垃圾处理厂 DBO 合同,一个翻新/长期综合合同),而去年同期为三个。受寿命延长和维护业务推动,O&M 营收增长。得益于 O&M 业务组合优化以及已完工 EPC 项目准备金的释放,利润有所增长。定义:DBO = 设计、采购、建设以及规定期限内的运营和维护;EPC = 工厂设计、采购和建设。
绿色主题的分部仪表板;用 EPC/O&M 拆分图表取代了产品/S&S 图表;包含一个大额订单对比小表。
突出显示第 3 部分(FY26 业绩预测)的章节分隔页。
包含五个项目的章节列表,当前项目以蓝色突出显示。
FY26 主要市场、趋势及公司市场展望表(截至 2026 年 11 月)。精密电子(半导体制造):受 AI 驱动市场持续扩张;逻辑/代工和存储器投资增长;晶圆厂产能利用率保持高位;全球 WFE(晶圆厂设备)预计增长 20% 或更多。能源(石油天然气、新能源、电力):产品表现稳健,中国石化市场放缓,LNG 表现稳健,关注中东局势影响;中东地区零部件和服务存在不确定性;脱碳业务(氨、氢、CCUS)迈向商业化;LNG 增长约 6%,乙烯增长约 3%。建筑与工业:海外增长约 2%(欧洲疲软,中国疲软,美国持谨慎态度但数据中心需求上升,中东影响有限);日本国内持平。基础设施(水利设施、通风):受国土强韧化计划支撑,日本国内持平;受亚洲水处理需求、北美设施老化及排水泵需求驱动,海外增长约 4%。环保(固体废物处理):日本国内持平,长寿命化改造需求上升。
五行矩阵,包含彩色分部单元格、市场列、要点式趋势列、箭头图标(全球/海外/国内)和展望列。
标题:上调订单预测;维持营收、营业利润和净利润预测。表格(单位:亿日元):FY25 实际值 / FY26 原计划(2026 年 8 月 14 日) / FY26 计划(2026 年 11 月 13 日):订单 9,496 / 12,450 / 12,950(同比 +3,453,+36.4%;较原计划 +500,+4.0%);营收 9,582 / 10,530 / 10,530(+947,+9.9%);营业利润 1,138 / 1,250 / 1,250(+111,+9.8%);三者利润率均为 11.9%;净利润 766 / 995 / 995(+228,+29.8%)。ROIC 11.9% / 11.8% / 11.8%;ROE 15.6% / 18.8% / 18.8%;基本 EPS 166.31 日元 / 217.93 日元 / 218.10 日元;全年股息 59.0 日元 / 66.0 日元 / 66.0 日元。汇率假设:美元 145 日元,欧元 175 日元,人民币 20 日元(FY25 实际值为 149.63 / 168.94 / 20.83)。
标题信息栏下方为大型预测表,突出显示当前计划列,包含比率板块和汇率板块。
全年分部计划(单位:亿日元),FY25 实际值 → FY26 新计划(较原计划的变化):精密电子订单 3,034 → 6,000(+500),营收 3,422 → 4,250(无变化),营业利润 577 → 790(+20),利润率 18.6%。能源订单 1,947 → 2,200,营收 2,178 → 2,050,营业利润 259 → 130(较原计划 180 下调 50),利润率 6.3%。建筑与工业订单 2,492 → 2,800,营收 2,419 → 2,650,营业利润 152 → 190,利润率 7.2%(无变化)。基础设施订单 629 → 600,营收 571 → 600,营业利润 46 → 60(+5),利润率 10.0%。环保订单 1,353 → 1,350,营收 978 → 980,营业利润 130 → 135(+5),利润率 13.8%。其他/调整营业利润 -28 → -55(较原计划 -75 上调 20)。脚注包含氢能业务重新分类及熊本震后营收转移说明。
按分部分组的表格,带有色条,突出显示新计划列以及同比/较原计划变化列。
左侧瀑布图,FY25 实际值 1,138 亿日元至 FY26 新计划 1,250 亿日元:精密电子 +212(AI 相关需求),能源 -129(营收下降、氢能相关固定成本、美国 Jeannette 工厂运营亏损),建筑与工业 +37(日本国内 S&S、美洲及 EMEA 增长),基础设施 +13(积压订单转化),环保 +4(营收及准备金释放),其他 -26(退职福利计划修订产生的结算损失)。右侧瀑布图,原计划 1,250 亿日元至新计划 1,250 亿日元:精密电子 +20(产品组合及毛利率),能源 -50(见第 25 页),基础设施 +5(施工进度顺利),环保 +5(削减固定成本及盈利能力提升),其他 +20(重新评估包括退职福利计划修订在内的企业成本)。
两个并列的瀑布图,每个驱动因素均带有标注框。
突出显示第 4 部分(专题)的章节分隔页。
包含五个项目的章节列表,当前项目以蓝色突出显示。
为满足中长期需求增长,荏原 (Ebara) 正在扩大设备产能:(1) 加强熊本工厂生产,逐步实现增产;(2) 租赁茂原工厂的大型高规格洁净室——该工厂是 Shinko Electric Industries 计划从 Japan Display 收购的工厂的一部分——旨在确保产能的同时,缩短启动时间并减少相比新建工厂的投资,同时提高 BCP(业务连续性计划)和供应稳定性。租赁概况:Japan Display 茂原工厂 J1 栋(Shinko Electric 将于 2027 年 3 月收购),位于千叶县茂原市早野;J1 栋部分区域(洁净室等);2026 年 11 月 13 日签署合同;计划 2027 年 4 月 1 日开始租赁;租期为交付后 12 年。产能示意(2026 年 = 1.0):2027 年熊本工厂升级后达到 1.5 倍;2028 年起结合茂原工厂有空间扩展至 2.5 倍。
左侧为文字要点和租赁概况表;右侧为带有箭头的产能柱状图。
能源业务全年营业利润 (OP) 计划:初始 210 → 前次计划 180(8 月 14 日发布,因美国 Jeannette 工厂运营亏损和中东局势影响下调 30)→ 新计划 130(11 月发布,下调 50)。新下调的原因:Jeannette 工厂的亏损在 1H 已基本结束;中东不稳定性加剧意味着 2H 的 S&S 销售(维修、技术顾问、零件)预计将低于预期;产品销售虽有进展,但不足以弥补 S&S 利润的下降。半年营业利润:FY24 为 75 / 205,FY25 为 111 / 148,FY26 1H 为 -7,2H 计划为 137(3Q 为 22,4Q 预计为 115)。Q4 展望:预计 115 亿日元利润将来自集中在 4Q 的高利润 S&S 零件、Jeannette 工厂恢复正常后的产品交付以及严格的固定成本削减。迈向 FY27:Jeannette 工厂的亏损预计在 FY26 结束;通过正常化和自动化提升生产力、交付能力并降低成本;转化高额积压订单;通过休斯顿旗舰店和阿布扎比新基地实现 S&S 增长;在 LNG 上游/中游和周转性 S&S 领域获得更多订单。
左栏包含两个小型柱状图(计划修订、半年营业利润);右栏为红头文本块;底部为“迈向 FY27”横幅。
突出显示第 5 部分(补充材料)的板块分隔页。
包含五个项目的板块列表,当前项目以蓝色高亮显示。
影响预计主要集中在能源以及建筑与工业领域;计划假设当前的紧张局势和物流限制将持续到 2026 年 12 月底,直接影响已计入预测;未来可能产生进一步影响。对营业利润 (OP) 的直接影响 (亿日元) —— FY26 1-2Q 实际值 / 前次全年预测 (8 月 14 日) / 新全年预测 (11 月 13 日):精密电子(材料和物流成本)-1 / -2 / -2;能源(中东 S&S 销售延迟、物流中断及成本)-16 / -10 / -60;建筑与工业(原材料和能源价格、交付周期导致的销售延迟)-5 / -10 / -10;基础设施(无影响)0 / 0 / 0;环保(因树脂等材料短缺导致的施工延迟)0 / -1 / -1;合并总计 -22 / -23 / -73。
表格上方有三个项目符号,表格包含业务分部、主要影响和三个数值列。
追加回购:在进行必要投资并保持财务纪律(D/E 比率 0.4–0.5,现金维持在 1.5–2.0 个月的营收水平)的同时,Ebara 继续调整权益以实现其 ROE 目标(到 FY28 达到 18% 或更高)。FY26 已回购 100 亿日元;现决定追加最高 50 亿日元的回购。条款:普通股;最高 1,700,000 股;最高 50 亿日元;2026 年 11 月 16 日 – 12 月 31 日;目的:优化权益并提升长期股东价值。股息和回购图表(现金流口径,亿日元):2021 年股息 104 + 回购 200 = 304;2022 年 182;2023 年 189;2024 年 227;2025 年 277 + 200 = 477;2026 年计划 292 + 100 + 追加 50。
左侧为政策文本和条款表;右侧为股东回报的堆叠柱状图。
FY24–FY26 半年报数据表 (亿日元)。合并:订单 FY24 为 3,996 / 4,609,FY25 为 4,513 / 4,983,FY26 1H 为 6,362 / 2H 计划为 6,587;营收为 3,945 / 4,721,4,487 / 5,095,4,907 / 5,622;营业利润 (OP) 为 399 / 580,500 / 638,506 / 743;利润率为 10.1% / 12.3%,11.2% / 12.5%,10.3% / 13.2%。按分部划分的 FY26 2H 计划:精密电子订单 3,325,营收 2,413,营业利润 464 (19.3%);能源 1,074 / 1,082 / 137 (12.7%);建筑与工业 1,315 / 1,354 / 106 (7.9%);基础设施 336 / 278 / 3 (1.4%);环保 541 / 500 / 68 (13.6%);其他/调整营业利润 -38。
密集表格,按合并总计和五个分部进行分组,包含每个财年的半年列,并高亮显示 FY26 2H 计划列。
累计订单 (亿日元) FY25 1Q/1-2Q/1-3Q/1-4Q 及 FY26 1Q/1-2Q/1-3Q/1-4Q 计划。合并:1,998 / 4,513 / 6,801 / 9,496;FY26 为 3,249 / 6,362 / 9,790 / 计划 12,950。精密电子 FY26 1-3Q 为 4,266(计划 6,000)—— 设备 2,888(计划 4,100),零部件 1,377(计划 1,900)。能源 1,689 (2,200);建筑与工业 2,236 (2,800);基础设施 387 (600);环保 1,203 (1,350);其他 7。
包含分部行和累计期间列的表格;FY26 1-3Q 加粗显示,计划列带有阴影。
累计营收 (亿日元)。合并 FY25:2,126 / 4,487 / 6,635 / 9,582;FY26:2,463 / 4,907 / 7,459 / 计划 10,530。按分部划分的 FY26 1-3Q(全年计划):精密电子 2,935 (4,250) —— 设备 1,937 (2,900),零部件 998 (1,350);能源 1,448 (2,050);建筑与工业 1,949 (2,650);基础设施 437 (600);环保 680 (980);其他 7。
表格格式与订单页面相同。
累计营业利润 (亿日元)。合并 FY25:226 / 500 / 695 / 1,138;FY26:267 / 506 / 835 / 计划 1,250。按分部划分的 FY26 1-3Q(计划):精密电子 581 (790);能源 14 (130);建筑与工业 131 (190);基础设施 47 (60);环保 90 (135);其他/调整 -29 (-55)。
表格格式与订单和营收页面相同。
展示了从 FY24 4Q 到 FY26 3Q 的季度末订单余额(亿日元)以及 FY26 4Q 的计划值。合并数据:9,171 (FY24 4Q);FY25 为 8,868 / 9,005 / 9,196 / 9,120;FY26 为 9,933 / 10,592 / 11,389,4Q 计划值为 11,540。FY26 3Q 按分部划分(括号内为 4Q 计划值):精密电子 2,823 (3,265);能源 2,389 (2,313);建筑与工业 1,041 (907);基础设施 773 (834);环保 4,360 (4,216);其他 0 (1)。
按分部划分的季度末余额表,FY26 3Q 列加粗显示,4Q 计划列带有阴影。
按分部划分的累计地区营收(亿日元)及 FY26 构成比。精密电子 FY26 1-3Q 为 2,935:日本 555 (19%),除日本外的亚洲 1,900 (65%),北美 303 (10%),欧洲 168 (6%),其他 9。能源 1,448:日本 18 (1%),亚洲 651 (45%),北美 387 (27%),欧洲 116 (8%),中东 206 (14%),其他 68 (5%)。建筑与工业 1,949:日本 759 (39%),亚洲 502 (26%),北美 174 (9%),欧洲 229 (12%),中东 67 (3%),其他 216 (11%)。基础设施 437:日本 377 (86%),亚洲 49 (11%),北美 3,中东 3。环保 680:日本 676 (99%),亚洲 3 (1%)。同时显示了 FY25 1Q–1-4Q 的数据。
密集的长表格:分部总计行后紧跟地区明细行;FY26 数据列与构成比列成对排列。
按分部划分的 S&S 营收及占比(亿日元),涵盖 FY25 1Q 至 1-4Q 以及 FY26 1Q 至 1-3Q。FY26 1-3Q:精密电子 857 (29%);能源 794 (55%);建筑与工业 403 (21%);基础设施 211 (48%);环保 O&M 营收 567 (O&M 占比 83%)。FY25 全年:970 (28%),1,173 (54%),546 (23%),268 (47%),O&M 753 (77%)。
表格中每个分部包含两行(营收和占比),横跨各累计期间列。
(亿日元)FY25 3Q / FY25 4Q / FY26 3Q 数据:总资产 10,482 / 10,822 / 11,204;流动资产 7,031 / 7,173 / 7,348(现金及等价物 1,739 / 1,434 / 1,582;应收账款 2,614 / 3,324 / 3,066;存货 2,202 / 1,976 / 2,194;其他 475 / 437 / 504);非流动资产 3,450 / 3,648 / 3,856。总负债 5,558 / 5,605 / 5,640(应付账款 1,320 / 1,252 / 1,273;有息负债 2,071 / 2,247 / 2,222;其他 2,167 / 2,105 / 2,144)。总权益 4,923 / 5,216 / 5,563,其中归属于母公司所有者权益为 4,798 / 5,088 / 5,443。归属于母公司所有者权益比率 45.8% / 47.0% / 48.6%;D/E 比率 0.43 / 0.44 / 0.41。
资产负债表采用层级缩进结构,包含两个变动分析列(对比上年同期 3Q 和对比上年末)。
(亿日元)1-3Q FY25 → FY26:经营活动 CF 441 → 984 (+542);投资活动 CF -605 → -354 (+250);自由现金流 -164 → 629 (+793);筹资活动 CF 181 → -490 (-672)。全年数据(FY25 实际 / FY26 原计划 / FY26 新计划):经营 407 / 1,000 / 1,000;投资 -912 / -550 / -600;自由现金流 -504 / 450 / 400;筹资 168 / -350 / -200。脚注:FY26 1-3Q 包含来自 水ing 股份转让的现金——收到股息 53 亿日元(经营活动)以及出售权益法投资所得 242 亿日元(投资活动)。
现金流量表分为九个月累计和全年两个板块,包含带阴影的新计划列和脚注。
(亿日元)1-3Q FY25 → FY26:资本支出 772 → 588 (-183);折旧 249 → 309 (+60);研发 161 → 179 (+18)。全年数据(FY25 实际 / FY26 原计划 / 新计划):资本支出 1,007 / 990 / 930(精密电子 210,能源 260,建筑与工业 140,基础设施 10,环保 20,其他 290);折旧 348 / 420 / 420;研发 232 / 250 / 250(精密电子 110,能源 50,建筑与工业 50,基础设施 10,环保 30)。
双板块表格(九个月累计和全年),在三项指标下分别列出分部明细。
近期新闻发布。环境方面:Ebara Environmental Plant 正与三家公司合作,开展利用木质生物质和废弃物制成的绿色甲醇进行资源循环的可行性研究,据称为日本首创 (2026/9);与供应商开展“ecoCSV”活动,表彰减少温室气体排放和提高效率的提案 (2026/9);Ebara Environmental Plant 因废弃物和化粪池研发获得环境大臣奖 (2026/10)。社会方面:细田社长礼节性拜访熊本县知事,表达感谢并支持灾后恢复 (2026/10);发布《Ebara Group 健康白皮书 2026》(2026/10)。投资者关系 (IR) 方面:继续入选 ESG 指数 (2026/8);举行 FY2026 第二次面向个人股东的工厂参观活动 (2026/11)。
三栏式表格(E、S、IR 活动),列出新闻发布标题和日期。
相关披露材料参考列表,包含日期和内容:2026 综合报告业务篇 (2026/06/30) —— 目标、战略、产品、市场、市场份额、据点、竞争对手、地区组合、S&S 占比;长期愿景“E-Vision2035”和中期计划“E-Plan2028” (2026/02/13) —— 财务与非财务目标、投资组合、现金分配;2026 IR Day 会议 (2026/07/14),涵盖精密电子公司(CMP 设备需求、混合铜键合、BS-PDN、零部件)、能源公司(LNG、S&S、氢能、氨能、CCUS)和建筑与工业公司(重组、半导体用冷水机组、数据中心冷却泵);收购三菱电机的三相电机业务 (2025/11/13)。
三栏表格:材料标题(带下划线的链接)、披露日期、要点;行间采用浅蓝色交替阴影。
标准免责声明:预测、计划和前瞻性陈述均基于发布当日可获得的信息以及对不确定因素的假设;实际结果可能存在重大差异。
左上角为灰色大标题,中间为正文段落,右上角有浅蓝色圆弧图形,底部带有 logo。
关于此幻灯片和基础演示文稿内容的常见问题。
该演示文稿为日语。它是 Ebara Corporation(荏原制作所)截至 2026 年 9 月的九个月业绩演示文稿(決算説明会資料),日期为 2026 年 11 月 13 日,原文发布在东京证券交易所的及时披露系统 TDnet 上。本页面上的页面摘要是幻灯片标题和关键数据的简体中文翻译。
Ebara 的财年截止日为 12 月,因此 2026 财年第三季度(1-3Q)涵盖 2026 年 1 月至 9 月。数据为自第一季度起的累计值,并根据 IFRS(国际财务报告准则)报告。
订单额为 9,790 亿日元(+43.9%),营收为 7,459 亿日元(+12.4%),营业利润为 835 亿日元(+20.2%,利润率 11.2%),归属于母公司所有者的利润为 714 亿日元(+60.0%)。公司表示,这四项指标均创下第三季度的历史新高。
由于精密与电子事业部需求强劲,订单额指引上调了 500 亿日元,达到 12,950 亿日元。营收(10,530 亿日元)、营业利润(1,250 亿日元)和净利润(995 亿日元)保持 2026 年 8 月 14 日的计划不变;能源事业部的利润下调被其他事业部抵消。
能源事业部的全年营业利润计划从 180 亿日元下调至 130 亿日元,主要是因为中东局势动荡导致预期的服务与支持销售额低于计划。演示文稿还提到美国 Jeannette 工厂的运营亏损,称其在财年上半年已基本结束,预计第四季度将实现 115 亿日元的利润。
事业部仪表板(第 10 页和第 14-17 页)将订单、营收、利润、利润率、组合、地区和利润变动分析整合在一张幻灯片中。瀑布图(第 7 页和第 22 页)、预测表(第 20-21 页)以及中东影响表(第 27 页)也是非常出色的参考布局。
Ebara 在 2026 财年已回购了 100 亿日元的股份,并决定在 2026 年 11 月 16 日至 12 月 31 日期间追加回购高达 50 亿日元(最多 170 万股)的股份。计划的全年股息为每股 66 日元。
是的。每个页面图像都经过审核,包括密集的附录表格在内的所有数据均清晰可辨。除非另有说明,金额单位均为亿日元。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
参考专业设计,选择您的风格,生成具有完美文本渲染的幻灯片。由 Nano Banana 提供支持——立即开始创建您的演示文稿。


