
所属合集: 投资者演示文稿案例 · 日本上市公司投资者演示文稿范例
Dentsu Group FY2026 第三季度业绩演示文稿 —— 这是一份包含 52 张幻灯片的日英双语投资者演示文稿,涵盖了 dentsu 在 2026 财年第三季度(7 月至 9 月)和前九个月(1 月至 9 月)的业绩。内容包括首席执行官按地区划分的业务和战略更新、合并损益表、地区和业务层面的内生增长、营业利润率、修订后的 FY2026 内生增长指引、现金流、资产负债表、杠杆率以及 dentsu Japan 的详细数据。这是一份日语演示文稿(2026年度 第3四半期 決算説明会資料),几乎每张幻灯片都附有英文对照,最初于 2026 年 11 月 16 日发布在 TDnet(东京证券交易所及时披露系统)上。
以这份演示文稿的封面作为风格参考,用您自己的内容生成幻灯片。 也可以在下方任选一页,以它的版式作为参考。
快速导航
标签
分享幻灯片
Dentsu Group FY2026 第三季度业绩演示文稿 —— 这是一份包含 52 张幻灯片的日英双语投资者演示文稿,涵盖了 dentsu 在 2026 财年第三季度(7 月至 9 月)和前九个月(1 月至 9 月)的业绩。内容包括首席执行官按地区划分的业务和战略更新、合并损益表、地区和业务层面的内生增长、营业利润率、修订后的 FY2026 内生增长指引、现金流、资产负债表、杠杆率以及 dentsu Japan 的详细数据。这是一份日语演示文稿(2026年度 第3四半期 決算説明会資料),几乎每张幻灯片都附有英文对照,最初于 2026 年 11 月 16 日发布在 TDnet(东京证券交易所及时披露系统)上。
每张幻灯片页面的详细视图,包括布局、关键内容和视觉元素。
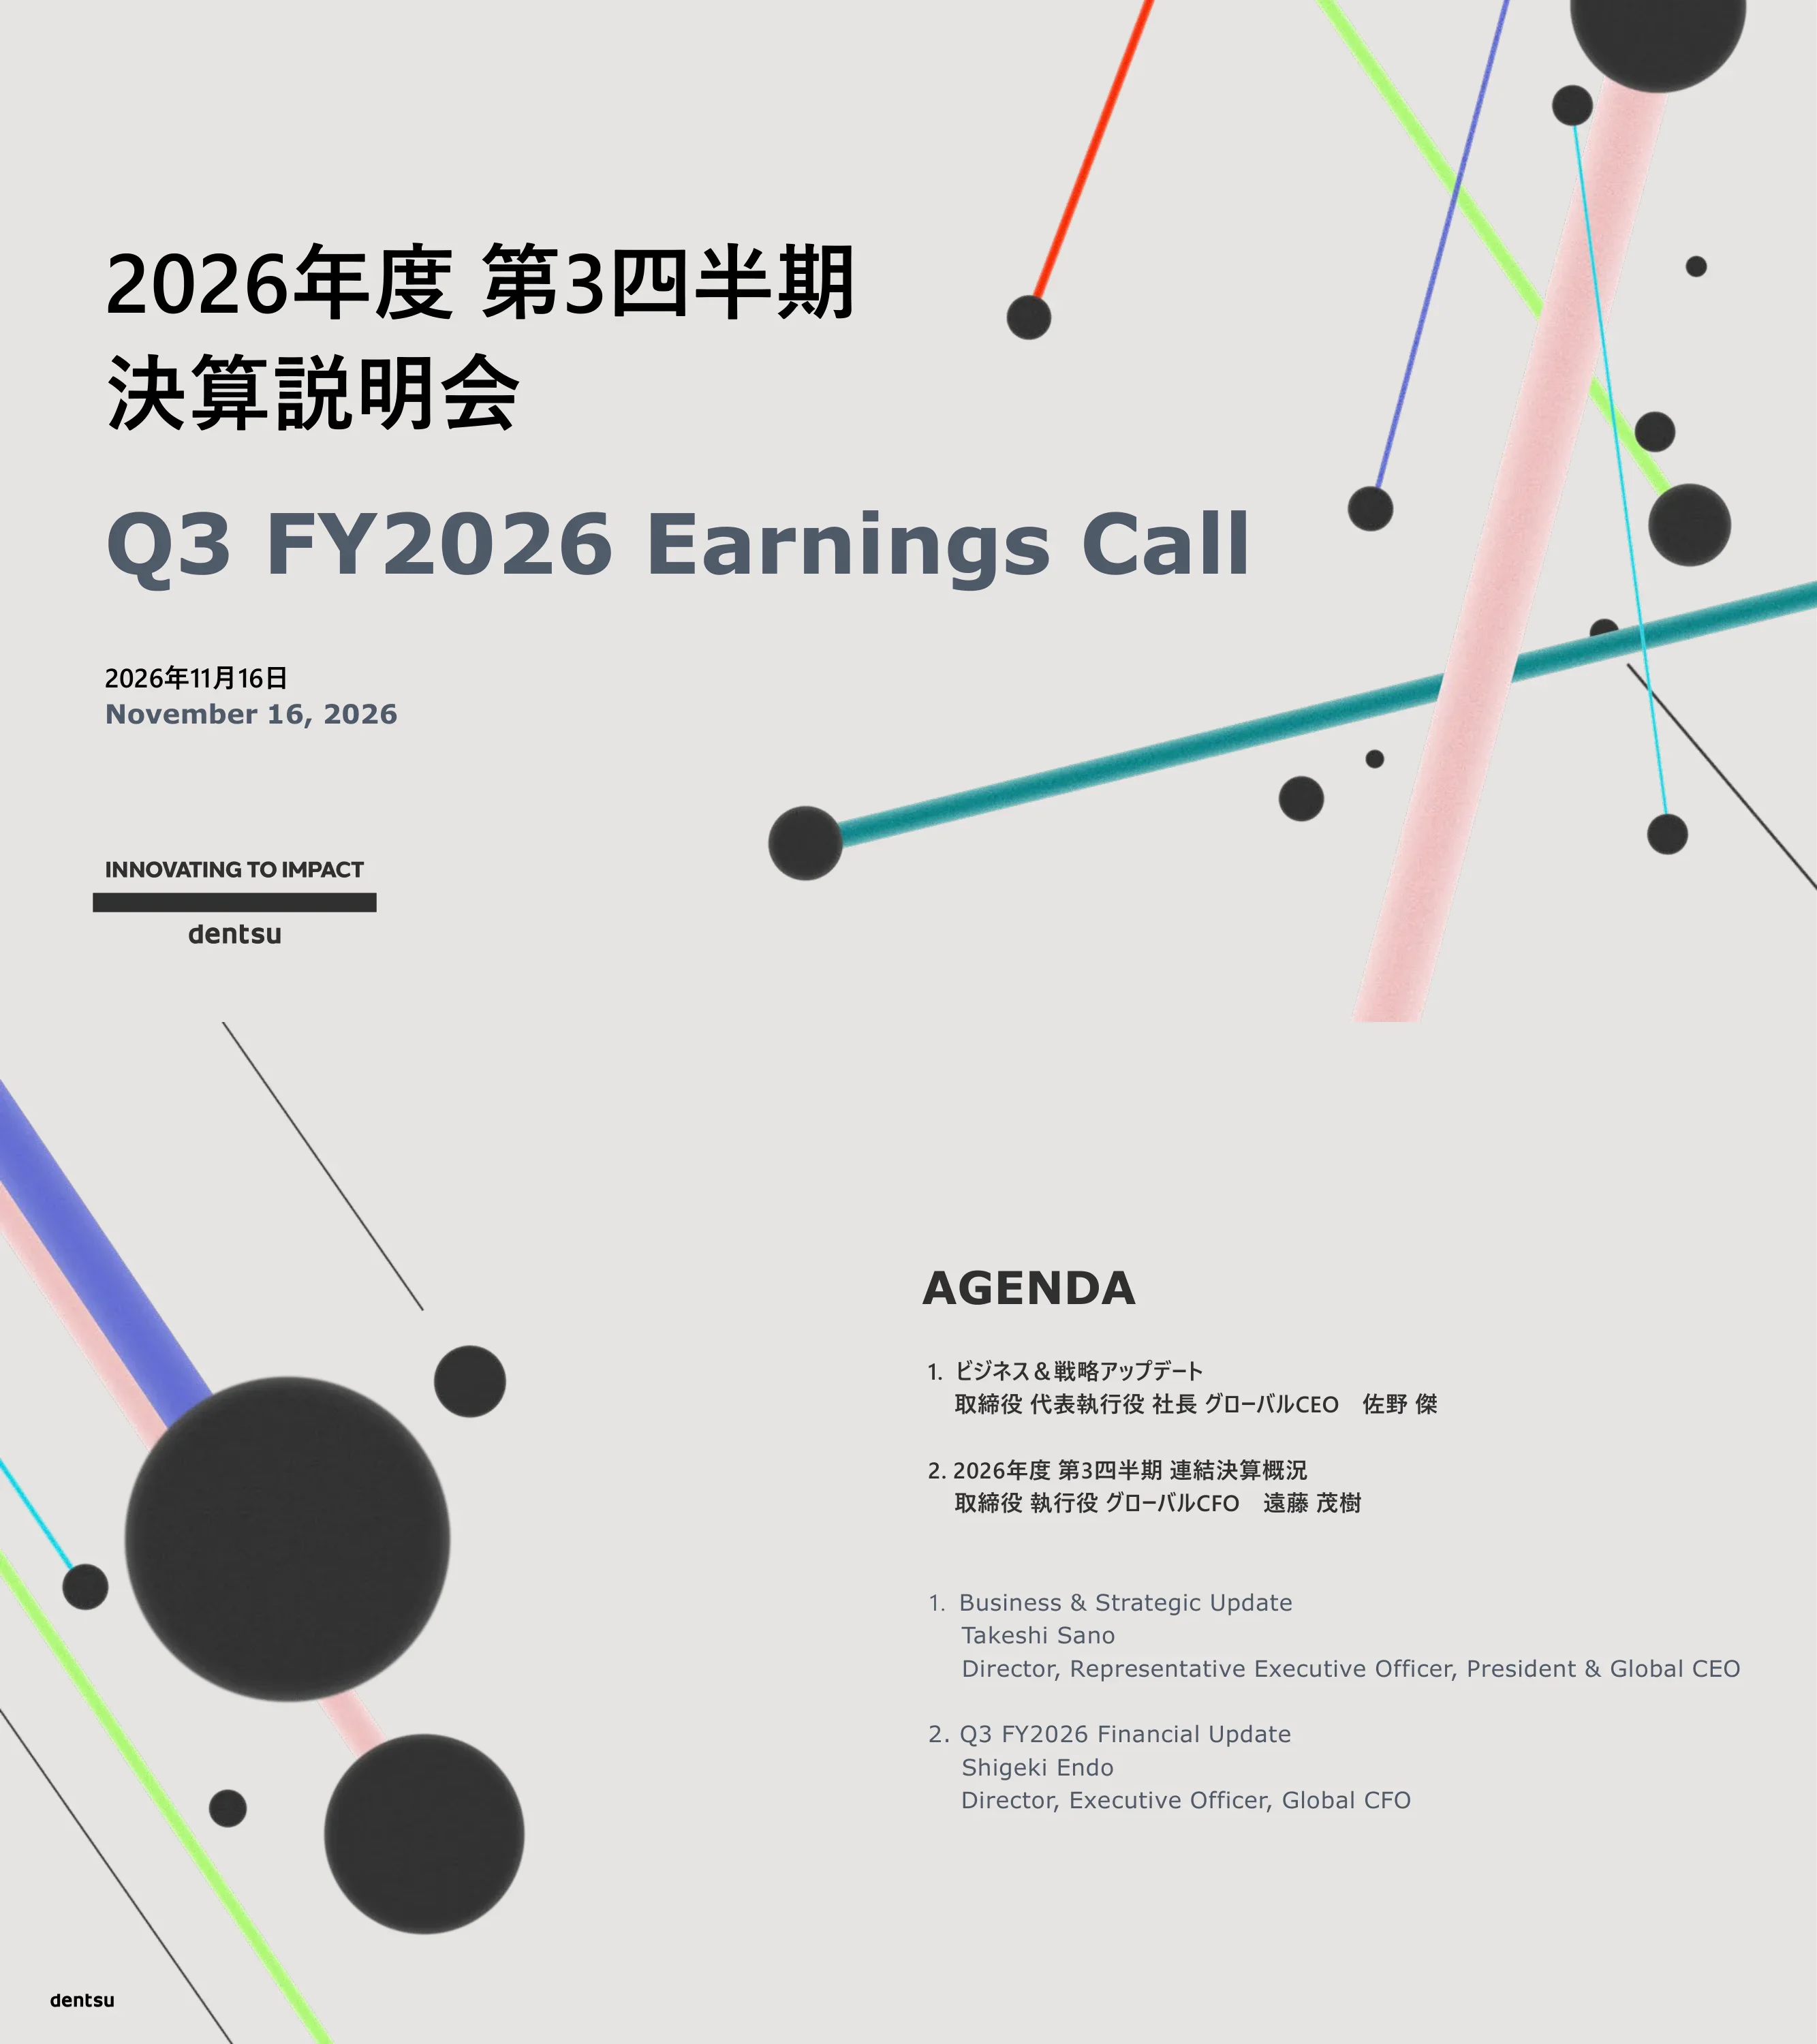
dentsu 2026 财年第三季度财报电话会议封面幻灯片,日期为 2026 年 11 月 16 日。显示了日文和英文标题,以及带有“Innovating to Impact”标语的 dentsu 字标。
左对齐标题块(日文为黑色,英文为大号石板灰色加粗),下方标有日期;右侧为浅灰色背景上的抽象 3D 线条和深色球体;左下角为徽标组合。
两项议程:1) 业务与战略更新,由董事、代表执行官、总裁兼全球 CEO 佐野杰(Takeshi Sano)演示;2) 2026 财年第三季度财务更新,由董事、执行官、全球 CFO 远藤偀(Shigeki Endo)演示。
左半部分为抽象图形;右半部分为议程文本,日文列表位于英文列表上方。
CEO 业务与战略更新章节分隔页,日期为 2026 年 11 月 16 日,由 dentsu 总裁兼全球 CEO 兼 dentsu Japan CEO 佐野杰(Takeshi Sano)演示。
左侧为大号双语章节标题,下方为演示者详情;右侧为带有球体的抽象红、蓝、青色线条。
第三季度集团有机增长率为 (3.7)%(2025 年第三季度:+1.4%;前九个月为 (1.0)%,2025 年前九个月为 +0.3%)。营业利润率为 10.5%,同比下降 450 个基点(前九个月为 11.8%,下降 120 个基点),法定净利润为 68 亿日元(¥6.8 billion),同比减少 54 亿日元(¥5.4 billion)(前九个月为 530 亿日元(¥53.0 billion),增加 1,146 亿日元(¥114.6 billion))。按地区划分,第三季度有机增长率分别为:日本 (2.4)%、美洲 (6.5)%、EMEA (7.1)% 和亚太地区 +10.3%,第三季度营业利润率分别为 19.5%、21.0%、9.3% 和 4.8%。
顶部横向排列三个 KPI 卡片,显示大号青色数字;下方为地区表格,带有青色表头行(日本、美洲、EMEA、亚太地区),显示第三季度和前九个月的有机增长率及营业利润率。
奖项:在 2026 年 D&AD 大奖中获得 12 个奖项,包括年度设计机构奖;在 2026 年亚太艾菲奖 (APAC Effie Awards) 中获得 6 个奖项(2 金、1 银、3 铜);在伦敦国际奖 (LIA) 中获得 23 个奖项,包括全球年度设计公司奖;在 2026 年釜山国际广告节 (MAD STARS) 中获得 22 个奖项,包括设计全场大奖和年度代理商奖。Merkle 被 IDC MarketScape 评为 AI 赋能 Adobe 专业服务的领导者。列出的赢得客户包括:ServiceNow 和印度航空 (Global)、日立建机和泛太平洋零售管理 (Japan)、长城汽车和 DOUGLAS Group (EMEA)。
左侧三分之二:一排获奖照片和徽标,下方为双语项目符号;右侧三分之一:浅灰色“客户赢得情况”面板,按地区列出客户。
恢复盈利能力:全球总部和 EMEA 运营结构得到优化,集群/市场得到简化,裁员约 3,400 人,提前实现 2027 财年目标。2026 财年计划进展顺利,成本约 260 亿日元,预计年度节省约 420 亿日元。恢复竞争力:前九个月投资约 70 亿日元,主要用于媒体、AI 以及数据与技术,2026 财年投资计划从约 140 亿日元修订为约 110 亿日元。
由圆角面板组成的二乘二网格:针对两个主题,左侧为日文文本,右侧为英文;脚注定义了“集群”。
日本 2026 年第三季度净营收为 1117 亿日元,而 2025 年为 1208 亿日元(包括来自 CARTA HOLDINGS 的 62 亿日元),2024 年为 1099 亿日元(包括 52 亿日元)。第三季度有机增长率分别为 2.8% (2024)、9.9% (2025) 和 (2.4)% (2026)。受去年 +9.9% 的高基数对比以及客户支出谨慎的影响,增长转为负值,但净营收仍创下历史第三高的第三季度记录。2024-2026 年第三季度平均有机增长率为 3.6%,互联网广告营业额连续 11 个季度实现两位数增长,数字化转型 (DX) 增长率为中个位数。
左侧:2024-2026 年青色柱状图,带有橙色趋势箭头,下方为有机增长行;右侧:灰色双语项目符号面板。右上角带有红色“Japan”标签。
第三季度和前九个月的比稿胜率均保持在 50% 以上。三大支柱:扩展客户价值链(约 500 个 AI 转型项目;AI SaaS 部署至约 50 家客户;生成式 AI 用于下一代移动出行设计,使开发速度提升高达 20 倍);开发增长领域(由 7-Eleven、电通公司和 CyberAgent 成立的零售媒体合资公司;第三季度为 200 多家公司提供 B2B 支持);以及体育与娱乐(日本篮球协会的增长合作伙伴和 J.LEAGUE 的综合增长合作伙伴)。
顶部为双语摘要横幅;下方为三个带有深色表头的列,每列包含带有徽标和照片的案例卡片。
Dentsu Group 将保留 Dentsu Soken 约 62% 的股份,后者仍是 dentsu Japan 的核心公司。将其私有化旨在实现更快速的决策和长期增长投资。关键协同效应包括:DX/AI(Dentsu Soken 的咨询与开发能力结合 ITOCHU 的客户群)、IT 基础设施(Dentsu Soken 的解决方案结合 CTC 的 IT 基础设施与运营)以及零售媒体(Dentsu Inc. 的策划能力结合 Gate One 的店内媒体和 Data One 的购买数据)。
顶部为带边框的摘要框,包含两个双语要点;下方设有 V 型箭头和深色横幅;底部为三行布局,带有青色标签(DX·AI、IT 基础设施、零售媒体)及双语描述。
美洲地区的 CXM 业务自 2022 年以来首次恢复季度正向有机增长,在 FY2026 第三季度达到 0.8%。折线图追踪了从 FY2023 第一季度到 FY2026 第三季度的 CXM 有机增长情况;仅标注了最新数据点 (0.8%),早期数值未以数字形式显示。复苏驱动因素包括:专注于营销转型和 AI 转型、提升客户留存率及赢得额外项目,以及来自更广泛客户群的新收入。
顶部为双语摘要横幅;左下角为深色标题下的折线图;右下角为浅青色面板,列出了复苏驱动因素。右上角带有蓝色“Americas”标签。
媒体业务受到主要客户支出减少的影响,但第三季度净新增媒体业务转为正增长。亮点包括:通过数据驱动的 B2B 方案进行顾问式销售(在 2025 年和 2026 年被 B2B Marketing 评为美国排名第一及全球排名第一的 B2B 营销机构);赢得新客户的综合零售提案;以及通过扩大 ServiceNow 合作伙伴关系实现的 AI 转型,全球媒体合同已延长至 2030 年。
摘要横幅;蓝色“业务亮点”条;三个带轮廓的列,每列都有框线子标题和双语描述。
由于宏观不确定性和主要客户支出减少,EMEA 地区的媒体业务在经历上半年的增长势头后转为负增长,但新业务获取和现有客户的增长仍在继续。亮点包括:为 Netflix 和 DOUGLAS 在 20 多个欧洲市场提供以媒体为导向的综合服务,并被 GWM(长城汽车)选为综合市场准入合作伙伴;在法国推出 iProspect LLM 解决方案,用于 AI 搜索和智能体可见性;以及在 35 多个市场中被 1,700 多家客户使用的专有 Pipes 媒体优化平台。
摘要横幅;绿色“业务亮点”条;三个带轮廓的列,包含客户标志、iProspect 图像以及市场/客户统计框。
得益于上年同期一次性项目影响的消除以及对增长市场的投资,APAC 地区在第三季度和前九个月均恢复了正增长。亮点包括:获得 Air India 的新全球业务,并在 Tata 生态系统中发挥更大作用;基于数据、技术和媒体能力赢得 TSB 业务;在印度推出 Dentsu Performance Studio,每月制作 1,000 多个创意资产;并被选为 ChatGPT Ads 发布合作伙伴,支持在包括东南亚和台湾在内的七个市场进行推广。
摘要横幅;紫色“业务亮点”条;三个带轮廓的列,包含标志和小型宣传图片。
dentsu 发布了首份《人才与文化报告》(人的資本レポート),展示了对人才和文化的投资如何创造企业价值;同时发布了《2026 年度综合报告》,阐述了建立在以客户为中心、敏捷性和协作基础上的新增长阶段。幻灯片展示了报告封面、CEO 与 CHRO 的访谈跨页以及价值创造图表;由于分辨率限制,报告图像内的微小文字无法辨认。
顶部为双语摘要横幅;下方为两个拼贴图:左侧为《人才与文化报告》封面及访谈跨页,右侧为《2026 年度综合报告》封面及价值创造模型图。
CFO 财务更新部分的章节分隔页,日期为 2026 年 11 月 16 日,由董事、执行官兼全球 CFO 远藤信基(Shigeki Endo)演示。脚注说明,由于这些数据旨在帮助投资者理解业务,可能与财务报表有所出入,并提示参阅附录中的定义。
左侧为双语标题,下方为演示者信息块,底部为免责声明脚注;右侧为抽象线条艺术。
2026 年 1-9 月对比 2025 年:净营收 8,672 亿日元对比 8,513 亿日元(+1.9%);有机增长为 (1.0)% 对比 0.3%;基础营业利润 1,019 亿日元对比 1,110 亿日元((8.1)%);营业利润率 11.8% 对比 13.0%((120) 个基点)。基础净利润为 537 亿日元对比 566 亿日元((5.0)%),基础每股收益 (EPS) 为 206.89 日元对比 217.88 日元。法定营业利润为 1,036 亿日元对比 (74) 亿日元亏损,法定净利润 530 亿日元对比 (615) 亿日元,法定每股收益为 204.33 日元对比 (237.04) 日元。
全宽表格,带有青色表头(2026 年 1-9 月、2025 年 1-9 月、同比);左列为日语标签,中列为英语标签;关键行以青色突出显示。
集团前九个月(9M)有机增长率为 (1.0)%:日本 +2.5%,美洲 (5.5)%,欧洲、中东和非洲 (EMEA) (2.6)%,亚太地区 (APAC) +0.7%。前九个月净营收占比:日本 40%,美洲 27%,EMEA 24%,APAC 9%。折线图显示了从 24Q1 到 26Q3 的集团季度有机增长趋势,26Q3 最终为 (3.7)%;早期数据点未标注数值。
世界地图水印背景;左上方为区域有机增长表;左下方为营收组合环形图;右侧为折线图。
日本第三季度(Q3):净营收 1,117 亿日元(同比 (7.5)%),有机增长 (2.4)%,核心营业利润 218 亿日元((26.1)%),营业利润率 19.5%((490) 个基点)。前九个月(9M):净营收 3,477 亿日元((2.7)%),有机增长 +2.5%,核心营业利润 822 亿日元((6.4)%),利润率 23.6%((100) 个基点)。前九个月有机增长略低于预期,而利润率略高于预期。第三季度的下滑反映了去年同期的高基数、客户态度审慎以及权益业务资产重估的影响,预计第四季度将实现增长。
左上角:9M 有机增长(OG)圆形徽章及日本与集团季度有机增长对比折线图;右上角:以亿日元为单位的 KPI 表格;底部:带边框的双语评论框。
美洲第三季度(Q3):净营收 776 亿日元(+1.1%),有机增长 (6.5)%(媒介 (6.6)%,创意 (15.6)%,客户体验管理 (CXM) +0.8%),核心营业利润 163 亿日元((14.3)%),利润率 21.0%((380) 个基点)。前九个月(9M):净营收 2,337 亿日元(+1.4%),有机增长 (5.5)%(媒介 (2.5)%,创意 (17.4)%,CXM (0.7)%),核心营业利润 457 亿日元((12.7)%),利润率 19.6%((310) 个基点)。CXM 恢复增长,而媒介业务受客户支出减少影响;人员成本控制使销售及管理费用(SG&A)低于去年同期。
采用与日本页面相同的模板:左侧为有机增长徽章及美洲与集团对比折线图,右侧为包含业务细分的 KPI 表格,下方为评论框。
EMEA 第三季度(Q3):净营收 667 亿日元((0.5)%),有机增长 (7.1)%(媒介 (9.8)%,创意 (2.2)%,CXM (2.2)%),核心营业利润 62 亿日元((32.7)%),利润率 9.3%((440) 个基点)。前九个月(9M):净营收 2,046 亿日元(+8.7%),有机增长 (2.6)%(媒介 (1.9)%,创意 (3.3)%,CXM (4.0)%),核心营业利润 183 亿日元(+23.1%),利润率 9.0%(+110 个基点)。第三季度媒介业务的下滑反映了去年同期英国市场的单次性收益、客户流失以及地缘政治不确定性导致的支出延迟。
区域模板:左侧为有机增长徽章及 EMEA 与集团对比折线图,右侧为 KPI 表格,下方为双语评论框。
APAC 第三季度(Q3):净营收 267 亿日元(+15.4%),有机增长 +10.3%(媒介 (3.5)%,创意 +53.5%,CXM (22.0)%),核心营业利润 13 亿日元,利润率 4.8%。前九个月(9M):净营收 763 亿日元(+8.5%),有机增长 +0.7%(媒介 (2.6)%,创意 +13.0%,CXM (19.8)%),核心营业亏损 19 亿日元,利润率 (2.5)%。第三季度创意业务的增长反映了从去年同期单次性影响中的反弹以及印度市场的增长,且第三季度已转为核心营业盈利。
区域模板:左侧为有机增长徽章及 APAC 与集团对比折线图(Q3 峰值标注为 +10.3%),右侧为 KPI 表格,下方为评论框。
瀑布图展示了从 2025 年前九个月核心营业利润 1110 亿日元到 2026 年前九个月 1019 亿日元的桥接过程:净营收变动 (28.1)、人员成本 +21.6、其他营业费用 (8.1)、折旧 +3.9 以及汇率影响 +1.7(单位:亿日元)。
全宽瀑布图,起始和结束条柱为青色,减少项为灰色,增加项为深石板色;轴线下附有双语类别标签。
有机增长指引从 0-1% 调整为约 (1)%,预测表的其余部分与 2 月份相比保持不变。FY2026 预测值对比 FY2025 实际值:营收 14915 亿日元(对比 14352 亿日元),净营收 12302 亿日元(对比 11975 亿日元),核心营业利润 1,663 亿日元(对比 1,725 亿日元),营业利润率在 13% 左右(对比 14.4%),核心净利润 852 亿日元(对比 935 亿日元),核心基本每股收益(EPS)328.21 日元(对比 360.38 日元),每股股息未显示 (-),法定营业利润 1,526 亿日元(对比 (2,892) 亿日元),法定净利润 697 亿日元(对比 (3,276) 亿日元)。区域有机增长展望:日本 3%+,美洲 (6)-(5)%,EMEA 约 (2)%,APAC 约 1%;美洲和 EMEA 的数据较 8 月份有所更新。汇率假设:日元/美元 156.7,日元/英镑 211.9。
醒目的双语标题;主指引表带有青色表头;下方为汇率表;右侧为带边框的区域细分侧边栏。
分隔幻灯片,介绍包含详细财务报表、脚注、免责声明和定义的附录部分。
右侧为大号“APPENDICES”标题;左侧为带有深色球体的青蓝色和青色对角色带。
2026 年 1 月至 9 月:营业额 48649 亿日元(+7.4%),营收 10676 亿日元(+5.3%),净营收 8,672 亿日元(+1.9%;按固定汇率计算为 (3.1)%)。按区域划分的净营收:日本 3,477 亿日元,美洲 2,337 亿日元,EMEA 2,046 亿日元,APAC 763 亿日元。核心营业利润 1,019 亿日元((8.1)%;按固定汇率计算为 (9.9)%),利润率 11.8%,核心净利润 537 亿日元,核心每股收益 206.89 日元,法定营业利润 1,036 亿日元,法定净利润 530 亿日元,核心 EBITDA 1,098 亿日元((7.1)%)。平均汇率:日元/美元 158.5(对比 148.0),日元/英镑 213.2(对比 194.6)。
大型数据表,带有青色表头,包含固定汇率列;下方为较小的汇率表。
2026 年第三季度(7 月至 9 月):营业额 15700.0 亿日元(+0.9%),营收 3,502.0 亿日元(+6.0%),净营收 2,841.0 亿日元((1.8)%),核心营业利润 299.0 亿日元((31.1)%),利润率 10.5%((450) 个基点),核心净利润 155.0 亿日元((35.8)%),法定营业利润 197.0 亿日元,法定净利润 68.0 亿日元,核心 EBITDA 为 326.0 亿日元。第二季度净营收为 2,880.0 亿日元,第一季度为 2,951.0 亿日元,营业利润率分别为 11.9% 和 12.8%。
宽表结构,包含三个季度列(2026 年 7-9 月、4-6 月、1-3 月),每列均配有同比 (YoY) 数据列;下方设有按地区划分的净营收子行。
2026 年集团季度内生增长率:第一季度 +0.8%,第二季度 (0.2)%,第三季度 (3.7)%,年初至今 (YTD) (1.0)%(2025 全年为 +0.5%;2024 年为 (0.1)%)。2026 年 YTD 按地区划分:日本 +2.5%,美洲 (5.5)%,欧洲、中东和非洲 (EMEA) (2.6)%,亚太地区 (APAC) +0.7%。2026 年第三季度,日本为 (2.4)%,美洲为 (6.5)%,EMEA 为 (7.1)%,APAC 为 +10.3%。
两个堆叠表格:上方为 2024-2026 年按季度划分的集团合并数据;下方为按季度和年度划分的地区细分矩阵。
2026 年集团营业利润率:第一季度 12.8%,第二季度 11.9%,第三季度 10.5%,YTD 11.8%(2025 年:第三季度 15.0%,全年 14.4%;2024 全年 14.8%)。2026 年 YTD 各地区利润率:日本 23.6%,美洲 19.6%,EMEA 9.0%,APAC (2.5)%。2026 年第三季度各地区利润率分别为 19.5%、21.0%、9.3% 和 4.8%。
采用与内生增长附录相同的双表布局:上方为集团合并数据,下方为地区矩阵。
FY2024-FY2026 期间美洲、EMEA 和 APAC 地区按业务(媒介 Media、创意 Creative、客户体验管理 CXM)划分的季度内生增长率。FY2026 YTD:美洲地区 Media (2.5)%、Creative (17.4)%、CXM (0.7)%;EMEA 地区 Media (1.9)%、Creative (3.3)%、CXM (4.0)%;APAC 地区 Media (2.6)%、Creative +13.0%、CXM (19.8)%。堆积柱形图显示了 2026 年 1-9 月的净营收组合:美洲地区 Media 占 48%、Creative 占 21%、CXM 占 31%;EMEA 地区分别为 63%、13%、24%;APAC 地区分别为 56%、36%、8%。
左侧为三个堆叠的年度表格(FY2024、FY2025、FY2026);右侧为两个堆积柱形图,分别展示 2025 全年和 2026 年 1-9 月的数据。
2026 年 7-9 月内生增长区间。5% 或以上:印度、荷兰、波兰、西班牙。0-5%:丹麦、法国、挪威、瑞典。(10)% 至 0%:澳大利亚、加拿大、中国、日本、台湾、美国。(10)% 以下:德国、意大利、新加坡、瑞士、泰国、英国。
双栏表格:左侧为增长区间(灰色单元格),右侧为日文和英文对照的市场名称。
2026 年 1-9 月内生增长区间。5% 或以上:印度、波兰、西班牙。0-5%:丹麦、法国、日本、荷兰。(10)% 至 0%:加拿大、中国、意大利、挪威、新加坡、瑞典、瑞士、台湾、泰国、英国、美国。(10)% 以下:澳大利亚、德国。
与第三季度版本相同的双栏区间分类表。
2026 年 1-9 月净营收:日本 3,477.0 亿日元,美洲 2,337.0 亿日元,EMEA 2,046.0 亿日元,APAC 763.0 亿日元;合计 8,623.0 亿日元,加上 49.0 亿日元的抵销分录,合并净营收为 8,672.0 亿日元。核心营业利润:分别为 82.2、45.7、18.3 和 (1.9),总部成本为 (42.4),合并核心营业利润为 1,019.0 亿日元。营业利润率:分别为 23.6%、19.6%、9.0%、(2.5)%,合并利润率为 11.8%。2025 年同期对比:合并净营收 8,513.0 亿日元,核心营业利润 1,110.0 亿日元,利润率 13.0%。
两个堆叠的分部表格(2026 年和 2025 年 1-9 月),包含各地区、合计、抵销/总部成本以及合并数据的列。
展示从 2025 年前九个月净营收 8,513.0 亿日元到 2026 年前九个月 8,672.0 亿日元的瀑布图:内生增长 (9.1)、收购 (19.0) 以及汇率影响 +43.9(单位:亿日元)。汇率利好抵消了内生增长的下滑以及资产处置的净影响。
瀑布图,端点柱条为青色,中间变动柱条较细;配有双语坐标轴标签。
在附录中重复展示核心营业利润桥接分析:1110.0 亿日元(2025 年前九个月)减去净营收变动 (28.1),加上员工成本 +21.6,减去其他营业费用 (8.1),加上折旧 +3.9 和汇率影响 +1.7,得出 1019.0 亿日元(2026 年前九个月)。
全宽瀑布图,与第 22 页相同。
2026 年 1-9 月:净营收 8672.0 亿日元;员工成本 5858.0 亿日元(占净营收的 67.6%,固定汇率下同比 (3.6)%);其他营业费用 1522.0 亿日元(占比 17.6%,同比 +5.6%);折旧 278.0 亿日元(占比 3.2%,同比 (12.3)%)。固定汇率下净营收同比为 (3.1)%。
左上方为紧凑型表格,带有青色表头和三行数据(金额、占净营收比例、固定汇率下同比);幻灯片其余部分为空白。
核心营业利润 1019.0 亿日元加上调节项目 16 亿日元,得出法定营业利润 1036.0 亿日元(2025 年:分别为 1110.0 亿日元和 (118.4),得出 (7.4) 亿日元)。调节项目包括:已购无形资产摊销 (18.2)、收购成本 (0.1) 以及一次性项目 +19.9。其中一次性项目包含非流动资产出售或报废收益 +29.6、业务转型成本 (17.6)、无减值损失(2025 年为 (86.6))及其他项目 +8.0。
调节表,子项缩进显示,顶部和底部总计行带有阴影。
核心净利润为 537 亿日元,加上 (0.7) 亿日元的调整项,得出法定净利润为 530 亿日元(2025 年:566 亿日元减去 (118.1) 亿日元,得出 (615) 亿日元)。构成部分:营业利润调整 +1.6 亿日元、业绩奖励(earnout)及 M&A 认沽期权负债重估 +0.2 亿日元、相关所得税 (2.6) 亿日元、非控制性权益调整 +0.2 亿日元、其他 0.0 亿日元。
调节表,风格与前一页幻灯片一致。
法定营业利润为 1036 亿日元,加上联营企业业绩份额 38 亿日元,得出息税前利润(EBIT)为 1074 亿日元。净财务费用为 (14.0) 亿日元(财务收入 65 亿日元,财务费用 205 亿日元),得出税前利润为 934 亿日元,扣除所得税 336 亿日元后,净利润为 597 亿日元。其中,归属于母公司所有者的净利润为 530 亿日元,归属于非控制性权益的净利润为 67 亿日元(2025 年:总计 (556) 亿日元)。
全宽损益表,带有交替阴影的小计行和同比(YoY)列。
2026 年 1 月至 9 月:基础营业利润 1019 亿日元,业务转型成本支出 (21.9) 亿日元,营运资本变动前现金流 1150 亿日元,营运资本变动 (19.6) 亿日元(去年同期为 (77.3) 亿日元),经营活动产生的现金流 954 亿日元(去年同期为 570 亿日元),经营活动现金流净额 493 亿日元(去年同期为 106 亿日元)。资本支出 +9.9 亿日元,收购与处置 (14.0) 亿日元,租赁偿还 (26.9) 亿日元,总现金流 (4.5) 亿日元(去年同期为 (55.9) 亿日元),未支付股息(去年同期为 (18.1) 亿日元),转入持有待售资产 +17.5 亿日元。净负债变动 +5.2 亿日元(去年同期为 (102.6) 亿日元)。
长且密集的数据表,带有青色表头和三个数值列(2026 年、2025 年、同比);小计行以灰色阴影显示。
2026 年 9 月末对比 2025 年 12 月末:商誉 3192 亿日元(3201 亿日元),无形资产 1609 亿日元(1782 亿日元),物业、厂房及设备(PPE)237 亿日元,使用权资产扣除租赁负债 (77.5) 亿日元,权益工具 768 亿日元,净营运资本 388 亿日元(22.9 亿日元),净负债 (1679) 亿日元对比 (1731) 亿日元,M&A 相关债务 (3.8) 亿日元,其他 1169 亿日元。净资产为 4871 亿日元(+8.7%),其中所有者权益 4273 亿日元,非控制性权益 599 亿日元。期末汇率:日元/美元 157.3,日元/英镑 208.6。
资产负债表摘要表,包含差异和差异百分比列,底部附有货币汇率行。
截至 2026 年 9 月末,总债务为 (4611) 亿日元(去年同期为 (5028) 亿日元),现金及现金等价物为 2933 亿日元(去年同期为 2250 亿日元),净负债为 (1679) 亿日元(去年同期为 (2779) 亿日元)。基础 EBITDA(过去十二个月 LTM)为 1738 亿日元,去年同期为 2010 亿日元。
位于幻灯片左上方的小型表格,大部分页面留白,两个年末数据列带有青色表头。
2026 年 1 月至 9 月 dentsu Japan 各公司净营收:DENTSU Inc. 1656 亿日元(+0.4%),Dentsu Soken 480 亿日元(+9.6%),Dentsu Digital 375 亿日元(+9.3%),SEPTENI HOLDINGS 202 亿日元(+7.6%),Dentsu Promotion 110 亿日元((6.7)%,不含 Dentsu Tempo),Dentsu Live 53 亿日元((30.0)%),其他 601 亿日元((21.2)%)。总净营收为 3477 亿日元((2.7)%),基础营业利润 822 亿日元((6.4)%),利润率 23.6%((100) 个基点)。营收组合条形图:48%、14%、11%、6%、3%、2% 和 17%。
表格,每家公司配有颜色色块;下方为净营收组合的水平 100% 堆叠条形图。
2026 年 1 月至 9 月 dentsu Japan 营业额为 1.5263 万亿日元(+2.7%),其中第三季度为 5045 亿日元(+0.3%)。按类别(前九个月):电视 4285 亿日元(+2.4%;第三季度 (5.8)%),互联网 3688 亿日元(+15.2%),户外广告(OOH)411 亿日元(+25.8%),创意 1671 亿日元(+5.6%),营销/促销 1698 亿日元((6.5)%),内容服务 1197 亿日元(+18.0%),报纸 287 亿日元((5.0)%),杂志 77 亿日元((13.2)%),广播 93 亿日元(+7.9%)。广义互联网领域为 4,607 亿日元(+12.3%)。脚注解释了剔除 CARTA HD 的备考处理以及日本通用会计准则(Japan GAAP)基准。
宽表,包含四个期间列(前九个月、第三季度、第二季度、第一季度),每列均配有同比列;底部有密集的双语脚注。
DENTSU Inc. 2026 年 1 月至 9 月营业额为 1.0579 万亿日元(+6.9%),其中第三季度为 3507 亿日元(+2.6%)。最大的客户行业(前九个月):信息/电信/大众媒体/软件 1573 亿日元(占比 14.9%,+38.8%),食品/饮料/烟草 1514 亿日元(占比 14.3%,(2.2)%),餐饮服务/其他消费服务 1329 亿日元(占比 12.6%,+11.4%),家庭/个人用品 1147 亿日元(占比 10.8%),金融/保险 999 亿日元(+10.3%)。医药行业下降了 (14.8)%,汽车行业下降了 (9.2)%。
宽型行业表,包含前九个月及各季度的占比和同比列。
2026 年 1 月至 9 月集团按客户行业划分的营业额(覆盖约 90% 的国际业务及 DENTSU Inc. 全部业务)为 4.1472 万亿日元(+12.8%),其中第三季度为 1.3528 万亿日元(+3.8%)。最大的类别:家庭/个人用品 6476 亿日元(占比 15.6%,+13.7%),食品/饮料/烟草 5741 亿日元(占比 13.8%,+4.6%),信息/电信/大众媒体/软件 5362 亿日元(占比 12.9%,+18.1%),分销/零售 5280 亿日元(占比 12.7%,+24.1%),餐饮服务/消费服务 3848 亿日元(占比 9.3%)。1 月至 3 月的数据较第一季度发布时有所修订。
与前一页相同的行业表模板,附带三个脚注。
2026 年 1-9 月平均汇率(对比 2025 年):日元/美元 ¥158.5 (148.0),日元/欧元 ¥184.0 (165.5),日元/英镑 ¥213.2 (194.6),日元/印度卢比 ¥1.7 (1.7),日元/人民币 ¥23.2 (20.5)。2026 年 9 月末期末汇率:美元 ¥157.3,欧元 ¥178.3,英镑 ¥208.6,印度卢比 ¥1.6,人民币 ¥23.5。按币种划分的净营收占比:日元 40.1%,美元 23.6%,欧元 11.1%,英镑 7.1%,印度卢比 2.0%,人民币 1.7%,其他 14.4%。
上方为平均汇率和期末汇率表;下方为单行各币种净营收占比表。
针对第 16/23、25/26、27-29、37 和 41 页幻灯片的日语脚注:净利润和 EPS 数据归属于母公司所有者;underlying EBITDA 的定义;2024 年起剔除俄罗斯业务;总债务不包括租赁负债(2026 年 9 月末为 1,888 亿日元,2025 年 9 月末为 1,914 亿日元)。
纯文本幻灯片,左侧列出对应的幻灯片页码,右侧为解释性说明。
脚注的英文版本:净利润和 EPS 为扣除非控制性权益后的金额;underlying EBITDA 剔除了 IFRS 16 折旧调整;2024 年起剔除俄罗斯业绩;总债务为贷款加债券,不包括租赁负债(2026 年 9 月 30 日为 1,888 亿日元,2025 年 9 月 30 日为 1,914 亿日元)。
纯文本双栏脚注布局,与日语页面一致。
日语前瞻性陈述免责声明,说明自 2019 年 1 月 1 日起采用修正追溯法适用 IFRS 16 租赁准则,并列出了 12 项关键风险:竞争力/长期战略、业务转型、可持续发展目标、人才、企业技术、网络安全、数据治理、企业文化、合规、诉讼、经济周期以及灾害/地缘政治。
文字密集的幻灯片,包含项目符号段落和带编号的风险列表。
英文前瞻性陈述免责声明:实际结果可能存在重大差异;IFRS 16 说明指出不对过往业绩进行追溯调整;列出了相同的 12 项风险因素。除法律要求外,Dentsu Group 不承担更新此类陈述的义务。
纯文本幻灯片,包含项目符号和编号列表。
演示文稿中所用 KPI 的日语定义:营业额 (turnover)、核心营业利润 (underlying operating profit)、M&A 相关项目、一次性项目、营业利润率、核心净利润、核心基本每股收益 (EPS)、派息率、underlying EBITDA、固定汇率基准、汇率影响、M&A 增长、有机增长、净营运资本和净债务。
术语表布局,使用方块项目符号,术语位于左侧,定义位于右侧。
英文术语表。营业利润率为 underlying 营业利润除以净营收。有机增长是指在调整了自上年年初以来收购或处置的业务后的固定汇率同比增长。净债务为总债务减去现金及现金等价物。underlying EBITDA 为折旧及摊销前的 underlying 营业利润,不含 IFRS 16 影响。
纯文本术语表,带有方块项目符号。
关于此幻灯片和基础演示文稿内容的常见问题。
这是 Dentsu Group FY2026 第三季度财报电话会议的日语版业绩说明会资料(2026年度 第3四半期 決算説明会資料),几乎每张幻灯片都在日语旁边附有英文翻译。该资料最初于 2026 年 11 月 16 日通过东京证券交易所的及时披露系统 TDnet 发布。
Dentsu 的财年与日历年一致。FY2026 第三季度指 2026 年 7 月至 9 月,前九个月(9M)累计数据涵盖 2026 年 1 月至 9 月。
第三季度集团内生增长率为 (3.7)%,营业利润率为 10.5%(同比下降 450 个基点),法定净利润为 68 亿日元(¥6.8 billion)。前九个月累计净营收为 8,672 亿日元(¥867.2 billion)(+1.9%),基本营业利润为 1,019 亿日元(¥101.9 billion)((8.1)%),法定净利润为 530 亿日元(¥53.0 billion)。
是的。内生增长指引从 0-1% 下调至约 (1)%。预测表的其余部分(包括 12,302 亿日元(¥1,230.2 billion)的净营收和 1,663 亿日元(¥166.3 billion)的基本营业利润)与 2 月份相比保持不变。各地区展望:日本 3% 以上,美洲 (6)-(5)%,欧洲、中东和非洲 (EMEA) 约 (2)%,亚太地区 (APAC) 约 1%。
第三季度各地区内生增长率分别为:日本 (2.4)%、美洲 (6.5)%、EMEA (7.1)%、APAC +10.3%。第三季度营业利润率分别为 19.5%、21.0%、9.3% 和 4.8%。
重组方面:约 3,400 人的裁员目标已提前于 FY2027 目标完成,预计每年可节省约 420 亿日元(¥42 billion)。战略动态包括:与 ITOCHU Group 成立 Dentsu Soken 合资企业(dentsu 持股约 62%);7-Eleven/Dentsu/CyberAgent 零售媒体合资企业;美洲区 CXM 恢复增长;被选为 APAC 地区 ChatGPT Ads 发布合作伙伴;以及发布首份《People & Culture Report》。
附录包含合并业绩、季度业绩、自 2024 年以来的各地区季度内生增长和利润率、按业务划分的内生增长、市场级增长区间、分部信息、营收和利润变动分析、销售及管理费用明细、利润调节表、现金流、财务状况、杠杆率、dentsu Japan 按公司划分的业绩、按媒体和行业划分的营业额、汇率、免责声明及 KPI 定义。
这是一款简洁的企业模板,采用白色或浅灰色背景,配有青色表头。日语标题为黑色,位于板岩灰色英文标题上方。地区标签采用颜色编码(日本为红色,美洲为蓝色,EMEA 为绿色,APAC 为紫色),章节分隔幻灯片采用了抽象的线条与球体艺术设计。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
参考专业设计,选择您的风格,生成具有完美文本渲染的幻灯片。由 Nano Banana 提供支持——立即开始创建您的演示文稿。


