
所属合集: 投资者演示文稿案例
Dalrymple Bay Infrastructure 2026 年 10 月投资者演示文稿 —— 这是一份由 Dalrymple Bay Infrastructure (DBI) 于 2026 年 10 月 19 日提交至 ASX 的 22 页幻灯片(封面标注为“Investor Presentation — October/November 2026”)。DBI 是昆士兰州 Dalrymple Bay Terminal (DBT) 的业主,该码头按签约量计是全球最大的冶金煤出口设施。金额以澳元(A$,文稿中简写为 $)计。内容涵盖 H1-26 业绩(截至 2026 年 6 月 30 日的六个月:EBITDA 1.505 亿澳元,FFO 9,270 万澳元,派息 13.5cps)、照付不议码头基础设施费 (TIC) 模式、NECAP 有机增长、8X 扩建方案、投资级资产负债表、ESG 以及附录财务报表。
以这份演示文稿的封面作为风格参考,用您自己的内容生成幻灯片。 也可以在下方任选一页,以它的版式作为参考。
快速导航
标签
分享幻灯片
Dalrymple Bay Infrastructure 2026 年 10 月投资者演示文稿 —— 这是一份由 Dalrymple Bay Infrastructure (DBI) 于 2026 年 10 月 19 日提交至 ASX 的 22 页幻灯片(封面标注为“Investor Presentation — October/November 2026”)。DBI 是昆士兰州 Dalrymple Bay Terminal (DBT) 的业主,该码头按签约量计是全球最大的冶金煤出口设施。金额以澳元(A$,文稿中简写为 $)计。内容涵盖 H1-26 业绩(截至 2026 年 6 月 30 日的六个月:EBITDA 1.505 亿澳元,FFO 9,270 万澳元,派息 13.5cps)、照付不议码头基础设施费 (TIC) 模式、NECAP 有机增长、8X 扩建方案、投资级资产负债表、ESG 以及附录财务报表。
每张幻灯片页面的详细视图,包括布局、关键内容和视觉元素。
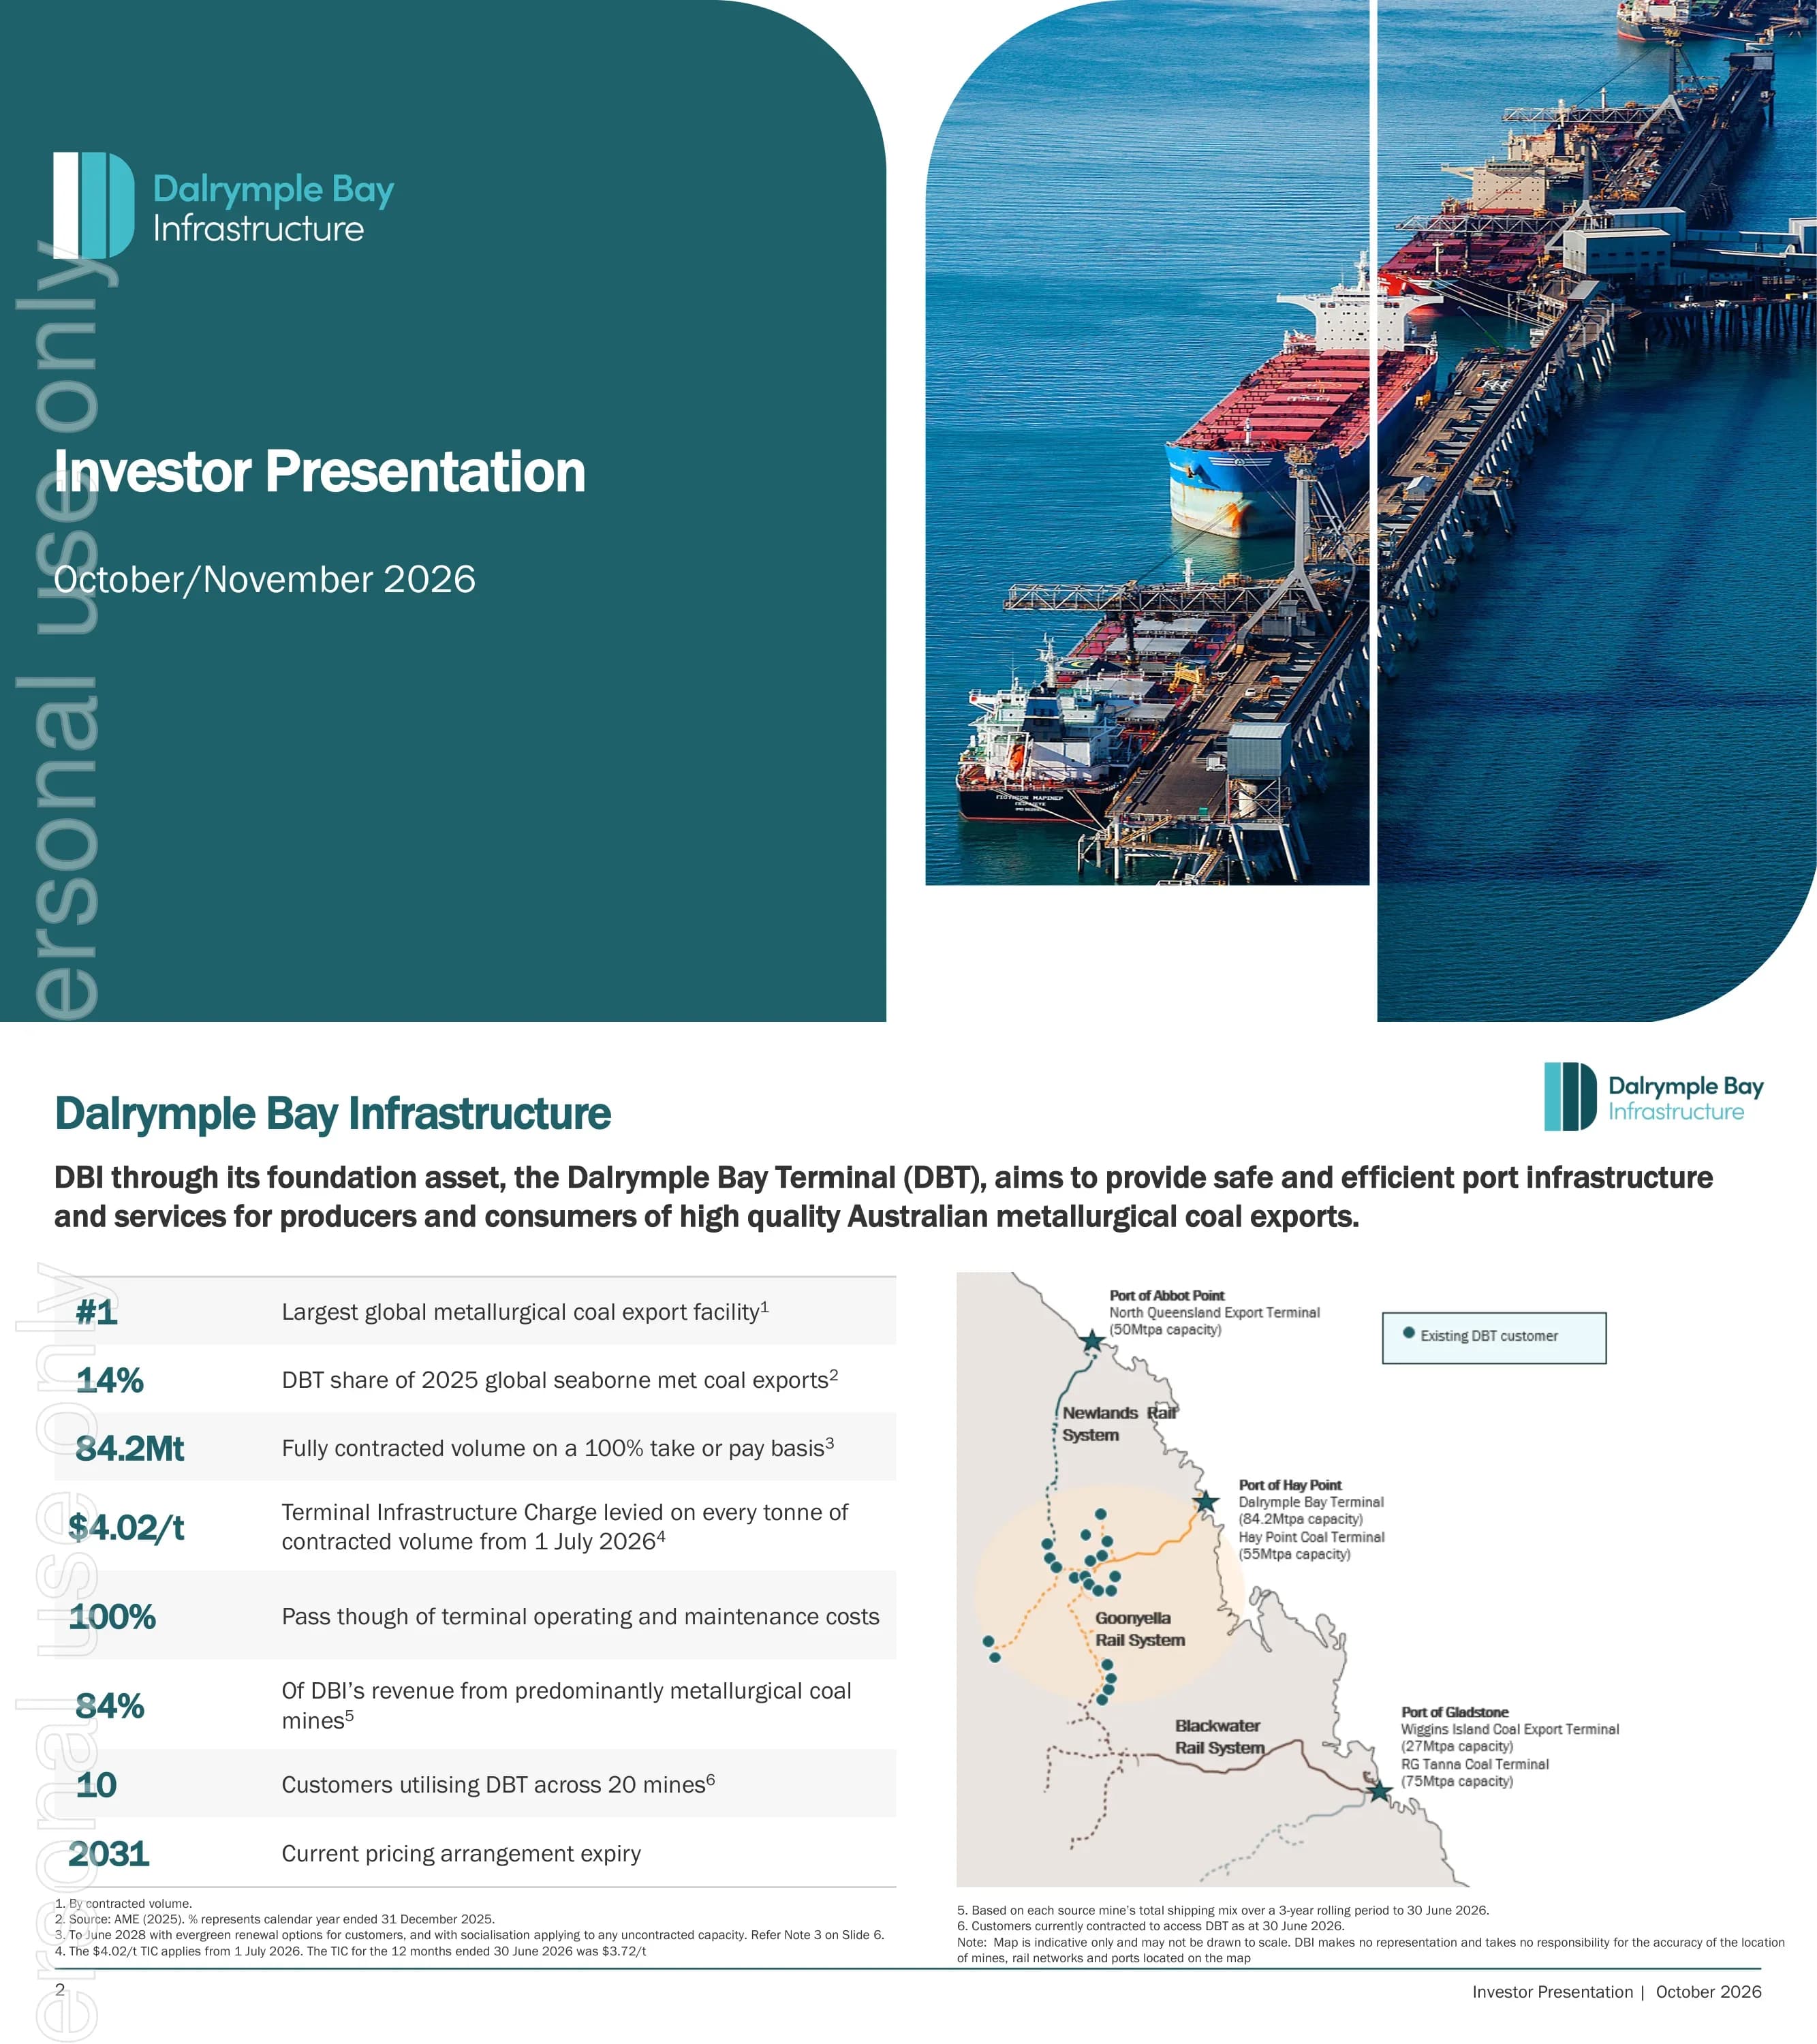
标题页,包含 Dalrymple Bay Infrastructure 徽标、标题“Investor Presentation”以及日期栏“October/November 2026”。
左半部分为深青色实心面板,右上角为圆角,放置徽标和标题;右半部分显示两个圆角航拍照片面板,展示码头栈桥及停泊的散货船。
DBI 的核心资产 DBT 为澳大利亚冶金煤出口提供服务:按合同量计算,它是全球最大的冶金煤出口设施;占 2025 年全球海运冶金煤出口份额的 14% (AME);84.2Mt 产能已在 100% 照付不议(take-or-pay)的基础上被完全预订;自 2026 年 7 月 1 日起,TIC 为 4.02 澳元/吨(截至 2026 年 6 月 30 日的 12 个月内为 3.72 澳元/吨);运营和维护成本 100% 转嫁;84% 的收入来自以冶金煤为主的矿山;拥有分布在 20 个矿山的 10 家客户;定价安排将于 2031 年到期。
左侧列出八行 KPI(深青色大数字配以灰条纹背景的描述);右侧为昆士兰地图,显示了 DBT、Abbot Point 和 Gladstone 码头、铁路系统以及客户矿点。
半年度核心指标:EBITDA 为 1.505 亿澳元(较 H1-25 增长 4.7%),FFO 为 9,270 万澳元(增长 10.2%),尚有 3.706 亿澳元的资本项目待计入 NECAP 资产基数,在澳大利亚中期票据市场发行了 3.5 亿澳元债券,派息为 13.5cps(增长 14.9%),且未发生导致严重伤害或疾病的事故。
全宽深青色色带,包含六个由细白线分隔的等宽 KPI 列(标签、水青色数字、对比数据);下方为码头和泊位的宽幅全景照片;底部为脚注。
TY-26/27 的 TIC 约为 4.02 澳元/吨,较 TY-25/26 上涨约 8.1%,适用于 84.2Mt 的全部合同产能。表格按 TIC 年度拆解了 TIC 构成:TY-23/24 至 TY-26/27 的基础 TIC 分别为 3.32/3.44/3.52/3.66,NECAP 费用为 0.12/0.16/0.20/0.35,每合同吨 TIC 为 3.44/3.59/3.72/4.02,NECAP 资产基数分别为 94.2/112.9/139.5/232.5(百万澳元)。列出了六项核心合同条款:照付不议、收入社会化、不可抗力保护、成本转嫁、5 年续约期、基础 TIC 随 CPI 上调。
左侧三分之二:三个项目符号位于深青色表头的数据表上方;右侧三分之一:由横线分隔的六项合同条款编号列表,配有水青色大数字。
Q2-26 派息为 6.750cps;TY-26/27 业绩指引为 28.6cps,增长 8.5%。政策:派发 FFO 的 60-80%,目标 DPS 年增长率为 3-7%,并在最大可允许范围内提供税收抵免(frank)。已实现派息表:TY-23/24 为 21.5cps,TY-24/25 为 23.0cps,TY-25/26 为 26.4cps(+14.7%),TY-26/27 指引为 28.6cps。堆叠柱状图显示了按 TIC 年度划分的季度派息(TY-26/27 指引为每季度 7.155cps),折线图追踪了 FY-22 至 1H-26 在 60-80% 目标区间内的 FFO 派息率。
左列:派息和政策要点位于深青色表头表格上方;右列:季度堆叠柱状图(含虚线指引柱)位于带有虚线目标区间范围的折线图上方。
四大增长杠杆:收入举措(产能优化和修订担保安排)、NECAP(TIC 的内生增长)、分阶段实施的 8X 扩建方案,以及基于 DBI 竞争优势筛选的 DBT 以外的外部机会。标注指出:在 70-80% 的派息率下,TIC 收入之外每增加 1,000 万澳元的增量收入,意味着派息约提升 1.5cps。
一排四个水青色卡片,每个卡片配有深青色图标块、标题和简短描述;下方为防波堤全景照片条;底部有关于 8X 期权性的脚注。
解释 NECAP 机制:建设期间的利息(IDC)在支出计入 NECAP 资产基数前持续累积,随后按 10 年期澳大利亚国债利率加利差及折旧回报赚取收益;常规 NECAP 每年约 3,000 万至 5,000 万美元;2026 年 7 月 1 日新增 9,780 万澳元(9,130 万澳元加 650 万澳元 IDC),使 TIC 提升了 0.15 澳元/吨。三张柱状图分别显示了客户批准的 NECAP(FY21-1H26,包括 FY23 的 2.81 亿澳元重大项目)、NECAP 支出金额,以及从 5,110 万澳元(2022 年 7 月)增至 2.325 亿澳元(2026 年 7 月)的 NECAP 资产基数。
顶部为五个全宽项目符号;下方为三张并排的柱状图,包含深青色(维持性)和水青色(重大项目)系列。
目前所有 NECAP 工程均由运营商建议并获得所有客户批准。装船机 SL1A 和取料机 RL4 预计将于 2027 年 6 月 30 日完工,自 2027 年 7 月 1 日起将使 NECAP 费用进一步增加约 0.53 澳元/吨(从 0.35 澳元/吨起算)。TIC 每增加 0.10 澳元/吨,每年可增加约 850 万澳元收入。指示性情景图显示 TIC 从 3.59 (24/25) 和 3.72 (25/26) 升至 4.02 (26/27),并在 30/31 年前进一步阶梯式上升。
左半部分为项目符号;右半部分为按 TIC 年度划分的 TIC 堆叠柱状图,实心柱代表实际值,斜纹浅色柱代表随 CPI 调增的基础 TIC,深青色代表 NECAP 费用,灰色代表潜在的未来 NECAP,并配有标注 SL1A 和 RL4 投产的说明框。
8X 是在现有占地范围内分阶段进行的产能扩张,旨在将合同产能提升至 99.1Mtpa。截至 2026 年 4 月 30 日,DBT 准入队列中的需求约为 31Mtpa。该项目分为三个阶段:3 号泊位的 SL4(4.4Mtpa,5.38 亿澳元)、堆场扩建(4.1Mtpa,3.35 亿澳元)以及新的进料系统(6.4Mtpa,7.1 亿澳元),总计 14.9Mtpa,耗资 15.83 亿澳元(FEL3 P95 估算)。AME 瀑布图显示,全球海运冶金煤需求将从 2025 年的 3.76 亿吨增长到 2040 年的 4.76 亿吨,其中澳大利亚贡献了 +85Mt;面积图展示了准入队列随时间的变化情况。
左侧:青色页眉的阶段/产能/成本表上方设有要点说明;右侧:瀑布图位于面积图上方;脚注包含 QCA 价格裁定参考。
债务状况:截至 2026 年 6 月 30 日,债务额度为 23.5 亿澳元,已提取 20.6 亿澳元,流动性为 2.614 亿澳元,期限 6.3 年,加权平均综合利率为 7.0%。信用状况:BBB/稳定(标普),债务偿付备付率为 2.6 倍(下调阈值为 1.4 倍),在标普杠杆率阈值下拥有约 4.15 亿澳元的缓冲空间。图表展示了 2026 年至 2034-2038 年按授信额度划分的债务到期分布、FY-22 至 1H-26 的净债务与 EBITDA 比率,以及按来源(银行贷款、USPP、AMTN、衍生结构产品)划分的已提取债务环形图。
左上角为两个青色页眉的小表(债务状况、信用状况);下方为到期期限阶梯柱状图;右侧栏上方为净债务/EBITDA 折线图,下方为标有 20.6 亿澳元的环形图。
七大重点:通过新举措和 NECAP 实现内生性收入增长;按时按预算完成 1A 号装船机和 4 号取料机建设;获取 Bowen Basin 长期冶金煤运量(包括 8X 评估);在保持投资级评级的同时进行再融资以降低利息成本;通过收购具有相似风险特征的资产实现多元化;探索 DBT 未来的替代用途;以及全码头范围的 ESG 举措。
左侧为带有大号水蓝色数字和分隔线的七大重点编号列表;右侧为码头栈桥的高空航拍照片。
介绍附录幻灯片的章节分隔页。
左侧为带有圆角的深青色面板,印有“附录”字样;右侧为装船机正在向红色散货船装载货物的全出血照片。
该模式的六大特点:轻度监管及至 2031 年的定价协议;至少到 2028 年的 84.2Mt 已签约产能采取“照付不议”模式;不可抗力保护;基础 TIC 与澳大利亚 CPI 挂钩,加上按 10 年期债券利率加利差计算的 NECAP 回报;运营和维护成本完全转嫁;以及除少数情况外,未签约产能的收入由所有客户共同分担。
六个深青色文字卡片组成的网格(3 x 2),每个卡片带有水蓝色标题和轮廓图标;最右侧为装船设备的纵向照片。
截至 2026 年 6 月 30 日的客户表:包括 Anglo American、Argo Resources、Glencore、Middlemount Coal、QMetco、Peabody、Pembroke Resources、Stanmore Resources、TerraCom 和 Whitehaven Coal,以及对应的矿区(如 Moranbah North、Hail Creek、Olive Downs、Daunia)。环形图按匿名客户拆分了 84.2Mtpa 的合同产能,其中最大的一家持有 25.05Mtpa(30%)。
左侧:青色页眉的两栏式客户/矿区表;右侧:中心标有 84.2 Mtpa 的环形图及图例。
所有外币债务均已掉期回澳元(无汇率风险),利率风险通过发行固定利率债券和掉期进行管理。截至 2026 年 6 月 30 日,加权平均综合利率为 7.01%,已提取债务的 90.1% 已对冲。摘要表:2-5 年内到期的已提取金额为 9.735 亿澳元,5 年以上到期的为 10.837 亿澳元,总计已提取 20.572 亿澳元,未提取 2.165 亿澳元,总额 22.737 亿澳元。组合图展示了 2026 年至 2031 年固定利率与浮动利率债务的对比及固定利率占比。
左侧为窄列要点;右侧上方为柱状图与折线组合图,下方为青色页眉的债务摘要表。
截至 2026 年 7 月 1 日的已批准 NECAP 表:RL4 取料机(批准 1.156 亿澳元,已支出 8230 万澳元)、SL1A 装船机(批准 1.654 亿澳元,已支出 1.398 亿澳元)以及常规系列(批准 3.196 亿澳元);总计批准 6.006 亿澳元,已支出 4.598 亿澳元,2.325 亿澳元已计入资产基数,3.706 亿澳元尚未计入。2026 年 7 月 13 日一致通过了 3850 万澳元的新常规 NECAP Z 系列,使批准总额达到 6.391 亿澳元,尚未计入金额为 4.09 亿澳元。预计约 3 亿澳元(外加 IDC)将于 2027 年 7 月 1 日计入资产基数,届时 NECAP 费用将上调约 0.53 澳元/吨。
顶部为三个要点;下方为宽大的青色页眉财务表,包含七个数字列和加粗的总计行。
2026 年 2 月,DBI 根据 AASB S2 气候相关披露准则发布了首份《可持续发展报告》,涵盖自 2025 年 1 月 1 日起的期间。披露内容将气候与战略及治理相结合,并包含情景分析;遵循透明、适度、诚信和一致性的原则。
左侧框架内为 2025 年《可持续发展报告》封面图片及说明文字;右侧为两个堆叠的方框,带有水蓝色页眉条,列出了披露内容和原则。
安全:H1-26 无死亡或严重受伤/疾病报告,发生 2 起高潜力事故。多样性:女性董事占比 57%,女性高管占比 43%。社区:在 Mackay、Whitsunday 和 Isaac 举办了“健康河流至珊瑚礁”STEM 工作坊。治理:自 2025 年 9 月以来新增三位非执行董事。采购:新型装船机和取料机采购中,超过 95% 的合同授予了澳大利亚公司。
网格布局中包含五个带边框的文本框,侧边带有垂直的青色“社会”和“治理”标签;右下角单元格为码头周边环境的航拍照片。
H1-26 与 H1-25 对比(单位:百万澳元):TIC 收入 156.5 vs 151.1,总收入 433.3 vs 395.4,EBITDA 150.5 vs 143.8(利润率 95%),净财务成本 (55.8) vs (58.3),税前净利润 74.2 vs 65.4,税后净利润 49.2 vs 43.1。第二张表显示承担的净利息成本为 51.1 vs 51.7,尽管 2025 年 12 月再融资后 NECAP 债务增加,但该项保持平稳。带编号的注释解释了 TIC 收入、其他收入、EBITDA 和财务成本。
左侧:全高损益表,带有青色表头和当前期间阴影列;右侧:财务成本构成表上方带有编号的青色圆圈注释。
FFO 为 9270 万澳元(去年同期为 8410 万澳元);资本支出 (93.6) 对比 (57.5);借款所得 758.5 和还款 (768.0),反映了 3.5 亿澳元、票面利率 6.234% 的 5 年期 AMTN(2031 年 3 月 24 日到期)以及偿还的 2.5 亿澳元银团定期贷款;通过未附带税收抵免的股息 (30.0) 和贷款票据偿还 (36.9) 进行分配;现金从 110.5 降至 66.5。
左侧为现金流量表,带有青色表头和当前期间阴影列;右侧列有五个编号的解释性注释。
演示文稿中所用术语的定义:$(除非另有说明,指澳元)、8X 项目(扩建至最大 99.1Mtpa)、AU(准入承诺)、DBI、DBT、EBITDA、FFO、NECAP、运营商、QCA、TIC、USPP 及单位。
并排的两个术语表,术语单元格为浅水蓝色;下方是码头船只的全景照片条。
法律声明:信息截至 2026 年 10 月 19 日,应结合 DBI 的 ASX 披露文件阅读;不构成要约或财务产品建议;前瞻性陈述说明;所有数字均以澳元计;AME 行业数据警示;非 IFRS 指标标记为非法定财务指标。
密集的双栏小字文本,带有水蓝色小标题。
关于此幻灯片和基础演示文稿内容的常见问题。
这是一份由 Dalrymple Bay Infrastructure (DBI) 发布的 22 页投资者演示文稿。DBI 是昆士兰州 Dalrymple Bay Terminal 煤炭出口码头的业主。该文件于 2026 年 10 月 19 日提交至 ASX,封面标题为“Investor Presentation — October/November 2026”。内容涵盖了 H1-26 业绩、照付不议(take-or-pay)TIC 业务模式、NECAP 与 8X 增长计划、资产负债表及 ESG 情况。
在截至 2026 年 6 月 30 日的六个月中,EBITDA 为 1.505 亿澳元(增长 4.7%),FFO 为 9,270 万澳元(增长 10.2%),税后净利润为 4,920 万澳元(去年同期为 4,310 万澳元),每股派息为 13.5 分(增长 14.9%)。
所有金额均以澳元(A$,在幻灯片中显示为 $)计。与许多财年为 7 月至次年 6 月的 ASX 上市公司不同,DBI 按日历年报告业绩,因此 H1-26 指 2026 年 1 月至 6 月。另外,码头基础设施费(TIC)按 TIC 年度设定,即 7 月 1 日至次年 6 月 30 日(TY-26/27 为 2026 年 7 月 1 日至 2027 年 6 月 30 日)。
TIC 是所有客户根据码头 8,420 万吨已签约产能,按“照付不议”原则支付的每吨费用。自 2026 年 7 月 1 日起,该费用为 4.02 澳元/吨,由随 CPI 挂钩的基础 TIC(3.66 澳元/吨)和 NECAP 费用(0.35 澳元/吨)组成。
8X 是在现有码头占地范围内分阶段进行的扩建项目,目标是将签约产能提升至 9,910 万吨/年。演示文稿列出了三个阶段,预计增加 1,490 万吨/年产能,估算成本为 15.83 亿澳元,并指出准入队列中约有 3,100 万吨/年的需求;DBI 尚未做出最终投资决策。
PDF 文件是提交至 ASX 的原始演示文稿。PPTX 是从该 PDF 转换而来的可编辑 PowerPoint 文件,因此文本和表格可以编辑,但部分布局和图表与原始源文件相比可能需要手动调整。
基础设施和收益型投资者、信贷分析师,以及港口、公用事业或收费公路行业的 IR 团队。如果您需要参考如何通过简洁的幻灯片解释合同收入、资本支出驱动的费率增长和派息政策,这份文稿将非常有帮助。
该演示文稿于 2026 年 10 月 19 日提交至澳大利亚证券交易所 (ASX),可通过 ASX 网站的 DBI 公告栏或 DBI 投资者中心获取。

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
参考专业设计,选择您的风格,生成具有完美文本渲染的幻灯片。由 Nano Banana 提供支持——立即开始创建您的演示文稿。



