
所属合集: 投资者演示文稿案例 · 日本上市公司投资者演示文稿范例
安斯泰来制药 2026 财年上半年业绩报告(2026 财年第二季度,截至 2026 年 9 月 30 日的六个月),由代表取缔役社长兼 CEO 冈村直树于 2026 年 11 月 4 日演示。这是一份在东京证券交易所及时披露系统 TDnet 上发布的日语文稿(2026年度第2四半期(中間期)決算概況)。内容涵盖上半年业绩(营收 12,709 亿日元,增长 23.4%;核心营业利润 4,249 亿日元,增长 50.3%),将 2026 财年业绩预测上调至 23,300 亿日元,核心营业利润上调至 7,000 亿日元(核心利润率 30.0%),以及 PADCEV、IZERVAY、VYLOY、VEOZAH、XOSPATA、setidegrasib、ASP2138、ASP546C、ASP6958/VIR-5500 以及细胞和基因疗法项目的管线进展。数据单位为亿日元(億円);安斯泰来 2026 财年周期为 2026 年 4 月至 2027 年 3 月。
以这份演示文稿的封面作为风格参考,用您自己的内容生成幻灯片。 也可以在下方任选一页,以它的版式作为参考。
快速导航
标签
分享幻灯片
安斯泰来制药 2026 财年上半年业绩报告(2026 财年第二季度,截至 2026 年 9 月 30 日的六个月),由代表取缔役社长兼 CEO 冈村直树于 2026 年 11 月 4 日演示。这是一份在东京证券交易所及时披露系统 TDnet 上发布的日语文稿(2026年度第2四半期(中間期)決算概況)。内容涵盖上半年业绩(营收 12,709 亿日元,增长 23.4%;核心营业利润 4,249 亿日元,增长 50.3%),将 2026 财年业绩预测上调至 23,300 亿日元,核心营业利润上调至 7,000 亿日元(核心利润率 30.0%),以及 PADCEV、IZERVAY、VYLOY、VEOZAH、XOSPATA、setidegrasib、ASP2138、ASP546C、ASP6958/VIR-5500 以及细胞和基因疗法项目的管线进展。数据单位为亿日元(億円);安斯泰来 2026 财年周期为 2026 年 4 月至 2027 年 3 月。
每张幻灯片页面的详细视图,包括布局、关键内容和视觉元素。
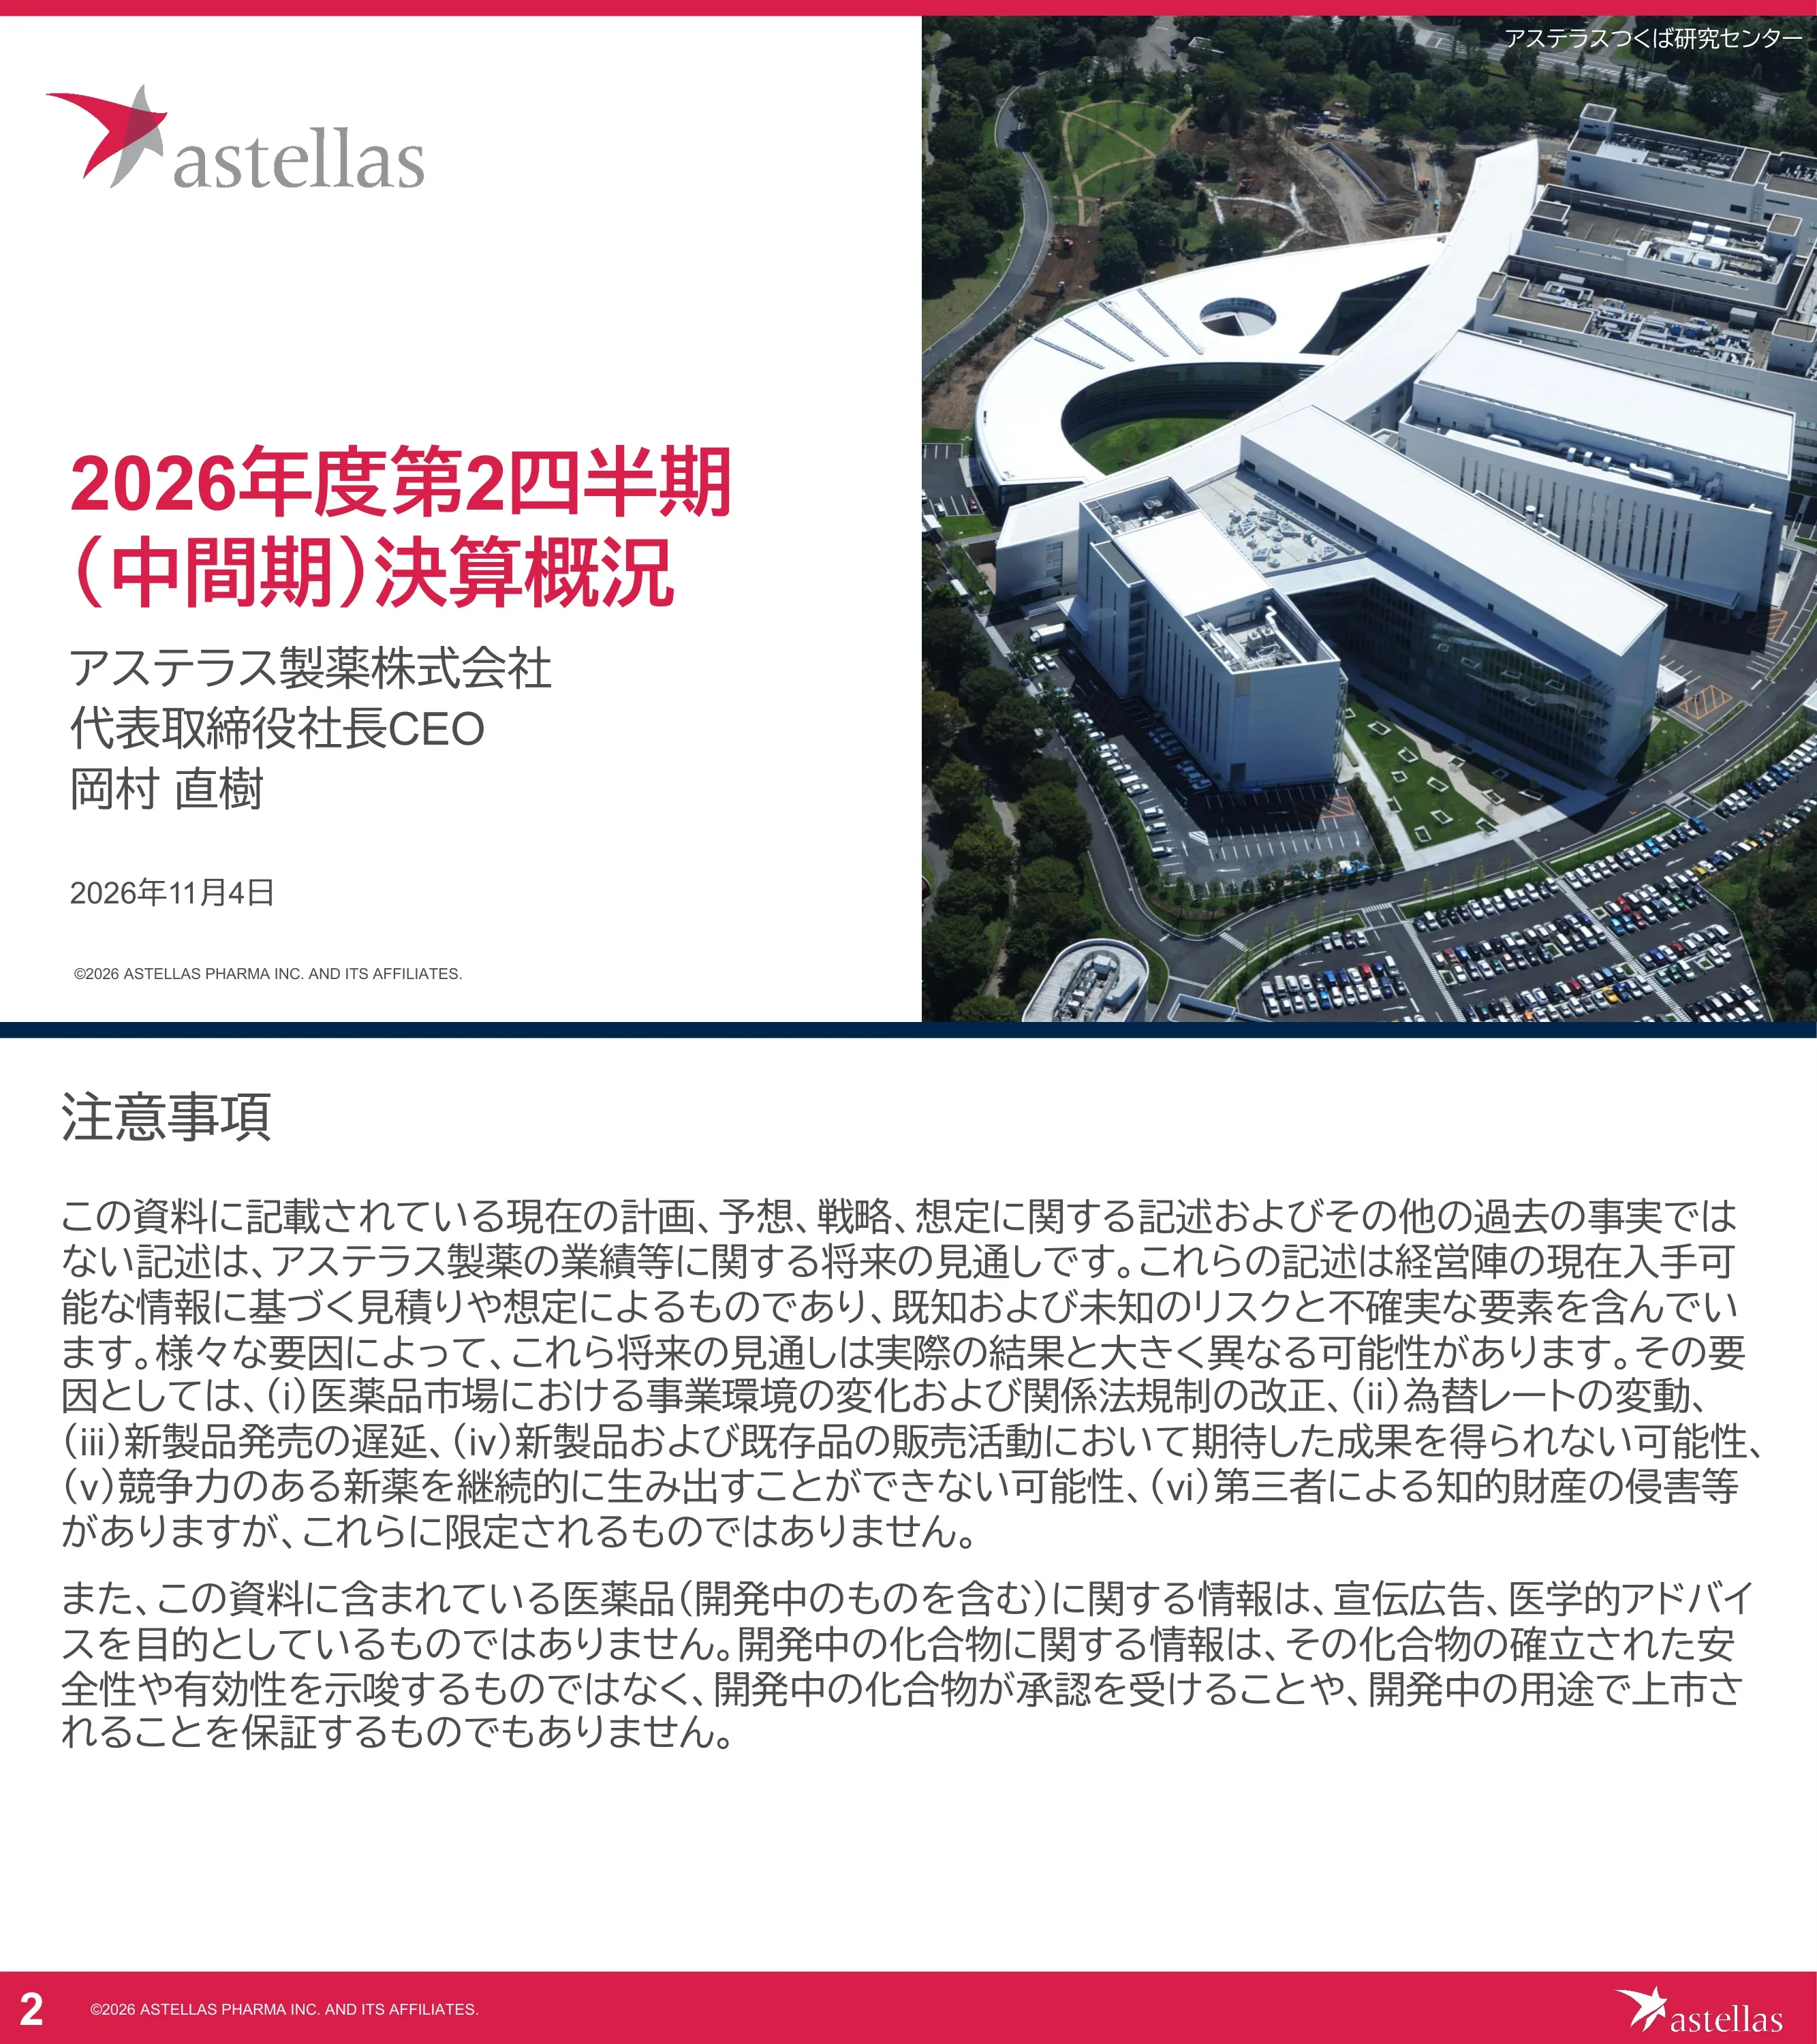
安斯泰来制药(Astellas Pharma)2026 财年第二季度(中期)业绩标题页,由代表取缔役社长兼 CEO 冈村直树于 2026 年 11 月 4 日发布,配有安斯泰来筑波研究中心的航拍照片。
左右分割布局:左侧白色面板包含徽标、红色标题、演讲者和日期;右半部分为全出血航拍照片
前瞻性陈述免责声明,列出了医药市场和监管变化、汇率波动、上市延迟、销售不及预期、未能开发出具有竞争力的创新药物以及知识产权侵权等风险;并注明研发管线信息不构成广告或医疗建议。
单文本列,包含标题、两个密集的段落,底部为带有页码和徽标的红色页脚条
进展超出预期并上调全年预测:在战略品牌、成本优化和有利汇率的推动下,营收同比增长 23%,核心营业利润同比增长 50%;营收预测上调 1,100 亿日元,核心营业利润预测上调 800 亿日元至 7,000 亿日元,核心利润率达 30%;管线进展包括 PADCEV 在欧盟获批用于符合顺铂条件的的 MIBC,VEOZAH 在日中两国提交上市申请,两项临床 3 期完成首例受试者给药(setidegrasib 治疗 NSCLC、ASP2138 治疗 G/GEJ),ASP6958/VIR-5500 在 mCRPC 中获得概念验证(PoC),以及启动三个新临床项目(ASP388B、ASP2020、ASP2767)。
标题下方带有两个红色副标题,随后是三个带标签的板块(业绩、预测修订、管线),采用带复选框的列表形式,底部附有脚注
议程分为两部分:I. 2026 财年第二季度合并业绩及 2026 财年全年预测修订(突出显示);II. 研发管线进展。
上下堆叠的两行,每行包含一个方形罗马数字图标和板块标签;当前板块以红色显示
损益表(单位:亿日元):营收从 10,301 增至 12,709(+2,407,+23.4%,汇率影响 +993);销售成本 2,479;销售及管理费用(SG&A)4,304,其中美国 XTANDI 联合促销费 1,318,其他 SG&A 2,985(占比 23.5%,下降 3.4 个百分点);研发费用 1,677(占比 13.2%);核心营业利润从 2,826 增至 4,249(+50.3%,利润率 33.4%,汇率影响 +412);摊销 713;营业利润从 1,994 增至 3,166(+58.8%);税前利润 3,175;中期净利润从 1,476 增至 2,415(+63.6%);包含 2026 财年初始预测列(营收 22,200,核心营业利润 6,200)。上半年汇率:1 美元 = 159 日元,1 欧元 = 184 日元(去年同期为 146 / 168)。
全宽财务报表,包含上年同期、本年(红色表头)、变动额、变动率、汇率影响和初始预测列;上方为核心基准,下方为全面基准
战略品牌同比增长超过 50%:总计 3,339 亿日元(+1,134,+51%);PADCEV 1,583(+55%),IZERVAY 562(+65%),VYLOY 459(+73%),VEOZAH 307(+34%),XOSPATA 429(+25%);受 PADCEV(全球 一线 (1L) mUC 及美国 MIBC)推动,全年战略品牌预测上调至 6,800 亿日元;XTANDI 5,337(+12%),剔除汇率影响后持平,预计下半年受美国《通胀削减法案》(IRA)影响将出现下滑。
左侧为产品徽标及上半年销售额和同比变动表;右侧为各品牌的粉色评论面板;XTANDI 行在底部单独列出
不含美国 XTANDI 联合促销费的 SG&A 增长 7.9%(剔除汇率影响下降 0.3%),占比 23.5%,改善 3.4 个百分点,其中全球能力中心、AI/数字化和共享促销材料带来的 SMT 节省约 100 亿日元 (¥10 billion);研发费用增长 17.0%(剔除汇率影响增长 9.9%),占比 13.2%,管线投入增加约 110 亿日元 (¥11 billion)(setidegrasib、ASP2138、ASP546C、ASP6958/VIR-5500),被约 80 亿日元 (¥8 billion)的 SMT 节省所抵消;SMT 优化总计同比节省约 220 亿日元 (¥22 billion)。
标题下方有两个要点,接着是一个四列网格表:成本项目、同比变动、营收占比、说明要点
预测数据(单位:亿日元):营收 23,300,初始预测为 22,200(+1,100;受 PADCEV、米拉贝隆及汇率推动),2025 财年实际为 21,392;SG&A 8,150,含 XTANDI 联合促销费 2,300;其他 SG&A 5,850(占比 25.1%);研发费用 3,600(占比 15.5%);核心营业利润 7,000,初始预测为 6,200(+800,利润率 30.0%);全面基准营业利润 4,600(+650)。修订后的汇率假设:1 美元 = 158 日元,1 欧元 = 181 日元(下半年:156 / 177)。
两个标题要点,下方表格包含 2025 财年实际值、初始预测、修订预测(红色表头)、差异以及“主要修订项目”评论列
重复的议程分隔页,此时突出显示第二部分“研发管线进展”。
相同的双图标议程布局,第二部分以红色文本显示为激活状态
2026 财年季度监管及临床时间线:PADCEV 治疗 MIBC(EV-303 顺铂不耐受 6 月在欧盟获批,7 月在中国提交申请,日本待定;EV-304 顺铂耐受 5 月在日本提交申请,7 月在美国获批,10 月在欧盟获批;EV-309 保膀胱治疗 6 月启动 3 期临床);IZERVAY 5 月在中国提交申请;VYLOY 3 期 LUCERNA 研究 7 月完成入组,预计 2027 财年获得数据;VEOZAH STARLIGHT 3 研究 4 月达到主要终点,8 月在日本提交申请,10 月在中国提交申请;HIGHLIGHT 1(乳腺癌 VMS)预计 2027 财年获得数据。
甘特图式矩阵:产品 Logo 和适应症作为行,2026 财年第一至第四季度及 2027 财年作为列,配有粉色(监管)和黄色(临床)里程碑框;蓝色文字标注新进展
按治疗领域划分的阶段图(PoC 前、已达成 PoC、3 期/关键临床、已上市):两项 3 期 FSD(9 月 setidegrasib NSCLC,NCT07566052;8 月 ASP2138 G/GEJ,NCT07673887),ASP6958/VIR-5500 在 mCRPC 中达成 PoC,新进入临床项目 ASP388B(iADC,1b/2 期)、ASP2020(细胞疗法,1b 期)和 ASP2767(基因疗法,美国 IND 获批),以及停止研发的 ASP5541;另列出 ASP2998、ASP1002、ASP5834、ASP546C、ASP7317、AT845、ASP2957、ASP2246。
左侧:V 形阶段标题下方是按领域(癌症、眼科、神经肌肉)分组的研发项目框网格,带有技术路径标签;右侧:红色“关键进展”要点面板
关键里程碑:ASP2138(皮下注射 CLDN18.2 x CD3 T 细胞衔接器)8 月在 1L G/GEJ 中启动 3 期 FSD,PDAC PoC 预计在 2026 财年达成;ASP6958/VIR-5500(双掩蔽 PSMA x CD3 TCE)在 mCRPC 中达成 PoC 并获得 FDA 快速通道资格,注册计划正在审查中。新项目:ASP388B,一种 B7-H3 双载荷免疫刺激 ADC(拓扑异构酶 I 抑制剂加 STING 激动剂),9 月启动 1b/2 期 FSD;获得 Audax 的 IL-12 抗体-细胞因子融合蛋白 DAX-044 的选择权,1 期临床将于 2027 年开始。
两列:左侧为“关键里程碑”卡片,右侧为“新项目”卡片,均带有灰色标题栏和红色点缀,并附有分子结构图
下一代眼科项目进入临床:ASP2020,利用 HLA 编辑的通用细胞技术开发的 iPS 衍生视网膜色素上皮细胞,用于治疗 Stargardt 黄斑营养不良(8 月启动 1b 期 FSD,NCT07734064;获得 FDA 快速通道和罕见儿科疾病认定);ASP2767,一种递送 BDNF 和 TrkB 的 AAV 基因疗法,用于治疗青光眼性视神经病变(美国 1/2 期 IND 获批,NCT07770685;获得 FDA 快速通道资格)。
两个并排的项目面板,带有灰色标题栏、要点列表,下方附有视网膜解剖插图
强劲的增长势头促使公司上调全年预测,核心营业利润率预计达到 30%;研发管线各阶段进展均符合《2026 财年企业战略计划》。业务动能:战略品牌增长超过 50%,销售及管理费用保持持平(不含 XTANDI 联合推广和汇率影响),上调业绩预测。管线进展:PADCEV 和 VEOZAH 的生命周期管理(LCM)监管里程碑,两项 3 期 FSD,ASP6958/VIR-5500 达成 PoC,以及三个新临床项目。
红色标题陈述,下方为两列,配有圆形图标和彩色标题栏(深红:业绩;粉色:管线),下方为要点列表
介绍参考资料附录的章节分隔页。
左侧为带有白色标题的深红色面板;右侧为建筑物外墙上的 Astellas Logo 标牌照片
峰值销售额预期:PADCEV 4,000-5,000 亿日元(基于包含辉瑞入账的美洲销售额在内的产品总销售额),VYLOY 1,000-2,000 亿日元,XOSPATA 1,000-2,000 亿日元,IZERVAY 2,000-4,000 亿日元,VEOZAH 1,500-2,500 亿日元。
五个等宽列,包含产品 Logo、颜色编码的治疗领域条带(绿色为肿瘤,蓝色为眼科,紫色为女性健康)以及显示峰值销售额范围的卡片
三大优先事项:首先是用于增长的业务投资,其次是根据利润和现金计划提高股息,最后是利用盈余现金进行机会性股票回购;总债务/EBITDA 保持在 1.0-1.5 倍,以保留大规模投资的能力。股息历史柱状图显示从 14 日元(2005 财年)增长至 78 日元(2025 财年),2026 财年预测为 80 日元,在《2026 财年企业战略计划》期间(2027-2030 财年柱状图为示意性)每年至少增加 2 日元。
顶部为三个带编号的粉色政策框,中间为政策陈述句,下方为大型每股股息柱状图及标注
上半年平均汇率:美元从 146 日元升至 159 日元(日元贬值 13 日元),欧元从 168 日元升至 184 日元(贬值 16 日元);汇率变动使营收增加 9,930 亿日元 (¥99.3 billion),核心营业利润增加 4,120 亿日元 (¥41.2 billion)。
左上角为小型表格,包含货币行和红色当前期间标题,下方为两个影响说明要点,其余部分为空白
预测汇率假设从美元 150 日元修订为 158 日元,欧元从 180 日元修订为 181 日元(下半年假设为 156 / 177);相对于假设,日元每贬值 1 日元,美元将增加约 86 亿日元 (¥8.6 billion)营收和 27 亿日元 (¥2.7 billion)核心营业利润,欧元将增加约 38 亿日元 (¥3.8 billion)营收和 17 亿日元 (¥1.7 billion)核心营业利润。
两个堆叠的表格:汇率假设(初始 vs 修订 vs 变动)以及按货币划分的营收和核心营业利润敏感度矩阵
单位为亿日元:总资产从 35,670(2026 年 3 月)降至 35,278(2026 年 9 月);现金从 2,816 降至 2,382;归属于母公司所有者的权益从 18,290 增至 19,817(占比从 51.3% 升至 56.2%)。上半年现金流:经营活动现金流 2,701(去年同期为 2,826),投资活动现金流 -819,自由现金流 1,882(去年同期为 2,524),筹资活动现金流 -2,304,其中包括商业票据/短期借款 +1,047,新发债券/贷款 500,偿还债务 -2,966 以及股息支付 -699。
两个堆叠表格:资产负债表快照和现金流对比,最新期间使用红色表头
有息负债从 5,899 亿日元(2026 年 6 月)降至 4,249 亿日元(2026 年 9 月):非流动负债从 3,200 降至 2,700(债券 2,200;长期贷款从 1,000 降至 500);流动负债从 2,699 降至 1,549(商业票据从 300 增至 749,短期贷款从 0 增至 300,一年内到期的长期贷款从 1,399 降至 500,一年内到期的债券从 1,000 降至无)。数值单位为亿日元。
包含 6 月和 9 月列的单表,将非流动负债和流动负债分组并包含子行
无形资产以亿日元计,并附带外币参考:IZERVAY 美国 5,200(33.04 亿美金),IZERVAY 美国以外地区 480(3.05 亿美元),VEOZAH 815(4.5 亿欧元),源自收购 Audentes 的基因治疗技术 570(3.62 亿美元),VYLOY 520(4 亿欧元),ASP6958/VIR-5500 378(2.4 亿美元),ASP7317 271(1.72 亿美元),ASP546C 230,AT845 114(7,300 万美金)。
双列数值表(日元和外币),资产名称位于左侧,下方附有脚注
在 2026 战略计划(FY2026-FY2030)期间,目标是实现 2,000 亿日元的经常性成本优化,以资助管线再投资并保持高利润率:可持续利润转型在 FY2024-2025 已实现 650 亿日元,计划在 FY2026 实现 400 亿日元,FY2027 实现 450 亿日元及额外措施;手段包括内部采购、全球能力中心、AI/数字化、基于 XTANDI 和 mirabegron 生命周期管理的成本优化,以及更敏捷的运营模式。
阶梯式瀑布图(灰色、黄色、红色),带有一个指向 2,000 亿日元目标的括号,以及一个红框标注的关键措施说明栏
截至 2026 年 10 月的各领域完整管线矩阵:前列腺癌(XTANDI、ASP6958/VIR-5500)、尿路上皮癌(PADCEV、enfortumab vedotin 膀胱保留疗法)、上消化道和胰腺癌(VYLOY、zolbetuximab 联合 pembrolizumab、ASP2138、setidegrasib、ASP546C)、急性髓系白血病(XOSPATA 及 gilteritinib 研究)、实体瘤(setidegrasib 治疗 NSCLC、gilteritinib 治疗 ALK+ NSCLC、ASP1002、ASP5834、ASP2998、ASP388B)、眼科(IZERVAY、ASP7317、ASP2020、ASP2767)、血管舒缩症状(VEOZAH、fezolinetant 治疗乳腺癌)以及神经肌肉/神经科学(AT845、ASP2957、ASP2246)。
密集的多板块矩阵,由不同颜色的治疗领域表格组成,每个表格列出资产并附带阶段指示符(数字圆圈 1-3 或“已上市”)
FY2026:AT845(庞贝病)和 ASP2138(胰腺癌)的 PoC 决策;FY2027:VYLOY Phase 3 LUCERNA 数据和 VEOZAH HIGHLIGHT 1 数据;FY2028:setidegrasib 二线及以上 NSCLC Phase 3 数据;FY2029:setidegrasib 一线胰腺癌和 ASP2138 一线胃/胃食管结合部癌 Phase 3 数据。计划在 FY2026-2027 启动 ASP7317 和 ASP546C 的 Phase 3/关键性研究;FY2028-2030 获取 PADCEV EV-309 数据;FY2028-2029 上市 IZERVAY 预充式注射器。
顶部横向排列四个红色 V 型年份表头,下方列出里程碑,底栏显示 Phase 3 启动和生命周期项目及产品 Logo
自上次公告以来的阶段转换:ASP2020(Stargardt 病)和 ASP388B(癌症)进入 Phase 1;ASP2138(胃/胃食管结合部癌)和 setidegrasib(NSCLC)进入 Phase 3;fezolinetant(绝经相关 VMS,日本和中国)提交上市申请;enfortumab vedotin 在顺铂适用的 MIBC 领域获得批准(欧盟);停止 ASP5541(前列腺癌,Phase 2)的研发。
五个红色 V 型箭头(Phase 1、Phase 2、Phase 3、提交申请、获批),下方列出资产,底部设有灰色的“停止研发”框
美国、德国、法国、意大利、西班牙、英国、日本和中国(Astellas 估算)的目标患者数:MIBC 顺铂不适用 EV-303 为 38,000 人;顺铂适用 EV-304 为 59,000 人;膀胱保留 EV-309 为 34,000 人;一线 mUC EV-302 为 115,000 人;二线及以上 mUC EV-301 为 49,000 人。合作伙伴为 Pfizer。
居中表格,包含合并的 MIBC 标签、关键临床试验列和患者数量列,附有脚注和 Pfizer Logo
EV-303/KEYNOTE-905(顺铂不适用 MIBC,n=595):美国 2025 年 11 月获批,欧盟 2026 年 6 月获批,日本 2026 年 1 月提交申请,中国 2026 年 7 月申请获受理。EV-304/KEYNOTE-B15(顺铂适用 MIBC,n=808):美国 2026 年 7 月获批,欧盟 2026 年 10 月获批,日本 2026 年 5 月提交申请,中国 2026 年 7 月申请获受理。EV-309(膀胱保留对比放化疗,n=390):2026 年 6 月首例受试者入组。Phase 2 EV-209(n=240):2026 年 4 月首例受试者入组。
四行试验表:试验名称、NCT 编号、设计、样本量、监管状态;新事件使用蓝色文字
对比了从 MIBC 到经治 mUC 的九项 EV 临床试验:EV-304 的 EFS HR 为 0.53,OS HR 为 0.65,pCR 为 55.8% vs 32.5%;EV-303 的 EFS HR 为 0.40,OS HR 为 0.50,pCR 为 57.1% vs 8.6%;EV-302 的 PFS HR 为 0.48,OS HR 为 0.51(33.8 vs 15.9 个月),ORR 为 67.5% vs 44.2%;EV-103 和 EV-201 队列结果(ORR 44-73%);EV-301 的 OS HR 为 0.70(12.9 vs 9.0 个月),ORR 为 41% vs 18%。
宽矩阵表格:列标题为疾病阶段,行标题为终点指标(OS、EFS/PFS、pCR/ORR、DoR),带有勾选标记和脚注符号
三项 MIBC 3 期临床试验的研究方案:EV-303/KEYNOTE-905(围手术期 EV+pembrolizumab 对比单纯膀胱切除术,n=595,1:1:1,主要终点 EFS)、EV-304/KEYNOTE-B15(围手术期 EV+pembro 对比新辅助顺铂+吉西他滨,n=808,主要终点 EFS)和 EV-309(EV+pembro 对比同步放化疗,n=390,主要终点 BI-EFS 和 OS);一个周期 = 21 天。
三个水平排列的研究设计示意图,包含彩色治疗组条形图、垂直的膀胱切除术条形图以及右侧的终点指标列表
在 SPOTLIGHT 和 GLOW 研究筛选的胃/GEJ 患者中,38% 为 CLDN18.2 阳性;2 期 ILUSTRO 队列 4B(zolbetuximab + nivolumab + mFOLFOX6)总体 mPFS 为 14.8 个月,CLDN18.2 高表达者为 18.0 个月,CLDN18.2 高表达且 CPS ≥1 者为 23.6 个月(ASCO GI 2026);3 期 LUCERNA 研究(n=500,一线联合 pembrolizumab + 化疗)已完成目标入组。
左侧为概览和最新数据要点,右侧为 Kaplan-Meier PFS 曲线,底部为试验信息表
阐述了血管舒缩症状对生活质量的影响,以及 WHI 研究后激素疗法使用的下降;相关试验:日本 3 期 STARLIGHT 2 (n=410) 和 STARLIGHT 3 (n=277),计划 2026 年 8 月在日本提交上市申请;中国 2 期 (n=150),上市申请于 2026 年 10 月获受理;3 期 HIGHLIGHT 1 针对接受辅助内分泌治疗的乳腺癌患者 (n=540),2024 年 8 月首例受试者入组 (FSD)。
顶部为两栏背景介绍文字,下方为按国家和适应症分组的试验表格
FLT3 突变 AML 的治疗路径图,标注了 PASHA、PrE0905、VICEROY、GOSSAMER、MORPHO 和 ADMIRAL 的位置;PASHA (HOVON, n=766) 对比米哚妥林未达到主要终点;PrE0905 (n=181) 顶线数据于 ASH 2024 发布;VICEROY (n=70) 于 2023 年 1 月 FSD;针对 ALK 融合 NSCLC 的 1 期研究 (n=40) 预计 2025 年 10 月 FSD。
顶部为流程图,展示诱导、巩固、移植和维持治疗阶段,下方为试验状态表
KRAS G12D 突变存在于约 40% 的胰腺癌和 5% 的 NSCLC 病例中;二线及以上 NSCLC 3 期对比多西他赛研究(N=356,主要终点 PFS 和 OS,NCT07566052)预计 FY2028 获得数据;ELCC 2026 和 NEJM 发布的 1 期单药数据显示,在二线或三线治疗中 mPFS 为 11.2 个月,ORR 为 37.5%。
左侧为概览及降解剂作用机制插图;右侧为 NSCLC 板块,包含随机化方案和 PFS 曲线
一线胰腺癌 3 期联合 mFOLFIRINOX 或 NALIRIFOX 研究(N=614,主要终点 OS,NCT07409272)预计 FY2029 获得中期数据;ASCO GI 2026 发布的一线 1 期数据显示(600 mg + mFOLFIRINOX:ORR 7/12, 58.3%;DCR 10/12, 83.3%);AACR 胰腺癌 2026 转化研究数据显示 KRAS G12D 蛋白降解率约 95.5%,且耐药特征与抑制剂 daraxonrasib 和 HRS-4642 不同。
左侧:方案示意图和瀑布图;右侧:蓝色标题的耐药性对比表
用于胃/GEJ 和胰腺癌的皮下注射双特异性抗体(CLDN18.2 阳性率在 G/GEJ 中约 70%,在 PDAC 中约 60%);ESMO 2025 数据显示联合标准治疗:一线 ORR 62.5% (15/24),12 周 DCR 100%,二线 ORR 37.5% (9/24);针对 CLDN18.2 低至中表达患者的一线 G/GEJ 3 期研究(N=570,主要终点 OS 和 PFS,NCT07673887)预计 FY2029 获得数据;PDAC 概念验证 (PoC) 决策将于 FY2026 做出。
两栏设计:左侧为概览、机制图和最新数据;右侧为当前状态、3 期方案示意图和瀑布图
采用自主研发的拓扑异构酶 I 抑制剂载荷 (DAR 8) 和 MediLink TMALIN 连接子的 ADC,获 FDA 胃癌快速通道资格,拥有大中华区以外的全球权益;ASCO 2026 中国 2 期数据:二线及以上 G/GEJ (n=26) ORR 65.4%,DCR 84.6%,mPFS 5.7 个月,mOS 11.7 个月;二线及以上胰腺癌 (n=30) ORR 26.7%,DCR 83.3%,mPFS 4.1 个月,mOS 10.0 个月;全球 1b/2 期研究进行中,中国 3 期研究由 Evopoint 开展。
左侧为概览和状态板块,带 ADC 图标;右侧为两条生存曲线,每条曲线配有红色标题的数据表
从药物类型、机制、临床数据和未来潜力方面对比了 VYLOY(单克隆抗体)、ASP2138(T 细胞重定向双抗)和 ASP546C (ADC):VYLOY 作为 CLDN18.2 高表达 G/GEJ(约 38% 患者)的标准治疗;ASP2138 通过皮下给药扩展至低至中表达者(约 35%);ASP546C 旨在为所有 CLDN18.2 阳性患者提供无化疗方案。
三栏对比表,标题带有抗体图标,各列采用颜色区分(灰、黄、粉)
七个主要市场约有 17.6 万名一线(1L)和 4 万名二线(2L)胰腺癌患者;约 40% 的 PDAC 患者携带 KRAS G12D 突变,约 60% 表达 CLDN18.2;setidegrasib 一线治疗处于 3 期临床(N=614,中期数据预计 FY2029 发布),ASP2138 处于 1 期临床并计划于 FY2026 做出 PoC 决策,ASP546C 1b/2 期临床首例受试者入组(FSD)预计在 2026 年 5 月。
顶部为核心统计数据,下方两个粉色面板按生物标志物(KRAS G12D、CLDN18.2)划分,包含各研发项目卡片
前列腺癌研发项目处于 1 期临床(NCT05997615),已在 mCRPC 中获得 PoC 并获 FDA 快速通道资格;ASCO GU 2026 公布了针对经多线治疗的 mCRPC 患者的初步剂量递增数据:ORR 为 45%,一名患者治疗约 300 天,无剂量限制性毒性,多为 1 级 CRS 且无需预防性用药;展示了 ≥3000 µg/kg Q3W 剂量下的 PSA 反应瀑布图。
左侧为概览,包含蛋白质结构图和状态要点;右侧为最新数据要点及带有缓解率表的 PSA 瀑布图
针对继发于 AMD 的地图样萎缩(全球约 500 万患者)的 RPE 细胞移植;1b 期临床(NCT03178149)在严重视力丧失患者中获得 PoC;ARVO 2026 数据显示无眼内炎症、排斥反应或肿瘤信号,第 52 周时研究眼平均 BCVA 提高 9.08 个字母,而对侧眼为 -5.75(队列 2/2b,n=3-5)。
左侧为概览,包含眼睛和视网膜插图及状态;右侧为 52 周内 BCVA 变化的折线图
阐述利用 rAAV 对临床级人类 iPS 细胞系进行 HLA 基因编辑:移除 HLA I/II 类分子以避免 T 细胞攻击,并表达单链 HLA-E 以避免 NK 细胞攻击(B2M-/HLA-E, 2x TK, RFXANK-/-),该技术来自 Astellas 旗下公司 Universal Cells。
左侧为流程图标及野生型与通用细胞对比图;右侧为红色标题要点及子项和参考注释
针对庞贝病(发病率约 1/40,000;标准酶替代疗法需每两周输注一次)的肌肉特异性 AAV8 基因疗法;1/2 期 FORTIS 研究(NCT04174105)于 2025 年 2 月获 FDA RMAT 认定,正进行额外分析以做出 PoC 决策;WORLDSymposium 2026 随访显示:6 名随访超过一年的受试者中有 5 名停止 ERT 治疗达 1 至 3.5 年以上;附带 FVC 和 6MWT 变化图表。
左侧为概览,包含 AAV8 衣壳图标及状态;右侧为 FVC 和六分钟步行测试的两张个体患者折线图(意大利面图)
关于此幻灯片和基础演示文稿内容的常见问题。
这是安斯泰来(Astellas)于 2026 年 11 月 4 日发布的 2026 财年上半年(2026 年 4 月至 9 月)业绩演示文稿,共 43 页。内容涵盖合并损益表、核心产品销售额、成本项目、全年业绩预测上调、研发管线进展,以及包含外汇、资产负债表、现金流量、无形资产、资本配置和各资产临床数据的参考章节。
是的。原始文件是名为《2026年度第2四半期(中間期)決算概況》的日语业绩报告演示文稿(決算説明会資料),发布于东京证券交易所的及时披露系统 TDnet。本页面的文本是对每张幻灯片的简体中文摘要;金额保留了公司的原始单位,如亿日元(億円)。
营收为 12,709 亿日元,同比增长 23.4%;核心营业利润为 4,249 亿日元,同比增长 50.3%,核心利润率为 33.4%。营业利润为 3,166 亿日元,中期净利润为 2,415 亿日元。汇率变动为营收贡献了约 993 亿日元,为核心营业利润贡献了 412 亿日元。
营收指引上调 1,100 亿日元至 23,300 亿日元,核心营业利润上调 800 亿日元至 7,000 亿日元,这意味着核心营业利润率为 30.0%;全口径营业利润上调至 4,600 亿日元。修订后的汇率假设为 1 美元 = 158 日元,1 欧元 = 181 日元。2026 财年周期为 2026 年 4 月至 2027 年 3 月。
五大战略品牌增长 51% 至 3,339 亿日元:PADCEV 1,583、IZERVAY 562、VYLOY 459、XOSPATA 429 和 VEOZAH 307(单位均为亿日元)。XTANDI 销售额为 5,337 亿日元,增长 12%,但剔除汇率影响后基本持平,受美国《通胀削减法案》影响,预计下半年将出现下滑。
您可以从本页面免费下载原始 PDF。它是构建制药或生物技术公司业绩报告的有用参考,包含亮点页、红白配色的财务报表、管线阶段图、里程碑时间轴和资产概况幻灯片。2Slides 可以帮助您根据自己的内容制作类似的演示文稿。
亮点包括:PADCEV 在欧盟获批用于顺铂耐受的 MIBC;VEOZAH 在日本和中国提交上市申请;setidegrasib(针对 NSCLC)和 ASP2138(针对胃癌/GEJ 癌)的 3 期临床试验完成首例患者给药;ASP6958/VIR-5500 在 mCRPC 中获得概念验证;以及三个新临床项目 ASP388B、ASP2020 和 ASP2767。ASP5541 已停止开发。
官方英文 IR 网站,包含财务业绩、演示文稿和 2026 财年公司战略计划材料
发布原始“決算説明会資料”的日语 IR 网站

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
参考专业设计,选择您的风格,生成具有完美文本渲染的幻灯片。由 Nano Banana 提供支持——立即开始创建您的演示文稿。


