
Thuộc bộ sưu tập Ví dụ bài thuyết trình cho nhà đầu tư
Bài thuyết trình Nhà đầu tư UOB tháng 11 năm 2026 - Bộ slide dành cho nhà đầu tư của United Overseas Bank (SGX: U11) bao gồm kết quả 3Q26 và 9M26, chất lượng tài sản, chiến lược và các phụ lục. Được nộp cho SGX vào ngày 10 tháng 11 năm 2026.
Dùng trang bìa của bài trình bày này làm mẫu phong cách cho các slide tạo từ nội dung của bạn. Hoặc chọn bất kỳ trang nào bên dưới để lấy bố cục của trang đó làm tham chiếu.
Điều Hướng Nhanh
Thẻ
Chia sẻ slide
Bài thuyết trình Nhà đầu tư UOB tháng 11 năm 2026 - Bộ slide dành cho nhà đầu tư của United Overseas Bank (SGX: U11) bao gồm kết quả 3Q26 và 9M26, chất lượng tài sản, chiến lược và các phụ lục. Được nộp cho SGX vào ngày 10 tháng 11 năm 2026.
Xem chi tiết từng trang slide, bao gồm bố cục, nội dung chính và các phần tử trực quan.
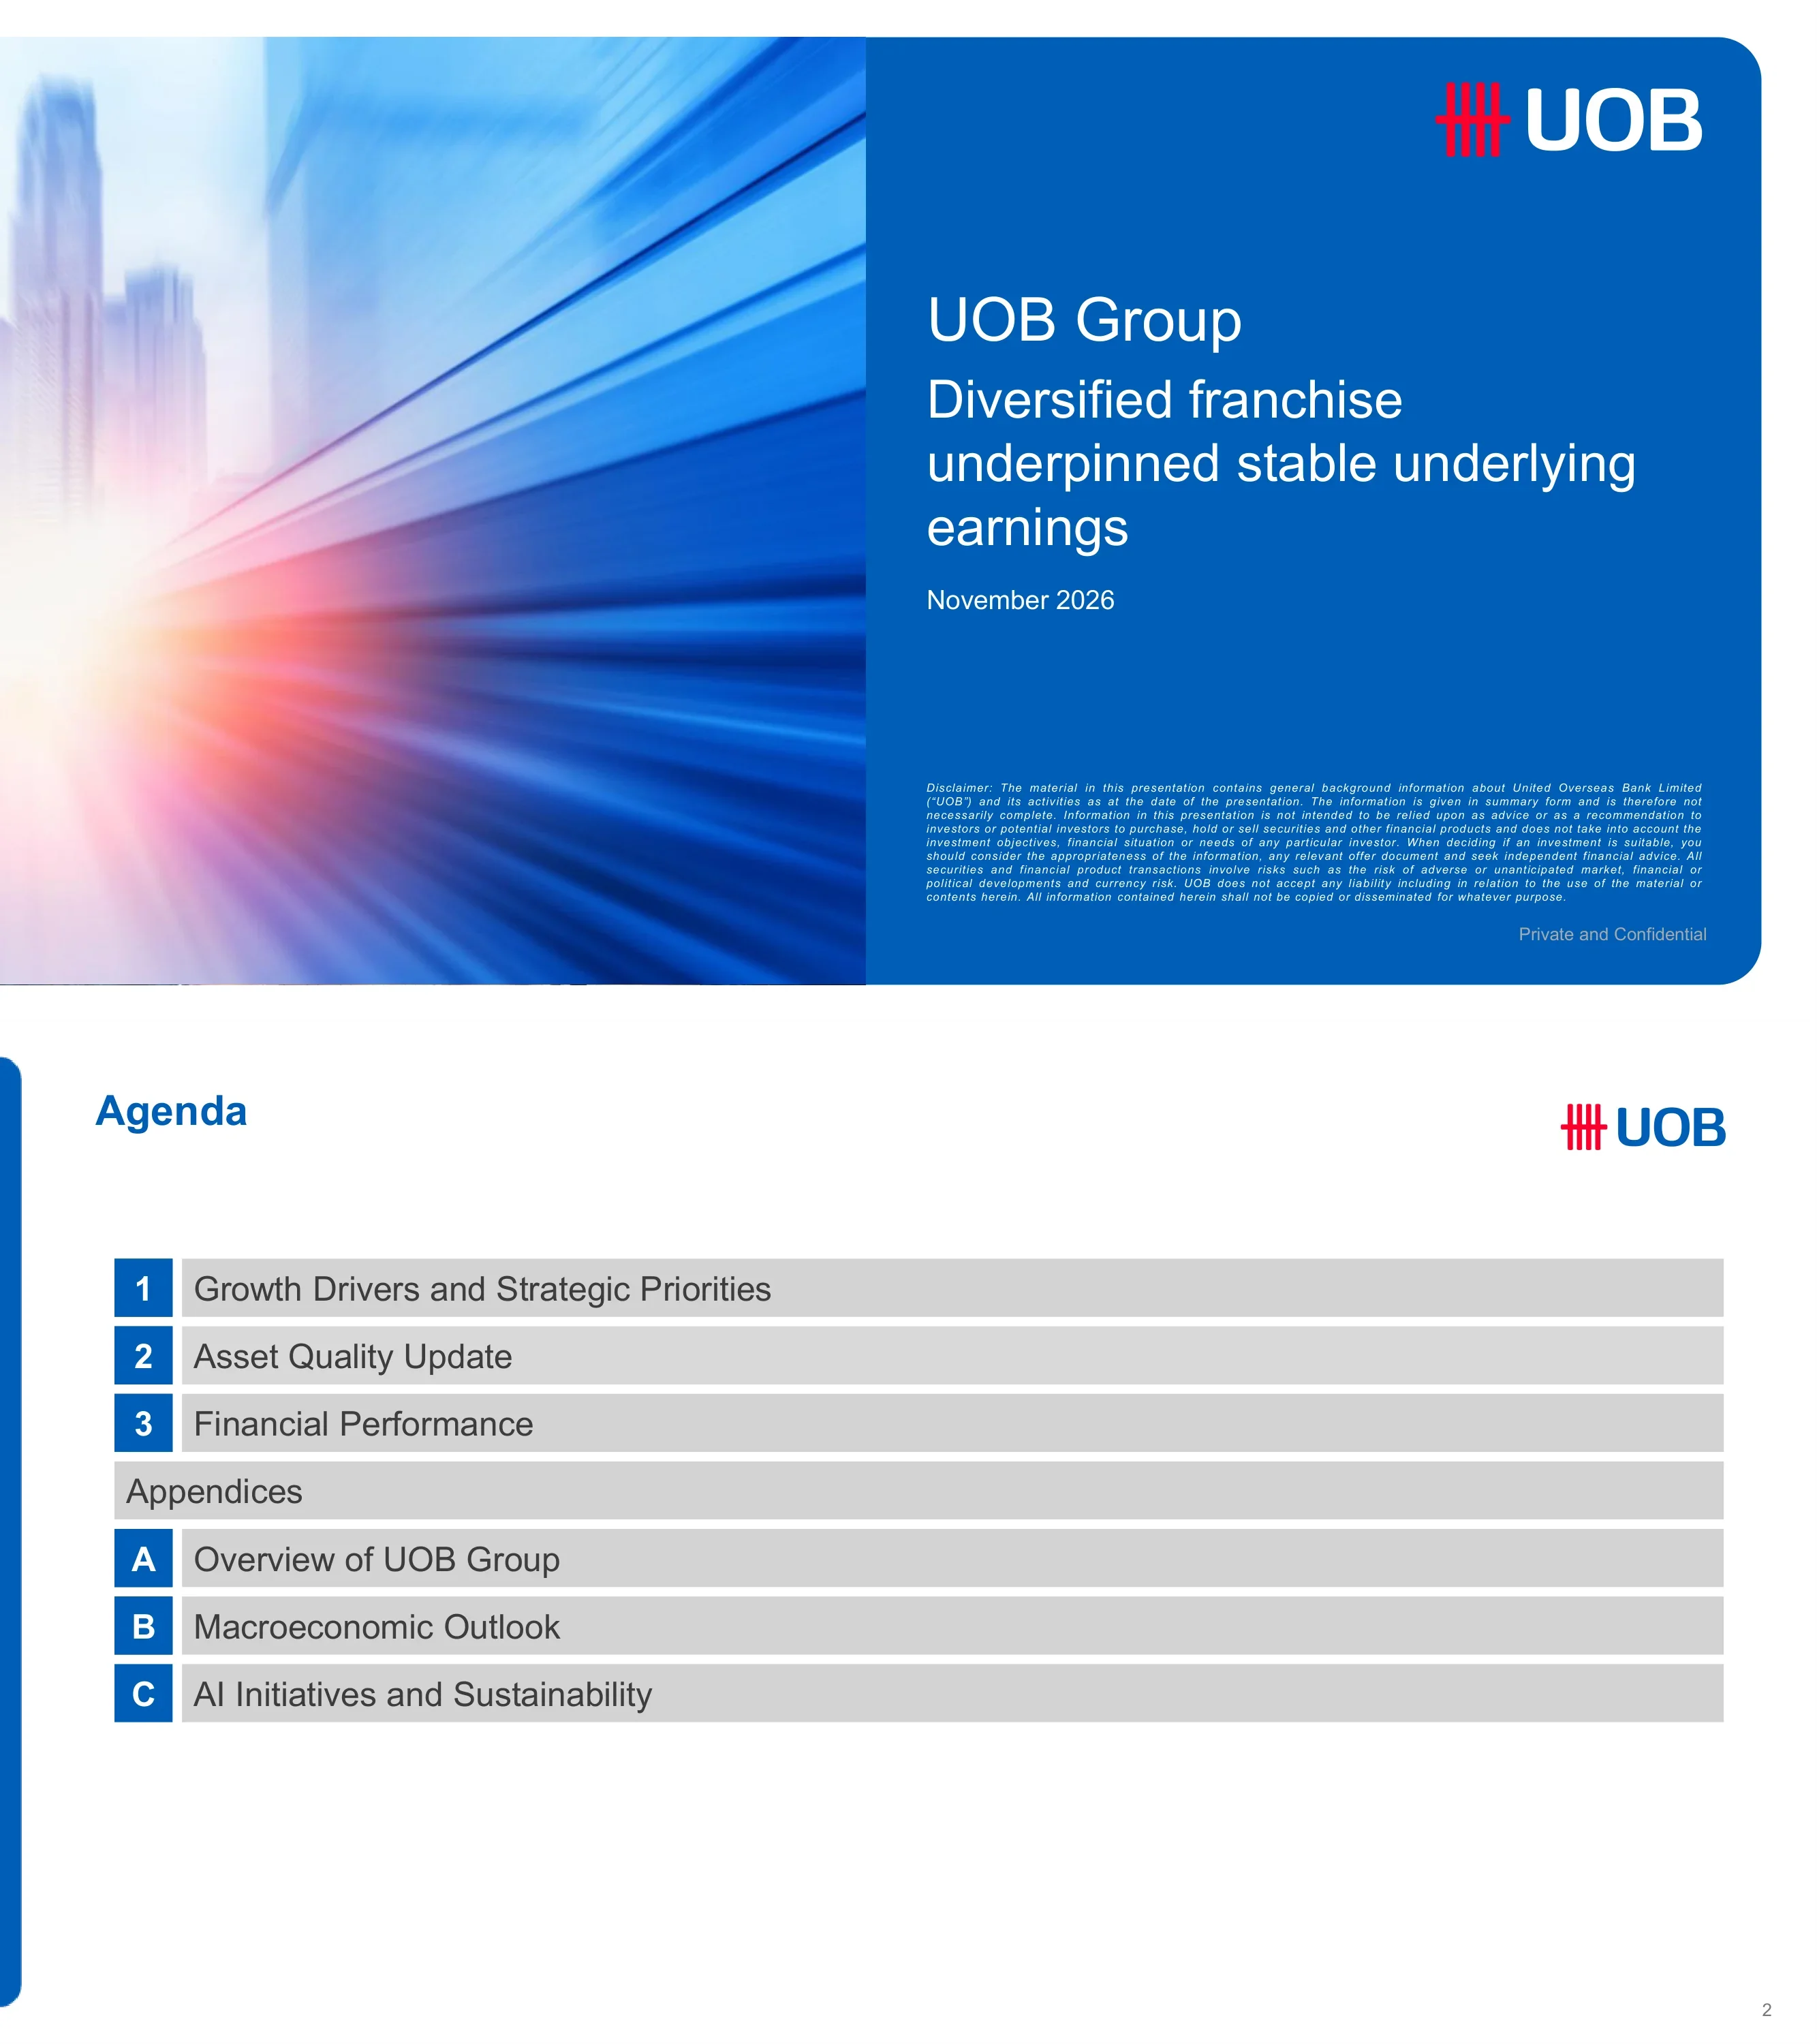
Slide tiêu đề của bài thuyết trình nhà đầu tư Tập đoàn UOB đề ngày tháng 11 năm 2026, với tiêu đề chính 'Diversified franchise underpinned stable underlying earnings'. Một thông báo miễn trừ trách nhiệm in nhỏ và dấu 'Private and Confidential' nằm ở phía dưới.
Trang bìa chia đôi: ảnh đường chân trời thành phố và vệt sáng mờ bên trái, bảng màu xanh dương đậm bên phải chứa logo UOB, tiêu đề, tiêu đề phụ, ngày tháng và thông báo miễn trừ trách nhiệm.
Liệt kê ba phần chính - 1 Động lực tăng trưởng và Ưu tiên chiến lược, 2 Cập nhật chất lượng tài sản, 3 Kết quả tài chính - cùng các phụ lục A Tổng quan về Tập đoàn UOB, B Triển vọng kinh tế vĩ mô và C Các sáng kiến AI và Tính bền vững.
Các thanh màu xám xếp chồng theo chiều dọc; các ô vuông màu xanh dương đánh số hoặc chữ ở bên trái mỗi hàng, một thanh chia phần 'Phụ lục' ở giữa.
Trang chia phần giới thiệu nội dung về các động lực tăng trưởng và ưu tiên chiến lược của bộ slide (tiếp theo là các trang về Khối Bán lẻ và Ngân hàng Bán buôn).
Bảng màu xanh dương bo góc tràn lề với một tiêu đề phần lớn màu trắng ở bên trái và logo UOB ở góc trên bên phải.
Khối Bán lẻ của Tập đoàn UOB phục vụ hơn 8 triệu khách hàng với thu nhập hơn 5 tỷ đô la Singapore (S$) (đô la Singapore), AUM khoảng S$200 tỷ và chi tiêu tiêu dùng hơn S$60 tỷ. UOB là đơn vị phát hành thẻ số 1 tại ASEAN với doanh số thanh toán thẻ FY25 đạt S$60 tỷ và khoảng 20% thị phần tại các thị trường trưởng thành; doanh số thanh toán thẻ tại ASEAN-4 cho thấy mức tăng trưởng CAGR +26% từ năm 2022 đến 9M26.
Bảng bên trái: bản đồ châu Á dạng lưới điểm với số lượng khách hàng theo từng quốc gia (Thái Lan 2,5 triệu, Malaysia 1,7 triệu, Việt Nam 300 nghìn, Singapore 2,5 triệu, Indonesia >1 triệu) và một hộp thống kê nổi bật. Các bảng bên phải: biểu tượng vị thế dẫn đầu về thẻ, biểu đồ cột chồng về doanh số thanh toán thẻ 2022-9M26 (các cột không có nhãn), và các ô phong cách sống Ăn uống/Mua sắm/Du lịch/Giải trí. Biểu ngữ chú thích ở dưới cùng.
Các đề xuất giá trị được thiết kế riêng cho ba phân khúc khách hàng: Ngân hàng Tư nhân (Private Bank), Khách hàng Khá giả (Affluent - khoảng 1 triệu khách hàng, tỷ lệ tương tác ~65%, 1 trên 2 người chuyển đổi sang quản lý tài sản) và Khách hàng Khá giả Mới nổi (Emerging Affluent - khoảng 7 triệu khách hàng, 1 trên 2 giao dịch quỹ mở được thực hiện kỹ thuật số, S$2 tỷ được đầu tư vào các quỹ CIO bán lẻ). UOB đã giành giải DPM tốt nhất tại Euromoney Private Banking Awards 2026 năm thứ hai liên tiếp; Danh mục Ủy thác Cân bằng của ngân hàng đạt lợi nhuận 9,0% trong một năm so với mức trung bình 8,6% của các đối thủ, và tài sản ủy thác (DPM) dưới quyền quản lý tăng trưởng hơn 40%.
Bên trái: ba hàng ngang (nhãn phân khúc, biểu tượng khách hàng, các gạch đầu dòng đề xuất giá trị, hai hộp KPI màu xanh nối với nhau bằng mũi tên). Bên phải: ba thẻ thống kê bo góc dưới tiêu đề 'Thế mạnh của chúng tôi: Tư vấn do CIO dẫn dắt'. Các chú thích ở dưới cùng.
Thu nhập mảng quản lý tài sản của Tập đoàn đạt tốc độ tăng trưởng kép hàng năm (CAGR) +19% từ năm 2022 đến 2025 và thu nhập mảng này tại ASEAN-4 tăng +22% so với cùng kỳ trong 9M26; mục tiêu là gấp đôi thu nhập quản lý tài sản vào năm 2030 từ mức S$1,28 tỷ năm 2025, nhờ bán chéo từ việc mua lại Citi. Bốn trụ cột - Con người, Tư vấn, Sản phẩm, Nền tảng - là cơ sở cho kế hoạch này.
Bảng bên trái: hai biểu đồ cột (thu nhập quản lý tài sản tập đoàn theo năm, 9M25 so với 9M26) kèm các hộp chú thích. Bảng bên phải: bốn cột biểu tượng với các mục phụ. Biểu ngữ kết luận toàn chiều ngang ở phía dưới.
Đóng góp thu nhập từ ASEAN-4 tăng từ 23% (2022) lên 26% (9M26) trong tổng thu nhập GWB; dư nợ tài trợ thương mại tăng từ 15% lên 21% tổng dư nợ và CASA tăng từ 47% lên 55% tổng tiền gửi. Các tỷ lệ tăng trưởng được hiển thị: thu nhập ngân hàng giao dịch CAGR +3%, phí cho vay và thương mại +2%, ngân quỹ khách hàng +4%, tổng dư nợ +6%, tiền gửi +3%.
Hai bảng lớn, mỗi bảng có một cặp biểu đồ nhỏ: biểu đồ đường và cột chồng cho cơ cấu thu nhập ở bên trái, cho vay và tiền gửi ở bên phải; biểu ngữ tóm tắt ở dưới cùng.
ASEAN có tổng GDP trên 4,3 nghìn tỷ US$ (2025), tổng kim ngạch thương mại 4,4 nghìn tỷ US$ và thương mại nội khối ASEAN chiếm 20,5%. Các khách hàng hạt nhân (anchors) FSCM của UOB tăng 65% và các vệ tinh (spokes) tăng 104% kể từ năm 2022; dư nợ tài trợ thương mại và tiền gửi CASA mỗi loại tăng trưởng CAGR 12% và khối lượng giao dịch số tăng 16%. Một nghiên cứu điển hình về TMT/trung tâm dữ liệu và năng lượng tái tạo/BESS.
Bảng dữ liệu vĩ mô trên cùng bên trái, các chỉ số hạt nhân và vệ tinh trên cùng bên phải với ba biểu đồ cột (2022-9M26), hàng biểu tượng lĩnh vực dưới cùng bên trái, danh sách kiểm tra nghiên cứu điển hình dưới cùng bên phải, chú thích về FSCM.
Dòng vốn FDI vào ASEAN tăng từ US$115 tỷ (2015) lên US$244 tỷ (2025), tăng hơn 2 lần, nâng tỷ trọng của ASEAN trong FDI toàn cầu lên khoảng 3 lần, đạt 15%. Các quốc gia nhận vốn hàng đầu năm 2025: Singapore 151, Indonesia 21, Việt Nam 20, Thái Lan 19, Malaysia 15 (tỷ US$). UOB đã hỗ trợ hơn 5.500 công ty và thúc đẩy hơn S$55 tỷ đầu tư, với các nghiên cứu điển hình về Gold Peak Technology (RM670 triệu) và FIC Global tại JS-SEZ.
Phía trên: biểu đồ cột FDI hàng năm và biểu đồ cột ngang của năm thị trường. Phía dưới: bảng thống kê biểu tượng và bảng nghiên cứu điển hình hai cột với biểu ngữ kết luận.
Ba trụ cột chiến lược - Tăng doanh thu, Tối ưu hóa chi phí và Hiệu quả vốn - mỗi trụ cột có các hành động cụ thể như Strategic Client 2.0, hạt nhân FSCM, năng suất dựa trên AI, hiệu quả RWA và giảm rủi ro tại các điểm nóng bất động sản ở Đại Trung Hoa và Hoa Kỳ. Khát vọng: Ngân hàng tài trợ thương mại số 1 ASEAN, ngân hàng cho vay bán buôn số 2 tại thị trường quê nhà và tăng trưởng thu nhập khách hàng Thị trường Toàn cầu ở mức hai chữ số.
Một bảng khung duy nhất với tiêu đề xanh dương, ba cột với tiêu đề biểu tượng, các thẻ tiêu đề phụ và danh sách dấu tích; biểu ngữ khát vọng ở dưới cùng.
Trang phân tách phần cập nhật chất lượng tài sản (tiếp theo là các trang về NPL, tỷ lệ bao phủ, chi phí tín dụng và dư nợ bất động sản).
Bảng bo góc màu xanh dương tràn lề với một tiêu đề phần lớn màu trắng ở bên trái và logo UOB ở trên cùng bên phải.
Tỷ lệ NPL là 1,5% trong 3Q26 (so với 1,6%, 1,5%, 1,5%, 1,6% trong các quý trước). Tổng tài sản nợ xấu là S$5.827 triệu trong 3Q26 so với S$5.809 triệu trong 3Q25, chia theo khu vực: Singapore 793, ASEAN-4 2.160, Đại Trung Hoa 2.456 và phần còn lại của thế giới 418. Nợ xấu mới (NPA) từ khách hàng tổ chức là 500 triệu so với các khoản nâng hạng, thu hồi và xóa nợ là (361) triệu.
Đường tỷ lệ NPL trên năm cột chồng theo địa lý (3Q25-3Q26), với bảng hai hàng về NPA mới và các khoản nâng hạng ở phía dưới.
Tổng mức dự phòng bao gồm RLAR là S$4.983 triệu tại tháng 9/2026 (dự phòng cụ thể 1.232, dự phòng chung 3.372, RLAR 379) so với S$5.787 triệu tại tháng 9/2025. Tỷ lệ bao phủ NPA là 86% và bao phủ NPA không có tài sản đảm bảo là 269% sau khi tính tài sản thế chấp; dự phòng cụ thể/NPA là 21% và dự phòng chung bao gồm RLAR trên dư nợ đủ tiêu chuẩn là 0,9%.
Hai đường xu hướng ở trên cùng, các cột chồng từ tháng 9/25 đến tháng 9/26 ở giữa, và một bảng đổ bóng về các tỷ lệ bao phủ ở phía dưới.
Tổng chi phí tín dụng là 24 điểm cơ bản (bps) trong 3Q26 và 26 bps cho 9M26 (so với 68 bps trong 9M25); chi phí tín dụng cụ thể là 22 bps và 30 bps. Dự phòng cho vay là S$695 triệu cho 9M26 (cụ thể 795, hoàn nhập dự phòng chung 100) so với S$1.729 triệu cho 9M25, và S$218 triệu trong 3Q26.
Bên trái: cột chồng 9M25 so với 9M26 kèm các đường đè lên; vách ngăn ở giữa; bên phải: các cột và đường năm quý cho giai đoạn 3Q25-3Q26.
Đại Trung Hoa: dư nợ khách hàng S$49 tỷ tại tháng 9/2026 với bất động sản và khách sạn (REH) là S$20 tỷ, chiếm tỷ trọng 40%, tỷ lệ NPL 5,0% và bao phủ NPA 40%. Hoa Kỳ: dư nợ S$17 tỷ, REH S$6 tỷ (tỷ trọng 34%), NPL 1,3%, bao phủ NPA 214%. Các tỷ lệ NPL, nợ cần chú ý và nợ đủ tiêu chuẩn của mảng REH trong tổng dư nợ Tập đoàn cũng được hiển thị.
Hai bảng khung song song (Đại Trung Hoa, Hoa Kỳ), mỗi bảng có các cột xếp chồng từ tháng 9/25 đến tháng 9/26, một biểu đồ thanh chia nhỏ và các hàng về cơ cấu REH, tỷ lệ NPL, NPA và tỷ lệ bao phủ nợ không có tài sản đảm bảo.
Slide phân tách phần giới thiệu các trang về hiệu quả tài chính (kết quả 3Q26 và 9M26, các phân khúc, biên lợi nhuận, vốn).
Bảng màu xanh bo góc tràn lề với tiêu đề phần lớn màu trắng ở bên trái và logo UOB ở góc trên bên phải.
Lợi nhuận ròng 3Q26 đạt 1,3 tỷ S$. Thu nhập mảng quản lý tài sản 9M26 tăng 13% so với cùng kỳ (YoY), thu nhập thẻ tín dụng tăng 25% và tài sản quản lý (AUM) đầu tư tăng 9%; dư nợ tài trợ thương mại tăng 31%, CASA tăng 9% và dư nợ cho vay tăng 9%; thu nhập mảng Thị trường Toàn cầu (Global Markets) tăng 6%. Thu nhập lãi thuần (NII) ổn định so với quý trước (QoQ) với dự báo tài chính NII năm 2027 cao hơn năm 2026; tỷ lệ NPL cải thiện xuống 1,5%, chi phí tín dụng đạt 24 điểm cơ bản (bps) trong 3Q26 (26 bps tính từ đầu năm), dự báo chi phí tín dụng năm 2027 là 25-30 bps; tỷ lệ chi trả cổ tức khoảng 50% và đã hoàn thành khoảng 42% kế hoạch mua lại cổ phiếu trị giá 2 tỷ S$.
Bốn dải ngang được ngăn cách bởi các đường kẻ xanh, mỗi dải có một biểu tượng bên trái, tiêu đề in đậm và các dấu đầu dòng.
Lợi nhuận ròng 3Q26 đạt 1.250 triệu S$ (QoQ -15%, so với 443 triệu S$ trong 3Q25) và lợi nhuận ròng 9M26 đạt 4.165 triệu S$, tăng 27% YoY. Tổng thu nhập 3Q26 là 3.381 triệu S$ (NII 2.278, phí 733, khác 370), chi phí 1.570 triệu S$ và lợi nhuận hoạt động 1.811 triệu S$; dòng phụ đề lưu ý lợi nhuận cốt lõi ổn định sau các khoản lãi từ thoái vốn trong quý trước.
Bảng P&L toàn chiều rộng với các cột 9M26, 9M25, YoY, 3Q26, 2Q26, QoQ, 3Q25, YoY; các hàng tổng phụ in đậm.
Lợi nhuận ròng sau thuế chuyển từ 3.271 triệu S$ (9M25) sang 4.165 triệu S$ (9M26), với dự phòng giảm 1.258 triệu S$ (-65%) bù đắp cho NII thấp hơn (-109 triệu S$), thu nhập ngoài lãi khác (-101 triệu S$), chi phí cao hơn (-93 triệu S$) và thuế/NCI (-200 triệu S$). Các chỉ số chính: NIM 1,75%, chi phí/thu nhập 45,4%, ROE 11,1% (9,0% trong 9M25).
Phía trên: biểu đồ thác nước (waterfall) kết nối từ 9M25 đến 9M26 với tỷ lệ phần trăm thay đổi. Phía dưới: bảng chỉ số chính với các ô hình bầu dục làm nổi bật giá trị.
Lợi nhuận ròng sau thuế giảm từ 1.478 triệu S$ (2Q26) xuống 1.250 triệu S$ (3Q26): thu nhập ngoài lãi khác giảm 262 triệu S$ (-41%) và dự phòng cao hơn (-47 triệu S$) đã lấn át mức tăng thu nhập phí +68 triệu S$ và chi phí thấp hơn +59 triệu S$. NIM đạt 1,68% (1,74% trong 2Q26, 1,82% trong 3Q25), chi phí/thu nhập 46,4% và ROE 10,1% (11,8% trong 2Q26, 3,5% trong 3Q25).
Biểu đồ thác nước kết nối từ 2Q26 đến 3Q26 phía trên bảng chỉ số chính với các cột thay đổi QoQ và YoY.
Thu nhập 9M26 đạt 3.844 triệu S$ (+1%): cho vay và tiền gửi 2.029 (-10%), quản lý tài sản 1.099 (+13%), thẻ tín dụng 716 (+25%); lợi nhuận trước thuế 1.547 triệu S$ (+1%). AUM đạt 204 tỷ S$ vào tháng 9/26 (đầu tư 88, tiền gửi 117), dòng tiền mới ròng 5 tỷ S$, tỷ trọng AUM đầu tư 43% so với 41%; chi phí/thu nhập 54,2%, chi phí tín dụng 21 bps, dư nợ cho vay 120 tỷ S$, tiền gửi 203 tỷ S$.
Góc trên bên trái: bảng báo cáo thu nhập; góc trên bên phải: hộp văn bản điểm nhấn; phía dưới: bảng các chỉ số chính, biểu đồ thanh xếp chồng AUM và biểu đồ thanh doanh số thẻ.
Thu nhập 9M26 đạt 4.425 triệu S$ (-8%): ngân hàng giao dịch 2.050, cho vay 1.555, ngân hàng đầu tư 324, nguồn vốn khách hàng 496; lợi nhuận trước thuế 2.818 triệu S$ (+32%) do dự phòng giảm xuống còn 377 triệu S$. Tổng dư nợ cho vay đạt 273 tỷ S$ (+9%) và tiền gửi 239 tỷ S$ (+13%); chi phí/thu nhập 27,8%, chi phí tín dụng 23 bps, tỷ trọng thu nhập ngoài bất động sản 72%.
Cấu trúc bảng điều khiển tương tự phân khúc Khách hàng Cá nhân: bảng P&L, hộp điểm nhấn, các chỉ số chính, biểu đồ thanh xếp chồng cho vay và tiền gửi.
Tổng thu nhập mảng Thị trường Toàn cầu đạt 1.806 triệu S$ trong 9M26 (+6% so với 1.704 triệu S$): nguồn vốn khách hàng 897 và phi khách hàng 909. Thu nhập 3Q26 là 564 triệu S$ (-3% QoQ so với 584 triệu S$). Tổng tài sản không bao gồm các công cụ phái sinh đạt 173 tỷ S$ (+12%).
Cặp thanh bên trái (9M25 so với 9M26), vạch phân cách, biểu đồ thanh năm quý ở bên phải và một hàng các ô tổng tài sản ở phía dưới.
NII 9M26 đạt 6.900 triệu S$ (-2%) với NIM 1,75% (1,91%), biên lợi nhuận cho vay 2,05% (2,26%) và biên lợi nhuận liên ngân hàng 1,14%. NII 3Q26 đạt 2.278 triệu S$ (-1% QoQ) với NIM 1,68%, biên lợi nhuận cho vay 1,95%; tài sản sinh lời bình quân tăng lên 538 tỷ S$.
Các đường xu hướng biên lợi nhuận phía trên các thanh NII xếp chồng, so sánh 9M ở bên trái và năm quý ở bên phải, các ô tài sản ở bên dưới.
NIM giảm từ 1,74% trong 2Q26 xuống 1,68% trong 3Q26: định giá lại tài sản -0,01, chi phí vốn -0,07, khối lượng/cơ cấu +0,02. Biên lợi nhuận cho vay chuyển từ 2,05% sang 1,95%; định giá lại SGD -0,02 (trung bình SORA 3 tháng +0,10) và USD -0,03 (SOFR 3 tháng -0,01).
Biểu đồ thác nước đơn với các ô biên lợi nhuận ở phía trên và các đường tham chiếu lãi suất ở phía dưới.
Thu nhập phí 9M26 đạt 2.675 triệu S$ (+2%) với quản lý tài sản 720, thẻ tín dụng 871, cho vay/thương mại 796 và các loại khác 289. Phí 3Q26 đạt 945 triệu S$ (+8% QoQ): quản lý tài sản 258, thẻ tín dụng 299, cho vay/thương mại 293, khác 95.
Các cột xếp chồng được chia thành so sánh 9M và chuỗi năm quý với các chú thích tăng trưởng.
Chi phí 9M26 là 4.722 triệu S$ (+2%): nhân sự 2.688, IT 884, khác 1.150; tỷ lệ chi phí/thu nhập là 45,4% so với 44,0%. Chi phí 3Q26 là 1.570 triệu S$ (-4% so với quý trước), tỷ lệ chi phí/thu nhập đạt 46,4%.
Đường biểu diễn chi phí/thu nhập nằm phía trên các cột chi phí xếp chồng cho chế độ xem 9 tháng và theo quý.
Lặp lại biểu đồ chi phí tín dụng từ trang 14: tổng chi phí tín dụng là 26bps (9 tháng đầu năm 2026) và 24bps (3Q26), với các khoản dự phòng là 695 triệu S$ cho 9 tháng đầu năm 2026.
Tương tự trang 14: bảng điều khiển 9 tháng, vạch chia và bảng điều khiển năm quý.
Dư nợ cho vay khách hàng đạt 372 tỷ S$ vào tháng 9/2026. Theo khu vực địa lý: Singapore 187, ASEAN-4 79, Đại Trung Hoa 49, phần còn lại của thế giới 57. Các ngành lớn nhất: xây dựng và bất động sản 24%, nhà ở 23%, thương mại tổng hợp 12%, các định chế tài chính (FI) 11%, sản xuất 10%. Khối Bán lẻ chiếm 32%, GWB và các khối khác chiếm 68%.
Ba bảng điều khiển: biểu đồ tròn (donut) theo ngành, biểu đồ cột xếp chồng theo địa lý, hai biểu đồ tròn theo phân khúc.
Tổng nguồn vốn đạt 533 tỷ S$ vào tháng 9/2026 (CASA 244, tiền gửi có kỳ hạn và các loại khác 203, bán buôn 86). LCR 152%, NSFR 112%, tỷ lệ cho vay/tiền gửi 82,5%; tỷ lệ CASA/tiền gửi 54,6% (so với 57,0% của năm trước).
Ba đường tỷ lệ phía trên các thanh nguồn vốn xếp chồng và một bảng tỷ lệ CASA.
Tỷ lệ CET1 đạt 14,6% vào tháng 9/2026 (tỷ lệ đầy đủ là 14,0%); RWA đạt 284 tỷ S$; tỷ lệ đòn bẩy 6,3%.
Các đường CET1 phía trên các cột RWA và một bảng tỷ lệ đòn bẩy.
Thoái vốn chiến lược với giá trị giao dịch là 555 triệu S$, lợi nhuận trước thuế khoảng 330 triệu S$ và giúp tỷ lệ CET1 tăng thêm khoảng 14 điểm cơ bản (bps). Quan hệ đối tác chiến lược với Allianz Global Investors giúp mở rộng các giải pháp đầu tư, kiến trúc mở và củng cố phương pháp tiếp cận lấy tư vấn làm trọng tâm.
Hai cột được chia bởi một mũi tên dòng thời gian dọc.
Trang phân tách phụ lục giới thiệu các trang tổng quan về tập đoàn UOB.
Bảng màu xanh bo góc tràn lề với một tiêu đề phần lớn màu trắng ở bên trái và logo UOB ở góc trên bên phải.
Thành lập tháng 8 năm 1935; khoảng 430 chi nhánh và văn phòng tại 19 thị trường. Các số liệu thống kê chính 9 tháng đầu năm 2026: tổng dư nợ cho vay 372 tỷ S$, tiền gửi 447 tỷ S$, cho vay/tiền gửi 82,5%, NSFR 112%, LCR 152%, CET1 14,6%, đòn bẩy 6,3%, ROE 11,1%, ROA 0,95%, NIM 1,75%, chi phí/thu nhập 45,4%, NPL 1,5%. Xếp hạng tín nhiệm Aa1/AA-/AA- với triển vọng ổn định.
Bên trái: Các ô Thành lập và Mở rộng; bên phải: danh sách thống kê chính cùng bảng xếp hạng tín nhiệm.
Ba mảng kinh doanh chính là Khối Bán lẻ, Khối Ngân hàng Bán buôn và Thị trường Toàn cầu. UOB giới thiệu các giải thưởng (Ngân hàng Bán lẻ tốt nhất ASEAN 2026 của Euromoney, Ngân hàng SME tốt nhất thế giới 2026, Ngân hàng tốt nhất Châu Á - Thái Bình Dương 2025 của Global Finance) và thị phần tại Singapore đạt 20% (tiền gửi) và 24% (cho vay).
Sơ đồ tổ chức ở trên cùng, hàng giải thưởng bên trái và các thanh thị phần nội địa bên phải.
Xu hướng NPAT từ 92 triệu S$ (1980) lên 2.696 triệu S$ (2010), 4.343 triệu S$ (2019), 2.915 triệu S$ (2020), 6.045 triệu S$ (2024) và 4.682 triệu S$ (2025, bao gồm dự phòng chung chủ động). Lịch sử mua lại kéo dài từ 1971-2005 và mảng tiêu dùng của Citi (Malaysia, Thái Lan 2022; Việt Nam, Indonesia 2023).
Các gạch đầu dòng ở trên, đường NPAT dài hạn phía trên mũi tên tăng trưởng với các ô mua lại.
Số lượng chi nhánh: Thái Lan 139, Indonesia 82, Malaysia 55, Singapore 42, Đại Trung Hoa 20, Việt Nam 5, Myanmar, Philippines và Úc mỗi nơi 1 chi nhánh. Thu nhập Khối Bán lẻ đạt 3,8 tỷ S$ (30% lợi nhuận trước thuế) với AUM 204 tỷ S$; thu nhập GWB và Thị trường Toàn cầu đạt 4,4 tỷ S$ (70% lợi nhuận trước thuế), dư nợ tài trợ thương mại tăng 31%.
Bên trái: bản đồ chi nhánh; bên phải: các ô hiệu quả hoạt động theo phân khúc.
Chi phí/thu nhập của UOB là 45%, ROA 1,0%, cho vay/tiền gửi 83%, xếp hạng tín nhiệm Aa1/AA-/AA-. Các ngân hàng được so sánh: OCBC, DBS, HSBC, SCB, BOA, Citi, CBA, NAB, RBC, TD, CIMB, MBB.
Bảng dữ liệu dày đặc với các thanh biểu đồ và UOB được làm nổi bật.
Tỷ lệ CET1 của UOB là 14,6% (tỷ lệ đầy đủ 14,0%) so với DBS 15,9%, OCBC 15,5%; ROE của UOB là 11,1% và đòn bẩy 6,3%.
Hai biểu đồ cột: tỷ lệ CET1 và tỷ lệ đòn bẩy.
Xếp hạng Aa1/P-1 (Moody's), AA-/A-1+ (S&P), AA-/F1+ (Fitch). Khoảng 25 tỷ S$ giá trị phát hành công chúng được phân loại theo loại tiền tệ, loại nợ, ngày phát hành và kỳ hạn.
Tiêu đề xếp hạng và bốn biểu đồ tròn (donut).
Bốn chủ đề chính: Quản trị ổn định, Nền tảng khu vực tích hợp, Các yếu tố cơ bản vững chắc (CET1 14,6%, cho vay/tiền gửi 82,5%) và Tăng trưởng cân bằng đi kèm sự ổn định.
Bốn thẻ màu xanh nhạt với các biểu tượng và gạch đầu dòng.
Trang chia phụ lục giới thiệu các trang về triển vọng kinh tế vĩ mô.
Bảng màu xanh bo góc tràn lề với một tiêu đề phần lớn màu trắng ở bên trái và logo UOB ở góc trên bên phải.
Dự báo tăng trưởng GDP (2025/2026F/2027F, %): Trung Quốc 5,0/4,6/4,5, Việt Nam 8,0/9,2/8,8, Thái Lan 2,4/1,9/2,0, Malaysia 5,2/5,0/4,6, Singapore 5,0/5,7/3,2, Indonesia 5,1/5,2/5,4. FDI vào ASEAN10 đạt 243,9 tỷ US$ trong năm 2025.
Bên trái: bản đồ với các thanh biểu đồ cụm; bên phải: hai biểu đồ đường thương mại và một biểu đồ cột FDI.
Lãi suất quỹ liên bang (Fed funds) đạt 3,75-4,00% sau đợt tăng tháng 9 năm 2026; trái phiếu Mỹ 10 năm đạt 5,28%; SORA 3 tháng của Singapore đạt 1,23%; dự báo đến hết quý 3 năm 2027.
Bảng lãi suất phía trên phần bình luận.
Bốn biểu đồ so sánh cho Singapore, Malaysia, Thái Lan và Indonesia: dự trữ ngoại hối, cán cân vãng lai, tỷ lệ nợ trên vốn chủ sở hữu và cơ cấu khoản vay bằng ngoại tệ.
Lưới biểu đồ 2x2.
Chỉ số giá nhà ở, tỷ lệ tiết kiệm, tỷ lệ thất nghiệp và tỷ số giá nhà trên thu nhập; PIR của Singapore là 5,9.
Lưới biểu đồ 2x2.
Mức tối thiểu theo quy định cho BCBS, Singapore, Malaysia, Thái Lan và Indonesia: CET1, Tier 1, tổng CAR, các lớp đệm bảo vệ, đòn bẩy, LCR và NSFR.
Ma trận so sánh.
Trang phân tách phụ lục giới thiệu các nội dung về AI và tính bền vững.
Bảng màu xanh bo góc tràn lề với tiêu đề phần lớn màu trắng ở bên trái và logo UOB ở góc trên bên phải.
Kim tự tháp chiến lược AI: Agentic AI, hơn 30 bot BYOB, hơn 30.000 nhân viên sử dụng Copilot, phát triển phần mềm bằng Gen-AI, nền tảng, lực lượng lao động. Hơn 27.000 người dùng Copilot tích cực, khoảng 1,5 triệu câu lệnh (prompt) mỗi tháng, hơn 30 bot, UOBuddy giúp giảm thời gian thực hiện tác vụ từ khoảng 30 phút xuống còn vài giây.
Kim tự tháp bên trái kèm mô tả; bảng số liệu sử dụng bên phải; biểu ngữ kết thúc.
Ba trường hợp điển hình: Tư vấn tài sản Ngân hàng Tư nhân, Chương trình AURA, đầu mối FDI (hơn 1.500 đầu mối trong nửa đầu năm 2024).
Bên trái: quy trình bốn trụ cột; bên phải: bảng FDI bốn bước; dưới cùng: thanh AURA.
Chiến lược tài năng gồm năm phần: Hiểu biết (Literacy), Thúc đẩy (Acceleration), Tuyển dụng (Acquisition), Luân chuyển (Mobility), Đảm bảo (Assurance).
Năm cột với một hàng bốn ô ở dưới cùng.
Lộ trình 2015-2026: Thiết lập, Cải thiện, Củng cố, với cam kết phát thải ròng bằng không (Net Zero) cùng các chính sách về than và dầu cọ.
Lộ trình bốn giai đoạn.
Từ đánh giá định tính năm 2019 đến phương pháp luận cải tiến giai đoạn 2022-2026; các chỉ số phù hợp với ISSB.
Bốn cột với thanh kế hoạch tương lai.
Mục tiêu theo từng lĩnh vực: Năng lượng 64%/98%, Ô tô 58%/net zero, Bất động sản 36%/97%, Xây dựng 31%/85%, Thép 20%/92%; bao phủ khoảng 60% dư nợ cho vay doanh nghiệp.
Bên trái: hai nhóm lĩnh vực; bên phải: bảng lý giải.
Năm biểu đồ cường độ phát thải, mỗi biểu đồ đều có xu hướng thấp hơn lộ trình tham chiếu: Năng lượng 39%, Ô tô 8%, Bất động sản 8%, Xây dựng 4%, Thép 3%.
Năm biểu đồ trong hai bảng lĩnh vực.
Khoảng 20% danh mục cho vay có tác động cao; năm phân ngành đã được xác định.
Bên trái: thanh dải màu và ảnh các lĩnh vực; bên phải: các dấu đầu dòng.
Ma trận cơ hội cho Nông nghiệp, Xây dựng và Khai khoáng kèm chú giải.
Ma trận 3x4.
Slide kết thúc với logo con dấu tiếng Hoa của UOB và khẩu hiệu 'Right By You'.
Logo căn giữa trên nền trắng.
Các câu hỏi phổ biến về slide này và nội dung trình bày cơ bản.
Tài liệu này bao gồm các động lực tăng trưởng của Tập đoàn UOB (Khối Bán lẻ và Khối Ngân hàng Bán buôn), chất lượng tài sản, kết quả tài chính quý 3 năm 2026 (3Q26) và 9 tháng đầu năm 2026 (9M26), cùng các phụ lục về tổng quan tập đoàn, triển vọng kinh tế vĩ mô, các sáng kiến AI và tính bền vững.
Giai đoạn báo cáo là 3Q26 và 9M26 (tính đến ngày 30 tháng 9 năm 2026). Lợi nhuận ròng đạt 1.250 triệu đô la Singapore (S$) trong 3Q26 và S$4.165 triệu (+27% so với cùng kỳ) trong 9M26, NIM đạt 1,68% trong 3Q26, tỷ lệ NPL là 1,5% và tỷ lệ CET1 đạt 14,6%.
UOB đã nộp thông báo 'UOB Investor Presentation_Nov 2026' cho Sở Giao dịch Chứng khoán Singapore (SGX) vào ngày 10 tháng 11 năm 2026.
Các công ty niêm yết tại Singapore báo cáo định kỳ nửa năm một lần, vì vậy các bản cập nhật quý 1 và quý 3 là cập nhật tình hình kinh doanh thay vì báo cáo tài chính đầy đủ.
Có, trang Thư viện cung cấp các slide để tải xuống, tùy thuộc vào tình trạng sẵn có trên trang.
Có. Các biểu đồ thác nước (waterfall), biểu đồ cột chồng, bảng KPI và các trang chia phần của bộ slide này là điểm khởi đầu tốt cho một bài thuyết trình kết quả kinh doanh ngân hàng hoặc tài chính. Bạn hãy thay thế số liệu và thương hiệu của UOB bằng thông tin của riêng bạn.
Các số liệu được tính bằng S$ (đô la Singapore) trừ khi có ghi chú khác, ví dụ như US$ trên các trang kinh tế vĩ mô.
Có, tài liệu có ba phụ lục: A tổng quan về Tập đoàn UOB, B triển vọng kinh tế vĩ mô, C các sáng kiến AI và tính bền vững.
Trang web quan hệ nhà đầu tư chính thức với các kết quả và bài thuyết trình.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Tham khảo thiết kế chuyên nghiệp, chọn phong cách của bạn và tạo slide với kết xuất văn bản hoàn hảo. Được hỗ trợ bởi Nano Banana—bắt đầu tạo trình bày của bạn ngay bây giờ.
Đại Lý AI Của Bạn Cho Slide. Tiết kiệm thời gian, tỏa sáng nhanh hơn với việc tạo bài thuyết trình thông minh.


© 2026 2slides. Bảo lưu mọi quyền.