
Thuộc bộ sưu tập Ví dụ bài thuyết trình cho nhà đầu tư · Mẫu thuyết trình nhà đầu tư Ấn Độ
Báo cáo dành cho Nhà đầu tư của Union Bank of India cho Q2 FY2027 (quý kết thúc vào ngày 30/09/2026), với chủ đề "Kinh doanh là ưu tiên, Tuân thủ là mãi mãi" và đánh dấu di sản 107 năm, ngày 19/10/2026 và đã được nộp cho các sở giao dịch chứng khoán Ấn Độ.
Dùng trang bìa của bài trình bày này làm mẫu phong cách cho các slide tạo từ nội dung của bạn. Hoặc chọn bất kỳ trang nào bên dưới để lấy bố cục của trang đó làm tham chiếu.
Điều Hướng Nhanh
Thẻ
Chia sẻ slide
Báo cáo dành cho Nhà đầu tư của Union Bank of India cho Q2 FY2027 (quý kết thúc vào ngày 30/09/2026), với chủ đề "Kinh doanh là ưu tiên, Tuân thủ là mãi mãi" và đánh dấu di sản 107 năm, ngày 19/10/2026 và đã được nộp cho các sở giao dịch chứng khoán Ấn Độ.
Xem chi tiết từng trang slide, bao gồm bố cục, nội dung chính và các phần tử trực quan.
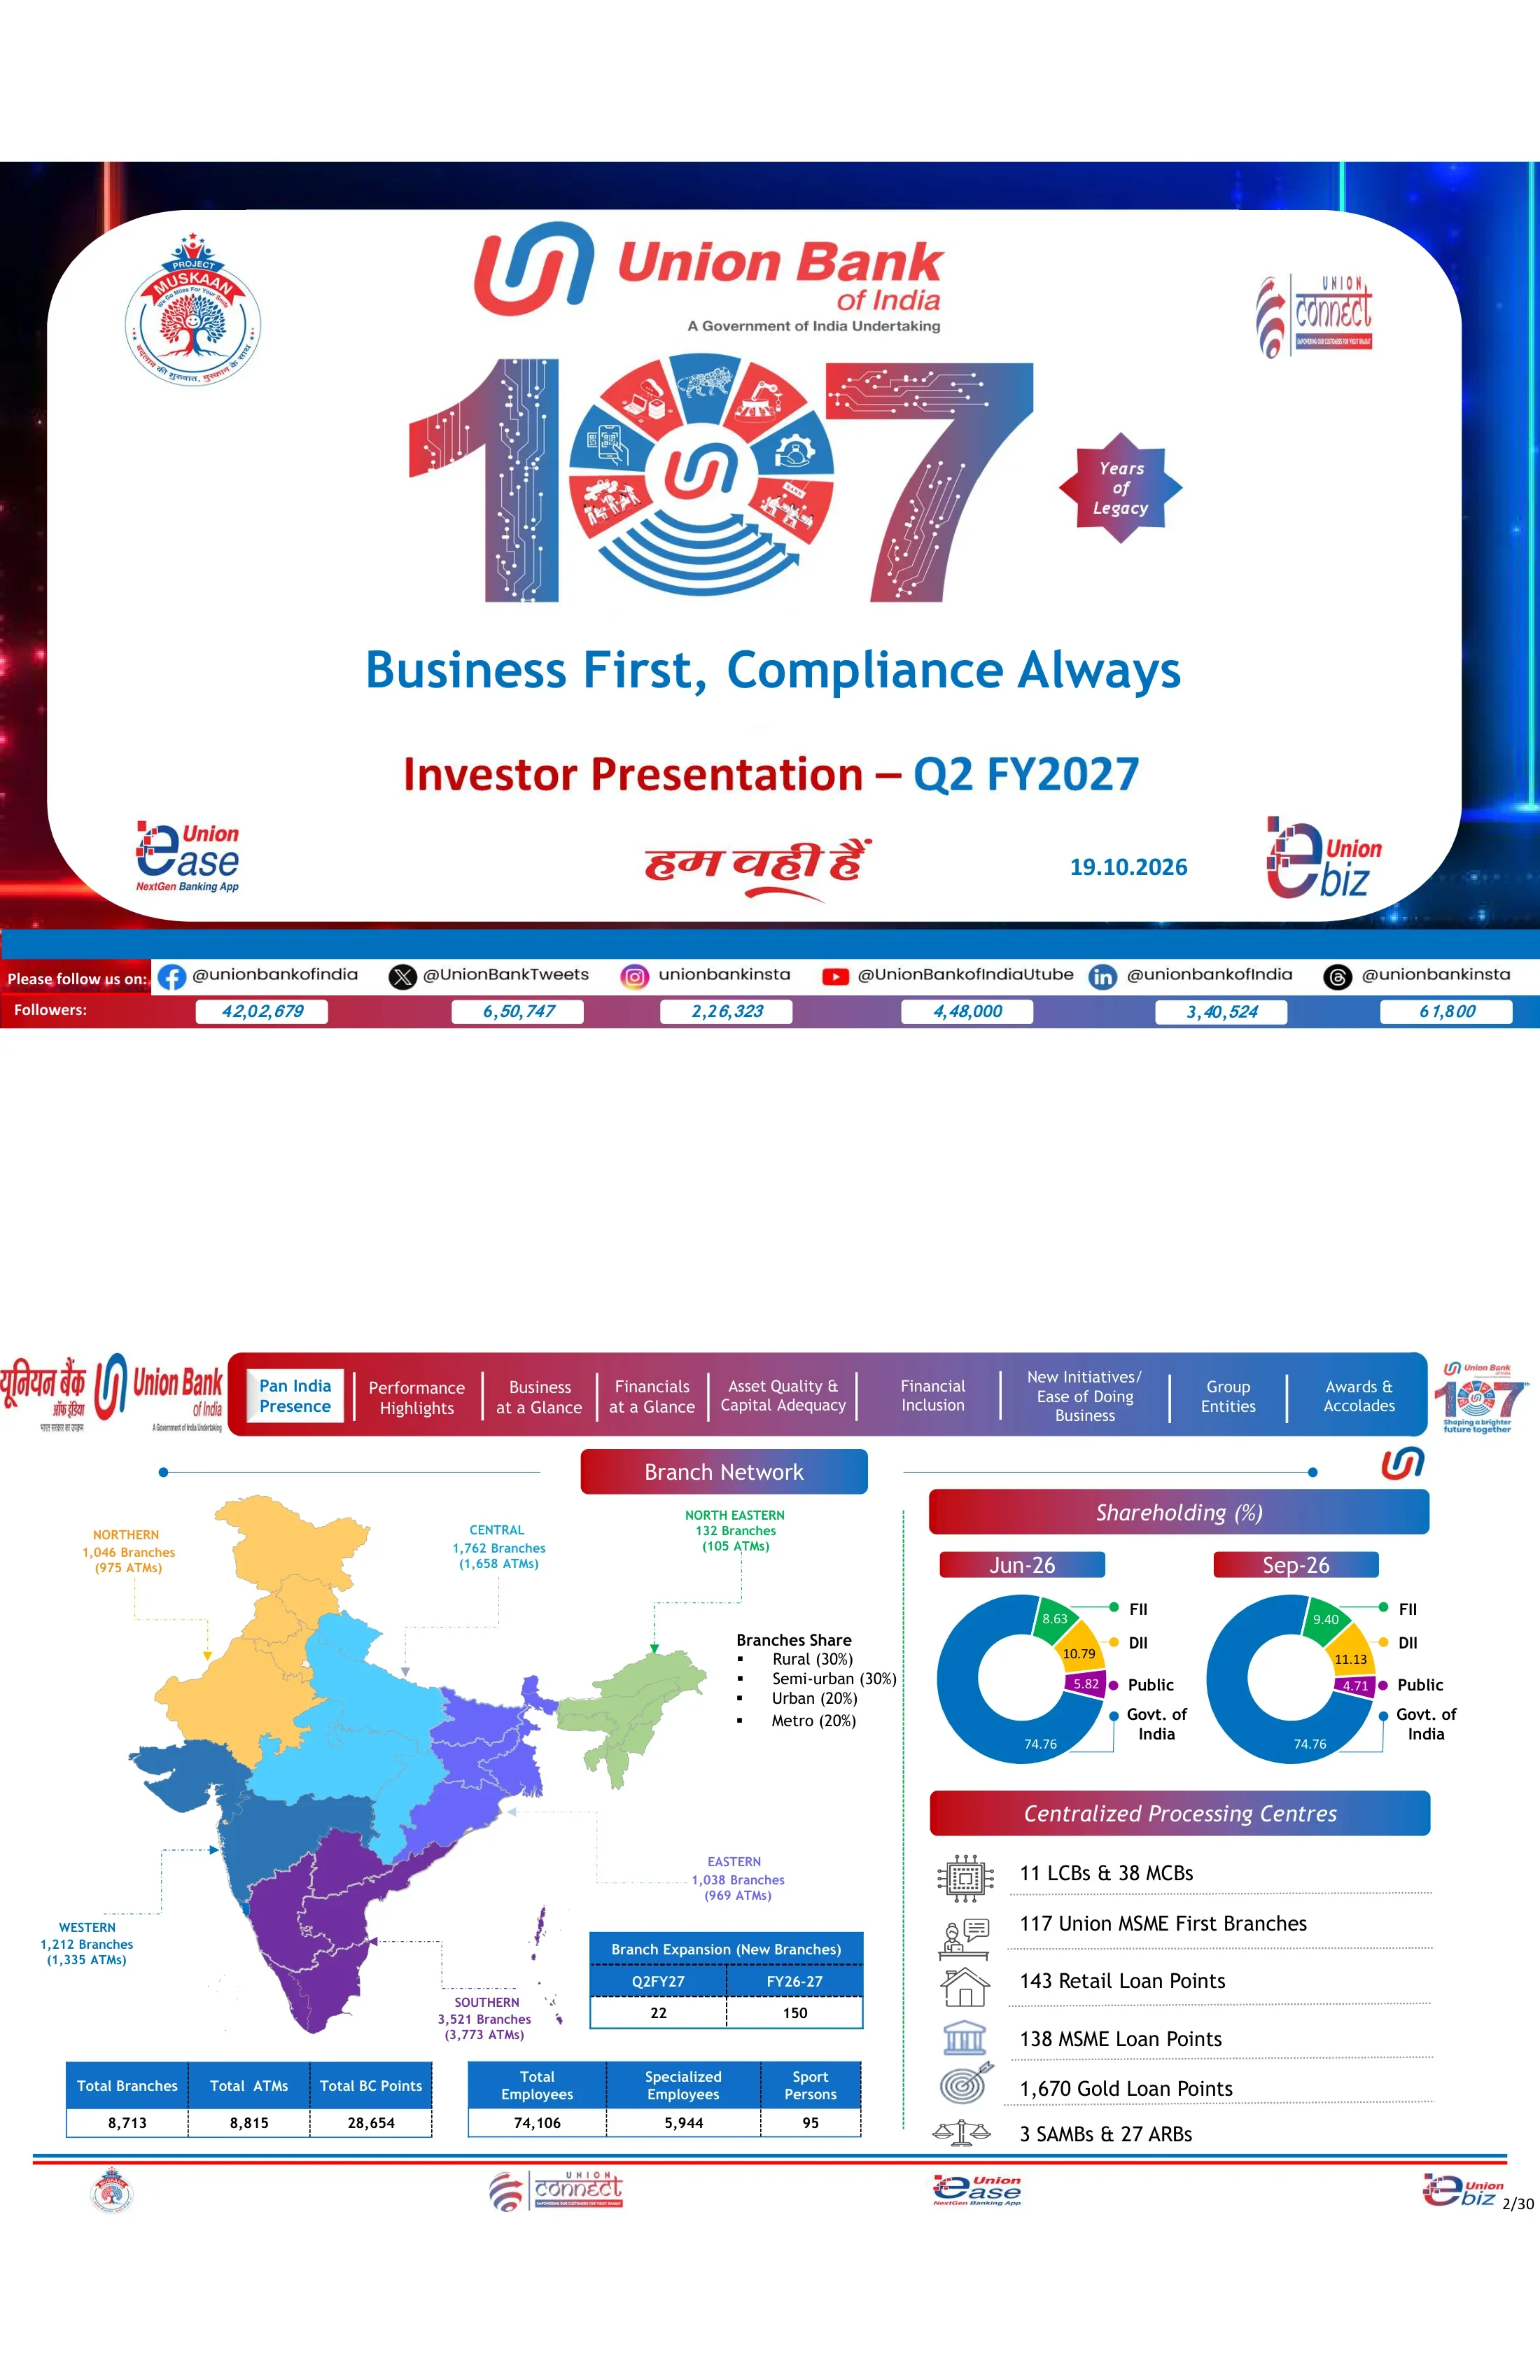
Slide tiêu đề với logo Union Bank of India ('Doanh nghiệp thuộc Chính phủ Ấn Độ'), đồ họa lớn '107 năm Di sản', khẩu hiệu 'Business First, Compliance Always' và ngày 19.10.2026. Phần chân trang liệt kê các tài khoản mạng xã hội của ngân hàng và số lượng người theo dõi, ví dụ: 42,02,679 trên Facebook.
Thẻ trắng bo góc đặt trên nền hiệu ứng ánh sáng xanh đậm và đỏ. Đồ họa số '107' nằm giữa, phía trên tiêu đề xếp chồng, với logo các ứng dụng thương hiệu (Project Muskaan, Union Connect, Union Ease, Union eBiz) ở các góc và thanh dải màu hiển thị người theo dõi mạng xã hội ở dưới cùng.
8.713 chi nhánh, 8.815 ATM và 28.654 điểm BC tại sáu khu vực (miền Nam nhiều nhất với 3.521 chi nhánh), phục vụ bởi 74.106 nhân viên. Cơ cấu chi nhánh gồm 30% nông thôn, 30% bán thành thị, 20% thành thị và 20% đô thị lớn; 22 chi nhánh mới đã mở trong Q2 FY27. Chính phủ Ấn Độ nắm giữ 74,76%, tỷ lệ nắm giữ của FII tăng lên 9,40% và DII lên 11,13% tính đến tháng 9-26. Hệ thống xử lý tập trung bao gồm 11 LCB & 38 MCB, 117 chi nhánh Union MSME First và 1.670 điểm cho vay cầm cố vàng.
Nửa bên trái hiển thị bản đồ Ấn Độ được mã hóa màu theo khu vực với các chú thích và bảng tóm tắt bên dưới. Nửa bên phải gồm hai biểu đồ hình tròn so sánh cơ cấu cổ đông giữa tháng 6-26 và tháng 9-26, phía trên danh sách biểu tượng của các trung tâm xử lý tập trung.
Hoạt động kinh doanh toàn cầu đạt ₹24,75,330 crore (+12,01% so với cùng kỳ): tiền gửi đạt ₹13,19,455 crore (+6,87%) và dư nợ cho vay đạt ₹11,55,876 crore (+18,53%). Dư nợ RAM tăng 14,65% lên ₹6,35,527 crore, MSME tăng 22,39% và dư nợ nước ngoài tăng 52,19%. CASA đạt ₹4,60,728 crore với tỷ lệ CASA nội địa là 34,93% (+237 bps so với cùng kỳ); tỷ lệ CD toàn cầu là 88,13%.
Bảng dữ liệu 11 hàng chiếm toàn bộ chiều rộng với tiêu đề xanh. Bảng so sánh số dư tháng 9-25, tháng 6-26 và tháng 9-26 cùng với các cột tăng trưởng tuyệt đối và phần trăm theo năm (YoY) và theo quý (QoQ), có mũi tên xanh và đỏ đánh dấu xu hướng.
Tổng tiền gửi tăng 6,87% so với cùng kỳ và tổng dư nợ cho vay tăng 18,53%. Hệ số CRAR đạt 17,94% và CET-1 đạt 16,05%. Lợi nhuận hoạt động quý đạt ₹8,108 crore (+18,99%), lợi nhuận ròng ₹5,537 crore (+30,31%), NII ₹10,583 crore (+20,09%) và chi phí tín dụng 0,21%. Trong H1 FY27, lợi nhuận ròng đạt ₹10,870 crore so với ₹8,365 crore cùng kỳ năm trước, và NII đạt ₹20,620 crore so với ₹17,925 crore.
Lưới KPI sáu ô chia thành hai hàng (Tiền gửi, Cho vay, Vốn, Lợi nhuận, Thu nhập lãi thuần, Hiệu quả). Mỗi ô có thanh tiêu đề màu, biểu tượng, số liệu chính kèm mũi tên xu hướng và các thẻ so sánh Sep-26(6M) với Sep-25(6M) bên dưới.
NIM đạt 2.86% (+19 bps so với cùng kỳ), hoặc 3,03% sau khi điều chỉnh hoàn thuế. GNPA giảm 87 bps xuống 2,42%, NNPA là 0,42% và PCR đạt 95,20%. RoA đạt 1,38% (+22 bps), RoA cốt lõi 1,03%, RoE 17,21% (+213 bps), RoRWA 2,78%, và giá trị sổ sách trên mỗi cổ phiếu tăng 14,16% lên ₹168,61. RoE của H1 đạt 16,89% so với 14,84% cùng kỳ năm trước.
Cùng cấu trúc lưới sáu ô như slide trước (NIM, NIM điều chỉnh, Chất lượng tài sản, RoA, RoE, RoRWA), với các số liệu chính và thẻ so sánh hai giai đoạn dưới mỗi ô.
Xu hướng chín quý từ tháng 9-24 đến tháng 9-26 cho lợi nhuận hoạt động (lên ₹8,108 crore), lợi nhuận ròng (từ ₹4,720 crore lên ₹5,537 crore), NII (lên ₹10,583 crore), RoA/RoRWA, RoE (17,21%) và EPS (₹29,01). Các thẻ năm hiển thị lợi nhuận ròng ₹18,697 crore cho FY-26 và ₹10,870 crore cho H1FY27, cùng EPS 28,48 cho H1FY27.
Lưới 2×3 gồm các bảng biểu đồ viền đứt đoạn. Mỗi bảng có tiêu đề dạng tab và biểu đồ đường với các giá trị tháng 9-24, tháng 9-25 và tháng 9-26 được làm nổi bật trong bong bóng xanh, kèm một hàng năm thẻ tóm tắt FY/H1 bên dưới.
GNPA giảm từ ₹40,499 crore (tháng 9-24) xuống ₹27,916 crore, giảm ₹12,583 crore, và NNPA giảm từ ₹8,759 crore xuống ₹4,768 crore. Tỷ lệ GNPA% cải thiện từ 4,36% xuống 2,42% và NNPA% từ 0,98% xuống 0,42%. PCR tăng lên 95,20%, chi phí tín dụng giảm xuống 0,21% và tỷ lệ nợ quá hạn mới (slippage ratio) xuống 0,72%.
Lưới 2×3 gồm các bảng biểu đồ đường với các ghi chú cải thiện (tính bằng bps kể từ tháng 9-24 và tháng 9-25) ở các góc, và các thẻ FY/H1 dưới hàng cuối cùng.
Tỷ lệ dư nợ trên huy động vốn (CD ratio) tăng lên 88,13% trên toàn cầu và 84,34% tại thị trường nội địa. Tốc độ tăng trưởng kép hàng năm (CAGR) 2 năm của dư nợ cho vay toàn cầu tăng từ 7,29% lên 11,55%, và của phân khúc RAM tăng từ 8,88% lên 10,01%. Phân khúc RAM chiếm 55% cơ cấu toàn cầu và 57% cơ cấu nội địa. Điểm tín dụng bán lẻ cho thấy 99,8% người vay có điểm từ 700 trở lên.
Cột bên trái có hai khối màu đặc (thẻ tỷ lệ CD màu xanh dương và thẻ CAGR 2 năm màu tím) với các ô giá trị màu trắng. Phần trung tâm xếp chồng hai biểu đồ đường so sánh RAM với LC & Khác, và bên phải hiển thị biểu đồ điểm tín dụng bán lẻ bốn đường với phần chú thích trong ngoặc.
Tính đến tháng 9/2026, danh mục bán lẻ đạt khoảng ₹2,65 lakh crore (chiếm 23,99% dư nợ nội địa), nông nghiệp khoảng ₹1,90 lakh crore (17,17%) và MSME khoảng ₹1,80 lakh crore (16,31%). Cho vay mua nhà chiếm 43,07% danh mục bán lẻ với ₹1,14,276 crore, tín dụng nông nghiệp chiếm 79,36% danh mục nông nghiệp, và các siêu doanh nghiệp chiếm 52,02% danh mục MSME.
Ba cột bằng nhau, mỗi cột cho một phân khúc. Mỗi cột có một nhãn gradient, tiêu đề lớn hiển thị giá trị ₹ lakh crore và tỷ lệ phần trăm trên tổng dư nợ, bảng phân tích năm quý và một biểu đồ đường xu hướng nhỏ ở dưới cùng.
Bảy lĩnh vực trọng yếu chiếm 38,50% dư nợ nội địa (₹4,25,712 crore) tính đến tháng 9/2026. NBFC & HFC đạt ₹1,76,300 crore (15,94%) và hạ tầng đạt ₹1,21,269 crore (10,97%), trong đó điện lực chiếm ₹62,099 crore và đường bộ chiếm ₹46,640 crore. 94,6% các khoản vay doanh nghiệp trên ₹25 crore được xếp hạng BBB trở lên, và 99,6% dư nợ NBFC tiêu chuẩn được xếp hạng A trở lên.
Hai phần ba bên trái là bảng dư nợ theo lĩnh vực với bảng phụ về hạ tầng bên dưới. Một phần ba bên phải xếp chồng hai biểu đồ đường viền đứt nét cho hồ sơ xếp hạng doanh nghiệp và NBFC, mỗi biểu đồ có chú thích tỷ lệ phần trăm trong ngoặc.
Tổng tiền gửi toàn cầu đạt ₹13,19,455 crore (tăng 6,87% so với cùng kỳ năm ngoái) và tỷ lệ CASA nội địa là 34,93% (tăng 237 điểm cơ bản). CAGR tiền gửi 2 năm đạt 3,07% toàn cầu và 4,36% nội địa; LCR trung bình là 120,00% và NSFR là 115,58%. CASA cộng với tiền gửi có kỳ hạn (TD) bán lẻ tăng 11,42%, tiền gửi tiết kiệm tăng 11,89% và CASA tăng 14,65% so với cùng kỳ.
Hàng trên cùng có bảng tiền gửi năm quý với hai bảng phụ nhỏ bên cạnh (CAGR 2 năm, thanh khoản). Hàng dưới cùng có ba bảng biểu đồ đường (cơ cấu, tiết kiệm, CASA), mỗi bảng có nhãn tăng trưởng so với cùng kỳ trong ngoặc.
Đầu tư nội địa đạt ₹3,35,814 crore tính đến tháng 9/2026, với SLR tăng lên chiếm 81% danh mục (₹2,71,174 crore) và non-SLR ở mức ₹64,640 crore. HTM SLR đạt ₹2,25,279 crore. Thời lượng sửa đổi (Modified duration) là 4,94 cho SLR và 2,77 cho non-SLR. Chi tiết cơ cấu cho thấy trái phiếu và trái phiếu công ty đạt ₹53,260 crore.
Bên trái có một biểu ngữ màu xanh dương hiển thị tổng giá trị hàng quý phía trên biểu đồ đường cơ cấu SLR/non-SLR, nằm trên một bảng lớn HTM/AFS/FVTPL với các cột giá trị ₹ màu xanh dương và các cột thời lượng M-duration màu tím. Bên phải là bảng cơ cấu đầu tư.
Thu nhập lãi tăng lên ₹28,158 crore (+7,51% so với cùng kỳ) và NII đạt ₹10,583 crore (+20,09%). Thu nhập phí đạt ₹3,210 crore, trong khi thu nhập kinh doanh nguồn vốn giảm 34,60%. Lợi nhuận hoạt động đạt ₹8,108 crore, dự phòng đạt ₹2,570 crore và lợi nhuận thuần đạt ₹5,537 crore (+30,31% so với cùng kỳ, +3,84% so với quý trước). Trong H1 FY27, lợi nhuận thuần đạt ₹10,870 crore (+29,95%) và thu nhập phí tăng 22,90%.
Bảng P&L toàn chiều ngang với năm cột quý, các cột tỷ lệ phần trăm so với cùng kỳ (YoY) và so với quý trước (QoQ) cùng các cột nửa năm. Các dòng chính (NII, thu nhập ngoài lãi, lợi nhuận hoạt động, lợi nhuận thuần) được đổ bóng xanh dương nhạt và in đậm, kèm theo mũi tên xanh lá và đỏ.
Tổng dự phòng đạt ₹2,570 crore trong Q2 FY27, bao gồm dự phòng NPA là ₹596 crore và thuế là ₹1,870 crore; chi phí tín dụng là 0,21%. Các khoản dự phòng bổ sung cho tài sản tiêu chuẩn trị giá ₹700 crore (tháng 3/2026), ₹100 crore (tháng 6/2026) và ₹200 crore (tháng 9/2026) tạo thành tổng cộng ₹1,000 crore được trích lập để củng cố bảng cân đối kế toán. Số tiền này được loại trừ khỏi PCR và CRAR.
Bên trái là bảng dự phòng với dòng tổng cộng được làm nổi bật. Bên phải xếp chồng hai bảng biểu đồ đường cho chi phí tín dụng và dự phòng hàng quý, bảng thứ hai có kèm ghi chú văn bản.
Xu hướng hàng quý toàn cầu và nội địa đối với chi phí vốn (4,34–4,39% vào tháng 9/2026), lợi suất nguồn vốn, NIM (nội địa 2,95%, toàn cầu 2,86%), chi phí tiền gửi (5,01%), lợi suất cho vay (7,90–8,01%) và lợi suất đầu tư. Các thẻ tóm tắt H1FY27 cho thấy CoF ở mức 4,38%, CoD ở mức 5,03% và NIM ở mức 2,83%.
Lưới 2×3 gồm các biểu đồ hai đường (toàn cầu so với nội địa), mỗi biểu đồ có các thẻ chú giải và một hàng gồm năm thẻ tóm tắt FY/H1 bên dưới.
Tỷ lệ chi phí trên thu nhập là 46,78% trong Q2 (46,07% cho H1FY27). EPS hàng quý đạt ₹29,01 và P/E là 5,88. Doanh số trên mỗi chi nhánh đạt ₹284,10 crore, lợi nhuận hoạt động trên mỗi chi nhánh đạt ₹3,72 crore (quy năm) và giá trị sổ sách trên mỗi cổ phiếu đạt ₹168,61, với tỷ số P/B ở mức 1,01.
Lưới 2×3 gồm các bảng biểu đồ. Hàng trên cùng có các biểu đồ đơn đường với các thẻ FY/H1; hàng dưới cùng có các biểu đồ cặp hai chuỗi dữ liệu (trên mỗi chi nhánh so với trên mỗi nhân viên, BVPS so với P/B).
NPA gộp mở đầu Q2 ở mức ₹29,093 crore. Các khoản tăng thêm là ₹1,909 crore (nợ quá hạn mới ₹1,856 crore) và các khoản giảm là ₹3,086 crore (thu hồi tiền mặt ₹1,226 crore, xóa nợ ₹1,544 crore), để lại số dư cuối kỳ là ₹27,916 crore. Tổng thu hồi bao gồm cả nợ đã xử lý rủi ro (TWO) là ₹2,692 crore, tỷ lệ nợ quá hạn 0,72% và tỷ lệ bao phủ nợ xấu (PCR) 95,20%.
Bảng đối chiếu biến động (roll-forward) toàn chiều ngang với năm cột quý và hai cột nửa năm. Các hàng số dư đầu kỳ, tăng, giảm và số dư cuối kỳ được đổ bóng, các mục con được in nghiêng.
Nợ quá hạn trong Q2 là ₹1,909 crore: bán lẻ ₹352 crore, nông nghiệp ₹627 crore, MSME ₹803 crore và doanh nghiệp lớn ₹127 crore. NPA gộp theo phân khúc giảm xuống 0,84% đối với bán lẻ, 6,86% đối với nông nghiệp, 3,74% đối với MSME và 1,14% đối với doanh nghiệp lớn, đưa tỷ lệ tổng thể về mức 2,42%.
Bảng rộng gồm ba khối (nợ quá hạn, NPA còn lại, % NPA gộp phân khúc) trải dài qua năm quý cho mỗi khối. Các hàng tổng phân khúc có văn bản màu xanh dương, với các hàng phân khúc phụ nằm bên dưới.
Danh mục tái cơ cấu theo RF 1.0 giảm xuống còn ₹3,701 crore và theo RF 2.0 còn ₹2,790 crore tính đến tháng 9/2026. Dư nợ SMA trên ₹5 crore giảm từ ₹5,634 crore (tháng 9/2025) xuống còn ₹2,282 crore, trong đó SMA-2 ở mức ₹1,338 crore.
Hai bảng toàn chiều ngang xếp chồng lên nhau: tái cơ cấu theo phân khúc dưới RF 1.0 và RF 2.0, sau đó là dư nợ SMA-0/1/2 qua năm quý. Mỗi bảng đều có một hàng tổng được làm nổi bật.
CRAR đạt 17,94%, CET-1 đạt 16,05% và Tier II đạt 1,12% vào tháng 9/2026. Tổng vốn là ₹1,43,185 crore trên RWA là ₹7,98,059 crore. Trái phiếu Tier-II được CRISIL, ICRA, India Ratings, CARE và Brickwork xếp hạng AAA/Ổn định; xếp hạng nhà phát hành quốc tế là S&P BBB/Ổn định và Fitch BBB-/Ổn định, và xếp hạng ESG là CareEdge-ESG 1+. Kế hoạch vốn FY27 đã được hội đồng quản trị phê duyệt là ₹8.000 crore.
Nửa bên trái có biểu đồ đường CRAR/CET-1/Tier II với các thẻ (chips) CRAR, bảng vốn và các thẻ tổng vốn. Nửa bên phải xếp chồng các bảng xếp hạng (trong nước, quốc tế, ESG) và bảng kế hoạch vốn dưới các nhãn dải màu (gradient).
Cho vay theo chương trình chính phủ bao gồm Hạn mức Tín dụng Khẩn cấp được Bảo lãnh của Union (4.39.246 tài khoản, ₹31,860 crore), PM Mudra trong Q2 (₹6,174 crore) và PM SVANidhi (11.65.488 tài khoản). Tài khoản PMJDY tăng lên 349 lakh với số dư ₹16,671 crore. Lượt đăng ký an sinh xã hội đạt 392 lakh cho PMSBY, 107 lakh cho PMJJBY và 63 lakh cho APY.
Hàng trên cùng có bảng các chương trình chính phủ và bảng giải quyết khiếu nại PMSBY/PMJJBY. Bên dưới đường phân cách xanh lá đứt đoạn là hai bảng biểu đồ đường cho tài khoản PMJDY và các chương trình an sinh xã hội.
Union Sudarshan được mô tả là trung tâm tình báo ngân hàng tập trung, hoàn toàn tự động đầu tiên của ngân hàng. Trung tâm này giám sát kinh doanh, vận hành, rủi ro, tuân thủ, an ninh mạng và công nghệ 24/7, dựa trên 7 trụ cột và hơn 240 kịch bản sử dụng. Nó hoạt động theo mô hình trục bánh xe và nan hoa (trung tâm tại Mumbai với 75 nhân viên; các nhánh tại Mumbai, Hyderabad, Mangalore và Bengaluru với 64 nhân viên), được phát triển nội bộ, chạy 100% tại chỗ (on-premises) và có lộ trình phát triển tác nhân AI (AI agent).
Hộp định nghĩa có viền ở trên cùng. Bên dưới là ba cột (sơ đồ trục và nan hoa, danh sách các điểm nổi bật chính, danh sách các lợi ích chiến lược) và một biểu tượng Sudarshan hình tròn, với bốn ảnh chụp màn hình bảng điều khiển dọc theo phía dưới.
Mười bốn sáng kiến được đánh số, nhóm thành bốn chủ đề. Trải nghiệm Khách hàng bao gồm Customer 360, bảng điều khiển thẻ tín dụng, chuyển tiền nhanh và khóa thông minh/ngắt khẩn cấp. Hành trình Số Liền mạch bao gồm vay thế chấp vàng STP, vay chăn nuôi bò sữa STP, tiền gửi định kỳ tự phục vụ, mở tài khoản CA qua NeSL và thấu chi Insta OD. Dữ liệu & Thông tin bao gồm Tình báo Địa lý và Nhật ký của tôi (My-Diary). Quản trị & Nâng cao kỹ năng bao gồm tự động hóa ghi chú văn phòng, theo dõi đề xuất tín dụng và học tập trực tuyến (e-learning).
Bốn bảng phần tư bo góc có màu xanh dương nhạt, hồng, xanh lá và tím oải hương. Mỗi bảng có một biểu tượng chủ đề và phụ đề, cùng một hàng các huy hiệu tròn được đánh số phía trên các thẻ mô tả ngắn.
Hoạt động kinh doanh số được tạo ra trong Q2 FY27 bao gồm hơn ₹740 crore vay bán lẻ (+23% so với quý trước - QoQ), hơn ₹150 crore trong nông nghiệp (+79%), hơn ₹490 crore vay MSME (+53%) và hơn ₹7,100 crore tiền gửi (+9%). Hơn 9.40.000 tài khoản CASA kỹ thuật số đã được mở, và Union Ease đã thêm hơn 10 lakh người dùng mới, cùng với hơn 50,000 người dùng CBDC.
Cột bên trái có hai bảng danh sách kiểm tra dải màu xanh dương-tím về các sáng kiến số. Bảng bên phải được chia thành ba hàng dải màu (Kinh doanh Số, Hành trình Nợ phải trả, Kênh), mỗi hàng có các biểu tượng tròn và số liệu lớn.
Ba trụ cột (huy động CASA, ngân hàng giao dịch, quản lý tài sản) vận hành xuyên suốt nhánh Kinh doanh Tổ chức (ngân hàng chính phủ, quan hệ đối tác nòng cốt, tích hợp thanh toán, các dòng tiền thế hệ mới như CBDC có thể lập trình) và nhánh Kinh doanh Bán lẻ (ngân hàng trả lương, tiết kiệm cao cấp, hưu trí và ủy thác). Quy trình vận hành theo hướng 'Thiết lập quan hệ → Khai thác dòng tiền → Làm sâu sắc hệ sinh thái → Xây dựng giá trị dài hạn', được hỗ trợ bởi 10 trung tâm hệ sinh thái và 118 trung tâm kinh doanh.
Ba thẻ cột trụ ở phía trên, bên dưới là khối Định chế (Institutional) màu đỏ và khối Bán lẻ (Retail) màu xanh dương, mỗi khối chứa sáu thẻ biểu tượng. Một biểu ngữ dạng mũi tên quy trình màu đỏ và thanh chân trang vị trí nằm ở dưới cùng.
Tám đơn vị thuộc tập đoàn Union Bank và lợi nhuận ròng Q2FY27 tính theo đơn vị ₹ crore. Năm đơn vị là công ty con sở hữu 100%, bao gồm Union Asset Management (AUM ₹28,029 crore, lợi nhuận ròng 10,99) và UBI Services (13,63). Các liên doanh (JV) gồm Star Union Dai-ichi Life Insurance (25.10%, lợi nhuận ròng 15,59) và ASREC (27.30%), cùng công ty liên kết là Andhra Pradesh Grameena Bank (35%, lợi nhuận ròng 601,72, phần sở hữu của ngân hàng là 210,60).
Lưới thẻ 2×4 màu xanh dương nhạt. Mỗi thẻ hiển thị tỷ lệ sở hữu lớn, loại hình đơn vị, tên, mô tả dạng gạch đầu dòng và một bảng lợi nhuận ròng nhỏ dạng đường đứt nét, với biểu tượng hình viên thuốc màu đỏ '8 GROUP ENTITIES' ở góc trên bên phải.
Sáu khung ảnh ghi nhận các thành tựu. Bao gồm chứng nhận 'Ngân hàng Bán lẻ Tốt nhất Ấn Độ' tại hội nghị Navbharat BFSI (09/09/2026), giải thưởng xuất sắc theo chương trình PMFME từ MoFPI (25/08/2026) và xếp thứ 3 trong EASE 9.0 Q1FY27 trong số 12 ngân hàng quốc doanh (PSB). Các chú thích bằng tiếng Hindi đề cập đến giải thưởng Rajbhasha (ngôn ngữ chính thức) của ngân hàng và việc ra mắt cuốn sách 'Business First, Compliance Always'.
Lưới 2×3 kết hợp mỗi ảnh sự kiện hoặc biểu đồ với một khối chú thích căn lề đều bằng tiếng Anh hoặc tiếng Hindi, phân cách bởi các đường đứt nét màu xanh lá cây.
Một biểu ngữ tràn viền chúc mừng nhân viên Rutuja Pisal, thành viên đội tuyển khúc côn cầu nữ Ấn Độ, về huy chương vàng của đội tại Asian Games 'sau 44 năm'.
Một biểu ngữ chính (hero banner) đóng khung duy nhất lấp đầy vùng nội dung: chân dung vận động viên bên trái và kiểu chữ trình bày in đậm xếp chồng bên phải, trên nền sân vận động và đường chân trời thành phố.
Ảnh lễ rung chuông tại NSE IX cho đợt phát hành trái phiếu ngoại tệ đầu tiên của Union Bank: 300 triệu USD lãi suất 5,230% đáo hạn ngày 28/08/2029, và 300 triệu USD lãi suất 5,417% đáo hạn ngày 28/08/2031, xếp hạng Fitch BBB- và S&P BBB.
Một ảnh chụp sự kiện toàn chiều rộng được đóng khung duy nhất nằm dưới thanh điều hướng tab.
Tuyên bố miễn trừ trách nhiệm đối với các dự báo tương lai, hộp 'Cảm ơn', liên kết và mã QR phản hồi của nhà đầu tư, cùng email quan hệ nhà đầu tư (investor.relations@unionbankofindia.bank.in), được lặp lại phía trên dải thông tin người theo dõi mạng xã hội.
Tiêu đề logo song ngữ ở trên cùng với các huy hiệu biểu tượng, hộp miễn trừ trách nhiệm viền xanh dương ở giữa, và các hộp 'Cảm ơn' cùng liên hệ đi kèm phía trên dải màu gradient hiển thị người theo dõi.
Các câu hỏi phổ biến về slide này và nội dung trình bày cơ bản.
Trong quý kết thúc vào ngày 30/09/2026, lợi nhuận ròng đạt ₹5.537 crore (tăng 30,31% so với cùng kỳ năm trước - YoY), thu nhập lãi thuần đạt ₹10.583 crore (tăng 20,09%) và lợi nhuận hoạt động đạt ₹8.108 crore (tăng 18,99%). Quy mô kinh doanh toàn cầu đạt ₹24,75,330 crore, với dư nợ cho vay tăng 18,53% và tiền gửi tăng 6,87%. Tỷ lệ nợ xấu (GNPA) cải thiện xuống còn 2,42%, nợ xấu ròng (NNPA) còn 0,42%, tỷ lệ bao phủ nợ xấu (PCR) đạt 95,20%, tỷ lệ an toàn vốn (CRAR) đạt 17,94% và tỷ suất lợi nhuận trên vốn chủ sở hữu (RoE) đạt 17,21%. Tính chung H1 FY27, lợi nhuận ròng đạt ₹10.870 crore.
Các ngân hàng Ấn Độ áp dụng năm tài chính từ tháng 4 đến tháng 3 năm sau, vì vậy FY27 kéo dài từ tháng 4/2026 đến tháng 3/2027 và Q2 FY27 bao gồm giai đoạn từ tháng 7 đến tháng 9/2026. Bộ slide này so sánh số liệu tháng 9/2026 với tháng 9/2025 (YoY) và tháng 6/2026 (QoQ), đồng thời hiển thị kết quả H1 FY27 (tháng 4–tháng 9/2026) so với H1 FY26.
Có. Trang này cung cấp tệp PDF gốc của bài thuyết trình dành cho nhà đầu tư cùng với tệp PPTX có thể chỉnh sửa được chuyển đổi từ tệp PDF đó. Bạn có thể tái sử dụng các bảng biểu, bảng đồ thị và bố cục điều hướng dạng tab trong PowerPoint, Keynote hoặc Google Slides. Vì tệp PPTX là tệp chuyển đổi, một số biểu đồ có thể hiển thị dưới dạng hình ảnh hoặc hình khối thay vì các đối tượng biểu đồ gốc.
Đây là bài thuyết trình chính thức dành cho nhà đầu tư của Union Bank of India, được xuất bản bằng tiếng Anh và nộp cho các sở giao dịch chứng khoán Ấn Độ (BSE/NSE) dưới dạng công bố thông tin theo Quy định niêm yết 30 của SEBI. Tệp nguồn nằm trên trang web lưu trữ hồ sơ doanh nghiệp của BSE. Thư ngỏ của sở giao dịch đã được lược bỏ, vì vậy trang 1 ở đây chính là trang bìa của bộ slide.
Theo bộ slide, tỷ lệ nợ xấu (GNPA) đã giảm từ ₹40.499 crore (4,36%) vào tháng 9/2024 xuống còn ₹27.916 crore (2,42%) vào tháng 9/2026, và nợ xấu ròng (NNPA) giảm từ 0,98% xuống 0,42%. Tỷ lệ bao phủ nợ xấu (PCR) tăng lên 95,20%, tỷ lệ nợ quá hạn phát sinh (slippage ratio) trong Q2 là 0,72%, và dư nợ nhóm SMA trên ₹5 crore giảm xuống còn ₹2.282 crore. Ngân hàng cũng đã trích lập thêm ₹1.000 crore dự phòng tài sản chuẩn trong ba quý.
Mỗi slide nội dung đều có thanh tab chuyển màu từ đỏ sang xanh với chín tab phân đoạn, trong đó phần đang xem được làm nổi bật bằng màu trắng. Tiêu đề các phần nằm trong các khung hình viên thuốc (pill) có hiệu ứng chuyển màu, biểu đồ đường đánh dấu các điểm chính bằng bong bóng xanh lá cây, và các thẻ tóm tắt FY/H1 nằm dưới biểu đồ. Các trang chỉ số KPI sử dụng lưới sáu ô. Bộ slide cũng kết hợp các bảng số liệu ₹ crore dày đặc với các slide đồ họa thông tin, chẳng hạn như sơ đồ trục bánh xe (hub-and-spoke), lưới bốn ô cho 14 sáng kiến và lưới thẻ cho các đơn vị thành viên trong tập đoàn.
Tải dữ liệu kết quả kinh doanh hàng quý hoặc bản nháp PDF của bạn lên 2Slides và yêu cầu tạo một bài thuyết trình nhà đầu tư theo phong cách này: thanh tab phân đoạn, lưới ô KPI, biểu đồ xu hướng với thẻ tóm tắt, cùng các bảng P&L, nợ xấu (NPA) và vốn. Bạn cũng có thể sử dụng tính năng 'Tạo slide tương tự' với bộ slide này làm tài liệu tham khảo để sao chép giao diện chuyển màu đỏ-xanh và nhịp điệu bố cục, sau đó chỉnh sửa số liệu và xuất sang PPTX.
Hồ sơ nộp sở giao dịch; trang đầu tiên là thư ngỏ gửi sở giao dịch

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Tham khảo thiết kế chuyên nghiệp, chọn phong cách của bạn và tạo slide với kết xuất văn bản hoàn hảo. Được hỗ trợ bởi Nano Banana—bắt đầu tạo trình bày của bạn ngay bây giờ.
Đại Lý AI Của Bạn Cho Slide. Tiết kiệm thời gian, tỏa sáng nhanh hơn với việc tạo bài thuyết trình thông minh.




© 2026 2slides. Bảo lưu mọi quyền.