
Thuộc bộ sưu tập Ví dụ bài thuyết trình cho nhà đầu tư · Ví dụ thuyết trình nhà đầu tư ngành bán dẫn
Báo cáo Kết quả Kinh doanh Q3 2026 của NXP Semiconductors: bộ slide nhà đầu tư gồm 41 trang được NXP công bố vào ngày 27/10/2026 cùng với kết quả kinh doanh quý 3 năm 2026. Tài liệu báo cáo doanh thu Q3 2026 đạt 3.786 triệu USD (tăng 8% so với quý trước và 19% so với cùng kỳ năm ngoái), biên lợi nhuận gộp non-GAAP là 58,6%, biên lợi nhuận hoạt động non-GAAP là 37,1% và dòng tiền tự do non-GAAP đạt 1.206 triệu USD (chiếm 31,9% doanh thu), đồng thời dự báo doanh thu Q4 2026 đạt 3.750-3.950 triệu USD với EPS pha loãng non-GAAP từ 4,14-4,58 USD. Bên cạnh các con số hàng quý, tài liệu tái khẳng định luận điểm dài hạn: hệ thống thông minh tại biên cho thị trường ô tô và công nghiệp, mô hình tài chính Analyst Day 2024 (CAGR doanh thu 6-10% đạt ~16,0 tỷ USD vào năm 2027, biên lợi nhuận gộp 57-63%, biên lợi nhuận hoạt động 34-40%), sản xuất hybrid, hoàn trả vốn, nợ, tính bền vững và các bảng đối chiếu đầy đủ từ GAAP sang non-GAAP.
Dùng trang bìa của bài trình bày này làm mẫu phong cách cho các slide tạo từ nội dung của bạn. Hoặc chọn bất kỳ trang nào bên dưới để lấy bố cục của trang đó làm tham chiếu.
Điều Hướng Nhanh
Thẻ
Chia sẻ slide
Báo cáo Kết quả Kinh doanh Q3 2026 của NXP Semiconductors: bộ slide nhà đầu tư gồm 41 trang được NXP công bố vào ngày 27/10/2026 cùng với kết quả kinh doanh quý 3 năm 2026. Tài liệu báo cáo doanh thu Q3 2026 đạt 3.786 triệu USD (tăng 8% so với quý trước và 19% so với cùng kỳ năm ngoái), biên lợi nhuận gộp non-GAAP là 58,6%, biên lợi nhuận hoạt động non-GAAP là 37,1% và dòng tiền tự do non-GAAP đạt 1.206 triệu USD (chiếm 31,9% doanh thu), đồng thời dự báo doanh thu Q4 2026 đạt 3.750-3.950 triệu USD với EPS pha loãng non-GAAP từ 4,14-4,58 USD. Bên cạnh các con số hàng quý, tài liệu tái khẳng định luận điểm dài hạn: hệ thống thông minh tại biên cho thị trường ô tô và công nghiệp, mô hình tài chính Analyst Day 2024 (CAGR doanh thu 6-10% đạt ~16,0 tỷ USD vào năm 2027, biên lợi nhuận gộp 57-63%, biên lợi nhuận hoạt động 34-40%), sản xuất hybrid, hoàn trả vốn, nợ, tính bền vững và các bảng đối chiếu đầy đủ từ GAAP sang non-GAAP.
Xem chi tiết từng trang slide, bao gồm bố cục, nội dung chính và các phần tử trực quan.
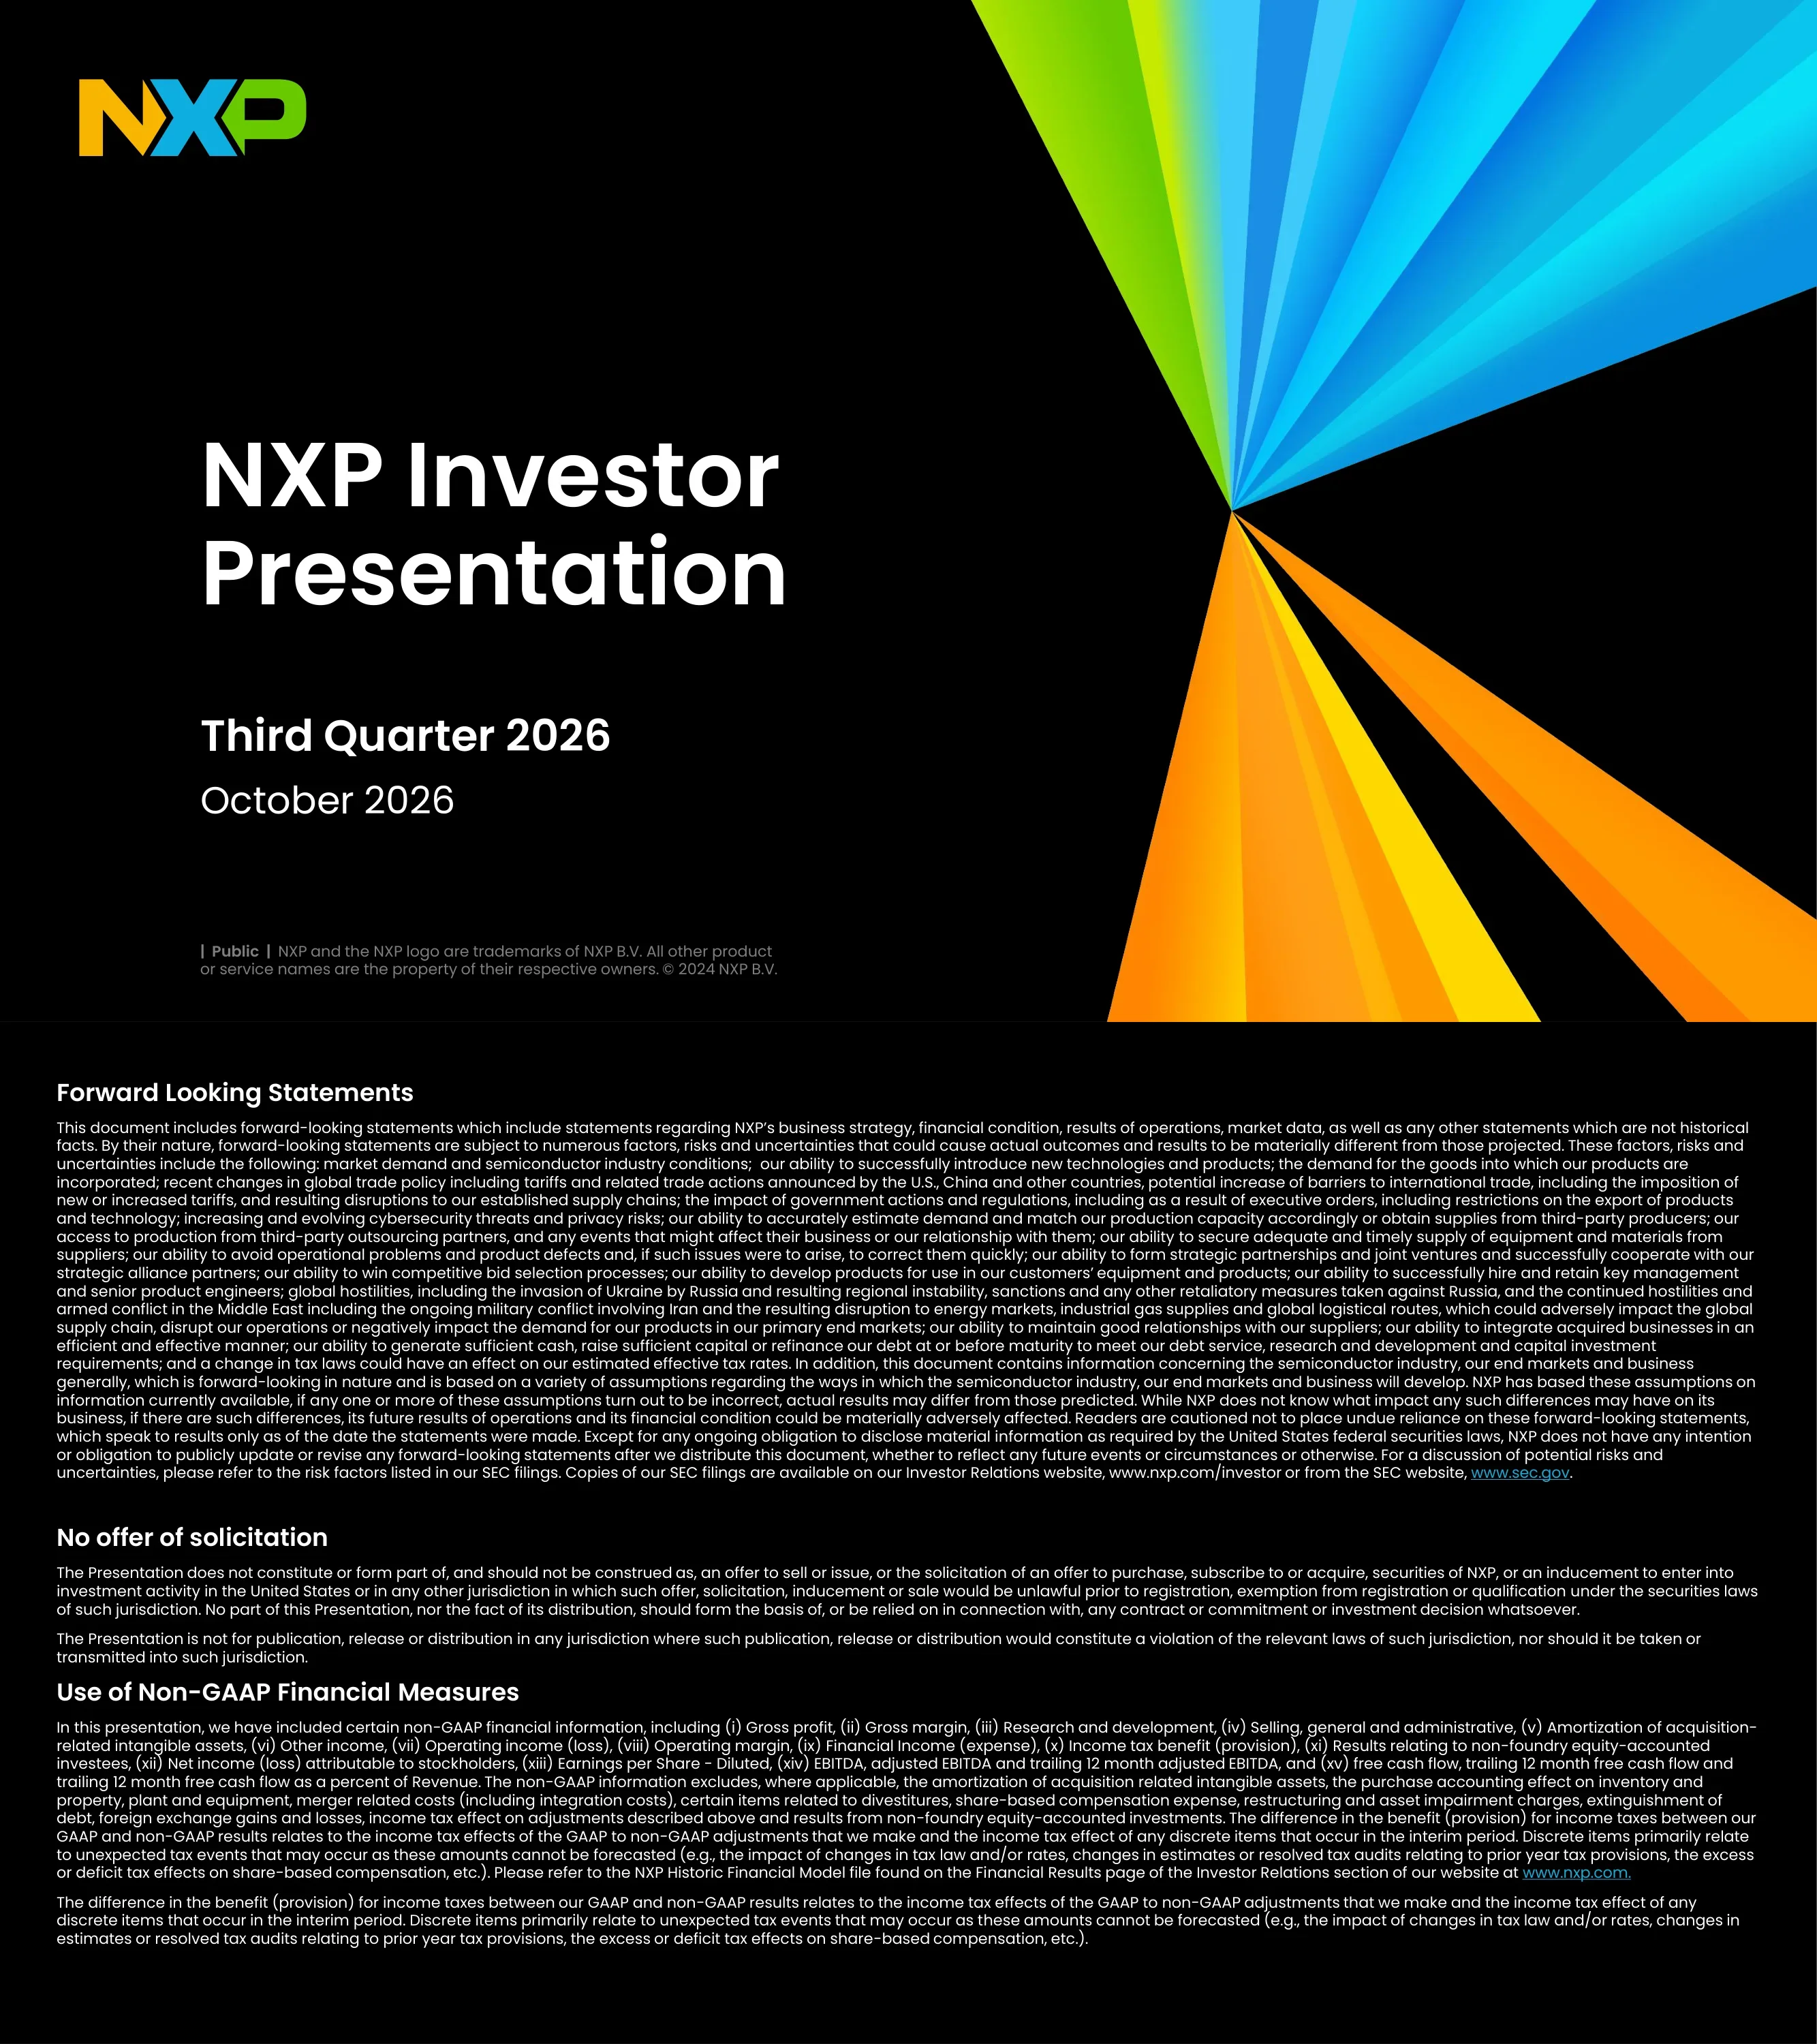
Slide tiêu đề có nội dung 'NXP Investor Presentation, Third Quarter 2026, October 2026' kèm theo logo NXP và thông báo nhãn hiệu.
Khối tiêu đề chữ trắng căn lề trái trên nền đen với logo NXP ở góc trên bên trái và hiệu ứng tia sáng đa sắc lấp đầy nửa bên phải.
Tuyên bố miễn trừ trách nhiệm pháp lý bao gồm các rủi ro về dự báo tương lai (thuế quan và chính sách thương mại, hạn chế xuất khẩu, chuỗi cung ứng, xung đột địa chính trị bao gồm Ukraine và Trung Đông), tuyên bố không chào mời mua bán và danh sách các chỉ số non-GAAP được sử dụng kèm đường dẫn đến tệp Mô hình Tài chính Lịch sử của NXP.
Ba phần văn bản xếp chồng lên nhau với các tiêu đề màu trắng in đậm và nội dung văn bản nhỏ, dày đặc trải rộng toàn chiều ngang.
Phương trình tạo lập giá trị ba phần: tăng trưởng doanh thu hữu cơ ở mức sát 10% (S32 SDV, hệ thống thông minh tại biên) + mở rộng biên lợi nhuận gộp trên 60% (sản xuất hỗn hợp, cơ cấu sản phẩm / NPI) + 100% FCF dư thừa trả về cho chủ sở hữu, hướng tới mục tiêu gấp đôi EPS non-GAAP vào năm 2030+ từ mức cơ sở 13,09 USD năm 2024.
Ba biểu tượng hình tròn màu xanh dương được nối với nhau bằng dấu cộng, mỗi biểu tượng có một tiêu đề và hai dòng bổ trợ, phía trên là biểu ngữ kết quả màu xanh dương trải dài toàn chiều ngang.
Dòng thời gian 2010-2025 về doanh thu hàng năm (từ 4,4 tỷ USD năm 2010 lên mức đỉnh 13,3 tỷ USD năm 2023 và 12,3 tỷ USD năm 2025), biên lợi nhuận hoạt động non-GAAP (từ 16,0% lên mức đỉnh 36,3% năm 2022, đạt 33,1% năm 2025) và giá cổ phiếu cuối năm (từ 21 USD lên 217 USD), kèm các chú thích về IPO, thoái vốn, sáp nhập Freescale, thương vụ Qualcomm không thành công, tài sản kết nối Marvell và các vụ thâu tóm TT Tech, Aviva Links và Kinara.
Biểu đồ kết hợp: các cột doanh thu màu xanh dương với nhãn biên lợi nhuận, đường giá cổ phiếu màu xanh lá cây chồng lên trên và các điểm mốc quan trọng hình ghim màu vàng; hai mũi tên giai đoạn chạy dọc phía trên.
Lịch sử thị trường bán dẫn từ năm 2000 được định khung thành ba làn sóng - Analog (PC, di động, máy chơi game), Theo yêu cầu (smartphone, máy tính bảng, máy chủ trung tâm dữ liệu) và Dự đoán & Tự động hóa (AI đám mây và hệ thống biên thông minh) - hướng tới quy mô thị trường 2 nghìn tỷ đô la vào năm 2030E theo Omdia.
Biểu đồ cột đổ bóng từ xanh nhạt đến xanh đậm theo từng thời kỳ, với một mũi tên gạch chéo cao hướng tới con số 2 nghìn tỷ USD năm 2030E và các biểu tượng ứng dụng ở bên phải.
Góc nhìn của McKinsey (tháng 11/2025) về thị trường bán dẫn tăng trưởng từ 775 tỷ USD năm 2024 lên khoảng 1.600 tỷ USD vào năm 2030E (CAGR 13%); mảng ô tô tăng từ 75 tỷ USD lên 145 tỷ USD (CAGR 13%) và công nghiệp từ 45 tỷ USD lên 85 tỷ USD (CAGR 11%). Trong mức tăng trưởng khoảng 825 tỷ USD, Tính toán & AI đóng góp 460 (55%), Không dây 150 (18%), Ô tô 70 (9%), Có dây 70 (9%), Công nghiệp 40 (5%) và Tiêu dùng 35 (4%).
Biểu đồ miền chồng kết hợp cột so sánh năm 2024 và 2030E theo phân khúc dọc, với một cột đóng góp tăng trưởng riêng biệt ở bên phải.
Đối chiếu bốn thách thức của ngành (sự thay đổi hệ sinh thái, độ phức tạp ngày càng tăng, biên được định nghĩa bằng phần mềm, khả năng phục hồi và bền vững) với giải pháp của NXP: danh mục sản phẩm hoàn chỉnh (cảm biến, xử lý hỗ trợ AI, truyền động, kết nối), năng lực chuyên sâu (bảo mật, an toàn chức năng, tập trung vào ô tô và công nghiệp), đơn giản hóa (hệ thống tích hợp sẵn có khả năng mở rộng) và bền vững (sản xuất hỗn hợp, trung hòa carbon vào năm 2035).
Cột bên trái gồm bốn hộp thách thức có viền dẫn vào lưới 2x2 gồm các bảng năng lực màu xanh navy với logo NXP ở trung tâm.
Các năng lực Cảm biến-Tư duy-Kết nối-Truyền động cùng các giải pháp hệ thống an toàn, bảo mật và có khả năng mở rộng được áp dụng cho hai thị trường trọng điểm: Ô tô (xe được định nghĩa bằng phần mềm, ADAS, điện hóa, các dòng sản phẩm cốt lõi có RMS cao) và Công nghiệp & IoT (tự động hóa nhà máy, tòa nhà và nhà ở, y tế, điện năng và năng lượng).
Cột năng lực bên trái trong một bảng tối màu; phía bên phải có hai hàng, mỗi hàng bắt đầu bằng một ô thị trường màu trơn, theo sau là bốn ô ứng dụng có viền kèm biểu tượng.
Ma trận đầu tư R&D theo thị phần tương đối và tăng trưởng thị trường giai đoạn 2025-2030: ~15% để duy trì vị thế dẫn đầu, ~40% vào các mảng kinh doanh tăng trưởng cao (xe được định nghĩa bằng phần mềm (SDV), radar, kết nối), ~40% để xây dựng các mảng kinh doanh mới (xử lý AI NPU và biên thông minh, điện hóa ô tô, phần mềm trung gian, ASA SerDes) và ~5% giảm ưu tiên; đi kèm với đồ họa về vị thế dẫn đầu sản phẩm cộng hệ thống.
Ma trận 2x2 màu xanh lam với các trục có nhãn ở bên trái và đồ họa kiểu âm dương hình tròn 'Dẫn đầu Sản phẩm / Dẫn đầu Hệ thống' ở bên phải.
Hồ sơ năm 2025: doanh thu theo khu vực trụ sở chính (Châu Mỹ 3,4 tỷ USD / 27%, EMEA 3,3 tỷ USD / 27%, Châu Á Thái Bình Dương không bao gồm Trung Quốc 3,6 tỷ USD / 29%, Trung Quốc 2,0 tỷ USD / 17%); theo kênh (phân phối 7,1 tỷ USD / 57%, trực tiếp 5,2 tỷ USD / 43%); nguồn cung ứng front-end 37% nội bộ / 63% bên ngoài; nguồn cung ứng back-end 87% nội bộ / 13% bên ngoài.
Bốn biểu đồ tròn donut màu xanh lam được sắp xếp theo lưới 2x2 với các nhãn bên ngoài mỗi phân đoạn.
Doanh thu năm 2025 theo thị trường cuối: Ô tô 58%, Công nghiệp & IoT 19%, Di động 13%, Hạ tầng viễn thông 11%. Doanh thu tăng từ 11,1 tỷ USD (2021) lên 12,6 tỷ USD (2024) và khoảng 16,0 tỷ USD (dự kiến 2027E), đạt tỷ lệ tăng trưởng kép hàng năm (CAGR) 6-10%; các mảng kinh doanh tăng trưởng nhanh tăng từ 18% lên ~27% rồi ~38% doanh thu (CAGR 15-25%) trong khi các mảng kinh doanh cốt lõi tăng trưởng ~3%.
Biểu đồ donut phân đoạn lớn với cung 'Trọng tâm chiến lược' ở bên trái; biểu đồ cột chồng cho năm 2021, 2024 và 2027E với nhãn CAGR ở bên phải.
Độ phức tạp của hệ thống đang tăng lên (thời gian đưa ra thị trường từ 3-5 năm giảm còn 1-2 năm, mã nguồn từ 100 triệu lên 500 triệu dòng, dữ liệu trong xe từ 50 GB lên 10 TB, công suất ECU từ 30-60W lên 50-200W). Triển vọng đơn vị từ 2024E đến 2027E: sản lượng xe hạng nhẹ (LV) từ 89 triệu lên 94 triệu (CAGR 2%), xe SDV từ 13 triệu lên 42 triệu (48%), ADAS L1-L3 từ 46 triệu lên 58 triệu (8%), xe điện xEV từ 33 triệu lên 56 triệu (20%). Mục tiêu của NXP: CAGR doanh thu Ô tô 8-12%, S32 SDV 20-30%, Radar 15-20%, Điện hóa 15-20%, Kết nối 10-20%.
Hàng tiêu đề gồm bốn hộp chỉ số, một hàng các hộp CAGR đơn vị, bốn cặp cột chồng Trung Quốc / Phần còn lại của thế giới (ROW), và các hộp CAGR doanh thu NXP có viền dọc theo phía dưới.
Doanh thu mảng ô tô tăng từ 5,5 tỷ USD (2021) lên 7,2 tỷ USD (2024) và khoảng 9,5 tỷ USD (dự kiến 2027E), đạt CAGR 8-12%; các mảng kinh doanh cốt lõi giảm từ 73% xuống 61% rồi còn ~48% trong cơ cấu (CAGR ~3%) trong khi các động lực tăng trưởng nhanh (S32 SDV, radar, điện hóa, kết nối) tăng 15-25%. Các giả định chính: tăng trưởng SAAR và xói mòn giá ở mức 1–3%, tăng trưởng hàm lượng công nghệ ở mức 7–9%, GDP > 2,5% và PMI > 50, khu vực hóa sản xuất, tồn kho kênh phân phối ở mức 11 tuần.
Cột bên trái gồm sáu hộp giả định có viền; bên phải là biểu đồ cột chồng với chú giải và các ngoặc CAGR.
Các siêu xu hướng chu kỳ nâng cấp công nghiệp (năng suất, hiệu quả năng lượng, khả năng phục hồi, mọi thứ được tăng cường bởi AI). Thị trường mục tiêu (SAM) của Công nghiệp & IoT tăng từ 36,1 tỷ USD (2024E) lên 44,9 tỷ USD (2027E), CAGR tổng thể 7% và 10% trong các phân khúc trọng điểm: tự động hóa nhà máy từ 7,3 lên 9,4, nhà ở và tòa nhà từ 5,5 lên 6,9, điện và năng lượng từ 4,6 lên 6,8, y tế từ 2,5 lên 3,2 (tỷ USD).
Sơ đồ luồng bên trái gồm ba ô lợi ích màu xanh lam, một thanh AI và ba hộp chi tiết có viền; bên phải là biểu đồ cột chồng với các mũi tên CAGR.
Doanh thu Công nghiệp & IoT chuyển từ 2,4 tỷ USD (2021) sang 2,3 tỷ USD (2024) và khoảng 3,1 tỷ USD (dự kiến 2027E), đạt CAGR 8-12%; cốt lõi giảm từ 78% xuống 73% rồi còn ~61% (CAGR ~4%) trong khi các động lực tăng trưởng nhanh (xử lý, kết nối, tương tự và bảo mật) tăng 20-30%. Giả định: SAM CAGR 7%, GDP > 2,5% và PMI > 50, khu vực hóa, tồn kho kênh phân phối ở mức 11 tuần.
Bốn hộp giả định có viền ở bên trái và biểu đồ cột chồng với chú giải và nhãn CAGR ở bên phải, tương tự trang 13.
Triển vọng từ 2024 đến 2027E theo thị trường cuối: Ô tô 7,2 tỷ USD lên ~9,5 tỷ USD (CAGR 8-12%; tăng trưởng nhanh ~20%, cốt lõi ~3%), Công nghiệp & IoT 2,3 tỷ USD lên ~3,1 tỷ USD (8-12%; tăng trưởng nhanh ~25%, cốt lõi ~4%), Di động 1,5 tỷ USD lên ~1,6 tỷ USD (0-4%), Hạ tầng viễn thông đi ngang ở mức 1,7 tỷ USD (0%).
Bốn biểu đồ hai cột nhỏ trong lưới 2x2, mỗi biểu đồ chia doanh thu cốt lõi có RMS cao khỏi các động lực tăng trưởng nhanh, với một chú giải chung.
Sản lượng tấm wafer (tương đương 300mm) tăng từ ~1,5 triệu (2024) lên ~1,9 triệu (2027E) và ~2,3 triệu (2030E), với tiến trình <=28nm tăng từ 0,1 triệu lên 0,4 triệu. Cơ cấu front-end chuyển dịch từ 38% nội bộ / 62% bên ngoài (2024) sang 20% / 80% vào năm 2030E; back-end nội bộ đi từ 86% xuống 80%. Các trụ cột: đầu tư fab 300mm, hợp nhất 200mm, mở rộng A&T nội bộ, giảm thiểu rủi ro địa lý thông qua liên doanh (JV) và chuyển đổi nút công nghệ tiên tiến.
Ba biểu đồ cột chồng trên nền bản đồ thế giới mờ, mỗi biểu đồ nằm trên một hộp văn bản có viền mô tả lợi ích chiến lược.
Top 20 khách hàng cuối chiếm chưa đến 45% doanh thu năm 2025, NXP có hơn 25.000 khách hàng và không có khách hàng nào chiếm tới 10%; top 20 bị chi phối bởi các tên tuổi ngành ô tô, bên cạnh các khách hàng di động, công nghiệp và hạ tầng viễn thông.
Biểu đồ cột giảm dần của 20 khách hàng hàng đầu, mỗi cột có một biểu tượng thị trường cuối ở trên cùng, với tiêu đề ba dòng và chú giải bên dưới.
Xu hướng hàng năm giai đoạn 2020-2025: doanh thu từ 8,6 tỷ USD lên 12,3 tỷ USD (CAGR 5 năm đạt 7%); lợi nhuận gộp non-GAAP từ 4,4 tỷ USD lên 7,0 tỷ USD (CAGR 10%) với biên lợi nhuận từ 51,1% lên 56,8%; lợi nhuận hoạt động non-GAAP từ 2,2 tỷ USD lên 4,1 tỷ USD (CAGR 13%) với biên lợi nhuận từ 25,9% lên 33,1%; dòng tiền tự do non-GAAP từ 2,1 tỷ USD lên 2,4 tỷ USD (CAGR 3%), chiếm 20% doanh thu vào năm 2025.
Bốn biểu đồ thanh màu xanh lam trong lưới 2x2 với các giá trị bên trong thanh và tỷ lệ phần trăm biên lợi nhuận ở phía trên.
Doanh thu theo thị trường cuối giai đoạn 2020-2025: Ô tô từ 3,8 tỷ USD lên 7,1 tỷ USD (CAGR 5 năm đạt 13%), Công nghiệp & IoT từ 1,8 tỷ USD lên 2,3 tỷ USD (4%), Di động từ 1,2 tỷ USD lên 1,6 tỷ USD (5%), Hạ tầng viễn thông & Khác từ 1,7 tỷ USD giảm xuống 1,3 tỷ USD (giảm 5%).
Lưới 2x2 gồm các biểu đồ thanh màu xanh lam được vẽ theo cùng một tỷ lệ để có thể thấy rõ kích thước tương đối của các phân khúc.
Từ Q3 2025 đến Q3 2026: doanh thu lần lượt là 3.173 / 3.335 / 3.181 / 3.496 / 3.786 triệu USD (Q3 2026 tăng 8% so với quý trước, tăng 19% so với cùng kỳ năm ngoái); biên lợi nhuận gộp non-GAAP từ 57,0% lên 58,6% (lợi nhuận gộp 2.217 triệu USD); biên lợi nhuận hoạt động non-GAAP từ 33,8% lên 37,1% (lợi nhuận hoạt động 1.406 triệu USD); dòng tiền tự do non-GAAP từ 509 triệu USD lên 1.206 triệu USD, đạt biên FCF 31,9% trong Q3 2026.
Bốn biểu đồ thanh năm quý trong lưới 2x2 với các giá trị trong thanh và khoảng lề ở phía trên.
Doanh thu thị trường mục tiêu Q3 2026: Ô tô 2.070 triệu USD (+7% Q-Q, +13% Y-Y), Công nghiệp & IoT 802 triệu USD (+6% Q-Q, +39% Y-Y), Di động 411 triệu USD (+17% Q-Q, -4% Y-Y), Hạ tầng truyền thông & Khác 503 triệu USD (+11% Q-Q, +54% Y-Y); mỗi phân khúc được hiển thị trong năm quý tính từ Q3 2025.
Lưới 2x2 gồm các biểu đồ thanh năm quý với các chú thích tăng trưởng ở góc trên bên phải của mỗi bảng.
Chính sách: hoàn trả toàn bộ FCF non-GAAP dư thừa và mục tiêu chi trả cổ tức bằng 25% dòng tiền từ hoạt động kinh doanh. Tổng vốn hoàn trả lũy kế giai đoạn 2016-2025 đạt 22,7 tỷ USD (chiếm 95% FCF non-GAAP, CAGR 10 năm đạt 4%), bao gồm 17,4 tỷ USD mua lại cổ phiếu (77%, giúp giảm 27% số lượng cổ phiếu pha loãng) và 5,3 tỷ USD cổ tức (23%). Mức hoàn trả hàng năm dao động từ 0,3 tỷ USD (2017) đến 5,1 tỷ USD (2018); năm 2025 là 1,9 tỷ USD.
Biểu đồ thanh chồng cổ tức / mua lại cổ phiếu với các điểm dữ liệu hoàn trả lũy kế ở bên trái; chính sách và số liệu thống kê dạng danh sách ở bên phải.
Lịch trình đáo hạn của các trái phiếu không bảo đảm ưu tiên và các khoản vay EIB từ năm 2027 đến 2051. Tại Q3 2026: nợ sổ sách 10.978 triệu USD, tiền mặt và tiền gửi ngắn hạn 3.943 triệu USD, nợ ròng 7.035 triệu USD, EBITDA điều chỉnh TTM 5.421 triệu USD, chi phí nợ trung bình 3,88%, đòn bẩy gộp 2,0x, đòn bẩy ròng 1,3x, tỷ lệ EBITDA trên lãi vay ròng 16,3x. Chi phí lãi vay ròng Q3 là (74) triệu USD.
Biểu đồ thanh đáo hạn chồng theo năm với chú giải mã màu cho các loại trái phiếu, phía trên là bảng đòn bẩy có khung ở góc dưới bên trái.
Từ Q3 2025 đến Q3 2026: DSO 31 / 29 / 34 / 33 / 30; DPO 58 / 60 / 59 / 60 / 62; DIO 161 / 154 / 165 / 156 / 148; chu kỳ chuyển đổi tiền mặt 134 / 123 / 140 / 129 / 116 ngày, kèm theo công thức cho từng tỷ số.
Bốn biểu đồ thanh năm quý trong lưới 2x2 với các định nghĩa công thức được căn giữa ở bên dưới.
So sánh các mục tiêu tại Ngày Nhà đầu tư 2021, kết quả thực tế năm 2024 và mục tiêu tại Ngày Nhà đầu tư 2024: tăng trưởng +8-12% / 4,5% / +6-10% (CAGR 3 năm); hàng tồn kho tại kênh phân phối ~11 / 8 / ~11 tuần; biên lợi nhuận gộp non-GAAP 55-58% / 58,1% / 57-63%; R&D ~16% / 16,3% / ~16%; SG&A ~7% / 7,2% / ~7%; biên lợi nhuận hoạt động 32-36% / 34,6% / 34-40%; thuế suất 15-18% / 16,8% / 17-18%; lỗ vốn chủ sở hữu ESMC + VSMC khoảng (200) triệu USD cho giai đoạn 2025-2027.
Bảng so sánh ba cột với cột Ngày Nhà đầu tư 2024 màu xanh lam và các hàng chính được viền vàng.
Ngày Nhà đầu tư 2021 so với thực tế 2024 so với Ngày Nhà đầu tư 2024: FCF non-GAAP chiếm 25% / 19,5% / >25% doanh thu; DIO ~95 / 151 / ~110; phí tiếp cận công suất VSMC N/A / 275 triệu USD / 800 triệu USD; chi phí vốn (capex) ròng 6-8% / 6,6% / <5%; mục tiêu SBC ~3% doanh thu; đầu tư vốn chủ sở hữu ESMC / VSMC khoảng 1,7 tỷ USD; cổ tức ~25% CFO; mua lại cổ phiếu khi đòn bẩy ròng dưới 2,0x; hoàn trả vốn 100% FCF.
Định dạng bảng so sánh ba cột tương tự như trang 26 với các hàng chính được viền vàng.
Dự báo Q4 2026: doanh thu 3.750 triệu USD / 3.850 triệu USD / 3.950 triệu USD (thấp / trung bình / cao; -1% đến +4% Q-Q, +12% đến +18% Y-Y). Biên lợi nhuận gộp non-GAAP 58,5% / 59,0% / 59,5%, biên lợi nhuận hoạt động non-GAAP 36,6% / 37,5% / 38,3%, EPS pha loãng non-GAAP 4,14 USD / 4,36 USD / 4,58 USD trên 253,8 triệu cổ phiếu; EPS GAAP 3,36 USD / 3,57 USD / 3,79 USD và biên lợi nhuận gộp GAAP 57,6-58,7%. Thuế suất non-GAAP 17-18%.
Bảng tài chính với các nhóm cột GAAP, Đối chiếu và Non-GAAP, các chú thích được đánh số và một tuyên bố miễn trừ trách nhiệm về dự báo bằng chữ nhỏ.
Chiến lược, các nguyên tắc định hướng và mục tiêu trên các trụ cột đổi mới, môi trường, xã hội và quản trị, bao gồm trung hòa carbon vào năm 2035, giảm 55% Phạm vi 1 và 2 vào năm 2030, giảm 35% Phạm vi 3 vào năm 2033, và đến năm 2027 giảm 35% Phạm vi 1 và 2, sử dụng 50% điện tái tạo, tái chế 60% nước và 90% chất thải.
Lưới bốn hàng với một cột biểu tượng (bóng đèn, quả địa cầu trong tay, con người, cái bắt tay) và ba cột văn bản gồm các ô có viền trắng.
Lượng phát thải năm 2025 giảm so với 2024: Scope 1 giảm 19%, Scope 2 giảm 8%, Scope 3 giảm 11%. Các tiến độ khác: năng lượng tái tạo đạt 47%, giảm thiểu PFC tại 4 cơ sở, tái cấp chứng nhận ISO 14001 / ISO 45001, đảm bảo giới hạn cho Scope 1 và 2, 96% nhân viên được đào tạo về phát triển bền vững, 93% đánh giá NXP cam kết về đạo đức, công bố Kế hoạch Chuyển đổi Khí hậu đầu tiên, vượt mục tiêu về rác thải và nước, 100% lò luyện 3TG không xung đột.
Ba bảng minh họa các phạm vi phát thải (scope) bên trái và lưới 3x3 'Tiến độ bổ sung' bên phải.
Xếp hạng ESG giai đoạn 2020-2025: MSCI tăng từ BB lên AAA (duy trì AAA từ 2022); điểm rủi ro Sustainalytics cải thiện từ 19,4 xuống 16,0 (Rủi ro thấp, so với 21,6 Rủi ro trung bình năm 2022); CDP Khí hậu tăng từ D lên B và Nước từ D lên B; ISS ESG tăng từ C+ Prime lên B- Prime.
Logo của các cơ quan xếp hạng được xếp chồng ở cột bên trái với các thanh ngang tương ứng theo năm cho mỗi cơ quan.
Báo cáo kết quả hoạt động theo GAAP giai đoạn 2020-2025: doanh thu từ 8.612 lên 12.269 (đỉnh điểm 13.276 năm 2023); lợi nhuận gộp đạt 6.716 năm 2025; thu nhập hoạt động đạt 3.047 năm 2025; thu nhập ròng phân bổ cho cổ đông là 2.021; EPS pha loãng đạt 7,95 USD năm 2025 (so với 9,73 USD năm 2024 và 10,70 USD năm 2023); lượng cổ phiếu pha loãng là 254,3 triệu.
Bảng tài chính toàn chiều ngang với dòng tiêu đề năm màu xanh dương và các dòng tổng phụ in đậm.
Cầu nối 2020-2025: lợi nhuận gộp non-GAAP từ 4.400 lên 6.966 (biên lợi nhuận 51,1% lên 56,8% so với GAAP là 49,2% lên 54,7%); thu nhập hoạt động non-GAAP từ 2.228 lên 4.064 (biên lợi nhuận 25,9% lên 33,1% so với GAAP là 4,9% lên 24,8%), với các khoản điều chỉnh hoạt động năm 2025 là (1.017).
Một bảng đối chiếu duy nhất ở nửa trên của slide với các dòng điều chỉnh được lùi đầu dòng.
Dòng tiền 2020-2025: dòng tiền hoạt động từ 2.482 lên 2.820 (đỉnh điểm 3.895 năm 2022); chi phí vốn (capex) ròng từ (388) lên (395); dòng tiền tự do non-GAAP lần lượt là 2.094 / 2.311 / 2.834 / 2.687 / 2.089 / 2.425, tương đương 24% / 21% / 22% / 20% / 17% / 20% doanh thu; tiền mặt cuối năm 2025 đạt 3.267.
Hai bảng xếp chồng: bảng tóm tắt lưu chuyển tiền tệ phía trên, bảng tính toán dòng tiền tự do phía dưới.
Cầu nối từ thu nhập ròng sang EBITDA giai đoạn 2020-2025: EBITDA non-GAAP đạt 3.809 và EBITDA điều chỉnh non-GAAP đạt 4.727 vào năm 2025 (đỉnh điểm 5.469 năm 2022), sau khi cộng ngược các khoản tái cấu trúc (261), thù lao bằng cổ phiếu (462) và các khoản mục khác.
Bảng đối chiếu dài với hai phần phụ và một dòng chú thích chân trang.
Kết quả GAAP từ Q3 2025 đến Q3 2026: doanh thu Q3 2026 đạt 3.786, lợi nhuận gộp 2.189, R&D (615), SG&A (313), thu nhập hoạt động 1.228, thu nhập ròng phân bổ cho cổ đông 884 và EPS pha loãng 3,48 USD (so với 2,48 USD trong Q3 2025). Q1 2026 bao gồm 621 thu nhập khác, giúp EPS tăng lên 4,43 USD.
Bảng tài chính năm quý với tiêu đề quý màu xanh dương và các dòng tổng phụ in đậm.
Cầu nối năm quý: Q3 2026 lợi nhuận gộp non-GAAP đạt 2.217, thu nhập hoạt động non-GAAP 1.406, thu nhập ròng non-GAAP 1.065 và EPS pha loãng non-GAAP 4,20 USD (so với 3,11 USD trong Q3 2025 và 3,61 USD trong Q2 2026), với các khoản điều chỉnh cho PPA (36), thù lao bằng cổ phiếu (114) và các khoản phát sinh khác (33).
Hai bảng đối chiếu đặt cạnh nhau trong một bố cục lưới dày đặc.
Dòng tiền hoạt động 585 / 891 / 793 / 860 / 1.256 và capex ròng (76) / (98) / (79) / (69) / (50) tạo ra dòng tiền tự do non-GAAP là 509 / 793 / 714 / 791 / 1.206 từ Q3 2025 đến Q3 2026; FCF 12 tháng gần nhất đạt 3.504, tương đương 25% doanh thu. Tiền mặt cuối quý đạt 3.222.
Hai bảng năm quý xếp chồng: tóm tắt dòng tiền và tính toán FCF.
Q3 2026 thu nhập ròng đạt 899, EBITDA non-GAAP 1.416 và EBITDA điều chỉnh non-GAAP 1.547 (tăng từ 1.232 trong Q3 2025); EBITDA điều chỉnh 12 tháng gần nhất tăng từ 4.648 lên 5.421. Các khoản mục phát sinh khác trị giá (605) trong Q1 2026 đã được loại bỏ.
Bảng đối chiếu năm quý với các tiêu đề phần và một dòng chú thích chân trang.
Lặp lại luận điểm ở trang 3 để kết thúc: tăng trưởng doanh thu hữu cơ ở mức 7–9% + mở rộng biên lợi nhuận gộp trên 60% + hoàn lại 100% FCF dư thừa cho chủ sở hữu, hướng tới mục tiêu gấp đôi EPS non-GAAP vào năm 2030+ so với mức 13,09 USD của năm 2024.
Tương tự trang 3: ba vòng tròn biểu tượng màu xanh dương nối với nhau bằng dấu cộng phía trên một biểu ngữ tóm tắt màu xanh dương.
Trang bìa sau với logo NXP, nút hình viên thuốc nxp.com và thông báo bản quyền thương hiệu.
Logo lớn nằm lệch trái trên nền đen với dải tia sáng đa sắc ở bên phải, đối xứng với trang bìa trước.
Các câu hỏi phổ biến về slide này và nội dung trình bày cơ bản.
NXP đã báo cáo doanh thu Q3 2026 đạt 3.786 triệu USD, tăng 8% so với quý trước và 19% so với cùng kỳ năm ngoái. Biên lợi nhuận gộp non-GAAP là 58,6%, biên lợi nhuận hoạt động non-GAAP là 37,1% (1.406 triệu USD), dòng tiền tự do non-GAAP đạt 1.206 triệu USD (chiếm 31,9% doanh thu) và EPS pha loãng non-GAAP là 4,20 USD; EPS pha loãng theo GAAP là 3,48 USD.
Trang 28 đưa ra dự báo tài chính cho Q4 2026 với doanh thu từ 3.750-3.950 triệu USD (mức trung bình là 3.850 triệu USD, tăng 15% so với cùng kỳ năm ngoái), biên lợi nhuận gộp non-GAAP từ 58,5-59,5%, biên lợi nhuận hoạt động non-GAAP từ 36,6-38,3% và EPS pha loãng non-GAAP từ 4,14-4,58 USD (mức trung bình là 4,36 USD).
Mảng Hạ tầng Truyền thông & Khác tăng trưởng 54% so với cùng kỳ năm ngoái lên 503 triệu USD và mảng Công nghiệp & IoT tăng 39% lên 802 triệu USD. Ô tô, vẫn là phân khúc lớn nhất, tăng 13% lên 2.070 triệu USD, trong khi mảng Di động giảm 4% so với cùng kỳ năm ngoái xuống còn 411 triệu USD mặc dù đã tăng 17% so với quý trước.
Mô hình Analyst Day 2024 được trình bày ở các trang 11, 26 và 27 đặt mục tiêu CAGR doanh thu từ 6-10% giai đoạn 2024-2027 (đạt khoảng 16,0 tỷ USD), biên lợi nhuận gộp non-GAAP từ 57-63%, biên lợi nhuận hoạt động non-GAAP từ 34-40%, dòng tiền tự do trên 25% doanh thu và hoàn trả 100% dòng tiền tự do. Các trang 3 và 40 bổ sung thêm mục tiêu nhân đôi EPS non-GAAP so với mức 13,09 USD của năm 2024 vào năm 2030+.
Trang 24 cho thấy khoản nợ 10.978 triệu USD, tiền mặt và tiền gửi ngắn hạn là 3.943 triệu USD, nợ ròng 7.035 triệu USD và EBITDA điều chỉnh trong 12 tháng gần nhất là 5.421 triệu USD, tương ứng với đòn bẩy tổng là 2,0x và đòn bẩy ròng là 1,3x với chi phí nợ trung bình là 3,88%.
Có. Trang web cung cấp tệp PDF 41 trang gốc cùng với phiên bản PPTX được chuyển đổi từ đó để bạn có thể tái sử dụng các bố cục. Tệp PPTX là kết quả chuyển đổi tự động, vì vậy hãy kiểm tra lại phông chữ và căn chỉnh biểu đồ trước khi thuyết trình.
Có. Nó tuân theo cấu trúc báo cáo kết quả kinh doanh chuẩn của một công ty đại chúng: luận điểm đầu tư, chiến lược và các slide thị trường, xu hướng hàng quý, phân tích phân khúc, hoàn trả vốn, nợ, mô hình tài chính, dự báo, ESG và phụ lục đối chiếu GAAP sang non-GAAP. Nền tối, biểu đồ cột màu xanh lam và các bảng so sánh của nó rất dễ để áp dụng cho các công ty khác.
NXP Semiconductors N.V. đã công bố tài liệu này trên trang web quan hệ nhà đầu tư của mình vào ngày 27/10/2026 cùng với thông cáo kết quả kinh doanh quý 3 năm 2026. Các số liệu do công ty báo cáo và các chỉ số non-GAAP được đối chiếu chi tiết trong phần phụ lục (trang 32-39).
Bài thuyết trình kết quả kinh doanh gốc công bố ngày 27/10/2026
Thông cáo kết quả kinh doanh, hồ sơ nộp SEC và Mô hình Tài chính Lịch sử của NXP

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Tham khảo thiết kế chuyên nghiệp, chọn phong cách của bạn và tạo slide với kết xuất văn bản hoàn hảo. Được hỗ trợ bởi Nano Banana—bắt đầu tạo trình bày của bạn ngay bây giờ.
Đại Lý AI Của Bạn Cho Slide. Tiết kiệm thời gian, tỏa sáng nhanh hơn với việc tạo bài thuyết trình thông minh.




© 2026 2slides. Bảo lưu mọi quyền.