
Thuộc bộ sưu tập Ví dụ bài thuyết trình cho nhà đầu tư · Mẫu thuyết trình nhà đầu tư Nhật Bản
Báo cáo Kết quả Kinh doanh H1 FY2026 của K Line: Kết quả của Kawasaki Kisen Kaisha ("K" LINE) cho nửa đầu năm tài chính kết thúc vào tháng 3 năm 2027 (FY2026 = tháng 4 năm 2026 đến tháng 3 năm 2027), công bố ngày 4 tháng 11 năm 2026. Đây là bộ slide tiếng Nhật (決算説明会資料) được phát hành trên TDnet, hệ thống công bố thông tin của Sở Giao dịch Chứng khoán Tokyo. Tài liệu bao gồm doanh thu H1 đạt 602,0 tỷ yên (6.020 億円) và lợi nhuận thường niên 118,3 tỷ yên (1.183 億円), dự báo lợi nhuận thường niên cả năm được nâng lên 190,0 tỷ yên (1.900 億円, tăng 550 億円 so với dự báo tháng 8), kết quả phân khúc cho hàng rời khô, nguồn năng lượng và logistics sản phẩm (tàu chở ô tô và vận tải container ONE), đợt mua lại cổ phiếu trị giá 122,5 億円, và môi trường hoạt động tại Trung Đông / Hormuz / Suez.
Dùng trang bìa của bài trình bày này làm mẫu phong cách cho các slide tạo từ nội dung của bạn. Hoặc chọn bất kỳ trang nào bên dưới để lấy bố cục của trang đó làm tham chiếu.
Điều Hướng Nhanh
Thẻ
Chia sẻ slide
Báo cáo Kết quả Kinh doanh H1 FY2026 của K Line: Kết quả của Kawasaki Kisen Kaisha ("K" LINE) cho nửa đầu năm tài chính kết thúc vào tháng 3 năm 2027 (FY2026 = tháng 4 năm 2026 đến tháng 3 năm 2027), công bố ngày 4 tháng 11 năm 2026. Đây là bộ slide tiếng Nhật (決算説明会資料) được phát hành trên TDnet, hệ thống công bố thông tin của Sở Giao dịch Chứng khoán Tokyo. Tài liệu bao gồm doanh thu H1 đạt 602,0 tỷ yên (6.020 億円) và lợi nhuận thường niên 118,3 tỷ yên (1.183 億円), dự báo lợi nhuận thường niên cả năm được nâng lên 190,0 tỷ yên (1.900 億円, tăng 550 億円 so với dự báo tháng 8), kết quả phân khúc cho hàng rời khô, nguồn năng lượng và logistics sản phẩm (tàu chở ô tô và vận tải container ONE), đợt mua lại cổ phiếu trị giá 122,5 億円, và môi trường hoạt động tại Trung Đông / Hormuz / Suez.
Xem chi tiết từng trang slide, bao gồm bố cục, nội dung chính và các phần tử trực quan.
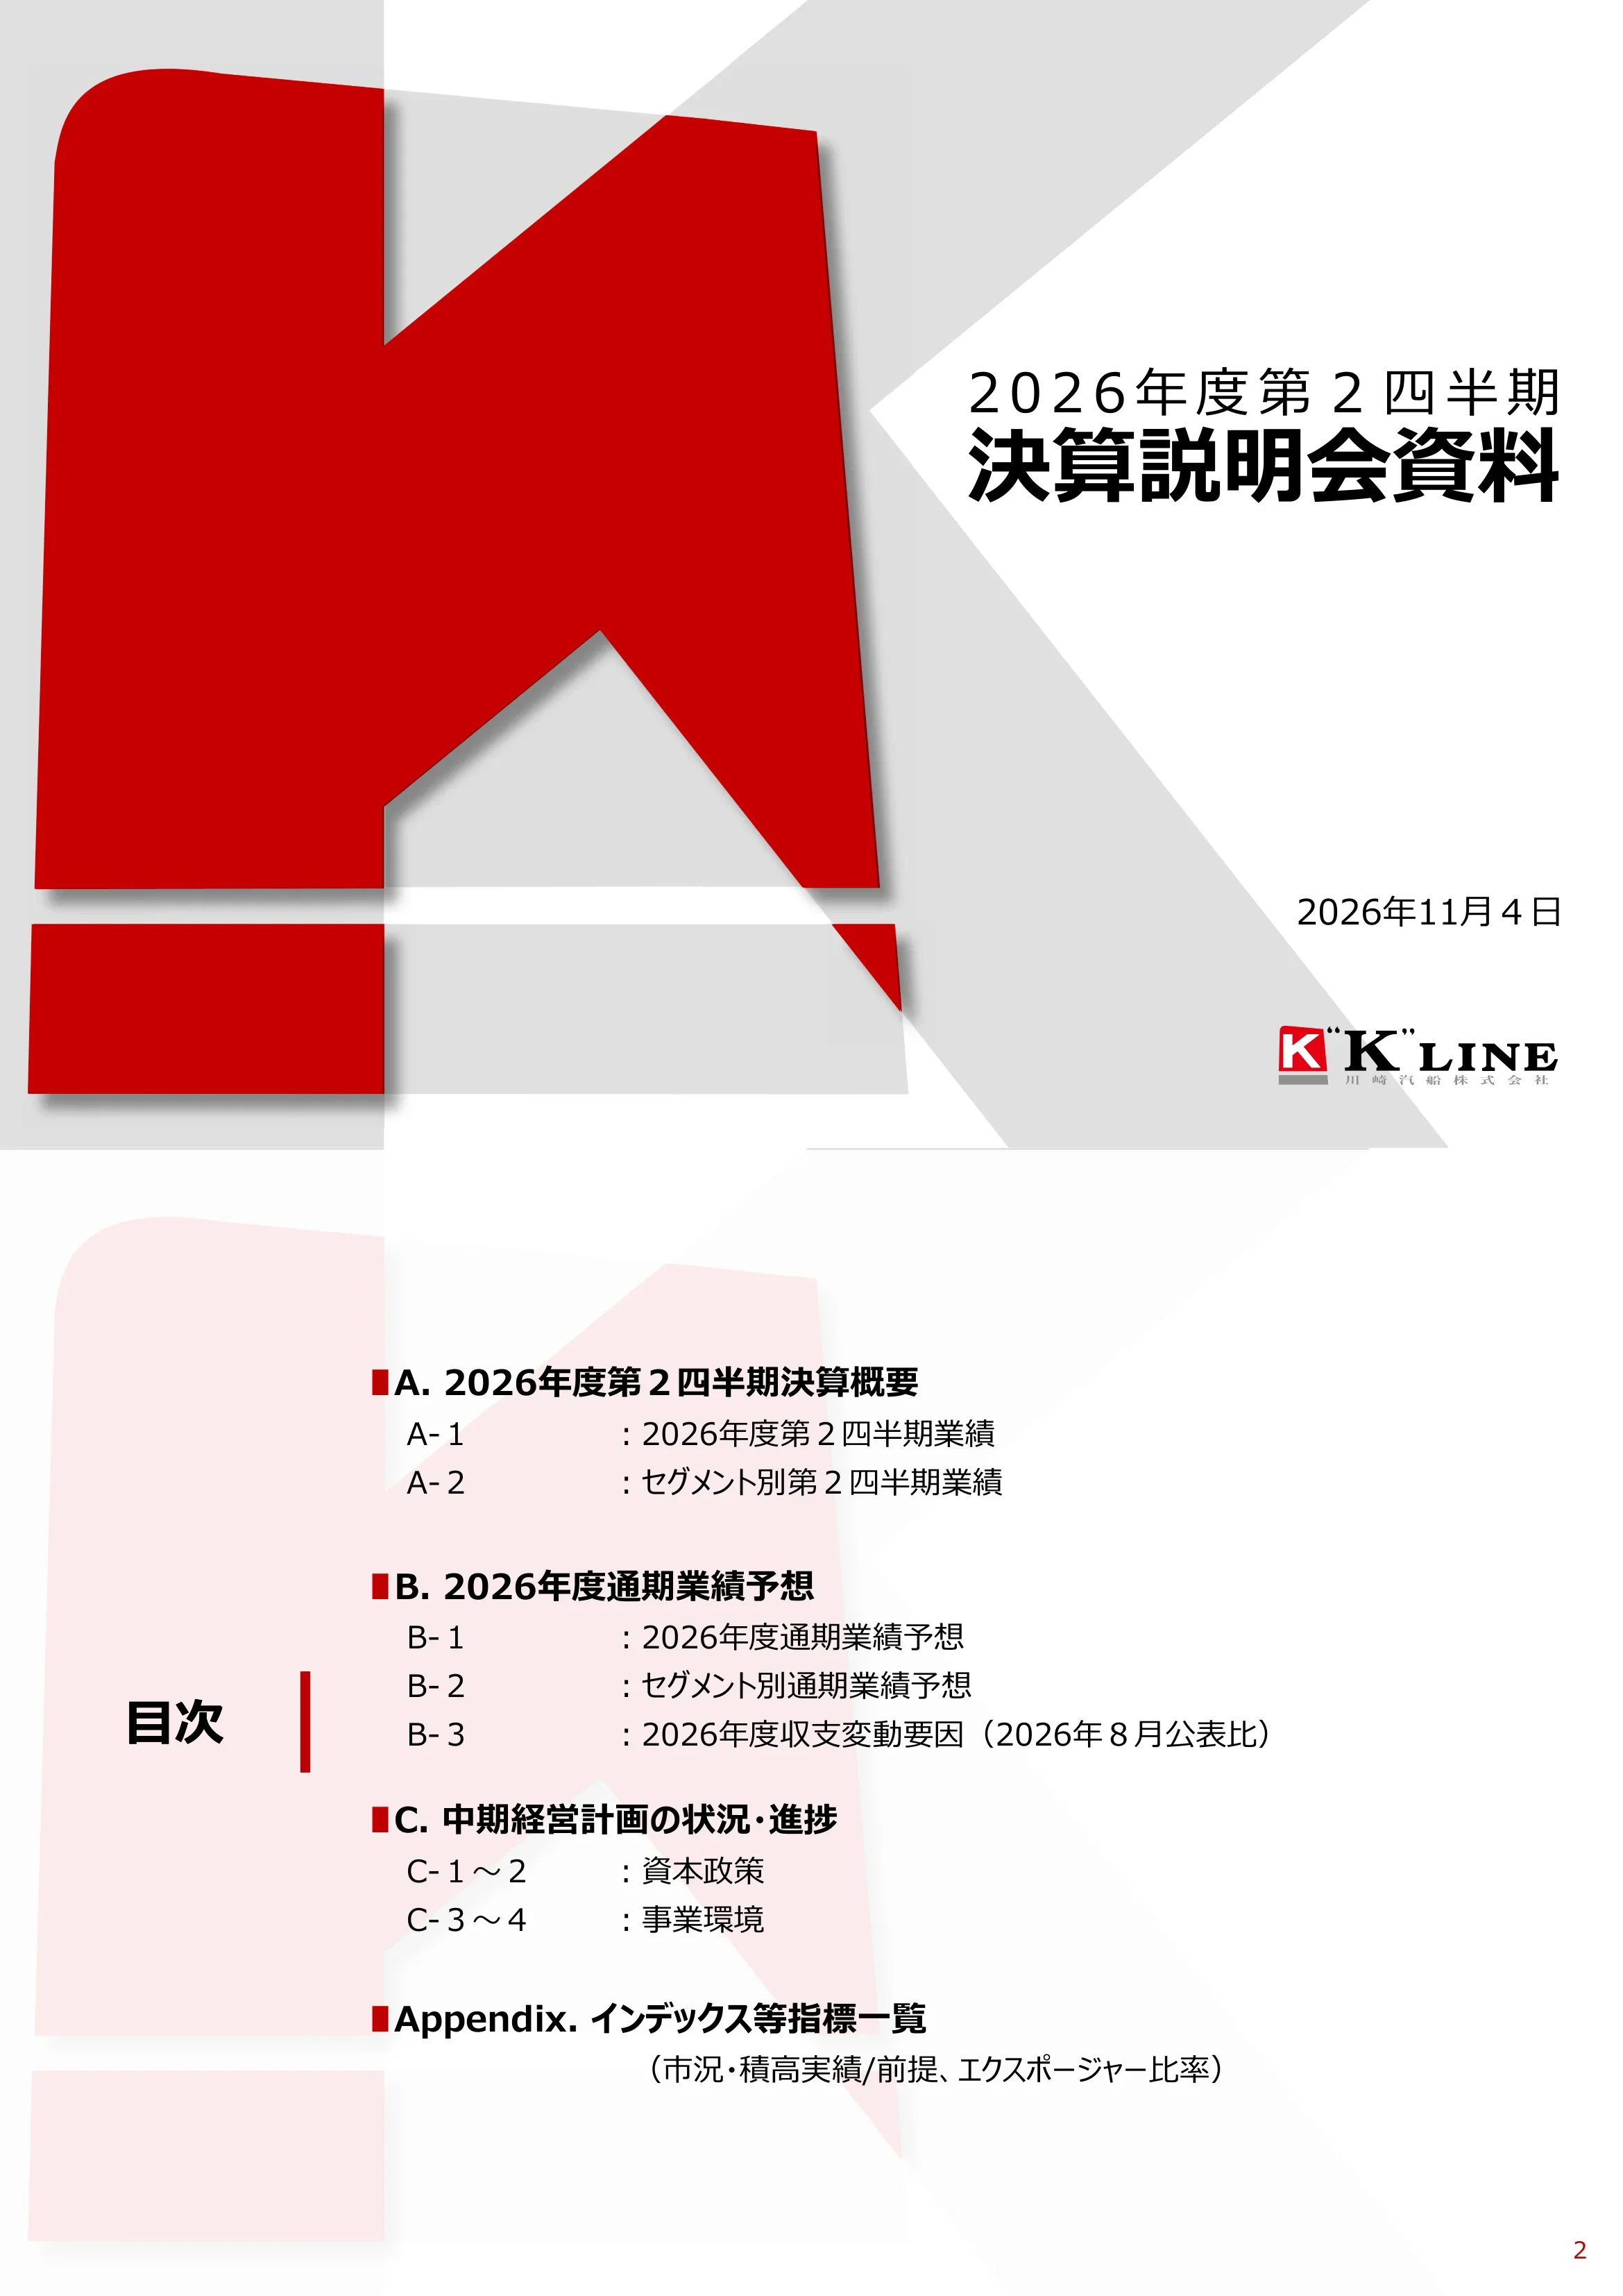
Trang bìa cho buổi báo cáo kết quả kinh doanh quý 2 năm tài chính 2026 của Kawasaki Kisen Kaisha (2026年度第2四半期 決算説明会資料), ngày 4 tháng 11 năm 2026, có logo "K" LINE.
Trang bìa thương hiệu tràn lề: chữ lồng "K" màu đỏ khổ lớn với các hình khối chéo màu xám ở bên trái, tiêu đề và ngày tháng căn lề phải, logo ở góc dưới bên phải.
Chương trình họp gồm bốn phần: A. Tóm tắt kết quả Q2 FY2026 (A-1 kết quả hợp nhất, A-2 kết quả theo phân khúc); B. Dự báo cả năm FY2026 (B-1 hợp nhất, B-2 theo phân khúc, B-3 thay đổi so với dự báo tháng 8 năm 2026); C. Tình hình kế hoạch trung hạn (C-1 đến C-2 chính sách vốn, C-3 đến C-4 môi trường kinh doanh); Phụ lục về các chỉ số thị trường, sản lượng và tỷ lệ rủi ro.
Nhãn bên trái "目次" với vạch chia dọc màu đỏ; cột bên phải liệt kê các phần với dấu đầu dòng hình vuông màu đỏ và các mục con thụt lề trên nền chữ K mờ.
Slide phân tách phần giới thiệu tóm tắt kết quả quý 2 (nửa đầu năm tài chính).
Slide trắng với thanh dọc màu đỏ dày cạnh tiêu đề hai dòng căn giữa.
Doanh thu H1 FY2026 đạt 602,0 tỷ yên (6.020 trăm triệu yên; Q1 2.868, Q2 3.151), tăng 1.014 trăm triệu yên so với cùng kỳ năm ngoái và cao hơn 275 trăm triệu yên so với dự báo tháng 8 là 5.745 trăm triệu yên. Lợi nhuận hoạt động 512 trăm triệu yên (+82 so với cùng kỳ, +92 so với dự báo); lợi nhuận thường niên 1.183 trăm triệu yên (+587 so với cùng kỳ, +383 so với dự báo 800 trăm triệu yên), riêng Q2 đạt 943 trăm triệu yên; lợi nhuận ròng thuộc về chủ sở hữu 1.245 trăm triệu yên (+558 so với cùng kỳ, +385 so với mức 860). Tỷ giá hối đoái trung bình 160,47 yên/$ (so với 146,18 yên một năm trước đó) và giá nhiên liệu tàu biển 788$/MT (so với 547$). Bảng cân đối kế toán cuối Q2: vốn chủ sở hữu 17.468 trăm triệu yên (-558 so với cuối FY2025), nợ có lãi 3.225 trăm triệu yên (+264), tỷ lệ D/E 18,5% (+2,0pt), tỷ lệ vốn chủ sở hữu 75,5% (-1,4pt); nếu bao gồm các khoản nợ thuê tàu ngoài bảng cân đối kế toán từ 5.500–6.500 trăm triệu yên, tỷ lệ vốn chủ sở hữu là 59–61%. Động lực: lợi nhuận hoạt động tăng nhờ thị trường hàng rời ổn định bất chấp chi phí nhiên liệu cao hơn do tình hình Trung Đông; lợi nhuận thường niên tăng vọt nhờ thu nhập từ phương pháp vốn chủ sở hữu cao hơn từ ONE; lợi nhuận ròng bao gồm các khoản lãi bất thường từ việc bán tàu.
Phía trên: bảng kết quả hợp nhất rộng với các cột năm 2026 màu xám đậm (Q1, Q2, H1) và các cột so sánh màu xám nhạt (H1 FY2025, thay đổi so với cùng kỳ, dự báo tháng 8, thay đổi so với dự báo). Dưới cùng bên trái: bảng các chỉ số tài chính chính; dưới cùng bên phải: ba dấu đầu dòng về các động lực chính so với cùng kỳ.
Doanh thu phân khúc / lợi nhuận thông thường cho H1 (trăm triệu yên): Hàng rời 1.895 / 160 (so với 1.443 / 13 một năm trước; lợi nhuận +146); Nguồn năng lượng 602 / 48 (lợi nhuận -6 so với cùng kỳ); Logistics sản phẩm 3.515 / 981 (+407), trong đó Tàu chở ô tô 2.200 / 153 (lợi nhuận -147 so với cùng kỳ) và Tàu container 381 / 744 (+523, chủ yếu là thu nhập vốn chủ sở hữu ONE; riêng Q2 là 689); Khác 6 / 6; Doanh nghiệp & điều chỉnh -12. Tổng cộng 6.020 / 1.183. So với dự báo tháng 8, lợi nhuận container cao hơn 309 trăm triệu yên. Bình luận: thị trường tàu rời cỡ capesize và cỡ vừa/nhỏ duy trì ổn định nhờ nhu cầu tích cực, cộng với thuận lợi từ tỷ giá; mảng năng lượng ghi nhận thị trường LPG và tàu dầu mạnh nhưng mất đi khoản lợi nhuận một lần từ hiệu ứng thuế của năm trước; tàu chở ô tô bị ảnh hưởng bởi hiệu suất sử dụng đội tàu thấp hơn và chi phí nhiên liệu cũng như vận hành cao hơn do tình hình Trung Đông; giá cước container ngắn hạn tăng do tình hình Trung Đông và tắc nghẽn cảng làm thắt chặt nguồn cung. Số liệu FY2025 được điều chỉnh lại theo thay đổi phân khúc năm 2026.
Ma trận phân khúc với hai hàng cho mỗi phân khúc (doanh thu trên, lợi nhuận thường niên dưới) qua các cột Q1, Q2, H1, H1 năm trước, thay đổi so với cùng kỳ, dự báo tháng 8 và chênh lệch; bên dưới là bốn cột văn bản bình luận về phân khúc.
Slide phân tách giới thiệu dự báo cả năm cho FY2026 (năm tài chính kết thúc vào tháng 3 năm 2027).
Slide trắng với thanh dọc màu đỏ và tiêu đề hai dòng, đồng bộ với các slide phân tách khác.
Dự báo cả năm (không đổi so với thông báo sửa đổi ngày 23 tháng 10 năm 2026): doanh thu 11.700 trăm triệu yên (H2 5.680; +1.517 so với mức 10.183 của FY2025; +1.000 so với dự báo tháng 8 là 10.700); lợi nhuận hoạt động 910 trăm triệu yên (+60 so với tháng 8); lợi nhuận thông thường 1.900 trăm triệu yên (H2 717; +809 so với cùng kỳ; +550 so với mức 1.350); lợi nhuận ròng 1.900 trăm triệu yên (H2 655; +571 so với cùng kỳ; +550 so với mức 1.350). Việc nâng dự báo đến từ tăng trưởng lợi nhuận hàng rời và hiệu quả kinh tế container tốt hơn nhờ giá cước ngắn hạn cao hơn. Giả định: tỷ giá trung bình 155,85 yên/$ (H2 151,23 yên), giá nhiên liệu 805$/MT (H2 821$), Eo biển Hormuz bình thường hóa vào cuối tháng 3 năm 2027 với việc nối lại lưu thông từ tháng 4 năm 2027, và không có tàu đi qua Kênh đào Suez trong cả năm (tiếp tục lộ trình qua Mũi Hảo Vọng; ONE kế hoạch nối lại tuyến Suez trên một số lộ trình). Độ nhạy trong sáu tháng: ±12 trăm triệu yên cho mỗi 1 yên/$ (bao gồm thu nhập vốn chủ sở hữu ONE) và ±5,0 trăm triệu yên cho mỗi 10$/MT nhiên liệu. Lợi nhuận cổ đông: cổ tức FY2026 là 120 yên mỗi cổ phiếu (60 yên tạm ứng và 60 yên cuối năm); việc mua lại cổ phiếu công bố ngày 29 tháng 5 năm 2026 đã hoàn tất ở mức 44.429 nghìn cổ phiếu / 1.225 trăm triệu yên và số cổ phiếu này đã được hủy vào ngày 2 tháng 10.
Bảng dự báo rộng với các cột dự báo H1 và cả năm được tô màu hồng, tiếp theo là tuyên bố về động lực chính một dòng và hai hộp bo góc: giả định và độ nhạy (trái, viền xám) và lợi nhuận cổ đông (phải, viền đỏ) với nút liên kết "Chi tiết: C-2".
Dự báo phân khúc cả năm, doanh thu / lợi nhuận thông thường (trăm triệu yên): Vận tải Hàng rời 3.625 / 320 (+205 so với cùng kỳ năm trước; +105 so với dự báo tháng 8); Tài nguyên Năng lượng 1.125 / 60 (−47 so với cùng kỳ năm trước; −15 so với dự báo tháng 8); Logistics Sản phẩm 6.940 / 1.565 (+657 so với cùng kỳ năm trước; +475 so với dự báo tháng 8), trong đó Vận tải Ô tô 4.405 / 330 (−181 so với cùng kỳ năm trước; −75 so với dự báo tháng 8) và Tàu container 720 / 1.070 (+830 so với cùng kỳ năm trước; +540 so với dự báo tháng 8); Khác 10 / 0; Điều chỉnh & doanh nghiệp −45. Tổng cộng 11.700 / 1.900. Nhận định: thị trường hàng rời dự kiến cao hơn năm ngoái nhờ nhu cầu ổn định; năng lượng giảm do mất khoản lợi nhuận một lần từ hiệu ứng thuế năm ngoái; vận tải ô tô đối mặt với lợi nhuận giảm mạnh do chi phí nhiên liệu và vận hành cao hơn, vì vậy K Line sẽ điều chỉnh quy mô đội tàu và cải thiện triển khai; mảng container dự kiến tăng mạnh nhờ nửa đầu năm khả quan, với việc ONE quản lý linh hoạt trong bối cảnh bất ổn kéo dài tại Trung Đông.
Ma trận phân khúc hai tầng tương tự như A-2 nhưng có thêm các cột dự báo nửa cuối năm và cả năm (tô hồng) cùng với thực tế FY2025, thay đổi so với cùng kỳ năm trước, dự báo tháng 8 và mức chênh lệch; bốn cột nhận định ở phía dưới.
Biểu đồ thác nước (waterfall bridge) về lợi nhuận thường niên từ mức dự báo tháng 8 là 1.350 trăm triệu yên (kinh doanh tự doanh 820, kinh doanh container 530) lên mức dự báo tháng 11 là 1.900 trăm triệu yên (kinh doanh tự doanh 830, kinh doanh container 1.070). Nửa đầu năm đóng góp thêm +383 (tự doanh +74, container +309); nửa cuối năm đóng góp thêm +167 (tự doanh −64, container +231). H1: mảng tự doanh có lợi nhuận từ lượng hàng biên lợi nhuận cao trong vận tải ô tô và hàng rời ổn định; mảng container tăng do nguồn cung thắt chặt đẩy giá cước ngắn hạn lên cao. H2: mảng tự doanh dự kiến thấp hơn do chi phí vận hành tàu ô tô từ giá nhiên liệu cao dai dẳng bất chấp hàng rời ổn định; mảng container dự kiến cao hơn nhiều so với dự báo trước đó do giá cước ngắn hạn duy trì ở mức cao.
Biểu đồ thác nước với các cột bắt đầu và kết thúc xếp chồng (màu đỏ = kinh doanh tự doanh, màu be = kinh doanh container) và các thanh bước nhảy màu xám/xanh dương, được nhóm theo dấu ngoặc thành H1 và H2; phần giải thích bằng dấu đầu dòng hai cột ở bên dưới.
Slide phân tách phần cho cập nhật tiến độ về kế hoạch quản lý trung hạn.
Slide trắng với thanh dọc màu đỏ và tiêu đề.
Tiêu đề: tăng cường năng lực tạo lợi nhuận đồng thời quản lý cấu trúc vốn và phân bổ tiền mặt tối ưu, cân bằng giữa hiệu quả vốn và sự lành mạnh tài chính. Năng lực tạo lợi nhuận: dòng tiền hoạt động trong kế hoạch trung hạn đạt 1,5 nghìn tỷ yên (không đổi); lợi nhuận thường niên năm tài chính cuối FY2026 dự kiến đạt 1.900 trăm triệu yên (+550 so với tháng 8). Đầu tư: dòng tiền đầu tư 6.100 trăm triệu yên trong suốt kế hoạch, tập trung vào các mảng kinh doanh tăng trưởng và đầu tư môi trường carbon thấp/không carbon. Cấu trúc vốn tối ưu: mục tiêu tỷ lệ vốn chủ sở hữu (bao gồm các khoản ngoài bảng cân đối kế toán) khoảng 50% trong ngắn hạn. Lợi nhuận cho cổ đông: 8.800 trăm triệu yên trở lên trong giai đoạn kế hoạch; cổ tức FY2026 là 120 yên mỗi cổ phiếu; 44.429 nghìn cổ phiếu / 1.225 trăm triệu yên đã được mua lại và hủy bỏ hoàn toàn. Giá trị doanh nghiệp: hướng tới ROE từ 15% trở lên trong tương lai và duy trì PBR từ 1,0 lần trở lên; đã chuyển sang mô hình công ty có ủy ban đề cử vào ngày 28 tháng 3 năm 2025. Bảng phụ: ROIC 7% (ước tính FY2026) và các nâng cấp quản lý (báo cáo tài chính phân khúc, quản trị giá trị doanh nghiệp, quản lý đầu tư).
Biểu ngữ tiêu đề bo góc màu tối; năm hàng xếp chồng được kết nối bằng các mũi tên đỏ hướng xuống, mỗi hàng có một ô nhãn màu xám, một ô KPI màu xanh đá và văn bản dấu đầu dòng; một bảng phụ màu xám ở bên phải cho các sáng kiến kiểm soát quản lý.
Dựa trên chính sách bình thường hóa vốn hướng tới tỷ lệ vốn chủ sở hữu bao gồm các khoản ngoài bảng khoảng 50%, K Line đã mua lại 44.429 nghìn cổ phiếu với giá 1.225 trăm triệu yên (hủy bỏ vào ngày 2 tháng 10 năm 2026). Tổng mức lợi nhuận cho cổ đông trong kế hoạch trung hạn dự kiến đạt 8.800 trăm triệu yên trở lên; cổ tức FY2026 là 120 yên mỗi cổ phiếu (60 yên tạm ứng, 60 yên cuối năm), không đổi so với tháng 8. Biểu đồ: lợi nhuận thực tế giai đoạn FY2021–24 là 5.960 trăm triệu yên (mua lại cổ phiếu 3.120, cổ tức 2.840); FY2025 đạt 770 trăm triệu yên (120 yên mỗi cổ phiếu = 40 yên cơ bản + 80 yên cổ tức bổ sung); kế hoạch FY2026 là 1.940 trăm triệu yên (cổ tức 710 trăm triệu yên ở mức 120 yên mỗi cổ phiếu cộng với 1.225 trăm triệu yên mua lại cổ phiếu). Các tổng số được làm tròn đến đơn vị trăm triệu yên gần nhất. Chính sách: sau khi đảm bảo đầu tư cần thiết và sự lành mạnh tài chính, sẽ tích cực xem xét việc chi trả bao gồm mua lại cổ phiếu cho phần vốn vượt mức phù hợp.
Biểu ngữ tối màu ở trên cùng; cột bên trái gồm các số liệu tiêu đề (tổng lợi nhuận cho cổ đông, cổ tức, mua lại cổ phiếu) và một hộp chính sách màu xám; phía bên phải là biểu đồ cột xếp chồng về lợi nhuận cho cổ đông (thực tế so với kế hoạch) với chú giải về cổ tức cơ bản, cổ tức bổ sung, mua lại cổ phiếu và lợi nhuận bổ sung linh hoạt, cùng với bảng tổng hợp bên dưới.
Các rủi ro địa chính trị dẫn đầu bởi khu vực Trung Đông tiếp tục gây áp lực lên nền kinh tế toàn cầu, trong khi các chính sách thương mại và năng lượng vẫn chưa chắc chắn. Địa chính trị: Sự đối đầu giữa Mỹ–Trung, căng thẳng Nga–Ukraine và Trung Đông tiếp tục làm phân mảnh nền kinh tế; căng thẳng quanh eo biển Hormuz đã gây bất ổn cho chuỗi cung ứng năng lượng; quan hệ Nhật–Trung cần được theo dõi sát sao; K Line đặt sự an toàn của thuyền viên, hàng hóa và tàu lên hàng đầu khi đi qua eo biển Hormuz và vẫn thận trọng về việc chấm dứt tránh kênh đào Suez. Kinh tế thế giới: Sự không chắc chắn về chính sách, tâm lý tại Mỹ/EU, sự chậm lại của Trung Quốc; rủi ro tái cơ cấu chuỗi cung ứng và lạm phát do tiền lương và giá dầu. Năng lượng và môi trường: Kỳ họp MEPC bất thường của IMO vào tháng 10 năm 2025 đã không thông qua sửa đổi MARPOL, làm trì hoãn một quy định toàn cầu; các chính sách cơ cấu năng lượng quốc gia không chắc chắn; các quy định mới về CO2; tình trạng thiếu hụt năng lượng và giá tăng vọt; rủi ro phi carbon hóa chậm lại nhưng có thể mang lại cơ hội dài hạn. Phản ứng: Theo đuổi phi carbon hóa như một cơ hội kinh doanh, tận dụng ba thế mạnh (môi trường và công nghệ, an toàn và chất lượng tàu, DX), và chuẩn bị các phương án ứng phó rủi ro.
Biểu ngữ tối màu, sau đó là ma trận 3 cột x 2 hàng (rủi ro địa chính trị, kinh tế thế giới, chính sách năng lượng và môi trường × môi trường bên ngoài, rủi ro và cơ hội dự kiến) với các biểu tượng, một hình chữ V màu đỏ và một hàng đóng khung tóm tắt phản ứng của công ty.
Trung Đông: Các cuộc đụng độ quân sự và trả đũa giữa Mỹ–Iran đã hạn chế nghiêm trọng việc đi lại qua eo biển Hormuz và Bab el-Mandeb trong bối cảnh các tàu thương mại bị tấn công. Hormuz: K Line tuân thủ các khuyến cáo tránh đi qua và phối hợp với khách hàng; tác động bao gồm chi phí cao hơn do tắc nghẽn, nhiên liệu và bảo hiểm rủi ro chiến tranh, với tác động hạn chế đối với hàng rời khô, định tuyến lại việc bốc xếp năng lượng tránh xa Trung Đông, và một số tác động đối với tàu chở ô tô và container. Suez: Việc nối lại hoạt động đòi hỏi sự an toàn được xác nhận (ONE dự kiến nối lại trên một số tuyến); việc định tuyến lại làm giảm khoảng 1–2% nguồn cung hàng rời khô, khoảng 4–5% nguồn cung tàu chở ô tô và khoảng 10% nguồn cung container, LNG được bảo vệ bởi các hợp đồng dài hạn, và việc mở cửa trở lại có thể làm tăng việc phá dỡ các tàu cũ. Thuế quan của Mỹ: Vào ngày 24 tháng 7, Mỹ đã công bố các mức thuế mới theo Mục 301 đối với 60 quốc gia và khu vực bao gồm Nhật Bản và EU (về nguyên tắc là 12.5% đối với Nhật Bản), với các mặt hàng theo Mục 232 như thép, nhôm và ô tô vẫn nằm trong chế độ hiện hành; các dịch vụ đang được triển khai lại. Các biện pháp của USTR đối với tàu liên quan đến Trung Quốc: Phí cảng được hai bên hoãn lại một năm sau các cuộc đàm phán Mỹ–Trung ngày 30 tháng 10 năm 2025, và USTR đề xuất gia hạn tạm dừng thêm hai tháng đến ngày 9 tháng 1 năm 2027; các đơn đặt hàng mới tại các xưởng đóng tàu Trung Quốc được xem xét theo từng trường hợp.
Biểu ngữ tối màu; bảng với các tiêu đề hàng màu đỏ (Trung Đông, chính sách thuế quan của Mỹ, các biện pháp của USTR đối với tàu Trung Quốc) và ba tiêu đề cột màu xám (tổng quan, phản ứng của công ty vận tải, tác động kinh doanh), với các nhãn phụ dọc màu hồng cho Hormuz và Suez.
Slide phân cách giới thiệu phần phụ lục về dữ liệu thị trường, sản lượng và thông tin đội tàu.
Slide phân cách tối giản với thanh điểm xuyết màu đỏ và chữ Phụ lục.
Giá thuê tàu hàng rời khô hàng ngày: Trung bình Capesize FY2025 là $23,800 so với FY2026 1Q $39,800, 2Q $44,850, giả định 3Q $41,000, 4Q $27,000, cả năm $38,150; Panamax $14,800 so với $18,850 FY2026; Handymax $13,300 so với $17,150; Small Handy $12,750 so với $15,100 (cơ sở Capesize thay đổi từ 180k lên 182k dwt). Tàu chở dầu: VLCC (Trung Đông–Nhật Bản) FY2025 $110,150, FY2026 1Q $130,350, 2Q $336,350, giả định H2 $42,000, cả năm $137,700; Aframax $30,550 so với $34,150. Đội tàu vận hành: hàng rời khô 178 (cuối FY2024) → 163 (cuối FY2025) → 165 (tháng 9 năm 2026); năng lượng 83 → 92 → 89, bao gồm LNG 54. Tiếp xúc thị trường sáu tháng: Capesize 12%, tàu hàng rời cỡ trung/nhỏ 21%, tàu chở dăm gỗ, VLCC, LPG và tàu chở than 0%.
Hai bảng giá cước hàng quý rộng (hàng rời khô, tàu chở dầu) với các cột FY2026 được tô màu hồng, sau đó là bảng số lượng đội tàu và bảng tỷ lệ tiếp xúc đặt cạnh nhau.
Sản lượng tàu chở ô tô (nghìn chiếc): Tổng FY2025 là 3,390 (xuất khẩu 1,549, nhập khẩu 197, thương mại chéo 893, nội bộ châu Âu 751); FY2026 thực tế 1Q 863 và 2Q 875, giả định 3Q 899 và 4Q 887, cả năm 3,524 (xuất khẩu 1,663, nhập khẩu 201, thương mại chéo 916, nội bộ châu Âu 744). Quy mô đội tàu tăng từ 99 lên 100 tàu. Biểu đồ miền chồng từ FY2019 đến FY2026 theo tuyến (Nhật Bản/Viễn Đông–Bắc Mỹ, –Châu Âu, –khác, thương mại chéo, nhập khẩu, nội bộ châu Âu) cho thấy mức đáy COVID là 44 (đơn vị 10.000 chiếc) vào FY2020 1Q và sự phục hồi lên khoảng 89–90 vào FY2026.
Bảng sản lượng hàng quý ở trên với các cột FY2026 màu hồng; biểu đồ miền chồng toàn chiều ngang ở dưới với các nhãn hàng quý và chú giải tuyến đường.
Đội tàu tập đoàn gồm 439 tàu và 35.13 triệu dwt vào cuối tháng 9 năm 2026 (215 tàu sở hữu, 224 tàu thuê) so với 440 tàu và 34.76 triệu dwt vào cuối FY2025. Theo phân khúc: hàng rời khô 165 (20.84 triệu dwt), tài nguyên năng lượng 96 (tàu chở dầu 12, LNG 54, tàu chở than 23, cộng với tàu khoan, FPSO, tàu khảo sát và tàu chở CO2 hóa lỏng), tàu chở ô tô 99, tàu container 36, tàu biển ngắn và ven biển 42, và 1 tàu tiếp nhiên liệu LNG. Số lượng tàu sở hữu bao gồm các tàu đồng sở hữu và tàu thuê bao gồm các tàu thuê ngắn hạn và giao ngay.
Biểu đồ thanh chồng ngang so sánh hai thời điểm theo phân khúc, sau đó là bảng chi tiết về số lượng tàu sở hữu, thuê và tổng số cùng trọng tải toàn phần theo loại tàu.
Số lượng tàu vận hành theo phân khúc và loại hình: hàng rời khô 163 → 165 (Capesize 79, Panamax 38, Handymax 32, Small Handy 10, tàu chở dăm gỗ 6); tài nguyên năng lượng 99 → 96 (VLCC 5, Aframax 2, LPG 5, LNG 54, tàu chở than 23, các loại khác); logistics sản phẩm 177 (tàu chở ô tô 99, với 30 tàu thuộc lớp 7.000 xe; tàu container 36, bao gồm 12 tàu 14.000 TEU; tàu biển ngắn và ven biển 42); tổng cộng 440 → 439. Lịch bàn giao tàu đóng mới: 16 tàu năm 2026, 16 tàu năm 2027 và 15 tàu năm 2028, bao gồm tàu Capesize (1 / 4 / 8), tàu chở LNG (8 / 5 / –), tàu chở ô tô lớp 7.000 xe (– / 3 / 1) và một tàu chở CO2 hóa lỏng vào năm 2028.
Bên trái: bảng dọc với tiêu đề màu đỏ và các khối phân khúc màu hồng liệt kê các loại tàu cho hai thời điểm; bên phải: lưới tóm tắt các đợt bàn giao tàu đóng mới theo năm với hàng tổng cộng màu xám.
Miễn trừ trách nhiệm: tài liệu này chỉ nhằm mục đích cung cấp thông tin và không phải là lời chào mời mua hoặc bán cổ phiếu; các quyết định đầu tư thuộc về trách nhiệm của chính nhà đầu tư. Các tuyên bố dự báo tương lai dựa trên thông tin hiện có và có thể thay đổi tùy theo tình hình kinh tế, cung cầu vận tải biển, giá nhiên liệu và tỷ giá hối đoái.
Slide chỉ có văn bản với hai tiêu đề nằm trong dấu ngoặc và các đoạn văn ngắn.
Các câu hỏi phổ biến về slide này và nội dung trình bày cơ bản.
Tài liệu gốc là bộ slide báo cáo kết quả kinh doanh bằng tiếng Nhật (決算説明会資料) từ Kawasaki Kisen Kaisha ("K" LINE), được công bố vào ngày 4 tháng 11 năm 2026 thông qua TDnet, hệ thống công bố thông tin kịp thời của Sở Giao dịch Chứng khoán Tokyo. Các phần tóm tắt trang trên trang này được viết bằng tiếng Việt và giữ nguyên các con số theo đơn vị yên và đơn vị riêng của công ty là 億円 (100 triệu yên).
FY2026 là năm tài chính của K Line kết thúc vào ngày 31 tháng 3 năm 2027, do đó kéo dài từ tháng 4 năm 2026 đến tháng 3 năm 2027. Bộ slide này báo cáo kết quả quý 2, tức là nửa đầu năm tài chính (H1) từ tháng 4 đến tháng 9 năm 2026, cùng với dự báo tài chính cho cả năm.
Doanh thu đạt 6.020 億円 (khoảng 602 tỷ yên), lợi nhuận hoạt động 512 億円, lợi nhuận thường xuyên 1.183 億円 và lợi nhuận ròng thuộc về chủ sở hữu đạt 1.245 億円. Lợi nhuận thường niên cao hơn 587 億円 so với cùng kỳ năm trước, chủ yếu nhờ thu nhập theo phương pháp vốn chủ sở hữu cao hơn từ liên doanh container ONE và thị trường tàu hàng rời khô ổn định.
Dự báo lợi nhuận thường xuyên và lợi nhuận ròng cả năm đều được nâng lên mức 1.900 億円, cao hơn 550 億円 so với dự báo tháng 8 năm 2026, và doanh thu lên mức 11.700 億円. Dự báo này được điều chỉnh lần đầu vào ngày 23 tháng 10 năm 2026 và không thay đổi trong bộ slide này. Biểu đồ phân tích tại trang 9 cho thấy 540 億円 đóng góp từ mảng kinh doanh container và 10 億円 từ các mảng kinh doanh tự doanh của K Line.
Cổ tức hàng năm cho FY2026 là 120 yên mỗi cổ phiếu (60 yên tạm ứng và 60 yên cuối năm), hoàn tất việc mua lại 44.429 nghìn cổ phiếu trị giá 1.225 億円 và đã hủy số cổ phiếu này vào ngày 2 tháng 10 năm 2026, cùng với tổng mức hoàn lại cho cổ đông từ 8.800 億円 trở lên trong giai đoạn kế hoạch trung hạn.
Tài liệu cho biết các hạn chế tại Hormuz và việc chuyển hướng qua Mũi Hảo Vọng làm tăng chi phí nhiên liệu, bảo hiểm và tắc nghẽn. Tàu chở ô tô chịu ảnh hưởng nặng nề nhất, trong khi tàu container được hưởng lợi từ việc thắt chặt công suất và giá cước ngắn hạn cao hơn. Việc chuyển hướng hấp thụ khoảng 1–2% nguồn cung hàng rời khô, 4–5% nguồn cung tàu chở ô tô và khoảng 10% nguồn cung container. Dự báo giả định tình hình tại Hormuz sẽ bình thường hóa vào cuối tháng 3 năm 2027 và không có chuyến tàu nào đi qua Suez trong năm nay.
Có. Bạn có thể tải xuống bản PDF của bài thuyết trình gốc bằng tiếng Nhật từ trang này. Bố cục của nó, bao gồm các bảng phân khúc hai tầng, biểu đồ thác nước dự báo, khung chính sách vốn và biểu đồ hoàn lại cho cổ đông, là những tài liệu tham khảo hữu ích để bạn xây dựng các slide kết quả kinh doanh hoặc IR của riêng mình.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Tham khảo thiết kế chuyên nghiệp, chọn phong cách của bạn và tạo slide với kết xuất văn bản hoàn hảo. Được hỗ trợ bởi Nano Banana—bắt đầu tạo trình bày của bạn ngay bây giờ.
Đại Lý AI Của Bạn Cho Slide. Tiết kiệm thời gian, tỏa sáng nhanh hơn với việc tạo bài thuyết trình thông minh.


© 2026 2slides. Bảo lưu mọi quyền.