
Thuộc bộ sưu tập Ví dụ bài thuyết trình cho nhà đầu tư
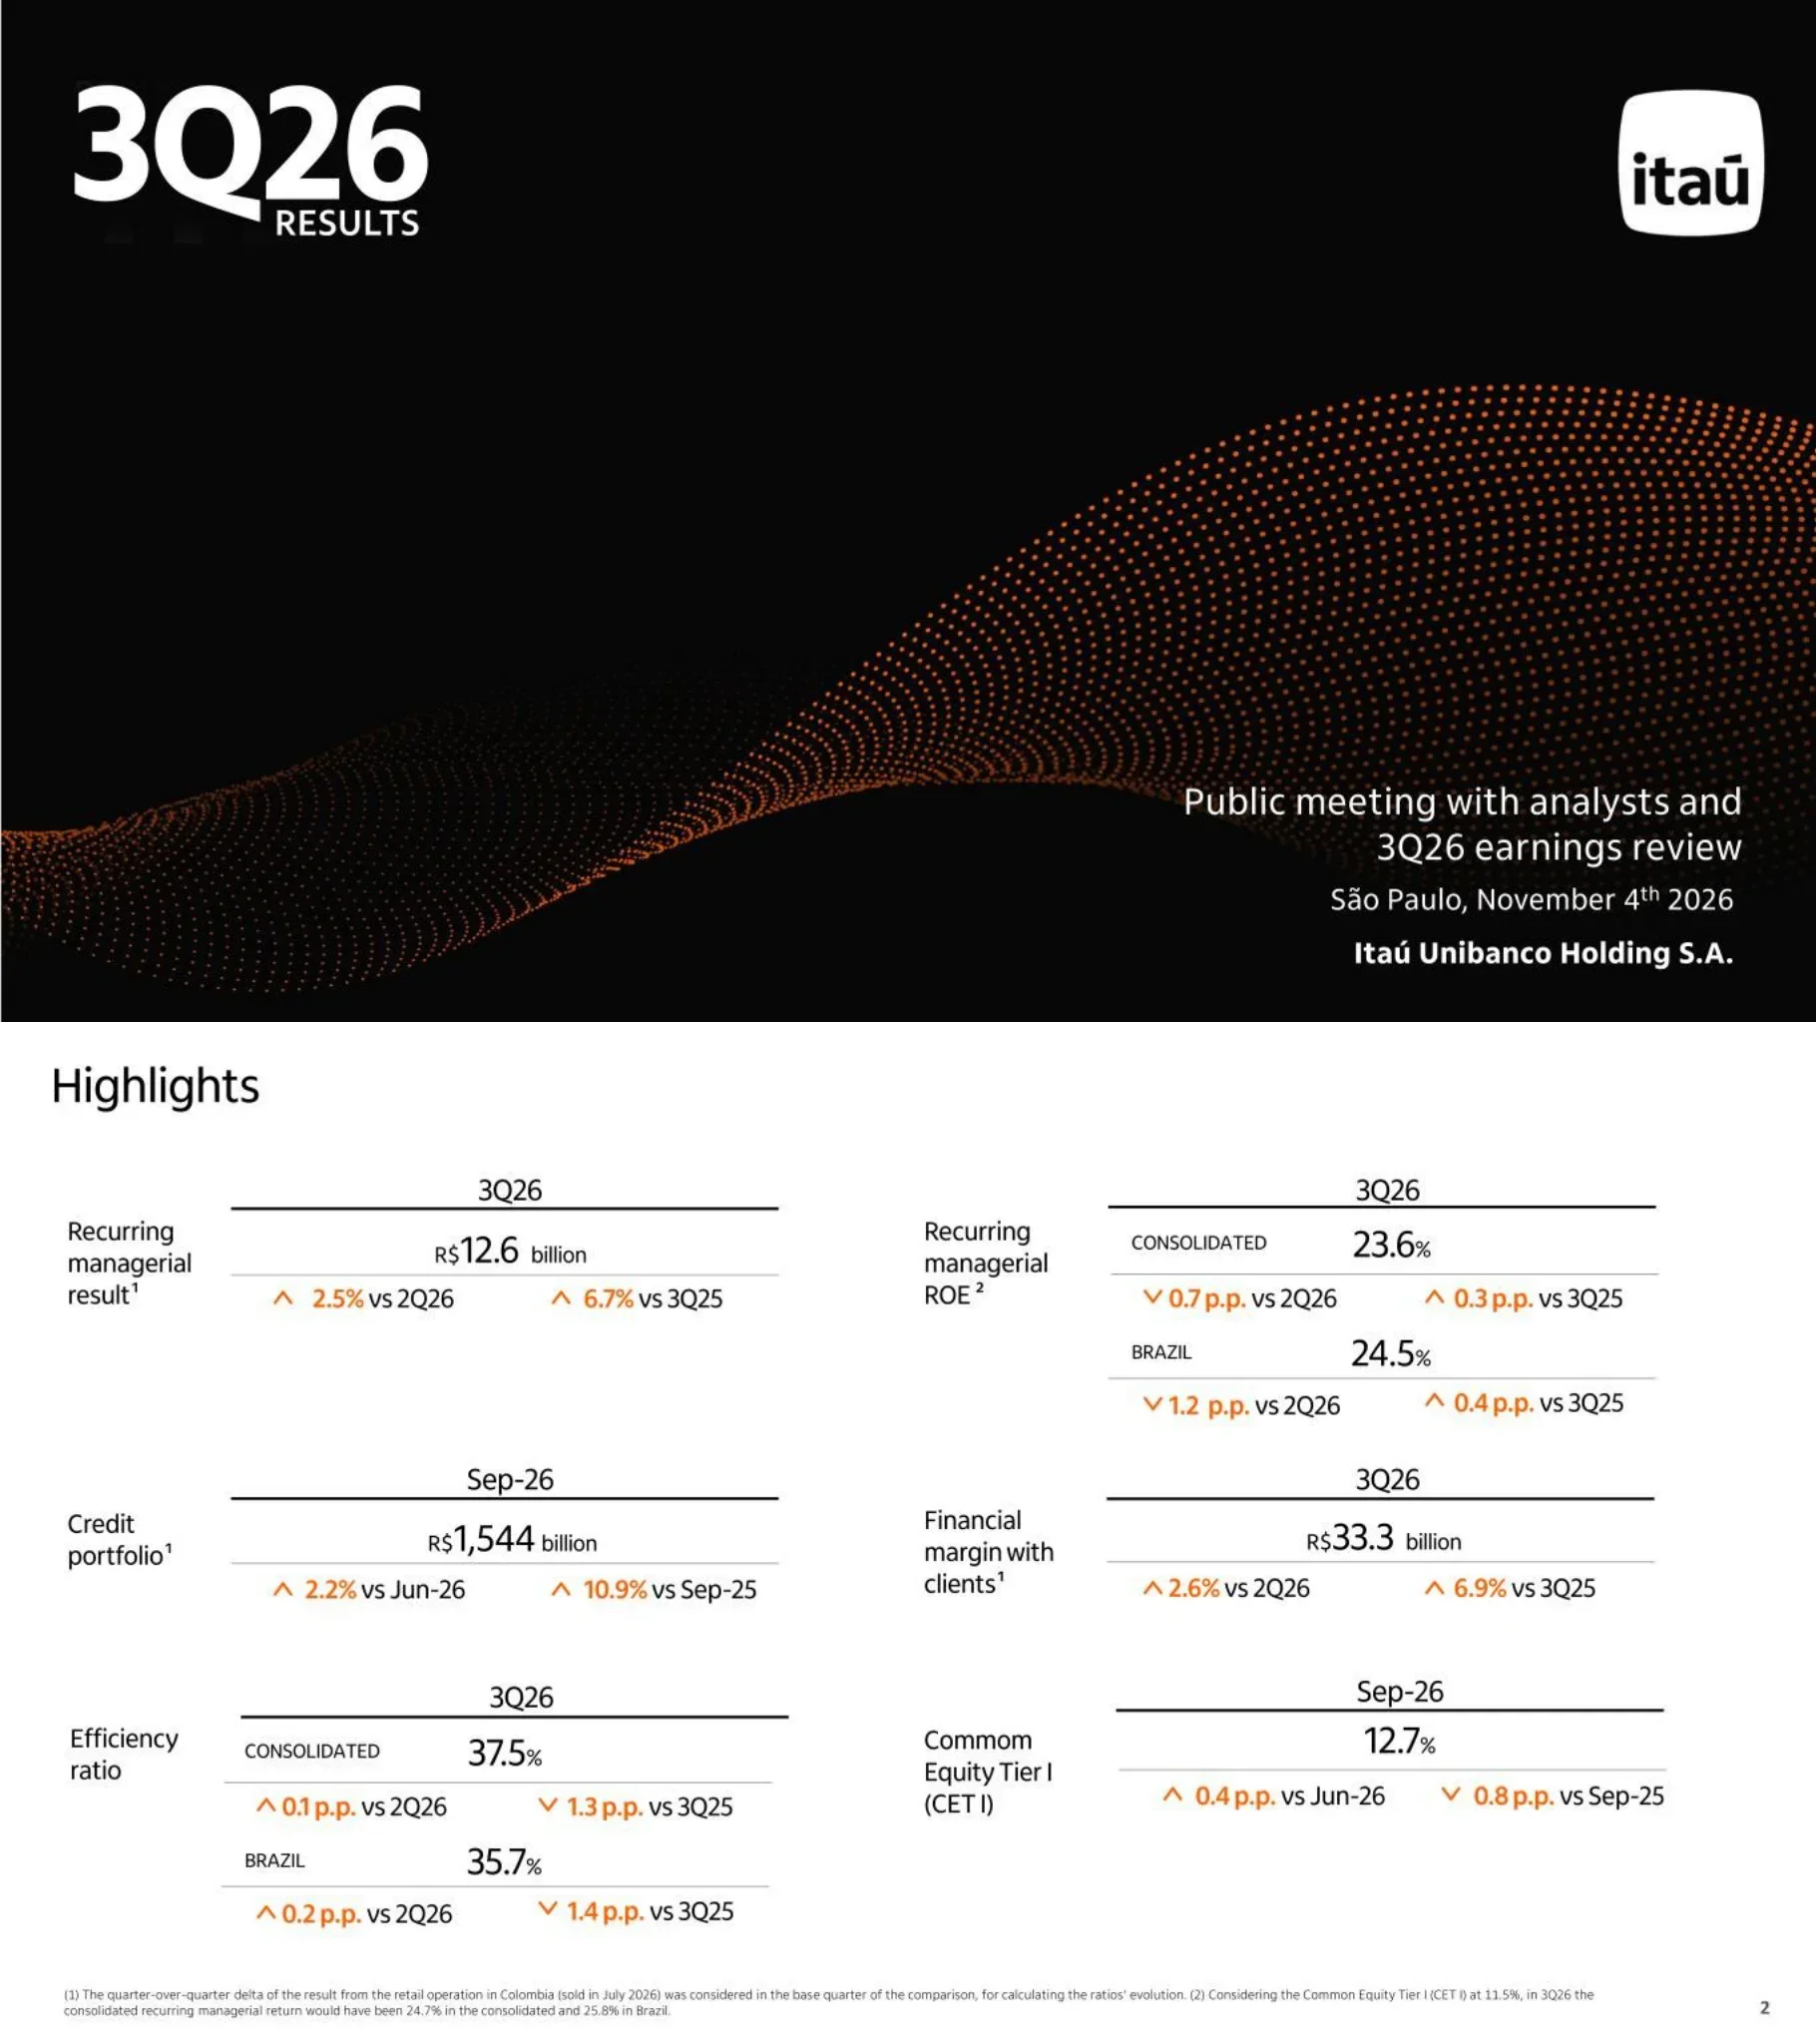
Kết quả kinh doanh 3Q26 của Itaú Unibanco Holding S.A.: Bộ slide 27 trang được sử dụng tại cuộc họp công khai với các nhà phân tích và nhà đầu tư và buổi đánh giá kết quả kinh doanh 3Q26 tại São Paulo vào ngày 4 tháng 11 năm 2026, được nộp cho SEC dưới dạng phụ lục của Form 6-K. Tất cả các số liệu đều tính bằng R$ (real Brazil). Báo cáo ghi nhận lợi nhuận quản trị thường xuyên đạt 12,6 tỷ R$ (+2,5% so với 2Q26, +6,7% so với 3Q25), ROE quản trị thường xuyên hợp nhất đạt 23,6% (24,5% tại Brazil), danh mục tín dụng 1.544 tỷ R$, biên lợi nhuận tài chính với khách hàng 33,3 tỷ R$, tỷ lệ hiệu quả hợp nhất 37,5% và tỷ lệ CET1 12,7%, sau đó đi sâu vào biên lợi nhuận, phí, chất lượng tín dụng, chi phí, vốn, dự báo tài chính 2026 và phần 'lợi thế cạnh tranh' gồm sáu phần trước khi đến phụ lục với đầy đủ báo cáo kết quả kinh doanh và phân tích mô hình kinh doanh.
Dùng trang bìa của bài trình bày này làm mẫu phong cách cho các slide tạo từ nội dung của bạn. Hoặc chọn bất kỳ trang nào bên dưới để lấy bố cục của trang đó làm tham chiếu.
Điều Hướng Nhanh
Thẻ
Chia sẻ slide
Kết quả kinh doanh 3Q26 của Itaú Unibanco Holding S.A.: Bộ slide 27 trang được sử dụng tại cuộc họp công khai với các nhà phân tích và nhà đầu tư và buổi đánh giá kết quả kinh doanh 3Q26 tại São Paulo vào ngày 4 tháng 11 năm 2026, được nộp cho SEC dưới dạng phụ lục của Form 6-K. Tất cả các số liệu đều tính bằng R$ (real Brazil). Báo cáo ghi nhận lợi nhuận quản trị thường xuyên đạt 12,6 tỷ R$ (+2,5% so với 2Q26, +6,7% so với 3Q25), ROE quản trị thường xuyên hợp nhất đạt 23,6% (24,5% tại Brazil), danh mục tín dụng 1.544 tỷ R$, biên lợi nhuận tài chính với khách hàng 33,3 tỷ R$, tỷ lệ hiệu quả hợp nhất 37,5% và tỷ lệ CET1 12,7%, sau đó đi sâu vào biên lợi nhuận, phí, chất lượng tín dụng, chi phí, vốn, dự báo tài chính 2026 và phần 'lợi thế cạnh tranh' gồm sáu phần trước khi đến phụ lục với đầy đủ báo cáo kết quả kinh doanh và phân tích mô hình kinh doanh.
Xem chi tiết từng trang slide, bao gồm bố cục, nội dung chính và các phần tử trực quan.
Slide tiêu đề. Dòng chữ 'KẾT QUẢ Q3 2026' màu trắng khổ lớn ở góc trên bên trái, logo Itaú hình vuông bo góc màu trắng ở góc trên bên phải, và các dòng thông tin cuộc họp 'Public meeting with analysts and 3Q26 earnings review', 'São Paulo, November 4th 2026', 'Itaú Unibanco Holding S.A.' ở góc dưới bên phải.
Nền đen tràn lề với một dải sóng ma trận điểm màu cam quét qua nửa dưới; khối tiêu đề ở trên cùng bên trái, logo ở trên cùng bên phải, chi tiết sự kiện căn lề phải ở dưới cùng.
Sáu chỉ số KPI chính cho Q3 2026. Kết quả quản trị định kỳ đạt 12,6 tỷ R$ (+2,5% so với Q2 2026, +6,7% so với Q3 2025). ROE quản trị định kỳ đạt 23,6% hợp nhất (-0,7 điểm phần trăm so với Q2 2026, +0,3 điểm phần trăm so với Q3 2025) và 24,5% tại Brazil (-1,2 điểm phần trăm so với Q2 2026, +0,4 điểm phần trăm so với Q3 2025). Danh mục tín dụng đạt 1.544 tỷ R$ vào tháng 9/2026 (+2,2% so với tháng 6/2026, +10,9% so với tháng 9/2025). Biên lợi nhuận tài chính với khách hàng đạt 33,3 tỷ R$ (+2,6% so với Q2 2026, +6,9% so với Q3 2025). Tỷ lệ hiệu quả đạt 37,5% hợp nhất (+0,1 điểm phần trăm so với Q2 2026, -1,3 điểm phần trăm so với Q3 2025) và 35,7% tại Brazil (+0,2 điểm phần trăm, -1,4 điểm phần trăm). Chỉ số CET1 đạt 12,7% (+0,4 điểm phần trăm so với tháng 6/2026, -0,8 điểm phần trăm so với tháng 9/2025). Chú thích: các thay đổi so với quý trước coi kết quả của hoạt động bán lẻ tại Colombia (đã bán vào tháng 7/2026) là một phần của quý cơ sở; với CET1 ở mức 11,5%, lợi nhuận quản trị định kỳ Q3 2026 sẽ là 24,7% hợp nhất và 25,8% tại Brazil.
Lưới hai cột gồm sáu khối KPI. Mỗi khối có nhãn bên trái, tiêu đề kỳ báo cáo phía trên một đường kẻ, con số chính và hai mũi tên lên/xuống màu cam thể hiện mức thay đổi ở bên dưới. Các chú thích bằng chữ nhỏ dọc theo phía dưới.
Bảng danh mục cho vay tính theo tỷ R$, tháng 9/2026 so với tháng 6/2026 và tháng 9/2025. Cá nhân 500,4 (+2,7% QoQ, +9,6% YoY): thẻ tín dụng 153,4, vay cá nhân 69,0, vay thế chấp lương 84,2, vay mua ô tô 35,0 (-0,1%, -3,6%), vay bất động sản 158,8 (+4,4%, +15,8%). Doanh nghiệp siêu nhỏ, nhỏ và vừa 320,4 (+4,2%, +15,1%). Doanh nghiệp lớn 479,4 (+1,0%, +9,5%). Tổng cộng tại Brazil 1.300,2 (+2,4%, +10,9%). Mỹ Latinh 244,2 (-3,5%, +6,4%). Tổng cộng 1.544,4 (+1,4%, +10,2%); tăng trưởng tổng thể loại trừ tác động tỷ giá (ex-FX) đạt +1,8% QoQ và +10,4% YoY. Bảng phụ: Thẻ tín dụng Personnalité + Uniclass +4,3% / +16,3% và ô tô +3,6% / +9,8%; dẫn đầu về cho vay thế chấp lương tư nhân với danh mục +11,6% QoQ và +93,7% YoY; ngân hàng tư nhân lớn nhất về vay bất động sản với 41 tỷ R$ giải ngân trong 12 tháng gần nhất và 56% thị phần trong khối ngân hàng tư nhân; dẫn đầu về giải ngân các gói hỗ trợ của chính phủ cho SME trong 9 tháng đầu năm 2026 (+8,0% / +32,4%); tăng trưởng danh mục loại trừ việc bán mảng kinh doanh tại Colombia: Mỹ Latinh +0,8% / +11,1%, tổng cộng +2,2% / +10,9%.
Bảng dữ liệu rộng chiếm hai phần ba bên trái với dòng tiêu đề màu cam và các cột thay đổi được đổ bóng, các dòng tổng cộng được làm nổi bật bằng màu cam; cột hẹp bên phải gồm các bảng nhỏ xếp chồng và các thông tin chú ý.
Biểu đồ thác nước tính theo tỷ R$ từ 32,6 của Q2 2026 lên 33,3 của Q3 2026: mảng bán lẻ Colombia -0,1 đưa Q2 2026 loại trừ Colombia về 32,5; vốn lưu động và các khoản khác Q2 2026 -3,9 để lại các hoạt động nhạy cảm với chênh lệch lãi suất (spread) của Q2 2026 là 28,5; sau đó khối lượng trung bình +0,4, cơ cấu sản phẩm -0,4, biên lợi nhuận spread và nợ phải trả -0,1, lịch và ngày làm việc +0,4, Mỹ Latinh và các khoản khác +0,3 đưa các hoạt động nhạy cảm với spread lên 29,0 trong Q3 2026; vốn lưu động và các khoản khác Q3 2026 +4,2 đưa tổng lên 33,3. Các dấu ngoặc phía trên: tổng cộng +0,7 tỷ R$ (+2,2%), +0,8 tỷ R$ (+2,6%) loại trừ Colombia, +0,5 tỷ R$ (+1,8%) đối với các hoạt động nhạy cảm với spread. Phía dưới là biên lợi nhuận trung bình năm hóa, từ Q3 2025 đến Q3 2026: biên lợi nhuận hợp nhất với khách hàng đạt 9,2%, 9,1%, 9,1%, 9,1%, 9,0% và sau điều chỉnh rủi ro là 6,3%, 6,2%, 6,1%, 6,2%, 6,1%; tại Brazil là 10,1%, 10,0%, 10,0%, 10,0%, 9,9% và sau điều chỉnh rủi ro là 6,8%, 6,8%, 6,6%, 6,7%, 6,6%.
Nửa trên: biểu đồ thác nước nằm ngang với các thanh mốc màu đen, các thanh tổng phụ màu cam và các thanh thay đổi màu đỏ/xanh lá, các nhãn tăng trưởng nằm trong ngoặc phía trên. Nửa dưới: hai biểu đồ đường năm quý đặt cạnh nhau (đường màu cam và màu xanh).
Biểu đồ cột chồng tính theo tỷ R$, từ Q3 2025 đến Q3 2026, chia thành Brazil, Mỹ Latinh và phòng ngừa rủi ro chỉ số vốn (capital index hedge). Tổng cộng đạt 0,9, 0,6, 0,8, 0,9 và 1,3. Thành phần Brazil đạt 1,3, 1,1, 1,3, 1,4, 1,7; Mỹ Latinh 0,3, 0,2, 0,2, 0,2, 0,3; phòng ngừa rủi ro chỉ số vốn -0,7, -0,7, -0,7, -0,7, -0,6.
Một biểu đồ cột chồng năm kỳ duy nhất nằm giữa slide, với các phần chồng dương nằm trên đường cơ sở 0 và phần phòng ngừa rủi ro âm nằm bên dưới; chú giải ở phía trên bên trái.
Bảng phí tính theo tỷ R$, các kỳ 3Q26 / 2Q26 / 3Q25 / 9M26 / 9M25. Phát hành thẻ 3,5 (+7,1% QoQ, +5,8% YoY); tài khoản thanh toán cá nhân 0,5 (-16,9% YoY; 9M -20,0%); hoạt động tín dụng và bảo lãnh 0,6; thanh toán và thu hộ 1,9 (-5,8% YoY); quản lý tài sản 2,2 (+17,8% YoY); dịch vụ tư vấn và môi giới 0,9 (-26,3% QoQ, -26,6% YoY, nhưng 9M +5,3%); các hoạt động khác tại Brazil 0,4; Mỹ Latinh 1,0 (+17,2% YoY). Hoa hồng và phí 11,0 (+0,2% QoQ, -0,1% YoY; 9M26 33,1, +1,5%). Bảo hiểm, kế hoạch hưu trí và trái phiếu thưởng 3,0 (9M +8,7%). Hoa hồng và bảo hiểm 14,1 (-0,2% QoQ, +0,2% YoY; 9M26 42,2 so với 41,0, +3,0%). Quản lý tài sản bao gồm phí quản lý quỹ và 'consórcio'; kết quả bảo hiểm là con số thuần sau khi trừ các khiếu nại bồi thường đã giữ lại.
Bảng toàn chiều ngang với tiêu đề màu cam, các nhóm cột theo quý và chín tháng, các cột delta đổ bóng xám, các hàng tổng phụ in đậm và hàng tổng cộng màu cam.
Bốn biểu đồ đường NPL, từ tháng 6/24 đến tháng 9/26, không bao gồm chứng khoán. NPL hợp nhất từ 15-90 ngày: Mỹ Latinh giảm từ 2,5% xuống 1,9% (tác động từ việc bán tài sản -0,14 điểm phần trăm), tổng cộng khoảng 1,7%-2,3% và kết thúc ở mức 1,7%, Brazil kết thúc ở mức 1,7%. NPL hợp nhất trên 90 ngày: Brazil đạt 3,0% vào tháng 6/24, giảm xuống khoảng 2,0%-2,1% và kết thúc ở mức 2,1%; tổng cộng 2,0%; Mỹ Latinh 1,1% (tác động -0,06 điểm phần trăm). Brazil 15-90 ngày: cá nhân khoảng 3,0% (3,0% vào tháng 9/26), SME 1,4%, doanh nghiệp lớn 0,02% (với mức tăng vọt 1,0% vào tháng 9/25). Brazil trên 90 ngày: cá nhân 3,7% (tác động -0,02 điểm phần trăm), thị trường siêu nhỏ/nhỏ/vừa 2,1% (tác động -0,05 điểm phần trăm), doanh nghiệp lớn 0,02%. Ghi chú: trong 3Q26 Itaú đã bán các khoản vay có xác suất thu hồi thấp, không giữ lại rủi ro, vốn đã quá hạn trên 90 ngày: 94 triệu R$ cá nhân, 140 triệu R$ SME, 17 triệu R$ Mỹ Latinh; việc bán mảng bán lẻ tại Colombia cũng đã được điều chỉnh.
Lưới 2x2 gồm các biểu đồ đường đa chuỗi với các điểm dữ liệu có nhãn; các thẻ chú thích màu xanh đậm hiển thị tác động của việc bán tài sản; chú giải nằm ở bên phải mỗi hàng.
Tỷ lệ phân nhóm nợ (Stage) theo Nghị quyết 4.966 của CMN Brazil (phù hợp với IFRS 9), từ tháng 3/25 đến tháng 9/26, cho tổng thể, cá nhân, doanh nghiệp và Mỹ Latinh. Danh mục Nợ Giai đoạn 2 (Stage 2) tại tháng 9/26: cá nhân 7,3%, tổng thể 4,0%, Mỹ Latinh 3,9%, doanh nghiệp 1,9%. Danh mục Nợ Giai đoạn 3 (Stage 3): cá nhân 5,9%, tổng thể 4,0%, Mỹ Latinh 3,4%, doanh nghiệp 3,0%. Tỷ lệ bao phủ Nợ nhóm 2: cá nhân 25,9%, tổng thể 22,4%, doanh nghiệp 19,6%, Mỹ Latinh 13,8%. Tỷ lệ bao phủ Nợ nhóm 3: cá nhân 58,7%, tổng thể 52,5%, doanh nghiệp 49,5%, Mỹ Latinh 39,2%. Hầu hết các chuỗi dữ liệu đều có xu hướng giảm nhẹ qua bảy quý.
Lưới 2x2 gồm các biểu đồ đường bảy giai đoạn với nhãn trên mọi điểm, một chú giải chung duy nhất ở phía dưới.
Chi phí tín dụng (chi phí tổn thất dự kiến + thu hồi nợ + chiết khấu đã cấp) tính theo tỷ R$, từ 1Q25 đến 3Q26: 9,5, 9,4, 9,4, 9,7, 10,0, 10,1, 10,4, với chi phí tín dụng hàng năm hóa trên danh mục cho vay đi ngang ở mức 2,7% trong mỗi quý. Danh mục nợ tái cơ cấu (tín dụng và chứng khoán), từ tháng 3/25 đến tháng 9/26: 40,1, 38,8, 38,4, 35,1, 34,8, 36,3, 37,0 tỷ R$, trong đó nợ cơ cấu lại là 23,7, 22,6, 22,0, 18,3, 18,0, 19,0, 19,3; tỷ lệ nợ tái cơ cấu trên tổng danh mục là 3,2%, 3,1%, 3,0%, 2,6%, 2,6%, 2,6%, 2,6%.
Hai hàng biểu đồ xếp chồng, mỗi hàng là một biểu đồ cột bảy giai đoạn với một đường tỷ lệ nổi phía trên; các nhãn mô tả và chú giải nằm ở bên trái.
NPL quá hạn trên 15 ngày đối với khách hàng cá nhân kể từ tháng 12/19: Itaú ở mức 6,7% vào tháng 9/26 so với 13,1% của thị trường không bao gồm Itaú (cả hai đều bắt đầu gần mức 7,9% và 10,0%). Thay đổi nợ quá hạn trên 15 ngày so với tháng 12/19 theo sản phẩm (thị trường không bao gồm Itaú so với Itaú): vay cá nhân 17,2% (+2,6 điểm phần trăm) so với 9,4% (-0,2 điểm phần trăm); thẻ tín dụng 14,8% (+3,1 điểm phần trăm) so với 6,6% (-0,6 điểm phần trăm); vay mua ô tô 13,9% (+3,6 điểm phần trăm) so với 9,7% (+0,9 điểm phần trăm); cho vay ký quỹ lương tư nhân 18,9% so với 6,9%. Tỷ lệ danh mục Nợ Giai đoạn 2 và 3 trên số dư quá hạn trên 15 ngày: 240% tại tháng 9/26. Bảng trích lập dự phòng theo số ngày quá hạn: khách hàng cá nhân Itaú không bao gồm thế chấp đạt 4% cho nợ đủ tiêu chuẩn, 58% cho nợ quá hạn 31-60 ngày, 63% cho 61-90 ngày, 66% cho 91-120 ngày, 69% cho 181-210 ngày, 100% từ 331 ngày; so với mức tối thiểu theo Nghị quyết 352 của BCB cho S1-S3 (50%, 60%, 77%, 81%, 100% từ 91 ngày) và S4-S5 (2%, 15%, 38% cho các nhóm nợ sớm).
Phía trên bên trái: biểu đồ đường đôi dài hạn. Phía trên bên phải: các cột đôi màu xám/cam theo sản phẩm với nhãn delta và một hộp KPI đen trắng (240%). Dải phía dưới: bảng ma trận trích lập dự phòng với tiêu đề màu cam toàn chiều ngang.
NPL quá hạn trên 15 ngày cho SME và doanh nghiệp lớn kể từ tháng 12/19: Itaú 2,9% vào tháng 9/26 (từ 3,3%) so với thị trường không bao gồm Itaú 5,8% (từ 4,0%). Danh mục SME có tài sản đảm bảo tăng từ 36% (tháng 12/19) lên 58% (tháng 9/26) tính chung, và từ 37% lên 72% đối với các công ty siêu nhỏ và nhỏ. Doanh nghiệp lớn: chỉ số danh mục từ 100 lên 209; mức độ tập trung của 10 khoản vay lớn nhất giảm từ 20% xuống 14%; tỷ trọng hạng đầu tư tăng từ 69% lên 78% (tiêu chí nội bộ). Bảo hộ phá sản doanh nghiệp (tái cơ cấu tư pháp hoặc ngoài tư pháp tại Brazil): tỷ trọng 2,3% trong mảng doanh nghiệp và 4,3% trong mảng nông nghiệp; đối với 5 trường hợp hàng đầu đã được phê duyệt kế hoạch, dự phòng trước khi nộp đơn gấp 4 lần tổn thất thực tế.
Slide chia đôi: nửa trái màu trắng với biểu đồ đường đôi dài hạn; nửa phải màu xám nhạt với ba bảng xếp chồng (biểu đồ dốc mini, các thanh đóng khung trước/sau, và một bảng số liệu hai cột).
Bảng chi phí tính theo tỷ R$: thương mại và quản lý (6,7), giao dịch (4,2), công nghệ (3,3, +4,7% QoQ), khác (0,8, +39,7% YoY); tổng cộng tại Brazil (15,0), +2,8% QoQ, +1,5% YoY; Mỹ Latinh (2,2); chi phí ngoài lãi (17,1), +2,4% QoQ, +1,7% YoY; 9 tháng đầu năm 2026 (50,0) so với 9 tháng đầu năm 2025 (48,5), +3,1%. Hệ số hiệu quả từ Q2 2024 đến Q3 2026: hợp nhất 37,7%, 39,3%, 39,6%, 37,0%, 38,0%, 38,8%, 38,3%, 37,1%, 37,4%, 37,5%; Brazil 36,2%, 37,9%, 37,4%, 35,1%, 36,3%, 37,1%, 36,4%, 34,9%, 35,5%, 35,7%. Góc nhìn 9 tháng: hợp nhất từ 38,0% (9M25) xuống 37,3% (9M26), Brazil từ 36,2% xuống 35,4%.
Phía trên: bảng dữ liệu tiêu đề cam với các cột theo quý và 9 tháng. Phía dưới: biểu đồ đường kép mười quý với biểu đồ phụ 9M25/9M26 được đổ bóng và các nhãn chú giải hình viên thuốc.
Cầu nối CET1 từ mức 12,3% vào tháng 6/2026: thu nhập ròng trong quý +0,8%, cổ tức và lãi trên vốn chủ sở hữu -0,1%, tài sản có rủi ro (bao gồm điều chỉnh thận trọng và vốn chủ sở hữu) -0,4%, đạt 12,7% CET1 vào tháng 9/2026. Cộng thêm 1,5% vốn Cấp 1 bổ sung (AT1) cho kết quả vốn Cấp I là 14,2%.
Biểu đồ thác nước đơn với các thanh bắt đầu và kết thúc màu đen, một bước tăng màu xanh lá và các bước giảm màu đỏ; thanh cuối cùng được xếp chồng với phân đoạn AT1 màu cam; chú giải căn giữa bên dưới.
So sánh kế hoạch định hướng năm 2026 cũ và mới. Tăng trưởng tổng danh mục tín dụng 5,5%-9,5% (Brazil 6,5%-10,5%): giữ nguyên. Tăng trưởng biên lợi nhuận tài chính với khách hàng 5,0%-9,0%: giữ nguyên. Biên lợi nhuận tài chính với thị trường 2,5-5,5 tỷ R$: giữ nguyên. Chi phí tín dụng 38,5-43,5 tỷ R$: giữ nguyên. Tăng trưởng hoa hồng, phí và kết quả bảo hiểm 2,0%-5,0%: giữ nguyên. Tăng trưởng chi phí ngoài lãi 1,5%-5,5%: giữ nguyên. Thuế suất hiệu dụng điều chỉnh từ 29,5%-32,5% thành 28,0%-29,0%.
Bảng định hướng ba cột (chỉ số, trước đây, mới) với các hàng có kẻ dòng; cột 'Mới' nằm trên một khung bo góc màu xanh dương nhạt; các khoảng giá trị được làm nổi bật bằng màu cam.
Slide mở đầu phần. 'Lấy khách hàng làm trung tâm' nằm ở vị trí cốt lõi của sáu trụ cột xung quanh: văn hóa và tầm nhìn dài hạn; nguồn nhân tài và năng lực thực thi; nền tảng hiện đại và dữ liệu; sức mạnh bảng cân đối kế toán; đa dạng hóa kết quả; hiệu quả và tạo lập giá trị.
Sơ đồ trục bánh xe căn giữa: sáu ô vuông bo góc màu cam sắp xếp theo hình lục giác quanh một nhãn văn bản trung tâm, kết nối bằng các cung tròn mảnh màu xám.
Các chỉ số khách hàng: tăng trưởng +12 điểm NPS hợp nhất của Itaú trong giai đoạn 2021-2026; đạt khoảng 80 điểm NPS trên kênh số cho cá nhân và doanh nghiệp (ứng dụng và internet banking); 83% phân khúc doanh nghiệp và 80% phân khúc cá nhân có chỉ số NPS ở mức xuất sắc (trên 70 điểm).
Bên trái: sơ đồ trục bánh xe được làm mờ với phần trung tâm nổi bật màu cam. Bên phải: lưới 2x2 gồm các số liệu thống kê lớn màu cam với chú thích in đậm.
Lộ trình văn hóa không ngừng phát triển: 'Văn hóa của chúng tôi' (2008-2021), 'Văn hóa Itubers' (2021-2025), trụ cột mới (2025); eNPS đạt 85 điểm, nằm trong vùng xuất sắc. Các trụ cột văn hóa Itubers: chúng tôi đặt khách hàng lên hàng đầu; chúng tôi không có mọi câu trả lời; chúng tôi hỗ trợ lẫn nhau; chúng tôi được thúc đẩy bởi kết quả; chúng tôi trân trọng sự đa dạng và hòa nhập; với chúng tôi đạo đức là không thể thương lượng; và trụ cột mới: chúng tôi đưa ra lựa chọn và quyết định.
Bên trái: sơ đồ trục bánh xe với ô văn hóa được làm nổi bật. Bên phải: thẻ bo góc với lộ trình ba điểm, huy hiệu eNPS màu cam và lưới ba cột trình bày các tuyên bố trụ cột bằng phông chữ màu cam và xanh navy đậm.
Nhân tài sẵn sàng cho tương lai: chuyên môn kỹ thuật và tư duy phản biện để xác định đúng vấn đề và định hướng sử dụng AI; hơn 95.000 ứng viên cho chương trình thực tập sinh 2026-2027. Xếp hạng nhân tài: được công nhận trong danh mục dịch vụ tài chính-fintech quốc tế của Fast Company, đứng thứ 1 tại Brazil trên LinkedIn Top Companies trong 8 năm liên tiếp, 6 năm liên tiếp nằm trong top 5 công ty Great Place to Work tại Brazil, và có mặt trong bảng xếp hạng Lugares Incríveis para Trabalhar từ khi thành lập năm 2020. Khả năng thực thi: chương trình hiệu quả đã cắt giảm hệ số hiệu quả xuống 7 điểm (9M26 so với 9M21); dự án nông nghiệp với danh mục cho vay 143 tỷ R$ (tháng 9/2026), tăng trưởng 20% mỗi năm (CAGR 2026 so với 2021); One Itaú với 15 triệu khách hàng đã chuyển đổi và NPS đạt 80; sự xoay chuyển trong mảng thanh toán (acquiring) trong bốn năm qua với +5 điểm phần trăm thị phần, NPS tăng 40 điểm và lợi nhuận tăng trưởng gấp 7 lần so với TPV.
Bên trái: sơ đồ trục bánh xe với ô nhân tài được làm nổi bật. Bên phải: hai thẻ xếp chồng, thẻ trên gồm văn bản và bốn logo giải thưởng, thẻ dưới gồm một hàng ba cột các số liệu thống kê tiêu đề màu cam và hàng thứ hai cho mảng thanh toán.
Ba cột. Công nghệ tích hợp vào kinh doanh: hơn 21.000 nhân viên trong các nhóm liên chức năng được tổ chức xoay quanh hành trình khách hàng và hơn 2.900 nhóm (squad) liên chức năng. Nền tảng hiện đại và dữ liệu sẵn sàng cho AI: hơn 92% các sáng kiến AI tạo năng đang được sử dụng (9T25 so với 9T26), giảm 50% chi phí đơn vị trên mỗi token (Q1/25 so với Q3/26), hiện đại hóa 100% và dựa trên đám mây vào năm 2028. Kết nối với biên giới công nghệ: mua lại NeoSpace để phát triển các mô hình nền tảng AI tạo năng và cá nhân hóa; Instituto de Ciência e Tecnologia Itaú với hơn 39 bằng sáng chế đã công bố bao gồm các đổi mới về AI; các khoản đầu tư vốn mạo hiểm doanh nghiệp bao gồm PsiQuantum, Simile và Endeavor Catalyst cùng 10 đơn vị được đầu tư khác.
Sơ đồ trung tâm bên trái với ô nền tảng được làm nổi bật. Bên phải: ba cột bằng nhau với các khối tiêu đề màu (cam, xanh hoàng gia, xanh lá đậm) phía trên các phần số liệu thống kê xếp chồng và logo đối tác.
Vốn chủ sở hữu hữu hình 138,7 tỷ R$ (+6,7% so với Q2/26, +4,3% so với Q3/25), chiếm 60,6% tổng vốn chủ sở hữu hợp nhất 228,9 tỷ R$, với lợi thế thương mại và tài sản vô hình chiếm 8,2% và tín dụng thuế hoãn lại ròng chiếm 31,2%. Tín dụng thuế hoãn lại 71,5 tỷ R$: lỗ tính thuế chuyển sang năm sau 2,0% (1,4 tỷ R$, trọng số rủi ro 1.250%), các khoản chênh lệch tạm thời khác 24,8% (RW 250%), lỗ dự kiến 73,2% (52,3 tỷ R$, RWF 100%). Dự phòng lao động, dân sự và thuế 16,9 tỷ R$ (-2,1% so với Q2/26, -3,4% so với Q3/25): lao động 9,6 tỷ R$, dân sự 3,0 tỷ R$, thuế 4,3 tỷ R$; tỷ lệ bao phủ các khoản thanh toán trong 12 tháng qua đạt 3,1 lần đối với lao động và 1,9 lần đối với dân sự (trung bình giai đoạn 2021-2026 lần lượt là 2,9 lần và 2,3 lần). Chất lượng bảng cân đối kế toán: LCR 205,8% (+3,8 điểm phần trăm so với tháng 6/26), NSFR 123,7% (+1,6 điểm phần trăm), danh mục cho vay / nguồn vốn huy động 78,6% (-1,7 điểm phần trăm).
Sơ đồ trung tâm bên trái với ô bảng cân đối kế toán được làm nổi bật. Bên phải: ba thẻ ngang xếp chồng: cơ cấu vốn chủ sở hữu với các thanh phần trăm xếp chồng, một bảng nhỏ về các khoản dự phòng và một hàng chỉ số thanh khoản gồm ba số liệu.
Danh mục tín dụng tính đến tháng 9/26 theo mảng kinh doanh: bán buôn tại Brazil 665 tỷ R$ (43,1%), bán lẻ tại Brazil 635 tỷ R$ (41,1%), Mỹ Latinh 244 tỷ R$ (15,8%). Kết quả quản trị định kỳ 9T26: bán lẻ tại Brazil 16,2 tỷ R$ (43,4%), bán buôn tại Brazil 14,5 tỷ R$ (38,8%), tập đoàn và các hoạt động với thị trường 4,2 tỷ R$ (11,2%), Mỹ Latinh 2,5 tỷ R$ (6,6%). Vị thế dẫn đầu trong số các đơn vị tư nhân về phát hành thẻ tín dụng, quản lý tài sản, thanh toán và dịch vụ thanh toán thẻ, ngân hàng đầu tư, cùng các lĩnh vực khác.
Sơ đồ trung tâm bên trái với ô đa dạng hóa được làm nổi bật. Bên phải: hai biểu đồ tròn cạnh nhau trên một thẻ, với một hàng gồm bốn biểu tượng dòng kẻ kèm chú thích trong thẻ thứ hai bên dưới.
Xu hướng chín tháng, từ 9T21 đến 9T26: ROE 19,0%, 20,7%, 20,9%, 22,2%, 22,9%, 24,1%; hệ số hiệu quả 44,4%, 41,2%, 39,8%, 38,1%, 38,0%, 37,3%. Kết quả quản trị định kỳ tính bằng tỷ R$ chia thành chi phí vốn và tạo lập giá trị: 19,7 (12,8 + 6,9), 23,1 (15,1 + 8,0), 26,2 (17,3 + 9,0), 30,5 (18,1 + 12,4), 34,5 (21,2 + 13,3), 37,3 (21,5 + 15,8). CAGR: kết quả định kỳ +14%, tạo lập giá trị +18%, chi phí vốn +11%.
Sơ đồ trung tâm bên trái với ô hiệu quả được làm nổi bật. Bên phải: thẻ với biểu đồ hai đường phân kỳ (ROE tăng, hiệu quả giảm) phía trên biểu đồ cột xếp chồng sáu giai đoạn với cột CAGR ở bên phải.
Lặp lại slide bìa, kết thúc phần thuyết trình chính trước phần phụ lục: 'KẾT QUẢ Q3/26', logo Itaú, 'Cuộc họp công khai với các nhà phân tích và đánh giá kết quả kinh doanh Q3/26', São Paulo, ngày 4 tháng 11 năm 2026, Itaú Unibanco Holding S.A.
Giống trang 1: nền đen, sóng halftone màu cam, tiêu đề ở trên cùng bên trái, logo ở trên cùng bên phải, chi tiết ở dưới cùng bên phải.
Slide phân tách phụ lục với dòng chữ 'Thông tin bổ sung', cùng với logo Itaú.
Nền đen với họa tiết điểm màu cam mờ tỏa ra ở bên phải; tiêu đề hai dòng ở trên cùng bên trái, logo ở trên cùng bên phải; phần còn lại của slide để trống.
Báo cáo kết quả hoạt động kinh doanh quản trị tính bằng triệu R$, Q3/26 / Q2/26 / Q3/25 / 9T26 / 9T25. Doanh thu hoạt động 49.152 (+2,4% QoQ, +5,5% YoY); biên lợi nhuận tài chính quản trị 34.611, trong đó biên với khách hàng 33.286 và với thị trường 1.325 (+42,3% QoQ); hoa hồng và phí 11.048; doanh thu từ bảo hiểm 3.494. Chi phí tín dụng (10.415), bao gồm chi phí lỗ dự kiến (10.720), chiết khấu đã cấp (1.260) và các khoản thu hồi 1.565. Bồi thường bảo hiểm giữ lại (479). Các chi phí hoạt động khác (20.110), bao gồm chi phí ngoài lãi (17.129) và thuế ISS/PIS/Cofins cùng các loại thuế khác (2.981). Lợi nhuận trước thuế và lợi ích cổ đông thiểu số 18.148; thuế thu nhập và đóng góp xã hội (5.192); lợi ích cổ đông thiểu số (339). Kết quả quản trị định kỳ 12.617 (+1,7% QoQ, +6,2% YoY); 9T26 đạt 37.305 so với 34.513 (+8,1%).
Bảng báo cáo kết quả hoạt động kinh doanh toàn chiều rộng với tiêu đề màu cam, các nhóm cột theo quý và chín tháng, các cột biến động được đổ bóng, các hàng mục in đậm và đường kẻ dưới cùng màu cam.
Kết quả định kỳ theo mảng kinh doanh tính bằng tỷ R$ cho 9T26 so với 9T25: tổng cộng, tín dụng, giao dịch (trading), bảo hiểm và dịch vụ, và vốn thặng dư. 9T26: doanh thu hoạt động 144,0 (tín dụng 81,3, giao dịch 2,9, bảo hiểm và dịch vụ 58,3, vốn thặng dư 1,5); lợi nhuận quản trị định kỳ 37,3 (14,6, 1,5, 20,0, 1,2); vốn quản lý bình quân 206,4 (127,5, 8,1, 55,5, 15,3); giá trị tạo ra 15,8; ROE quản trị định kỳ tổng thể đạt 24,1%, trong đó tín dụng 15,3%, giao dịch 24,2%, bảo hiểm và dịch vụ 47,9%, vốn thặng dư 10,8%. 9T25: lợi nhuận định kỳ 34,5, ROE 22,9% (tín dụng 14,3%, giao dịch 30,3%, bảo hiểm và dịch vụ 47,8%, vốn thặng dư 9,8%). Bảng biến động (delta) cho thấy ROE tổng thể tăng +1,2 điểm phần trăm, tín dụng tăng +1,0 điểm phần trăm, giao dịch giảm -6,1 điểm phần trăm.
Ba khối bảng đặt cạnh nhau (9T26, 9T25, biến động), mỗi khối có hàng tiêu đề màu cam gồm năm cột; các hàng báo cáo kết quả kinh doanh (P&L) ở trên, các hàng về vốn và ROE ở dưới, các giá trị tổng cộng được tô màu cam.
Trang bìa sau lặp lại thiết kế mở đầu: 'KẾT QUẢ Q3/26', logo Itaú, 'Cuộc họp công khai với các nhà phân tích và đánh giá kết quả kinh doanh 3Q26', São Paulo, ngày 4 tháng 11 năm 2026, Itaú Unibanco Holding S.A.
Tương tự như trang 1 và 23: nền đen, dải sóng chấm cam, khối tiêu đề và logo ở trên cùng, chi tiết sự kiện ở góc dưới bên phải.
Các câu hỏi phổ biến về slide này và nội dung trình bày cơ bản.
Đây là bộ slide kết quả kinh doanh 3Q26 gồm 27 trang được Itaú Unibanco Holding S.A. sử dụng tại cuộc họp công khai với các nhà phân tích và nhà đầu tư tại São Paulo vào ngày 4 tháng 11 năm 2026. Tài liệu bao gồm các điểm nổi bật, danh mục tín dụng, biên lợi nhuận tài chính, phí và bảo hiểm, chất lượng tín dụng, chi phí, vốn, dự báo tài chính năm 2026, phần chiến lược về lợi thế cạnh tranh và phụ lục với báo cáo kết quả kinh doanh cùng bảng mô hình kinh doanh.
Itaú Unibanco đã nộp bài thuyết trình này cho SEC dưới dạng phụ lục của Form 6-K, mẫu đơn mà các tổ chức phát hành tư nhân nước ngoài sử dụng để cung cấp thông tin quan trọng cho SEC. Tất cả các số liệu đều tính bằng R$ (real Brazil), chủ yếu đơn vị là tỷ; báo cáo kết quả kinh doanh trong phụ lục tính bằng triệu R$. Các slide được nộp dưới dạng hình ảnh, vì vậy một số văn bản chú thích rất nhỏ có thể khó đọc ở độ phân giải web.
Lợi nhuận quản trị thường xuyên đạt 12,6 tỷ R$ (+2,5% so với 2Q26, +6,7% so với 3Q25), ROE quản trị thường xuyên hợp nhất đạt 23,6% (24,5% tại Brazil), danh mục tín dụng đạt 1.544 tỷ R$ (+10,9% so với cùng kỳ năm trước), biên lợi nhuận tài chính với khách hàng đạt 33,3 tỷ R$, tỷ lệ hiệu quả 37,5% và tỷ lệ CET1 đạt 12,7%. Các so sánh theo quý đã được điều chỉnh cho việc bán hoạt động bán lẻ tại Colombia vào tháng 7 năm 2026.
Chỉ có một dòng thay đổi. Dự báo tài chính cho tăng trưởng danh mục tín dụng, biên lợi nhuận tài chính với khách hàng, biên lợi nhuận tài chính với thị trường, chi phí tín dụng, hoa hồng và bảo hiểm, và chi phí ngoài lãi vay được giữ nguyên. Phạm vi thuế suất hiệu dụng được hạ từ 29,5%-32,5% xuống còn 28,0%-29,0%.
Tỷ lệ nợ xấu (NPL) từ 15-90 ngày và trên 90 ngày theo từng phân khúc, danh mục Nợ Nhóm 2 (Stage 2) và Nợ Nhóm 3 (Stage 3) cùng tỷ lệ bao phủ theo Nghị quyết 4.966 của Brazil, chi phí tín dụng (10,4 tỷ R$ trong 3Q26, chiếm 2,7% danh mục), danh mục nợ cơ cấu lại, so sánh NPL trên 15 ngày của Itaú với thị trường cho cá nhân và doanh nghiệp, và ma trận trích lập dự phòng so với mức tối thiểu của Nghị quyết 352 của BCB.
Có, bạn có thể dùng làm tham khảo cấu trúc. Đây là một mẫu tốt cho bộ slide kết quả kinh doanh của ngân hàng hoặc dịch vụ tài chính: trang điểm tin KPI, các bảng biến động với các cột so sánh QoQ/YoY/9 tháng, biểu đồ thác nước (waterfall) cho biên lợi nhuận và vốn, bảng điều khiển xu hướng chất lượng tài sản, bảng so sánh dự báo cũ và mới, cùng sơ đồ chiến lược dạng trục bánh xe có thể tái sử dụng. Hãy thay thế nội dung và thương hiệu Itaú bằng thông tin của riêng bạn; tài liệu gốc vẫn thuộc bản quyền của Itaú Unibanco.
Mục thư viện này cung cấp tệp PDF gốc của bộ slide. Bạn có thể tải xuống tệp PDF và sử dụng 2Slides để xây dựng một bài thuyết trình có thể chỉnh sửa với cấu trúc tương tự cho công ty hoặc bài phân tích của riêng bạn.
Hình ảnh slide gốc do Itaú Unibanco Holding S.A. cung cấp trên Form 6-K

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Tham khảo thiết kế chuyên nghiệp, chọn phong cách của bạn và tạo slide với kết xuất văn bản hoàn hảo. Được hỗ trợ bởi Nano Banana—bắt đầu tạo trình bày của bạn ngay bây giờ.
Đại Lý AI Của Bạn Cho Slide. Tiết kiệm thời gian, tỏa sáng nhanh hơn với việc tạo bài thuyết trình thông minh.


© 2026 2slides. Bảo lưu mọi quyền.