
Şu koleksiyonda: Yatırımcı sunumu örnekleri · Hindistan'dan yatırımcı sunumu örnekleri
Zydus Lifesciences Q2 FY27 Sonuç Sunumu (4 Kasım 2026): Hindistanlı ilaç şirketinin 30 Eylül 2026'da sona eren çeyreğe (Temmuz-Eylül 2026, Nisan-Mart mali yılının ikinci çeyreği) ait BSE/NSE'ye sunulan sonuçlarıdır. Faaliyet gelirleri yıllık %29 artışla ₹79.096 milyon (Rs. mn) seviyesine çıkmış, EBITDA %24,0 marjla ₹18.945 milyon (yıllık %6,0 düşüş) ve raporlanan net kâr ₹9.255 milyon (yıllık %26,6 düşüş) olarak gerçekleşmiştir. 15 slaytlık sunum; Hindistan, Kuzey Amerika ve Uluslararası Pazarlar formülasyonlarını, Tüketici Sağlığı segmentini, inovasyon ve boru hattı güncellemelerini, ESG derecelendirmelerini ve tam konsolide kâr ve zarar tablosunu kapsar.
Bu sunumun kapağını, kendi içeriğinizden oluşturulan slaytlar için stil referansı olarak kullanır. Ya da aşağıdan herhangi bir sayfayı seçip düzenini referans olarak kullanın.
Hızlı Navigasyon
Etiketler
Slaytları paylaş
Zydus Lifesciences Q2 FY27 Sonuç Sunumu (4 Kasım 2026): Hindistanlı ilaç şirketinin 30 Eylül 2026'da sona eren çeyreğe (Temmuz-Eylül 2026, Nisan-Mart mali yılının ikinci çeyreği) ait BSE/NSE'ye sunulan sonuçlarıdır. Faaliyet gelirleri yıllık %29 artışla ₹79.096 milyon (Rs. mn) seviyesine çıkmış, EBITDA %24,0 marjla ₹18.945 milyon (yıllık %6,0 düşüş) ve raporlanan net kâr ₹9.255 milyon (yıllık %26,6 düşüş) olarak gerçekleşmiştir. 15 slaytlık sunum; Hindistan, Kuzey Amerika ve Uluslararası Pazarlar formülasyonlarını, Tüketici Sağlığı segmentini, inovasyon ve boru hattı güncellemelerini, ESG derecelendirmelerini ve tam konsolide kâr ve zarar tablosunu kapsar.
Her slayt sayfasının detaylı görünümü, düzen, temel içerik ve görsel öğeler dahil.
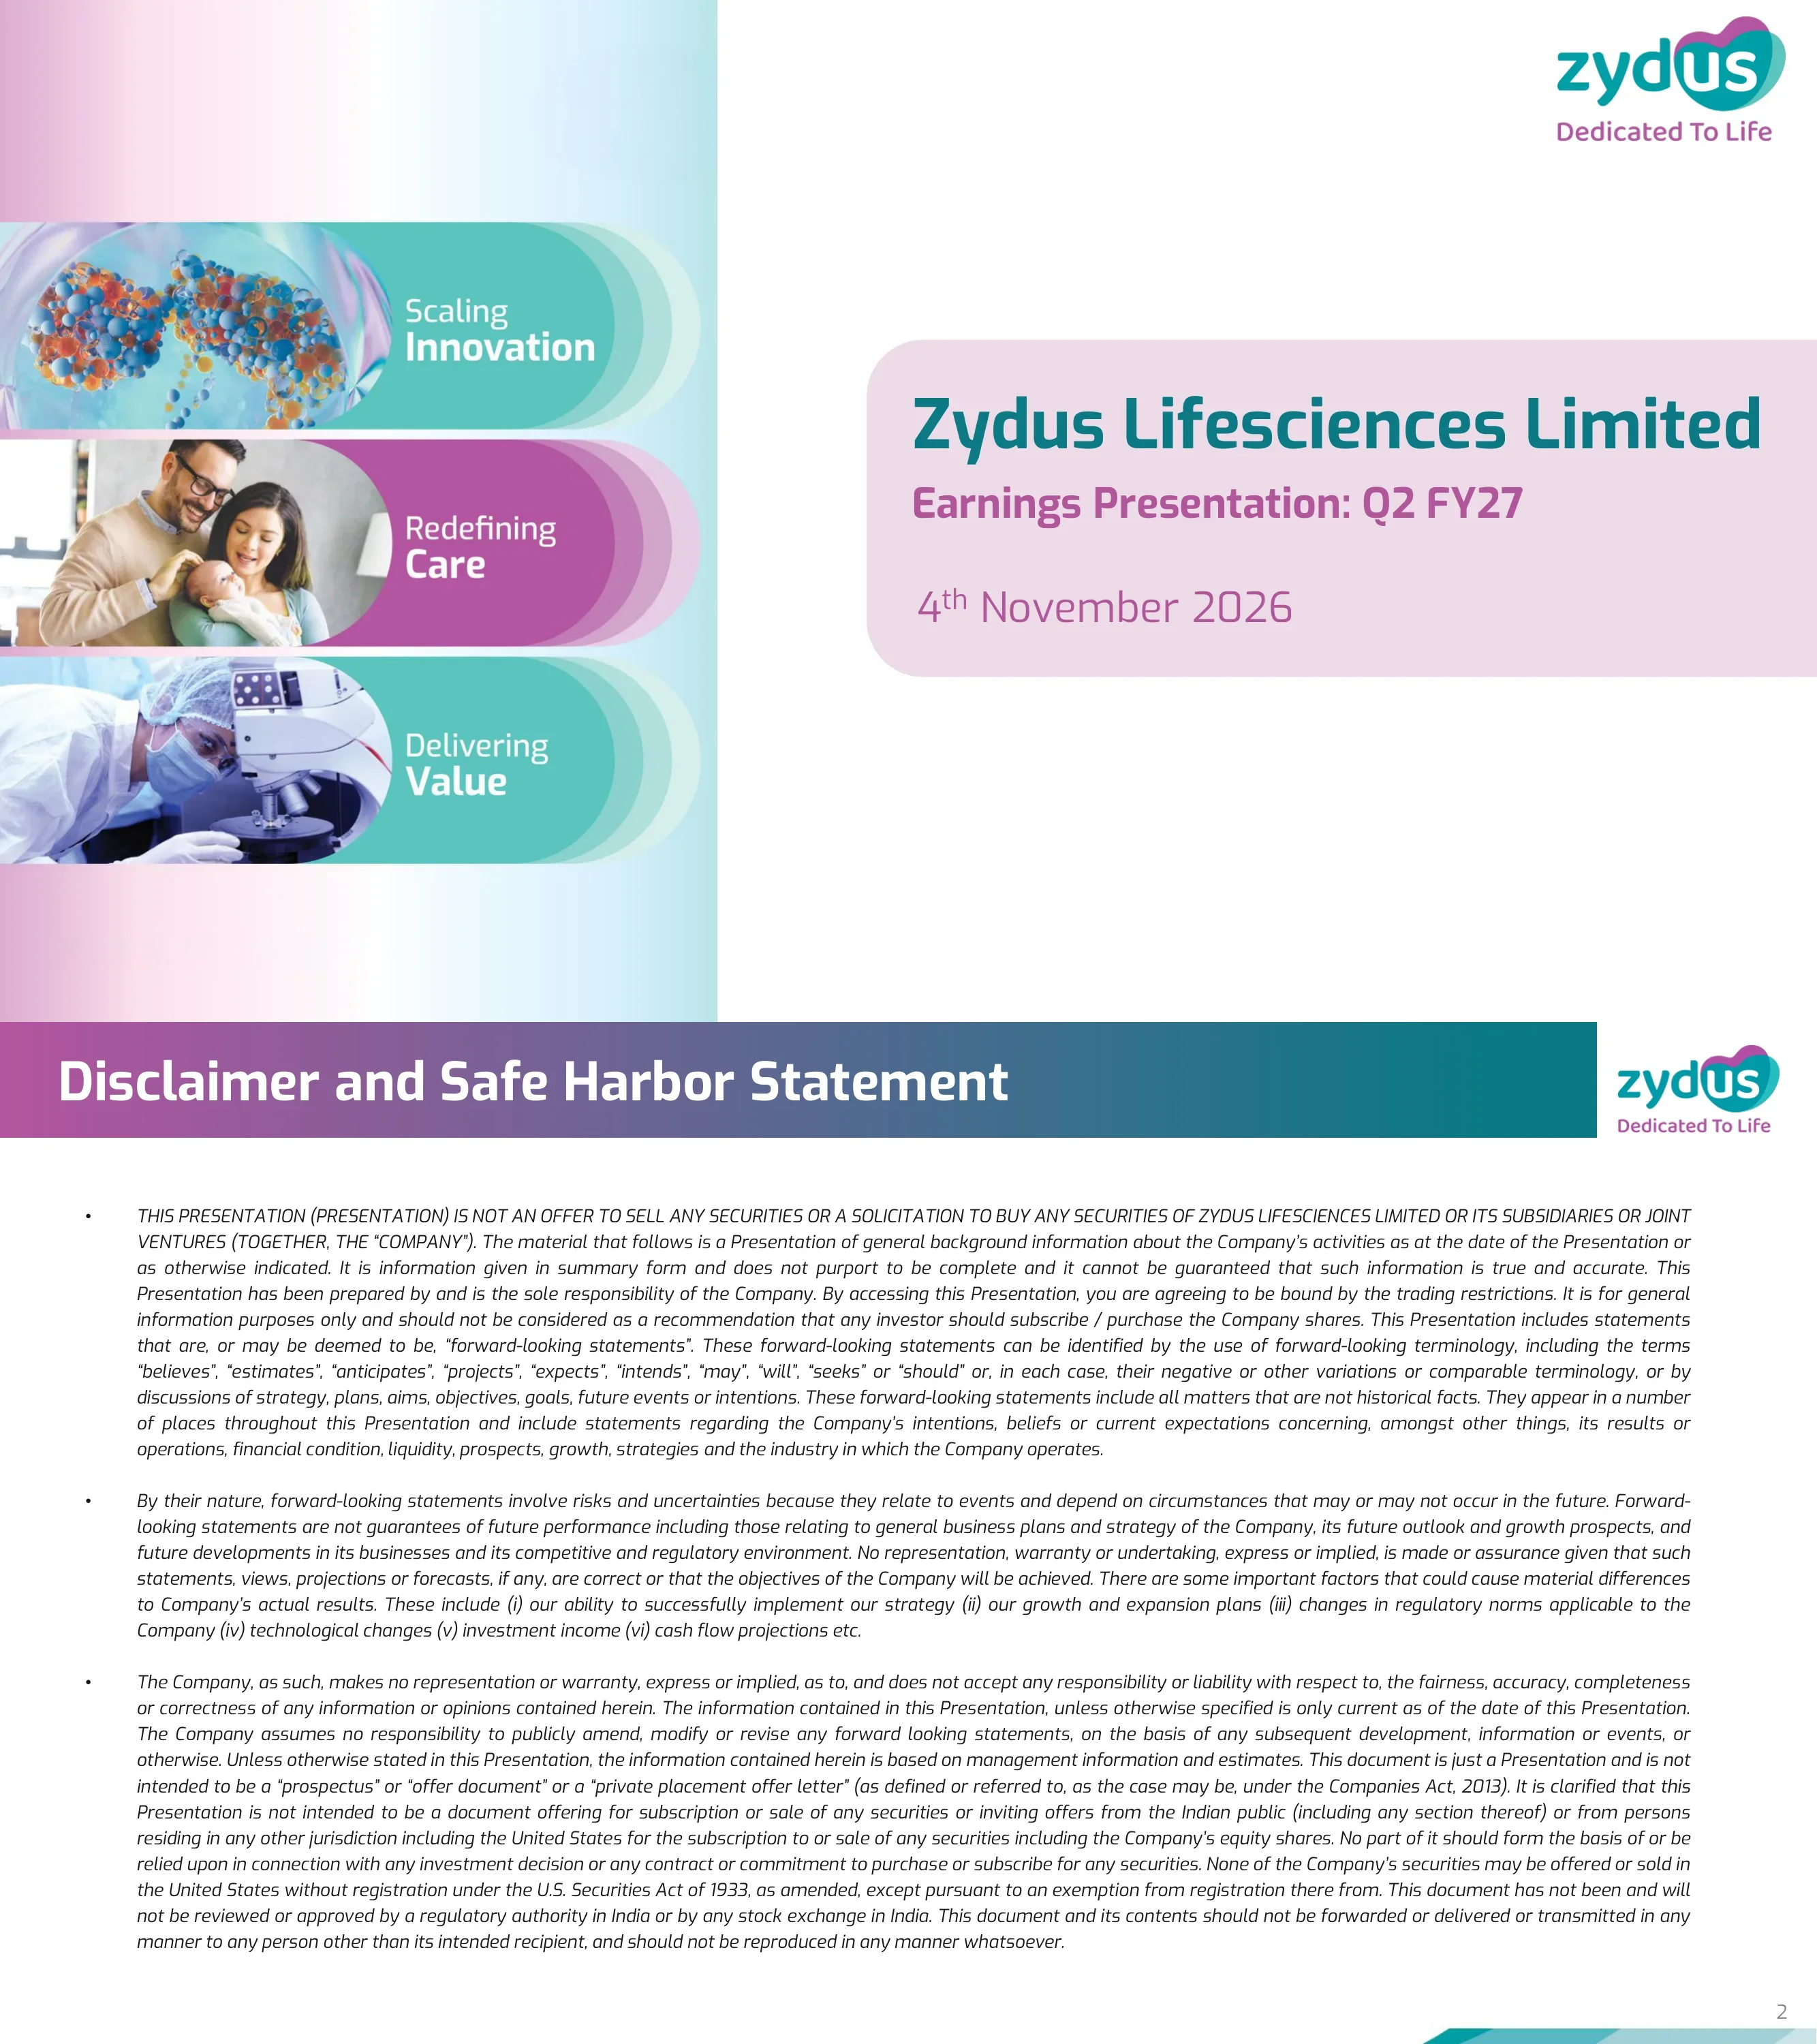
4 Kasım 2026 tarihli, 'Earnings Presentation: Q2 FY27' başlıklı kapak slaytı; 'Dedicated To Life' Zydus logosu ve üç marka sütununu içerir: İnovasyonu Ölçeklendirmek, Bakımı Yeniden Tanımlamak, Değer Sunmak.
Bölünmüş düzen: Sol üçte birlik kısım, camgöbeği ve macenta katmanlı üç adet üst üste bindirilmiş yuvarlatılmış görsel bandı (moleküller, bebekli bir aile, mikroskop başında bir laboratuvar bilimcisi) içerir; sağ tarafta ise uçuk pembe yuvarlatılmış bir başlık paneli ve sağ üstte logo bulunur.
Standart yasal uyarı: Bu sunum menkul kıymet satışı için bir teklif değildir; risklere (strateji uygulama, büyüme planları, düzenleyici değişiklikler, teknoloji, yatırım geliri, nakit akışı projeksiyonları) tabi ileriye dönük beyanlar içerir; Companies Act, 2013 kapsamında bir izahname değildir ve herhangi bir Hindistan düzenleyici kurumu veya borsası tarafından incelenmemiştir.
Üstte sağda logolu gradyan başlık çubuğu; gövdeyi dolduran iki yana yaslı üç uzun italik madde işareti paragrafı.
Dört KPI kartı: Faaliyet gelirleri 79.096 milyon ₹ (yıllık +%29), Ar-Ge 6.573 milyon ₹ (gelirlerin %8,3'ü), EBITDA 18.945 milyon ₹ (%24,0 marj, yıllık %6,0 düşüş) ve net kâr 9.255 milyon ₹ (yıllık %26,6 düşüş). Bir halka grafik 77.544 milyon ₹ tutarındaki satışların (+%28) dökümünü verir: Kuzey Amerika formülasyonları %43 (+%21), Hindistan formülasyonları %24 (+%18), Tüketici Sağlığı %14 (+%76), Uluslararası Pazarlar (IM) formülasyonları %13 (+%33), MedTech %3 (+%47), API ve diğerleri %3 (+%30); ilaç %83 (+%22). Öne çıkanlar arasında Hindistan markalı ürünlerde yıllık %19 büyüme, Kuzey Amerika'da uzmanlık ölçeklendirmesi, 4.655 milyon ₹ tutarında organik yatırım harcaması (capex) ve 30 Eylül 2026 itibarıyla 51.998 milyon ₹ net borç yer almaktadır. Düzenleyici güncellemeler: SEZ II Ahmedabad ve Moraiya'daki USFDA denetimleri sırasıyla bir ve beş gözlemle sonuçlanmış ve Moraiya denetiminden sonra 21 Ekim 2026'da bir transdermal ürün onaylanmıştır.
Sol yarı: Segment etiketleri ve yeşil büyüme okları içeren iş birimi bazlı satış halka grafiğinin üzerinde camgöbeği başlıklı 2x2 KPI kartı ızgarasının; sağ yarı: 'FY27 2. Çeyrek Öne Çıkanlar' madde listesi ve bir 'Düzenleyici Güncellemeler' kutusu.
FY26 2. Çeyrekten FY27 2. Çeyreğe kadar beş çeyreklik trendler. Toplam gelirler: 61.232 / 68.645 / 75.870 / 80.170 / 79.096 (milyon ₹). Brüt kâr: %72,4 / %73,2 / %74,0 / %72,1 / %72,8 brüt marj ile 44.327 / 50.282 / 56.107 / 57.772 / 57.552. Ar-Ge: Gelirlerin %7,9 / %8,8 / %9,2 / %8,0 / %8,3'ü oranında 4.820 / 6.074 / 6.982 / 6.424 / 6.573. EBITDA: %32,9 / %26,5 / %33,7 / %24,1 / %24,0 marj ile 20.158 / 18.164 / 25.544 / 19.294 / 18.945.
Her biri camgöbeği başlık çubuğuna ve beş sütunlu bir grafiğe sahip dört eşit çeyrek; mevcut çeyrek sütunu macenta, önceki çeyrekler camgöbeği; marj grafikleri için sütunların üzerinde yüzde hapları bulunur.
Beş çeyreklik trendler (FY26 2. Çeyrek - FY27 2. Çeyrek): Raporlanan PAT 12.609 / 10.484 / 13.185 / 9.604 / 9.255 (milyon ₹); organik capex 4.911 / 4.637 / 3.577 / 5.875 / 4.655; net borç/EBITDA 0,28x / 0,34x / 0,49x / 0,68x / 0,62x; net işletme sermayesi (stok, ticari alacaklar ve ticari borçlar) 72.513 / 75.938 / 81.987 / 86.143 / 83.052.
Önceki slaytla aynı dört çeyrekli sütun grafik ızgarası ve net işletme sermayesini tanımlayan bir dipnot.
Hindistan formülasyon satışları FY27 2. Çeyrekte 18.844 milyon ₹'ye yükseldi (FY26 2. Çeyrekte 15.926), yıllık %18,3 ve çeyreklik %3,8 artışla gelirin %24'ünü oluşturdu. Markalı iş birimi, Hindistan ilaç pazarından (IPM) daha hızlı bir şekilde yıllık %19 büyüdü; ikincil satış büyümesi %20 oldu ve bunun yaklaşık üçte ikisi hacim ve yeni ürünlerden geldi. Kardiyoloji, diyabetoloji, solunum, dermatoloji, GI, anti-enfektifler, onkoloji ve nefrolojide pazar payı kazanımları; onkolojide liderlik korundu; kronik ve alt kronik payı 4 yılda 450 baz puan artarak %56,9'a ulaştı. Marka değeri kademeleri: 1.000 milyon ₹ üzerinde 20 ana marka, 500–1.000 milyon ₹ arasında 29 marka ve 250–500 milyon ₹ arasında 28 marka. Tedavi karışımı: kardiyo-diyabet %18, solunum %13, AI %12, onko %10, nefro %9, GI %9, diğerleri %8, ağrı %7, jinekoloji %5, derma %5, VMN %4 (AWACS MAT Eylül 2026).
Sol: Beş çeyreklik satış sütun grafiği, yıllık/çeyreklik büyüme ayracı, gelir katkısı halka grafiği ve büyüme itici güçleri kutusu; sol alt: marka değeri kademesi tablosu ve tedavi bazlı halka grafik; sağ sütun: 'Çeyrekte öne çıkanlar' maddeleri.
Kuzey Amerika formülasyon satışları, yıllık %20,8 ve çeyreklik %7,0 artışla 33.145 milyon ₹'ye (347 milyon US$) ulaşarak gelirin %43'ünü oluşturdu; önceki çeyrekler 313 / 314 / 323 / 327 milyon US$ idi. ABD jenerik ilaçları, hacim ve lansmanlar yoluyla pazar payı kazandı: Çeyrekte 5 yeni ürün ve Ekim 2026'da piyasaya sürülen ilk jenerik Riociguat tabletler. ANDA sayıları: FY27 2. Çeyrek 4 başvuru ve 12 onay; FY27 1. Yarı 9 başvuru ve 22 onay; kümülatif 516 başvuru ve 455 onay (onaylar sırasıyla 2, 7 ve 31 geçici onayı içerir). ABD uzmanlık birimi, Rolvedon ve 505(b)(2) portföyü ile güçlü bir ardışık büyüme sağladı.
Sol: Sütunların içinde US$ değerleri olan satış sütun grafiği, büyüme vurguları, %43 katkı halka grafiği ve büyüme itici güçleri; alt bant: üç eşli başvuru/onay sütun grafiği; sağ: ABD Jenerik ve ABD Uzmanlık öne çıkanlar bölümleri.
Uluslararası Pazarlar (IM) formülasyon satışları, bir önceki yılki 7.513'ten (arada 7.881 / 8.041 / 9.735) yıllık %33,2 ve çeyreklik %2,8 artışla 10.009 milyon ₹'ye yükselerek gelirin %13'ünü oluşturdu. Büyüme, gelişmekte olan pazarlar ve Avrupa genelinde geniş tabanlıydı; gelişmekte olan pazarlar odaklı, tedavi odaklı bir yaklaşım izledi ve Avrupa, portföyü ve pazar kapsamını genişletmeye odaklandı.
Sol üstte satış sütun grafiği ve büyüme vurguları, merkezde büyüme itici güçleri kutusuyla birlikte katkı halka grafiği, sağda öne çıkanlar; slaytın alt yarısı kasıtlı olarak boş bırakılmıştır.
Tüketici Sağlığı satışları, yıllık %76,1 artışla ancak çeyreklik %21,5 düşüşle (FY27 1. Çeyrekte 14.292) 11.223 milyon ₹ olarak gerçekleşti ve toplam gelirin %14'ünü oluşturdu. Yurt içi iş birimi yıllık %29 büyüdü; cilt ve saç bakımı %37, gıda ve beslenme %25 büyüme kaydetti. Organize kanallar FY27'nin ilk yarısında satışların %38'ine ulaştı (modern ticaret %15, e-ticaret %23); CCL dahil uluslararası iş birimi benzer bazda %12 büyüdü. Marka tablosu (Nielsen ve IQVIA MAT Eylül 2026): Glucon-D %60,0 pay ile 1. sırada; Nycil %32,8 ile 1. sırada; Sugar Free %96,0 ile 1. sırada; Everyuth yüz temizleme %8,4 ile 4. sırada, ovma (scrub) %50,2 ile 1. sırada, soyulabilir maske %75,6 ile 1. sırada; Complan %3,9 ile 4. sırada; Nutralite sürülebilir yağ 1. sırada (şirket tahmini); RiteBite beslenme ve protein barları, proteinli kurabiye ve cipsler 1. sırada (şirket tahminleri).
Üst yarı segment şablonunu yansıtır (çubuk grafik, büyüme vurguları, halka grafik, itici güçler, öne çıkanlar); alt bant, marka ailesine göre gruplandırılmış pazar payı ve pazar sıralaması kutucuklarını içeren bir marka logosu tablosudur.
NCE araştırması: Primer biliyer kolanjitte Saroglitazar Magnesium'un yeni Faz III analizi ACG 2026'da sunuldu ve MASH'te EVIDENCES-X küresel Faz II(b) çalışması tamamlandı. Biyoteknoloji: Hindistan'da bir monoklonal antikor için Faz III çalışmalarına başlama onayı alındı. 505(b)(2) ve uzmanlık: USFDA, ortak Formycon AG tarafından geliştirilen Pembrolizumab biyobenzeri FYB206'nın BLA başvurusunu inceleme için kabul etti; bu, ABD'de kabul edilen ilk kamuya duyurulmuş Keytruda biyobenzer başvurusu olarak tanımlandı. Diğer: Sentynl Therapeutics, AATD kaynaklı akciğer hastalığında Faz III geliştirme için Mereo BioPharma'dan Alvelestat'ı lisansladı.
Madde işaretleri üzerinde macenta bölüm başlıkları (İnovasyon Güncellemeleri, Diğer Güncellemeler) ve koyu deniz mavisi alt başlıklar (NCE Araştırması, Biyoteknoloji Ar-Ge, 505(b)(2) ve Uzmanlık) içeren metin odaklı slayt.
Şirket bilgi formu: 3 milyar ABD dolarının üzerinde küresel gelir (FY26, 88,33 ₹/US$ kuruyla), 13,1 milyar ABD doları piyasa değeri (3 Kasım 2026, 94,70 ₹/US$ kuruyla), gelirlerin yaklaşık %57'si markalı işlerden, reçete sayısına göre ABD'deki en büyük 3. jenerik ilaç şirketi, ABD'de pazarlanan ürün ailelerinin yaklaşık %60'ında ilk 3'te, Hindistan'ın en iyi 300 markası arasında 7 marka, 44 üretim tesisi, 10 Ar-Ge merkezi, 1.500'den fazla Ar-Ge bilim insanı dahil yaklaşık 30.000 çalışan ve üç ilk: Hindistan'da MASH için Bilypsa (Saroglitazar), CKD anemisi için Oxemia (Desidustat) oral ilacı ve Hindistan'da piyasaya sürülen dünyanın ilk Nivolumab biyobenzeri Tishtha.
Her birinin solunda büyük dairesel bir sayı rozeti ve sağında kısa bir açıklama bulunan 3x4'lük yuvarlatılmış kutucuk ızgarası; altta numaralandırılmış kaynak dipnotları.
NSE Sürdürülebilirlik Derecelendirmeleri ve Analitik puanları 65'ten (2024) 70'e (2025) ve 71/100'e (2026) yükselerek Zydus'u 'Gelişmekte Olan' kategorisinden 'Lider' (ilk %10) kategorisine taşıdı; Hindistan ilaç sektöründe ilk 2'de yer aldı (sonuçlar 15 Ekim 2026'da açıklandı) ve temel ESG derecesi 66'dan 68'e çıktı. CRISIL ESG puanları 59'dan 61'e ve 66/100'e ('Güçlü' kategorisi) yükselerek Hindistan ilaç sektöründe ilk 4'e girdi; temel ESG derecesi 64'ten 70'e çıktı.
Kesikli bir çizgiyle ayrılmış iki yatay bant; her birinde bir derecelendirme kuruluşu logosu, üç aşamalı şerit puan zaman çizelgesi ve sağda madde işaretleri bulunur.
Milyon ₹ cinsinden raporlanan P&L: Operasyonlardan elde edilen toplam gelir FY27 Q2'de 79.096; önceki yılın aynı dönemindeki 61.232'ye göre %29,2 artış, Q1'deki 80.170'e göre %1,3 düşüş. FY27 H1'de 159.266; önceki yılın aynı dönemindeki 126.969'a göre %25,4 artış. Brüt katkı 57.552 (%72,8 marj). Çalışan maliyetleri 12.335 (+%33,7), Ar-Ge 6.573 (+%36,4), diğer faaliyet giderleri 21.065 (+%47,7), döviz kazancı 4.141'e kıyasla 1.366. EBITDA 18.945 (yıllık -%6,0; marj %32,9'a kıyasla %24,0); H1 EBITDA 38.239 (-%6,8). Finansman maliyeti 1.870 (+%84,6), amortisman ve itfa payları 6.045 (+%101,3), PBT 12.617 (-%25,5), vergi 3.340, raporlanan net kâr 9.255 (yıllık -%26,6, çeyreklik -%3,6); H1 net kâr 18.859 (-%30,9).
Deniz mavisi başlık satırı, macenta gölgeli cari dönem sütunları (FY27 Q2, FY27 H1), kalın ara toplam satırları ve çalışan ile diğer faaliyet giderlerinin araştırma maliyetlerini hariç tuttuğunu belirten bir dipnot içeren tam genişlikte tablo.
EBITDA satırı üzerindeki operasyonel işlemler üzerindeki döviz etkisi (milyon ₹, '+' = zarar, '-' = kazanç): SMM'ye dahil olanlar FY27 Q2'de 93, FY26 Q2'de 365 (H1: 85'e karşı 437); diğer faaliyet giderlerinde -1.366'ya karşı -4.141 (H1: -1.935'e karşı -4.712); toplam -1.273'e karşı -3.776 (H1: -1.850'ye karşı -4.275), yani bir önceki yıla göre çok daha düşük bir döviz kazancı.
Slaydın üst yarısında ortalanmış, macenta cari dönem sütunları ve deniz mavisi toplam satırı içeren tek bir kompakt tablo; slaydın geri kalanı boşluktur.
Yatırımcı iletişim kişisi Arvind Bothra, şirket web sitesi ve LinkedIn sayfası ile Zydus Corporate Park, Khoraj (Gandhinagar), Sarkhej-Gandhinagar Highway, Ahmedabad 382 481, Gujarat, Hindistan adresindeki tescilli ofisi içeren kapanış slaydı.
Gradyan başlık şeridi, solda web ve LinkedIn simgeleri bulunan yuvarlatılmış bir iletişim kutusunun üzerinde büyük deniz mavisi 'Teşekkür ederiz' yazısı; sağda tescilli ofis adresi.
Bu slayt ve temel sunum içeriği hakkında yaygın sorular.
Bu, Zydus Lifesciences'ın 30 Eylül 2026'da sona eren çeyreğe ait, 4 Kasım 2026 tarihli ve BSE/NSE'ye sunulmuş 15 slaytlık yatırımcı sunumudur. Temel KPI'ları, beş çeyreklik finansal trendleri, her bir iş segmentini, inovasyon ve ESG güncellemelerini ve raporlanan konsolide kâr ve zarar tablosunu (P&L) kapsar.
Hindistanlı şirketler Nisan-Mart mali yılını kullanır; bu nedenle FY27, Nisan 2026'dan Mart 2027'ye kadar olan dönemi, Q2 FY27 ise Temmuz-Eylül 2026 dönemini kapsar. H1 FY27 ise Nisan-Eylül 2026 dönemidir.
Faaliyet gelirleri ₹79.096 milyon (yıllık +%29), EBITDA %24,0 marjla ₹18.945 milyon (yıllık -%6,0), Ar-Ge harcamaları ₹6.573 milyon (gelirlerin %8,3'ü) ve raporlanan net kâr ₹9.255 milyon (yıllık -%26,6) olarak gerçekleşmiştir. 30 Eylül 2026 itibarıyla net borç ₹51.998 milyondur.
Zydus bu sunumu ₹ milyon (Rs. mn) cinsinden raporlamaktadır ve bu sayfa şirketin kendi birimlerini korur. ₹ crore birimine dönüştürmek için 10'a bölün; yani ₹79.096 milyon yaklaşık ₹7.910 crore'a eşittir. Kâr ve zarar tablosu ayrıca 1,59,266 gibi Hindistan basamak gruplandırmasını kullanır.
Kuzey Amerika formülasyonları satışların %43'ü ile en büyük paya sahiptir (₹33.145 milyon, yıllık +%20,8); onu %24 ile Hindistan formülasyonları (+%18,3), %14 ile Tüketici Sağlığı (Consumer Wellness) (+%76,1), %13 ile Uluslararası Pazarlar formülasyonları (+%33,2) ve %3'er payla MedTech ve API segmentleri izlemektedir.
Evet. KPI kartı özeti, dört grafikli finansal trend slaytları, büyüme vurguları ve katkı payı grafiklerini içeren tekrarlanabilir segment sayfası, boru hattı (pipeline) güncellemesi ve tam kâr ve zarar tablosu yapısı, çok segmentli herhangi bir halka açık şirketin çeyreklik sonuçları için uygundur. Rakamları ve markalamayı kendinizinkilerle değiştirebilirsiniz.
Sunum, Hindistan'ın borsaları olan BSE ve NSE'ye bildirilmiştir ve ayrıca zyduslife.com sitesinin yatırımcı bölümünde mevcuttur. Buradaki sürüm, borsa kapak yazısı çıkarılmış haldeki sunumun kendisidir.
Slaytlar, Zydus Lifesciences'ın referans ve tasarım incelemesi için yeniden paylaşılan kendi yayınlanmış sonuç sunumudur. Sorumluluk reddi beyanı, bunun bir menkul kıymet teklifi olmadığını ve ileriye dönük beyanlar içerdiğini belirtir; bu sayfadaki hiçbir içerik yatırım tavsiyesi değildir.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Profesyonel tasarımları referans alın, stilinizi seçin ve mükemmel metin oluşturma ile slaytlar oluşturun. Nano Banana ile desteklenir—şimdi sunumunuzu oluşturmaya başlayın.
Slaytlar için AI Ajanınız. Akıllı sunum oluşturma ile zaman kazanın, daha hızlı parlayın.


© 2026 2slides. Tüm hakları saklıdır.