
Şu koleksiyonda: Yatırımcı sunumu örnekleri
UOB Yatırımcı Sunumu Kasım 2026 - United Overseas Bank'in (SGX: U11) 3Ç26 ve 9A26 sonuçlarını, varlık kalitesini, stratejisini ve ekleri kapsayan yatırımcı sunumudur. 10 Kasım 2026'da SGX'e sunulmuştur.
Bu sunumun kapağını, kendi içeriğinizden oluşturulan slaytlar için stil referansı olarak kullanır. Ya da aşağıdan herhangi bir sayfayı seçip düzenini referans olarak kullanın.
Hızlı Navigasyon
Etiketler
Slaytları paylaş
UOB Yatırımcı Sunumu Kasım 2026 - United Overseas Bank'in (SGX: U11) 3Ç26 ve 9A26 sonuçlarını, varlık kalitesini, stratejisini ve ekleri kapsayan yatırımcı sunumudur. 10 Kasım 2026'da SGX'e sunulmuştur.
Her slayt sayfasının detaylı görünümü, düzen, temel içerik ve görsel öğeler dahil.
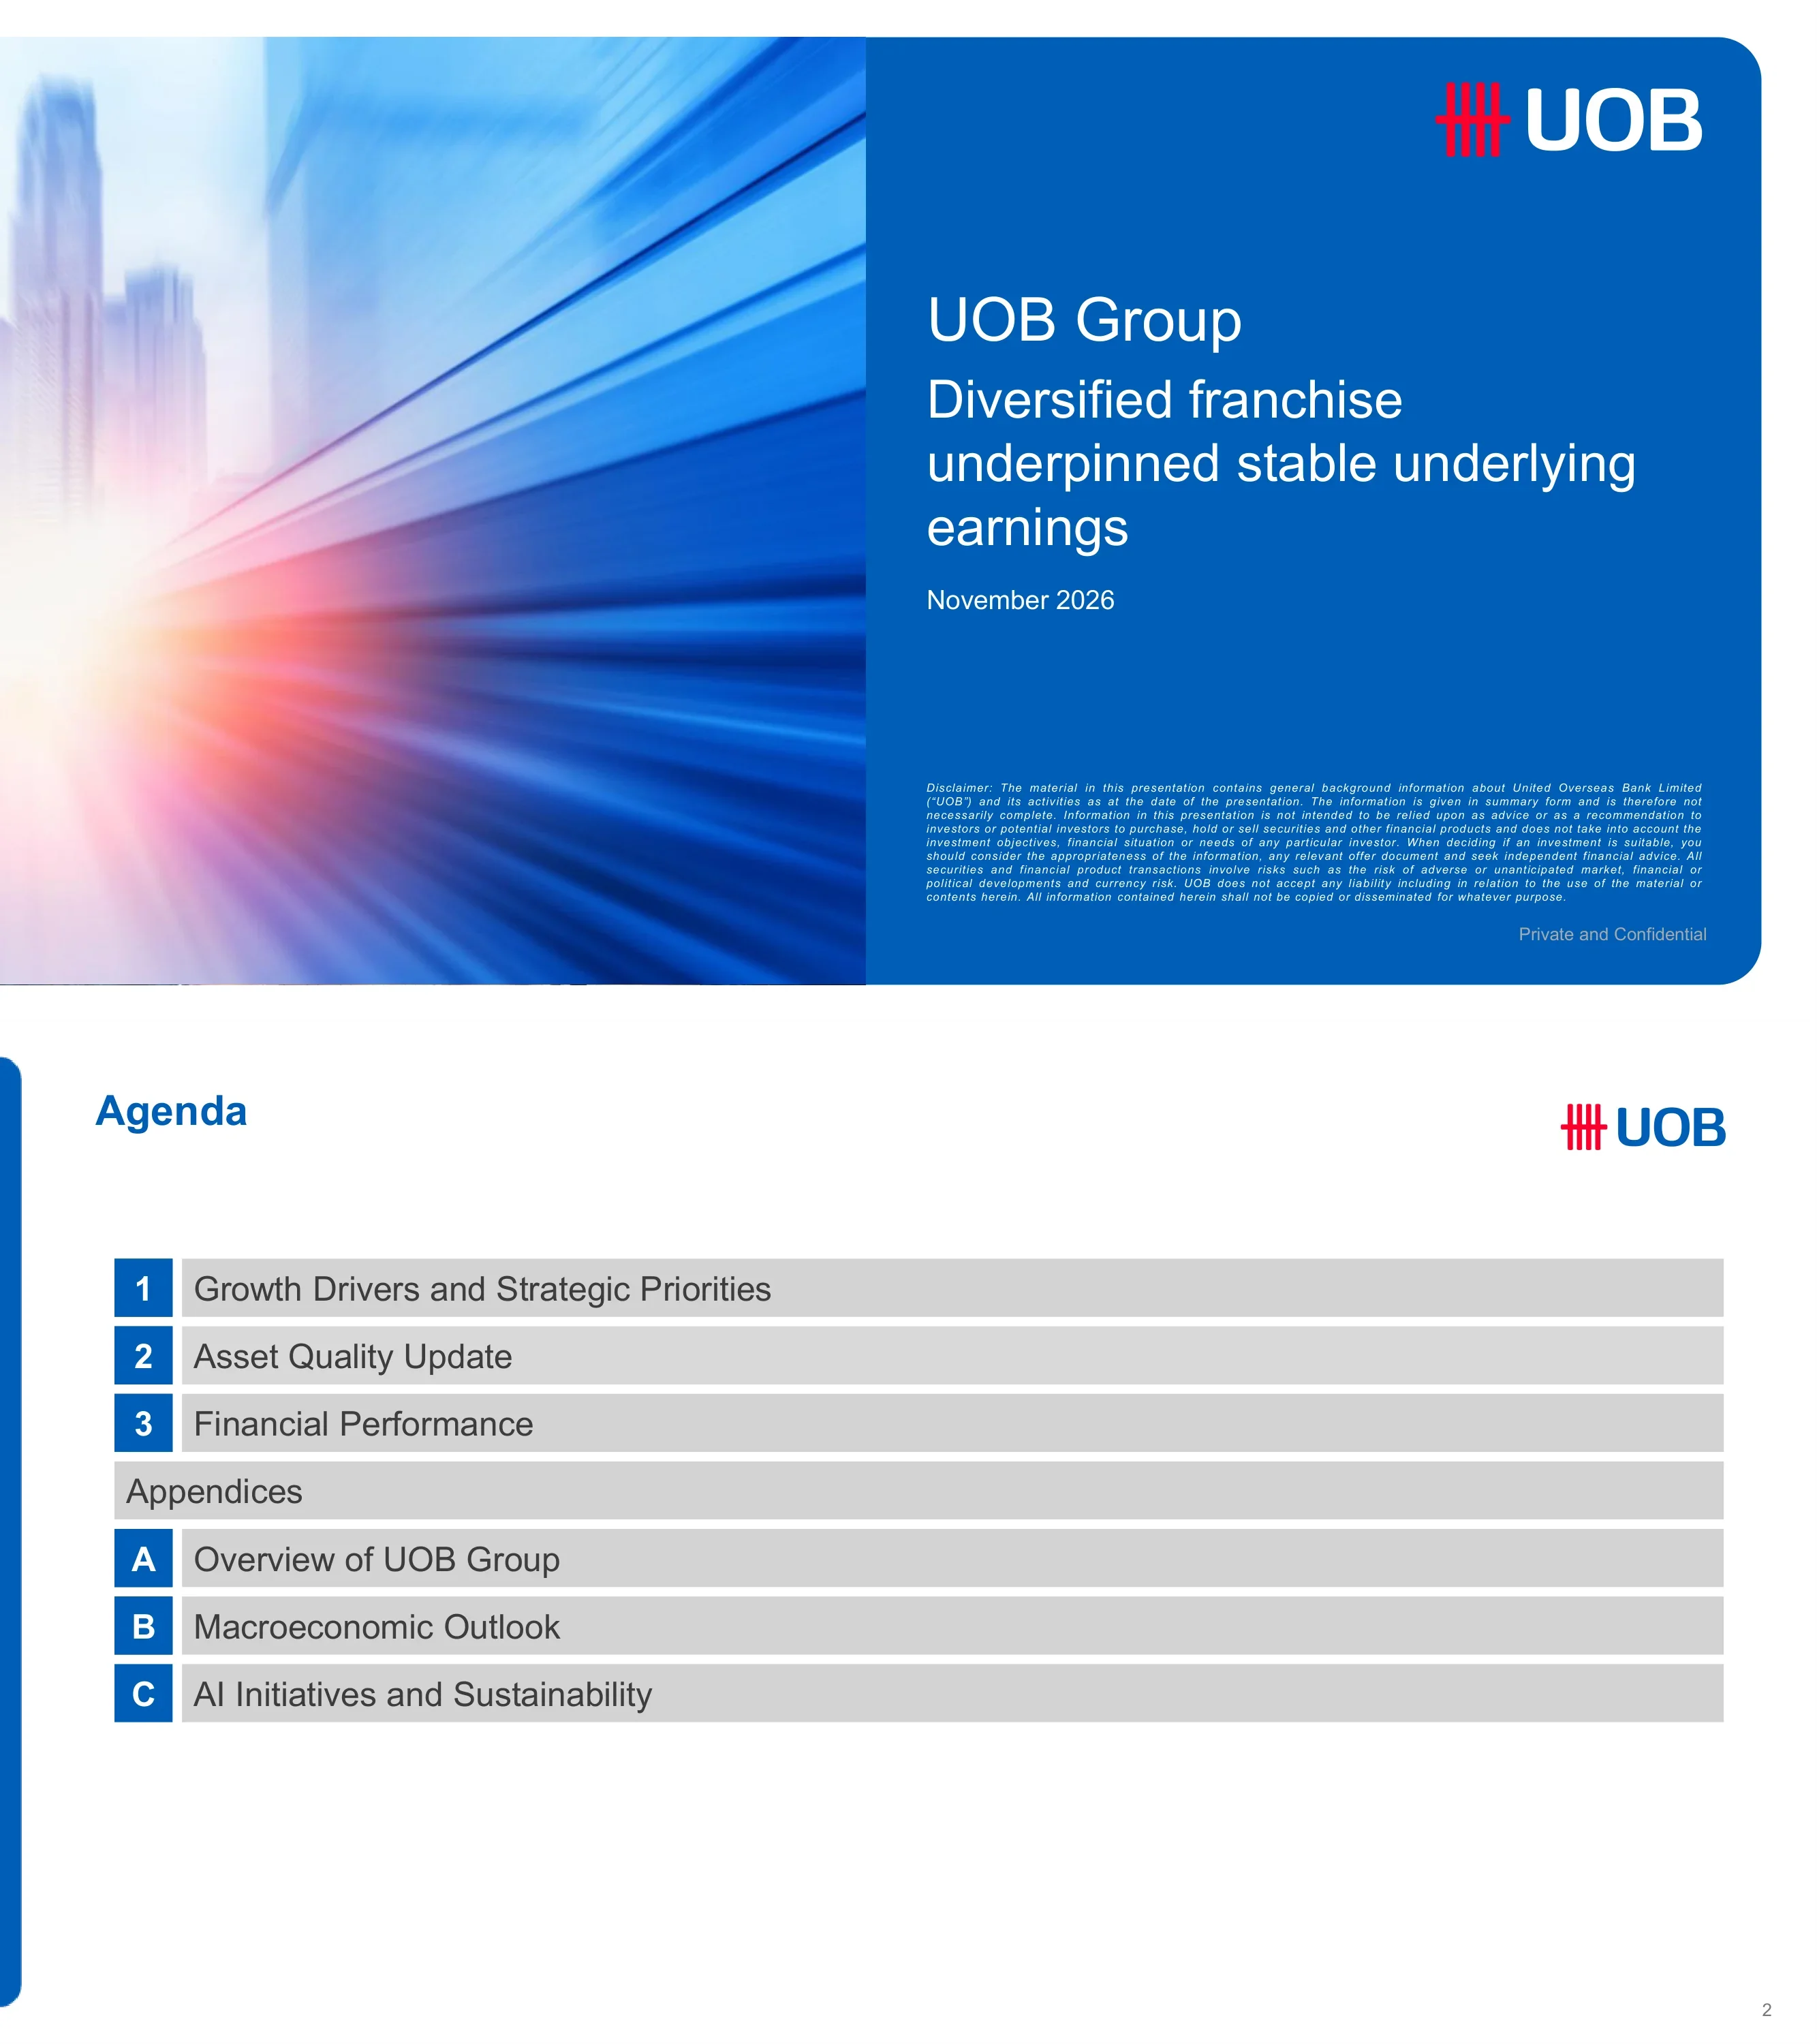
UOB Group'un Kasım 2026 tarihli, 'Çeşitlendirilmiş imtiyaz, istikrarlı temel kazançları destekledi' başlıklı yatırımcı sunumunun kapak slaytı. Alt kısımda küçük puntolu bir feragatname ve 'Özel ve Gizli' ibaresi yer almaktadır.
Bölünmüş kapak: Solda bulanık şehir manzarası ve ışık hüzmesi fotoğrafı, sağda UOB logosu, başlık, alt başlık, tarih ve feragatnameyi içeren düz mavi panel.
Üç ana bölümü listeler: 1 Büyüme Faktörleri ve Stratejik Öncelikler, 2 Varlık Kalitesi Güncellemesi, 3 Finansal Performans; ayrıca Ek A UOB Group Genel Bakışı, B Makroekonomik Görünüm ve C AI Girişimleri ve Sürdürülebilirlik.
Gri çubukların dikey yığını; her satırın solunda numaralandırılmış veya harflendirilmiş mavi kareler, ortada bir 'Ekler' ayırıcı çubuğu.
Sunumun büyüme faktörleri ve stratejik öncelikler bölümünü tanıtan bölüm ayırıcı (Grup Bireysel ve Kurumsal Bankacılık sayfaları bunu takip eder).
Solda tek bir büyük beyaz bölüm başlığı ve sağ üstte UOB logosu bulunan tam ekran mavi yuvarlatılmış panel.
UOB Grup Bireysel, 5 milyar S$ (Singapur doları) üzerinde gelir, yaklaşık 200 milyar S$ AUM ve 60 milyar S$ üzerinde tüketici harcaması ile 8 milyondan fazla müşteriye hizmet vermektedir. UOB, FY25'te (2025 Mali Yılı) 60 milyar S$ kart faturalandırması ve olgun pazarlarında yaklaşık %20 pazar payı ile ASEAN'daki 1 numaralı kart ihraççısıdır; ASEAN-4 kart faturalandırmasının 2022'den 9M26'ya kadar +%26 CAGR ile büyüdüğü gösterilmektedir.
Sol panel: Ülke başına müşteri sayılarını içeren nokta matrisli Asya haritası (Tayland 2,5m, Malezya 1,7m, Vietnam 300bin, Singapur 2,5m, Endonezya >1m) ve vurgulanmış bir istatistik kutusu. Sağ paneller: Kart liderliği simgeleri, 2022-9M26 kart faturalandırmasının yığılmış sütun grafiği (çubuklar etiketlenmemiş) ve Yemek/Alışveriş/Seyahat/Eğlence yaşam tarzı kutucukları. Alt kısımda dikkat çekici bir bant.
Üç müşteri kademesi için özelleştirilmiş teklifler: Özel Banka, Varlıklı (~1m müşteri, ~%65 etkileşim oranı, 2 kişiden 1'i varlık yönetimine geçiyor) ve Gelişmekte Olan Varlıklı (~7m müşteri, 2 yatırım fonu satışından 1'i dijital olarak yapılıyor, bireysel CIO fonlarına 2 milyar S$ yatırım yapıldı). UOB, Euromoney Özel Bankacılık Ödülleri 2026'da üst üste ikinci kez En İyi DPM ödülünü kazandı; Dengeli İhtiyari Portföyü, %8,6'lık rakip ortalamasına kıyasla bir yılda %9,0 getiri sağladı ve DPM yönetim altındaki varlıkları %40'tan fazla büyüdü.
Sol: Üç yatay satır (segment etiketi, müşteri simgesi, değer önerisi maddeleri, bir okla birleştirilmiş iki mavi KPI kutusu). Sağ: 'En iyi yaptığımız iş: CIO liderliğinde Danışmanlık' başlığı altında üç yuvarlatılmış istatistik kartı. Alt kısımda dipnotlar.
Grup varlık yönetimi geliri 2022'den 2025'e kadar %19 CAGR ile büyüdü ve ASEAN-4 varlık yönetimi geliri 9M26'da yıllık bazda %22 arttı; hedef, Citi satın alımından gelen çapraz satışlarla birlikte varlık yönetimi gelirini 2025'teki 1,28 milyar S$'dan 2030'a kadar iki katına çıkarmaktır. Plan; İnsan, Danışmanlık, Ürünler ve Platform olmak üzere dört sütuna dayanmaktadır.
Sol panel: vurgu kutuları içeren iki sütun grafik (yıllara göre grup varlık yönetimi geliri, 9M25 ve 9M26 karşılaştırması). Sağ panel: alt maddeler içeren dört ikon sütunu. Altta tam genişlikte özet bilgi bandı.
ASEAN-4 gelir katkısı, GWB gelirinin %23'ünden (2022) %26'sına (9M26) yükseldi; ticari krediler toplam kredilerin %15'inden %21'ine, CASA ise mevduatların %47'sinden %55'ine çıktı. Gösterilen büyüme oranları: işlem bankacılığı geliri +%3 CAGR, kredi ve ticaret komisyonları +%2, müşteri hazinesi +%4, brüt krediler +%6, mevduatlar +%3.
Her biri bir çift mini grafik içeren iki büyük panel: solda gelir karması için çizgi ve yığılmış sütun grafikler, sağda krediler ve mevduatlar; en altta özet bandı.
ASEAN, 4,3 trilyon ABD dolarının (2025) üzerinde toplam GSYİH'ye, 4,4 trilyon ABD doları toplam ticarete ve %20,5 ASEAN içi ticarete sahiptir. UOB'nin FSCM ana merkezleri (anchors) 2022'den bu yana %65, bağlı birimleri (spokes) ise %104 arttı; ticari krediler ve CASA mevduatlarının her biri %12 CAGR ile, dijital hacim ise %16 ile büyüdü. Bir vaka çalışması TMT/veri merkezleri ve yenilenebilir enerji/BESS konularını kapsamaktadır.
Sol üstte veri paneli, sağ üstte üç sütun grafikli (2022-9M26) ana merkez ve bağlı birim metrikleri, sol altta sektör ikon satırı, sağ altta vaka çalışması kontrol listesi, FSCM üzerine dipnot.
ASEAN doğrudan yabancı yatırım (FDI) girişleri 115 milyar ABD dolarından (2015) 244 milyar ABD dolarına (2025) çıkarak 2 kattan fazla büyüdü ve ASEAN'ın küresel FDI payını yaklaşık 3 kat artırarak %15'e çıkardı. 2025'teki en büyük alıcılar (milyar ABD doları): Singapur 151, Endonezya 21, Vietnam 20, Tayland 19, Malezya 15. UOB, 5.500'den fazla şirketi destekledi ve 55 milyar S$'dan fazla yatırıma aracılık etti; Gold Peak Technology (670 milyon RM) ve JS-SEZ'deki FIC Global üzerine vaka çalışmaları sunulmuştur.
Üstte: yıllık FDI sütun grafiği ve beş pazarın yatay sütun grafiği. Alt: ikonlu istatistik paneli ve sonuç bandı içeren iki sütunlu vaka çalışması paneli.
Üç stratejik sütun - Gelir artışı, Maliyet optimizasyonu ve Sermaye verimliliği - her biri Stratejik Müşteri 2.0, FSCM ana merkezleri, AI odaklı üretkenlik, RWA verimliliği ve Büyük Çin ile ABD'deki gayrimenkul riskli bölgelerinin riskten arındırılması gibi maddelenmiş eylemler içerir. Hedefler: ASEAN'ın 1 numaralı ticaret bankası, ana pazarda 2 numaralı kurumsal kredi veren olmak ve Küresel Pazarlar müşteri gelirinde çift haneli büyüme sağlamak.
Mavi başlıklı tek çerçeveli panel; ikon başlıkları, alt başlık etiketleri ve onay işaretli liste içeren üç sütun; en altta hedef bandı.
Varlık kalitesi güncellemesi için bölüm ayracı (NPL, karşılık oranı, kredi maliyeti ve gayrimenkul risk sayfaları takip etmektedir).
Sol tarafta tek bir büyük beyaz bölüm başlığı ve sağ üstte UOB logosu bulunan tam sayfa mavi yuvarlatılmış panel.
NPL rasyosu 3Q26'da %1,5 oldu (önceki çeyreklerde %1,6, %1,5, %1,5, %1,6). Toplam takipteki varlıklar 3Ç25'teki 5.809 milyon S$'a kıyasla 3Q26'da 5.827 milyon S$ oldu; dağılım Singapur 793, ASEAN-4 2.160, Büyük Çin 2.456 ve dünyanın geri kalanı 418 şeklindedir. Bireysel olmayan yeni NPA'lar, (361) milyon S$ tutarındaki iyileşme, tahsilat ve silmelere karşılık 500 milyon S$ olarak gerçekleşti.
Coğrafyaya göre beş yığılmış sütun (3Q25-3Q26) üzerinde NPL rasyosu çizgisi ve altında yeni NPA'lar ile iyileşmeleri gösteren iki satırlı tablo.
RLAR dahil toplam karşılıklar Eylül 2026'da 4.983 milyon S$ (özel 1.232, genel 3.372, RLAR 379) iken Eylül 2025'te 5.787 milyon S$ idi. NPA karşılama oranı %86, teminat sonrası teminatsız NPA karşılama oranı %269 oldu; özel karşılık/NPA %21 ve RLAR dahil genel karşılıkların canlı kredilere oranı %0,9 olarak gerçekleşti.
Üstte iki trend çizgisi, ortada Eylül 2025'ten Eylül 2026'ya yığılmış sütunlar ve altta karşılama oranlarını gösteren gölgeli bir tablo.
Toplam kredi maliyetleri 3Q26'da 24 baz puan ve 9M26 için 26 baz puan (9M25'teki 68 baz puana kıyasla) oldu; özel kredi maliyetleri 22 baz puan ve 30 baz puan olarak gerçekleşti. Kredilerdeki karşılıklar 9M25'teki 1.729 milyon S$'a kıyasla 9M26 için 695 milyon S$ (özel 795, genel karşılık iptali 100) ve 3Q26'da 218 milyon S$ oldu.
Sol: çizgi bindirmeli 9M25 ve 9M26 yığılmış sütunlar; orta ayırıcı; sağ: 3Q25-3Q26 için beş çeyreklik sütun ve çizgiler.
Büyük Çin: Eylül 2026 itibarıyla 49 milyar S$ müşteri kredisi, bunun 20 milyar S$'ı gayrimenkul ve konaklama (REH), %40 karma oran, %5,0 NPL rasyosu ve %40 NPA karşılama oranı. Amerika Birleşik Devletleri: 17 milyar S$ kredi, 6 milyar S$ REH (%34 karma), %1,3 NPL, %214 NPA karşılama oranı. Grup kredilerinin REH NPL, özel izleme ve canlı payları da gösterilmektedir.
Yan yana iki çerçeveli panel (Büyük Çin, Amerika Birleşik Devletleri); her birinde Eylül 2025'ten Eylül 2026'ya kadar yığılmış sütunlar, küçük bir bölünmüş çubuk ve REH karması, NPL oranı, NPA ve teminatsız karşılık satırları.
Finansal performans sayfalarını (3Ç26 ve 9A26 sonuçları, segmentler, marjlar, sermaye) tanıtan bölüm ayracı.
Solda tek bir büyük beyaz bölüm başlığı ve sağ üstte UOB logosu bulunan tam sayfa mavi yuvarlatılmış panel.
3Ç26 net kârı 1,3 milyar S$ olarak gerçekleşti. 9A26'da varlık yönetimi geliri yıllık %13, kredi kartı geliri %25 ve yatırım yapılan AUM %9 arttı; ticari krediler %31, CASA %9 ve krediler %9 büyüdü; Küresel Piyasalar geliri %6 yükseldi. NII çeyreklik bazda genel olarak istikrarlı seyretti ve 2027 NII beklentisi 2026'nın üzerinde; NPL oranı %1,5'e iyileşti, kredi maliyetleri 3Ç26'da 24 baz puan (yılbaşından bugüne 26 baz puan) oldu, 2027 kredi maliyeti beklentisi 25-30 baz puan; temettü ödeme oranı ~%50 ve 2 milyar S$'lık geri alımın ~%42'si tamamlandı.
Mavi çizgilerle ayrılmış dört yatay bant; her birinde sol tarafta bir simge, kalın başlık ve madde işaretleri.
3Ç26 net kârı 1.250 milyon S$ (S$1.250m) (çeyreklik -%15, 3Ç25'teki 443 milyon S$'a kıyasla) ve 9A26 net kârı yıllık %27 artışla 4.165 milyon S$ oldu. 3Ç26 toplam geliri 3.381 milyon S$ (NII 2.278, komisyonlar 733, diğer 370), giderler 1.570 milyon S$ ve faaliyet kârı 1.811 milyon S$ olarak gerçekleşti; alt başlıkta, önceki çeyrekteki elden çıkarma kazançlarından sonra temel kazançların istikrarlı olduğu belirtiliyor.
9A26, 9A25, yıllık değişim, 3Ç26, 2Ç26, çeyreklik değişim, 3Ç25, yıllık değişim sütunlarını içeren tam genişlikte P&L tablosu; kalın yazılmış ara toplam satırları.
Vergi sonrası net kâr 3.271 milyon S$'dan (9A25) 4.165 milyon S$'a (9A26) yükseldi; karşılıklardaki 1.258 milyon S$'lık (-%65) düşüş, daha düşük NII (-109 milyon), diğer faiz dışı gelirler (-101 milyon), daha yüksek giderler (-93 milyon) ve vergi/NCI (-200 milyon) etkisini dengeledi. Temel göstergeler: NIM %1,75, maliyet/gelir %45,4, ROE %11,1 (9A25'te %9,0).
Üstte: Yüzde değişimleri içeren 9A25'ten 9A26'ya şelale grafiği. Altta: Oval değer vurguları içeren temel göstergeler tablosu.
Vergi sonrası net kâr 1.478 milyon S$'dan (2Ç26) 1.250 milyon S$'a (3Ç26) düştü: diğer faiz dışı gelirlerdeki -262 milyon (-%41) ve daha yüksek karşılıklardaki (-47 milyon) düşüş, +68 milyonluk komisyon geliri ve +59 milyonluk daha düşük gider etkisinden ağır bastı. NIM %1,68 (2Ç26'da %1,74, 3Ç25'te %1,82), maliyet/gelir %46,4 ve ROE %10,1 (2Ç26'da %11,8, 3Ç25'te %3,5).
Çeyreklik ve yıllık değişim sütunlarını içeren bir temel göstergeler tablosu üzerinde 2Ç26'dan 3Ç26'ya şelale grafiği.
9A26 geliri 3.844 milyon S$ (+%1): krediler ve mevduat 2.029 (-%10), varlık yönetimi 1.099 (+%13), kredi kartları 716 (+%25); vergi öncesi kâr 1.547 milyon S$ (+%1). Eylül 2026 itibarıyla AUM 204 milyar S$ (yatırım yapılan 88, mevduat 117), net yeni para girişi 5 milyar S$, yatırım yapılan AUM karması %41'e kıyasla %43; maliyet/gelir %54,2, kredi maliyetleri 21 baz puan, krediler 120 milyar S$, mevduat 203 milyar S$.
Sol üst: gelir tablosu; sağ üst: önemli gelişmeler metin kutusu; alt: temel metrikler tablosu, AUM yığılmış çubuk grafik ve kart harcamaları çubuk grafik.
9A26 geliri 4.425 milyon S$ (-%8): işlem bankacılığı 2.050, krediler 1.555, yatırım bankacılığı 324, müşteri hazinesi 496; karşılıkların 377 milyon S$'a düşmesiyle vergi öncesi kâr 2.818 milyon S$ (+%32). Brüt krediler 273 milyar S$'a (+%9) ve mevduatlar 239 milyar S$'a (+%13) ulaştı; maliyet/gelir %27,8, kredi maliyetleri 23 baz puan, gayrimenkul dışı gelir karması %72.
Grup Bireysel ile aynı panel düzeni: P&L tablosu, önemli gelişmeler kutusu, temel metrikler, krediler ve mevduatlar yığılmış çubuk grafikler.
Küresel Piyasalar toplam geliri 9A26'da 1.806 milyon S$ oldu (1.704 milyona kıyasla +%6): hazine müşterisi 897 ve müşteri dışı 909. 3Ç26 geliri 564 milyon S$ oldu (584 milyona kıyasla çeyreklik -%3). Türev ürünler hariç toplam varlıklar 173 milyar S$ (+%12) olarak gerçekleşti.
Solda çubuk çifti (9A25 ve 9A26), ayırıcı, sağda beş çeyreklik çubuklar ve altta bir sıra toplam varlık kutusu.
9A26 NII 6.900 milyon S$ (-%2), NIM %1,75 (%1,91), kredi marjı %2.05 (%2,26) ve bankalararası marj %1,14 oldu. 3Ç26 NII 2.278 milyon S$ (çeyreklik -%1), NIM %1,68, kredi marjı %1,95; ortalama faiz getiren varlıklar 538 milyar S$'a yükseldi.
Yığılmış NII çubuklarının üzerinde marj trend çizgileri, solda 9A karşılaştırması ve sağda beş çeyrek, altında varlık kutuları.
NIM, 2Ç26'daki %1,74'ten 3Ç26'da %1,68'e düştü: varlık yeniden fiyatlandırması -0,01, fonlama maliyeti -0,07, hacim/karma +0,02. Kredi marjı %2,05'ten %1,95'e geriledi; SGD yeniden fiyatlandırması -0,02 (3 aylık SORA ortalaması +0,10) ve USD -0,03 (3 aylık SOFR -0,01).
Üstte marj kutuları ve altta oran referans çizgileri bulunan tek bir şelale grafiği.
9A26 komisyon geliri 2.675 milyon S$ (+%2) oldu; varlık yönetimi 720, kredi kartı 871, kredi/ticaret 796 ve diğerleri 289. 3Ç26 komisyonları 945 milyon S$'a ulaştı (çeyreklik +%8): varlık yönetimi 258, kredi kartı 299, kredi/ticaret 293, diğerleri 95.
9A karşılaştırması ve büyüme vurguları içeren beş çeyreklik seriye bölünmüş yığılmış sütunlar.
9A26 giderleri 4.722 milyon S$ (+%2) olarak gerçekleşti: personel 2.688, BT 884, diğer 1.150; maliyet/gelir oranı %44,0'a kıyasla %45,4 oldu. 3Ç26 giderleri 1.570 milyon S$ (çeyreklik -%4), maliyet/gelir oranı ise %46,4'tür.
9 aylık ve çeyreklik görünümler için yığılmış gider çubuklarının üzerinde maliyet/gelir çizgisi.
14. sayfadaki kredi maliyeti grafiğinin tekrarıdır: toplam kredi maliyetleri 26 baz puan (9A26) ve 24 baz puan (3Ç26); 9A26 için 695 milyon S$ karşılık ayrılmıştır.
14. sayfa ile aynı: 9 aylık panel, ayırıcı ve beş çeyreklik panel.
Eylül 2026 itibarıyla müşteri kredileri 372 milyar S$ seviyesindedir. Coğrafi dağılım: Singapur 187, ASEAN-4 79, Büyük Çin 49, dünyanın geri kalanı 57. En büyük sektörler: bina ve inşaat %24, konut %23, genel ticaret %12, finansal kuruluşlar %11, imalat %10. Grup Bireysel %32, GWB ve diğerleri %68 paya sahiptir.
Üç panel: sektör halka grafiği, coğrafyaya göre yığılmış sütun grafiği, iki segment halka grafiği.
Eylül 2026 itibarıyla toplam fonlama 533 milyar S$ (CASA 244, vadeli mevduat ve diğerleri 203, toptan 86). LCR %152, NSFR %112, kredi/mevduat oranı %82,5; CASA/mevduat oranı %54,6 (bir yıl önce %57,0).
Yığılmış fonlama çubuklarının üzerinde üç rasyo çizgisi ve bir CASA oranı tablosu.
Eylül 2026 itibarıyla CET1 oranı %14,6 (tam yüklü %14,0); RWA 284 milyar S$; kaldıraç oranı %6,3.
RWA sütunlarının üzerinde CET1 çizgileri ve bir kaldıraç oranı tablosu.
555 milyon S$ satın alma bedeli, yaklaşık 330 milyon S$ vergi öncesi kazanç ve yaklaşık 14 baz puan CET1 artışı sağlayan stratejik elden çıkarma. Allianz Global Investors ile yapılan stratejik ortaklık, yatırım çözümlerini ve açık mimariyi genişleterek danışmanlık odaklı yaklaşımı güçlendiriyor.
Dikey bir zaman çizelgesi okuyla ayrılmış iki sütun.
UOB grubu genel bakış sayfalarını tanıtan ek bölüm ayırıcı.
Solda tek bir büyük beyaz bölüm başlığı ve sağ üstte UOB logosu bulunan tam sayfa mavi yuvarlatılmış panel.
Ağustos 1935'te kuruldu; 19 pazarda yaklaşık 430 şube ve ofis. Temel 9A26 istatistikleri: brüt krediler 372 milyar S$, mevduatlar 447 milyar S$, kredi/mevduat %82,5, NSFR %112, LCR %152, CET1 %14,6, kaldıraç %6,3, ROE %11,1, ROA %0,95, NIM %1,75, maliyet/gelir %45,4, NPL %1,5. Derecelendirmeler: Aa1/AA-/AA- (durağan görünüm).
Solda: Kuruluş ve Genişleme kutuları; sağda: derecelendirme tablosu ile temel istatistikler listesi.
Grup Bireysel, Grup Toptan Bankacılık ve Küresel Pazarlar üç ana imtiyazdır. UOB'nin ödülleri (Euromoney ASEAN En İyi Bireysel Banka 2026, Dünyanın En İyi KOBİ Bankası 2026, Global Finance Asya-Pasifik'in En İyi Bankası 2025) ve %20 (mevduat) ile %24 (kredi) SGD pazar payları gösterilmektedir.
Üstte organizasyon şeması, solda ödüller satırı ve sağda yerel pay çubukları.
92 milyon S$ (1980) seviyesinden 2.696 milyon S$ (2010), 4.343 milyon S$ (2019), 2.915 milyon S$ (2020), 6.045 milyon S$ (2024) ve 4.682 milyon S$ (2025, ihtiyati genel karşılıklar dahil) seviyelerine NPAT trendi. Satın alma geçmişi 1971-2005 dönemini ve Citi tüketici işlerini (Malezya, Tayland 2022; Vietnam, Endonezya 2023) kapsamaktadır.
Üstte madde işaretleri, satın alma kutuları içeren bir büyüme okunun üzerinde uzun vadeli NPAT çizgisi.
Şubeler: Tayland 139, Endonezya 82, Malezya 55, Singapur 42, Büyük Çin 20, Vietnam 5, Myanmar, Filipinler ve Avustralya 1'er adet. Grup Bireysel geliri 3,8 milyar S$ (PBT'nin %30'u) ve AUM 204 milyar S$; GWB ve Küresel Pazarlar geliri 4,4 milyar S$ (PBT'nin %70'i), ticari krediler +%31.
Solda: şube haritası; sağda: segment performans karoları.
UOB maliyet/gelir %45, ROA %1,0, kredi/mevduat %83, derecelendirmeler Aa1/AA-/AA-. Karşılaştırılan rakipler: OCBC, DBS, HSBC, SCB, BOA, Citi, CBA, NAB, RBC, TD, CIMB, MBB.
Çubuklar içeren ve UOB'nin vurgulandığı yoğun tablo.
DBS %15,9 ve OCBC %15,5'e kıyasla UOB CET1 %14,6 (tam yüklü %14,0); UOB ROE %11,1 ve kaldıraç %6,3.
İki çubuk grafik: CET1 ve kaldıraç rasyoları.
Derecelendirmeler Aa1/P-1 (Moody's), AA-/A-1+ (S&P), AA-/F1+ (Fitch). Para birimi, borç sınıfı, ihraç tarihi ve vadeye göre ayrılmış 25 milyar S$ eşdeğeri halka arz.
Derecelendirme başlığı ve dört halka grafik.
Dört tema: İstikrarlı yönetim, Entegre bölgesel platform, Güçlü temeller (CET1 %14,6, kredi/mevduat %82,5) ve İstikrarla dengelenmiş büyüme.
İkonlar ve madde işaretleri içeren dört açık mavi kart.
Makroekonomik görünüm sayfalarını tanıtan ek bölüm ayırıcı.
Solda tek bir büyük beyaz bölüm başlığı ve sağ üstte UOB logosu bulunan tam sayfa mavi yuvarlatılmış panel.
GSYİH büyüme projeksiyonları (2025/2026F/2027F, %): Çin 5,0/4,6/4,5, Vietnam 8,0/9,2/8,8, Tayland 2,4/1,9/2,0, Malezya 5,2/5,0/4,6, Singapur 5,0/5,7/3,2, Endonezya 5,1/5,2/5,4. 2025'te ASEAN10'a yapılan FDI 243,9 milyar ABD doları.
Solda: kümelenmiş çubuklar içeren harita; sağda: iki ticari çizgi grafik ve bir FDI çubuk grafiği.
Eylül 2026'daki artış sonrası Fed fon oranları %3,75-4,00; ABD 10 yıllık tahvilleri %5,28; SG 3M SORA %1,23; 2027 3. Çeyrek sonuna kadar olan öngörüler.
Yorum kutusunun üzerinde faiz tablosu.
Singapur, Malezya, Tayland ve Endonezya için dört karşılaştırmalı grafik: döviz rezervleri, cari hesap, borç/özsermaye oranı ve döviz cinsi kredi karması.
2x2 grafik ızgarası.
Konut fiyat endeksleri, tasarruf oranları, işsizlik ve fiyat-gelir oranları; Singapur PIR 5,9.
2x2 grafik ızgarası.
BCBS, Singapur, Malezya, Tayland ve Endonezya için yasal minimumlar: CET1, Tier 1, toplam CAR, tamponlar, kaldıraç, LCR ve NSFR.
Karşılaştırma matrisi.
AI ve sürdürülebilirlik sayfalarını tanıtan ek bölüm ayracı.
Sol tarafta büyük beyaz bir bölüm başlığı ve sağ üstte UOB logosu bulunan tam sayfa mavi yuvarlatılmış panel.
AI strateji piramidi: Yapay zekâ ajanı (Agentic AI), 30'dan fazla BYOB botu, Copilot kullanan 30.000'den fazla personel, Gen-AI yazılım geliştirme, temeller, iş gücü. 27 binden fazla aktif Copilot kullanıcısı, ayda yaklaşık 1,5 milyon komut (prompt), 30+ bot; UOBuddy görev süresini yaklaşık 30 dakikadan saniyelere indiriyor.
Solda açıklamalı piramit; sağda kullanım istatistikleri paneli; kapanış bandı.
Üç vaka: Özel Bankacılık varlık danışmanlığı, Program AURA, FDI potansiyel müşterileri (2026'nın ilk yarısında 1.500'den fazla aday).
Sol: dört sütunlu akış; sağ: dört adımlı FDI paneli; alt: AURA çubuğu.
Beş aşamalı yetenek stratejisi: Okuryazarlık, Hızlandırma, Edinme, Mobilite, Güvence.
Beş sütun ve dört kutulu bir alt satır.
2015-2026 zaman çizelgesi: Net sıfır taahhüdü, kömür ve palmiye yağı politikaları ile Kurma, İyileştirme ve Güçlendirme aşamaları.
Dört aşamalı zaman çizelgesi.
2019'daki nitel değerlendirmeden 2022-2026 arasındaki iyileştirilmiş metodolojiye geçiş; ISSB ile uyumlu metrikler.
Gelecek planı çubuğu içeren dört sütun.
Sektör bazlı hedefler: Enerji %64/%98, Otomotiv %58/net sıfır, Gayrimenkul %36/%97, İnşaat %31/%85, Çelik %20/%92; kurumsal kredilerin yaklaşık %60'ını kapsamaktadır.
Sol: iki sektör grubu; sağ: gerekçe paneli.
Her biri referans yolun altında seyreden beş emisyon yoğunluğu grafiği: Enerji %39, Otomotiv %8, Gayrimenkul %8, İnşaat %4, Çelik %3.
İki sektör panelinde beş grafik.
Kredi defterinin yaklaşık %20'si yüksek etkiye sahip; beş alt sektör belirlendi.
Sol: gradyan çubuk ve sektör fotoğrafları; sağ: madde işaretleri.
Tarım, İnşaat ve Madencilik için lejantlı fırsat matrisi.
3x4 matris.
UOB Çince mühür logosu ve 'Right By You' sloganını içeren kapanış slaytı.
Beyaz zemin üzerine ortalanmış logo.
Bu slayt ve temel sunum içeriği hakkında yaygın sorular.
Sunum; UOB Group'un büyüme faktörlerini (Grup Bireysel ve Kurumsal Bankacılık), varlık kalitesini, 3Ç26 ve 9A26 finansal performansını; ayrıca grup genel bakışı, makroekonomik görünüm, Yapay Zeka (AI) girişimleri ve sürdürülebilirlik üzerine ekleri kapsamaktadır.
Kapsanan dönem 3Ç26 ve 9A26'dır (30 Eylül 2026'ya kadar). Net kâr 3Ç26'da 1.250 milyon SGD, 9A26'da ise 4.165 milyon S$ (yıllık +%27) olarak gerçekleşmiştir. NIM %1,68 (3Ç26), NPL oranı %1,5 ve CET1 oranı %14,6'dır.
UOB, 'UOB Investor Presentation_Nov 2026' başlıklı duyuruyu 10 Kasım 2026 tarihinde Singapur Borsası'na (SGX) sunmuştur.
Singapur'da kote olan şirketler altı aylık dönemlerle raporlama yapmaktadır; bu nedenle 1. çeyrek ve 3. çeyrek güncellemeleri tam finansal tablolardan ziyade ticari faaliyet güncellemeleri niteliğindedir.
Evet, galeri sayfası, sayfadaki mevcudiyetine bağlı olarak slaytları indirme imkanı sunmaktadır.
Evet. Sunumdaki şelale grafikleri, yığılmış sütunlar, KPI tabloları ve bölüm ayraçları, bir banka veya finans sonuç sunumu için iyi bir başlangıç noktasıdır. UOB'nin rakamlarını ve markasını kendinizinkilerle değiştirebilirsiniz.
Makro sayfalardaki US$ gibi aksi belirtilmedikçe rakamlar S$ (Singapur doları) cinsindendir.
Evet, üç ek bulunmaktadır: A UOB Group genel bakışı, B makroekonomik görünüm, C AI girişimleri ve sürdürülebilirlik.
Sonuçların ve sunumların yer aldığı resmi yatırımcı ilişkileri sitesi.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Profesyonel tasarımları referans alın, stilinizi seçin ve mükemmel metin oluşturma ile slaytlar oluşturun. Nano Banana ile desteklenir—şimdi sunumunuzu oluşturmaya başlayın.
Slaytlar için AI Ajanınız. Akıllı sunum oluşturma ile zaman kazanın, daha hızlı parlayın.


© 2026 2slides. Tüm hakları saklıdır.