
Şu koleksiyonda: Yatırımcı sunumu örnekleri · Hindistan'dan yatırımcı sunumu örnekleri
UltraTech Cement Limited (Aditya Birla Group) Q2 FY27 sonuç sunumu, 'A Force for Good'; 30 Eylül 2026'da sona eren çeyreği (Temmuz–Eylül 2026) kapsayan ve 19 Ekim 2026'da Hindistan borsalarına sunulan materyal.
Bu sunumun kapağını, kendi içeriğinizden oluşturulan slaytlar için stil referansı olarak kullanır. Ya da aşağıdan herhangi bir sayfayı seçip düzenini referans olarak kullanın.
Hızlı Navigasyon
Etiketler
Slaytları paylaş
UltraTech Cement Limited (Aditya Birla Group) Q2 FY27 sonuç sunumu, 'A Force for Good'; 30 Eylül 2026'da sona eren çeyreği (Temmuz–Eylül 2026) kapsayan ve 19 Ekim 2026'da Hindistan borsalarına sunulan materyal.
Her slayt sayfasının detaylı görünümü, düzen, temel içerik ve görsel öğeler dahil.
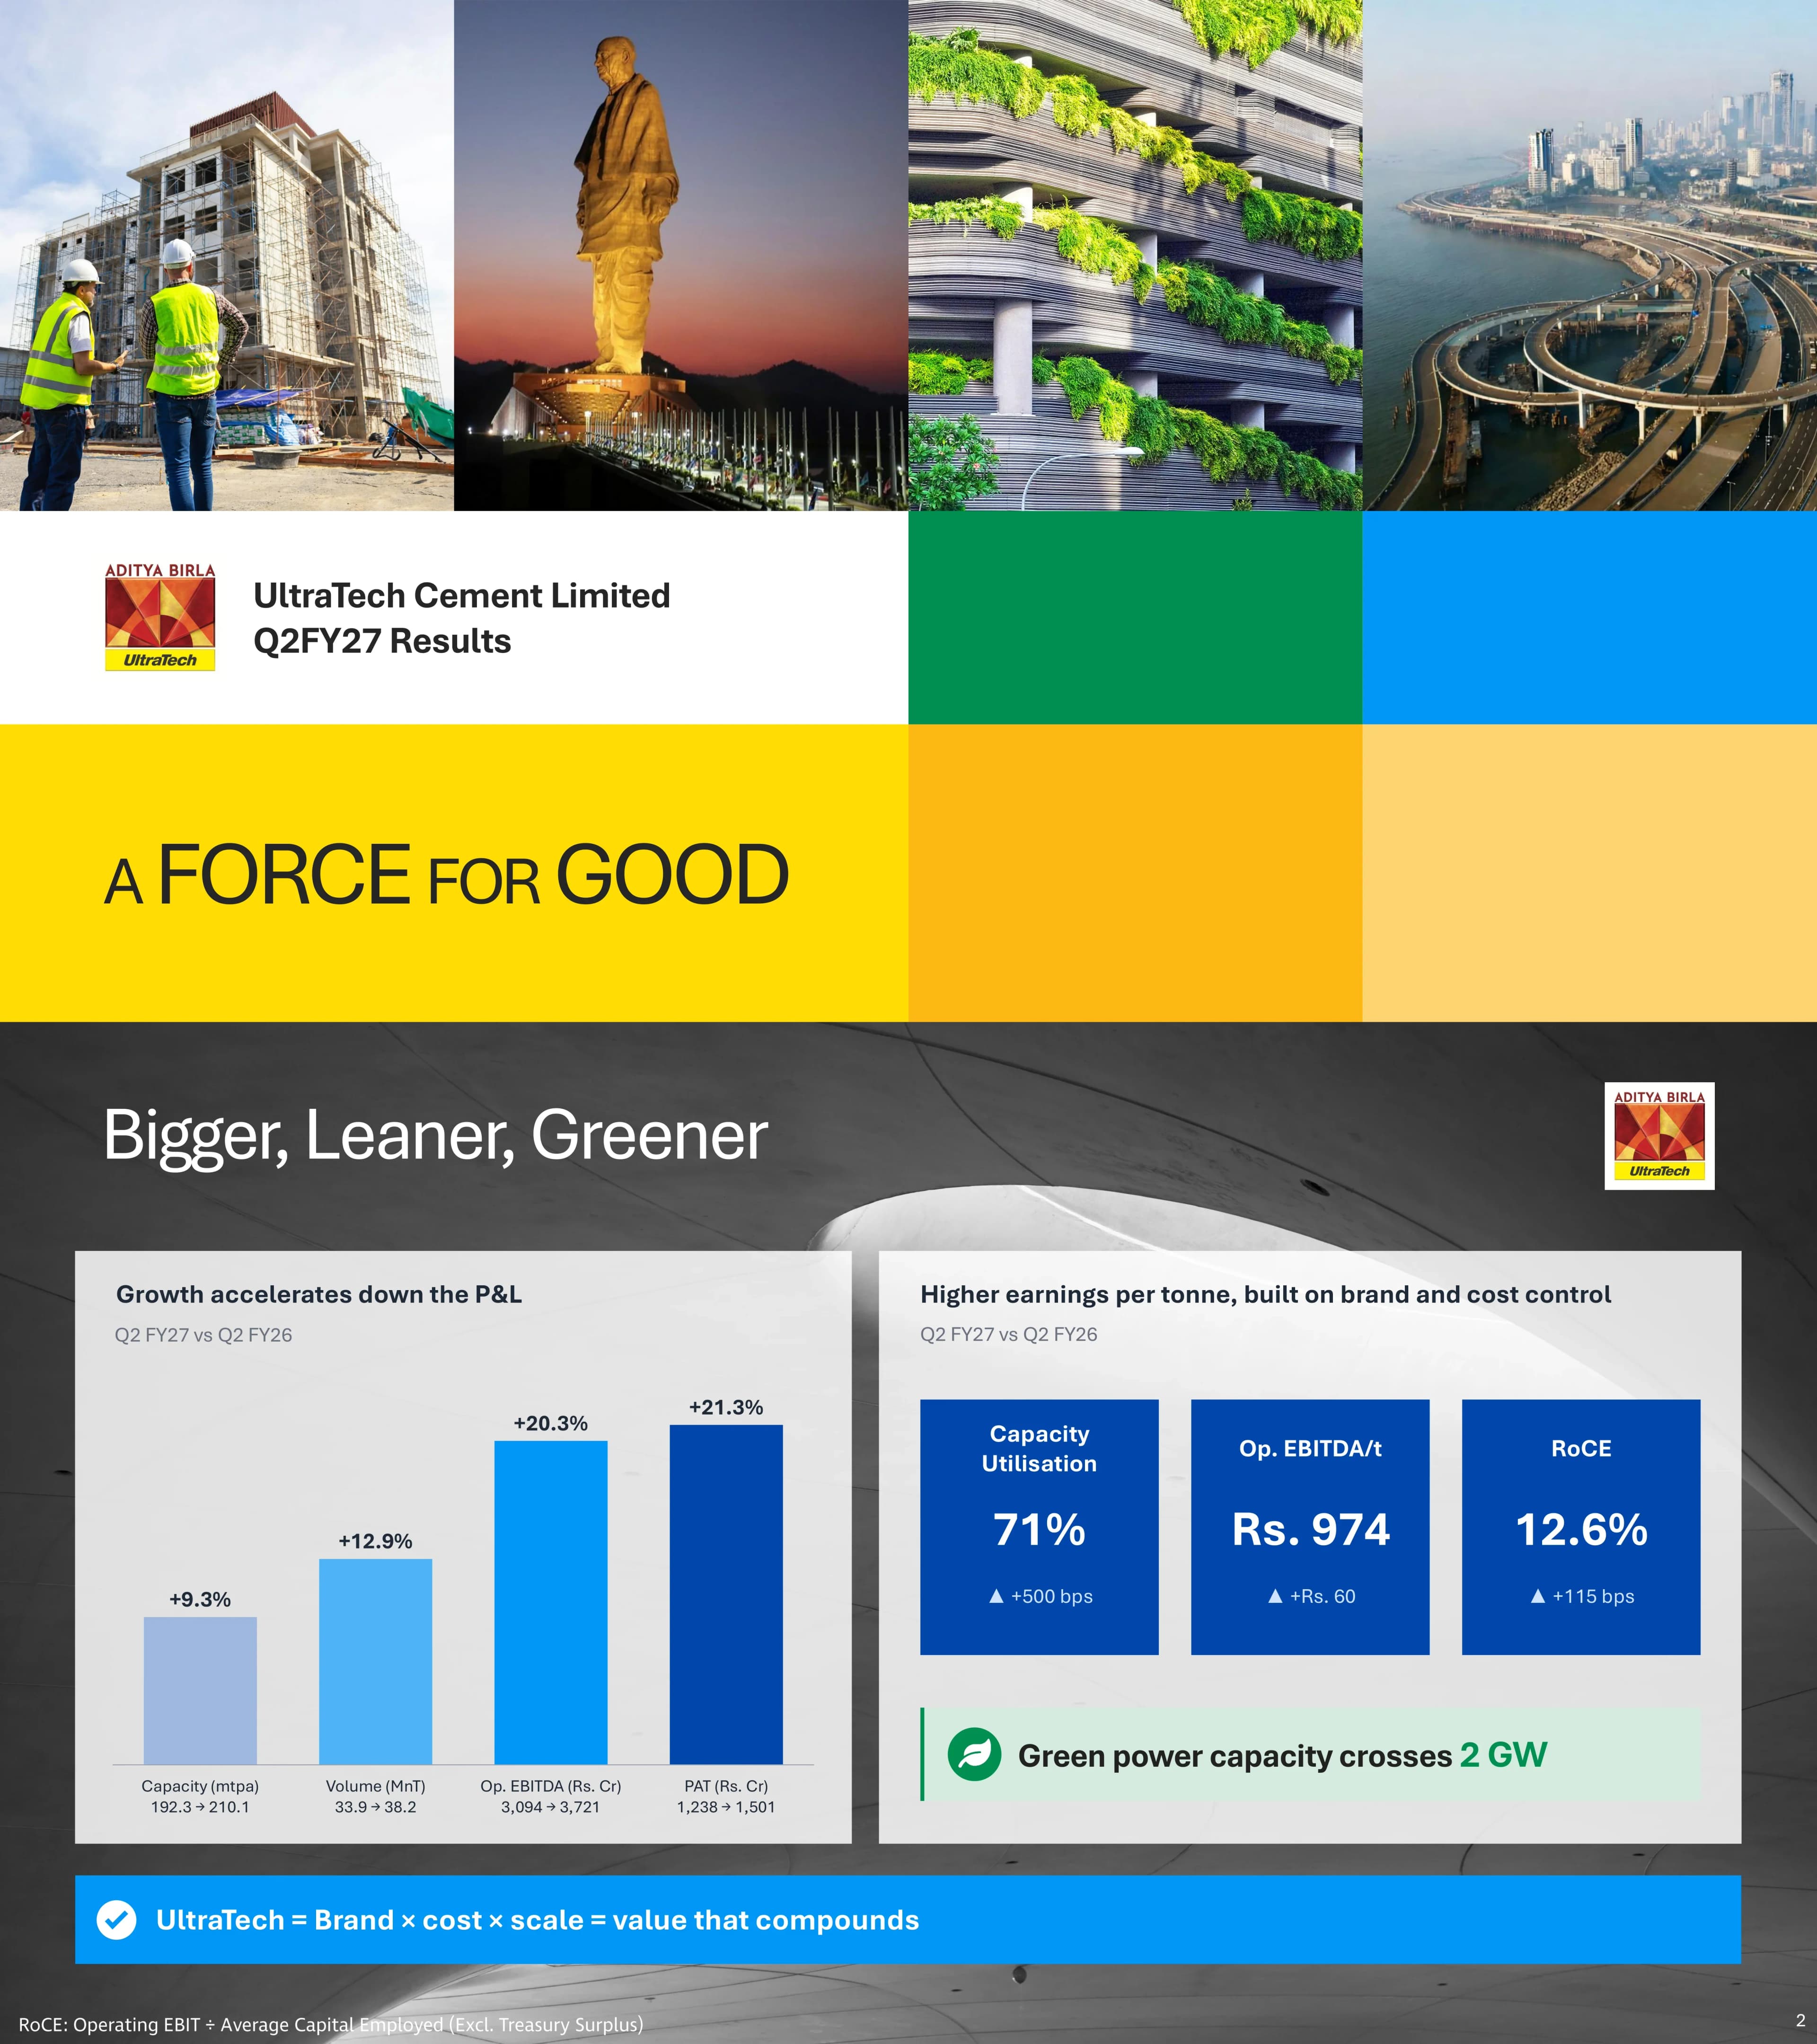
UltraTech Cement Limited ve Q2FY27 Sonuçlarını belirten kapak slaytı; 'A Force for Good' sloganı ve Aditya Birla UltraTech logosu ile birlikte.
Mozaik ızgara: Üstte dört fotoğraf kutucuğu (inşaat sahası, Birlik Heykeli, yeşil teraslı bina, deniz üstü viyadük); altında beyaz, yeşil, mavi, sarı, kehribar ve uçuk turuncu düz renk blokları; beyaz blokta başlık metni ve büyük sarı blokta slogan.
Q2 FY27 vs Q2 FY26: kapasite +%9,3 (192,3'ten 210,1 mtpa'ya), hacim +%12,9 (33,9'dan 38,2 MnT'ye), faaliyet EBITDA'sı +%20,3 (3.094'ten 3.721 crore Rs.'ye) ve PAT +%21,3 (1.238'den 1.501 crore Rs.'ye). Kapasite kullanımı %71 (+500 bps), faaliyet EBITDA/t 974 Rs. (+60 Rs.), RoCE %12,6 (+115 bps); yeşil enerji kapasitesi 2 GW'ı aştı.
Koyu beton dokulu arka plan üzerinde iki açık renkli panel: solda dört sütunlu büyüme grafiği ve sağda üç koyu mavi KPI kutucuğu, yeşil bir vurgu şeridi ve altta tam genişlikte mavi bir banner.
Dört bölüm: Makro genel bakış, İş dünyasından öne çıkanlar, Finansal performans ve ESG güncellemeleri.
Dört eşit dikey kart; her birinin üstünde bir fotoğraf ve altında düz renkli bir etiket bloğu (kehribar, mavi, sarı, yeşil).
Makroekonomik bağlam bölümünü açan bölüm ayracı.
Gün batımında çimento silolarının tam sayfa fotoğrafı; sol üstte büyük beyaz başlık ve üst ile sağ kenarlar boyunca kehribar rengi çerçeve çubuğu.
Hindistan makro verileri: Q1FY27'de %7,8 reel GSYİH büyümesi (RBI yıl için %7,1 öngörüyor), Nisan–Ağustos 2026'da Merkezi + Eyalet yatırım harcamaları (capex) yıllık +%15,5, reel yatırım (GFCF) +%11,9, Eylül 2026'da banka kredileri yıllık +%19,4, Q2FY27'de GST tahsilatları +%15,0 ve imalat/hizmet PMI 55,1/55,2 seviyesinde. Birlik Bütçesi, FY27 capex için 12,2 lakh crore Rs. ayırdı; Ağustos 2026 itibarıyla yaklaşık %42'si harcandı.
Krem rengi kutucuklardan oluşan 2x3 ızgara; her birinde büyük yeşil bir yüzde ve kısa bir açıklama, ayrıca alt kısım boyunca kehribar rengi 'Çimento için' banner'ı.
Altyapı, Ticari, Konut ve Kırsal alanlarda bölge bazlı talep: Kuzey, Orta ve Batı bölgeleri her dört segmentte de büyüme gösteriyor; Doğu'da altyapı, fon akışı gecikmeleri, seller ve bir siklon nedeniyle düştü, diğer segmentler ise istikrarlı kaldı; Güney'de altyapı durgundu ancak ticari, konut ve kırsal segmentler büyüdü.
Açık gri panel üzerinde beş satırlı tablo: bölge adı, dört I/C/H/R durum dairesi ve madde işaretli yorumlar; altta bir lejant ile birlikte.
Operasyonel ve ticari güncellemeler için bölüm ayracı.
Tam sayfa beton duvar arka planı; sağda üç UltraTech çimento torbası (Weather Plus, standart, Super) ve sol üstte büyük beyaz başlık; mavi kenar çubuğu.
4,6 mtpa gri çimento kapasitesi devreye alındı (30 Eylül 2026 itibarıyla toplam 210,1 mtpa); 6.289 UltraTech Building Solutions satış noktası (yıllık +%24); 358 km sevkiyat mesafesi (yıllık 8 km düşüş); 444 MW WHRS kapasitesi (+%20); 1,58 GW yenilenebilir enerji kapasitesi (+%29); 1,48x klinker dönüşüm oranı.
Gökyüzü ve kumullar fotoğrafı üzerinde yarı saydam beyaz kutucuklardan oluşan 2x3 ızgara; her birinde kalın bir metrik, bir etiket ve koyu renkli yıllık (YoY) değişim rozeti.
Q2FY27 konsolide satış hacmi 38,22 MnT (yıllık +%12,9): yurt içi gri çimento 35,94 MnT (+%13,8), yurt içi beyaz çimento 0,52 MnT (+%2,6), yurt dışı 1,75 MnT (-%1,4), ihracat ve diğerleri 0,13 MnT. UltraTech markalı hacim yıllık %20,2 büyüdü.
Açık mavi vurgulu hacim sütunu, mavi çizgiler, mavi toplam satırı ve tam genişlikte mavi banner içeren temiz üç sütunlu tablo.
Satış karması: bayi %65,1 / bayi dışı %34,9; torba %78,8 / dökme %21,2; doğrudan sevkiyat %60,8 / depo %39,2; kara yolu %77,0 / demir yolu %21,0 / deniz yolu %2,0.
Dört eşit sütun; her birinde uçuk mavi panel üzerinde bir halka grafik ve altında destekleyici bir fotoğraf.
RMC iş kolu: 179 şehirde (+18) 485 tesis (yıllık +77), 4,65 Mn m3 hacim (+%23), 2.338 crore Rs. gelir (+%29), 1,33 MnT çimento tüketimi (çimento hacminin %3,5'i, +%25) ve %34 RoCE.
Sol yarı: Mavi rakamlar ve koyu yıllık (YoY) değişim rozetleri içeren 2x3 uçuk mavi KPI kutucukları; sağ yarı: Mavi slogan banner'ı ile RMC ürün markalarının 2x2 fotoğraf ızgarası.
Gri çimento kapasitesi 146,2 mtpa'dan (FY24) 188,8 (FY25), 196,8 (FY26), 213,1 (FY27E) ve 242,9 mtpa'ya (FY28E) yükseliyor. Bölge tablosu FY28E dağılımını gösteriyor: Kuzey 58,6, Orta 35,6, Doğu 43,2, Batı 40,5, Güney 59,6, Tüm Hindistan 237,5 ve Denizaşırı 5,4 mtpa.
Sol: Açık mavi panel üzerinde, gerçekleşenler için taralı çubuklar ve tahminler için düz mavi çubuklar içeren sütun grafik. Sağ: Maviyle vurgulanmış Tüm Hindistan ve Genel toplam satırlarını içeren bölge bazlı kapasite tablosu.
FY27 planı 16,3 mtpa ekliyor: yeni yatırımlar (greenfield) Visakhapatnam (3,0), Shahjahanpur (2,7) ve Petnikota (3,6); kapasite artırımları (brownfield) Patratu (3,0), cüruf değirmenleri (1,0) ve Pali (3,0). FY28 planı; Sehore, Lalitpur, Banka ve üç India Cements (ICL) ünitesi dahil olmak üzere 16 tesiste 29,8 mtpa ekliyor.
Greenfield ve Brownfield gruplarına ayrılmış yan yana iki tablo; bugüne kadar devreye alınan kapasiteyi belirten açık mavi gölgelendirme ve mavi toplam satırları.
Visakhapatnam'daki Alluri Sitarama Raju Uluslararası Havalimanı'nı bir altyapı projesi olarak sergiler; UltraTech'i Hindistan'ın altyapı gelişiminin kilit destekçisi olarak konumlandırır (temsili yaratıcı görselleştirme).
Sol üstte mavi bir proje adı etiketi ve altta tam genişlikte mavi bir bantla çerçevelenmiş tek bir büyük ana fotoğraf.
Ultravolt kablo ve tel iş kolu 3 Eylül 2026'da lansman yaptı: 15.000'den fazla hizmet verilebilir posta kodu, 500'den fazla ilçe ve sisteme dahil edilen 80.000'den fazla perakendeci ve elektrikçi. Planlanan tüketim kapasitesi 78.000 mt bakır ve 24.000 mt alüminyum olup, bu durum şirketi kurulu bakır kapasitesine göre ikinci en büyük oyuncu yapmaktadır. Bugüne kadar taahhüt edilen veya harcanan yatırım harcaması (Capex) ~Rs. 1.100 Cr'dur.
Lansman rozetli marka logosu başlığı, üç soluk mavi istatistik kutucuğu, iki mavi başlıklı metin paneli (Üretim ve Genişleme, Pazarlama ve Marka Oluşturma) ve ortalanmış mavi bir Capex bandı.
Sekiz ürün hattı: PVC izoleli kablolar, izoleli e-beam çapraz bağlı kablolar, esnek kordon / çok damarlı kablolar, dalgıç pompa kablosu, solar DC / PV kablosu, koaksiyel kablo, CCTV kabloları ve LAN Cat 6/6A; performans odaklı bir portföy olarak sunulmuştur.
Stüdyo kablo fotoğrafları üzerinde mavi başlık çubukları olan 2x4 ürün kartı ızgarası ve tam genişlikte mavi bir bant.
Birla White Salt Block çiçeklenme önleyici macun lansmanı. Özellikleri: Beyaz lekeleri ve dökülmeyi önlemek için tuz geçişini engeller, su direnci için silikon-polimer teknolojisi kullanır, üstün beyazlık sağlar ve toz ile nem içermeyen ambalajlarda sunulur.
Solda büyük kampanya görseli (ürün paketiyle birlikte öncesi/sonrası duvar sahnesi) ve sağda maddeler içeren mavi başlıklı özellikler paneli.
Finansal sonuçlar bölümü için bölüm ayracı.
Gri beton stüdyo arka planı, sağda tableti inceleyen iki profesyonel, sol üstte büyük beyaz başlık ve sarı kenar çubuğu.
Q2FY27 konsolide geliri Rs. 23.024 Cr (yıllık +%18,9): yerel gri çimento Rs. 18.603 Cr (+%16,0), beyaz çimento Rs. 693 Cr (+%12,2), hazır beton Rs. 2.338 Cr (+%29,1), yapı kimyasalları Rs. 421 Cr (+%48,4), denizaşırı Rs. 1.302 Cr (+%27,2), ihracat ve diğerleri Rs. 318 Cr.
Altın çizgili üç sütunlu tablo, soluk sarı vurgulu değer sütunu ve altın rengi toplam satırı.
Gri çimento (yerel) getirisi Q2FY26'da Rs. 5.076/t, Q1FY27'de Rs. 5.218/t ve Q2FY27'de Rs. 5.176/t olarak gerçekleşerek yıllık %2 artış göstermiştir (önceki yıl ICL'yi içerecek şekilde yeniden düzenlenmiştir).
Soluk sarı panel üzerinde, önceki dönemler için taralı çubuklar, mevcut dönem için düz sarı çubuk ve bir dirsek ok vurgu kutusu içeren tekli sütun grafik.
Q2FY27'de konsolide EBITDA, Q2FY26'daki Rs. 3.268 Cr'a kıyasla Rs. 3.832 Cr (+%17,2) ve Q1FY27'de Rs. 5.146 Cr olmuştur. PAT (Vergi Sonrası Kar), Rs. 1.238 Cr'a kıyasla Rs. 1.501 Cr (+%21,3) ve Q1FY27'de Rs. 2.604 Cr olarak gerçekleşmiştir.
Her biri üç çubuk ve bir yıllık değişim vurgu kutusu içeren yan yana iki sütun grafik paneli (EBITDA, PAT).
Ton başına maliyet ve toplam maliyet içindeki pay: lojistik Rs. 1.136/t (%27, yıllık +%0,1, çeyreklik -%1), yakıt Rs. 1.030/t (%24, yıllık +%14, çeyreklik +%12), enerji Rs. 337/t (%9, yıllık -%12, çeyreklik +%0,4), hammadde Rs. 718/t (%16, yıllık +%6, çeyreklik +%3).
Çizgi ikonlu dört sarı başlıklı sütun, ayrıca maliyet payı, Rs./t, yıllık ve çeyreklik değişim satırları için gri bir etiket sütunu.
Lojistik maliyeti Q2FY26'da Rs. 1.134/t, Q1FY27'de Rs. 1.151/t ve Q2FY27'de Rs. 1.136/t olarak gerçekleşmiştir; yıllık 8 km ve çeyreklik 2 km'lik taşıma mesafesi azalması ve yoğun sezon demiryolu navlun ek ücretinden muafiyet sayesinde çeyreklik bazda %1 düşüş kaydedilmiştir.
Soluk sarı panel üzerinde çeyreklik değişim vurgusu içeren sütun grafik ve sağda açıklayıcı maddeler.
Yakıt maliyeti bir önceki yıla göre %14, bir önceki çeyreğe göre %12 artarak 901 Rs./t'den 1.030 Rs./t'ye yükseldi. Yakıt oranı 1.000 kcal başına 1,80 Rs.'den 2,09 Rs.'ye çıktı. Yakıt karmasında ithal kömür %50'ye yükselirken, petrokok %25'e geriledi ve alternatif yakıt %7,2'ye ulaştı.
Sol: Yıllık (YoY) ve çeyreklik (QoQ) vurgulu sütun grafik. Sağ: İki adet üst üste çizgi grafik paneli (yakıt oranı trendi; üç serili yakıt karması trendi).
Enerji maliyeti 5,31 Rs.'den 4,77 Rs./kWh'ye, tüketim 71,97'den 70,60 kWh/t'ye ve ton başına maliyet 382 Rs.'den 337 Rs.'ye düştü. Enerji karması, öz tüketim termik santrallerinden (%36,8'den %31,4'e) yenilenebilir enerjiye (%21,1'den %25,1'e) ve WHRS'ye (%18,0'dan %22,0'a) kaydı.
Q2FY26 ve Q2FY27 için enerji kaynağı karması ve oranlarını içeren, altın rengi özet satırları ve yeşil aşağı okları bulunan karşılaştırma tablosu.
Hammadde maliyeti, yüksek endüstriyel dizel fiyatları nedeniyle yıllık %6 artışla 677 Rs.'den 718 Rs./t'ye ve çeyreklik %3 artışla 697 Rs.'den yükseldi. Maliyet endeksi (Q2FY25 = 100), Q2FY27'de uçucu külü 104, kireçtaşını 114 ve alçıyı 89 olarak göstermektedir.
Sol: Yıllık ve çeyreklik vurguları ile bir itici güç maddesi içeren sütun grafik. Sağ: Üç serili endeksli çizgi grafik.
Orta Doğu çatışmasıyla artan ham petrol fiyatları nedeniyle paketleme torbası maliyeti Q2FY27'de 216 Rs./t olarak gerçekleşti; bu rakam yıllık bazda 166 Rs.'den %30 artış, çeyreklik bazda ise 232 Rs.'den %7 düşüş anlamına geliyor. Brent petrol endeksi (Q2FY26 = 100) 149 ile zirve yaptıktan sonra 140'a geriledi.
Sol tarafta vurgulu sütun grafik ve sağ tarafta Brent petrol endeksi çizgi grafiği, her ikisi de açık sarı paneller üzerinde.
Diğer maliyetler, faaliyet kaldıracı etkisiyle yıllık bazda %6 düşüşle (738 Rs.) ancak çeyreklik bazda %28 artışla (543 Rs.) 692 Rs./t olarak gerçekleşti; bu veriler 100'den 110'a yükselen bir WPI endeksi ile birlikte sunulmaktadır.
Sol tarafta iki vurgulu sütun grafik ve sağ tarafta bir WPI çizgi grafiği.
UltraTech, ET Brand Equity Shark Awards 2026'da 18 ödül kazandı ve e4m IDMA 2026'da Yılın En İyi Dijital ve Sosyal Medya Markası seçildi. Slaytta pazarlama çalışmaları ödüllü olarak nitelendiriliyor ve UltraTech'in Hindistan'ın 1 numaralı çimento markası olduğu vurgulanıyor.
Yan yana kupaları gösteren sarı başlıklı iki fotoğraf paneli ve tam genişlikte sarı bir ifade bandı.
EBITDA'ya kadar solo ve konsolide P&L: 23.024 crore Rs. konsolide net satış (19.371'e kıyasla), 19.574 crore Rs. toplam gider, 3.721 crore Rs. faaliyet EBITDA'sı (3.094'e kıyasla), 111 crore Rs. diğer gelirler ve 3.832 crore Rs. EBITDA. Solo net satışlar 21.866 crore Rs. olarak gerçekleşti.
Gri grup başlıkları, altın rengi ara toplam satırları ve sarı tonlu güncel çeyrek sütunları ile dört sütunlu finansal tablo (Q2FY26 ve Q2FY27, solo ve konsolide).
EBITDA'dan PAT'a konsolide veriler: 552 crore Rs. finansman maliyetleri, 1.213 crore Rs. amortisman, 6 crore Rs. olağanüstü zarar (varlık satışı) ve 557 crore Rs. vergi; sonuç olarak 1.238 crore Rs.'ye kıyasla 1.501 crore Rs. PAT. Solo PAT, 1.064 crore Rs.'ye kıyasla 1.332 crore Rs. oldu.
Aynı dört sütunlu formatta, altın rengi EBITDA ve PAT satırlarını içeren devam tablosu.
Eylül 2026 ile Mart 2026 karşılaştırmalı bilanço (konsolide): 1,10,944 crore Rs. net maddi duran varlıklar, 77.702 crore Rs. özkaynaklar, 28.411 crore Rs. brüt borç, 4.875 crore Rs. hazine fazlası ve 23.536 crore Rs. net borç (16.620 crore Rs.'den artış).
Her tarih için solo ve konsolide verileri içeren, altın rengi Fon Kullanımı ve Fon Kaynakları satırlarına sahip dört sütunlu tablo.
H1FY27 ile H1FY26 karşılaştırması: 8.978 crore Rs. EBITDA (7.859'a kıyasla), 6.181 crore Rs. işletme nakit akışı (4.875'e kıyasla), 5.882 crore Rs. yatırım harcamaları ve yatırımlar ve 388 crore Rs. özkaynak serbest nakit akışı (599'a kıyasla).
EBITDA, işletme nakit akışı ve serbest nakit akışı için altın rengi vurgu satırları içeren iki dönemli nakit akış tablosu.
Sürdürülebilirlik için bölüm ayracı; Chhattisgarh'daki Hirmi Çimento Fabrikası'nı göstermektedir.
Arka planda fabrikanın olduğu bir gölün tam sayfa fotoğrafı, sol üstte büyük beyaz bir başlık ve yeşil bir kenar çubuğu.
H1FY27 konsolide metrikleri (denetlenmemiş): Çimento başına 534 kg net Kapsam 1 CO2 emisyonu (yıllık -%1,1; FY32 hedefi 462), 30,0 MnT alternatif hammadde ve yakıt (+%18,3), 6,2 kat su pozitifliği ve %46,4 yeşil enerji karması (yıllık +%21,4; FY30 hedefi %85).
Sol tarafta yeşil kategori etiketleri ve büyük yeşil rakamların bulunduğu 2x2 metrik ızgarası; sağ tarafta yeşil duvarlı bir binanın dikey fotoğrafı.
ESG puanları: S&P Global CSA puanı 71 (2025), Crisil ESG puanı 59 (2025) ve NSE Sürdürülebilirlik Derecelendirmeleri ve Analitiği puanı 61 (2025).
Her biri derecelendirme kuruluşunun logosunu, büyük bir yeşil puanı ve bir etiketi içeren, yeşil çerçeveli üç adet dikey kart.
Chhattisgarh'daki Kukurdih Cement Works, artık elektrik ihtiyacının %100'ünü güvenilirlikten ödün vermeden yeşil enerjiden karşılıyor. Hindistan'daki ünitelerin yaklaşık üçte biri güçlerinin %50'den fazlasını yeşil kaynaklardan tedarik ediyor ve on yılı aşkın süredir organik büyüme yoluyla yeni bir öz tüketim amaçlı termal kapasite eklenmedi.
Solda madde işaretli metin ve sağda tesis fotoğrafı bulunan nane yeşili panel.
Aralık 2026'ya kadar lojistik operasyonlarına 600'den fazla elektrikli kamyon ekleniyor. Bunların net CO2 emisyonlarını yılda 1,17,000 tondan fazla azaltması bekleniyor ki bu da yaklaşık 39 milyon litre dizele eşdeğerdir. Bu araçlar, 850'den fazla CNG'li ve elektrikli araçtan oluşan mevcut yeşil filoyu genişletecek.
Solda üç madde işareti ve sağda elektrikli damperli kamyon fotoğrafı bulunan nane yeşili panel.
Tesislere göre KSS erişimi: Bela Cement Works, 55.868 sağlık hizmeti faydalanıcısı; Kukurdih Cement Works, 63.696 köy altyapısı faydalanıcısı; Reddipalayam Cement Works, 32.318 eğitim faydalanıcısı; Arakkonam Cement Works, 45.219 sosyal reform faydalanıcısı.
Fotoğraf artı istatistik kartlarından oluşan 2x2 ızgara; solda açıklamalı topluluk fotoğrafları ve sağda nane yeşili arka plan üzerinde yeşil renkte faydalanıcı sayıları.
İleriye dönük beyanlar için yasal uyarı ve şirket iletişim bilgileri: Ahura Centre, Andheri (East), Mumbai adresindeki kayıtlı ofis; CIN L26940MH2000PLC128420; web sitesi ve yatırımcı ilişkileri e-postası.
Üstte iki yana yaslı gri paragraf ve alt ortada sarı çerçeveli bir iletişim kutusu.
Bu slayt ve temel sunum içeriği hakkında yaygın sorular.
30 Eylül 2026'da sona eren çeyrekte, konsolide net satışlar 23.024 crore ₹ (yıllık +%18,9), FAVÖK 3.832 crore ₹ (+%17,2) ve PAT (vergi sonrası kâr) 1.501 crore ₹ (+%21,3) olarak gerçekleşti. Konsolide satış hacmi 38,22 MnT'ye (+%12,9) ulaştı. Ton başına faaliyet FAVÖK'ü 60 ₹ artışla 974 ₹'ye yükselirken, kapasite kullanım oranı %71 ve RoCE %12,6 oldu.
UltraTech, Hindistan mali yılını takip etmektedir; bu nedenle FY27 dönemi Nisan 2026'dan Mart 2027'ye kadar sürer ve Q2 FY27, Temmuz-Eylül 2026 dönemini kapsar. Sunumda Q2 FY27 verileri Q2 FY26 (yıllık) ve Q1 FY27 (çeyreklik) ile karşılaştırılmakta, nakit akışı slaydı ise H1 FY27 (Nisan–Eylül 2026) dönemini kapsamaktadır.
Bu sunum için yalnızca orijinal PDF mevcuttur. Kaynak dosya dönüştürücü boyut sınırını aştığı için düzenlenebilir bir PPTX dosyası oluşturulamadı. KPI kutucuk ızgaraları, taralı ve düz çubuk grafikler veya renk kodlu bölüm ayırıcılar gibi mizanpajları 2Slides ile yeniden oluşturabilirsiniz.
Bu, UltraTech Cement'in SEBI Regulation 30 kapsamında borsa bildirimi olarak BSE ve NSE'ye sunduğu (19 Ekim 2026 tarihli) kendi İngilizce sonuç sunumudur. Borsaya sunulan kapak yazısı çıkarılmıştır, bu nedenle 1. sayfa sunumun kapağıdır. Kaynak bildirim, bu sayfadaki referanslar bölümünde listelenmiştir.
30 Eylül 2026 itibarıyla konsolide gri çimento kapasitesi yıllık 210,1 mtpa idi. Sunumda FY27'de 16,3 mtpa ekleme yapılarak kapasitenin 213,1 mtpa'ya, FY28'de ise 29,8 mtpa daha eklenerek 242,9 mtpa'ya çıkarılması planlanmaktadır. Her bir greenfield ve brownfield sahası kapasiteleriyle birlikte listelenmiştir.
Yakıt maliyeti, yüksek yakıt fiyatları nedeniyle yıllık %14 artışla ton başına 1.030 ₹'ye; paketleme torbası maliyeti ise ham petrol fiyatları nedeniyle yıllık %30 artışla ton başına 216 ₹'ye yükseldi. Yenilenebilir enerji ve WHRS'nin enerji karmasındaki payının %47'ye çıkmasıyla enerji maliyeti %12 düşerek ton başına 337 ₹'ye geriledi. Lojistik maliyeti, kısalan taşıma mesafesinin yardımıyla ton başına 1.136 ₹ seviyesinde sabit kaldı.
Sunumun yapısını örnek alabilirsiniz: mozaik bir kapak, büyüme çubuk grafiği ve KPI kutucukları içeren bir özet slaydı, her biri tam sayfa fotoğraf ayırıcıyla açılan renk kodlu dört bölüm ve çubuk grafikleri açıklama kutularıyla eşleştiren ton başına maliyet slaytları. 2Slides'ta şirketinizin metriklerini tanımlayıp dört renkli vurgu sistemine sahip temiz bir kurumsal tema seçerek benzer bir çeyreklik sonuç sunumunu hızla oluşturabilirsiniz.
H1 FY27'de yeşil enerji karması %46,4'e ulaştı (FY30 hedefi %85), Kapsam 1 net emisyonları ton başına 534 kg CO2 oldu (FY32 hedefi 462), alternatif hammadde ve yakıt kullanımı 30,0 MnT olarak gerçekleşti ve şirket 6,2 kat su pozitif durumdaydı. Sunumda ayrıca Kukurdih Çimento Fabrikası'nın %100 yeşil enerjiyle çalıştığı ve Aralık 2026'ya kadar 600'den fazla elektrikli kamyonun ekleneceği belirtilmektedir.
Borsa bildirimi; ilk sayfa borsaya sunulan kapak yazısıdır

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Profesyonel tasarımları referans alın, stilinizi seçin ve mükemmel metin oluşturma ile slaytlar oluşturun. Nano Banana ile desteklenir—şimdi sunumunuzu oluşturmaya başlayın.
Slaytlar için AI Ajanınız. Akıllı sunum oluşturma ile zaman kazanın, daha hızlı parlayın.




© 2026 2slides. Tüm hakları saklıdır.