
Şu koleksiyonda: Yatırımcı sunumu örnekleri · Hindistan'dan yatırımcı sunumu örnekleri
Tata Motors Passenger Vehicles Q2 FY27 Sonuç Sunumu — Tata Motors Passenger Vehicles Ltd'nin (NSE: TMPV, BSE: 500570; eski adıyla Tata Motors Ltd) 30 Eylül 2026'da sona eren çeyreğe ait; konsolide sonuçları, Jaguar Land Rover'ı (JLR), Hindistan binek ve elektrikli araç işini ve detaylı finansal ekleri kapsayan 45 sayfalık yatırımcı sunumudur.
Bu sunumun kapağını, kendi içeriğinizden oluşturulan slaytlar için stil referansı olarak kullanır. Ya da aşağıdan herhangi bir sayfayı seçip düzenini referans olarak kullanın.
Hızlı Navigasyon
Etiketler
Slaytları paylaş
Tata Motors Passenger Vehicles Q2 FY27 Sonuç Sunumu — Tata Motors Passenger Vehicles Ltd'nin (NSE: TMPV, BSE: 500570; eski adıyla Tata Motors Ltd) 30 Eylül 2026'da sona eren çeyreğe ait; konsolide sonuçları, Jaguar Land Rover'ı (JLR), Hindistan binek ve elektrikli araç işini ve detaylı finansal ekleri kapsayan 45 sayfalık yatırımcı sunumudur.
Her slayt sayfasının detaylı görünümü, düzen, temel içerik ve görsel öğeler dahil.
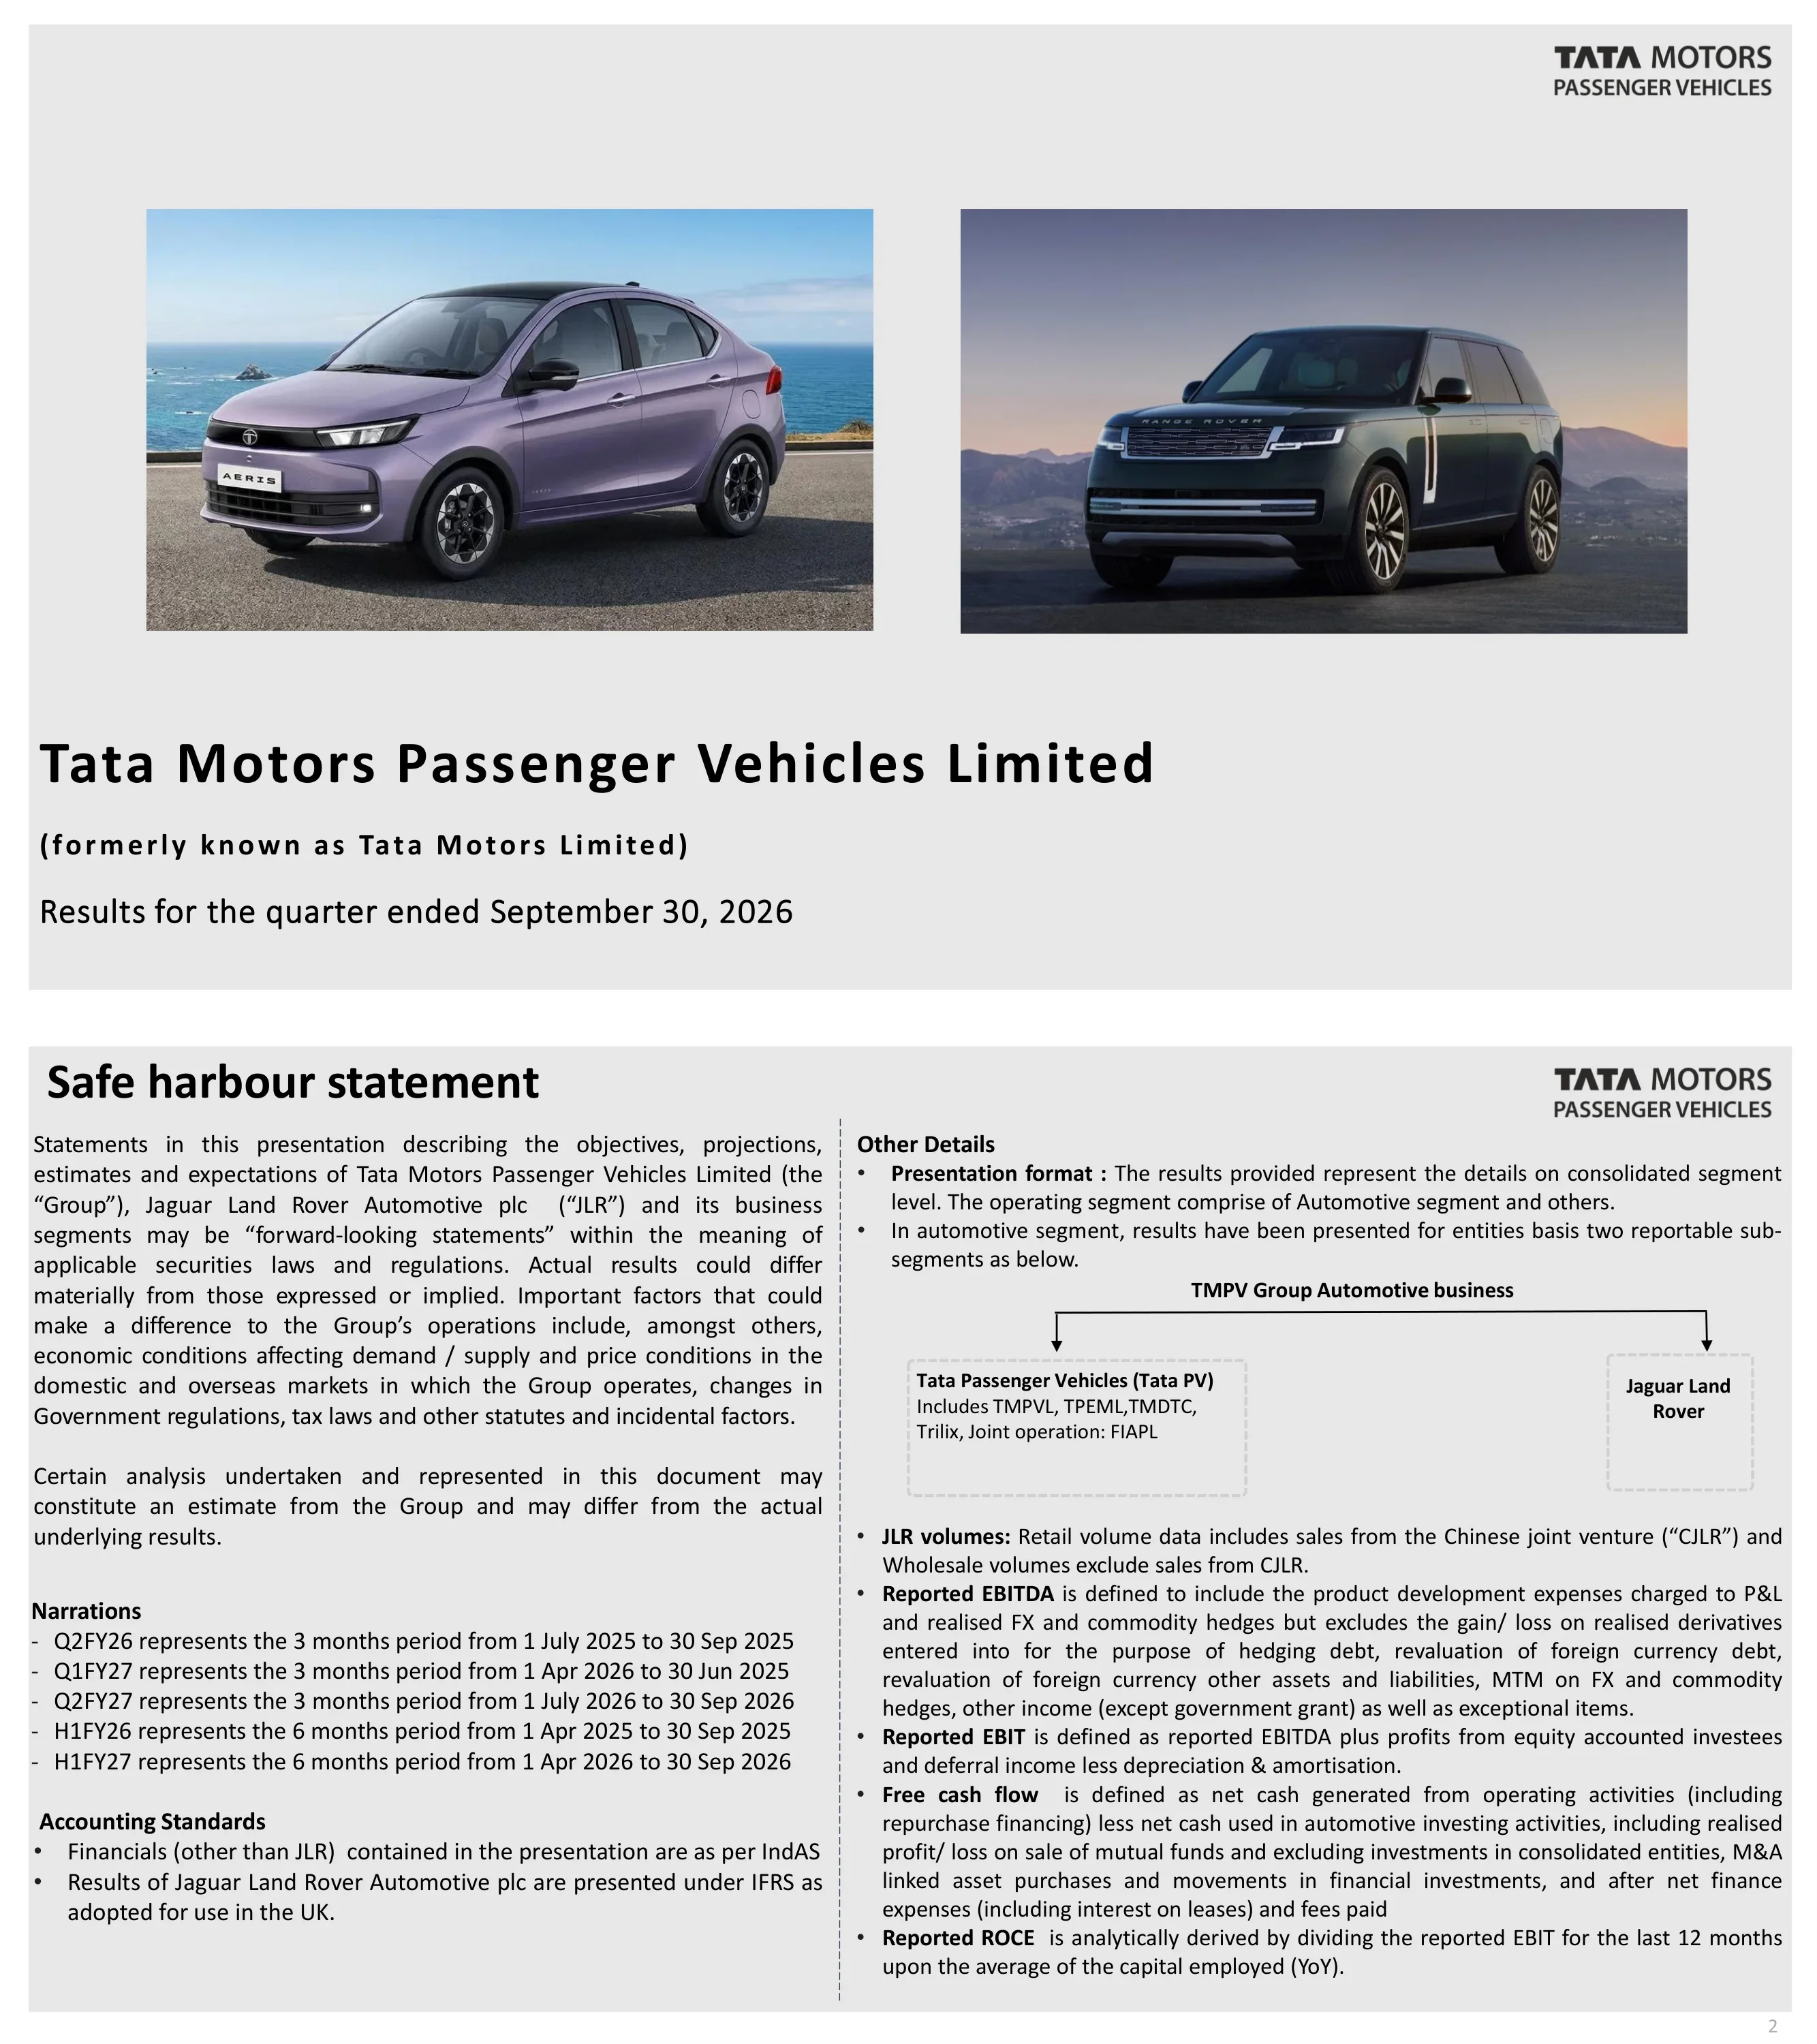
Tata Motors Passenger Vehicles Limited (eski adıyla Tata Motors Limited) için hazırlanan, '30 Eylül 2026'da sona eren çeyreğe ait sonuçlar' başlıklı kapak slaytı.
Sola hizalı bir başlık bloğunun üzerinde yan yana iki fotoğrafın bulunduğu açık gri slayt, sağ üstte logo.
Grup (Tata Motors Passenger Vehicles Limited) ve Jaguar Land Rover Automotive plc için ileriye dönük beyan feragatnamesinin yanı sıra Q2FY26, Q1FY27, Q2FY27, H1FY26 ve H1FY27 dönemlerini tanımlayan anlatımlar. JLR dışındaki finansalların IndAS'ı takip ettiği, JLR'nin ise Birleşik Krallık'ta kabul edilen IFRS kapsamında sunulduğu belirtilmekte; raporlanan FAVÖK, EBIT, serbest nakit akışı ve ROCE tanımlanmaktadır.
Kesikli bir ayırıcıya sahip iki sütunlu metin slaytı; sol sütunda feragatname, anlatımlar ve muhasebe standartları; sağ sütunda tanımlar ve küçük bir kuruluş diyagramı yer almaktadır.
Öne çıkanlar: TATA.CARS yeni tüketici odaklı küresel marka kimliği olarak tanıtıldı, Hindistan'da Aeris kompakt sedan piyasaya sürüldü ve Ekim 2026'da 75,4 bin araçla rekor satış kaydedildi. 2. çeyrekte üç yeni lüks elektrikli araç piyasaya sürüldü: Range Rover Electric, Range Rover Sport Electric ve Jaguar Type 01.
Her görselin altında açıklamalar bulunan iki sıra halinde üçlü, toplam altı görselli ızgara ve alt sıra için ortalanmış bir alt başlık.
Konsolide FQ2 2027 (IndAS, ₹ bin crore): gelir FQ2 2026'daki 72,3'e kıyasla 96,9 (yıllık %34,0 artış), EBITDA marjı %6,2, EBIT %1,1, istisnai kalemler öncesi PBT 0,4 ve net borç 50,8. H1 geliri 160,0'a kıyasla 192,7 (%20,4 artış), H1 EBITDA %6,8, H1 PBT(bei) 2,0 ve 422,7 bin adede kıyasla 545,6 bin adet toptan satış.
Sekiz panelli KPI ızgarası: üst sıra Q2, alt sıra H1, dört sütun (Gelir, EBIT %, PBT(bei), FCF/net borç); her birinde küçük bir sütun grafik ve yıllık değişim bandı bulunmaktadır.
72,3'ten 96,9'a gelir köprüsü (₹ bin crore): hacim ve miks 17,5 (%24,2), fiyat 0,3 (%0,5), çevrim 5,5 (%7,5), diğerleri 1,3 (%1,8), toplam %34,0 artış. PBT(bei) (5.462)'den 403'e (₹ crore) yükseldi; JLR 5.835, PV (131) ve Diğerleri 161 katkı sağladı. Net borç 50,8 (dış borç 41,5, kiralama 9,3); kuruluş bazında dağılım PV (7,9), JLR 53,0, TML Holdings 6,0 ve Diğerleri (0,3). Alt başlıkta net borcun FY27'de zirve yapmasının muhtemel olduğu belirtiliyor.
Dört kesikli panel: gelir şelalesi, PBT şelalesi, yığılmış net borç grafiği ve bir kuruluş bazlı net borç tablosu.
Jaguar Land Rover Automotive PLC için bölüm açılışı; Finans Direktörü (CFO) Richard Molyneux tarafından sunulan 30 Eylül 2026'da sona eren çeyrek sonuçları.
Başlık satırının üzerinde ortalanmış büyük bir ana fotoğraf; sunum yapan kişinin adı ve unvanı sağa yaslı, JLR logosu sağ üstte.
JLR Q2 FY27 (IFRS, £m): gelir 4.900'e kıyasla 5.894 (yıllık %20,3 artış), düzeltilmiş EBIT marjı % (8,6)'ya kıyasla %1,1, PBT(bei) (485)'e kıyasla 6, PAT (451), serbest nakit akışı (791)'e kıyasla (540), toptan satışlar 82,5 bin adet, ROCE 4,2. Yılbaşından bugüne (YTD) gelir 11.504'e kıyasla 11.867 (%3,2 artış), düzeltilmiş EBIT %2,0, PBT(bei) 115 ve net borç (1.538).
Grup KPI slaydı ile aynı sekiz panelli ızgara: YTD sırasının üzerinde Q2 sırası, sütun grafikler ve değişim bantları ile dört metrik sütunu.
2. çeyrek toptan satışları 82,5 bin (yıllık %24,7 artış, çeyreklik %4,0 artış) ve perakende satışlar 79,0 bin (yıllık %7,5 düşüş, çeyreklik %1,1 düşüş) oldu; gelir 5,9 milyar £. Düzeltilmiş EBIT marjı %1,1 (H1 için %2,0); PBT(bei) 2. çeyrek için 6 milyon £ ve H1 için 115 milyon £ oldu. Serbest nakit akışı negatif 540 milyon £; nakit 1,8 milyar £ ve 1,7 milyar £ kullanılmamış RCF, 1,5 milyar £ kullanılmamış UKEF tesisi ve 29 Eylül 2026'da imzalanan yeni 1,0 milyar £ tutarındaki sendikasyon vadeli kredisi dahil toplam likidite 6,0 milyar £.
Üç başlıklı blok (Hacim ve Gelir, Kârlılık, Nakit Akışı) halinde sol metin sütunu ve sağda boydan bir fotoğraf.
Markaya göre JLR toptan satışları (000 adet), Q2 FY26 / Q1 FY27 / Q2 FY27: Range Rover 38,8 / 44,7 / 45,1, Defender 21,3 / 29,2 / 30,0, Discovery 4,6 / 4,6 / 6,7, Jaguar 1,5 / 0,8 / 0,8, toplam 66,2 / 79,3 / 82,5. YTD toplamı 153,5'e kıyasla 161,8. Q2 FY27'de perakende satışların güç aktarma organı karması %15 BEV ve PHEV, %72 MHEV ve %13 ICE şeklindedir.
Dört marka sütun grafiği artı bir toplam sütunu ve bir yığılmış güç aktarma organı karması sütunu; üst sırada Q2 ve altında YTD verileri.
Bölgeye göre JLR toptan satışları (000 adet), Q2 FY26 / Q1 FY27 / Q2 FY27: Kuzey Amerika 17,9 / 27,2 / 27,1, Birleşik Krallık 12,3 / 16,3 / 21,0, Avrupa 10,5 / 12,5 / 13,2, Denizaşırı 10,9 / 9,5 / 11,3, Çin 11,4 / 8,7 / 6,1, MENA 3,2 / 5,1 / 3,7. YTD FY27 vs FY26: Kuzey Amerika 45,1'e kıyasla 54,4, Birleşik Krallık 29,6'ya kıyasla 37,3, Çin 23,1'e kıyasla 14,8.
Yan yana altı bölgesel sütun grafiği, üstte Q2 sırası ve altta YTD sırası, en altta bir dipnot.
FQ1 2027'deki 109 seviyesinden FQ2 2027'de 6 seviyesine PBT(bei) köprüsü (£m): hacim ve miks (77), net fiyatlandırma (33), katkı maliyetleri 25, yapısal maliyetler (0), döviz ve emtialar (18). Alt kalemler arasında hacim ve miks (107) ve diğer 30, garanti 30, net mühendislik (37), FMI ve satış 29, gerçekleşen döviz türevleri (23) yer almaktadır. Marj etkileri %(1,9), %0,5, %(0,0) ve %(0,3) şeklindedir.
Açıklama satırları ve eksen altında bir EBIT marjı satırı içeren tek, tam genişlikte şelale grafiği.
H1 FY27 JLR nakit akışı (£m): PBT(bei) 115, nakit dışı ve diğer 943, nakit vergisi (106), vergi sonrası nakit kârı 952, toplam ürün ve diğer yatırımlar (1.766), işletme sermayesi ve tahakkuklar (724), serbest nakit akışı (1.538). İşletme sermayesi öncesi serbest nakit akışı (814) milyon £'dur. Karşılaştırma satırları FQ1 2027 FCF (998) ve H1 FY26 (1.549) değerlerini göstermektedir.
İşletme sermayesi öncesi bloğun etrafında kesikli bir kutu ve grafiğin altında karşılaştırma satırları bulunan tam genişlikte şelale grafiği.
H1 FY27 yatırımı (£m): aktifleştirilen mühendislik 932, giderleştirilen mühendislik 379, toplam mühendislik 1.311, sermaye yatırımı 455, toplam yatırım 1.766; H1 FY26'daki 1.692 ile karşılaştırıldığında. Alt başlıkta, bu yıl için yaklaşık 3,4 milyar £ tutarında revize edilmiş bir yatırım hedefi ve plana göre yaklaşık 300 milyon £ tasarruf sağlanacağı belirtilmektedir.
Beş sütunlu ve altında H1 FY26 karşılaştırma satırı bulunan tek bir yığılmış yapı grafiği.
Jaguar Type 01'in gece çekilmiş havadan fotoğrafı üzerinde 'İş Güncellemesi, Jaguar Land Rover Automotive PLC' yazan bölüm ayracı.
Sol üstte başlık metni bindirilmiş, tam ekran çerçeveli fotoğraf.
Beş başlıklı kutu: Çin (yoğunlaşan rekabet ve ihracat artışı), EV dönüşümü (benimseme pazara göre değişiyor; Orta Doğu çatışmasının petrol fiyatlarını etkilemesi BEV dönüşümünü hızlandırmaya başlıyor), Düzenleme (emisyon ve güvenlik standartlarının artması), Jeopolitik belirsizlik (tarifeler, çatışmalar, 'Avrupa Malı' gibi menşe kuralları) ve Dayanıklılık (tedarik zinciri, yazılım yığınları, siber aksamalar).
Geniş bir iç mekan fotoğraf bandının üzerinde, aralıklı büyük harfli başlıklara sahip beş eşit ana hatlı metin kutusu sırası.
Yerel markaların Çin binek araç pazarındaki payı 2021'de %41'den 2025'te %64'e ve 3Ç 2026'da %70'e yükseldi; Çin'in ihracatı 2026'da 5,8 milyondan yaklaşık 9,5 milyona çıkacak (2026 tahmini). JLR'nin ithal ve yerel hacimleri FY22'de 95 binden FY26'da 58 bine düştü (35 bin ithal, 23 bin yerel); CJLR yerel üretimi Haziran 2026'da durduruldu. JLR'nin Çin sıfırlaması: tamamen yüksek değerli lüks ithalata yönelme, hacim yerine değer, optimize edilmiş bayi ağı ve ultra yüksek net değerli müşteriler için özel siparişler.
Dört çeyrek: pazar payı yığılmış çubukları, ihracat sütun grafiği, JLR hacim yığılmış çubukları ve madde işaretli sıfırlama planı.
JLR'nin dört odak alanı: çift haneli gelir artışı (Range Rover, Defender, Discovery, Jaguar), 300 bin başabaş noktası (Kurumsal Görevler: lansman mükemmelliği, fabrika çıkışı, garanti, maliyet verimliliği; süreç mükemmelliği ile desteklenen ve 2 yıl içinde başabaş hacimlerini 300 bine döndürmeyi hedefleyen), dayanıklı bir iş modeli ve çalışanlarımız.
Aralıklı büyük harfli başlıklar ve turuncu çizgiler içeren 2x2 ızgara; her hücre bir resim veya diyagram içerir.
Alt başlık: Bugüne kadar toplu olarak yaklaşık 4.300 sipariş alındı, araçlar Aralık ayından itibaren showroomlara ulaşacak. Range Rover Electric (örneğin Top Gear 'Range Rover. Her Zamankinden Daha İyi') ve Range Rover Sport Electric (örneğin Autocar, evo, Auto Express incelemeleri, 110 bin £ fiyat notu dahil) için basın alıntılarından oluşan kolaj.
Her model için bir tane olmak üzere, üzerine inceleme alıntıları ve yayın logoları bindirilmiş iki fotoğraf kolajı yarısı.
Alt başlık: Jaguar Type 01'in tanıtımından bu yana yaklaşık 370.000 web konfigürasyonu yapıldı. carwow, GQ, Autocar India, The Independent, carsguide ve CAR'dan basın alıntıları tasarımı ve yeni Jaguar Electric Architecture'ı övüyor.
Üzerine alıntılar ve yayın logoları bindirilmiş Type 01 görüntülerinden oluşan düzensiz fotoğraf mozaiği.
Beş kaldıraç: mikro pazar büyümesi, portföy optimizasyonu, sorunsuz tedarik, kalite ve hizmet, müşteri deneyimi. Kanıt noktaları: H1 FY27'de yıllık %20 toptan hacim artışı, J.D. Power IQS 2026'da JLR için 5. sıra (2025'teki 11. sıradan yükseliş), J.D. Power APEAL 2026 orta boy Premium SUV'da Defender için 1. sıra ve New York'ta prömiyeri yapılan Jaguar Type 01. Kuzey Amerika'nın ilk Bespoke stüdyosu CY27 için planlanıyor.
Sol tarafta küçük resimler, merkezde kalın kaldıraç adı ve madde işaretleri içeren satırlar, sağ sütunda beş adet taba rengi KPI kutusu.
FY22-FY26 döneminde nakit başabaş hacimleri (bin adet): 330, 300, 300, 345, 425; FY27 ise 300 bin seviyesindeki bir çizgiye karşı öngörü olarak gösterilmiştir. Artışın nedenleri arasında gümrük vergileri, daha yüksek marjlı Çin karmasındaki düşüş, rekabet yoğunluğu, yaşlanan ürünler ve artan sabit maliyetlerle birlikte değer kazanan para birimi yer almaktadır. Kurumsal Misyonlar (Enterprise Missions), FY26'ya kıyasla iki yıl içinde 1,7 milyar £ tasarruf hedeflemektedir: fabrika çıkışı (ex-works) 625 milyon £ değer teslimatı, garanti giderlerinde 625 milyon £ azalma ve maliyet verimliliğinde 450 milyon £ düşüş.
Solda: başabaş çubuk grafiği ve dört renkli neden kutucuğu. Sağda: FY27, FY28 ve boru hattı faydalarının yığılmış çubuklarının üzerinde üç metin sütunu.
JLR FY27 güncellenmiş finansal öngörüleri ile FY26 gerçekleşen verileri karşılaştırması: gelir yaklaşık 25 milyar £ (FY26: 23 milyar £), EBIT marjı yaklaşık %2-3 (%0,7), serbest nakit akışı yaklaşık -1,25 milyar £ (-2,2 milyar £). Alt bant: FY28'de çift haneli EBITDA ve pozitif serbest nakit akışı hedefleniyor.
Solda üç satırlı öngörü tablosu, sağda ve altta iki iç detay fotoğrafı, tam genişlikte gri bant.
Tata Passenger Vehicles (Tata PV, EV India, FIAPL JO sonuçları ve Uluslararası iş birimi (PV+EV) dahil) bölüm açılışı; Shailesh Chandra ve Dhiman Gupta tarafından sunulmuştur.
Sağda sunum yapan kişilerin isimlerinin bulunduğu bir başlık satırının üzerinde yan yana iki fotoğraf; sağ üstte Tata.cars logosu.
Tata PV Hindistan operasyonları: sevkiyat hacimleri (IB dahil, aylık ortalama bin adet) Q2 FY26'daki 48,2'ye kıyasla Q2 FY27'de 67,2 (yıllık +%40) ve Q1 FY27'de 60,8. Vahan yurt içi pazar payı FY27'nin hem 1. hem de 2. çeyreğinde %14,3 (FY26'da %13,6). FY27 2. çeyrek güç aktarma organı karması: benzin %37, dizel %12, CNG %28, EV %23; alt başlık alternatif güç aktarma organı karmasının %50'nin üzerinde olduğunu belirtiyor.
Üç eşit panel: hacim sütunları, pazar payı sütunları ve yığılmış bir güç aktarma organı karması grafiği.
Tata Passenger Electric Vehicles: EV sevkiyatı (aylık ortalama bin adet) bir önceki yılın aynı dönemindeki 8,3'e kıyasla FY27 2. çeyrekte 15,7 (yıllık +%90) ve FY27 1. çeyrekte 11,5. Vahan EV pazar payı %42,8 (FY27 1. çeyrekte %39,0, FY26'da %40,1), çeyreklik bazda yaklaşık 380 baz puan artış. Tata'nın EV penetrasyonu sektördeki %8,0'e kıyasla %24,0 seviyesindedir.
Üç panel: EV hacim sütunları, pazar payı sütunları ve iki çizgili penetrasyon grafiği (Sektör vs Tata).
Tata Passenger Vehicles (IndAS, ₹ bin crore): 2. çeyrek geliri 13,5'e kıyasla 20,4 (yıllık +%51,1), EBITDA marjı %4,0 (yıllık 180 baz puan düşüş), EBIT -%0,3, PBT(bei) 0,0, toptan satışlar 201,6 bin adet. H1 geliri 38,4 (+%57,4), EBITDA %4,1, EBIT -%0,4, toptan satışlar 383,9 bin. Dipnotta rakamların FY26 2. çeyrek, FY27 1. çeyrek ve FY27 2. çeyrek için sırasıyla ₹125 crore, ₹313 crore ve ₹516 crore tutarında PLI içerdiği belirtilmiştir.
Sekiz panelli KPI ızgarası, üstte 2. çeyrek ve altta 1. yarıyıl, dört metrik sütunu.
FY27 1. çeyrekteki 12'den FY27 2. çeyrekteki 25'e PBT(bei) köprüsü (₹ crore): hacim ve karma 106, PLI 203, fiyatlandırma 161, değişken maliyet (544), sabit maliyet 156, D&A (37), faiz/JV/diğerleri (32). EBITDA marjı değişimi: %4,3'ten %4,0'a (karma+PLI %0,2, fiyatlandırma %0,8, değişken maliyet -%2,7, sabit maliyet %1,8, JV ve diğerleri -%0,4). 'Sadece analitik amaçlıdır' notu düşülmüştür.
İki yığılmış şelale grafiği: sağ üstte kutu içine alınmış bir PBT köprüsü ve altta bir EBITDA marjı değişimi.
Yurt içi operasyonlar H1 FY27 (IndAS, ₹ crore): aktifleştirilen Ar-Ge 1.008, giderleştirilen Ar-Ge 454, toplam Ar-Ge 1.462, sermaye ve diğer yatırımlar 1.668, toplam yatırım harcaması 3.130; FY26 1. yarıyıldaki 3.338'e kıyasla (Ar-Ge 1.848, sermaye 1.490). TMPVL, TPEML ve FIAPL ortak operasyonunu içerir.
Kesikli çerçeveli bir yapılandırma grafiği ve altında bir karşılaştırma satırı.
Yurt içi operasyonlar H1 FY27 (₹ crore): PBT(bei) 402, nakit dışı ve diğerleri 1.605, vergi 248, vergi sonrası nakit kâr 2.255, yatırım harcaması (3.130), işletme sermayesi değişiklikleri 2.729, finansman giderleri (net) ve temettü 91, serbest nakit akışı 1.945. İşletme sermayesi detayı: borçlar ve kabuller ₹3.716 crore, ticari alacaklar ₹52 crore, stoklar ₹1.298 crore, diğerleri ₹363 crore.
Kesikli vurgu kutusu ve işletme sermayesi açıklaması içeren tam genişlikte şelale grafiği.
PV sektörü öne çıkanlar: 2. çeyrekte yıllık %29 büyüme ile 1,4 milyon adet, satışların %33'ünden fazlasını oluşturan CNG ve EV penetrasyonu, yıllık %70 büyüme ile rekor EV sektörü hacimleri ve zorluklar olarak emtia ve EV tedarik kısıtlamaları. TMPV öne çıkanlar: rekor 200 bin+ adet (yıllık +%40), %14,3 pay ile 2. sıra, 2. çeyrekte Hindistan'da 1 numaralı model olan Punch, %50+ çevreci güç aktarma organı penetrasyonu ve çeyreklik bazda 380 baz puan EV payı artışı ile yıllık %90 EV büyümesi.
Kesikli dikey çizgiyle ayrılmış iki sütunlu madde işaretli slayt (PV Sektörü Öne Çıkanlar vs TMPV Öne Çıkanlar).
Kanıt noktalarıyla birlikte dört lansman: Sierra ve Sierra.ev (yeni model, Ocak '26'dan bu yana 70 bin adet), Punch ve Punch.ev (makyajlı kasa, Ocak '26'daki lansmanından bu yana 1 numaralı SUV; Ekim '26'da 5 bin+ adetle 1 numaralı EV modeli), Tiago ve Tiago.ev (makyajlı kasa, çeyreklik bazda %35+ hacim büyümesi) ve Aeris (yeni model, ilk ayda 4 bin adet).
Kesikli çizgilerle ayrılmış dört yatay satır: solda araç görseli, ortada madde işaretleri, sağda büyük KPI.
Sektör öngörüsü: 2. yarıda talebin devam etmesi ancak yüksek baz etkisiyle büyümenin yavaşlaması bekleniyor; emtia baskılarının 3. çeyrekte de olumsuz seyretmesi muhtemel. TMPV odak alanları: büyüme ivmesi oluşturmak, EV penetrasyonundan yararlanmak, tedarikçi EV kapasitesi dahil üretimi ölçeklendirmek ve kalibre edilmiş fiyatlandırma, maliyet düşürme ve hızlandırılmış PLI tahakkukları yoluyla kârlılığı güçlendirmek.
İki altı çizili başlıklı sol metin sütunu; sağda üst üste iki araç fotoğrafı.
Öngörü: jeopolitik dalgalanma, lüks segment talep trendleri, EV benimseme hızı ve emtia maliyetleri temel takip kalemleri olmaya devam ediyor; her iki iş kolu da temelden güçlü kalmaya devam ediyor. JLR (EV lansmanları, Kuzey Amerika, kurumsal misyonlar), Yerel iş birimi (üretimi ölçeklendirme, EV liderliği, emtia etkilerini azaltma) ve Konsolide (farklılaştırılmış stratejiler, stratejik ortaklıklar, Tata Group sinerjileri) için temel öncelikler.
Üstte öngörü maddeleri, ardından üç sütunlu bir tablo (JLR, Yerel iş birimi, Konsolide).
İsim ve kurum bilgisiyle Soru-Cevap metin kutusuna soruları davet eden kapanış slaytı; 'Soru-Cevap oturumu' ve 'Teşekkürler' ifadelerini içerir.
Kapakla aynı iki fotoğraflı düzen, büyük başlıklar ve altında talimat metni.
Ek ayırıcı: 'Tata Motors Passenger Vehicles Group : Ek detaylar, 30 Eylül 2026'da sona eren döneme ait sonuçlar'.
Ortalanmış, sola yaslı başlık ve alt başlık içeren çoğunlukla boş gri slayt.
Segment bazlı konsolide Gelir Tablosu (₹ crore, IndAS), FY27 2. Çeyrek: operasyonlardan elde edilen gelir JLR ₹75.420, Tata PV ₹20.423, Diğerleri ₹1.077, konsolide ₹96.920. EBITDA ₹5.995 (JLR ₹5.047, PV ₹822), EBIT ₹1.061, PBT(bei) ₹403 (JLR ₹57, PV ₹26, Diğerleri ₹320). Konsolide EBITDA marjı %6,2 ve EBIT marjı %1,1; Tata PV EBITDA %4,0 ve EBIT -%0,3.
Dört değer sütunlu ve lacivert vurgulu ara toplam satırlı geniş finansal tablo, Diğerleri kaleminde dipnot.
Önceki yıl FY26 2. Çeyrek segment bazlı Gelir Tablosu (₹ crore): konsolide gelir ₹72.349 (JLR ₹57.877, PV ₹13.529, Diğerleri ₹943), EBITDA (71), EBIT (4.897), PBT(bei) (5.462). Konsolide EBITDA marjı -%0,1 ve EBIT marjı -%6,8; Tata PV EBITDA %5,8.
Karşılaştırma için sayfa 36 ile aynı tablo formatı.
FY27 1. Yarı segment bazlı Gelir Tablosu (₹ crore): konsolide gelir ₹192.719 (JLR ₹152.125, PV ₹38.353, Diğerleri ₹2.241), EBITDA ₹13.123, EBIT ₹3.333, PBT(bei) ₹2.009. Konsolide EBITDA marjı %6,80 ve EBIT marjı %1,70; JLR %7,40 ve %2,00; Tata PV %4,10 ve -%0,40.
Negatif değerlerin eksi işaretiyle gösterildiği aynı tablo formatı.
FY26 1. Yarı segment bazlı Gelir Tablosu (₹ crore): konsolide gelir ₹160.025 (JLR ₹133.829, PV ₹24.406, Diğerleri ₹1.790), EBITDA ₹7.546, EBIT (2.017), PBT(bei) (1.512). Konsolide EBITDA marjı %4,7 ve EBIT marjı -%1,3.
36 ile 38 arasındaki sayfalarla aynı tablo formatı.
FY26 2. Çeyrek, FY27 1. Çeyrek, FY27 2. Çeyrek, FY26 YTD, FY27 YTD için YoY ve QoQ verileriyle JLR gelir tablosu (IFRS, £m). FY27 2. Çeyrek: gelirler 5.894, düzeltilmiş EBIT 67, vergi öncesi ve istisnai kalemler öncesi kâr 6, istisnai kalemler (530), vergi öncesi kâr (524), gelir vergisi 73, vergi sonrası kâr (451). FY27 YTD geliri 11.867 ve düzeltilmiş EBIT 234.
Gelirler, düzeltilmiş EBIT, PBT ve PAT için lacivert vurgulu satırlara sahip çok sütunlu tablo.
Çin JV (IFRS, £m): FY27 2. Çeyrek perakende hacmi 1,9 bin adet (FY26 2. Çeyrekte 7,4 bin), toptan satış 1,0 bin, gelir 153 (221), vergi öncesi kâr (38), vergi sonrası kâr (29), EBITDA marjı -%7 ve EBIT marjı -%25. FY27 YTD geliri 322 ve PBT (43).
Değişimli lacivert ve açık renkli satırlara ve YoY/QoQ sütunlarına sahip şeritli tablo.
Marka bazlı JLR perakende satışları (bin adet), FY26 2. Çeyrek / FY27 1. Çeyrek / FY27 2. Çeyrek: Range Rover 47,2 / 46,8 / 43,4, Defender 25,4 / 26,7 / 29,5, Discovery 5,9 / 5,0 / 5,4, Jaguar 6,9 / 1,4 / 0,8, toplam 85,4 / 79,9 / 79,0. YTD toplam 158,9'a karşı 179,8. Güç aktarma organı karması toptan satış slaytıyla aynı (FY27 2. Çeyrekte %15 BEV ve PHEV, %72 MHEV, %13 ICE). Dipnotlar, siber olay sonrası FY26 yeniden düzenlemesini belirtir.
Sayfa 9 ile aynı grafik düzeni, ancak perakende satışlar için.
Bölge bazlı JLR perakende satışları (bin adet), FY26 2. Çeyrek / FY27 1. Çeyrek / FY27 2. Çeyrek: Kuzey Amerika 22,9 / 24,4 / 24,8, Birleşik Krallık 14,2 / 15,7 / 18,5, Avrupa 13,9 / 14,2 / 12,7, Denizaşırı 11,1 / 9,1 / 10,5, Çin 18,0 / 13,1 / 7,2, MENA 5,3 / 3,4 / 5,3. FY27 YTD Çin 20,2'ye karşı FY26'da 35,2.
Altı bölgesel çubuk grafik, YTD satırının üzerinde 2. Çeyrek satırı.
JLR döviz ve emtia köprüsü (£m): operasyonel kur 26, gerçekleşen FX hedge'leri (78), EBIT üzerindeki FX etkisi (53), net borç ve borç hedge'lerinin FX yeniden değerlemesi 19, diğer FX yeniden değerlemesi 29, PBT üzerindeki FX etkisi (5), gerçekleşmemiş emtia hedge'leri (18), PBT üzerindeki toplam FX ve emtia etkisi (22). FY27 2. Çeyrekte hedge rezervi 192 (FY26 2. Çeyrekte 1.026); toplam hedge'ler 21.332. Kurlar: GBP:USD 1,327, GBP:EUR 1,169, GBP:CNY 8,898.
Üstte şelale grafiği (waterfall), sol altta riskten korunma (hedge) tablosu ve sağ altta döviz kurları tablosu.
JLR (IFRS, £m): Toplam likidite £6.002m (nakit 1.842, kullanılmamış kredi imkanı 1.000, kullanılmamış UKEF 1.500, kullanılmamış RCF 1.660) ve toplam borç £6.035m; CY26'dan CY32'ye kadar vade çubukları ile gösterilmiştir; 15 Ekim'de £500m ve 28 Ekim 2026'da bir £500m daha çekilmiştir. TML Holdings: Likidite 139, toplam borç 621. TMPVL yurt içi operasyonlar (₹ crore): Likidite 10.963 ve toplam borç 3.110. Kredi imkanlarına ilişkin dipnotlar bu çözünürlükte tam olarak okunamamaktadır.
Solda JLR vade grafiğini içeren kesikli çizgili panel; sağda TML Holdings (£m) ve TMPVL Yurt İçi Operasyonlar (₹ crore) grafiklerine bölünmüş panel.
Bu slayt ve temel sunum içeriği hakkında yaygın sorular.
Bu sunum, 30 Eylül 2026'da sona eren çeyreği kapsamakta ve ayrıca FY27'nin ilk yarısını (30 Eylül 2026'ya kadar olan altı aylık dönem) göstermektedir. Hindistan'ın mali yılı Nisan'dan Mart'a kadar sürer, bu nedenle Q2 FY27, Temmuz-Eylül 2026 dönemini ifade eder; sunumun kendi anlatımı Q2FY27'yi 1 Temmuz 2026 - 30 Eylül 2026, H1FY27'yi ise 1 Nisan 2026 - 30 Eylül 2026 olarak tanımlamaktadır.
Konsolide Q2 FY27 geliri yıllık bazda %34,0 artışla ₹96,9 bin crore (Hindistan rupisi, bin crore) olarak gerçekleşti; FAVÖK marjı %6,2, EBIT marjı %1,1, istisnai kalemler öncesi PBT ₹0,4 bin crore ve net borç ₹50,8 bin crore oldu. JLR (Jaguar Land Rover) 5,9 milyar £ (İngiliz sterlini) gelir ve %1,1 düzeltilmiş EBIT marjı bildirirken, Tata Passenger Vehicles %4,0 EBITDA marjı ile ₹20,4 bin crore gelir elde etti.
Bu sunum, Tata Motors Passenger Vehicles Ltd (NSE: TMPV, BSE: 500570) tarafından bir Yatırımcı Sunumu duyurusu olarak BSE ve NSE'ye sunulmuştur. Borsa üst yazısı bu 45 sayfalık versiyondan çıkarılmıştır.
Sunum; grubu (1-5. sayfalarda güvenli liman beyanı, önemli başlıklar, konsolide sonuçlar ve net borç), Jaguar Land Rover'ı (6-22. sayfalarda performans, markalar, bölgeler, köprü analizleri, nakit akışı, yatırım, dış ortam, odak alanları, ürün lansmanları, Kuzey Amerika, başabaş noktası ve beklentiler), Hindistan'daki Tata Binek ve Elektrikli Araçlar birimini (23-34. sayfalar) ve ek tabloları (35-45. sayfalar) kapsamaktadır.
Sunum 45 sayfadır. Ek bölümünde FY27 ve FY26'nın Q2 ve H1 dönemlerine ait segment P&L tabloları (Rs crore cinsinden, IndAS), JLR gelir tablosu, Çin JV performansı, marka ve bölge bazında JLR perakende hacimleri, bir döviz ve hedging köprüsü ile borç profili yer almaktadır.
Beklentiler sayfası, FY26'daki 23 milyar £, %0,7 ve -2,2 milyar £'luk gerçekleşmelere kıyasla; FY27 için yaklaşık 25 milyar £ gelir, yaklaşık %2-3 EBIT marjı ve yaklaşık -1,25 milyar £ serbest nakit akışı şeklinde güncellenmiş finansal öngörüleri göstermektedir. JLR, FY28'de çift haneli FAVÖK ve pozitif serbest nakit akışı hedeflemektedir.
Tata'nın elektrikli araç (EV) teslimatları Q2 FY27'de aylık ortalama 15,7 bin adet (yıllık +%90) oldu; Vahan EV pazar payı %42,8 ve Tata'nın EV penetrasyonu sektördeki %8,0'e kıyasla %24,0 olarak gerçekleşti. EV'ler, Tata PV güç aktarma organı karmasının %23'ünü oluşturdu.
Evet. KPI panelleri, şelale (waterfall) köprüleri, bölgesel grafikler ve ek tabloları içeren sayfa düzenleri, kendi sonuç veya yatırımcı sunumunuzu oluştururken faydalı bir yapısal referans teşkil eder. İçerik şirkete aittir; tasarım ve yapı referansı olarak kullanılmalı, kendi içeriğinizmiş gibi yeniden yayınlanmamalıdır.

Create Your Own Slides
Turn your ideas into professional presentations in seconds with 2slides AI.
Profesyonel tasarımları referans alın, stilinizi seçin ve mükemmel metin oluşturma ile slaytlar oluşturun. Nano Banana ile desteklenir—şimdi sunumunuzu oluşturmaya başlayın.
Slaytlar için AI Ajanınız. Akıllı sunum oluşturma ile zaman kazanın, daha hızlı parlayın.


© 2026 2slides. Tüm hakları saklıdır.